
Tamaño y Participación del Mercado de Turismo Médico en India
Análisis del Mercado de Turismo Médico en India por Mordor Intelligence
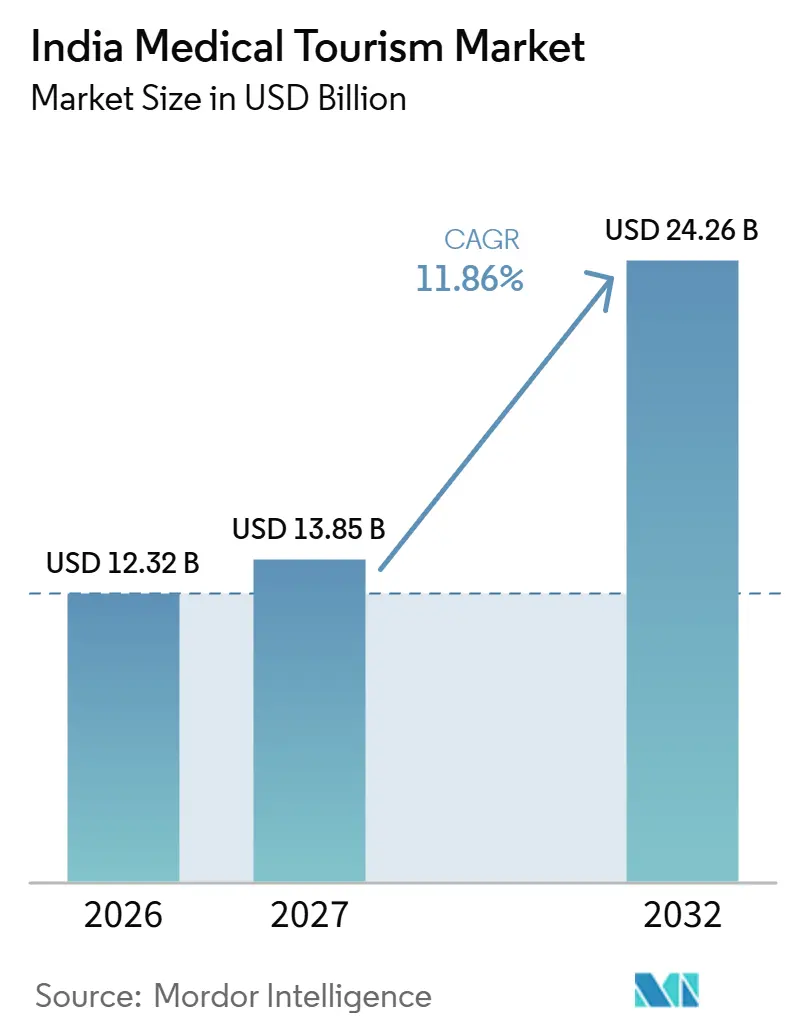
Se espera que el tamaño del mercado de turismo médico en India aumente de 12,32 mil millones de USD en 2026 a 13,85 mil millones de USD en 2027 y alcance los 24,26 mil millones de USD en 2032, creciendo a una CAGR del 11,86% durante 2027-2032.
La ventaja de costos de India puede atraer a pacientes del extranjero cuando los procedimientos especializados se acompañan de una oferta clínica y de viaje viable. La acreditación y el acceso a visados pueden reforzar la consideración, mientras que la cirugía robótica añade una dimensión de capacidad a la competencia hospitalaria. La interrupción del tráfico aéreo en Asia Occidental a raíz del conflicto entre Estados Unidos, Israel e Irán comenzó en febrero de 2026, exponiendo los viajes para tratamientos electivos a interrupciones de acceso. Los proveedores con programas especializados robóticos y acreditados compiten, por tanto, en función de la necesidad clínica urgente, mientras que los servicios electivos orientados al precio asumen el mayor riesgo de cancelación de viajes.
Conclusiones Clave del Informe
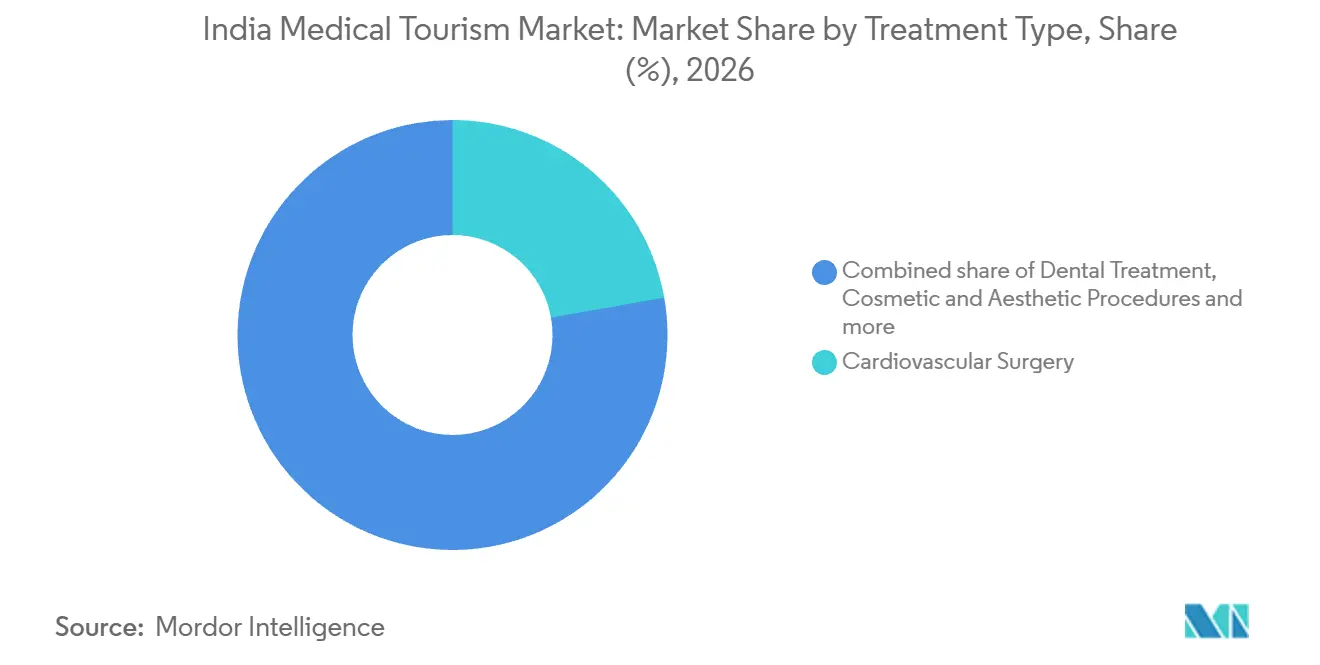
- Por tipo de tratamiento, la cirugía cardiovascular lideró con una participación del 22,22% en el mercado de turismo médico en India en 2026, mientras que se prevé que el tratamiento oncológico sea el de mayor crecimiento, con una CAGR del 15,8% durante 2027-2032.
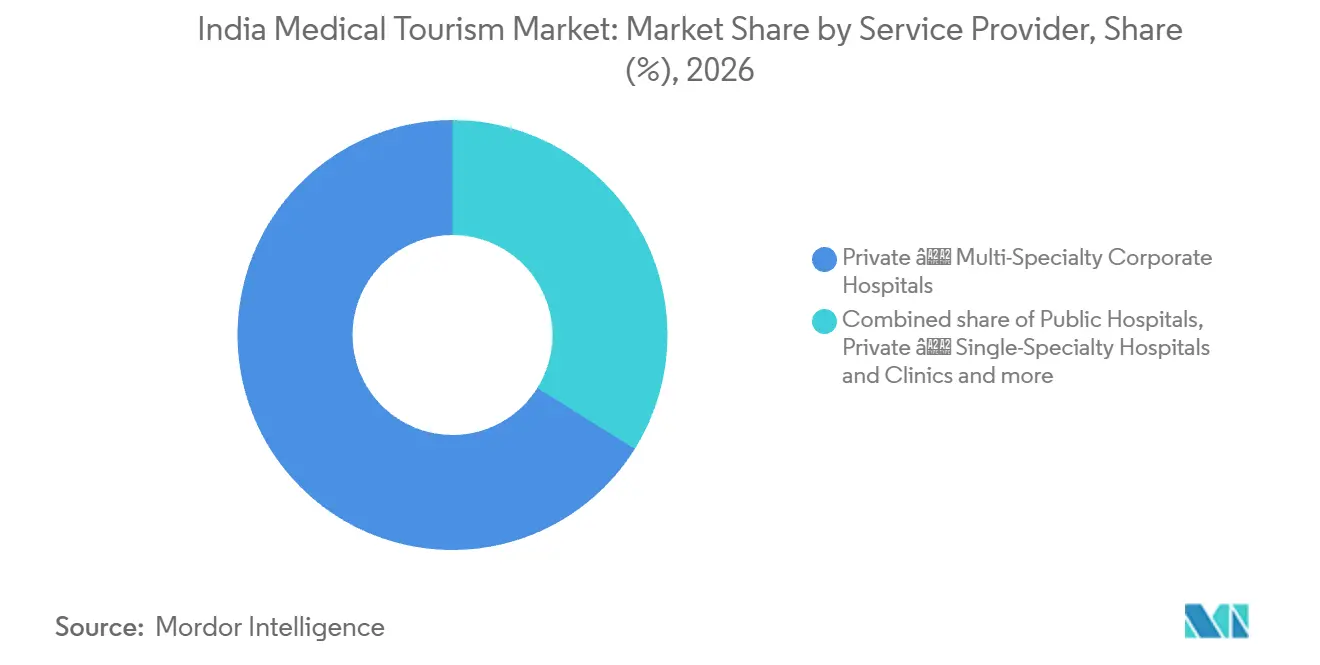
- Entre los proveedores de servicios, los hospitales corporativos privados multiespecialidad mantuvieron una participación del 66,11% en el tamaño del mercado de turismo médico en India en 2026, y se prevé que los facilitadores de turismo médico sean el segmento de mayor crecimiento, con una CAGR del 14,7% durante 2027-2032.
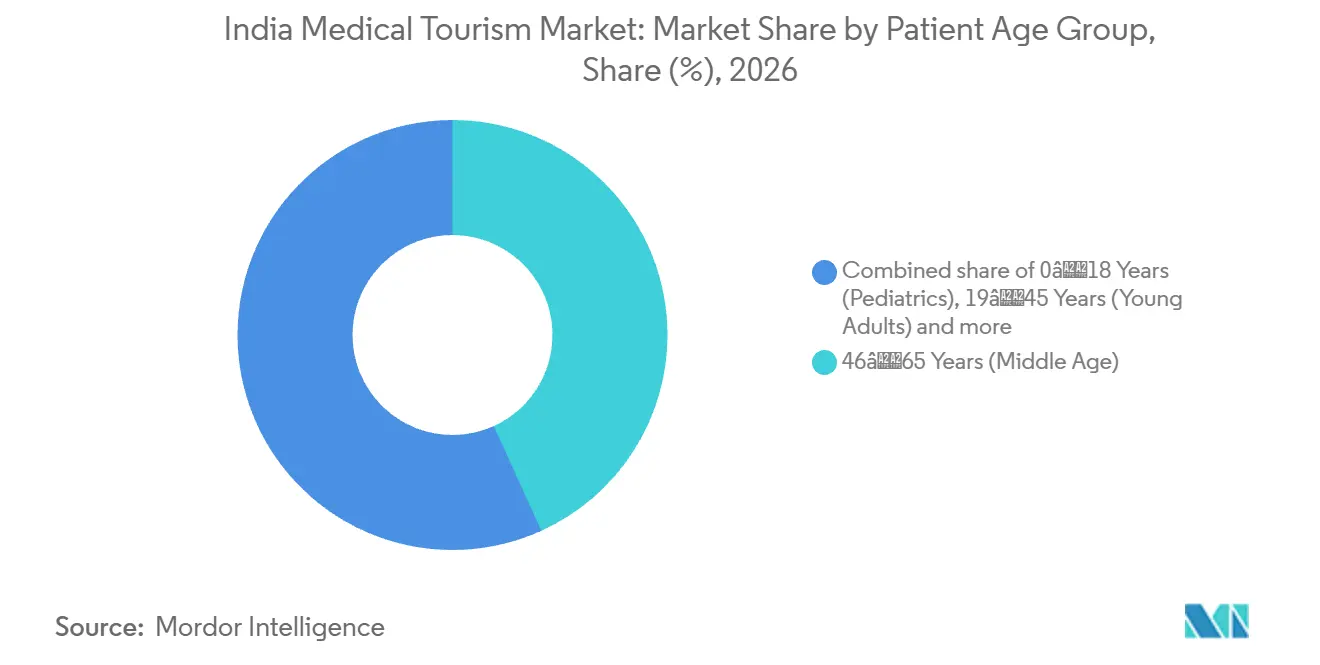
- Los pacientes de entre 46 y 65 años lideraron el desglose por grupo de edad con una participación del 43,22% en el mercado en 2026, mientras que se prevé que los mayores de 66 años sean el segmento de mayor crecimiento, con una CAGR del 12,8% durante 2027-2032.
- En el desglose por género del paciente, los pacientes masculinos mantuvieron la mayor participación de mercado con un 55,27% en 2026, y se prevé que las pacientes femeninas sean el segmento de mayor crecimiento, con una CAGR del 13,1% durante 2027-2032.
- Entre las regiones de India, el Sur de India lideró con una participación del 33,18% en el mercado en 2026, mientras que se prevé que el Este y Noreste de India sea el segmento de mayor crecimiento, con una CAGR del 13,7% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Ventaja de Costos en Cirugías Complejas Frente a los Países de la OCDE | +4.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Expansión de la Red de Hospitales Acreditados por JCI/NABH | +3.1% | A nivel nacional, incluida Chennai | Mediano plazo (2-4 años) |
| Campaña 'Heal In India' y Simplificación del Visado Electrónico Médico | +2.8% | A nivel nacional | Corto plazo (≤ 2 años) |
| Adopción de Robótica Avanzada y Tecnología de Trasplantes | +2.5% | Chennai y Bengaluru | Largo plazo (≥ 4 años) |
| Acuerdos con Aseguradoras Extranjeras que Permiten Tratamiento sin Efectivo | +1.1% | Bombay y Kochi | Mediano plazo (2-4 años) |
| Modelos de Seguimiento Telemédico que Refuerzan la Confianza del Paciente | +0.8% | Pune, Oeste de India | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Ventaja de Costos en Cirugías Complejas Frente a los Países de la OCDE
El ahorro hospitalario puede dejar margen para financiar un viaje de tratamiento al extranjero cuando la oferta se ajusta a las necesidades clínicas del paciente. En mayo de 2026, el gobierno de India señaló que el tratamiento de alta calidad solía ser considerablemente menos costoso que en muchos países desarrollados. Un paciente británico se sometió a un reemplazo bilateral de rodilla en Max Smart Super Speciality Hospital en Saket después de que su vía de atención en el Servicio Nacional de Salud (NHS) del Reino Unido no pudiera ofrecer una cirugía simultánea. En un informe de agosto de 2026, The Medical Travel Company indicó que el paquete en India supuestamente costó alrededor de 14.000 GBP (18.960 USD), frente a una estimación de procedimiento en el Reino Unido de aproximadamente 40.000 GBP (54.180 USD). El paquete en India incluía supuestamente vuelos, alojamiento, comidas, seguro y atención clínica. Esa amplitud hace que la cobertura del paquete sea central para la asequibilidad, junto con el precio del tratamiento, para los pacientes que comparan el costo de viajar con su opción doméstica.
Expansión de la Red de Hospitales Acreditados por JCI/NABH
Un paciente extranjero necesita una base creíble para evaluar un hospital antes de ingresar a un sistema de salud desconocido. En mayo de 2026, el gobierno informó que el Consejo Nacional de Acreditación de Hospitales y Proveedores de Atención Médica (NABH) había acreditado a más de 1.299 hospitales indios utilizando más de 600 parámetros de seguridad. Por separado, Kauvery Hospital Vadapalani recibió la acreditación de la Comisión Conjunta Internacional (JCI) en Chennai el 31 de enero de 2025.[2] Una base de acreditación nacional de ese tamaño y los reconocimientos individuales de la JCI ofrecen al paciente extranjero una verificación de calidad comprobable antes de elegir entre hospitales, especialmente cuando las instalaciones no pueden inspeccionarse antes del viaje. Los hospitales sin ninguna de las dos acreditaciones tienen una tarea más difícil para fundamentar su propuesta de seguridad ante esos pacientes extranjeros.
Campaña 'Heal in India' y Visado Electrónico Médico Simplificado
El tratamiento internacional requiere un viaje viable tanto para el paciente como para cualquier cuidador que lo acompañe. En mayo de 2026, el gobierno describió Heal in India como una iniciativa que posiciona a India para una atención médica integrada y holística. También informó de la ampliación de las facilidades de Visado Electrónico Médico y Visado Electrónico para Acompañante Médico a nacionales de 172 países.[1] Cubrir a ambos viajeros puede reducir la descoordinación administrativa entre organizar el tratamiento y organizar el apoyo personal esencial. La promoción del destino y el acceso al visado abordan, por tanto, obstáculos diferentes: la primera atrae la consideración y la segunda permite a las familias elegibles organizar el viaje. El beneficio práctico es un grupo de derivación elegible más amplio para los hospitales que atienden a pacientes que necesitan acompañante.
Adopción de Robótica Avanzada y Tecnología de Trasplante
La adopción de la robótica puede ampliar los procedimientos para los que un hospital indio está equipado, incluidos los tratamientos que involucran a un donante y un receptor. Apollo Hospitals informó de la realización de más de 8.000 cirugías asistidas por robot en múltiples especialidades en Chennai hasta el 12 de febrero de 2026.[3] Un informe de julio de 2025 describió operaciones simultáneas de trasplante de riñón utilizando sistemas robóticos separados en Fortis Hospital Bannerghatta Road, Bengaluru, en las que participaron una mujer de 35 años de Bijapur, Karnataka, y su hermano, ambos con buena recuperación en una semana. El procedimiento combinado ilustra cómo la adopción puede cambiar la organización de un episodio de trasplante más allá de añadir otro dispositivo quirúrgico. Para una familia extranjera que considera un procedimiento similar, la capacidad podría respaldar el tratamiento tanto de un donante elegible como del receptor en un mismo hospital. Ofrecer operaciones robóticas simultáneas requiere acceso a sistemas separados, lo que otorga a los centros de trasplante equipados una propuesta más especializada que la cirugía robótica por sí sola.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Problemas de Percepción de Higiene y Seguridad tras la COVID-19 | -1% | Delhi, Norte de India | Corto plazo (≤ 2 años) |
| Cuellos de Botella en Aeropuertos y Transporte Terrestre | -0.8% | Pune, Oeste de India | Corto plazo (≤ 2 años) |
| Volatilidad de la Rupia que Erosiona la Ventaja de Costos | -0.4% | A nivel nacional | Corto plazo (≤ 2 años) |
| Escasez de Camas en Especialidades de Alta Demanda | -0.5% | Nueva Delhi, Norte de India | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Problemas de Percepción de Higiene y Seguridad tras la COVID-19
Las preocupaciones por la seguridad pueden socavar una propuesta de tratamiento incluso cuando la preocupación surge fuera del hospital. Tras un incendio en junio de 2026 en un hotel económico de Delhi frecuentado por extranjeros que buscaban tratamiento médico, las partes interesadas informaron de preguntas de los pacientes sobre la seguridad del alojamiento. También anticiparon un escrutinio más riguroso de los certificados de seguridad y las salidas de emergencia antes de que las familias realizaran reservas. Esto crea un obstáculo adicional en la decisión para un paciente que compara una oferta de tratamiento con las condiciones prácticas de recuperación en las proximidades. PSRI Hospital señaló en junio de 2026 que estaba compartiendo detalles de instalaciones de alojamiento con certificaciones de seguridad válidas. Dicha información puede ayudar a las familias a evaluar las opciones, pero la verificación del alojamiento añade trabajo a la organización de un viaje de tratamiento asequible.
Cuellos de Botella en Aeropuertos y Transporte Terrestre
La interrupción del tráfico aéreo en Asia Occidental a raíz del conflicto entre Estados Unidos, Israel e Irán comenzó en febrero de 2026, afectando a las rutas utilizadas para los viajes de tratamiento a India. Ruby Hall Clinic en Pune informó de una caída del 20% al 30% en la afluencia de pacientes internacionales durante las 2 semanas anteriores al 19 de marzo de 2026. El hospital reportó más cancelaciones de procedimientos electivos, mientras que los casos de emergencia y cuidados críticos continuaron con una interrupción mínima en medio de cierres del espacio aéreo, suspensiones de vuelos y aumento de tarifas. El tratamiento electivo es especialmente vulnerable cuando un paciente puede posponer el viaje en lugar de aceptar un trayecto menos predecible. Para los hospitales que atienden esa demanda, una oferta de tratamiento competitiva no puede por sí sola resolver el acceso interrumpido al destino. La incertidumbre en el transporte puede, por tanto, dificultar el llenado de la capacidad electiva y dejar a los pacientes ante reprogramaciones o mayores costos de viaje.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Tratamiento:
Escala Cardíaca y Expansión OncológicaLa cirugía cardiovascular representó una participación del 22,22% en el tamaño del mercado de turismo médico en India en 2026, convirtiéndose en el segmento más grande. Apollo Heart Institute reporta más de 250.000 cirugías cardíacas en su red en India. Esa escala acumulada ofrece al paciente extranjero que compara programas cardíacos un indicador medible de experiencia quirúrgica. Para una unidad más nueva que compite por los mismos casos complejos, construir un historial comparable requiere tratar pacientes a lo largo del tiempo. Las redes cardíacas establecidas pueden, por tanto, competir en experiencia quirúrgica demostrada además de la intervención propuesta.
Se prevé que el tratamiento oncológico sea el segmento de mayor crecimiento, con una CAGR del 15,8% durante 2027-2032. HealthCare Global Enterprises Limited anunció el lanzamiento de su hospital oncológico en el norte de Bengaluru el 19 de mayo de 2026, con hasta 132 camas. La instalación introdujo el primer Elekta Unity MR-Linac de Karnataka, una plataforma de radioterapia de precisión. La capacidad especializada se convierte en una propuesta internacional más sólida cuando un médico derivador puede identificar un caso que requiere la capacidad de radiación de precisión de la instalación. El lanzamiento otorgó a HCG una posición temprana en Karnataka para derivaciones que requieren radioterapia guiada por resonancia magnética, haciendo que la selección de casos específicos por tecnología sea más valiosa que la promoción indiferenciada.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Proveedor de Servicios:
Escala Corporativa y Facilitación DigitalLos hospitales corporativos privados multiespecialidad representaron una participación del 66,11% en el mercado de turismo médico en India en 2026, siendo el segmento más grande. Al 30 de junio de 2026, Apollo Hospitals contaba con 8.352 camas operativas, excluyendo Apollo Health and Lifestyle y las camas gestionadas. Su ocupación general fue del 70%, frente al 65% del año anterior. Una amplia base de camas puede respaldar varios equipos de tratamiento dentro de una misma relación institucional. Con una mayor proporción de camas ocupadas, los ingresos adicionales de pacientes extranjeros deben competir por la capacidad restante tras la demanda de pacientes existentes.
Se prevé que los facilitadores de turismo médico sean el segmento de mayor crecimiento, con una CAGR del 14,7% durante 2027-2032. En junio de 2025, Vaidam adquirió MediJourney, una plataforma digital que asiste a pacientes internacionales que buscan tratamiento en India. La transacción crea una oportunidad para conectar el negocio de servicios del facilitador con una interfaz digital adicional para consultas de pacientes internacionales. MediJourney mantuvo su marca bajo la propiedad de Vaidam. Para Vaidam, el valor comercial de la adquisición depende en parte de diferenciar las propuestas de derivación de las dos marcas y de limitar el gasto superpuesto en captación de pacientes.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Grupo de Edad del Paciente:
Liderazgo de Mediana Edad y Crecimiento de Pacientes MayoresLos pacientes de entre 46 y 65 años formaron el segmento más grande, representando una participación del 43,22% del mercado en 2026. En septiembre de 2025, una mujer keniana de 55 años se sometió a un trasplante de riñón en el Instituto Asiático de Nefrología y Urología en Hyderabad. Al no poder encontrar tratamiento adecuado en Kenia, viajó a India con su hija y su hermana, y la hermana se convirtió en donante viva tras las pruebas de compatibilidad y las evaluaciones médicas. Este episodio ilustra una decisión de tratamiento motivada por el acceso, en la que una intervención especialista viable fue la razón del viaje al extranjero. Para los casos que involucran a un donante familiar, la relación comercial del hospital se extiende tanto a la evaluación del donante como al tratamiento del receptor, y no solo a la intervención del receptor.
Se prevé que los pacientes de 66 años o más sean el segmento de mayor crecimiento, con una CAGR del 12,8% durante 2027-2032. En 2025, Fortis Escorts, Okhla, trató a una mujer de 72 años de Bangladesh con un bypass cardíaco asistido por robot seguido de una cirugía de cáncer de mama en una sola sesión de aproximadamente 11 horas. La paciente fue dada de alta en condición estable tras 12 días. El caso ilustra por qué la propuesta de tratamiento de un viajero mayor puede depender de la coordinación de la atención para afecciones cardíacas y oncológicas concurrentes. Los hospitales capaces de coordinar ambas especialidades pueden, por tanto, competir por el episodio completo cardio-oncológico, incluida la estancia de recuperación tras una intervención combinada.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Género del Paciente:
Demanda Masculina Establecida y Crecimiento FemeninoLos pacientes masculinos formaron el segmento más grande, representando el 55,27% del mercado en 2026. Un informe de marzo de 2025 describió cómo Sakra World Hospital en Bengaluru extirpó un gran meningioma a un paciente internacional de 34 años procedente de Ghana. El equipo gestionó su anemia postoperatoria sin transfusión, de acuerdo con sus creencias religiosas. El caso ilustra cómo la capacidad de un hospital para adaptarse a una restricción clínica específica puede ser central en la propuesta de tratamiento para un comprador extranjero individual. La experiencia quirúrgica en conservación de sangre puede, por tanto, diferenciar un programa individual para pacientes extranjeros con restricciones de transfusión.
Se prevé que las pacientes femeninas sean el segmento de mayor crecimiento, con una CAGR del 13,1% durante 2027-2032. Una mujer keniana llegó a Bombay el 2 de julio de 2025 para recibir atención por cáncer de mama en Kokilaben Dhirubhai Ambani Hospital, donde se sometió a cirugía y quimioterapia. Completó la radioterapia que comenzó en enero de 2026. Su tratamiento ilustra cómo la atención de un solo paciente extranjero puede abarcar varias etapas a lo largo de meses, extendiendo la relación con el proveedor más allá de la primera intervención. Para dichos episodios, los servicios oncológicos de seguimiento pueden ser tan importantes comercialmente como el ingreso inicial.
Análisis Geográfico
Mercado de Turismo Médico en el Sur de India
El Sur de India representó una participación del 33,18% en el mercado de turismo médico en India en 2026, siendo el segmento regional más grande. El 30 de junio de 2026, Apollo Hospitals en Chennai alcanzó un hito acumulado de más de 500.000 pacientes atendidos procedentes de Bangladesh. La experiencia con una población de pacientes de un país de origen definido puede respaldar una propuesta de servicio más específica que una afirmación general de alcance internacional, especialmente antes de que el paciente viaje. Para los proveedores establecidos de Chennai, el desarrollo de derivaciones centradas en Bangladesh puede, por tanto, basarse en la experiencia de tratamiento demostrada en lugar de únicamente en la promoción del destino.
Mercado de Turismo Médico en el Este y Noreste de India
Se prevé que el Este y Noreste de India sea el segmento regional de mayor crecimiento, con una CAGR del 13,7% durante 2027-2032. En septiembre de 2026, R N Tagore Narayana Hospitals en Calcuta informó de aproximadamente 250 pacientes bangladesíes que visitaban su departamento de consultas externas diariamente. El hospital también informó de que la afluencia de pacientes bangladesíes en consultas externas había crecido más de un 6% en el mes anterior. Otros hospitales de Calcuta, incluidos Ruby General Hospital y B P Poddar Hospital, informaron de descensos en las visitas de pacientes bangladesíes en consultas externas tras el incendio del 19 de agosto de 2026 en el hotel Shikha Inn. Un representante de B P Poddar Hospital citó la falta de alojamiento asequible como una de las razones por las que los pacientes seguían siendo reacios a viajar, por lo que la disponibilidad de alojamiento, y no solo la oferta clínica, condiciona este flujo transfronterizo.
En el Norte de India, un informe de febrero de 2026 describió cómo los hospitales del área metropolitana de Delhi recibían pacientes internacionales para atención oncológica, trasplantes, intervenciones cardíacas y procedimientos ortopédicos y neuroquirúrgicos complejos. En el Oeste de India, el hospital de Navi Mumbai de Apollo Hospitals asiste a pacientes internacionales con coordinación de tratamiento, visados médicos, viajes, alojamiento e interpretación lingüística. En el Centro de India, Kokilaben Dhirubhai Ambani Hospital en Indore ofrece cartas de invitación para visado médico a pacientes elegibles y a un acompañante. Estos ejemplos abordan diferentes puntos en la decisión de un paciente, desde encontrar una intervención especializada hasta obtener asistencia local y documentación de entrada. Las derivaciones lideradas por especialidad favorecen la oferta del área metropolitana de Delhi, mientras que los servicios de Navi Mumbai e Indore pueden atraer a pacientes elegibles cuyos obstáculos no resueltos se refieren al apoyo en el viaje o la documentación.
Marco Regulatorio y Perspectivas
Esta comparación abarca jurisdicciones seleccionadas desde la perspectiva de un operador de hospital privado que atiende a pacientes internacionales. La Ley Central de Establecimientos Clínicos se aplica donde ha sido adoptada, mientras que Kerala cuenta con su propio marco de establecimientos clínicos. Por separado, una solicitud de Visado Electrónico Médico requiere una carta en papel con membrete del hospital indio que indique la fecha de ingreso o tratamiento sugerida, vinculando la documentación de viaje con los arreglos clínicos del proveedor.
Tabla Regulatoria
| Factor de decisión | India | Kerala |
|---|---|---|
| Autoridad principal | Ministerio de Salud y Bienestar Familiar para la Ley central | Consejo Estatal de Kerala para Establecimientos Clínicos y autoridades de registro distritales |
| Instrumentos o directrices clave | Ley de Establecimientos Clínicos de 2010, donde ha sido adoptada; enmiendas de penalización especificadas notificadas el 22 de junio de 2026 | Ley estatal de establecimientos clínicos y requisitos de registro y seguridad notificados por categoría |
| Efecto comercial | Adjudicación administrativa y penalizaciones graduadas a empresas por infracciones especificadas bajo la Ley central aplicable | Los hospitales cubiertos deben cumplir las normas aplicables y mostrar las tarifas de servicios y paquetes |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Flexibilización | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación de India equilibra la aplicación continua con el cambio hacia penalizaciones administrativas para infracciones especificadas, lo que respalda una dirección de flexibilización tras las enmiendas de junio de 2026. Las obligaciones de registro y seguridad basadas en categorías de Kerala añaden obligaciones operativas, mientras que la exhibición de tarifas puede ayudar a los pacientes a comparar las ofertas de tratamiento. El Tribunal Superior de Kerala desestimó los recursos que impugnaban la Ley de Establecimientos Clínicos de Kerala de 2018 el 26 de noviembre de 2025, y el Consejo Estatal publicó posteriormente un aviso de informe de cumplimiento vinculado a dicha sentencia. Ese énfasis en la implementación de las obligaciones existentes respalda la continuidad de los requisitos comerciales que enfrentan los hospitales cubiertos.
Etapas de la Cadena de Valor
Esta comparación sigue el recorrido del paciente internacional desde la evaluación clínica hasta la coordinación del viaje, el tratamiento y el alta. Vaidam recopila historiales e informes médicos, mientras que los médicos tratantes proporcionan las opiniones médicas y las estimaciones de costos utilizadas para elegir la atención. Esa división sitúa la decisión clínica en el proveedor y hace que una transferencia clara sea esencial antes de que un facilitador comprometa al paciente con los arreglos de viaje.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Evaluación clínica y planificación del ingreso | Equipos clínicos hospitalarios como los de Medanta | Pagos por servicios clínicos en Medanta | Establecer una decisión de tratamiento antes del viaje | Revisar resúmenes de casos y organizar teleconsulta si es necesario |
| Coordinación del paciente y del viaje | Facilitadores de turismo médico como Vaidam y Tour2India4Health | Facilitación pagada por el hospital en Tour2India4Health | Desalineación entre el plan del médico seleccionado y los arreglos de viaje | Confirmar la decisión clínica antes de coordinar visados, traslados y alojamiento |
| Tratamiento, recuperación y alta | Operadores hospitalarios como Apollo Hospitals | Cargos por tratamiento; Apollo Multispeciality Hospitals Kolkata solicita el pago completo al ingreso para cirugías | Alinear la preparación clínica con los arreglos financieros del ingreso planificado | Conectar el plan de ingreso, los arreglos de pago y la transferencia de recuperación |
| Fuente: Mordor Intelligence | ||||
Medanta exige a los pacientes internacionales el pago de un depósito tras confirmar su cita, vinculando el compromiso financiero a un lugar identificado en la vía de atención. Ese compromiso hace que la precisión de la transferencia clínica y de viaje sea comercialmente importante para el proveedor. Tour2India4Health indica que sus hospitales asociados le pagan directamente por la facilitación, por lo que, según ese modelo declarado, su trabajo de coordinación es una vía financiada por el proveedor hacia la demanda potencial de tratamiento. Un uso más amplio de ese modelo conectaría el gasto en captación de pacientes más estrechamente con la planificación de ingresos a nivel hospitalario.
Panorama Competitivo
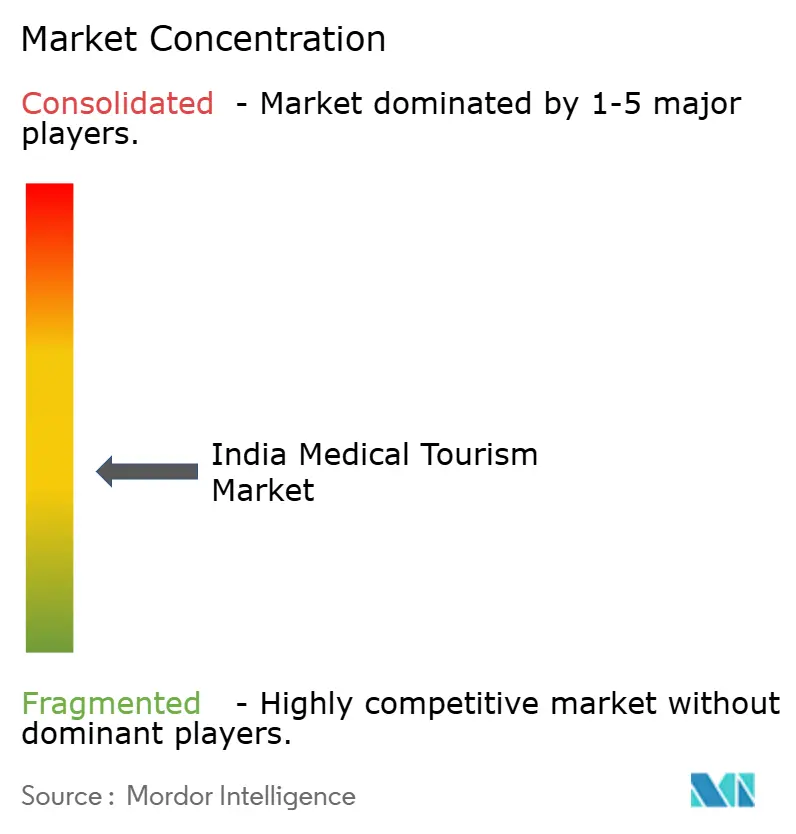
La competencia hospitalaria está dispersa entre grupos establecidos como Apollo Hospitals, Fortis Healthcare, Max Healthcare, Narayana Health y Manipal Hospitals. En septiembre de 2025, la filial de propiedad total de Fortis Healthcare, International Hospital Limited, suscribió un arrendamiento de 15 años con RR Lifesciences Limited para un hospital ya operativo de aproximadamente 200 camas en Greater Noida. Fortis había gestionado la instalación multiespecialidad desde octubre de 2022, por lo que el arrendamiento supone un cambio en los arreglos operativos más que una nueva construcción. Un compromiso operativo a largo plazo puede respaldar la inversión en servicios en ese emplazamiento, con el retorno comercial dependiendo del uso de la capacidad existente.
Al 3 de octubre de 2025, Manipal Hospitals Private Limited, filial de Manipal Health Enterprises, había adquirido 10 hospitales y 1.606 camas con licencia a través de la adquisición de Sahyadri. Las instalaciones adquiridas se encontraban en Pune, Nashik, Ahilya Nagar y Karad, en Maharashtra. Concentrar las instalaciones adquiridas dentro de una huella regional puede respaldar una oferta de tratamiento coordinada, siempre que el grupo conecte las responsabilidades clínicas y la información de los pacientes en todos sus hospitales. La adquisición otorgó a Manipal una red regional en 4 ciudades de Maharashtra, añadiendo múltiples ubicaciones de tratamiento a su posición competitiva en el oeste de India.
La experiencia en procedimientos proporciona otra base de diferenciación junto con el control de la capacidad hospitalaria. En octubre de 2025, Apollo Speciality Hospitals OMR en Chennai reportó más de 150 cirugías robóticas de reemplazo total de rodilla en 150 días utilizando Mako Smart Robotics de Stryker. Las ampliaciones de capacidad avanzan en paralelo, ya que Max Smart Super Speciality Hospital en Saket anunció una nueva torre de 400 camas en abril de 2026. Un competidor especializado y enfocado se enfrenta, por tanto, a grupos que desarrollan tanto capacidad de tratamiento como experiencia documentada en procedimientos robóticos. Para un especialista más pequeño, concentrar casos en un servicio puede ser una respuesta más viable que igualar la huella hospitalaria completa de un grupo.
Líderes de la Industria de Turismo Médico en India
-
Apollo Hospitals
-
Fortis Healthcare
-
Max Healthcare
-
Narayana Health
-
Manipal Hospitals
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Turismo Médico en India Empresas cubiertas en este informe
- ANAVARA
- Apollo Hospitals
- Artemis Hospital
- Aster DM Healthcare (India)
- BLK-Max Super Speciality Hospital
- Forerunners Healthcare
- Fortis Healthcare
- Gleneagles Hospitals
- KIMS Hospitals
- Manipal Hospitals
- Max Healthcare
- Medanta – The Medicity
- MediConnect India
- Mediniq
- Narayana Health
- Sri Ramachandra Medical Centre
- Tour2India4Health
- Vaidam
- Yashoda Hospitals
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparadas aquí se refieren a la propuesta de India del 1 de febrero de 2026 de apoyar a los estados en el establecimiento de 5 Centros Médicos Regionales con socios del sector privado. La propuesta contemplaba complejos que combinaran instalaciones médicas, educativas y de investigación con AYUSH, facilitación del turismo médico, diagnóstico, atención posterior y rehabilitación. El 27 de agosto de 2026, el ministerio de salud informó de que había compartido los aportes para los centros con el Departamento para la Promoción de la Industria y el Comercio Interior. También se habían identificado personas de contacto del Consejo Indio de Investigación Médica y del Consejo Central para la Investigación en Ciencias Ayurvédicas para los grupos de trabajo propuestos.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Puntos de entrada diagnósticos coordinados | El diagnóstico está incluido en los propuestos Centros Médicos Regionales de 2026 | Pacientes extranjeros que necesitan evaluación diagnóstica antes del tratamiento | Alinear los registros previos a la llegada con las citas de diagnóstico hospitalario | Coordinar los requisitos clínicos entre los proveedores participantes | Proveedores de servicios de diagnóstico y operadores hospitalarios |
| Navegación del paciente en torno a la infraestructura de tratamiento planificada | En agosto de 2026, YEIDA reservó 500 acres en los sectores 13 y 14 de Uttar Pradesh para un centro médico planificado | Pacientes extranjeros que consideran atención en futuros hospitales participantes | Preparar servicios de coordinación de turismo médico vinculados a hospitales | Alinear el lanzamiento del servicio con el desarrollo hospitalario planificado | Facilitadores de turismo médico y futuros operadores hospitalarios |
| Vías de rehabilitación postratamiento | La atención posterior y la rehabilitación están incluidas en los centros propuestos de 2026 | Pacientes extranjeros que necesitan apoyo de recuperación tras el tratamiento | Conectar los planes de alta con una transferencia de rehabilitación acordada | Mantener la responsabilidad clínica cuando el paciente cambia de proveedor | Proveedores de rehabilitación y grupos hospitalarios |
| Fuente: Mordor Intelligence | |||||
Estas propuestas crean una posible vía de entrada para empresas de servicios especializados junto a los operadores hospitalarios. Una empresa especializada puede preparar un servicio clínico o de coordinación definido que los futuros hospitales participantes podrían adoptar. Los compromisos importantes específicos de cada emplazamiento dependerían de las ubicaciones de los centros anunciadas y de los arreglos de contratación, lo que hace que la preparación del servicio sea más viable que tratar la propuesta como un contrato disponible.
Desarrollos recientes de la industria en Mercado de Turismo Médico en India
- Sep 2026: Caritas Hospital & Institute of Health Sciences inauguró su Centro Global de Atención Médica en Kottayam, Kerala, para hacer sus servicios más accesibles a pacientes de diferentes partes del mundo.
- Ago 2026: La Autoridad de Desarrollo Industrial de la Autopista Yamuna reservó 500 acres en los sectores 13 y 14 de Uttar Pradesh para un centro médico planificado que incluye instalaciones de turismo médico.
- May 2026: HealthCare Global Enterprises Limited anunció el lanzamiento de su hospital oncológico en el norte de Bengaluru con hasta 132 camas y la primera plataforma de radioterapia de precisión Elekta Unity MR-Linac de Karnataka.
Mercado de Turismo Médico en India Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de turismo médico en India mide el gasto anual en India por parte de pacientes entrantes que viajan principalmente para recibir tratamiento médico, abarcando procedimientos clínicos y servicios al paciente estrechamente vinculados organizados en torno a dicha atención. El valor es el ingreso obtenido por los proveedores de atención médica indios y los facilitadores de turismo médico procedente de esos pacientes.
Exclusiones del alcance: Se excluyen los pacientes domésticos, los indios que viajan al extranjero en busca de atención, y los viajes de ocio no médicos.
Descripción General de la Segmentación
- Por Tipo de Tratamiento
- Tratamiento Dental
- Procedimientos Cosméticos y Estéticos
- Cirugía Cardiovascular
- Cirugía Ortopédica y de Columna
- Neurología y Neurocirugía
- Tratamiento Oncológico
- Trasplante de Órganos y Tejidos
- Tratamiento de Fertilidad y Reproducción
- Cirugía Bariátrica y Metabólica
- Procedimientos de Oftalmología
- Otros
- Por Proveedor de Servicios
- Hospitales Públicos
- Privado – Hospitales Corporativos Privados Multiespecialidad
- Privado – Hospitales y Clínicas de Especialidad Única
- Facilitadores de Turismo Médico
- Por Grupo de Edad del Paciente
- 0–18 Años (Pediatría)
- 19–45 Años (Adultos Jóvenes)
- 46–65 Años (Mediana Edad)
- 66+ Años (Geriatría)
- Por Género del Paciente
- Masculino
- Femenino
- Otro / No Binario
- Por Región de India
- Norte de India
- Oeste de India
- Sur de India
- Este y Noreste de India
- Centro de India
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación pública se basa en fuentes como el resumen de la Oficina de Información de Prensa sobre política de turismo médico y estadísticas de llegadas, el Compendio de Datos de Turismo de India del Ministerio de Turismo para viajes entrantes por propósito, y el material del Consejo Nacional de Acreditación de Hospitales y Proveedores de Atención Médica sobre estándares de instalaciones y acreditación. Las divulgaciones de relaciones con inversores de Apollo Hospitals pueden ayudar a interpretar la capacidad del proveedor y la información operativa reportada junto con los indicadores nacionales de turismo.
Los informes anuales de empresas, las presentaciones para inversores, los registros regulatorios y la cobertura de prensa de reputación pueden aclarar la expansión de proveedores, los servicios al paciente y los cambios operativos que las fuentes nacionales no capturan. Las fuentes mencionadas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
El enfoque de investigación primaria se basa en líderes de servicios para pacientes internacionales, gerentes de finanzas hospitalarias y operaciones clínicas, líderes de facilitadores y coordinadores de atención en destino que trabajan en India. Sus opiniones contrastan las estimaciones secundarias de la combinación de tratamientos, precios, ingresos del recorrido del paciente, capacidad y distribución regional. Los analistas concilian las respuestas contradictorias con los registros públicos y las divulgaciones de los proveedores, y trasladan las brechas no resueltas a la triangulación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
El modelo comienza con una estimación descendente de los ingresos anuales procedentes del tratamiento médico entrante en India, y luego verifica el total mediante agregaciones selectivas de proveedores y facilitadores y cargos medios de procedimientos muestreados multiplicados por volúmenes estimados de casos entrantes. Los recuentos de llegadas extranjeras con fines médicos, la combinación de casos específicos por tratamiento y los precios medios, la capacidad y utilización de hospitales acreditados, la actividad de los facilitadores, el acceso a visados y el movimiento del tipo de cambio proporcionan indicadores prácticos para estimar los ingresos actuales y prever sus componentes. Una vez que los datos de llegadas y tratamientos se alinean con los pacientes entrantes y la atención prestada en India, el análisis de escenarios puede evaluar cómo los cambios en el acceso al viaje, la asequibilidad del tratamiento y la capacidad especialista disponible afectan a los volúmenes anuales de pacientes y los precios realizados. Las participaciones de los segmentos se construyen a partir de evidencia de ingresos por tratamiento y proveedor, y luego se distribuyen por edad del paciente, género y ubicación de tratamiento en India, con los encuestados primarios verificando la razonabilidad de las perspectivas a nivel de variable y los analistas registrando las brechas que no pueden conciliarse.
Ciclo de Validación y Actualización de Datos
Los analistas triangulan las estadísticas de llegadas, las divulgaciones de los proveedores, los registros de acreditación y las estimaciones del mercado, y luego comparan señales independientes como llegadas de pacientes, capacidad, combinación de tratamientos e ingresos reportados en busca de inconsistencias. Investigan los valores atípicos y las grandes variaciones frente a las definiciones, períodos y unidades de las fuentes, revisan el cálculo y el rastro de evidencia en múltiples pasos, y vuelven a contactar a un encuestado cuando una respuesta entra en conflicto materialmente con otra fuente o una actualización posterior. El modelo se actualiza anualmente, se revisa entre ciclos cuando un evento material de política, viaje, capacidad o moneda cambia un insumo, y se somete a una revisión fresca de fuentes y cálculos antes de la entrega.
Tamaño del Mercado de Turismo Médico en India de Mordor Intelligence Frente a Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de turismo médico en India mide el gasto anual en India por parte de pacientes entrantes que viajan principalmente para recibir tratamiento médico, abarcando procedimientos clínicos y servicios al paciente estrechamente vinculados organizados en torno a dicha atención.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los recuentos de llegadas extranjeras con fines médicos, la combinación de casos específicos por tratamiento y los precios medios, la capacidad y utilización de hospitales acreditados, la actividad de los facilitadores, el acceso a visados y el movimiento del tipo de cambio proporcionan indicadores prácticos para estimar los ingresos actuales y prever sus componentes.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 13,85 mil millones de USD (2027) | |
| Nota Estadística Gubernamental A | 8,7 mil millones de USD (2025) | En su base de 2025, esta estimación es un 37,2% inferior al valor de este informe para 2027 de 13,85 mil millones de USD, 2 años después. Sus perspectivas publicadas utilizan una tasa de crecimiento anual inferior a la de este informe, lo que contribuye a un nivel más bajo en el año anterior. |
| Editorial Especializada en Investigación de Mercado A | 9,01 mil millones de USD (2024) | En su base de 2024, esta estimación es un 34,9% inferior al valor de este informe para 2027 de 13,85 mil millones de USD, 3 años después. El año de partida más antiguo y el menor crecimiento previsto declarado pueden reducir la estimación, mientras que su inclusión de viajes al extranjero y terapias de bienestar amplía la actividad medida. |
Los analistas de Mordor Intelligence triangularon las estadísticas de llegadas, las divulgaciones de los proveedores, los registros de acreditación y las estimaciones del mercado, y luego compararon señales independientes como llegadas de pacientes, capacidad, combinación de tratamientos e ingresos reportados en busca de inconsistencias.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de turismo médico en India?
Se espera que el mercado alcance los 13,85 mil millones de USD en 2027 y los 24,26 mil millones de USD en 2032, creciendo a una CAGR del 11,86% durante 2027-2032.
¿Qué respalda la demanda de pacientes extranjeros de tratamiento en India?
La asequibilidad del tratamiento y los hospitales acreditados pueden respaldar el atractivo de India. En mayo de 2026, el gobierno informó de facilidades de Visado Electrónico Médico y Visado Electrónico para Acompañante Médico para nacionales de 172 países.
¿Qué tratamiento lidera el negocio de atención médica entrante de India?
La cirugía cardiovascular mantuvo la mayor participación con un 22,22% en 2026. Se prevé que el tratamiento oncológico sea el de mayor crecimiento, con una CAGR del 15,8% durante 2027-2032.
¿Qué grupos hospitalarios son los principales proveedores para los pacientes que visitan India?
Los principales actores son Apollo Hospitals, Fortis Healthcare, Max Healthcare, Narayana Health y Manipal Hospitals.
¿Qué puede interrumpir los viajes de tratamiento planificados a India?
En marzo de 2026, Ruby Hall Clinic reportó más cancelaciones de procedimientos electivos en medio de cierres del espacio aéreo, suspensiones de vuelos y aumento de tarifas, mientras que los casos de emergencia y cuidados críticos continuaron con una interrupción mínima.
¿Qué regiones de India lideran el turismo médico entrante?
El Sur de India mantuvo la mayor participación con un 33,18% en 2026. Se prevé que el Este y Noreste de India sea el de mayor crecimiento, con una CAGR del 13,7% durante 2027-2032.