
Análisis del Mercado de Cereales para el Desayuno de la India por Mordor Intelligence
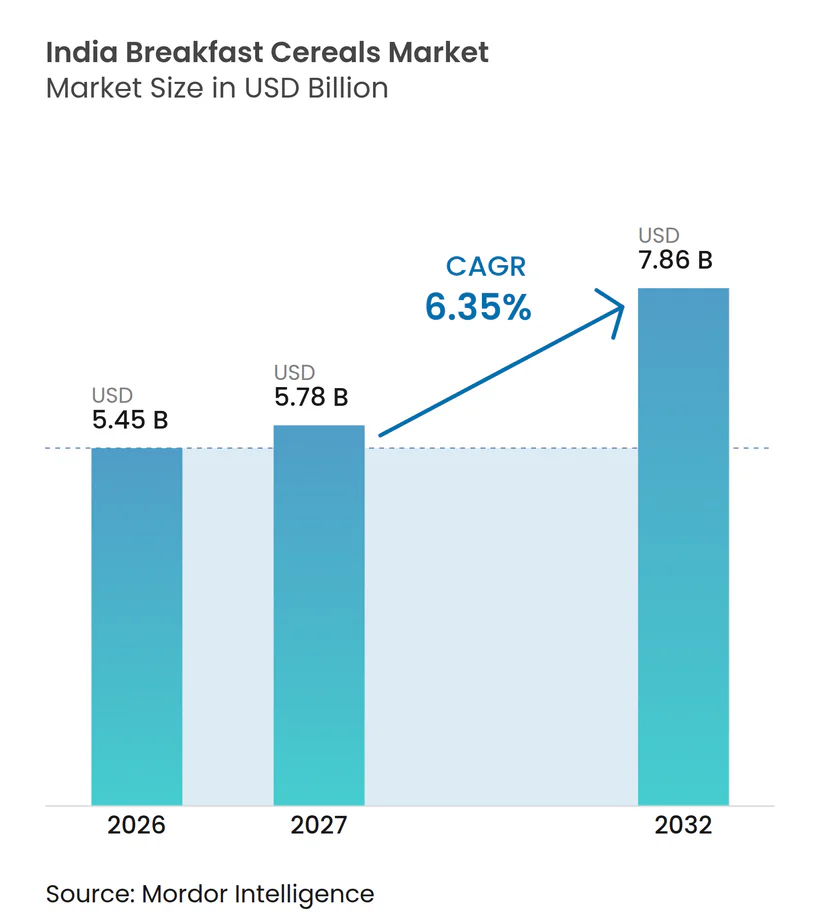
Se espera que el tamaño del mercado de cereales para el desayuno en India aumente de 5,45 mil millones de USD en 2026 a 5,78 mil millones de USD en 2027 y alcance los 7,86 mil millones de USD para 2032, creciendo a una CAGR del 6,35% durante 2027-2032.
En India, las compras orientadas a la salud crean una oportunidad para los cereales que hacen de la nutrición parte de un desayuno de fácil preparación. La avena y el muesli enfocados en proteínas permiten a los proveedores competir por los compradores que buscan un complemento nutricional en la gama de cereales. El comercio moderno y el comercio electrónico llevan esas ofertas a las tiendas metropolitanas y a las compras de comestibles en línea. Las preocupaciones por el costo de los alimentos y los desayunos salados tradicionales limitan la facilidad con que ese interés se convierte en un consumo habitual. Esto hace que la expansión de cereales con alto contenido proteico dependa de un envase cuyo beneficio nutricional justifique su costo recurrente, en lugar de simplemente añadir más variantes.
Conclusiones Clave del Informe
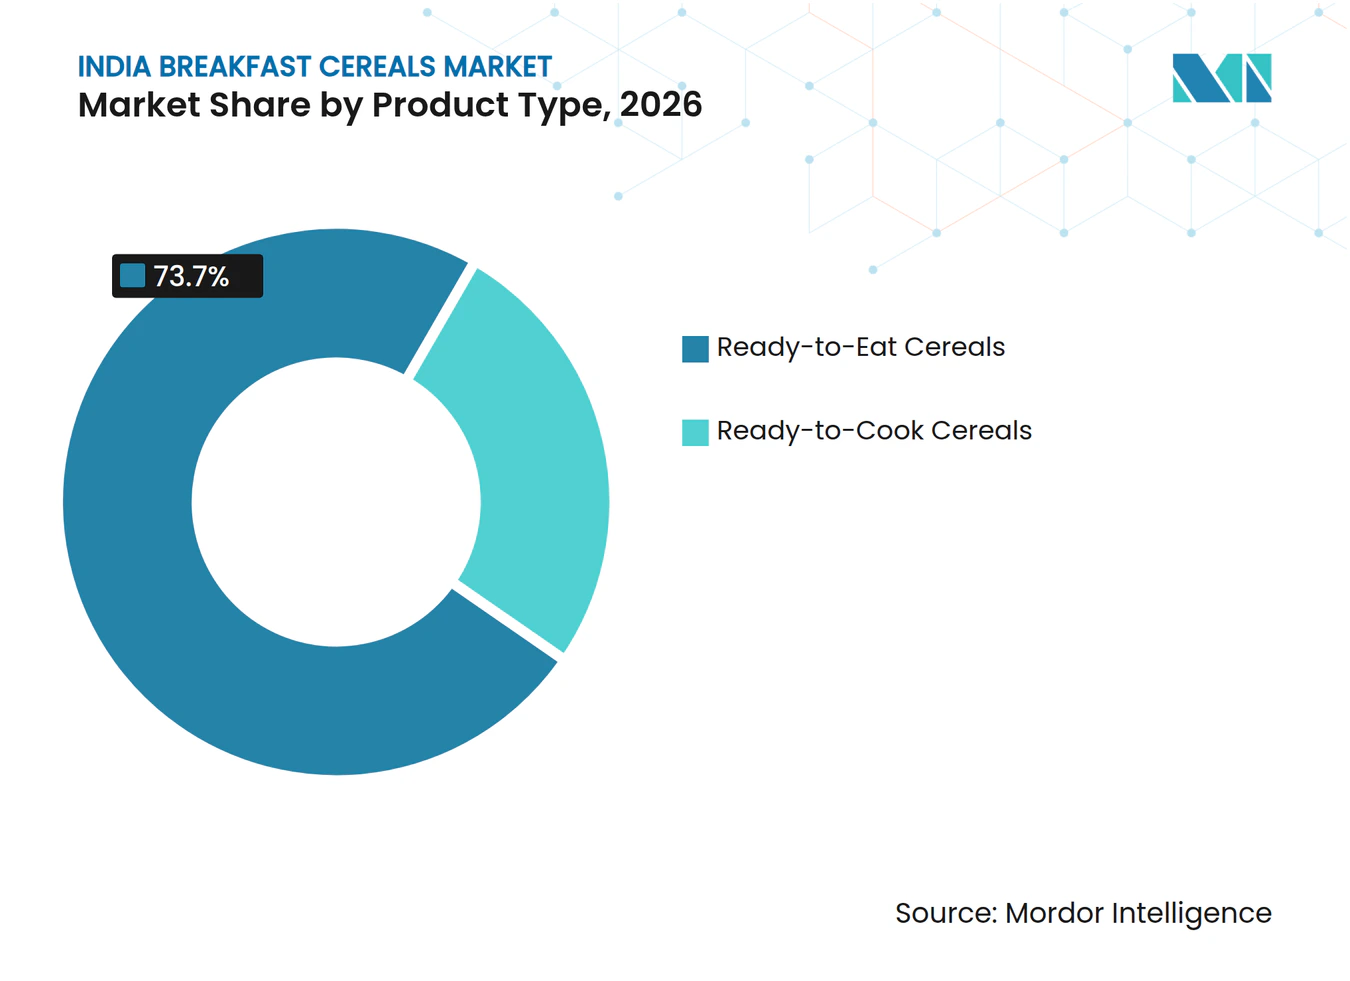
- Por tipo de producto, los cereales listos para consumir representaron una participación del 73,7% en el mercado de cereales para el desayuno en India en 2026, mientras que se prevé que los cereales listos para cocinar crezcan más rápido con una CAGR del 6,85% durante 2027-2032.
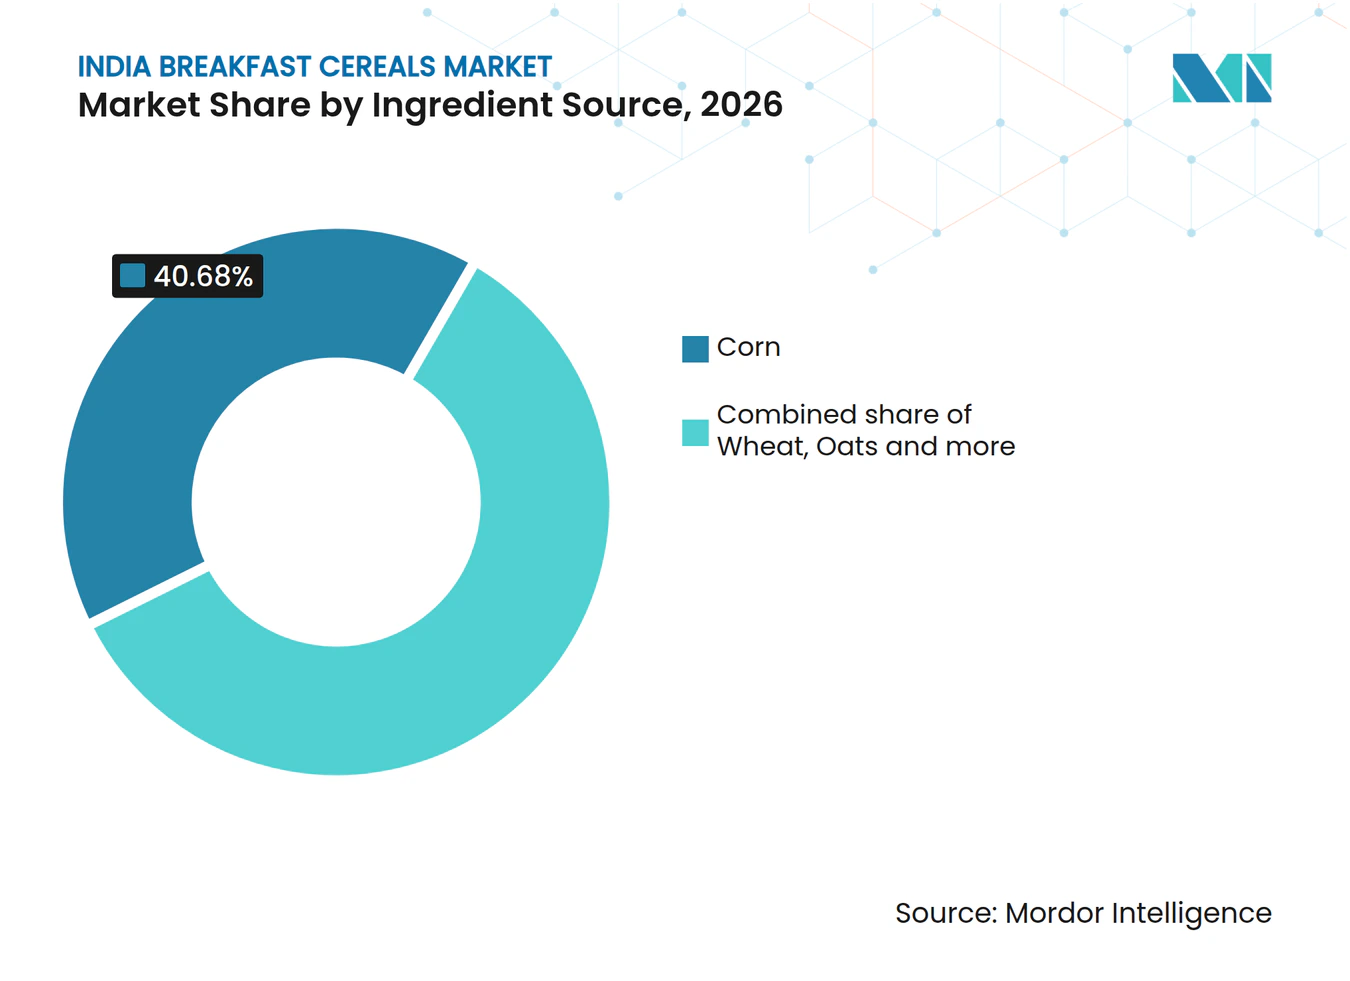
- La mezcla de ingredientes estuvo liderada por el maíz con una participación del 40,68% en el tamaño del mercado de cereales para el desayuno en India en 2026, y se prevé que la avena crezca más rápido con una CAGR del 7,2% durante 2027-2032.
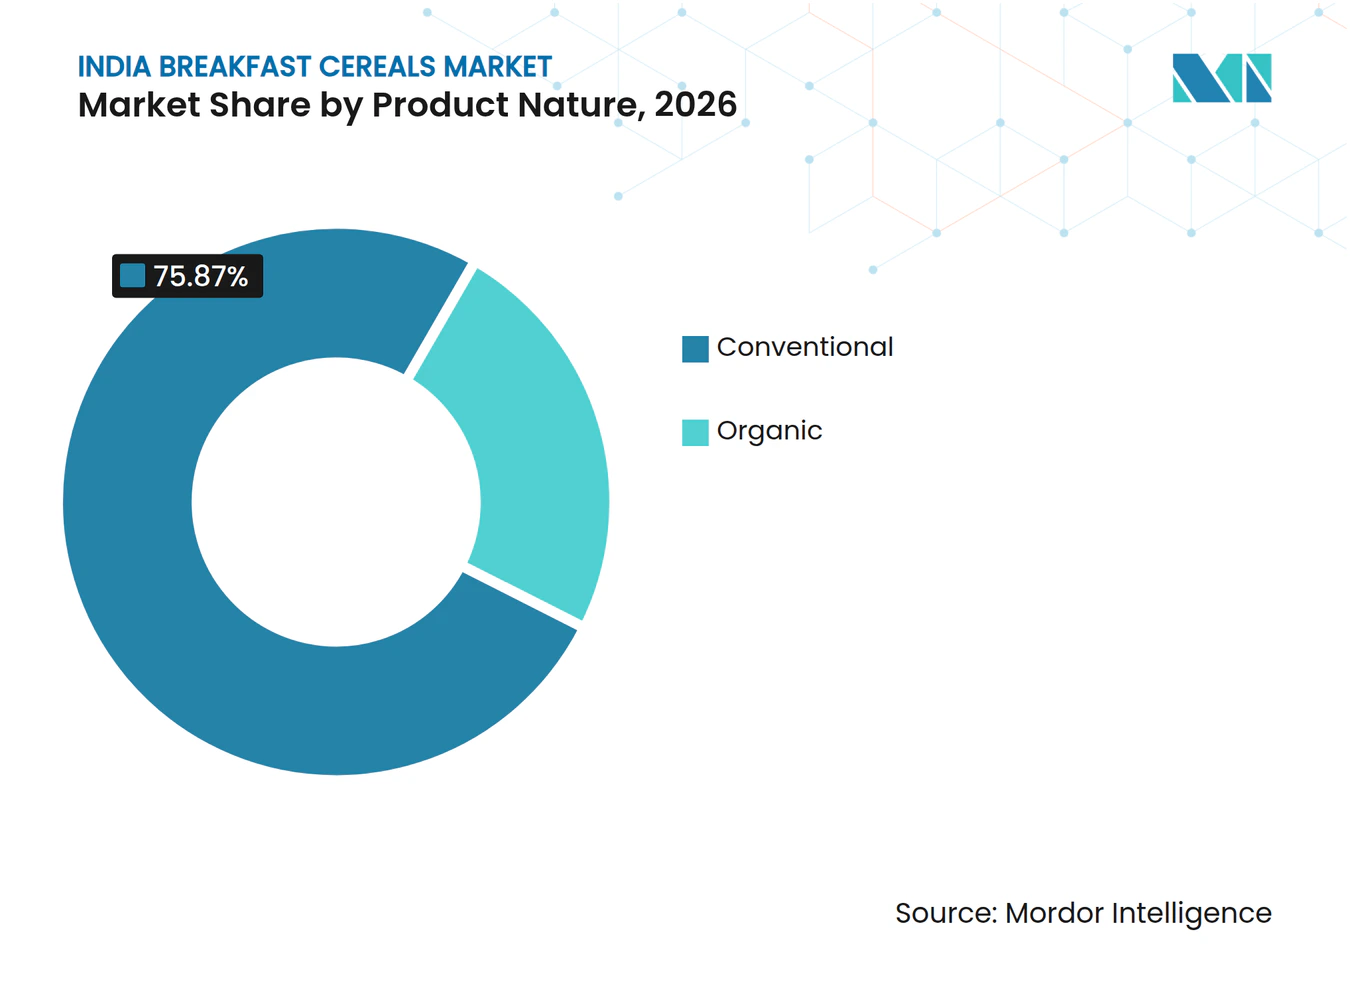
- Por naturaleza del producto, los cereales convencionales representaron una participación del 75,87% en 2026, mientras que se prevé que los cereales orgánicos sean el segmento de mayor crecimiento con una CAGR del 7,6% durante 2027-2032.
- En cuanto al envase, las cajas representaron una participación del 64,42% en 2026, y se prevé que los vasos y cuencos crezcan más rápido con una CAGR del 7,4% durante 2027-2032.
- Los supermercados e hipermercados lideraron la distribución con una participación del 60,82% en 2026, mientras que se prevé que las tiendas minoristas en línea sean el segmento de mayor crecimiento con una CAGR del 8% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Base de consumidores cada vez más conscientes de la salud | +2.8% | A nivel nacional | Mediano plazo (2-4 años) |
| Premiumización a través de SKU enriquecidos con proteínas | +1.9% | A nivel nacional | Mediano plazo (2-4 años) |
| Demanda creciente de cereales listos para consumir | +1.8% | A nivel nacional | Corto plazo (≤ 2 años) |
| Aumento de los hogares con doble ingreso | +1.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Cambio en las preferencias del consumidor hacia productos de etiqueta limpia | +1.1% | A nivel nacional | Mediano plazo (2-4 años) |
| Misión Gubernamental del Mijo que acelera los cereales de mijo | +0.9% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Base de consumidores con creciente conciencia sanitaria
La gestión de la dieta ofrece a los productores de cereales una razón para competir en la composición del desayuno, ampliando su propuesta más allá del tiempo de preparación. La encuesta de NIQ de enero-febrero de 2025 encontró que el 53% de la población adulta compradora de comestibles en India reportó comportamientos activos de mejora de la salud, incluyendo ejercicio, monitoreo de métricas de salud y gestión de la dieta.[1] En la misma encuesta en línea, el 49% de los encuestados indios planeaba comprar más alimentos ricos en fibra durante los siguientes 12 meses. Para un productor de cereales, el contenido de fibra ofrece una manera de traducir ese interés dietético en una receta de desayuno. Los cereales con mayor contenido de fibra deben, por tanto, ganarse un lugar en esa cesta de alimentos planificada a través de un desayuno que la gente quiera comer, manteniendo el atractivo nutricional vinculado a la comida.
Premiumización mediante SKU fortificados con proteínas
La extensión de gama liderada por proteínas ofrece a los fabricantes de cereales otra razón nutricional para que los compradores elijan avena o muesli. En julio de 2026, Flipkart reportó la avena con proteínas y el muesli con proteínas entre las categorías que encabezaban su gráfico de demanda entre los compradores de la Generación Z en India. Esa señal de la plataforma respalda la orientación hacia compradores que buscan proteínas con ambos formatos, cada uno conservando sus propias características de preparación y consumo. Para un proveedor que ofrece avena o muesli ordinarios, añadir una opción enfocada en proteínas podría satisfacer esa necesidad dentro de una gama de cereales existente. La oportunidad es retener a los compradores que buscan proteínas dentro de esa gama a medida que eligen entre avena y muesli.
Demanda creciente de cereales listos para consumir
Los cereales listos para consumir hacen posible un desayuno envasado sin necesidad de cocinar el grano cuando un hogar dispone de poco tiempo antes de salir de casa. El menor esfuerzo de preparación puede incorporar los cereales a una ocasión matutina que de otro modo dejaría poco espacio para una comida cocinada. La contrapartida es que el sabor y la textura deben funcionar en el producto terminado cuando se omite la cocción en el hogar. Los fabricantes, por tanto, deben equilibrar el montaje rápido con una receta satisfactoria, haciendo de la calidad al comer un elemento central de la demanda recurrente. La conveniencia puede ganar la primera ocasión de desayuno, pero solo una receta que sabe igual en cada apertura convierte ese ensayo en un lugar habitual en la rutina de los días de semana.
Aumento de hogares con doble ingreso
Si los miembros que generan ingresos en el mismo hogar salen a diferentes horas, el desayuno puede convertirse en varias tareas de preparación separadas. Una porción de cereales ensamblada individualmente puede reducir la dependencia de un horario de cocción compartido, permitiendo que el producto satisfaga más de una ocasión matutina. Para un proveedor que atiende esa necesidad, un envase familiar debe permitir que cada comprador tome una porción sin preparar el contenido completo. El porcionado y la apertura repetida se convierten entonces en parte del uso previsto del envase, junto con instrucciones que cada persona puede seguir de forma independiente. El valor para este comprador es el ahorro de coordinación a lo largo de varias porciones, por lo que el diseño del envase familiar puede respaldar la demanda independientemente de una receta más rápida.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta sensibilidad al precio | -1.6% | A nivel nacional | Corto plazo (≤ 2 años) |
| Preferencia cultural por desayunos salados calientes | -1.2% | A nivel nacional | Largo plazo (≥ 4 años) |
| Costos volátiles de insumos de granos especiales | -0.7% | A nivel nacional | Corto plazo (≤ 2 años) |
| Desafíos en la reformulación de productos | -0.4% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta sensibilidad al precio
La sensibilidad al precio hace que el costo recurrente del desayuno con cereales forme parte de la decisión de adoptarlos. La encuesta de PwC de enero-febrero de 2025 encontró que el 63% de los encuestados indios estaban preocupados por los costos de los alimentos. Para un proveedor de cereales, esa preocupación hace que una propuesta nutricional sea comercialmente incompleta a menos que la compra también se ajuste al gasto alimentario del hogar. La restricción es especialmente relevante para una gama posicionada en torno a beneficios nutricionales adicionales, porque esos beneficios aún necesitan justificar el desembolso para comidas repetidas. Un envase de entrada más pequeño puede reducir el pago inicial necesario para probar un producto. El obstáculo restante es la asequibilidad a lo largo de desayunos sucesivos, lo que limita la facilidad con que una propuesta de cereales diferenciada puede convertir una compra inicial en consumo habitual.
Preferencia cultural por desayunos salados calientes
Los desayunos salados tradicionales crean una barrera de sabor que una preparación más rápida por sí sola no puede resolver. En enero de 2026, los cereales para el desayuno envasados en India eran una categoría de nicho concentrada en hogares urbanos de ingresos más altos, junto con una preferencia arraigada por los desayunos salados tradicionales. Esto limita la utilidad de posicionar los cereales únicamente como sustituto del tiempo dedicado a cocinar. Los productores también deben ofrecer a los compradores un sabor y una experiencia de consumo que se adapte a la ocasión del desayuno. Igualar los sabores familiares añade costos de desarrollo de producto que los proveedores asumen antes de que los cereales envasados puedan ampliar su base más allá de los hogares urbanos de ingresos más altos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Propuestas de Conveniencia Terminada y Comida CocinadaLos cereales listos para consumir representaron una participación del 73,7% en el tamaño del mercado de cereales para el desayuno en India en 2026. Esta posición convierte las recetas listas para consumir en un punto de partida comercial amplio para los proveedores que apuntan al gasto establecido en cereales. El desarrollo de productos puede abordar diferentes gustos de desayuno dentro de un cereal suministrado listo para el consumo, dando a un nuevo participante espacio para centrarse en una preferencia de consumo. Un competidor puede disputar ese uso sin pedirle al comprador que adopte una rutina de preparación cocinada. Dado que cada oferta lista para consumir ahorra tiempo de preparación, la ventaja de un competidor debe provenir del sabor, la textura o el formato que los compradores actuales noten en el primer tazón.
Se prevé que los cereales listos para cocinar crezcan a una CAGR del 6,85% durante 2027-2032, convirtiéndolos en el segmento de mayor crecimiento. En mayo de 2026, Too Yumm!, una marca del Grupo RP-Sanjiv Goenka, lanzó High Protein Super Oats en el segmento de desayuno listo para cocinar de India. El lanzamiento combina una propuesta proteica con la preparación en casa, ofreciendo al nuevo participante un uso de desayuno diferente al de un cereal ya terminado. Para un comprador que elige cocinar el desayuno, esa propuesta nutricional debe integrarse en una receta que haga que los pasos de preparación valgan la pena. Un nuevo participante compite, por tanto, en la comida cocinada que el producto permite, con la conveniencia juzgada en función de ese uso previsto.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Fuente de Ingredientes:
Fabricación de Maíz y Competencia de Marcas de AvenaEl maíz representó una participación del 40,68% en el mercado de cereales para el desayuno en India en 2026. Mohan Meakin, un productor diversificado de alimentos y bebidas, fabricó copos de maíz en el ejercicio fiscal 2025-26. Su huella de fabricación incluía por separado una fábrica de alimentos para el desayuno en Mohan Nagar, en Ghaziabad. El ejemplo sitúa los copos de maíz dentro de la gama alimentaria de un fabricante diversificado, ofreciendo a un especialista en cereales un competidor operativo que evaluar. La especialización en copos de maíz, por tanto, debe mostrar a los compradores un beneficio en el producto terminado más allá del grano en sí cuando compite con Mohan Meakin.
Se prevé que la avena crezca a una CAGR del 7,2% durante 2027-2032, convirtiéndola en el segmento de mayor crecimiento. Marico reportó que Saffola Oats ganó participación de mercado en el primer trimestre del ejercicio fiscal 2027, consolidando aún más su posición de liderazgo. Una ganancia a nivel de marca hace que la ejecución competitiva dentro de la avena sea relevante para cómo un productor captura la expansión prevista del ingrediente. Dado que la ganancia reportada pertenece a la marca líder de la categoría, un competidor debe ganar participación a Saffola Oats a través de la formulación o el sabor, ya que el crecimiento de la categoría por sí solo no asegura la participación.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Naturaleza del Producto:
Diferenciación de Recetas e Identidad OrgánicaLos cereales convencionales representaron el 75,87% del mercado en 2026, convirtiéndolos en el segmento más grande por naturaleza del producto. El perfil del producto convencional permite a un productor hacer de la receta, el sabor y la preparación los puntos centrales de diferenciación del cereal. Dado que la identidad orgánica no es la base de la categoría, un nuevo participante debe hacer que la combinación de granos, el sabor o el beneficio de preparación valgan el cambio. Para una línea convencional dirigida a compradores que ya eligen estos cereales, un cambio de receta necesita un beneficio que supere el riesgo de alterar un sabor o una rutina de preparación aceptados.
Se prevé que los cereales orgánicos crezcan a una CAGR del 7,6% durante 2027-2032, convirtiéndolos en el segmento de mayor crecimiento. Los alimentos orgánicos ofrecidos o promovidos para la venta deben cumplir con el Programa Nacional de Producción Orgánica, el Sistema de Garantía Participativa para India u otro sistema notificado, sujeto a exenciones de venta directa especificadas. Para un cereal de marca vendido a través del comercio minorista, el cumplimiento de un sistema reconocido se convierte, por tanto, en una condición de entrada para el posicionamiento orgánico. La exención para pequeños productores originales y organizaciones de productores, según lo determinado por la FSSAI, se refiere a las ventas directas a consumidores finales. El desarrollo de una línea orgánica para el comercio minorista añade, en consecuencia, un requisito de sistema de producción a la receta, aumentando el trabajo necesario antes de que la marca pueda competir en sabor o formato.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Envase:
El Cumplimiento de Materiales Define los Formatos de PorciónLas cajas representaron el 64,42% del mercado en 2026, convirtiéndolas en el segmento de envase más grande. El cartón en contacto con alimentos utilizado en envases alimentarios debe cumplir con las Normas Indias aplicables enumeradas, incluida la IS 1776 para cartón plegable sin recubrimiento e IS 2771 para cajas de cartón corrugado. Estos requisitos específicos de material hacen que la elección del cartón sea relevante para la función de contacto con alimentos del envase del cereal. Un operador de empresa alimentaria que elija dicha caja debe alinear la especificación del material seleccionado con el papel previsto del envase. Las normas se aplican al cartón en contacto directo con los alimentos, por lo que la verificación de cumplimiento depende de qué superficie de la caja toca realmente el cereal.
Se prevé que los vasos y cuencos crezcan a una CAGR del 7,4% durante 2027-2032, convirtiéndolos en el segmento de mayor crecimiento. Cuando se utiliza papel para vasos o tapas de papel, las normas de envase de India exigen que sea de grado alimentario y esté libre de contaminantes. Esa condición convierte el material del vaso en una parte explícita del diseño del producto, que debe considerarse junto con el método de servicio previsto. Para un formato de servicio a base de papel, el cereal y el envase deben especificarse conjuntamente para que el papel cumpla los requisitos de contacto con alimentos antes de que el envase llegue al comprador.
Por Canal de Distribución:
Alcance Físico y Ocasiones de Compra DigitalLos supermercados e hipermercados representaron el 60,82% del mercado en 2026, convirtiéndolos en el segmento de distribución más grande. Avenue Supermarts añadió 85 tiendas DMart en el ejercicio fiscal 2025-26, terminando el año con 500 tiendas en 15 estados, un territorio de la unión y la Región de la Capital Nacional. Su expansión basada en clústeres se centró en profundizar la presencia en las áreas existentes antes de entrar en nuevas regiones. Para un proveedor de cereales, ese patrón convierte la profundidad dentro de los clústeres existentes de un operador minorista en una oportunidad de distribución diferenciada. En los clústeres existentes de DMart, un proveedor puede construir cobertura en torno a un grupo más denso de tiendas antes de perseguir la próxima expansión geográfica del minorista.
Se prevé que las tiendas minoristas en línea crezcan a una CAGR del 8% durante 2027-2032, convirtiéndolas en el segmento de mayor crecimiento. NIQ reportó que las ventas de bienes de consumo de rápida rotación en el comercio electrónico de India crecieron un 34,8% en volumen interanual en el período de abril a junio de 2026. El Retail Pulse 2025 de NIQ describió el comercio rápido como un servicio para reposiciones de comestibles, mientras que el aumento del tamaño de las cestas acompañaba a compras más completas de despensa. Esa combinación abre diferentes ocasiones de compra de cereales dentro del comercio minorista digital, desde la reposición con menor antelación hasta una compra planificada de comestibles para el hogar. Adaptar la oferta de cereales a esas ocasiones puede hacer que la distribución en línea sea útil para las necesidades recurrentes de la despensa, así como para una compra inmediata, dando a las marcas más de una forma de desarrollar el canal.
Análisis Geográfico
Bombay, Delhi, Bangalore y Chennai ilustran el comercio minorista metropolitano de cereales que combina tiendas organizadas con canales digitales. Ejecutivos del sector describieron el comercio moderno y el comercio electrónico como los principales canales de venta de copos de maíz, muesli y avena en las grandes ciudades indias en 2025. Esa combinación convierte un lanzamiento metropolitano en una decisión de distribución coordinada, porque la presencia en tienda y una oferta en línea abordan diferentes formas de llegar al mismo entorno urbano. Para un proveedor de cereales, la consecuencia práctica es desarrollar esas vías conjuntamente, con la propuesta de producto transmitida de manera coherente a través del comercio minorista físico y las compras digitales, en lugar de asignar la ciudad a un único canal.
Dentro de los mercados metropolitanos, el alcance de la categoría y los canales que respaldan los productos orientados a la salud pueden apuntar a diferentes prioridades comerciales. En febrero de 2026, el director de Bagrry's, Aditya Bagri, afirmó que el comercio electrónico estaba impulsando las ventas metropolitanas de muesli y avena orientados a la salud, a pesar de una mayor penetración de la categoría en el comercio general.[2] La combinación respalda tratar la distribución digital como una forma de desarrollar esas propuestas específicas de cereales, preservando al mismo tiempo el alcance más amplio asociado con el comercio general. Un proveedor puede, por tanto, distinguir el canal utilizado para construir una línea orientada a la salud de los canales necesarios para una cobertura de categoría más amplia, dando a la expansión metropolitana una dirección específica por producto en lugar de un desplazamiento uniforme hacia lo digital.
Haryana ilustra el lado productivo del panorama regional, con un papel distinto de los patrones de compra metropolitanos. En junio de 2026, Kayem operaba como fabricante por contrato de cereales para el desayuno en 3 ubicaciones de Haryana: Rai, Panipat y Gurgaon, atendiendo a clientes de bienes de consumo de rápida rotación. Esa huella convierte las asociaciones de fabricación en una cuestión comercial separada de la selección de mercados de consumo locales. En diciembre de 2025, un director de ventas no identificado de una cadena de supermercados de Delhi-NCR reportó que las ventas de artículos de desayuno occidentales como el muesli y la granola habían caído. Una estrategia regional, por tanto, necesita tratar la base de fabricación por contrato de Haryana de forma separada de la demanda minorista de Delhi-NCR, donde una cadena de supermercados reportó caída en las ventas de muesli y granola.
Marco Regulatorio y Perspectivas
La comparación de jurisdicciones seleccionadas examina el régimen nacional de India y la implementación de Delhi desde la perspectiva de un fabricante de cereales para el desayuno envasados. Los cereales para el desayuno de grano entero deben contener al menos un 25% de grano entero en peso seco, con cereales, pseudocereales o granos listados conjuntamente como primer ingrediente.[3] Estos requisitos convierten el control de la formulación y el orden de los ingredientes en un punto de partida comercial para la propuesta de cereal correspondiente. Delhi añade las funciones de administración y aplicación que aplican el marco nacional de seguridad alimentaria a la fabricación, venta, almacenamiento y distribución.
Tabla Regulatoria
| Factor de decisión | India | Delhi |
|---|---|---|
| Autoridad principal | Autoridad de Seguridad y Normas Alimentarias de India | Departamento de Seguridad Alimentaria, encabezado por el Comisionado |
| Instrumentos o directrices clave | Norma de producto para cereales para el desayuno; marco nacional de transición de etiquetado | Ley de Seguridad y Normas Alimentarias de 2006 y normas y reglamentos nacionales |
| Efecto comercial | Requisitos de composición de grano entero y lista de ingredientes; transiciones de etiquetado programadas | Aplicación local que cubre la fabricación, venta, almacenamiento y distribución de alimentos |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
India y Delhi reciben calificaciones Medias porque la norma nacional de formulación establece obligaciones de composición y etiquetado, con Delhi aplicando ese marco a nivel local. El borrador de 2025 de la FSSAI propuso texto en negrita y más grande para el porcentaje de contribución por porción a la ingesta diaria recomendada de azúcar añadida, grasa saturada y sodio, y su período de comentarios ha expirado. Como propuesta, el borrador deja las obligaciones nacionales y el papel de aplicación de Delhi como base para ambas calificaciones de Sin cambios. Bajo la norma de enero de 2025 de la FSSAI, los cambios de etiquetado adoptados entran en vigor el 1 de julio al menos 180 días después de la notificación, por lo que el tiempo mínimo de transición respalda ambas calificaciones de Sin cambios a la espera de una enmienda notificada.
Etapas de la Cadena de Valor
La cadena de valor compara la fabricación de alimentos, la comercialización de marcas y el acceso a mercados en línea como etapas comerciales distintas. HSM Foods International y GHA Food Products son fabricantes dentro de la cadena de producción de Tata Soulfull. Tata Consumer Soulfull comercializa una cartera de desayunos que abarca Millet Muesli, Masala Oats+, Cornflakes y Ragi Bites. Estos roles separan la capacidad de fabricar alimentos de la propiedad y comercialización de una gama de cereales, con servicios de mercado en línea que proporcionan otra vía hacia los compradores.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Fabricación de alimentos | Fabricantes de alimentos como HSM Foods International, GHA Food Products | Ventas de productos fabricados | Alinear las especificaciones de producción con el formato de cereal previsto | Acordar especificaciones específicas por producto y calificar la producción |
| Comercialización de marcas | Propietarios de marcas como Tata Consumer Soulfull, Marico Ltd (Saffola) | Ventas de cereales de marca | Mantener identidades de producto distintas en una gama más amplia | Definir un uso de comida separado para cada línea de cereales |
| Acceso a mercados en línea | Operadores de mercados como Flipkart | Comisiones de vendedor sobre ventas sujetas a cargo en el modelo de noviembre de 2025 | Dependencia de la estructura de tarifas de una plataforma | Hacer explícitos los cargos por transacción y la elegibilidad en los términos del vendedor |
| Fuente: Mordor Intelligence | ||||
En noviembre de 2025, Flipkart anunció que los vendedores elegibles que listaran productos por debajo de INR 1.000 (11,27 USD) no pagarían comisión bajo su nueva tarifa. Para una marca de cereales que ofrezca un envase por debajo de ese límite, la exención anunciada significaba no pagar comisión en una venta calificada en Flipkart. El precio del envase y la elegibilidad del vendedor determinaron, por tanto, si los vendedores de Flipkart podían utilizar esa exención, lo que convirtió la comisión en un costo condicional en ese mercado bajo los términos anunciados.
Panorama Competitivo
Concentración del Mercado
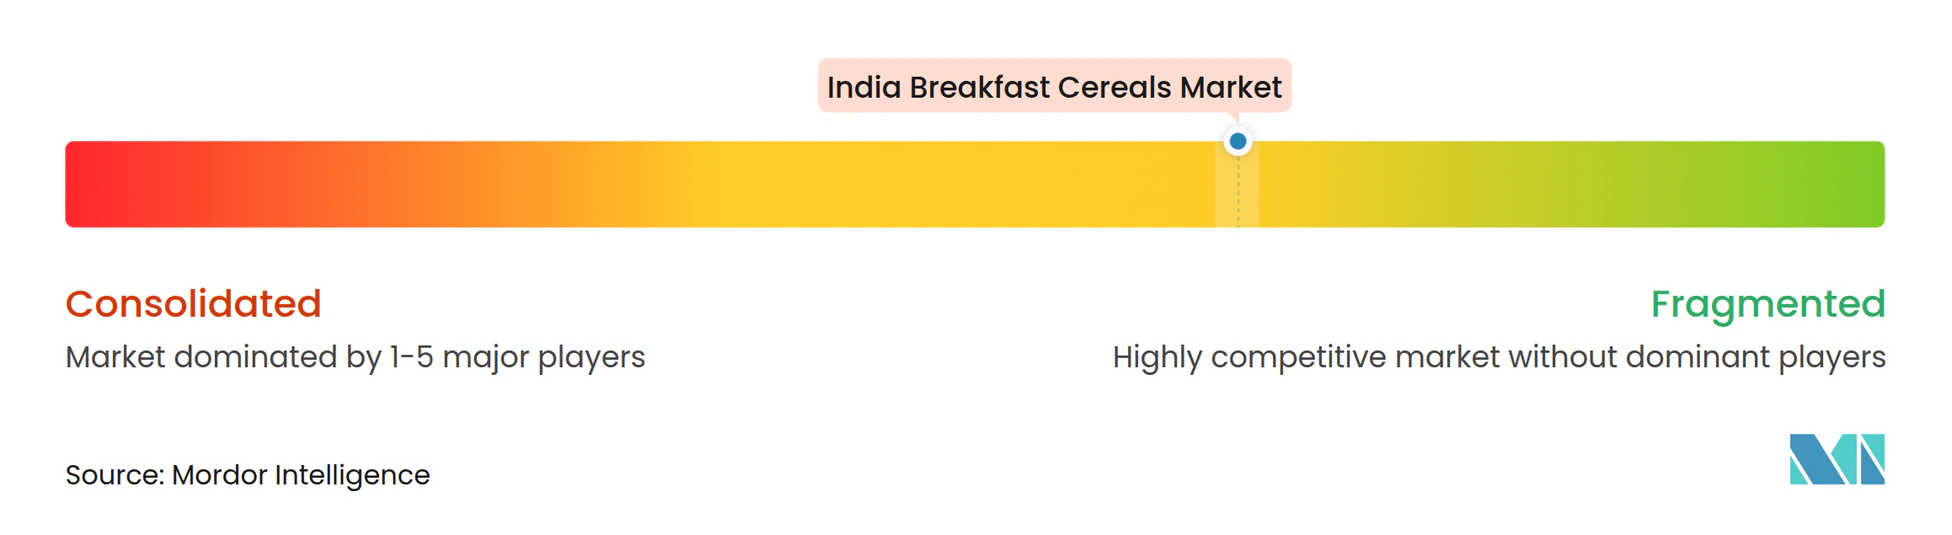
Bagrry's India Ltd vende avena, muesli, copos y productos de salvado en India, y PepsiCo India (Quaker) comercializa Quaker como marca de avena. El negocio Kellanova adquirido por Mars, Nestle SA y Marico Ltd (Saffola) completan el grupo de participantes líderes. Nestle India, cuya empresa matriz última era Nestle SA en marzo de 2025, amplió su cartera de cereales para el desayuno dentro de Platos Preparados y Ayudas de Cocina con MUNCH Choco Fills en el ejercicio fiscal 2024-25. Las ventas de la empresa Kellanova India aumentaron aproximadamente un 8% en el ejercicio fiscal 2025. Bagrry's y Kellanova India producen cereales para el desayuno, mientras que Nestle India y Marico reportan los cereales dentro de carteras alimentarias más amplias, haciendo del desayuno un punto de competencia compartido entre diferentes modelos de empresa.
Marico Ltd reportó un crecimiento del 43% en su cartera de Alimentos más amplia en el primer trimestre del ejercicio fiscal 2027. Por separado, su cartera de Saffola Foods registró un crecimiento de dos dígitos en ese trimestre, liderado por Saffola Soya Chunks, Oats y Muesli. Ese resultado sitúa la avena y el muesli junto a un producto no cereal dentro de la misma cartera creciente de Saffola Foods, dando a la marca más de un uso de comida. Un competidor como Bagrry's puede, por tanto, competir a través de la profundidad de la gama de cereales sin reproducir la mezcla de usos de cereales y no cereales detrás del crecimiento reportado de Saffola Foods.
Mars completó su adquisición global de Kellanova el 11 de diciembre de 2025, incluyendo una cartera que contenía las marcas internacionales de cereales de Kellogg's. En enero de 2026, el líder del negocio de Kellanova en India describió el antiguo negocio como parte de Mars Snacking y dijo que la integración sería gradual. La cuestión comercial tras ese cambio de propiedad es cómo organizar una cartera de marcas más amplia manteniendo clara cada propuesta de cereal para los compradores. Las normas de productos alimentarios de la FSSAI vinculan a cualquier cereal para el desayuno que el antiguo negocio de Kellanova India fabrique o venda en India, por lo que el cambio de propiedad deja esas obligaciones sin cambios. Kellanova India afirmó en septiembre de 2025 que su estrategia favorecía Chocos, muesli y copos de maíz con leche, por lo que la gama de muesli adquirida se enfrenta a Saffola Muesli en la misma decisión del comprador mientras la integración fue descrita como gradual.
Líderes de la Industria de Cereales para el Desayuno de la India
-
Bagrry's India Ltd
-
PepsiCo India (Quaker)
-
Kellanova
-
Nestle SA
-
Marico Ltd (Saffola)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cereales para el Desayuno en India Empresas cubiertas en este informe
- Kellanova
- Bagrry's India Ltd
- PepsiCo India (Quaker)
- Nestle SA
- Marico Ltd (Saffola)
- Patanjali Ayurved Ltd
- Tata Consumer Products (Soulfull)
- General Mills India
- Future Consumer Ltd
- Shanti Foods
- V.R. Industries (8AM)
- True Elements (HW Wellness Solutions)
- YogaBar (Sproutlife Foods)
- Manna Foods (Southern Health Foods)
- Hindustan Unilever (Horlicks Cereals)
- Mohan Meakin (Champion Corn Flakes)
- Orkla India Ltd
- Natureland Organics
- Vitomorn Foods
- Veeba (Greensoul Granola)
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan las aplicaciones de cereales de mijo para fabricantes ya aprobados bajo el esquema de incentivos de India para productos a base de mijo. Su elegibilidad cubre productos envasados, de marca, listos para cocinar y listos para consumir en envases de consumidor con más del 15% de mijo en peso o volumen, incluidos el muesli y los cereales para el desayuno. El esquema se extiende hasta el ejercicio fiscal 2026-27, con incentivos para ese año programados para el pago en el ejercicio fiscal 2027-28. El desarrollo de productos puede abordar usos distintos de cereales dentro de esa base definida de productos y solicitantes.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Muesli de mijo para desayunos ensamblados | La elegibilidad del muesli respalda una oferta definida liderada por el mijo | Compradores de muesli para el hogar | Desarrollar un muesli de mijo reconocible dentro de las condiciones de producto aprobadas | Mantener una identidad de mijo diferenciada en una receta de granos mixtos | Fabricantes aprobados que desarrollan muesli de mijo |
| Cereal de desayuno cocinado a base de mijo | La elegibilidad de listo para cocinar proporciona una vía de desarrollo de producto | Hogares que preparan cereales calientes | Desarrollar un cereal de mijo con un método de preparación claro | Equilibrar el trabajo de preparación con el uso de desayuno previsto | Fabricantes de cereales listos para cocinar aprobados |
| Cereal de mijo consumido sin cocción | La elegibilidad de listo para consumir respalda una aplicación de consumo diferente | Hogares que buscan una comida de cereales ensamblada | Crear un cereal liderado por el mijo adecuado para el consumo sin cocción | Lograr una textura de consumo terminada dentro de la formulación elegible | Fabricantes de cereales listos para consumir aprobados |
| Fuente: Mordor Intelligence | |||||
La apertura central es para que los solicitantes aprobados comercialicen cereales de mijo calificados durante el ejercicio fiscal 2026-27, el año final de implementación del esquema. El período de implementación restante limita la ventana para las ventas calificadas, mientras que los incentivos para ese año están programados para el pago en el ejercicio fiscal 2027-28. Una línea destinada a continuar más allá de esa ventana necesitaría que los compradores elijan su receta de mijo y formato de preparación una vez que termine el apoyo del esquema.
Desarrollos recientes de la industria en Mercado de Cereales para el Desayuno en India
- Mayo de 2026: Too Yumm!, una marca del Grupo RP-Sanjiv Goenka, lanzó High Protein Super Oats en el segmento de desayuno listo para cocinar de India.
- Diciembre de 2025: Mars completó su adquisición global de Kellanova, cuya cartera incluía las marcas internacionales de cereales de Kellogg's.
Mercado de Cereales para el Desayuno en India Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de cereales para el desayuno en India mide el gasto minorista anual en productos de cereales para el desayuno listos para consumir y listos para cocinar vendidos en India a través de canales minoristas y similares para el consumo en el hogar. Cubre productos de cereales envasados en todas las fuentes de ingredientes y naturalezas de producto.
Exclusiones del alcance: Se excluyen los sustitutos de cereales caseros, los productos básicos sueltos sin marca vendidos como granos regulares, los granos vendidos por separado u otros ingredientes suministrados para la producción de cereales, y los alimentos de desayuno no cerealeros vendidos como comidas preparadas.
Descripción General de la Segmentación
- Tipo de Producto
- Cereales Listos para Consumir
- Copos
- Cereales Inflados
- Granola y Grupos de Cereales
- Otros (Cereales Recubiertos/Azucarados, Triturados e Hilados)
- Cereales Listos para Cocinar
- Avena Caliente Instantánea
- Mezclas de Muesli y Gachas
- Otros Cereales Listos para Cocinar
- Cereales Listos para Consumir
- Fuente de Ingredientes
- Trigo
- Maíz
- Avena
- Arroz
- Cebada
- Otros
- Naturaleza del Producto
- Convencional
- Orgánico
- Tipo de Envase
- Cajas
- Bolsas de Pie
- Vasos y Tazones
- Otros
- Canal de Distribución
- Supermercados / Hipermercados
- Tiendas de Conveniencia
- Tiendas Especializadas
- Tiendas Minoristas en Línea
- Otros Canales de Distribución
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La Encuesta de Gasto en Consumo de los Hogares del Ministerio de Estadística e Implementación de Programas proporciona un contexto amplio del gasto alimentario de los hogares, mientras que las normas de cereales de la Autoridad de Seguridad y Normas Alimentarias de India aclaran qué productos envasados y formulaciones califican como cereales para el desayuno. Fuentes como los datos de producción de Millets Indios de APEDA y el informe anual de Marico ayudan a evaluar la disponibilidad de ingredientes, los lanzamientos de productos, los canales y las divulgaciones de empresas relevantes para India.
Los informes anuales de empresas, las presentaciones a inversores, los datos gubernamentales, la información comercial y la prensa empresarial de reputación pueden complementar esas fuentes públicas para verificar las ventas reportadas, los precios, los cambios de distribución y las condiciones de insumos. Estas fuentes no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas estructuradas y los aportes de encuestas de fabricantes de cereales con sede en India, líderes de marca y categoría, gerentes de adquisiciones y ventas, distribuidores y compradores minoristas pondrían a prueba el límite del producto, la cobertura del canal y los supuestos de precio y volumen extraídos de la investigación documental. Se pediría a los encuestados que explicaran los cambios por tipo de producto, fuente de ingredientes, naturaleza del producto, envase y canal, y que identificaran si una cifra reportada representa ventas minoristas para el hogar u otra etapa de transacción. Cuando la evidencia sea contradictoria o un segmento carezca de una medida directa, los analistas documentarían la definición y el período, buscarían un seguimiento aclaratorio y compararían el relato con datos independientes de empresas, comercio minorista y datos públicos antes de utilizarlo en la estimación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 30% | |
| Jugadores menores: 20% | Gerentes: 50% |
Dimensionamiento del Mercado y Pronóstico
La estimación comienza de arriba hacia abajo con el gasto minorista anual de los hogares en India en cereales envasados listos para consumir y listos para cocinar, luego verifica los totales seleccionados contra los precios minoristas muestreados multiplicados por los volúmenes y los resúmenes de ventas de proveedores o canales, sin tratar esas verificaciones como un censo completo de abajo hacia arriba. Los analistas pueden utilizar el gasto en consumo de los hogares, la disponibilidad de cereales y granos especiales, los precios minoristas observados y la mezcla de envases, las ventas de cereales reportadas por las empresas, y el alcance de los canales organizados y en línea como indicadores del modelo: los datos de los hogares enmarcan el presupuesto alimentario disponible, los datos de ingredientes informan las condiciones de oferta y costo, los precios y la mezcla de envases separan el cambio de precio del cambio de volumen, las divulgaciones de las empresas anclan la actividad de las marcas, y los datos de los canales prueban el acceso a los compradores. Una regresión multivariante puede relacionar estos indicadores con la tendencia de valor anual del mercado, con análisis de escenarios para la presión sobre los costos de los alimentos, la adopción de productos premium y la expansión de canales. Las participaciones de los segmentos se construyen a partir de divisiones de categorías publicadas, divulgaciones de empresas y canales, evidencia de productos y verificaciones estructuradas de encuestados, luego se reconcilian para que cada vista de segmentación cubra el mercado minorista. Para el pronóstico de valor, los analistas distinguen el movimiento de precios de los cambios en las unidades vendidas y la mezcla de envases mediante el seguimiento de los precios minoristas observados junto con los datos de canales y productos. Los expertos revisarían la dirección y la plausibilidad de los pronósticos a nivel de variables y aclararían las definiciones contradictorias o los períodos faltantes, mientras que las verificaciones selectivas de precio minorista por volumen y los resúmenes de proveedores o canales se documentarían y reconciliarían con el total de arriba hacia abajo cuando los registros sean incompletos.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon el total del mercado y las estimaciones de segmentos contra señales independientes de hogares, empresas, comercio minorista, comercio e ingredientes, verificando que cada fuente utilice cobertura de India, una base de transacción minorista consistente y un período de medición declarado. Investigan valores atípicos, relaciones precio-volumen cambiantes, totales de participación y desviaciones entre la estimación de arriba hacia abajo y las verificaciones selectivas de canales o proveedores, resuelven anomalías mediante revisión de fuentes o recontacto específico, y registran el tratamiento antes de la revisión analítica de múltiples pasos y la aprobación. La evidencia se actualiza anualmente, se revisa entre ciclos cuando un evento material cambia los precios, la regulación, el suministro o la distribución, y se verifica nuevamente en una revisión previa a la entrega.
Tamaño del Mercado de Cereales para el Desayuno en India de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de cereales para el desayuno en India mide el gasto minorista anual en productos de cereales para el desayuno listos para consumir y listos para cocinar vendidos en India a través de canales minoristas y similares para el consumo en el hogar.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Los analistas pueden utilizar el gasto en consumo de los hogares, la disponibilidad de cereales y granos especiales, los precios minoristas observados y la mezcla de envases, las ventas de cereales reportadas por las empresas, y el alcance de los canales organizados y en línea como indicadores del modelo: los datos de los hogares enmarcan el presupuesto alimentario disponible, los datos de ingredientes informan las condiciones de oferta y costo, los precios y la mezcla de envases separan el cambio de precio del cambio de volumen, las divulgaciones de las empresas anclan la actividad de las marcas, y los datos de los canales prueban el acceso a los compradores.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 5,78 mil millones de USD (2027) | |
| Consultora Regional A | 0,51 mil millones de USD (2025) | En su base de 2025, esta estimación está un 91,2% por debajo del valor de este informe para 2027 de 5,78 mil millones de USD, 2 años después. La estimación anterior es una proyección basada en una trayectoria de crecimiento publicada desde el ejercicio fiscal 2020 hasta el ejercicio fiscal 2025. |
| Consultora Regional B | 4,9 mil millones de USD (2024) | En su base de 2024, esta estimación está un 15,2% por debajo del valor de este informe para 2027 de 5,78 mil millones de USD, 3 años después. Su base anterior y el pronóstico de crecimiento continuo hasta 2030 apuntan en la dirección más baja. |
Los analistas de Mordor Intelligence triangularon el total del mercado y las estimaciones de segmentos contra señales independientes de hogares, empresas, comercio minorista, comercio e ingredientes, verificando que cada fuente utilice cobertura de India, una base de transacción minorista consistente y un período de medición declarado.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de cereales para el desayuno en India?
Se espera que el tamaño aumente de 5,45 mil millones de USD en 2026 a 5,78 mil millones de USD en 2027 y alcance los 7,86 mil millones de USD para 2032, creciendo a una CAGR del 6,35% durante 2027-2032.
¿Qué impulsa la demanda de cereales para el desayuno envasados en India?
En la encuesta de NIQ de 2025, el 53% de los compradores adultos de comestibles en India reportaron comportamientos activos de mejora de la salud, creando una oportunidad para cereales nutricionalmente diferenciados.
¿Qué tipo de producto de cereal para el desayuno tiene la mayor participación?
Los cereales listos para consumir representaron el 73,7% del mercado en 2026, convirtiéndolos en el segmento más grande por tipo de producto.
¿Qué empresas compiten en la industria de cereales para el desayuno envasados en India?
Los principales participantes incluyen Bagrry's India Ltd, PepsiCo India (Quaker), el negocio Kellanova de Mars, Nestle SA y Marico Ltd (Saffola).
¿Qué podría limitar la adopción de cereales para el desayuno en India?
La sensibilidad al precio y las preferencias por desayunos salados tradicionales son restricciones. La encuesta de PwC de 2025 encontró que el 63% de los encuestados indios estaban preocupados por los costos de los alimentos.
¿En qué se diferencian los canales metropolitanos de cereales para el desayuno en India del papel productivo de Haryana?
El comercio minorista metropolitano de cereales combina el comercio moderno y el comercio electrónico. En junio de 2026, Kayem operaba como fabricante por contrato de cereales para el desayuno en 3 ubicaciones de Haryana.