
Tamaño y Participación del Mercado de Sistemas Avanzados de Asistencia al Conductor para Automóviles en India
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
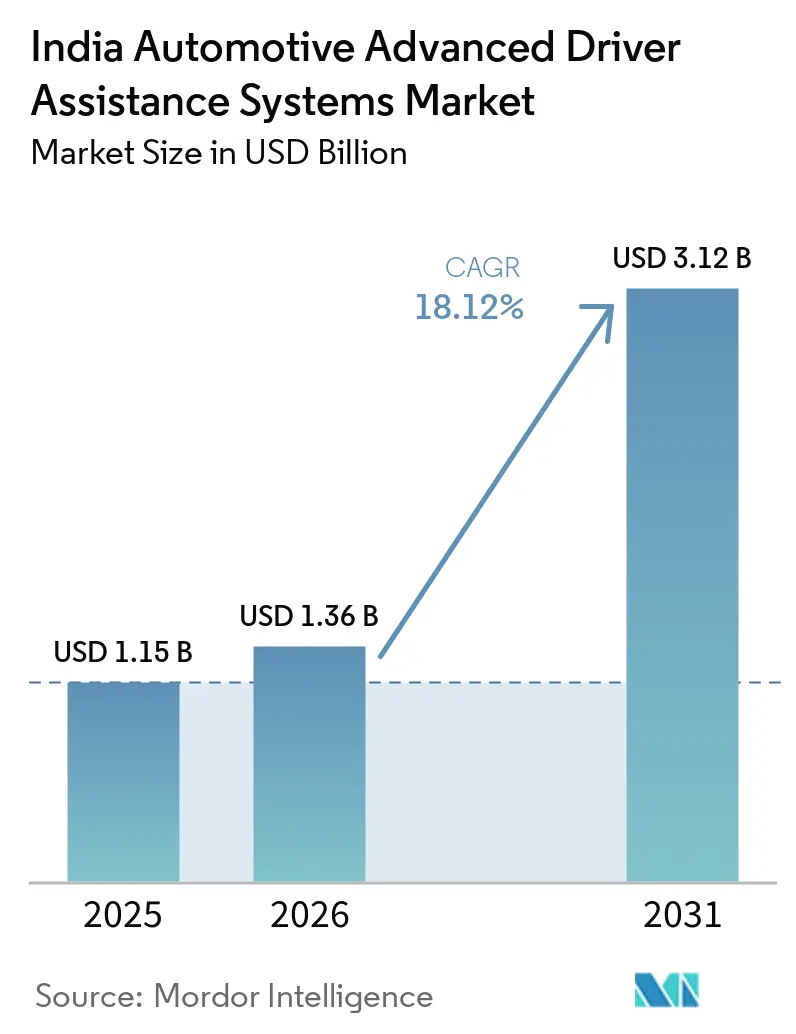
| Tamaño del mercado en el año base (2025) | 1.15 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.36 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.12 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 18.12 % |
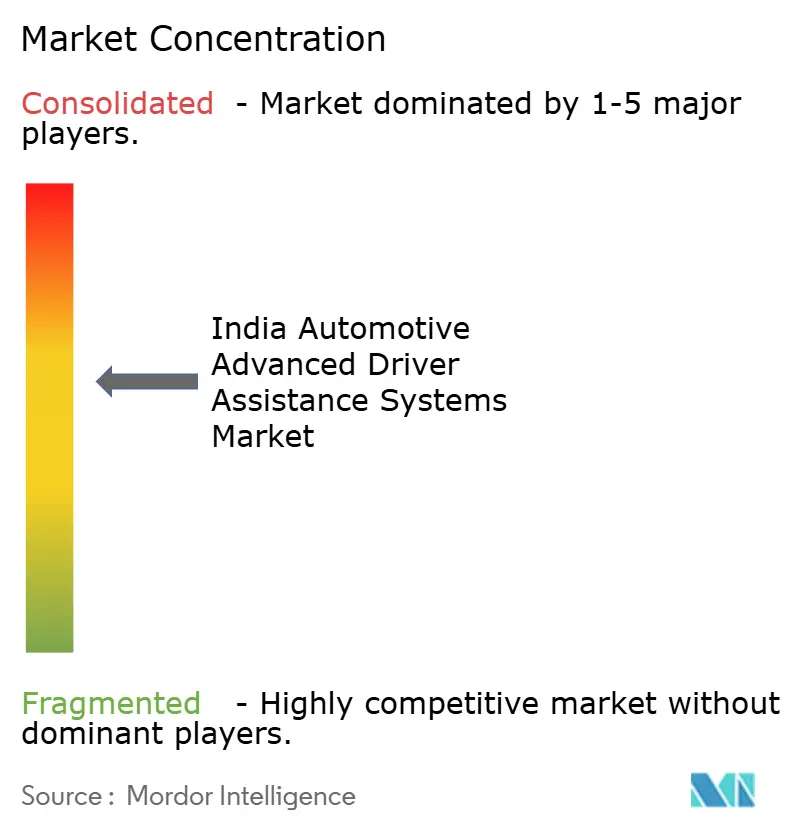
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas Avanzados de Asistencia al Conductor para Automóviles en India por Mordor Intelligence
El tamaño del mercado indio de sistemas avanzados de asistencia al conductor para automóviles fue valorado en USD 1,15 mil millones en 2025 y se estima que crecerá desde USD 1,36 mil millones en 2026 hasta alcanzar USD 3,12 mil millones en 2031, a una CAGR del 18,12% durante el período de pronóstico (2026-2031). El crecimiento acelerado se origina en el mandato Bharat NCAP, que transforma los sistemas avanzados de asistencia al conductor de mejoras opcionales en equipamientos obligatorios, la sostenida reducción de precios de sensores y la incorporación de funciones de Nivel 2+ en automóviles del segmento medio. Los fabricantes de equipos originales también cuentan con el respaldo del esquema de Incentivos Vinculados a la Producción (PLI, por sus siglas en inglés), que amplía la capacidad de componentes locales y reduce el riesgo cambiario. La intensidad competitiva es moderada, ya que Bosch, Continental, DENSO y ZF adaptan plataformas globales a las condiciones específicas de India, mientras que nuevos participantes centrados en software persiguen oportunidades en espacios no explotados. Los riesgos estratégicos se concentran en la señalización deficiente de carriles, la escasez de talleres de calibración certificados y los costos incrementales de ciberseguridad bajo la norma AIS-189, factores que podrían moderar la adopción masiva en el mercado.
Conclusiones Clave del Informe
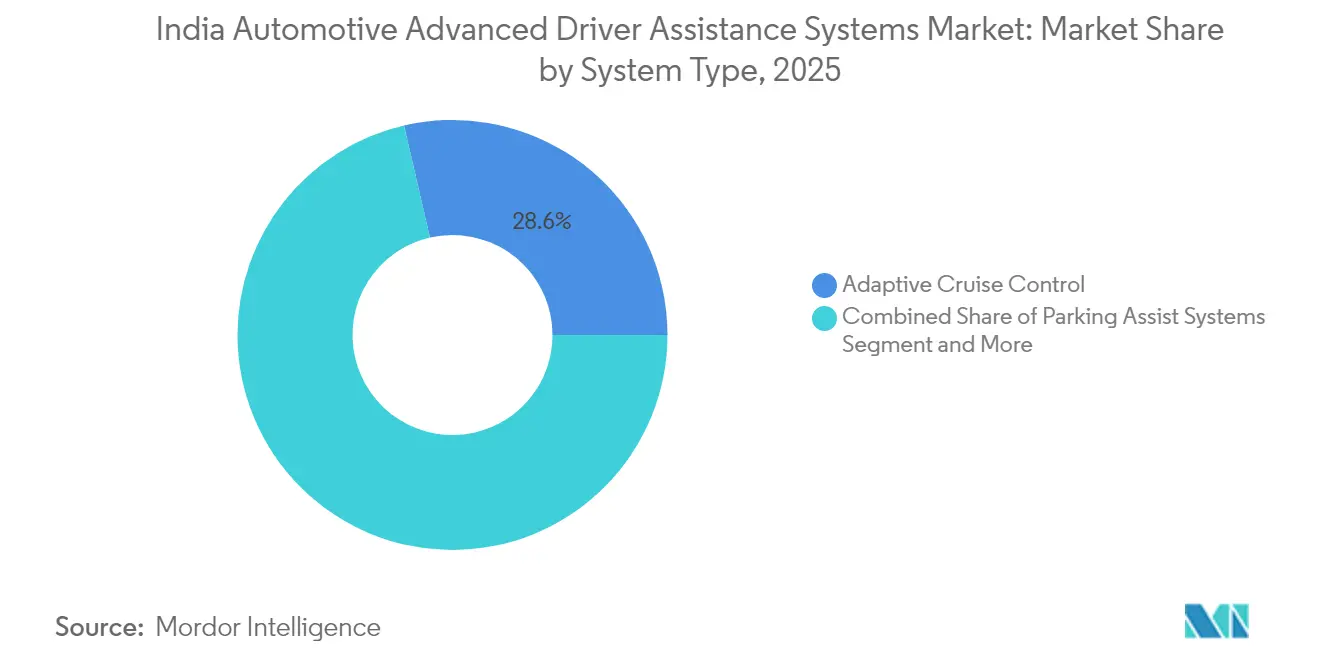
- Por tipo de sistema, el Control de Crucero Adaptativo representó el 28,62% de la participación del mercado indio de sistemas avanzados de asistencia al conductor para automóviles en 2025, mientras que se proyecta que el Frenado de Emergencia Automático registre una CAGR del 20,10% hasta 2031.
- Por tecnología de sensores, las soluciones basadas en cámara representaron el 42,70% del tamaño del mercado indio de sistemas avanzados de asistencia al conductor para automóviles en 2025, mientras que se prevé que el LiDAR se expanda a una CAGR del 20,55% hasta 2031.
- Por tipo de vehículo, los automóviles de pasajeros representaron el 71,80% del tamaño del mercado indio de sistemas avanzados de asistencia al conductor para automóviles en 2025; se prevé que las motocicletas y ciclomotores crezcan más rápido, con una CAGR del 19,20% hasta 2031.
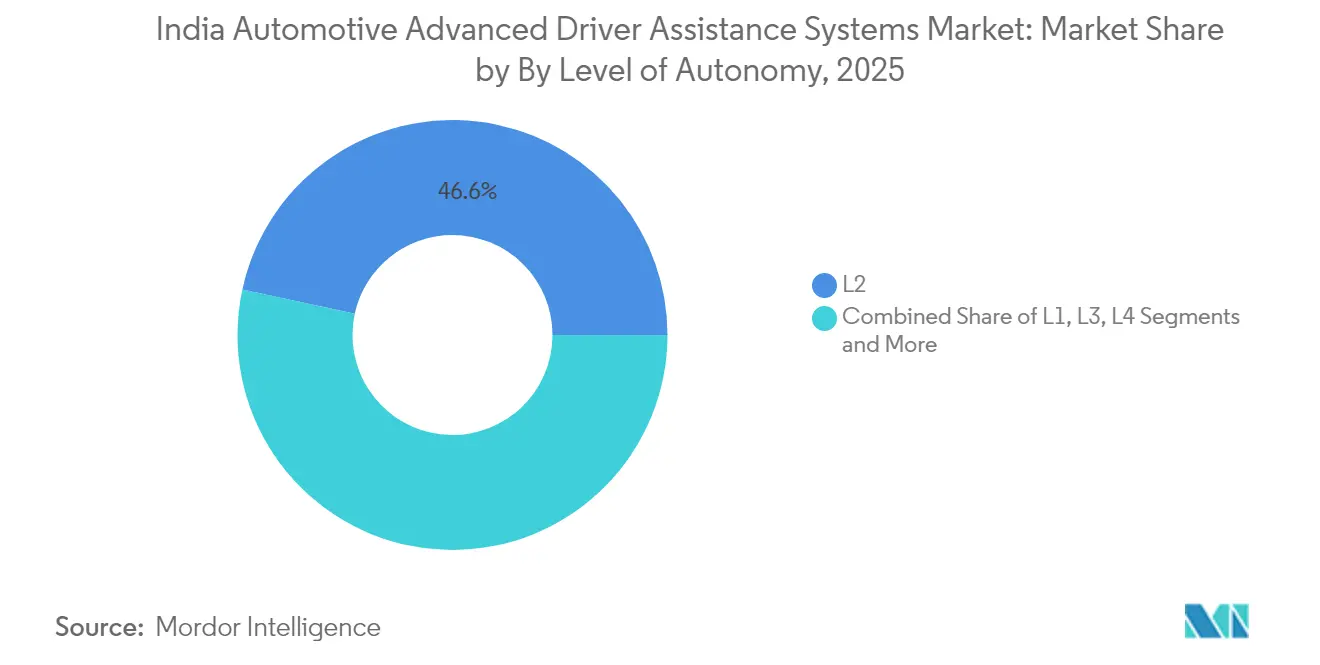
- Por nivel de autonomía, el Nivel 2 capturó el 46,60% de la participación del mercado en 2025, y se proyecta que las capacidades de Nivel 4 registren una CAGR del 22,70% para 2031.
- Por canal de ventas, las soluciones instaladas de fábrica por el fabricante de equipos originales representan el 89,40% de la participación del mercado indio de ADAS para automóviles en 2025, mientras que se proyecta que las soluciones de adaptación en el mercado de posventa crezcan a una CAGR del 20,70% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Sistemas Avanzados de Asistencia al Conductor para Automóviles en India
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Bharat-NCAP Acelera la Instalación de Fábrica por los Fabricantes de Equipos Originales | +4.5% | Nacional; Delhi, Bombay, Bangalore lideran | Corto plazo (≤ 2 años) |
| Descuentos en Seguros Basados en el Uso | +3.8% | A nivel nacional, las áreas metropolitanas adoptan primero | Corto plazo (≤ 2 años) |
| Incentivos PLI para Sistemas Avanzados de Asistencia al Conductor | +3.2% | Centros automotrices en todo el país | Largo plazo (≥ 4 años) |
| Reducción de Costos de Radar y Cámara | +3.1% | A nivel nacional, impulsado por el ensamblaje localizado | Mediano plazo (2-4 años) |
| Los Sistemas Avanzados de Asistencia al Conductor Alcanzan los Automóviles del Segmento Medio | +2.8% | Centros urbanos, con expansión a ciudades de segundo nivel | Mediano plazo (2-4 años) |
| Asistencia al Conductor Basada en Radar para Motocicletas | +2.5% | Áreas metropolitanas con alta densidad de motocicletas y ciclomotores | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Mandato de Seguridad Bharat-NCAP Acelera la Instalación de Fábrica por los Fabricantes de Equipos Originales
El nuevo protocolo Bharat NCAP convierte los sistemas avanzados de asistencia al conductor de un diferenciador premium en un requisito legal en plataformas de pasajeros y comerciales, obligando a los fabricantes de automóviles a incorporar la advertencia de colisión y el frenado automático como equipamiento estándar. Honda ya ha colocado en el mercado indio varios vehículos equipados con sistemas avanzados de asistencia al conductor, lo que señala la disposición de la industria para cumplir umbrales de calificación de estrellas más estrictos. Dado que las puntuaciones de seguridad ahora figuran de forma prominente en las decisiones de compra de los consumidores, los fabricantes de equipos originales reorientan los presupuestos de I+D hacia contenidos de seguridad activa en lugar de hardware de seguridad pasiva. Las propuestas paralelas del Ministerio de Transporte por Carretera e Infraestructura Vial para ampliar las obligaciones de sistemas avanzados de asistencia al conductor a autobuses y camiones pesados extienden la oportunidad direccionable más allá de la movilidad personal. El cumplimiento anticipado también mitiga la incertidumbre regulatoria, lo que permite a los proveedores asegurar volúmenes de producción plurianuales.
Descuentos en Seguros Basados en el Uso Vinculados a la Adopción de Sistemas Avanzados de Asistencia al Conductor
Las pólizas de telemática habilitada "Pague Según Conduzca" y "Pague Cómo Conduzca" ahora ofrecen a los conductores reducciones de primas que pueden alcanzar el 15–25%, proporcionando un retorno financiero directo sobre los vehículos equipados con sistemas avanzados de asistencia al conductor. Las principales aseguradoras como Tata AIG, Bharti AXA e ICICI Lombard incorporan puntuaciones de comportamiento de conducción en tiempo real en la suscripción de seguros, lo que reduce la frecuencia y gravedad de los siniestros al tiempo que fomenta hábitos más seguros. Los fabricantes de equipos originales aprovechan estos ahorros en la comunicación de los concesionarios para justificar el incremento de precio asociado a los sistemas avanzados de asistencia al conductor, en particular para compradores primerizos centrados en el gasto mensual. Los operadores de flotas obtienen una palanca adicional de margen porque las menores tasas de accidentes se traducen en menos reparaciones no planificadas y menor tiempo de inactividad para los vehículos de reparto. Los acuerdos de intercambio de datos entre aseguradoras y fabricantes de automóviles también construyen bases de datos de accidentes anonimizadas que perfeccionan los algoritmos futuros de los sistemas avanzados de asistencia al conductor, creando un círculo virtuoso que acelera aún más la penetración de funciones.
Incentivos PLI para la Fabricación Local de Componentes de Sistemas Avanzados de Asistencia al Conductor
El esquema PLI reembolsa una parte significativa de las ventas incrementales para sensores, procesadores y arneses de sistemas avanzados de asistencia al conductor elegibles, incentivando a los proveedores de primer nivel globales a co-ubicar líneas de producción con socios indios. Los ingresos domésticos de componentes automotrices crecieron en el año fiscal 2024, lo que señala una base de suministro lista para absorber electrónica avanzada [1]"PLI-Auto agrega tres empresas más a su lista," Mint, livemint.com. La fábrica de obleas de Tata Electronics en Gujarat y una planta de ensamblaje en Assam prometen cadenas de suministro de chips seguras para las ECU de seguridad. La localización reduce los costos logísticos, disminuye la volatilidad relacionada con el tipo de cambio y adapta las tolerancias de hardware a las condiciones extremas de calor, polvo y vibración de India. También fomenta la I+D conjunta que integra conjuntos de datos de tráfico específicos de India en las pilas de percepción, elevando las ventajas competitivas de los proveedores locales.
La Reducción de Costos de Radar y Cámara Alcanza Menos de USD 20 por Vehículo
Los avances de la Ley de Moore en la fabricación de semiconductores y la comunalidad de componentes con los teléfonos inteligentes han reducido los materiales de radar y cámara por debajo de USD 20 por vehículo en 2025. La variante Venue de Hyundai ilustra cómo los fabricantes de equipos originales absorben modestos incrementos de costos para defender su cuota en el segmento por debajo de INR 15 lakh. La reducción de la barrera de entrada desbloquea la demanda en los segmentos de automóviles de ciudad y micro-SUV, sensibles al costo, que en conjunto representan una gran porción de la producción nacional. Las arquitecturas de fusión de sensores que utilizan flujos de radar y cámara ahora alcanzan relaciones precio-rendimiento aceptables para condiciones de tráfico denso y mixto, mejorando la fiabilidad en situaciones de monzón y poca luz. A medida que la paridad de costos se acerca a los complementos tradicionales de seguridad pasiva, los sistemas avanzados de asistencia al conductor se convierten en un estándar de facto incluso en vehículos para compradores primerizos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevado Precio Incremental del Vehículo (INR 70.000–90.000) | -1.2% | A nivel nacional; agudo en variantes de entrada | Corto plazo (≤ 2 años) |
| Escasez de Talleres Certificados de Calibración de Sistemas Avanzados de Asistencia al Conductor | -0.9% | Ciudades de segundo y tercer nivel | Mediano plazo (2-4 años) |
| Deficiente Señalización de Carriles e Interferencia de Infraestructura | -0.8% | Zonas rurales, semiurbanas y corredores de monzón | Largo plazo (≥ 4 años) |
| El Cumplimiento de Ciberseguridad AIS-189 Aumenta el Costo de la ECU | -0.6% | Todos los Fabricantes de Equipos Originales y Proveedores de Primer Nivel | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Elevado Precio Incremental del Vehículo (INR 70.000–90.000)
La incorporación de hardware de sistemas avanzados de asistencia al conductor eleva los precios de venta al público en INR 70.000–90.000 (~USD 789-1.015) o aproximadamente un 7–9% en un automóvil típico, suficiente para llevar a los compradores enfocados en cuotas de financiamiento hacia versiones de menor equipamiento. Los consumidores en las categorías de segmento A y B, orientadas al valor, siguen siendo escépticos de que los ahorros en seguros compensen el desembolso inicial. Los operadores de flotas muestran una cautela similar a menos que la telemática demuestre reducciones directas en los costos de accidentes. Los fabricantes de equipos originales incluyen los sistemas avanzados de asistencia al conductor solo en las versiones superiores u ofrecen paquetes de funciones limitadas para mantener el tráfico en los concesionarios, lo que ralentiza la penetración fuera de los clusters metropolitanos. Con el tiempo, se espera que las economías de escala y unos valores residuales más sólidos en el mercado de automóviles usados neutralicen la barrera del precio inicial.
Escasez de Talleres Certificados de Calibración de Sistemas Avanzados de Asistencia al Conductor
Solo una red limitada de centros de servicio autorizados por el fabricante cuenta con los objetivos láser, los equipos de alineación y las licencias de software necesarios para la calibración de sensores tras una reparación, lo que obliga a muchos propietarios en ciudades de segundo y tercer nivel a desplazarse más de 150 km para un simple reemplazo de parabrisas. Cada sesión de calibración eleva el costo total de propiedad y desincentiva la activación de funciones en versiones de presupuesto ajustado. Las largas listas de espera prolongan el tiempo de inactividad de los vehículos para las flotas de transporte de pasajeros por aplicación y logística que dependen de altas tasas de utilización. La calibración inadecuada u omitida compromete la precisión del sistema, elevando los riesgos de responsabilidad para los concesionarios y las aseguradoras y erosionando la confianza pública en la fiabilidad de los sistemas avanzados de asistencia al conductor. La brecha ha llevado a los fabricantes de equipos originales a introducir furgonetas de calibración móviles y a subvencionar la formación de técnicos. La cobertura nacional es improbable antes de 2028, lo que limita temporalmente el crecimiento del mercado en las regiones no metropolitanas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Sistema: El Impulso Regulatorio Potencia las Funciones de Intervención
El Control de Crucero Adaptativo mantuvo la mayor porción de la participación del mercado indio de sistemas avanzados de asistencia al conductor para automóviles con un 28,62% en 2025, siendo preferido por los conductores que circulan por las autopistas Delhi–Bombay e Hyderabad–Bangalore. El tamaño del mercado indio de sistemas avanzados de asistencia al conductor para automóviles atribuible a los conjuntos de advertencia de colisión se expande más rápido que los módulos orientados al confort, lo que subraya una orientación de política hacia la intervención activa. Las funciones secundarias —Alertas de Somnolencia al Volante, Asistencia para Estacionamiento y Visión Nocturna— se apoyan en la misma pila de sensores, lo que permite a los fabricantes de equipos originales ofrecer ventas adicionales mediante activaciones por software. Las actualizaciones inalámbricas mantienen las hojas de ruta de funciones flexibles, lo que permite a los fabricantes monetizar las mejoras posventa una vez obtenidas las aprobaciones regulatorias.
El Frenado de Emergencia Automático está encaminado hacia una CAGR del 20,10% hasta 2031 a medida que los reguladores y las aseguradoras convergen en las métricas de mitigación de colisiones frontales. Las advertencias de abandono de carril basadas en cámara funcionan mejor en corredores recientemente repavimentados, pero tienen dificultades en tramos suburbanos irregulares, lo que impulsa enfoques de doble sensor que fusionan radar de corto alcance para cobertura lateral. El Reconocimiento de Señales de Tráfico, validado con un 98% de precisión en la señalización india en un reciente estudio publicado en la Revista ICTACT, gana terreno en zonas de alta densidad de cámaras de velocidad donde el cumplimiento evita multas. El mayor énfasis en la prevención de accidentes favorece a los proveedores con conjuntos de datos propios sobre las idiosincrasias del tráfico local, reforzando las ventajas de los primeros en actuar.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Tecnología de Sensores: El LiDAR Gana Terreno a Medida que los Costos Caen
Los módulos de cámara se beneficiaron de la producción a escala de teléfonos inteligentes, acaparando el 42,70% del tamaño del mercado indio de sistemas avanzados de asistencia al conductor para automóviles en 2025. La capacidad para todo tipo de clima del radar asegura su lugar en las pilas de fusión de sensores, indispensable para la fiabilidad en la temporada de monzones. Los envíos de LiDAR, antes frenados por precios unitarios de cuatro cifras, ahora persiguen una CAGR del 20,55% hasta 2031 a medida que las arquitecturas de estado sólido caen por debajo de USD 500. El mercado indio de sistemas avanzados de asistencia al conductor encuentra valor en las densas nubes de puntos del LiDAR, que resuelven los bordes de carril y los usuarios vulnerables de la vía incluso en condiciones de poca luz o presencia de escombros. El proyecto conjunto de Honda con el IIT Delhi y el IIT Bombay combina LiDAR con cámaras y radar para mapear las capas de tráfico mixto que involucran rickshaws, ciclistas y peatones que cruzan fuera de los pasos de cebra. Los sensores ultrasónicos siguen siendo esenciales para la asistencia de estacionamiento a corto alcance, donde la resolución a nivel centimétrico supera al alcance de largo rango.
Los diseños evolutivos de ECU integran aceleradores de IA dedicados, permitiendo la fusión de sensores dentro del vehículo. Esto filtra señales redundantes antes de la carga en la nube, conservando el ancho de banda. Los proveedores se diferencian a través de ASIC optimizados en consumo de energía que cumplen los umbrales de alta temperatura de India sin refrigeración activa, un factor clave de gasto en compartimentos de motor compactos.
Por Tipo de Vehículo: Las Motocicletas y Ciclomotores Emergen como la Próxima Frontera
Los automóviles de pasajeros concentraron una cuota del 71,80% en 2025; sin embargo, las curvas de crecimiento revelan una CAGR del 19,20% para los vehículos de dos ruedas, la más alta en el mercado de ADAS automotriz de India. Los kits de detección de punto ciego basados en radar de Continental debutan en motocicletas premium, pero se espera que se extiendan a motos de 125 cc para uso cotidiano a medida que entren en juego las economías de escala. El tamaño del mercado de ADAS automotriz de India sigue inclinándose hacia los vehículos de cuatro ruedas, aunque las nuevas normas de seguridad y la mayor conciencia del consumidor apuntan a un cambio de tendencia. Las flotas comerciales adoptan cada vez más sistemas de sistemas avanzados de asistencia al conductor para vehículos comerciales, incluidos conjuntos de advertencia de colisión y monitoreo del conductor, con el fin de reducir el tiempo de inactividad y los costos de seguros, especialmente en la logística de comercio electrónico donde el tiempo de actividad en las entregas es crítico para los ingresos.
La gran masa de usuarios de vehículos de dos ruedas en ciudades de segundo nivel genera un mercado de posventa considerable para kits de seguridad de instalación posterior. No obstante, las restricciones de espacio y los límites de costo unitario exigen módulos de radar miniaturizados e interfaces de usuario simplificadas, áreas en las que los fabricantes de electrónica nacionales buscan acuerdos de licencia con propietarios de propiedad intelectual a nivel mundial. Los fabricantes de equipos originales que alineen el despliegue de ADAS para dos ruedas con los mandatos de casco conectado podrían consolidar una reputación de pioneros en el mercado.
Por Nivel de Autonomía: Los Pilotos Controlados de Nivel 4 se Aceleran
El L2 (automatización parcial) representó el 46,60% del total de despliegues en 2025, convirtiéndolo en el techo pragmático dada la heterogeneidad actual del tráfico y los límites legislativos vigentes. Los volúmenes de L3 siguen siendo marginales en medio de ambigüedades de responsabilidad, aunque avanzan pilotos en entornos controlados en autopistas seleccionadas con mapeo de gemelo digital. Se proyecta que el L4 registre una CAGR del 22,70% hasta 2031, a medida que los fabricantes de equipos originales y las autoridades estatales aprovechan entornos delimitados para validar lanzaderas cuasi autónomas.
El mercado indio de sistemas avanzados de asistencia al conductor para automóviles incuba así la autonomía en dominios operativos de nicho antes de escalar hacia el exterior. Los datos de comportamiento recopilados en sitios cerrados alimentan ciclos de aprendizaje automático que se extienden gradualmente a pilotos en vía pública una vez que los reguladores de seguridad codifican los estándares de rendimiento. El L5 completo sigue siendo un objetivo a largo plazo, pendiente de una infraestructura uniforme y la armonización entre estados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Canal de Ventas: El Mercado de Posventa Interrumpe el Dominio del Fabricante de Equipos Originales
Las soluciones instaladas de fábrica por el fabricante de equipos originales capturaron el 89,40% de la participación del mercado indio de sistemas avanzados de asistencia al conductor para automóviles en 2025, lo que subraya la ventaja de los fabricantes de automóviles en cuanto a validación en fábrica, integración de garantías y escala rentable. La instalación en fábrica simplifica las rutinas de calibración y actualización inalámbrica, asegurando a los reguladores que cada unidad que sale de la línea de ensamblaje cumple con el umbral de cumplimiento Bharat NCAP. El tamaño del mercado indio de sistemas avanzados de asistencia al conductor para automóviles está vinculado a los canales del fabricante de equipos originales; por lo tanto, continúa expandiéndose a medida que las ventas de vehículos nuevos crecen. Sin embargo, su porcentaje de participación se comprimirá gradualmente a medida que la actividad de adaptación se acelere. Los fabricantes de automóviles también aprovechan los contratos estrechamente tejidos con proveedores para agrupar múltiples funciones de seguridad en conjuntos cohesivos, reduciendo el precio por función y reforzando el dominio en los concesionarios entre los compradores primerizos.
A pesar de su pequeña base, se proyecta que las soluciones de adaptación en el mercado de posventa crezcan a una CAGR del 20,70% hasta 2031, a medida que los propietarios de vehículos existentes buscan mejoras de seguridad rentables. El tamaño del mercado indio de sistemas avanzados de asistencia al conductor para automóviles en kits de adaptación se beneficia de arquitecturas modulares de conexión y uso que permiten a los consumidores seleccionar funciones discretas —advertencia de colisión, alarmas de abandono de carril o asistencia para estacionamiento— en lugar de adquirir un paquete de fábrica completo. La creciente concienciación, la reducción de los costos de sensores y la mayor vida útil promedio de los vehículos amplían el mercado potencial para la adaptación, especialmente en las áreas metropolitanas donde los descuentos en seguros favorecen a los vehículos equipados con sistemas avanzados de asistencia al conductor.
Análisis Geográfico
Los clusters metropolitanos —Delhi-RCN (Región de la Capital Nacional), Bombay-Pune, Bengaluru y Chennai— forman el epicentro del mercado indio de sistemas avanzados de asistencia al conductor para automóviles, gracias a mayores ingresos disponibles, una mejor disciplina de carril en las nuevas autopistas y redes de concesionarios equipadas para calibración avanzada. Solo el corredor que une Delhi y Bombay alberga una densa mezcla de modelos preparados para sistemas avanzados de asistencia al conductor y centros de servicio, representando una porción desproporcionada del volumen de adoptadores tempranos. Los productos de seguros vinculados a la telemática basada en el uso debutan primero en estas áreas metropolitanas, agudizando la propuesta de valor a través de ahorros tangibles en primas.
Los centros de segundo nivel como Hyderabad, Ahmedabad y Coimbatore registran ahora una demanda de seguimiento a medida que los fabricantes de equipos originales promocionan las características de sistemas avanzados de asistencia al conductor en versiones de nivel medio. El mercado indio de sistemas avanzados de asistencia al conductor para automóviles se enfrenta a brechas de infraestructura, señalización de carriles esporádica y menos talleres certificados, aunque la aspiración del consumidor impulsa la adopción, en particular entre los millennials con conocimientos tecnológicos. Los fabricantes despliegan furgonetas de calibración móviles y diagnósticos basados en la nube para salvar el vacío de servicio y prevenir la vacilación de los compradores.
Las zonas rurales y semiurbanas siguen siendo las más lentas en la adopción, debido a ecosistemas de posventa fragmentados y una geometría vial accidentada que desafía los algoritmos de cámara. No obstante, las advertencias de colisión basadas en radar encuentran relevancia en las carreteras nacionales, donde el ganado y los tractores de movimiento lento representan peligros únicos. Se espera que los clusters PLI del Gobierno en Gujarat, Tamil Nadu y Haryana generen externalidades económicas positivas que aumenten progresivamente la penetración de las características de seguridad en los distritos adyacentes.
Panorama regulatorio
El marco regulatorio de ADAS de India se sustenta en el ecosistema de las Normas de la Industria Automotriz (AIS), administrado por el Ministerio de Transporte por Carretera y Autopistas (MoRTH) a través del Comité de Normas de la Industria Automotriz (AISC), con ARAI actuando como secretaría del AISC y agencia de pruebas designada para la validación y la homologación de tipo. Las normas AIS relevantes para ADAS incluyen AIS-162 (AEBS para M2/M3/N2/N3), AIS-184 (Advertencia de Somnolencia y Atención del Conductor), AIS-186 (Sistemas de Información de Punto Ciego), AIS-187 (Sistemas de Información de Salida en Movimiento) y AIS-193 (Funciones de Dirección Comandada Automatizada), lo que crea un mapa de cumplimiento más claro para funciones de intervención como AEBS, funciones de carril y monitoreo del conductor.
La presión de aplicación aumenta a medida que el desempeño en seguridad se integra en el acceso al mercado a través de Bharat NCAP (lanzado en 2023). El cumplimiento combina cada vez más la validación en pista con métodos basados en simulación en las agencias de pruebas indias. En paralelo, la implementación de Estaciones de Pruebas Automatizadas (ATS) obligatorias para las inspecciones periódicas de aptitud a partir del 1 de abril de 2025 refuerza el ecosistema de verificación para la electrónica crítica para la seguridad, y los requisitos de ciberseguridad de la norma AIS-189 elevan el estándar de seguridad de las ECU y la gobernanza de software entre los OEM y los proveedores de Nivel 1.
Análisis de la cadena de valor
La cadena de valor de ADAS automotriz en India comienza con los insumos de semiconductores y componentes electrónicos (SoC/MCU, memoria, electrónica de potencia), seguidos de los módulos de sensores (cámara, radar, LiDAR, ultrasonido) y las unidades de cómputo/ECU, luego las capas de software (percepción, fusión de sensores, monitoreo del conductor, seguridad funcional, ciberseguridad conforme a AIS-189) ajustadas a las condiciones de tráfico indias. La integración está liderada en gran medida por proveedores de Nivel 1 globales (Bosch, Continental a través de Aumovio, Aptiv, Valeo, ZF, DENSO) que trabajan con los equipos de ingeniería de los OEM, con la validación y homologación canalizadas a través de agencias designadas como ARAI. ARAI también respalda las capacidades de normas, pista de pruebas y validación digital para ADAS.
La fabricación y la distribución se están localizando cada vez más a través de infraestructuras de ingeniería y producción con base en India que reducen la exposición al tipo de cambio y respaldan los objetivos de costos para vehículos de segmento medio, aunque siguen dependiendo de semiconductores importados y de ciertos componentes de detección. Entre las señales de localización de la cadena de suministro se incluyen la asociación entre Qualcomm y Tata Electronics para la fabricación de módulos SiP automotrices en una futura instalación en Jagiroad, Assam, y el inicio de la producción del sistema ADAS VSS360 de Valeo en Sanand, Gujarat. Esto respalda la entrega a los OEM mediante montaje en fábrica, que sigue siendo el canal dominante en el contexto de RD, y reduce los plazos de entrega para los programas de vehículos listos para calibración.
Panorama Competitivo
Las empresas globales de primer nivel, incluidas Bosch, Continental, DENSO y ZF, anclan una parte significativa del mercado indio de sistemas avanzados de asistencia al conductor para automóviles, lo que refleja las barreras de escala y certificación que protegen la entrada. El fondo de IA de Bosch acelera las mejoras en la pila de percepción, mientras que el giro de Continental hacia Aumovio subraya una apuesta por los vehículos definidos por software adaptados a la complejidad del tráfico en India [3]Market Desk, "Continental redenomina su unidad de software como Aumovio," Business Standard, business-standard.com. A pesar de la consolidación en la cima, el mercado permanece abierto a empresas de software ágiles como KPIT y Tata Elxsi, que licencian algoritmos de percepción y middleware a múltiples fabricantes de equipos originales.
Los proveedores nacionales obtienen ventaja a través de hardware optimizado en costos y etiquetado de datos localizado. Varroc Engineering se asocia con empresas israelíes de sensores para co-diseñar módulos de radar por debajo de USD 200 dirigidos a los fabricantes de equipos originales de motocicletas y ciclomotores. Mientras tanto, Mobileye despliega sus SoC EyeQ dentro de las plataformas de Mahindra y Tata, apostando por un sólido ecosistema de integradores locales para la escalabilidad. Los espacios sin explotar incluyen las adaptaciones en el mercado de posventa para camiones comerciales y las ECU preparadas para sistemas avanzados de asistencia al conductor para triciclos eléctricos, segmentos descuidados por los gigantes tradicionales.
La presión sobre los precios obliga a los principales actores a rediseñar los conjuntos de sensores en kits modulares adaptables a distintas categorías de vehículos. Las alianzas estratégicas con operadores de telecomunicaciones tienen como objetivo aprovechar los enlaces de baja latencia 5G para la cooperación entre el borde y la nube, vital para las actualizaciones de mapas de alta definición en redes urbanas caóticas. Los proveedores capaces de navegar los límites de costo al tiempo que garantizan el cumplimiento de la ciberseguridad AIS-189 consolidarán ventajas competitivas a largo plazo.
Líderes de la Industria de Sistemas Avanzados de Asistencia al Conductor para Automóviles en India
Robert Bosch GmbH
Continental AG
DENSO Corporation
ZF Friedrichshafen AG
Valeo SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Una oportunidad a corto plazo se encuentra en la reducción del costo del sistema y la fricción de integración para los conjuntos ADAS basados en radar y preparados para V2X, después de que el Departamento de Telecomunicaciones desregulara la banda de 77-81 GHz para radar automotriz y la banda de 5,9 GHz para comunicaciones V2X (junio de 2026). Este movimiento de política respalda la implementación de hardware estandarizado y simplifica la carga de cumplimiento para los OEM y proveedores de Nivel 1 que desean reutilizar plataformas de radar globales en India. También habilita nuevos paquetes de productos que combinan funciones de colisión frontal con casos de uso de seguridad conectada.
La localización y el ajuste específico para India siguen siendo el espacio en blanco más viable a medida que ADAS se expande más allá de los automóviles de pasajeros premium hacia modelos de segmento medio de mayor volumen y hacia plataformas de vehículos comerciales con requisitos de seguridad más estrictos. Entre los impulsores de capacidad y programas se incluyen el inicio de la producción de VSS360 por parte de Valeo en Sanand, Gujarat (mayo de 2026) y la selección de Mobileye por parte de Mahindra para SuperVision y Surround ADAS en múltiples modelos de vehículos próximos (anunciado en febrero de 2026). La infraestructura de servicio es otra brecha abordable: la escasez de talleres de calibración ADAS certificados señalada en el contexto de RD crea espacio para la expansión de la calibración respaldada por los OEM, redes de servicio de terceros y proveedores de herramientas alineados con las necesidades de homologación de tipo e inspección periódica.
Desarrollos recientes del sector
- Mayo de 2026: Valeo inició la producción de su sistema ADAS VSS360 en Sanand, Gujarat. Este es un hito de localización significativo para unidades calibradas por OEM en múltiples programas de vehículos próximos, lo que reduce los plazos de entrega y se alinea con el énfasis del contexto de RD en el montaje en fábrica y la localización de la cadena de suministro.
- Septiembre de 2025: La Asociación de Investigación Automotriz de India (ARAI) inauguró la primera Ciudad de Pruebas ADAS del país en Pune para validar sistemas en escenarios de tráfico controlados y relevantes para India. Esto amplía la capacidad de validación nacional para funciones de AEB y carril, ayudando a los OEM y proveedores a acortar los ciclos de prueba.
- Abril de 2024: El Ministerio de Transporte por Carretera y Autopistas señaló su preparación regulatoria para una adopción más amplia de ADAS al iniciar evaluaciones tempranas de funciones de seguridad automatizadas dentro de programas piloto. Esto se alinea con los marcos AIS-162 y AIS-189 como preparación para futuros requisitos de homologación de tipo.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Este mercado captura el valor de los sistemas avanzados de asistencia al conductor utilizados en carretera en India, contabilizados como sistemas instalados por el fabricante de equipos originales o de instalación posterior que apoyan la detección, las advertencias y el control del vehículo en condiciones reales de conducción.
Exclusiones del alcance: Se excluyen los sistemas de vehículos totalmente autónomos, los equipos de seguridad no automotriz y las funciones generales de infoentretenimiento o telemática que no realizan una función de ADAS.
Descripción General de la Segmentación
- Por Tipo de Sistema
- Sistemas de Asistencia para Estacionamiento
- Iluminación Frontal Adaptativa
- Sistemas de Visión Nocturna
- Detección de Puntos Ciegos
- Frenado de Emergencia Automático
- Advertencia de Colisión Frontal
- Alerta de Somnolencia al Volante
- Reconocimiento de Señales de Tráfico
- Advertencia de Abandono de Carril
- Control de Crucero Adaptativo
- Por Tecnología de Sensores
- Radar
- LiDAR
- Cámara
- Ultrasónico
- Infrarrojo
- Por Tipo de Vehículo
- Motocicletas y Ciclomotores
- Automóviles de Pasajeros
- Vehículos Comerciales Medianos y Pesados
- Por Nivel de Autonomía
- L1
- L2
- L3
- L4
- L5
- Por Canal de Ventas
- Instalación de Fábrica por el Fabricante de Equipos Originales
- Adaptación en el Mercado de Posventa
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Para establecer una línea de base clara, comenzamos con conjuntos de datos públicos que muestran cuántos vehículos se fabrican, venden y utilizan en India, y cómo evolucionan las normas de seguridad. Las fuentes revisadas incluyen publicaciones del Gobierno de India sobre transporte vial y seguridad (como el MoRTH), estadísticas industriales de SIAM, actualizaciones de la Asociación de Investigación Automotriz de India, y notificaciones de BIS o AIS que influyen en la incorporación de características.
También revisamos señales técnicas y de adopción que contribuyen a la preparación de las características, incluidas las referencias a regulaciones de seguridad de la UNECE utilizadas por los fabricantes de equipos originales, señales de prueba y calificación analizadas en el contexto de Bharat NCAP, y artículos revisados por pares que describen los límites de rendimiento de los sensores en las condiciones viales de India. En el ámbito comercial, se utilizan informes anuales, presentaciones para inversores y comunicados de prensa para comprender el ritmo de lanzamiento de productos y la planificación de plataformas. Para la verificación cruzada de indicadores financieros y de envíos, se utilizaron selectivamente suscripciones de pago centradas en datos financieros e inteligencia empresarial, datos a nivel de envíos de importación y exportación, y bases de datos de patentes. Estas fuentes documentales no son exhaustivas, y se consultaron documentos públicos adicionales para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
A continuación, validamos los supuestos de adopción y precios mediante entrevistas con expertos y encuestas estructuradas en todo el ecosistema automotriz de India, incluyendo equipos de fabricantes de equipos originales, proveedores de componentes ADAS, especialistas en sensores y unidades de control electrónico, integradores de sistemas, distribuidores, y talleres de servicio y calibración. Los aportes de los encuestados se utilizaron para cubrir las brechas que la investigación documental no puede mostrar de manera confiable, como las tasas de adopción de opciones por banda de precio del vehículo, la cuota de instalación posterior por característica, y el movimiento del precio de venta promedio en el mundo real para cámaras, radar y sensores ultrasónicos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 34% | Directores ejecutivos: 22% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 24% |
| Actores más pequeños: 22% | Gerentes: 54% |
Dimensionamiento del Mercado y Pronóstico
Para el dimensionamiento, utilizamos un enfoque de arriba hacia abajo y de abajo hacia arriba. Partimos de la producción y las ventas de vehículos en India por clases principales de vehículos, y luego reconstruimos el conjunto de demanda de ADAS utilizando la lógica de incorporación de características y tasas de adopción. El modelo está basado en valor, donde los volúmenes unitarios se vinculan a la penetración de instalación por el fabricante de equipos originales y las tasas de instalación posterior, y luego se multiplican por los precios de venta promedio a nivel de característica que reflejan la combinación actual de sensores y la complejidad de integración.
Algunos factores prácticos se trataron como insumos fundamentales, incluidas las tendencias de despacho de automóviles de pasajeros y vehículos comerciales, la proporción de modelos que ofrecen características de nivel 1 y nivel 2, el cambio de combinación hacia paquetes basados en cámara y radar, y la preparación de calibración y servicio que afecta la viabilidad de la instalación posterior. También utilizamos el impulso de las calificaciones de seguridad, incluidas las expectativas de características vinculadas a NCAP. Donde los datos directos de penetración eran escasos, establecimos rangos acotados utilizando insumos primarios y luego los redujimos usando cronogramas de lanzamiento e indicadores regulatorios.
Los pronósticos se realizaron mediante análisis de escenarios, ya que la adopción puede cambiar rápidamente con nuevos lanzamientos de modelos, actualizaciones de criterios de calificación y movimientos en el costo de los sensores. Los supuestos de crecimiento se verificaron con una visión de abajo hacia arriba más ligera, utilizando la disponibilidad de características a nivel de modelo en una muestra, verificaciones de canal sobre los precios de kits comúnmente cotizados, y la dirección de volumen del lado del proveedor. Esto ayudó a ajustar los totales cuando algún insumo parecía demasiado optimista.
Ciclo de Validación y Actualización de Datos
Antes de la aprobación final, triangulamos los resultados mediante múltiples verificaciones, incluido el contenido implícito de ADAS por vehículo, verificaciones de coherencia de la penetración a nivel de característica, y la consistencia de la progresión interanual del precio de venta promedio en dólares estadounidenses. Cualquier salto brusco es revisado, y se realizan llamadas de seguimiento cuando nuevos lanzamientos, cambios de política o movimientos de precios generan una variación significativa respecto a los supuestos anteriores.
Cada estudio pasa por una revisión analítica de múltiples etapas para mantener la coherencia de los cálculos, la lógica de unidades y las conversiones a lo largo de los años y las clases de vehículos. El informe se actualiza anualmente, con actualizaciones intermedias cuando ocurren eventos materiales. Justo antes de la entrega, se realiza un pase final de datos para que la perspectiva refleje los últimos lanzamientos disponibles y las señales del mercado.
Estimación del Mercado de Sistemas Avanzados de Asistencia al Conductor en el Sector Automotriz de India de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para ADAS automotriz en India no siempre coinciden porque el alcance contabilizado suele ser diferente, y la lógica de construcción puede variar según el canal, la cobertura de vehículos y el tratamiento de precios. Las diferencias también provienen del año utilizado como base, la velocidad a la que se asume que declinan los precios de venta promedio de los sensores, y si las cifras se reportan como envíos, base instalada o ingresos.
Algunas estimaciones públicas incluyen ADAS dentro de un segmento más amplio de seguridad automotriz, y pueden tratar el software de mayor autonomía y los servicios de validación como parte del mismo conjunto de ingresos. En el enfoque de Mordor Intelligence, la cifra está vinculada a los ingresos de sistemas ADAS en India tanto en instalación por el fabricante de equipos originales como en instalación posterior, y está limitada por la penetración a nivel de característica, las señales de ventas de vehículos y las bandas de precio de venta promedio validadas mediante entrevistas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,15 mil millones de USD (2025) | |
| Asociación Industrial B | 0,92 mil millones de USD (2025) | Generalmente refleja solo la instalación por el fabricante de equipos originales, con visibilidad limitada de los volúmenes de instalación posterior y la preparación de los talleres de calibración, lo que puede subestimar las características de estacionamiento y las basadas en cámara. |
| Consultora Global A | 1,48 mil millones de USD (2025) | Comúnmente amplía el alcance para incluir la electrónica de seguridad automotriz adyacente y el gasto en habilitación de mayor autonomía, y puede utilizar supuestos agresivos de precio de venta promedio sin verificaciones de canal específicas para India. |
La dispersión en la tabla se explica principalmente por el alcance y la forma en que la adopción está limitada en la práctica, especialmente por la combinación de vehículos, las tasas de adopción de características y los precios realistas. Al mantener los insumos trazables a los volúmenes de vehículos, la penetración de características y las bandas de precio de venta promedio respaldadas por entrevistas, nuestra estimación se mantiene reproducible y es más fácil de conciliar cuando nuevos lanzamientos o regulaciones modifican la demanda.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado indio de ADAS para automóviles?
El mercado se sitúa en USD 1,36 mil millones en 2026 y está encaminado a alcanzar USD 3,12 mil millones para 2031.
¿Qué función de sistemas avanzados de asistencia al conductor tiene la mayor participación hoy en día?
El Control de Crucero Adaptativo lidera con una participación del 28,62% de los ingresos a nivel de sistema.
¿Qué categoría de vehículo crece más rápido en la adopción de sistemas avanzados de asistencia al conductor?
Las motocicletas y ciclomotores muestran la adopción más rápida, proyectada a una CAGR del 19,20% hasta 2031.
¿Qué tecnología de sensores está preparada para ver el crecimiento más pronunciado?
El LiDAR está preparado para una CAGR del 20,55% a medida que los precios de estado sólido caen.
Última actualización de la página el:


