
Tamaño y Participación del Mercado de Compuestos Plásticos de Alto Rendimiento
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 11.01 Mil millones de dólares |
| Tamaño del Mercado (2032) | 17.07 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.17 % |
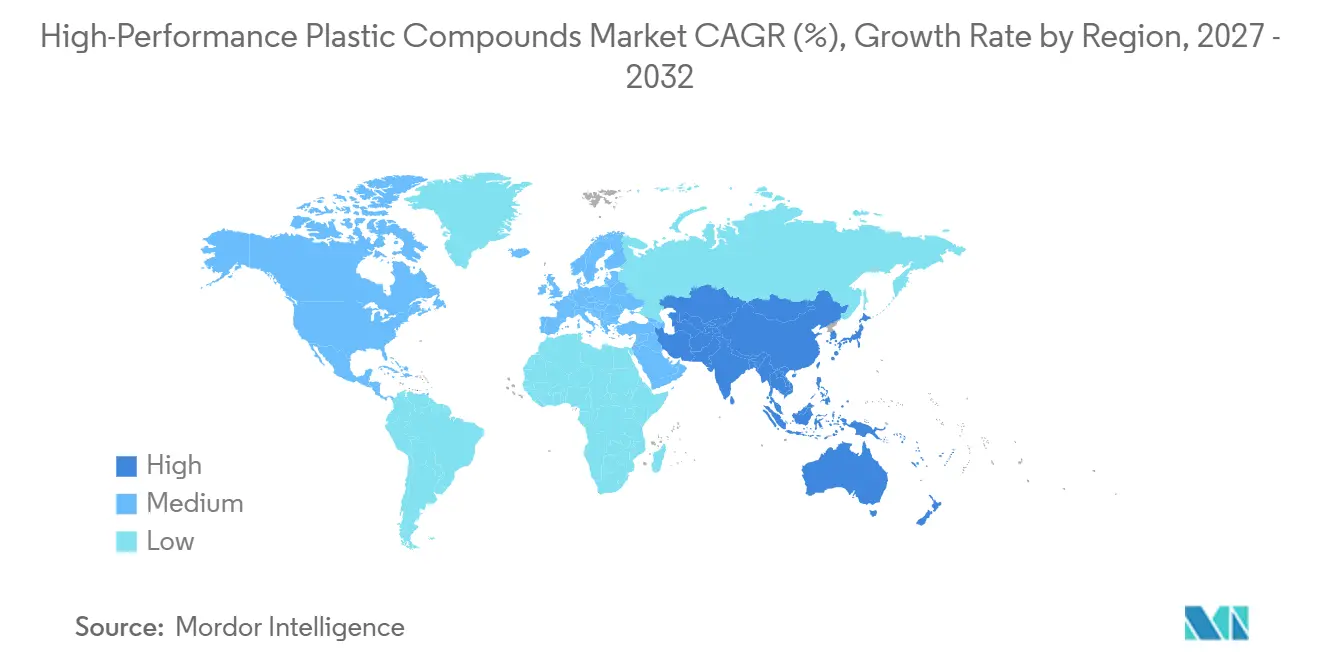
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
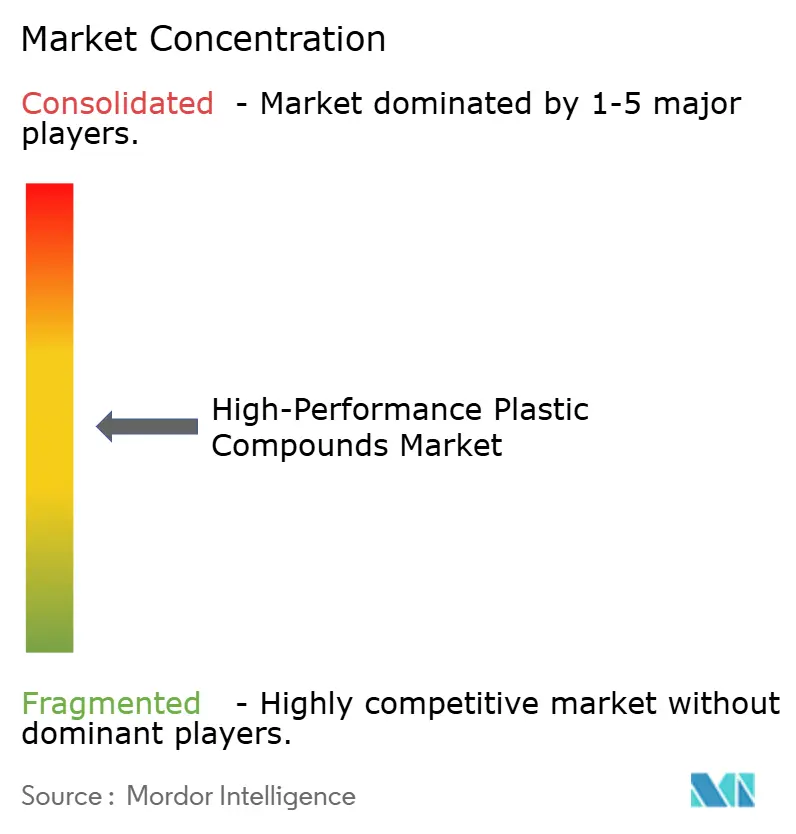
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Compuestos Plásticos de Alto Rendimiento por Mordor Intelligence
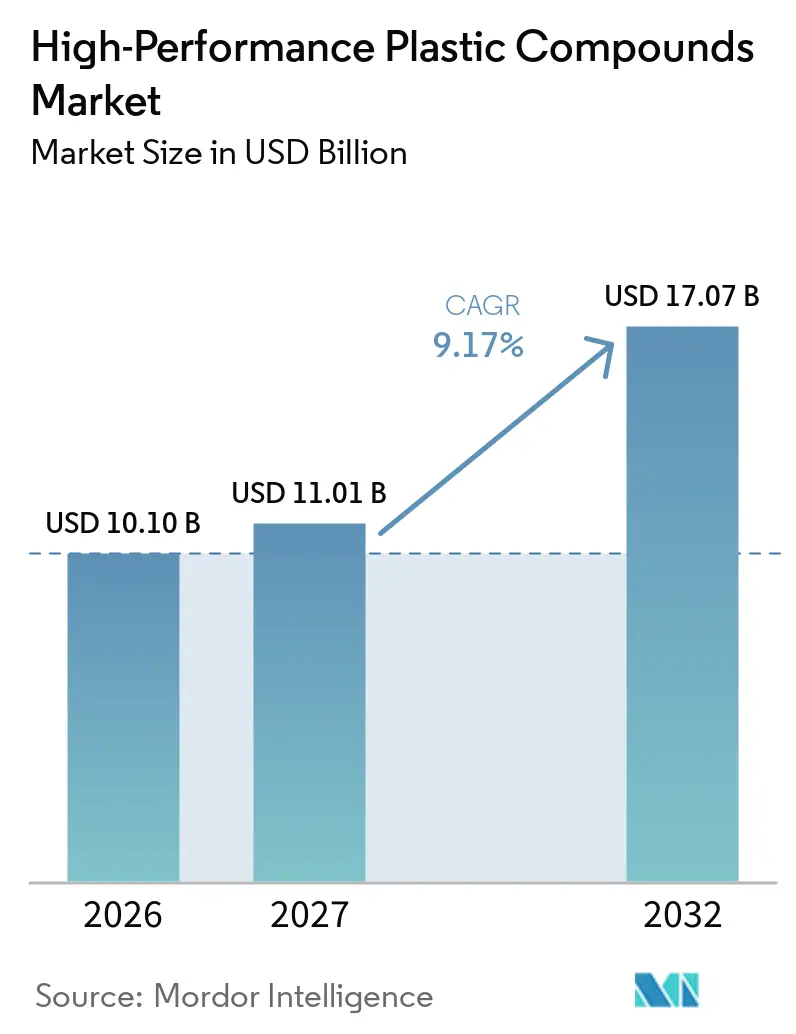
El tamaño del Mercado de Compuestos Plásticos de Alto Rendimiento fue valorado en 10,10 mil millones de USD en 2026 y se estima que crecerá desde 11,01 mil millones de USD en 2027 hasta alcanzar los 17,07 mil millones de USD en 2032, a una CAGR del 9,17% durante el período de pronóstico (2027-2032). El mercado de compuestos plásticos de alto rendimiento está respaldado por la sustitución de materiales en aplicaciones automotrices, electrónicas, aeroespaciales y médicas que requieren un mayor rendimiento térmico, mecánico, químico y eléctrico. Los programas de vehículos eléctricos, la construcción de centros de datos, el envasado de semiconductores y las nuevas plataformas de aeronaves están incrementando la necesidad de termoplásticos especiales. Los requisitos de calificación también respaldan la demanda recurrente, ya que los materiales aprobados pueden permanecer en una plataforma de fabricante de equipos originales durante varios años. Los proveedores están respondiendo mediante formulaciones especializadas, adiciones de capacidad local, soporte técnico y asistencia en la calificación. La volatilidad del costo de las materias primas, los altos requisitos de procesamiento y el contenido reciclado limitado para los grados críticos siguen siendo restricciones para el mercado de compuestos plásticos de alto rendimiento.
Conclusiones Clave del Informe
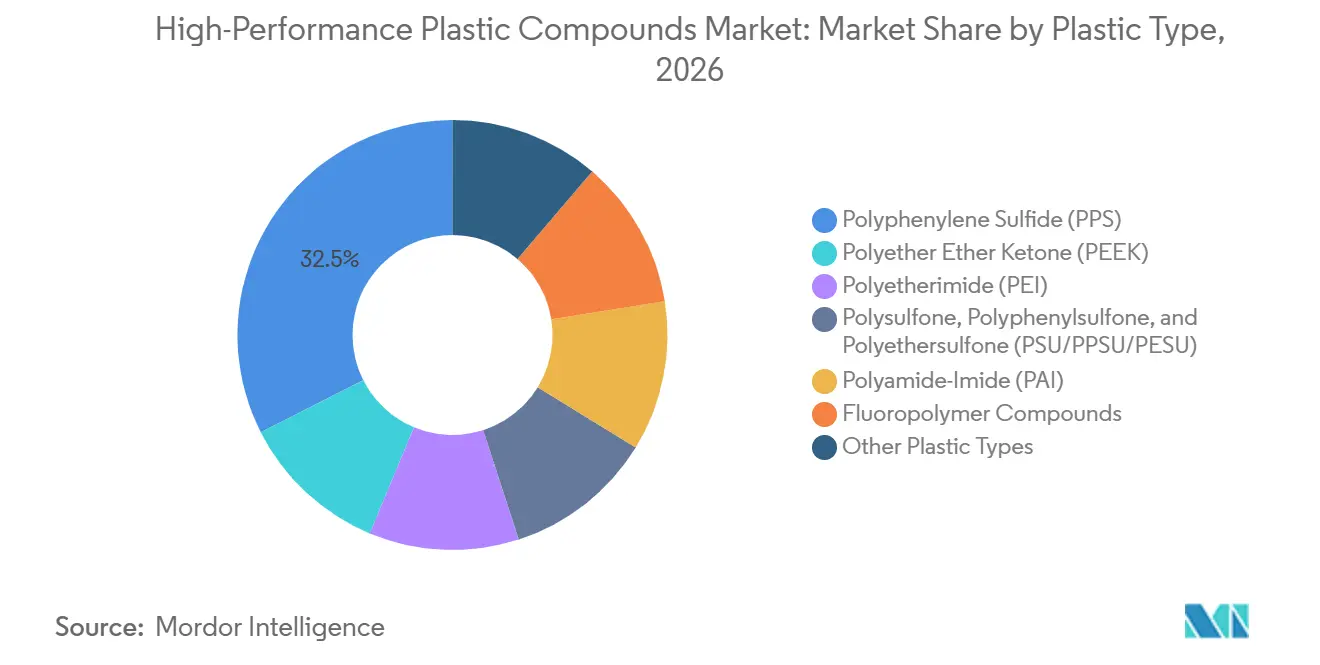
- Por tipo de plástico, el sulfuro de polifenileno (PPS) mantuvo el 32,46% de la participación del mercado de compuestos plásticos de alto rendimiento en 2026, mientras que se prevé que el poliéter éter cetona (PEEK) avance a una CAGR del 10,45% hasta 2032.
- Por tipo de aditivo, la fibra de vidrio mantuvo el 46,13% de la participación del mercado de compuestos plásticos de alto rendimiento en 2026, mientras que se prevé que la fibra de carbono avance a una CAGR del 10,66% hasta 2032.
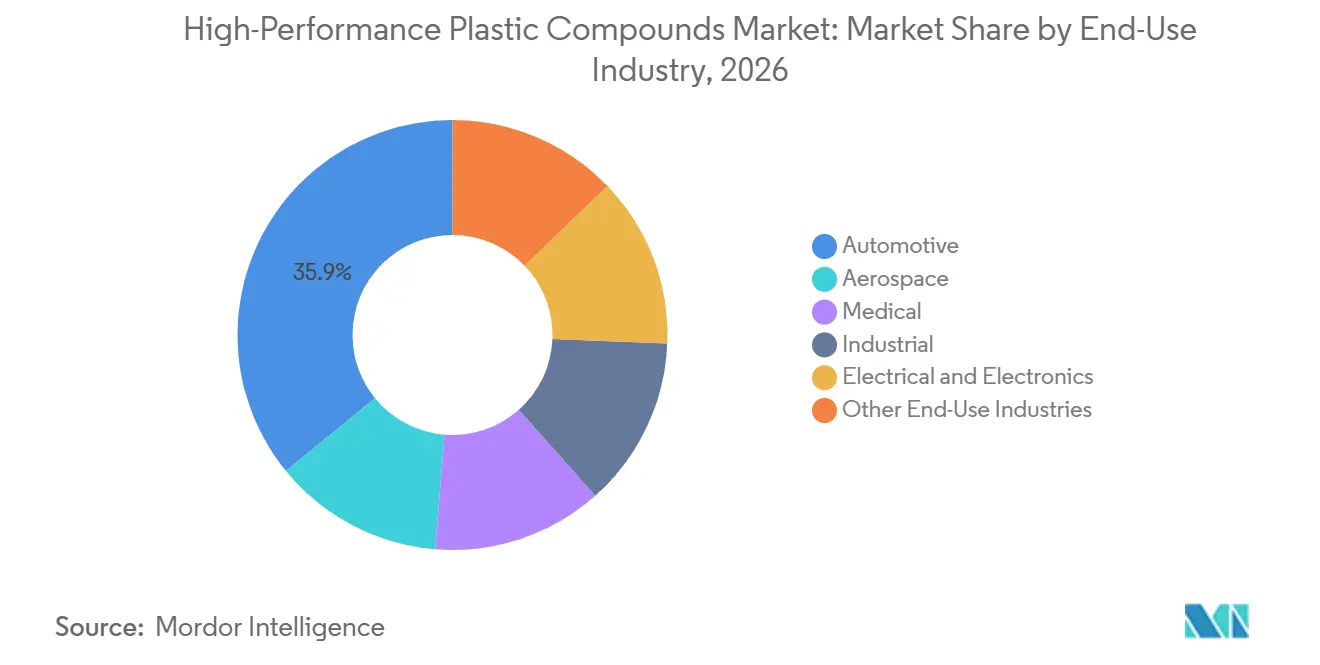
- Por industria de uso final, el sector automotriz mantuvo el 35,91% de la participación del mercado de compuestos plásticos de alto rendimiento en 2026, mientras que se prevé que el sector aeroespacial avance a una CAGR del 11,13% hasta 2032.
- Por geografía, Asia-Pacífico mantuvo el 50,57% de la participación del mercado de compuestos plásticos de alto rendimiento en 2026 y se prevé que avance a una CAGR del 10,84% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Electrificación y Reducción de Peso en Plataformas Automotrices | +2.8% | Global, impacto concentrado en China, Alemania y Corea del Sur | Mediano plazo (2–4 años) |
| Expansión de Semiconductores, Centros de Datos y Electrónica de Alta Frecuencia | +2.1% | Núcleo en Asia-Pacífico, con extensión a América del Norte y Europa | Corto plazo (≤ 2 años) |
| Reducción de Peso Aeroespacial y Modernización de Flotas | +1.7% | América del Norte y Europa, demanda emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Dispositivos Médicos que Requieren Resistencia a la Esterilización y Biocompatibilidad | +1.3% | Global, ganancias tempranas en América del Norte, Europa y Asia Oriental | Largo plazo (≥ 4 años) |
| Materiales de Grado de Calificación para Fabricación Aditiva | +0.8% | América del Norte y Europa | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Electrificación y Reducción de Peso en Plataformas Automotrices
El mercado de compuestos plásticos de alto rendimiento se beneficia de los diseños de vehículos eléctricos que imponen exigentes requisitos térmicos y eléctricos a los componentes de baterías, conectores e inversores. Los sistemas que operan a 800 V requieren resistencia a las llamas, resistencia a la electrocorrosión y estabilidad dimensional durante el ciclado térmico de -40 °C a 150 °C. Los compuestos de poliftalamida y sulfuro de polifenileno se utilizan donde estos requisitos superan la capacidad de los plásticos de ingeniería convencionales. BASF introdujo el Ultramid Advanced N3U42G6 en junio de 2025 para conectores de alta tensión en inversores y convertidores de corriente continua a corriente continua, con un rendimiento UL 94 V-0 a un espesor de pared de 0,25 mm y una temperatura de deflexión térmica de 265 °C[1]. El mercado de compuestos plásticos de alto rendimiento también se beneficia del ahorro de peso disponible con los compuestos poliméricos reforzados con fibra, que según un estudio revisado por pares de 2025 pueden alcanzar el 50% en comparación con estructuras metálicas equivalentes. La calificación libre de haluros se está convirtiendo en una condición de referencia para algunas aplicaciones de alta tensión, lo que otorga mayor importancia al soporte de procesamiento y al rendimiento de los materiales aprobados.
Expansión de Semiconductores, Centros de Datos y Electrónica de Alta Frecuencia
El mercado de compuestos plásticos de alto rendimiento se está expandiendo más allá de las carcasas electrónicas convencionales, ya que los centros de datos de inteligencia artificial y los equipos de redes de quinta generación requieren materiales poliméricos más capaces. Los laminados de baja pérdida y los sustratos de envasado de semiconductores necesitan una absorción de humedad controlada, un comportamiento dieléctrico y una estabilidad dimensional. El Instituto Nacional de Estándares y Tecnología informó en 2025 que los materiales poliméricos para el envasado avanzado deben cumplir nuevos requisitos asociados con la integración tridimensional heterogénea de chips[2]. La misma investigación señaló que un nuevo material de envasado puede tardar entre 10 y 25 años en alcanzar la escala de producción, lo que hace que la aprobación temprana sea especialmente valiosa. Este largo proceso de aprobación puede fortalecer la posición de los proveedores que obtienen el estatus de especificación en una etapa temprana del ciclo de vida de un producto. Los requisitos de la Comisión Electrotécnica Internacional (IEC) y la Organización Internacional de Normalización (ISO) para el rendimiento dieléctrico y la resistencia a las llamas también diferencian a los proveedores de materiales calificados de los proveedores de grados estándar.
Reducción de Peso Aeroespacial y Modernización de Flotas
El mercado de compuestos plásticos de alto rendimiento recibe apoyo a largo plazo de la recuperación de la aviación comercial y los programas de defensa que requieren materiales estructurales ligeros y duraderos. Los fabricantes aeroespaciales utilizan poliéter éter cetona y materiales relacionados de poliarilétercetona en soportes, abrazaderas, insertos y componentes de aislamiento eléctrico que pueden reemplazar piezas de aluminio. TORAY INDUSTRIES, INC. completó la calificación del Centro Nacional para el Rendimiento de Materiales Avanzados para el compuesto termoplástico de base textil de poliarilétercetona de bajo punto de fusión Cetex TC1225 en diciembre de 2025. Los datos de diseño aceptados por la Administración Federal de Aviación, disponibles públicamente, pueden reducir el tiempo y el costo que enfrentan los fabricantes aeroespaciales al certificar estructuras compuestas. Los requisitos de la Administración Federal de Aviación (FAA) y la Agencia de Seguridad Aérea de la Unión Europea (EASA) refuerzan las relaciones a largo plazo entre los proveedores de materiales aprobados y los programas de aeronaves. El mercado de compuestos plásticos de alto rendimiento depende, por tanto, menos de los ciclos de compra a corto plazo en estas aplicaciones que del acceso a plataformas calificadas.
Dispositivos Médicos que Requieren Resistencia a la Esterilización y Biocompatibilidad
El mercado de compuestos plásticos de alto rendimiento está respaldado por dispositivos médicos que necesitan resistencia a la esterilización repetida, biocompatibilidad y suministro de material trazable. El poliéter éter cetona y la polieterimida pueden mantener el rendimiento mecánico durante la autoclave de vapor, la radiación gamma y la exposición al óxido de etileno. Estos materiales son relevantes para los requisitos asociados con los métodos de esterilización de la Organización Internacional de Normalización 17665, la Organización Internacional de Normalización 11137 y la Organización Internacional de Normalización 11135. Syensqo utilizó KetaSpire Poliéter Éter Cetona en una guía quirúrgica ortopédica comercializada por Hanisch Medical y TechImport en Brasil, donde el material redujo el peso del instrumento y apoyó la precisión de imagen. El poliéter éter cetona también permite diseños de implantes radiolúcidos, que pueden facilitar la imagen después de la cirugía. Los requisitos de biocompatibilidad de la Organización Internacional de Normalización 10993 y los requisitos de la Sociedad Americana para Pruebas y Materiales (ASTM) F2026 para implantes espinales de Poliéter Éter Cetona aumentan el esfuerzo necesario para cambiar un material aprobado.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Resinas Especiales y Materias Primas | -1.8% | Global, más agudo en Europa y América del Norte | Mediano plazo (2–4 años) |
| Procesamiento Complejo y Fabricación con Uso Intensivo de Capital | -1.2% | Global | Largo plazo (≥ 4 años) |
| Disponibilidad Limitada de Reciclado para Grados de Calificación Crítica | -0.7% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Resinas Especiales y Materias Primas
El mercado de compuestos plásticos de alto rendimiento enfrenta presión de costos porque las resinas especiales requieren materias primas estrictamente controladas y una conversión intensiva en energía. Los compuestos de fluoropolímeros dependen de la disponibilidad de fluorita, mientras que los grados de poliéter éter cetona utilizados en aplicaciones exigentes tienen costos de material más altos que los plásticos de ingeniería estándar. La exposición al costo es más difícil para los compounders contratistas más pequeños cuando los acuerdos con los clientes limitan el traslado de los aumentos de resina y energía. Los grandes proveedores integrados pueden gestionar más de la cadena de valor y pueden tener mayor flexibilidad de compra y producción. Esto puede ampliar la brecha operativa entre los productores integrados y los competidores más pequeños. La estructura de costos resultante puede limitar la adopción en subsistemas sensibles al costo incluso cuando el material proporciona un beneficio de rendimiento.
Procesamiento Complejo y Fabricación con Uso Intensivo de Capital
El mercado de compuestos plásticos de alto rendimiento requiere condiciones de procesamiento más exigentes que las utilizadas para los plásticos de ingeniería estándar. Algunos materiales necesitan temperaturas superiores a 350 °C, herramientas especializadas, control térmico y ciclos de producción más largos. Los programas aeroespaciales y médicos también requieren validación de procesos, sistemas de trazabilidad y certificaciones de terceros antes de que comience la producción. Estos requisitos pueden extenderse durante varios años y requieren inversión antes de que se realicen los ingresos. Los proveedores establecidos pueden distribuir los costos de calificación entre los programas de producción establecidos, lo que dificulta la entrada de nuevos competidores. Esta estructura favorece la consolidación entre las empresas que pueden financiar equipos, pruebas y largos ciclos de calificación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Plástico:
El Sulfuro de Polifenileno (PPS) Lidera, Mientras que el Poliéter Éter Cetona (PEEK) se ExpandeEl sulfuro de polifenileno (PPS) mantuvo el 32,46% de la participación del mercado de compuestos plásticos de alto rendimiento en 2026, respaldado por su uso establecido en componentes de sistemas de combustible, conectores eléctricos y carcasas de bombas industriales. El material combina resistencia al calor por encima de 200 °C, resistencia química y capacidad de moldeo por inyección para piezas exigentes. Sigue siendo relevante para los conjuntos de vehículos eléctricos y las carcasas de electrónica de alta frecuencia donde el control dimensional es importante. La polieterimida sirve a otra parte del rango de tipos de plástico porque su transparencia, biocompatibilidad y durabilidad en autoclave respaldan los instrumentos quirúrgicos reutilizables y las carcasas de aviónica. La polisulfona, la polifenilsulfona y la poliétersulfona sirven a aplicaciones de filtración, contacto con alimentos y equipos de esterilización que requieren estabilidad hidrolítica. Los compuestos de fluoropolímeros y la poliamida-imida siguen siendo materiales especializados para el procesamiento químico, el procesamiento húmedo de semiconductores, los compresores y los equipos industriales.
Se proyecta que el poliéter éter cetona (PEEK) avance a una CAGR del 10,45% hasta 2032. Los componentes estructurales aeroespaciales y los dispositivos médicos de grado de implante están ampliando la lista de aplicaciones que especifican este material. La combinación de tipos de plástico se está moviendo hacia materiales de mayor rendimiento, ya que algunas aplicaciones que utilizaban sulfuro de polifenileno evalúan el poliéter éter cetona. Otros usuarios están evaluando híbridos de poliarilétercetona que ofrecen temperaturas de fusión más bajas y ventanas de procesamiento más amplias. Evonik Industries AG lanzó VESTAKEEP Easy Slide 2 en abril de 2026 para cojinetes deslizantes de alta temperatura y alta presión. El material fue formulado sin fluoropolímeros añadidos intencionalmente, lo que responde al escrutinio de las sustancias perfluoroalquílicas y polifluoroalquílicas en las aplicaciones relevantes. La industria de compuestos plásticos de alto rendimiento utiliza este tipo de desarrollo de formulaciones para abordar tanto los requisitos de aplicación como la atención regulatoria cambiante. Los proveedores aún deben equilibrar el rendimiento del material con los requisitos de procesamiento y el costo de la calificación. La selección de materiales también depende de la capacidad de validar un rendimiento consistente a través del proceso de fabricación del cliente.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Aditivo:
La Fibra de Carbono Genera Demanda en Usos de Alto ValorLa fibra de vidrio mantuvo el 46,13% del segmento de tipo de aditivo en 2026, lo que refleja su equilibrio entre costo y rendimiento en aplicaciones automotrices e industriales. Su resistencia a la tracción de 2.400 MPa y su economía de material de 2,50 USD por kilogramo respaldan su uso en piezas moldeadas por inyección de alto volumen. El aditivo mejora el rendimiento estructural donde las consideraciones de costo por pieza afectan la selección de materiales. Los grados rellenos de minerales proporcionan estabilidad dimensional y conductividad térmica isotrópica para carcasas de electrónica y conectores. El mercado de compuestos plásticos de alto rendimiento utiliza estos grados donde el refuerzo de fibra direccional podría afectar la geometría de la pieza. RTP Company y Ensinger se encuentran entre los compounders especializados que combinan fibra de vidrio y cargas minerales en formulaciones híbridas para requisitos específicos del cliente. Tales combinaciones abordan la gestión del coeficiente de expansión térmica mientras se mantiene el rendimiento estructural. El amplio uso de la fibra de vidrio también proporciona una base para el mercado de compuestos plásticos de alto rendimiento en aplicaciones de gran volumen.
Se proyecta que la fibra de carbono avance a una CAGR del 10,66% hasta 2032, respaldada por la producción aeroespacial, las carcasas de baterías estructurales y las aplicaciones de robótica. El refuerzo ofrece alta rigidez específica para piezas donde la reducción de peso tiene un valor mayor que la prima de costo. Esto lo hace más adecuado para aplicaciones que requieren alto rendimiento mecánico y menor masa. El mercado de compuestos plásticos de alto rendimiento se beneficia cuando los programas aeroespaciales y de defensa especifican compuestos especiales reforzados con fibra en lugar de componentes metálicos. La fibra de carbono también respalda los diseños de vehículos eléctricos premium que utilizan carcasas de baterías estructurales. La elección entre fibra de vidrio y fibra de carbono sigue dependiendo del costo de la pieza, el rendimiento objetivo y las condiciones de fabricación. La selección de aditivos puede, por tanto, cambiar la economía del compuesto terminado incluso cuando la resina base sigue siendo la misma. Los proveedores que controlan la formulación, el procesamiento y las pruebas con el cliente pueden respaldar estas decisiones específicas de la aplicación. Las pruebas de aplicación siguen siendo importantes antes de que un sistema de refuerzo se establezca en el diseño de un cliente.
Por Industria de Uso Final:
El Sector Aeroespacial Supera el Crecimiento del Sector AutomotrizEl sector automotriz mantuvo el 35,91% del segmento de industria de uso final en 2026. Los sistemas de vehículos eléctricos requieren materiales térmicamente estables y eléctricamente robustos para los sistemas de gestión de baterías, carcasas de motores y conectores de 800 V. Estos usos compensan parte del declive en las aplicaciones convencionales de motores de combustión interna. Los clientes automotrices también necesitan materiales que puedan cumplir con los requisitos de resistencia a las llamas, estabilidad dimensional y fabricación a escala. El tamaño del mercado de compuestos plásticos de alto rendimiento en el sector automotriz se beneficia de la necesidad de reemplazar el metal y los polímeros de menor rendimiento en componentes seleccionados de vehículos eléctricos. BASF desarrolló el Ultramid Advanced N3U42G6 para conectores de alta tensión utilizados en inversores y convertidores de corriente continua a corriente continua. El grado proporciona un rendimiento UL 94 V-0 a un espesor de pared de 0,25 mm y tiene una temperatura de deflexión térmica de 265 °C. La demanda automotriz sigue vinculada a los planes de electrificación de vehículos y los materiales aprobados por los proveedores de primer nivel.
Se proyecta que el sector aeroespacial avance a una CAGR del 11,13% hasta 2032. Los pedidos pendientes de producción de aeronaves, los programas de defensa y las plataformas de satélites requieren compuestos termoplásticos calificados para soportes, protección térmica y aislamiento eléctrico. Syensqo anunció en julio de 2026 que suministraría compuestos avanzados, adhesivos y polímeros especiales para componentes estructurales del programa de aeronaves de rotación MV-75 Cheyenne del Ejército de los EE. UU. TORAY INDUSTRIES, INC. completó la calificación del Centro Nacional para el Rendimiento de Materiales Avanzados para el Cetex TC1225 en diciembre de 2025, lo que puede reducir el tiempo y el costo de certificación aeroespacial. Las aplicaciones médicas exigen precios elevados por kilogramo debido a los requisitos de biocompatibilidad, trazabilidad y calificación de implantes. Los usuarios industriales, eléctricos y electrónicos crean una base de demanda a través de carcasas de bombas, cuerpos de válvulas, relés, conectores y componentes de placas de circuito. Los compuestos especiales también respaldan la electrónica de consumo donde los componentes estructurales compactos necesitan un rendimiento preciso.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Compuestos Plásticos de Alto Rendimiento en Asia-Pacífico
Asia-Pacífico representó el 50,57% del tamaño del mercado de compuestos plásticos de alto rendimiento en 2026 y se proyecta que avance a una CAGR del 10,84% hasta 2032. China ancla la demanda regional a través de su base integrada de fabricación de polímeros, electrónica, vehículos eléctricos, redes de quinta generación y semiconductores. La producción automotriz, los componentes electrónicos y los sistemas de baterías respaldan la demanda de compuestos de sulfuro de polifenileno, polieterimida y fluoropolímeros. India está incrementando su participación a través de programas de fabricación y demanda localizada de productores automotrices y de electrodomésticos. Los países de la ASEAN ofrecen una opción de diversificación a medida que los fabricantes buscan reducir la concentración en un solo país en las cadenas de suministro.
Mercado de Compuestos Plásticos de Alto Rendimiento en América del Norte
América del Norte es una región clave para materiales de grado aeroespacial y grado médico, donde las certificaciones de la Administración Federal de Aviación y los marcos regulatorios de la Administración de Alimentos y Medicamentos crean barreras de entrada. La adquisición de defensa de los Estados Unidos para plataformas de rotores, plataformas hipersónicas y sistemas satelitales proporciona una demanda menos vinculada a los ciclos de precios de materias primas. Arkema completó una expansión de capacidad de fluoruro de polivinilideno del 15% por un valor de 20 millones de USD en Calvert City, Kentucky, en junio de 2026. La capacidad está destinada a atender los mercados de baterías de iones de litio, cables para centros de datos y semiconductores en América del Norte. México también respalda la demanda a través de su posición en las cadenas de suministro automotriz de América del Norte y sus vínculos de producción con fabricantes de equipos originales regionales.
Mercado de Compuestos Plásticos de Alto Rendimiento en EMEA y América del Sur
Europa tiene demanda de fabricantes de equipos originales automotrices de gama alta, producción aeroespacial en Francia y Alemania, y empresas de dispositivos médicos que operan bajo el Reglamento de Dispositivos Médicos de la Unión Europea 2017/745. BASF inauguró su sitio Verbund a escala mundial en Zhanjiang, China, en marzo de 2026 con una inversión total de 8,7 mil millones de EUR (aproximadamente 9,4 mil millones de USD) que respalda un modelo de suministro local para materiales especializados. El mercado de compuestos plásticos de alto rendimiento en Europa sigue conectado a la investigación regional, la ingeniería de aplicaciones y la calificación de materiales premium a pesar de las inversiones en producción en Asia. América del Sur, liderada por Brasil y Argentina, y Oriente Medio y África tienen demanda selectiva en aplicaciones automotrices, industriales y de petróleo y gas que requieren componentes resistentes a productos químicos.
Panorama Competitivo
El mercado de compuestos plásticos de alto rendimiento está moderadamente concentrado, con los cinco principales actores que incluyen BASF, Syensqo, SABIC, Victrex plc y Celanese Corporation. Arkema, BASF, Celanese Corporation, DAIKIN INDUSTRIES, Ltd., Evonik Industries AG, Mitsubishi Chemical Group Corporation, SABIC, Syensqo, The Chemours Company, TORAY INDUSTRIES, INC., Tosoh Corporation y Victrex plc tienen amplias capacidades en polímeros especiales o sistemas de materiales relacionados, mientras que Ensinger, KURARAY PLASTICS CO.,Ltd., Polyplastics Co., Ltd. y RTP Company compiten a través de materiales especializados, compounding y soporte específico para el cliente. La fortaleza competitiva depende del suministro de resinas, el conocimiento de formulación, la producción global, el soporte de procesamiento y la capacidad de ayudar a los clientes a completar la calificación. El mercado de compuestos plásticos de alto rendimiento favorece a los proveedores que forman parte de una especificación antes de que un fabricante de equipos originales comience la producción completa. El rendimiento aprobado y el servicio técnico son, por tanto, más importantes que el precio de la resina en muchos usos aeroespaciales, médicos, automotrices y electrónicos.
Victrex plc recibió reconocimiento de la industria por su polímero de poliarilétercetona de bajo punto de fusión en 2025 y un Premio a la Innovación JEC en 2026 por compuestos termoplásticos de nervios de ala desarrollados con Daher. El enfoque de codesarrollo puede asegurar especificaciones de material antes de que se establezcan los volúmenes de producción, mientras que Victrex plc ha centrado la inversión en crecimiento orgánico en el 5% al 8% de los ingresos anuales. TORAY INDUSTRIES, INC. completó la calificación del Centro Nacional para el Rendimiento de Materiales Avanzados para el Cetex TC1225 en diciembre de 2025 y puso a disposición de la cadena de suministro los datos aceptados por la Administración Federal de Aviación. Esto puede reducir la carga de calificación para los clientes aeroespaciales y ampliar la adopción del material. BASF también ha desarrollado un grado de poliftalamida retardante de llama no halogenado para conectores de alta tensión de vehículos eléctricos.
El mercado de compuestos plásticos de alto rendimiento tiene una oportunidad en el contenido reciclado, pero ningún proveedor ha establecido una ruta de circuito cerrado para el poliéter éter cetona o el sulfuro de polifenileno de grado de calificación que cumpla con los requisitos de recalificación aeroespacial o médica. Ensinger y RTP Company pueden competir a través de formulaciones personalizadas y un soporte más rápido para programas de bajo volumen, que pueden tener altos márgenes porque los clientes necesitan materiales especificados de forma precisa. Los productores chinos emergentes están aumentando la producción de poliéter éter cetona y buscando relaciones de distribución en los mercados occidentales, lo que puede ejercer presión de precios sobre los grados estándar. Los proveedores están utilizando herramientas de formulación, simulación digital y análisis de procesos para acortar el camino desde la selección de materiales hasta la aprobación de producción. La competencia seguirá siendo moldeada por el estado de calificación, el soporte técnico, la capacidad de producción y la amplitud de la cartera de materiales de cada proveedor.
Líderes de la Industria de Compuestos Plásticos de Alto Rendimiento
-
BASF
-
Syensqo
-
SABIC
-
Victrex plc
-
Celanese Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Compuestos Plásticos de Alto Rendimiento Empresas cubiertas en este informe
- Arkema
- BASF
- Celanese Corporation
- DAIKIN INDUSTRIES, Ltd.
- Ensinger
- Evonik Industries AG
- KURARAY PLASTICS CO.,Ltd.
- Mitsubishi Chemical Group Corporation
- Polyplastics Co., Ltd.
- RTP Company
- SABIC
- Syensqo
- The Chemours Company
- TORAY INDUSTRIES, INC.
- Tosoh Corporation
- Victrex plc
Desarrollos recientes de la industria en Mercado de Compuestos Plásticos de Alto Rendimiento
- Septiembre de 2026: Asahi Kasei Corporation introdujo resina de poliamida LEONA de grado de desarrollo con propiedades libres de sustancias perfluoroalquílicas y polifluoroalquílicas (PFAS), de baja fricción y retardantes de llama. Estos avances en materiales respaldan el mercado de compuestos plásticos de alto rendimiento al abordar los exigentes requisitos de rendimiento en componentes plásticos de ingeniería.
- Abril de 2026: Teknor Apex Company y DCM Shriram establecieron una empresa conjunta bajo la marca PolyTek para desarrollar compuestos poliméricos avanzados, combinando las capacidades de compounding de vinilo de Shriram Polytech con la experiencia en formulación de Teknor Apex. La asociación respalda el mercado de compuestos plásticos de alto rendimiento al ampliar las capacidades de desarrollo y fabricación de compuestos especiales en India.
Alcance del Informe Global del Mercado de Compuestos Plásticos de Alto Rendimiento
Los compuestos plásticos de alto rendimiento son formulaciones poliméricas diseñadas para ofrecer mayor resistencia mecánica, estabilidad térmica, resistencia química y rendimiento dimensional bajo condiciones operativas exigentes. Combinan polímeros especializados con aditivos de refuerzo o funcionales para cumplir con los requisitos de aplicaciones industriales y técnicas avanzadas.
El Mercado de Compuestos Plásticos de Alto Rendimiento está segmentado por tipo de plástico, tipo de aditivo, industria de uso final y geografía. Por tipo de plástico, el mercado está segmentado en sulfuro de polifenileno (PPS), poliéter éter cetona (PEEK), polieterimida (PEI), polisulfona, polifenilsulfona y poliétersulfona (PSU/PPSU/PESU), compuestos de fluoropolímeros, poliamida-imida (PAI) y otros tipos de plástico. Por tipo de aditivo, el mercado está segmentado en fibra de vidrio, fibra de carbono, relleno mineral y otros tipos de aditivos. Por industria de uso final, el mercado está segmentado en automotriz, aeroespacial, médico, industrial, eléctrico y electrónico, y otras industrias de uso final. El informe también cubre el tamaño del mercado y los pronósticos para los compuestos plásticos de alto rendimiento en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Sulfuro de Polifenileno (PPS) |
| Poliéter Éter Cetona (PEEK) |
| Polieterimida (PEI) |
| Polisulfona, Polifenilsulfona y Poliétersulfona (PSU/PPSU/PESU) |
| Compuestos de Fluoropolímeros |
| Poliamida-Imida (PAI) |
| Otros Tipos de Plástico |
| Fibra de Vidrio |
| Fibra de Carbono |
| Relleno Mineral |
| Otros Tipos de Aditivos |
| Automotriz |
| Aeroespacial |
| Médico |
| Industrial |
| Eléctrico y Electrónico |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Plástico | Sulfuro de Polifenileno (PPS) | |
| Poliéter Éter Cetona (PEEK) | ||
| Polieterimida (PEI) | ||
| Polisulfona, Polifenilsulfona y Poliétersulfona (PSU/PPSU/PESU) | ||
| Compuestos de Fluoropolímeros | ||
| Poliamida-Imida (PAI) | ||
| Otros Tipos de Plástico | ||
| Por Tipo de Aditivo | Fibra de Vidrio | |
| Fibra de Carbono | ||
| Relleno Mineral | ||
| Otros Tipos de Aditivos | ||
| Por Industria de Uso Final | Automotriz | |
| Aeroespacial | ||
| Médico | ||
| Industrial | ||
| Eléctrico y Electrónico | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de compuestos plásticos de alto rendimiento?
El tamaño del mercado de compuestos plásticos de alto rendimiento fue valorado en 10,10 mil millones de USD en 2026 y se estima que crecerá desde 11,01 mil millones de USD en 2027 hasta alcanzar los 17,07 mil millones de USD en 2032, a una CAGR del 9,17% durante el período de pronóstico (2027-2032).
¿Qué tipo de plástico mantuvo la mayor participación en 2026?
El sulfuro de polifenileno (PPS) lideró con una participación del 32,46% en 2026, respaldado por usos automotrices, eléctricos e industriales.
¿Qué tipo de aditivo se proyecta que avance más rápido hasta 2032?
Se proyecta que la fibra de carbono avance a una CAGR del 10,66% hasta 2032, ya que el sector aeroespacial, los vehículos eléctricos premium y la robótica requieren alta rigidez con menor peso.
¿Por qué son importantes los vehículos eléctricos para la demanda?
Los sistemas de baterías, los conectores de alta tensión, los inversores y las carcasas de motores requieren materiales que mantengan el rendimiento eléctrico y térmico bajo condiciones exigentes.