
Tamaño y Participación del Mercado de Polifenileno Éter (PPE)
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.27 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.08 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.51 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Polifenileno Éter (PPE) por Mordor Intelligence
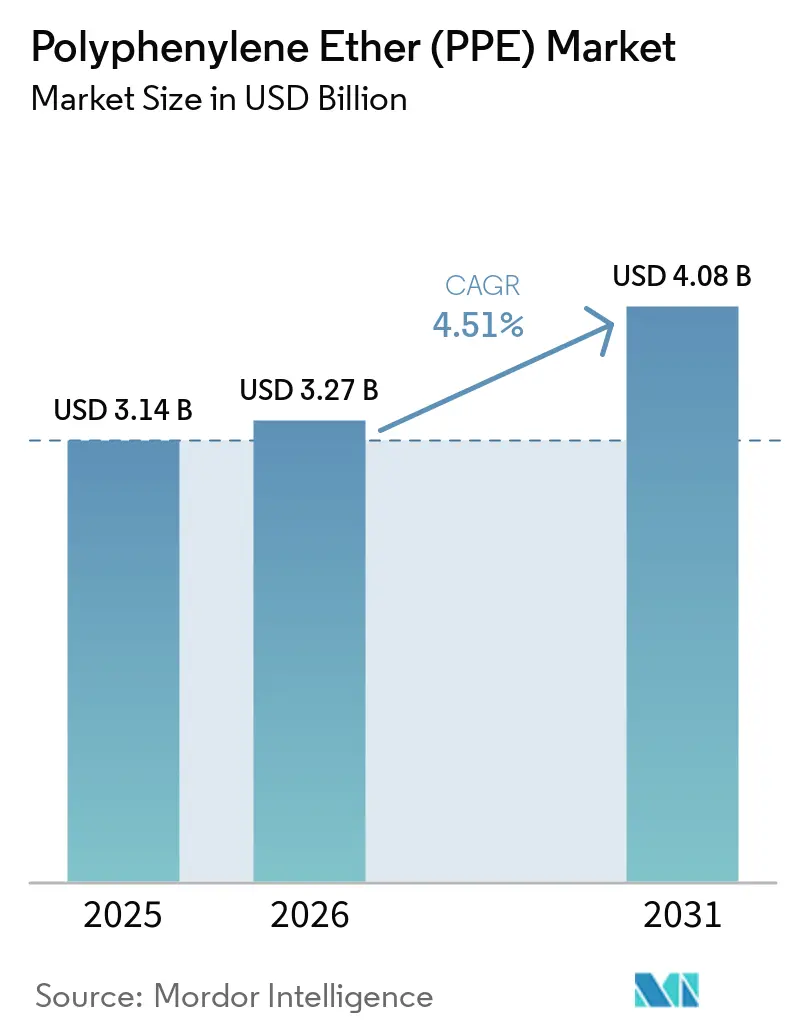
Se proyecta que el tamaño del mercado global de Polifenileno Éter (PPE) se expanda desde 3,14 mil millones de USD en 2025 y 3,27 mil millones de USD en 2026 hasta 4,08 mil millones de USD en 2031, a un CAGR del 4,51% entre 2026 y 2031. El mercado de Polifenileno Éter (PPE) está respaldado por el creciente desarrollo de vehículos eléctricos, la electrónica de alta frecuencia, los equipos para centros de datos y las comunicaciones 5G. Estos usos finales valoran la baja pérdida dieléctrica, la estabilidad dimensional, la resistencia a las llamas y el bajo peso. Los proveedores están orientando el desarrollo hacia grados que cumplan con los requisitos eléctricos, térmicos y de procesamiento en estas aplicaciones. Las adiciones de capacidad para oligómeros de baja pérdida y nuevas mezclas conductoras muestran que los productores se están preparando para la demanda de placas de servidores y componentes de vehículos eléctricos[1]SABIC, "SABIC amplía la capacidad de oligómeros PPE para placas de circuito impreso de centros de datos de IA y 5G," Noticias Oficiales de SABIC, sabic.com. El mercado de Polifenileno Éter (PPE) también enfrenta limitaciones derivadas de la concentración del suministro de materias primas, los largos ciclos de calificación y los polímeros de ingeniería competidores.
Conclusiones Clave del Informe
- Por tipo, PPE/Poliestireno mantuvo una participación de ingresos del 45,23% en 2025, mientras que se espera que PPE/Poliamida registre el CAGR proyectado más alto del 5,87% hasta 2031.
- Por aplicación, el sector automotriz mantuvo el 37,06% de la participación del mercado de Polifenileno Éter (PPE) en 2025 y se espera que registre el CAGR proyectado más alto del 5,66% hasta 2031.
- Por geografía, Asia-Pacífico representó el 40,48% de la participación del mercado de Polifenileno Éter (PPE) en 2025 y se proyecta que crezca a un CAGR del 5,43% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Polifenileno Éter (PPE)
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción de Peso en Automoción y Seguridad de Baterías para Vehículos Eléctricos | +1.2% | Global, concentrado en China, Alemania y Estados Unidos | Corto plazo (≤ 2 años) |
| Miniaturización de la Electrónica y Conectividad de Alta Frecuencia | +1.0% | Núcleo en Asia-Pacífico, con demanda en América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de la Gestión de Energía y Térmica en Centros de Datos | +0.8% | América del Norte, Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Adopción de Grados Retardantes de Llama Sin Halógenos y de Baja Constante Dieléctrica | +0.6% | Global, con presión regulatoria en Europa y Japón | Largo plazo (≥ 4 años) |
| Composición Local Lista para Calificación | +0.4% | Asia-Pacífico y el corredor México-América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos de Reducción de Peso en Automoción y Seguridad de Baterías para Vehículos Eléctricos
Los requisitos de seguridad de los vehículos eléctricos están ampliando el conjunto de piezas que pueden utilizar materiales a base de PPE. Los soportes de celdas de batería, los aisladores de barras colectoras, las cubiertas de módulos y las carcasas de puertos de carga añaden aplicaciones que los vehículos de combustión interna no requerían. Los compuestos de PPE pueden reducir la masa de la carcasa del módulo de batería hasta en un 35% respecto a los equivalentes de aluminio, al tiempo que proporcionan un rendimiento de llama UL 94 V-0 sin aditivos halogenados. Esta combinación apoya la reducción del peso del vehículo al tiempo que aborda las necesidades de seguridad próximas a la batería. El mercado de Polifenileno Éter (PPE) se beneficia cuando los programas de vehículos especifican materiales que combinan aislamiento eléctrico, estabilidad dimensional y rendimiento ante llamas. La necesidad de validar cada grado para la producción de vehículos puede aún retrasar una adopción más amplia.
SABIC lanzó el Noryl GTX LMX310 en febrero de 2025 para tapas de servicio de vehículos eléctricos y otras piezas exteriores pintadas en línea. La mezcla conductora de PPE/Poliamida mostró una absorción de humedad en equilibrio un 85% menor que los grados de poliamida existentes. SABIC también reportó un riesgo de deformación hasta un 90% menor para el material. Estas propiedades abordan los componentes exteriores donde la absorción de humedad y la calidad del acabado afectan el rendimiento de la pieza. La actividad de validación para tapas de servicio, carcasas de cámaras y manijas de puertas apunta a un papel más amplio para PPE/Poliamida más allá de los usos estructurales convencionales. El mercado de Polifenileno Éter (PPE) está, por tanto, ganando demanda de piezas que necesitan tanto un acabado exterior como un rendimiento de ingeniería.
Miniaturización de la Electrónica y Conectividad de Alta Frecuencia
La conectividad de alta frecuencia está aumentando la demanda de materiales con propiedades dieléctricas estables. El PPE tiene una constante dieléctrica de 2,55-2,65 y un factor de disipación de 0,0008-0,002 a 10 GHz según la evidencia técnica suministrada. Estas propiedades respaldan su uso en laminados de cobre de alta frecuencia, antenas, carcasas de radar y piezas eléctricas relacionadas. El mercado de Polifenileno Éter (PPE) está vinculado al creciente número de pequeñas celdas, elementos de antena y nodos de red distribuidos. Cada uno de estos sistemas requiere piezas moldeadas con precisión y un rendimiento de señal confiable. Los procesos de calificación estándar siguen siendo importantes porque las especificaciones eléctricas continúan evolucionando.
Una investigación publicada en 2024 encontró que las formulaciones de PPE reticuladas con bismaleimida mantuvieron propiedades dieléctricas bajas por encima de 100 GHz tras pruebas a 85°C y 85% de humedad relativa. Los hallazgos respaldan la base técnica para futuras aplicaciones de sustratos de ultra alta frecuencia. Asahi Kasei posiciona sus productos XYRON y SunForce de PPE espumado para sustratos de antenas 5G y desfasadores dieléctricos. El espumado puede reducir aún más la constante dieléctrica efectiva del material. Estos desarrollos otorgan al mercado de Polifenileno Éter (PPE) un papel en diseños que requieren un rendimiento de baja pérdida sin un cambio importante en los métodos de producción de laminados. La selección del producto dependerá del equilibrio entre los objetivos dieléctricos, la geometría de la pieza y los requisitos de fabricación.
Expansión de la Gestión de Energía y Térmica en Centros de Datos
La computación de IA ha aumentado la necesidad de hardware de servidores, placas de circuito impreso y equipos de gestión de energía. El consumo global de electricidad en centros de datos alcanzó 415 TWh en 2024 y se proyecta que se aproxime a 945 TWh en 2030 [2]Agencia Internacional de Energía, "Electricidad 2025," Agencia Internacional de Energía, iea.org. Las placas de servidores de IA con alto número de capas utilizan oligómeros de PPE de bajo peso molecular en formulaciones de laminados de cobre termoestables. Estas formulaciones están destinadas a proporcionar baja pérdida dieléctrica a escala de producción. El mercado de Polifenileno Éter (PPE) está expuesto a esta expansión tanto a través de materiales para placas de circuito como de componentes eléctricos de soporte. La demanda es más relevante donde se requiere rendimiento del material a alta densidad operativa.
SABIC anunció una expansión incremental de la capacidad de oligómeros de PPE NORYL SA9000 en noviembre de 2025, con finalización prevista para el segundo semestre de 2026. La expansión tenía como objetivo mantener los plazos de entrega para los fabricantes de placas de circuito impreso para servidores de IA y 5G. Las mayores densidades de potencia en los bastidores también están impulsando los sistemas de refrigeración líquida. Asahi Kasei identifica los grados XYRON para aplicaciones de energía y refrigeración en centros de datos de IA. Las carcasas de bombas de refrigerante, las cubiertas de aislamiento de barras de distribución y los paneles de relleno requieren una combinación de resistencia a la hidrólisis, rendimiento ante llamas y baja densidad. El mercado de Polifenileno Éter (PPE) puede beneficiarse donde estas funciones se necesitan en el mismo componente.
Adopción de Grados Retardantes de Llama Sin Halógenos y de Baja Constante Dieléctrica
Los fabricantes de electrónica necesitan cada vez más materiales retardantes de llama que también mantengan una baja pérdida dieléctrica. Este requisito crea demanda de grados de PPE que cumplan con los requisitos UL 94 V-0 sin química a base de halógenos. Un estudio de 2025 informó que un retardante de llama derivado del DOPO en una matriz de PPE y resina de hidrocarburo respaldó la resistencia a las llamas y la baja pérdida dieléctrica durante el envejecimiento termo-oxidativo. El resultado aborda un desafío central de formulación para los materiales de placas de circuito impreso. El mercado de Polifenileno Éter (PPE) se ve afectado por este trabajo porque el rendimiento de alta frecuencia y los criterios de cumplimiento deben lograrse conjuntamente. Los productores que puedan equilibrar estos requisitos pueden tener una ventaja en grados especializados.
La investigación suministrada identifica los requisitos de RoHS y REACH como factores que trasladan la selección de materiales a la etapa de formulación de resinas. Los sistemas de éster organofosforado a base de fósforo se utilizan para compuestos de PPE y poliestireno para placas de circuito impreso sin halógenos. Las cargas superiores a 15 partes por cien pueden reducir las propiedades mecánicas entre un 10 y un 15%, según el estudio citado. Esta compensación hace que los enfoques de retardantes de llama con menor carga sean importantes para los compoundadores. Los productores de materiales japoneses y los fabricantes de laminados europeos están calificando grados sin halógenos y de baja pérdida frente a los requisitos de IPC-4101. El mercado de Polifenileno Éter (PPE) tiene una oportunidad en aplicaciones donde el cumplimiento normativo y el rendimiento eléctrico son ambos criterios de compra.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Concentración de Materias Primas de 2,6-Xilenol y Fenol | -0.6% | Global, con riesgo en la cadena de suministro en Asia y Oriente Medio | Corto plazo (≤ 2 años) |
| Altos Costos de Calificación y Ciclos de Diseño de 18 a 24 Meses | -0.4% | Global, más agudo en los programas automotrices de América del Norte y Europa | Mediano plazo (2-4 años) |
| Sustitución por PEI, PEEK, LCP, PPS, PC/ABS y Poliamidas Avanzadas | -0.5% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Concentración de Materias Primas de 2,6-Xilenol y Fenol
El PPE se produce a partir de 2,6-dimetilfenol, también conocido como 2,6-xilenol. El fenol y el metanol son insumos clave en la cadena de suministro de este material. La base de proveedores es reducida porque la producción depende de tecnologías especializadas de alquilación y separación de isómeros. Las materias primas representaron entre el 60 y el 65% de los costos totales de producción de PPE en 2025 según el contenido suministrado. Esta estructura de costos limita el margen disponible cuando suben los precios de las materias primas. El mercado de Polifenileno Éter (PPE) sigue expuesto a los movimientos de precios en los insumos vinculados al petróleo crudo y al gas natural.
El contenido suministrado también describe restricciones previas de materias primas en Europa relacionadas con los costos energéticos y la logística para las corrientes de ácido cresílico. Estas condiciones prolongaron los plazos de entrega y endurecieron las especificaciones de calidad. El abastecimiento dual, las reservas de seguridad regionales y la purificación por maquila pueden reducir la exposición operativa. Mantener entre 4 y 6 semanas de reservas de seguridad también puede aumentar los requisitos de capital de trabajo. Los compoundadores más pequeños pueden encontrar estas medidas más difíciles de absorber que los proveedores integrados. El sector del PPE debe equilibrar la seguridad del suministro frente al costo y la disciplina de inventario.
Altos Costos de Calificación y Ciclos de Diseño de 18 a 24 Meses
Los programas automotrices a menudo requieren entre 18 y 24 meses para calificar un nuevo grado de PPE. Esta duración desplaza el gasto en desarrollo hacia la mejora de materiales que ya cuentan con aprobaciones. Las pruebas de hilo incandescente IEC 60695-2-12 pueden requerir entre 12 y 18 meses de certificación antes de acceder a algunas aplicaciones electrónicas. Estos procesos limitan la velocidad con la que los formuladores pueden responder a especificaciones revisadas de baja pérdida o baja constante dieléctrica. El mercado de Polifenileno Éter (PPE) es, en consecuencia, más favorable para los proveedores que ya cuentan con amplias bibliotecas de aprobaciones. Los nuevos participantes deben financiar las pruebas antes de poder competir por muchas aplicaciones de alto valor.
Los proveedores de nivel 1 del sector automotriz también requieren un control de proceso más estricto durante la composición en extrusora de doble husillo. El contenido suministrado identifica la elaboración continua de perfiles de viscosidad y el monitoreo de reología en tiempo real como requisitos adicionales. Los programas de residencia técnica pueden añadir millones de USD a los gastos previos al lanzamiento cuando los proveedores apoyan el desarrollo de la contención de fuga térmica en las instalaciones de los fabricantes de equipos originales. Estos costos fortalecen la posición de los proveedores establecidos con recursos de ingeniería y relaciones con los clientes. También pueden desalentar la introducción de un gran número de nuevos grados. El mercado de Polifenileno Éter (PPE) puede, por tanto, concentrarse en torno a proveedores con experiencia en calificación incluso cuando la demanda de aplicaciones crece.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: PPE/Poliamida Avanza en Piezas Exteriores Automotrices
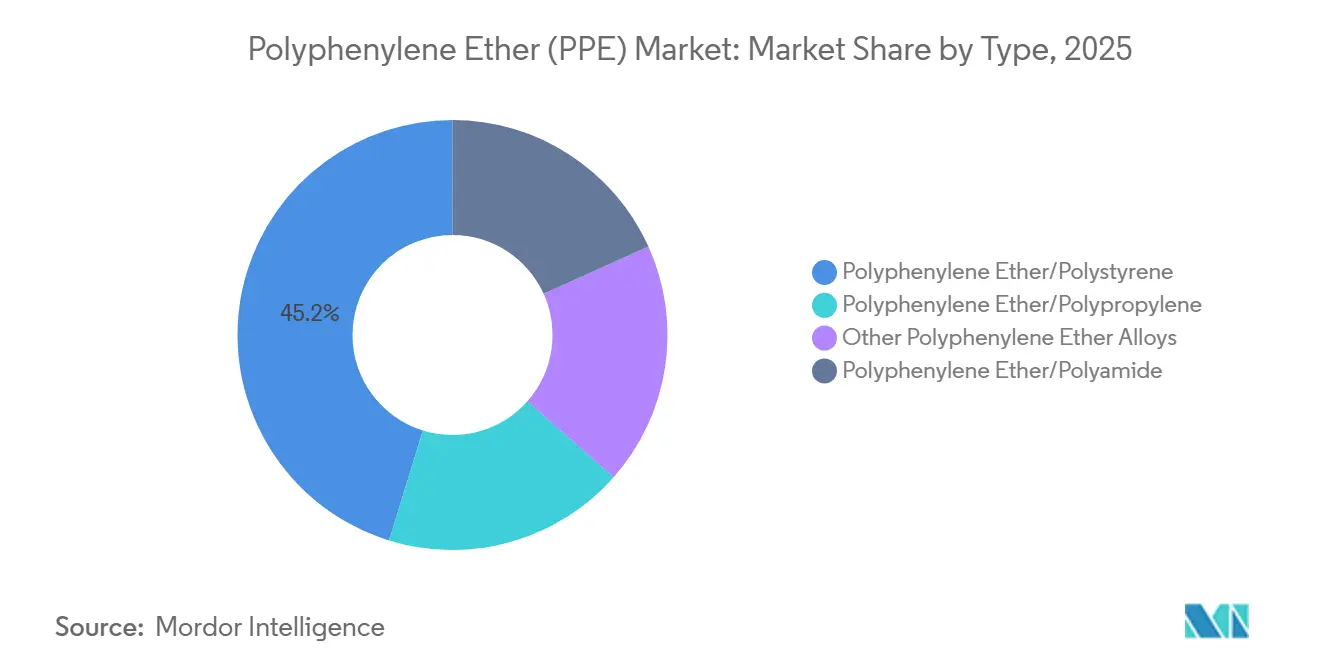
PPE/Poliestireno mantuvo el 45,23% del tamaño del mercado de Polifenileno Éter (PPE) por tipo en 2025. Sus usos establecidos incluyen tableros de instrumentos automotrices, rejillas de altavoces, accesorios para manejo de agua y carcasas de electrónica de consumo. La mezcla combina baja densidad, estabilidad dimensional y propiedades dieléctricas que han respaldado largas historias de calificación. También es la base para los grados de oligómeros bifuncionales de bajo peso molecular utilizados en sistemas de laminados de cobre termoestables. SABIC amplió la capacidad de oligómeros NORYL SA9000 en 2025 para apoyar a los fabricantes de laminados multicapa para servidores de IA. Esta actividad respalda la demanda continua de formatos PPE/Poliestireno en electrónica, así como en piezas moldeadas establecidas.
Se prevé que PPE/Poliamida crezca a un CAGR del 5,87% hasta 2031, la tasa más rápida entre los segmentos por tipo. El grado proporciona baja absorción de humedad, pintabilidad en línea y capacidad UL 94 V-0 para componentes de vehículos eléctricos. El producto Noryl GTX LMX310 de SABIC aborda tapas de servicio, carcasas de cámaras y manijas de puertas que necesitan un acabado exterior. PPE/Polipropileno sirve para tratamiento de agua, infraestructura de plomería y usos en carcasas fotovoltaicas donde son relevantes la menor densidad y la resistencia química. Otras aleaciones de PPE incluyen formulaciones oligoméricas termoestables que utilizan sistemas de bismaleimida, benzoxazina o retardantes de llama reactivos. El PPE reticulado con bismaleimida ha mostrado propiedades dieléctricas estables por encima de 100 GHz, respaldando el caso técnico para futuros sustratos de alta frecuencia.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: El Sector Automotriz Combina la Mayor Posición con el Crecimiento Más Rápido
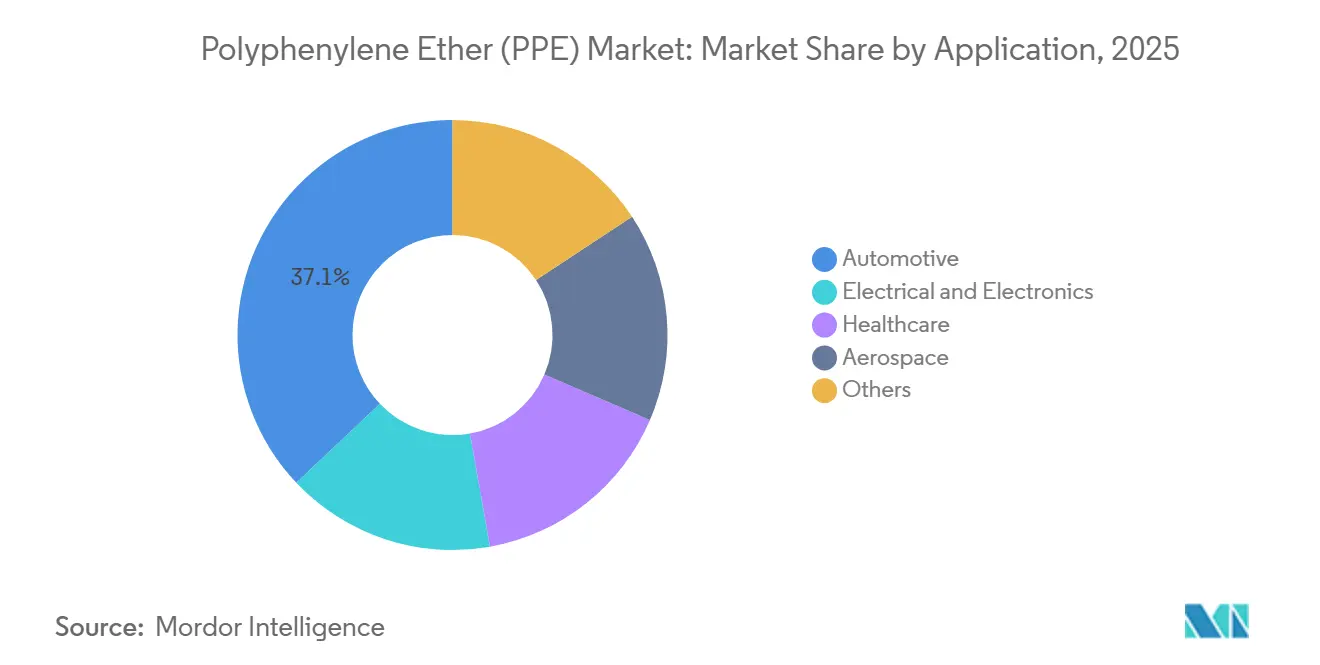
El sector automotriz representó el 37,06% de la demanda global de PPE en 2025 y se prevé que crezca a un CAGR del 5,66% hasta 2031. Los vehículos eléctricos de batería añaden soportes de celdas, cubiertas de módulos, aisladores de barras colectoras y conjuntos de puertos de carga que las arquitecturas de vehículos convencionales no requerían. Estas piezas necesitan resistencia a las llamas, rigidez dieléctrica y estabilidad dimensional durante los ciclos térmicos. Los materiales PPE/Poliamida son especialmente relevantes donde también se requieren acabados exteriores pintados. UL 94 V-0 a 1,6 mm sigue siendo un requisito clave de calificación para los componentes próximos a la batería. Esta combinación de crecimiento de componentes y requisitos de calificación respalda la demanda automotriz en el mercado de Polifenileno Éter (PPE).
Eléctrico y electrónico es el segundo segmento de aplicación más grande en el material suministrado. La baja pérdida dieléctrica respalda el uso en dipolos de antenas 5G, carcasas de radar ADAS y placas de circuito impreso multicapa para servidores de IA. Kraton suministra grados SEBS que incluyen G1651, G1654, G1650 y G1701 para la modificación del impacto en mezclas de PPE. Estos modificadores pueden mejorar la tenacidad y la resistencia a la intemperie en paneles exteriores automotrices y compuestos para cubiertas de cables. Los usos en salud incluyen instrumentos quirúrgicos, carcasas para administración de medicamentos y componentes de infraestructura hospitalaria que se benefician de la compatibilidad con la esterilización por vapor. El sector aeroespacial es el grupo de aplicaciones más pequeño y utiliza PPE en interiores de cabinas donde son relevantes la resistencia a las llamas y el bajo desgasificado. Otras aplicaciones incluyen membranas de ultrafiltración y carcasas de cajas de conexiones fotovoltaicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
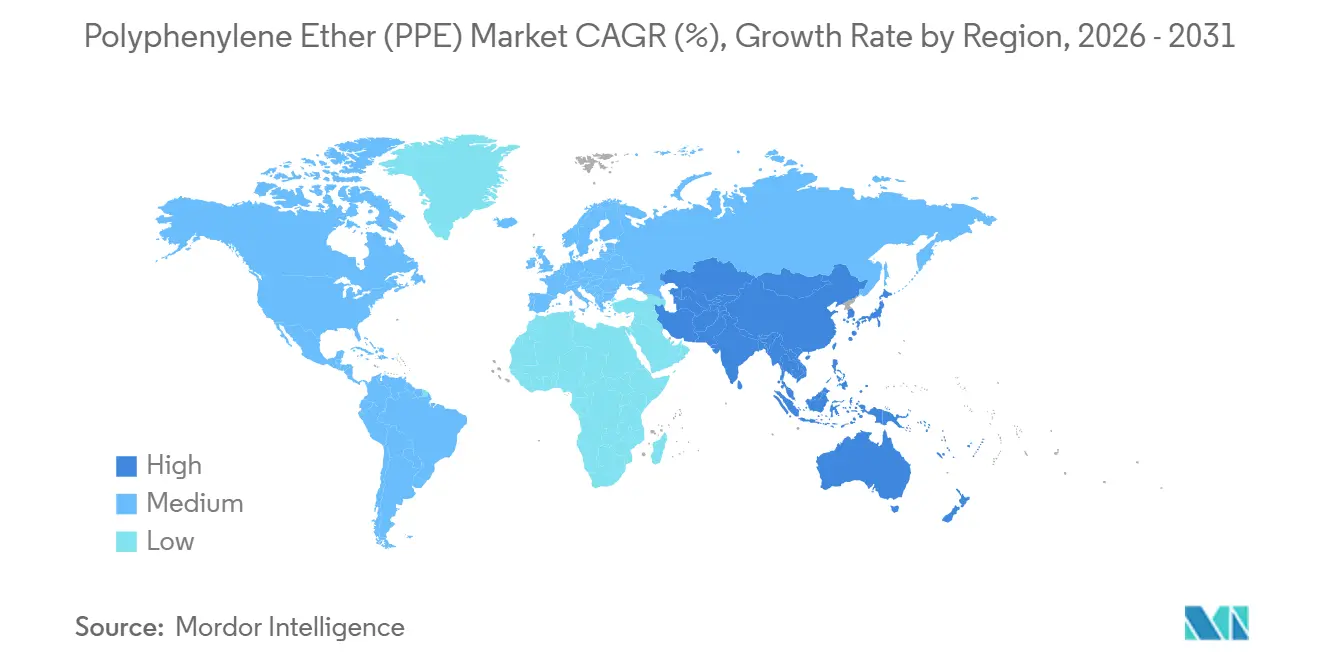
Asia Pacífico mantuvo el 40,48% de la demanda global de PPE en 2025 y se proyecta que crezca a un CAGR del 5,43% hasta 2031. China es un importante centro de demanda debido a la producción de vehículos de nueva energía y la fabricación de electrónica. La investigación suministrada indica que China produjo 12,8 millones de vehículos de nueva energía en 2025. Cada vehículo eléctrico puede utilizar más contenido de aleación de PPE que un vehículo de combustión interna debido a los componentes de batería y eléctricos. Corea del Sur respalda la demanda a través de cadenas de suministro de electrónica que sirven a sustratos de placas de circuito impreso, carcasas de módulos OLED y conjuntos de conectores de alta densidad. Japón sigue siendo importante para el desarrollo de materiales y la producción de compuestos especializados.
América del Norte es el segundo mercado regional más grande en el contenido suministrado. Los programas automotrices en Míchigan, Ohio y Tennessee respaldan la demanda, junto con la infraestructura de centros de datos en Virginia, Texas y el noroeste del Pacífico. La inversión en composición en Nuevo León, Chihuahua y Baja California respalda el suministro cercano para las plantas de ensamblaje automotriz. Las inversiones de SABIC en oligómeros y los grados Noryl GTX LMX orientados a vehículos eléctricos abordan los programas de América del Norte y Europa. Europa está respaldada por proveedores automotrices y la demanda de carcasas de radar ADAS, estructuras de baterías y componentes exteriores pintables. Los requisitos de RoHS y REACH también respaldan la calificación de grados sin halógenos en aplicaciones europeas.
América del Sur es un mercado de Polifenileno Éter (PPE) más pequeño centrado en la base de ensamblaje automotriz de Brasil. Los productores de vehículos en São Paulo y Minas Gerais utilizan compuestos en tableros de instrumentos, piezas para manejo de agua y carcasas electrónicas. Las condiciones económicas de Argentina han limitado la inversión manufacturera, pero no han eliminado la demanda de usuarios químicos y automotrices. Oriente Medio y África se encuentran en una etapa temprana de desarrollo para el consumo de PPE. Los clsteres de componentes automotrices de Sudáfrica representan gran parte del uso regional. Arabia Saudita tiene una ventaja potencial en materias primas a través de la infraestructura petroquímica local, ya que la diversificación industrial respalda la producción de plásticos de ingeniería. Ambas regiones siguen dependiendo principalmente de las importaciones y se espera que desarrollen capacidad de composición de forma gradual.

Panorama Competitivo
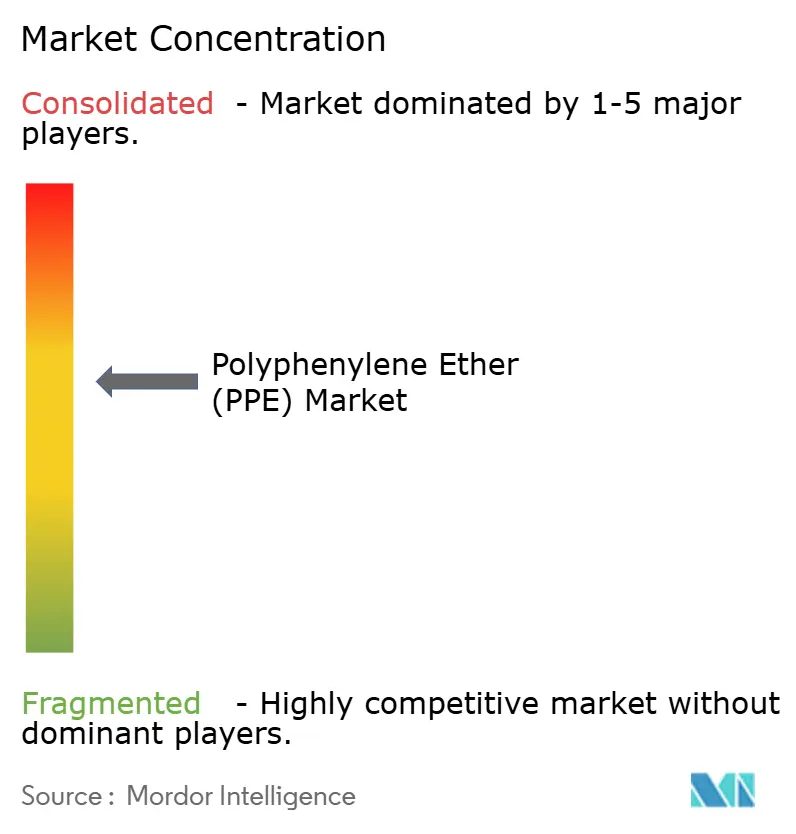
El mercado de Polifenileno Éter (PPE) está moderadamente concentrado. La plataforma Noryl de SABIC y la plataforma Xyron de Asahi Kasei mantienen posiciones de liderazgo en esta parte de la cadena de valor. Global Polyacetal, LyondellBasell, ROMIRA, RTP Company, Ensinger, LG Chem y Kingfa compiten en aplicaciones automotrices e industriales. La fortaleza competitiva depende del rendimiento del producto, las aprobaciones de los fabricantes de equipos originales, el soporte de procesamiento y el desarrollo técnico. SABIC amplió la capacidad de oligómeros NORYL SA9000 en noviembre de 2025 para placas de circuito impreso de centros de datos de IA y 5G. Este movimiento respalda la disponibilidad de suministro para los clientes que necesitan materiales de baja pérdida compatibles con termoestables.
Asahi Kasei comercializa materiales XYRON para estaciones base 5G, incluidos sustratos de antenas y desfasadores dieléctricos. También identifica plásticos de ingeniería para componentes de energía y refrigeración en centros de datos de IA. El lanzamiento de Noryl GTX LMX310 de SABIC en febrero de 2025 apuntó a componentes exteriores conductores de vehículos eléctricos pintados en línea. Estos ejemplos muestran un enfoque en aplicaciones donde las aprobaciones de materiales existentes y el conocimiento especializado de formulación son importantes. Los compoundadores de tamaño mediano pueden competir a través del desarrollo personalizado, el servicio regional y ciclos de proyecto más rápidos. El sector del PPE es, por tanto, competitivo en todas las aplicaciones, aunque el suministro de resina de grado electrónico tiene un pequeño grupo de líderes.
Las oportunidades permanecen en piezas de precisión para salud, formulaciones para interiores aeroespaciales y centros de composición regional en India, el Sudeste Asiático y México. Estas áreas requieren conocimiento de aplicaciones y soporte de calificación de clientes más que volumen únicamente. Kingfa y otros compoundadores chinos están buscando la calificación de PPE de grado electrónico en el contenido suministrado. RTP Company atiende aplicaciones regionales a través de ciclos de desarrollo personalizado de 4 a 6 semanas. Esta capacidad puede ser útil donde el tiempo de comercialización es más importante que el uso de un grado de alto volumen establecido. Los grandes productores mantienen una ventaja donde los clientes requieren registros de aprobación extensos y amplio soporte técnico.
Líderes de la Industria de Polifenileno Éter (PPE)
SABIC
Asahi Kasei Corporation
Global Polyacetal Co., Ltd.
BASF
RTP Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Marzo de 2026: Asahi Kasei recibió la publicación de la patente CN116867835B que divulga una composición de PPE termoestable con mejor solubilidad en disolventes de cetona de uso general, lo que permite una mejor integración con los sistemas de laminados de cobre termoestables utilizados en placas de circuito impreso para servidores de IA con alto número de capas. La patente aborda directamente el cuello de botella técnico de las limitaciones de solubilidad del PPE estándar en los disolventes de procesamiento de laminados de grado de producción, lo que indica una inversión continua en PPE termoestable para aplicaciones de infraestructura de IA.
- Diciembre de 2025: SABIC anunció una expansión incremental de la capacidad de producción de oligómeros de PPE NORYL SA9000, con finalización prevista para el segundo semestre de 2026, para mantener plazos de entrega rápidos para los fabricantes de placas de circuito impreso para servidores de IA y estaciones base 5G, a medida que la demanda de laminados de cobre multicapa de alto rendimiento superó la utilización de capacidad existente. La expansión se basa en aumentos de capacidad anteriores ejecutados en Asia.


Alcance del Informe Global del Mercado de Polifenileno Éter (PPE)
El polifenileno éter (PPE), también conocido como óxido de polifenileno (PPO), es un termoplástico de ingeniería de alto rendimiento valorado por su excepcional resistencia al calor y estabilidad dimensional.
El mercado de PPE está segmentado por tipo, aplicación y geografía. Por tipo, el mercado está segmentado en polifenileno éter/poliestireno, polifenileno éter/poliamida, polifenileno éter/polipropileno y otras aleaciones de polifenileno éter. Por aplicación, el mercado está segmentado en automotriz, eléctrico y electrónico, salud, aeroespacial y otros. Por geografía, el mercado está segmentado en Asia Pacífico, América del Norte, Europa, América del Sur y Oriente Medio y África. El informe también cubre el tamaño del mercado de PPE y los pronósticos para el mercado de PPE en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Polifenileno Éter/Poliestireno |
| Polifenileno Éter/Poliamida |
| Polifenileno Éter/Polipropileno |
| Otras Aleaciones de Polifenileno Éter |
| Automotriz |
| Eléctrico y Electrónico |
| Salud |
| Aeroespacial |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Polifenileno Éter/Poliestireno | |
| Polifenileno Éter/Poliamida | ||
| Polifenileno Éter/Polipropileno | ||
| Otras Aleaciones de Polifenileno Éter | ||
| Por Aplicación | Automotriz | |
| Eléctrico y Electrónico | ||
| Salud | ||
| Aeroespacial | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y proyectado del mercado de Polifenileno Éter (PPE) para 2031?
Se proyecta que el mercado de Polifenileno Éter (PPE) alcance 4,08 mil millones de USD en 2031, desde 3,27 mil millones de USD en 2026, a un CAGR del 4,51%. La demanda está vinculada a los vehículos eléctricos, la electrónica de alta frecuencia, los centros de datos de IA y los equipos 5G. Los oligómeros de baja pérdida son especialmente relevantes para los sistemas avanzados de placas de circuito impreso.
¿Qué tipo está creciendo más rápido hasta 2031?
PPE/Poliamida es el segmento de tipo de más rápido crecimiento, con un CAGR proyectado del 5,87% hasta 2031. Su baja absorción de humedad, pintabilidad y rendimiento UL 94 V-0 respaldan su uso en componentes exteriores de vehículos eléctricos y relacionados con baterías. Es cada vez más relevante para tapas de servicio, manijas de puertas y carcasas de cámaras.
¿Qué aplicación lidera la demanda de polifenileno éter?
El sector automotriz mantuvo una participación del 37,06% en 2025 y se proyecta que crezca a un CAGR del 5,66% hasta 2031. Los componentes de vehículos eléctricos añaden demanda porque las plataformas de vehículos eléctricos de batería utilizan piezas que no están presentes en las arquitecturas de vehículos de combustión interna. Esta aplicación también depende de una extensa calificación y pruebas de proveedores.
¿Qué región se está expandiendo más rápido en PPE?
Asia Pacífico mantuvo una participación del 40,48% en 2025 y se proyecta que se expanda a un CAGR del 5,43% hasta 2031. La producción de vehículos eléctricos de China y las cadenas de suministro de electrónica regionales respaldan la demanda de compuestos especializados y materiales de baja pérdida. Corea del Sur y Japón también contribuyen a través de sus capacidades de fabricación de electrónica y materiales.
Última actualización de la página el:



