
Tamaño y participación del mercado de resinas plásticas
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.82 Billones de dólares |
| Tamaño del Mercado (2031) | 1 Billones de dólares |
| Growth Rate (2026 - 2031) | 4.13 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de resinas plásticas por Mordor Intelligence
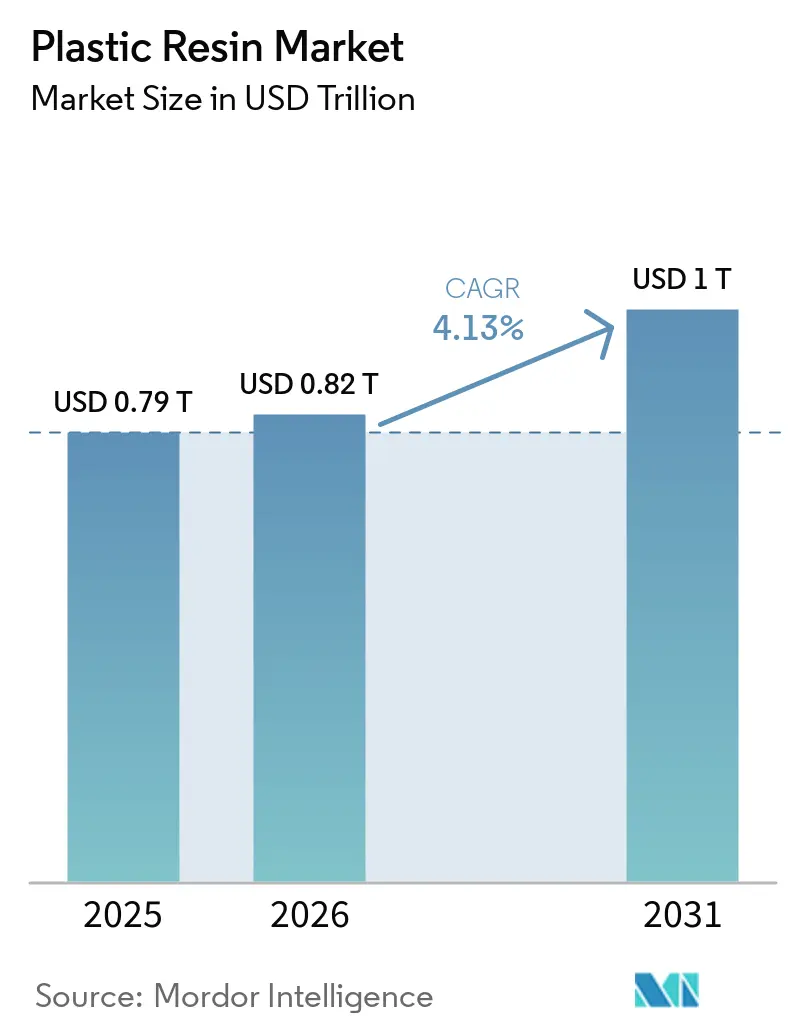
El tamaño del mercado de resinas plásticas se valoró en 0,79 billones de USD en 2025 y se estima que crecerá desde 0,82 billones de USD en 2026 hasta alcanzar 1 billón de USD en 2031, a una CAGR del 4,13% durante el período de pronóstico (2026-2031). La demanda de embalaje sigue siendo central, ya que los requisitos de seguridad alimentaria, los envíos de comercio electrónico y la distribución de productos de consumo requieren películas, botellas, cierres, bandejas y otros formatos a base de resina. Los productores también están respondiendo a la demanda de materiales más ligeros en vehículos eléctricos, electrónica y productos médicos, donde el rendimiento técnico tiene prioridad sobre la cantidad unitaria. Las regulaciones sobre contenido reciclado están desplazando las decisiones de compra hacia una calidad de resina documentada, un suministro confiable y el cumplimiento de los requisitos regionales. Esto favorece a los proveedores que combinan acceso a materias primas, soporte de aplicaciones y ofertas de materiales circulares. Las fluctuaciones de costos en el petróleo crudo, la nafta y la energía siguen siendo un riesgo material para los productores que dependen del craqueo a base de nafta.
Conclusiones clave del informe
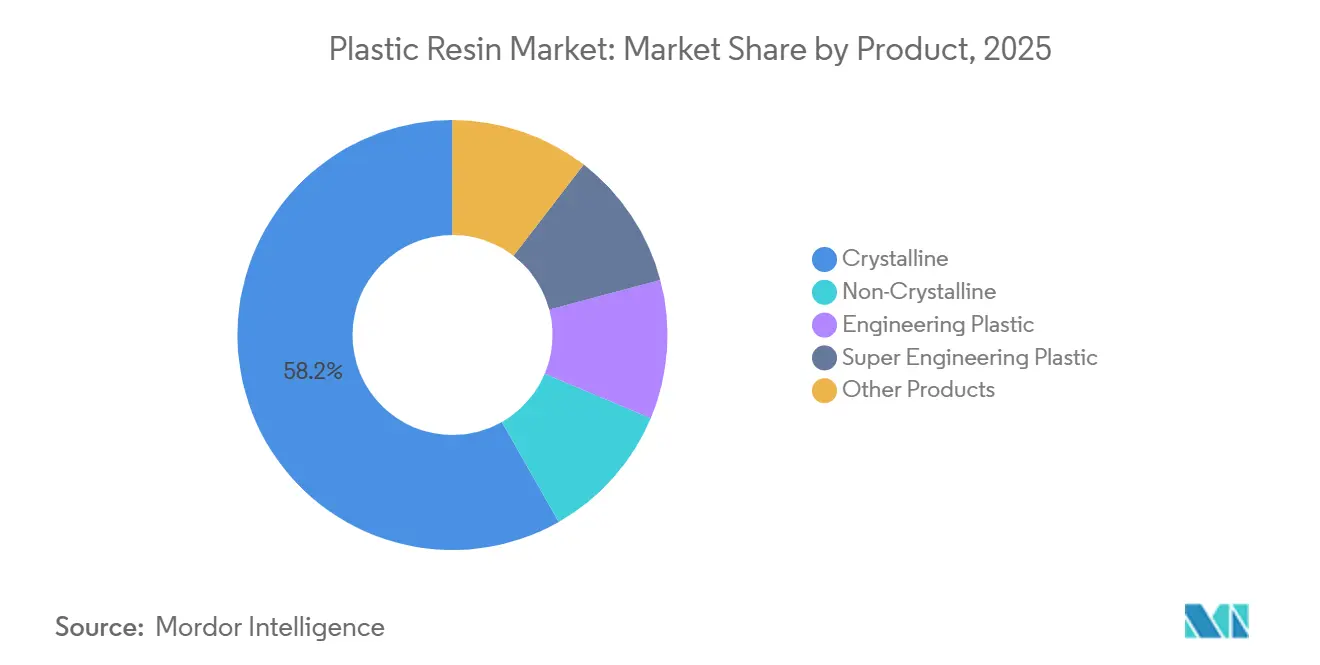
- Por producto, las resinas cristalinas representaron el 58,23% de la participación del mercado de resinas plásticas en 2025, mientras que se prevé que los plásticos de ingeniería crezcan a una CAGR del 5,15% hasta 2031.
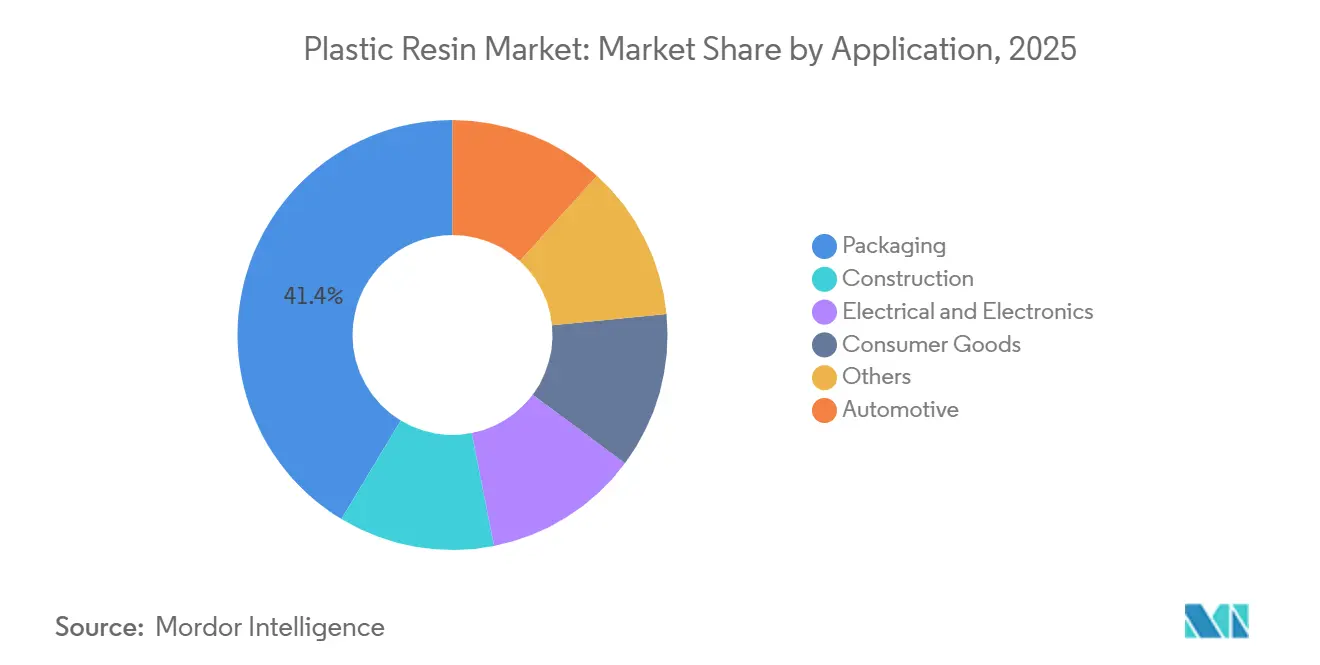
- Por aplicación, el embalaje representó el 41,36% de la participación del mercado de resinas plásticas en 2025 y se prevé que crezca a una CAGR del 5,54% hasta 2031.
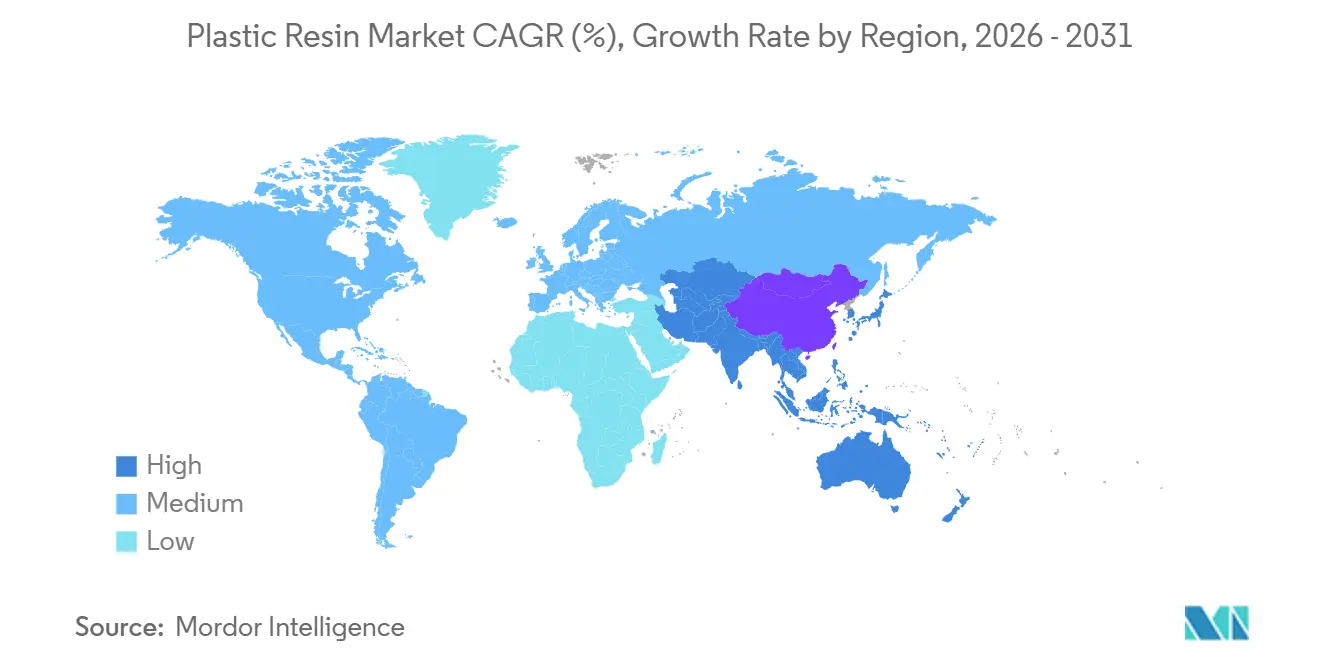
- Por geografía, Asia-Pacífico representó el 22,17% de la participación del mercado de resinas plásticas en 2025 y se prevé que se expanda a una CAGR del 5,06% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado global de resinas plásticas
Análisis del impacto de los impulsores*
| Impulsores | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Demanda de embalaje, reducción de peso y rendimiento de barrera | +1.0% | Global, con mayor intensidad en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Reducción de peso en vehículos eléctricos y movilidad | +0.8% | Asia-Pacífico, con efectos en Europa y América del Norte | Mediano plazo (2-4 años) |
| Mandatos de contenido reciclado y adquisición de resinas circulares | +0.7% | Europa, América del Norte, Brasil e India | Mediano plazo (2-4 años) |
| Adiciones de capacidad e integración de materias primas | +0.6% | Asia-Pacífico, con efectos en Oriente Medio, África y América del Sur | Corto plazo ( 2 años) |
| Demanda de resinas de alto rendimiento en electrónica y dispositivos médicos | +0.5% | Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de embalaje, reducción de peso y rendimiento de barrera
La reducción de peso en el embalaje se ha convertido tanto en una cuestión de cumplimiento normativo como en una consideración de costos para los convertidores y propietarios de marcas. El Reglamento de la Unión Europea sobre envases y residuos de envases entró en vigor en febrero de 2025 y se aplica a partir del 12 de agosto de 2026. Exige que los envases comercializados en el mercado de la Unión Europea sean reciclables de manera económicamente viable para 2030[1]Comisión Europea, "Residuos de envases," Comisión Europea, environment.ec.europa.eu.. Los diseños de envases están, por tanto, evolucionando hacia estructuras más delgadas, formatos monomaterial y combinaciones de resinas que mantienen el rendimiento de barrera. Estos cambios impulsan la demanda de alcohol etileno-vinílico (EVOH), polietileno lineal de baja densidad (LLDPE) y grados de capa adhesiva injertados con anhídrido maleico en aplicaciones que anteriormente utilizaban laminados más complejos. El mercado de resinas plásticas se ve afectado a medida que la calificación de proveedores depende cada vez más del rendimiento del material y de la documentación de reciclabilidad.
Reducción de peso en vehículos eléctricos y movilidad
Los vehículos eléctricos de batería utilizan entre un 15 y un 25% más de resina en peso que las plataformas comparables de combustión interna. Las carcasas de baterías, las carcasas de electrónica de potencia y los componentes estructurales ligeros son fuentes clave de esta demanda adicional. Las ventas globales de vehículos eléctricos alcanzaron 22,7 millones de unidades en 2025, según la Agencia Internacional de Energía. El requisito de eficiencia energética de 15,1 kWh por 100 km de China, vigente desde enero de 2026, respalda el uso de polímeros de ingeniería en los sistemas de vehículos. Una reducción del 10% en la masa del vehículo puede mejorar la autonomía de conducción entre un 5 y un 8%, lo que refuerza el argumento económico a favor de componentes más ligeros. Las familias de polipropileno y poliamida representaron entre el 45 y el 50% del consumo de resinas automotrices en peso, mientras que el sulfuro de polifenileno (PPS) y el poliéter éter cetona (PEEK) se utilizaron en aplicaciones de alta temperatura de menor escala.
Mandatos de contenido reciclado y adquisición de resinas circulares
Los requisitos de contenido reciclado han pasado de ser compromisos ambientales voluntarios a obligaciones legales en varias jurisdicciones importantes. Maine exige un 25% de contenido reciclado posconsumo en envases de bebidas plásticas a partir del 1 de enero de 2026. Nueva Jersey aplica requisitos del 10 al 20% en determinados envases rígidos y bolsas de transporte, mientras que la ley AB 793 de California establece un objetivo del 25% para 2025. Las normas de India para 2026 establecen objetivos crecientes de contenido reciclado para las categorías de embalaje, alcanzando el 60% para la Categoría I en 2028-29. El Decreto N.º 12.688 de Brasil de octubre de 2025 estableció requisitos mínimos de contenido reciclado y obligaciones de logística inversa para los envases plásticos. Estas normas aumentan la demanda de resinas recicladas certificadas, pero el suministro de alta pureza sigue siendo inferior al nivel requerido por los compradores regulados.
Demanda de resinas de alto rendimiento en electrónica y dispositivos médicos
La miniaturización de semiconductores, el despliegue de 5G y el uso de dispositivos médicos están incrementando la demanda de polímeros de ingeniería y superingeniería. La base avanzada de electrónica y automoción de precisión de Japón respalda un cambio hacia grados de resina de mayor especificación. Los productores chinos están priorizando la capacidad para PPS, PEEK y polímero de cristal líquido en vehículos de nueva energía y aplicaciones de semiconductores. El proceso 510(k) de la Administración de Alimentos y Medicamentos de los Estados Unidos respalda vías establecidas para aplicaciones de PEEK en dispositivos espinales, dentales y ortopédicos. Estas aplicaciones requieren estabilidad térmica, rendimiento dieléctrico y biocompatibilidad que los grados de uso general no pueden proporcionar de manera consistente. El mercado de resinas plásticas ofrece, por tanto, una oportunidad diferenciada para los proveedores con capacidades en pruebas de aplicaciones y soporte regulatorio.
Análisis del impacto de las restricciones*
| Restricciones | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Volatilidad del costo del petróleo crudo, la nafta y la energía | -0.5% | Global, con exposición aguda en Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Restricciones a los plásticos de un solo uso y erosión de la demanda de resinas vírgenes | -0.4% | Europa, América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Brechas en la calidad, disponibilidad y calificación de resinas recicladas | -0.2% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del costo del petróleo crudo, la nafta y la energía
Los productores dependientes de la nafta enfrentaron una presión de costos significativa durante la perturbación del Estrecho de Ormuz a principios de 2026. Los flujos globales de exportación de nafta cayeron 1,2 millones de barriles por día durante este período. El margen de la nafta asiática sobre el Brent aumentó de 108 USD por tonelada a más de 400 USD por tonelada en cuatro semanas. Los precios del polietileno en la Bolsa de Materias Primas de Dalian aumentaron un 37%, mientras que los precios del polipropileno aumentaron un 38%, desde finales de febrero hasta finales de marzo de 2026. La Administración de Información Energética de los Estados Unidos situó el Brent en 85 USD por barril para el tercer trimestre de 2026. Como resultado, el mercado de resinas plásticas favorece a los productores norteamericanos a base de etano para poliolefinas estándar cuando los costos de la nafta aumentan considerablemente.
Restricciones a los plásticos de un solo uso y erosión de la demanda de resinas vírgenes
Las restricciones a los plásticos de un solo uso están reduciendo la demanda de ciertos grados de resinas vírgenes, incluso cuando la producción total de embalajes continúa creciendo. PlasticsEurope informó una disminución en la producción de plásticos de base fósil en Europa, de 47,3 millones de toneladas en 2022 a 43,3 millones de toneladas en 2024[2]PlasticsEurope, "Informe de economía circular 2026, desaceleración drástica de la circularidad de los plásticos," PlasticsEurope, plasticseurope.org.. La producción de plásticos circulares aumentó durante el mismo período, pero su tasa de crecimiento se desaceleró materialmente en comparación con el período de cuatro años anterior. La resina virgen puede volverse más barata que las alternativas recicladas cuando el petróleo crudo cotiza por debajo de 55-60 USD por barril. El sector de reciclaje de PET de los Estados Unidos perdió el 25% de su capacidad durante 2025-2026, mientras que el PET reciclado importado suministró el 25% del mercado interno. La brecha resultante entre el contenido reciclado requerido y la materia prima calificada limita la sustitución y complica la planificación para los proveedores de resinas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por producto: los grados cristalinos lideran en producción, mientras que las resinas de ingeniería muestran un crecimiento más rápido
Las resinas cristalinas representaron el 58,23% de la participación del mercado global de resinas plásticas en 2025. El polietileno, el polipropileno, el PET y el nailon respaldan esta posición en aplicaciones de embalaje, textiles e industriales básicas. Su estructura semicristalina ofrece procesabilidad, resistencia mecánica, resistencia química y eficiencia de costos para los convertidores de alta producción. Estos materiales siguen siendo difíciles de reemplazar donde los requisitos de relación precio-rendimiento son determinantes. Las resinas no cristalinas, incluidos el policarbonato, ciertos grados de acrilonitrilo butadieno estireno (ABS) y el polimetilmetacrilato (PMMA), satisfacen las necesidades de claridad óptica y resistencia al impacto. Continúan sirviendo en aplicaciones de electrónica y acristalamiento automotriz, aunque con una base de producción más limitada.
Se proyecta que los plásticos de ingeniería crezcan a una CAGR del 5,15% hasta 2031. Los vehículos eléctricos, el hardware 5G y los dispositivos médicos requieren resistencia al calor, estabilidad dieléctrica y, en algunos casos, certificación de biocompatibilidad. Los superplásticos de ingeniería, como el poliéter éter cetona (PEEK) y el sulfuro de polifenileno (PPS), se utilizan en equipos aeroespaciales, de prueba de semiconductores y dispositivos médicos de alta temperatura. Su producción es pequeña en comparación con las resinas de uso general, pero sus valores unitarios son sustancialmente más altos. BASF aumentó los precios en América del Norte para Ultramid y Ultraform en junio de 2026, elevando los compuestos de poliamida (PA) en 0,14 USD por libra y los productos de polioximetileno (POM) en 0,20 USD por libra. Los productores chinos están apuntando a la sustitución de importaciones para grados de PPS, PEEK y LCP de especialidad utilizados en vehículos de nueva energía y semiconductores.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por aplicación: el embalaje lidera tanto en producción como en crecimiento
El embalaje representó el 41,36% del tamaño del mercado de resinas plásticas en 2025. Los canales de alimentos y bebidas, farmacéuticos, comercio electrónico y cuidado personal utilizan resinas en películas, botellas, cierres, bandejas y estructuras multicapa. Ninguna otra aplicación combina una amplitud comparable de demanda con una actividad de conversión tan extensa. La fecha de aplicación del Reglamento sobre envases y residuos de envases (PPWR) del 12 de agosto de 2026 ha aumentado la necesidad de documentar la reciclabilidad en los envases suministrados a la Unión Europea. Los propietarios de marcas y los convertidores están reconstruyendo los paquetes de calificación a medida que las especificaciones se vuelven más estrictas. Estos cambios pueden acortar los acuerdos de suministro existentes y aumentar el valor del soporte técnico de los proveedores de resinas.
También se espera que el embalaje crezca a una CAGR del 5,54% hasta 2031, la tasa de crecimiento más alta entre todas las aplicaciones en el mercado de resinas plásticas. La urbanización, la logística del comercio electrónico y la sustitución del embalaje de vidrio y metal respaldan esta expansión. La demanda automotriz está evolucionando hacia materiales de mayor valor a medida que las plataformas de vehículos eléctricos requieren más componentes ligeros. La construcción utiliza tuberías de PVC y PE y espuma de aislamiento de poliuretano, con una demanda vinculada a la inversión en infraestructura. Las aplicaciones eléctricas y electrónicas incluyen carcasas de antenas, sustratos de placas de circuitos y conectores de alta frecuencia para infraestructura 5G. Los bienes de consumo siguen siendo una aplicación importante, pero sus requisitos de resina enfrentan una mayor presión regulatoria debido a las restricciones sobre ciertos formatos plásticos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Asia-Pacífico representó el 22,17% de la participación del mercado de resinas plásticas en 2025 y se prevé que crezca a una CAGR del 5,06% hasta 2031. La región combina la producción básica de polímeros en China e India con la conversión y composición avanzadas en Japón, Corea del Sur y la ASEAN. China está transitando de la expansión de productos básicos hacia grados de ingeniería y sostenibles para vehículos de nueva energía y semiconductores. La expansión de Dushanzi de China National Petroleum Corporation (CNPC) refleja los esfuerzos por aumentar la capacidad de etileno para esta base manufacturera. India está añadiendo capacidad doméstica de PVC, con Reliance Industries y el Grupo Adani planeando un total combinado de 3,5 millones de toneladas por año para 2027. Japón está consolidando la producción relacionada con el etileno mientras las empresas priorizan las resinas especiales y los compuestos avanzados.
América del Norte mantiene una ventaja en materias primas porque la producción de polietileno y polipropileno de los Estados Unidos se basa principalmente en etano. Esta estructura redujo la exposición a la perturbación de la nafta que afectó a los productores asiáticos y europeos a principios de 2026. Dow reportó 12,1 mil millones de USD en ventas netas para el segundo trimestre de 2026, un aumento del 20% respecto al año anterior. Sus precios de polietileno aumentaron un 40%, mientras que los ingresos de Embalaje y Plásticos Especiales aumentaron un 27% hasta 6,4 mil millones de USD. ExxonMobil aprobó una decisión de inversión final para una capacidad adicional de mezcla de resina termoestable Proxxima de 120.000 toneladas por año en Luisiana. Canadá y México siguen estrechamente integrados con las cadenas de suministro automotrices y de embalaje de consumo de los Estados Unidos.
Europa enfrenta altos costos energéticos, una demanda descendente más débil y requisitos de circularidad más exigentes. El Reglamento sobre envases y residuos de envases (PPWR) está reformando los procesos de calificación de resinas y los acuerdos de suministro de embalajes en toda la región. Fraunhofer UMSICHT identificó 65 proyectos de reciclaje químico en Europa en octubre de 2025. Dieciocho instalaciones estaban en funcionamiento, con una capacidad combinada de 289 kt por año, utilizando principalmente pirólisis. Brasil sigue siendo el mercado central de América del Sur, respaldado por la expansión de 800 millones de USD aprobada por el consejo de administración de Braskem en Río de Janeiro. El proyecto añade 220.000 toneladas por año de capacidad de etileno y tiene como objetivo completarse en 2028. La demanda en Oriente Medio y África está en desarrollo, mientras que SABIC está reequilibrando la producción hacia activos de menor costo en Oriente Medio.

Panorama competitivo
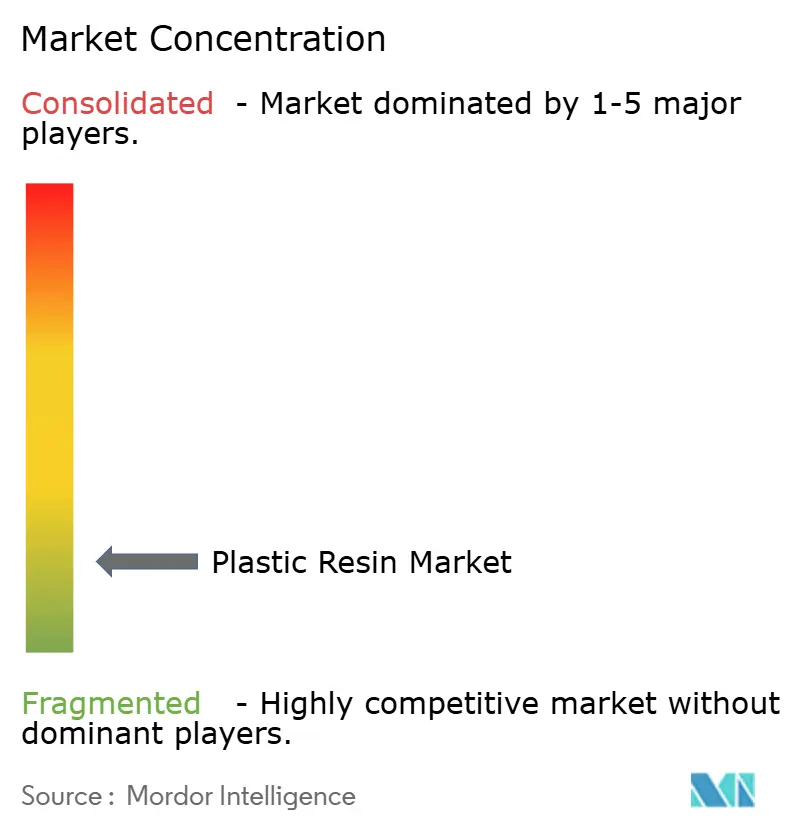
El mercado de resinas plásticas está fragmentado. Dow, LyondellBasell, BASF, SABIC y ExxonMobil tienen una capacidad significativa en poliolefinas estándar y polímeros de ingeniería. Los compounders regionales y los proveedores especializados compiten a través del conocimiento de aplicaciones, el servicio local y los grados diferenciados. Las empresas están reduciendo su exposición de alto costo en Europa y dirigiendo las inversiones hacia materiales circulares, composición y regiones con ventajas de costo. SABIC cerró permanentemente los crackers de etileno en Geleen, en los Países Bajos, y en Wilton, en el Reino Unido. LyondellBasell vendió cuatro plantas europeas de olefinas a AEQUITA en mayo de 2026, creando la plataforma independiente Velogy.
La resina reciclada certificada para contacto con alimentos representa una oportunidad comercial significativa, ya que el suministro global sigue dependiendo de materias primas recicladas de terceros. Los compradores tratan cada vez más el suministro regional de contenido reciclado tanto como una cuestión de seguridad de suministro como un requisito de cumplimiento normativo. LyondellBasell está construyendo una planta de pirólisis catalítica MoReTec-1 de 50.000 toneladas por año en Wesseling, Alemania. La planta fue prevendida comercialmente e integra el reciclaje químico en la producción de polímeros. Eastman Chemical informó que los ingresos circulares se duplicaron en el primer semestre de 2026 en comparación con el primer semestre de 2025 en su instalación de metanólisis de Kingsport, lo que respalda la viabilidad comercial del reciclaje molecular como fuente de ingresos dedicada.
SABIC lanzó un compuesto reforzado con fibra de carbono con un 75% de contenido de PCR para carcasas de electrónica en Shanghái en agosto de 2026. El producto cuenta con certificación ISCC+ y combina contenido reciclado con rendimiento técnico. PureCycle recibió la aprobación condicional de Nueva Jersey para el polipropileno reciclado hacia el cumplimiento estatal de PCR en mayo de 2026. Estos desarrollos pueden ampliar el conjunto de materias primas recicladas certificadas para aplicaciones reguladas. La competencia dependerá del acceso a insumos reciclados calificados, especificaciones técnicas consistentes y seguridad de producción regional. La ausencia de un único proveedor global con un suministro reciclado totalmente integrado para contacto con alimentos limita la concentración a corto plazo en esta área especializada.
Líderes de la industria de resinas plásticas
Dow
Exxon Mobil Corporation
LyondellBasell Industries N.V.
SABIC
BASF
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Agosto de 2026: Mutares SE & Co. KGaA completó la adquisición del negocio de termoplásticos de ingeniería de SABIC en las Américas y Europa por un valor empresarial de 450 millones de USD. El negocio opera ahora como NexPoint Materials, funcionando como una plataforma independiente de productos químicos especiales independiente del portafolio más amplio de SABIC.
- Agosto de 2026: ExxonMobil aprobó una decisión de inversión final para ampliar la capacidad de mezcla de resina termoestable Proxxima en Luisiana en 120.000 toneladas por año. La expansión sigue a la ampliación de la primera fase completada en 2025, que incluyó una instalación de mezcla en Texas que entró en funcionamiento en junio de 2025. La capacidad adicional está destinada a satisfacer la creciente demanda en los mercados de energía eólica, marina y compuestos.


Alcance del informe global del mercado de resinas plásticas
La resina plástica es el material base en bruto y sin forma, típicamente en forma de pequeños pellets, gránulos o líquido viscoso, utilizado para fabricar productos plásticos. Sirve como insumo fundamental en una amplia gama de industrias, incluidas el embalaje, la automotriz, la construcción y los bienes de consumo, donde se procesa mediante métodos como el moldeo por inyección, la extrusión y el moldeo por soplado para producir componentes y productos plásticos terminados.
El mercado de resinas plásticas está segmentado por producto, aplicación y geografía. Por producto, el mercado está segmentado en cristalino, no cristalino, plástico de ingeniería, superplástico de ingeniería y otros productos. Por aplicación, el mercado está segmentado en embalaje, automotriz, construcción, eléctrico y electrónico, bienes de consumo y otros. El informe también cubre el tamaño del mercado y los pronósticos para las resinas plásticas en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Cristalino | Epoxi |
| Polietileno | |
| Tereftalato de polietileno (PET) | |
| Polipropileno | |
| No cristalino | Cloruro de polivinilo (PVC) |
| Acrilonitrilo butadieno estireno (ABS) | |
| Poliestireno | |
| Polimetilmetacrilato (PMMA) | |
| Plástico de ingeniería | Poliamida |
| Tereftalato de polibutileno (PBT) | |
| Policarbonato (PC) | |
| Poliuretano (PU) | |
| Óxido de polifenileno (PPO) | |
| Superplástico de ingeniería | Sulfuro de polifenileno (PPS) |
| Poliéter éter cetona (PEEK) | |
| Polisulfona (PSU) | |
| Polifenilsulfona (PPSU) | |
| Polímero de cristal líquido (LCP) | |
| Otros productos |
| Embalaje |
| Automotriz |
| Construcción |
| Eléctrico y electrónico |
| Bienes de consumo |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países nórdicos | |
| Rusia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por producto | Cristalino | Epoxi |
| Polietileno | ||
| Tereftalato de polietileno (PET) | ||
| Polipropileno | ||
| No cristalino | Cloruro de polivinilo (PVC) | |
| Acrilonitrilo butadieno estireno (ABS) | ||
| Poliestireno | ||
| Polimetilmetacrilato (PMMA) | ||
| Plástico de ingeniería | Poliamida | |
| Tereftalato de polibutileno (PBT) | ||
| Policarbonato (PC) | ||
| Poliuretano (PU) | ||
| Óxido de polifenileno (PPO) | ||
| Superplástico de ingeniería | Sulfuro de polifenileno (PPS) | |
| Poliéter éter cetona (PEEK) | ||
| Polisulfona (PSU) | ||
| Polifenilsulfona (PPSU) | ||
| Polímero de cristal líquido (LCP) | ||
| Otros productos | ||
| Por aplicación | Embalaje | |
| Automotriz | ||
| Construcción | ||
| Eléctrico y electrónico | ||
| Bienes de consumo | ||
| Otros | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de resinas plásticas?
El tamaño del mercado de resinas plásticas se valoró en 0,79 billones de USD en 2025 y se estima que crecerá desde 0,82 billones de USD en 2026 hasta alcanzar 1 billón de USD en 2031, a una CAGR del 4,13% durante el período de pronóstico (2026-2031).
¿Qué categoría de producto lidera la demanda de resinas plásticas?
Las resinas cristalinas lideraron con una participación del 58,23% en 2025, ya que se utilizan ampliamente en embalaje, textiles y aplicaciones industriales.
¿Qué aplicación está creciendo más rápido para las resinas plásticas?
Se espera que el embalaje crezca a una CAGR del 5,54% hasta 2031, respaldado por la distribución de bienes de consumo y la logística del comercio electrónico.
¿Por qué son importantes las resinas recicladas para los proveedores de resinas?
Los requisitos legales de contenido reciclado aumentan la demanda de material certificado, mientras que un suministro limitado de material de alta pureza crea un desafío de calificación.
Última actualización de la página el:



