
Tamaño y Participación del Mercado de Financiamiento de Cuentas por Cobrar
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.95 Billones de dólares |
| Tamaño del Mercado (2031) | 6.29 Billones de dólares |
| Growth Rate (2026 - 2031) | 4.90 % |
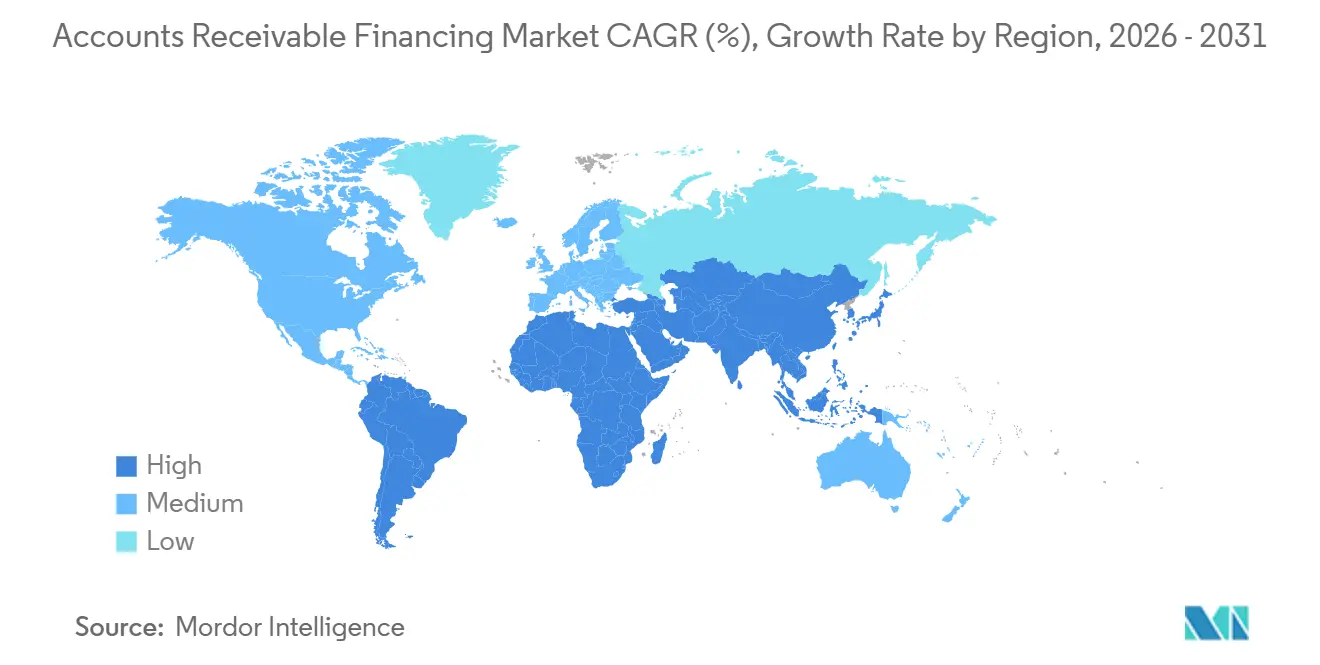
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
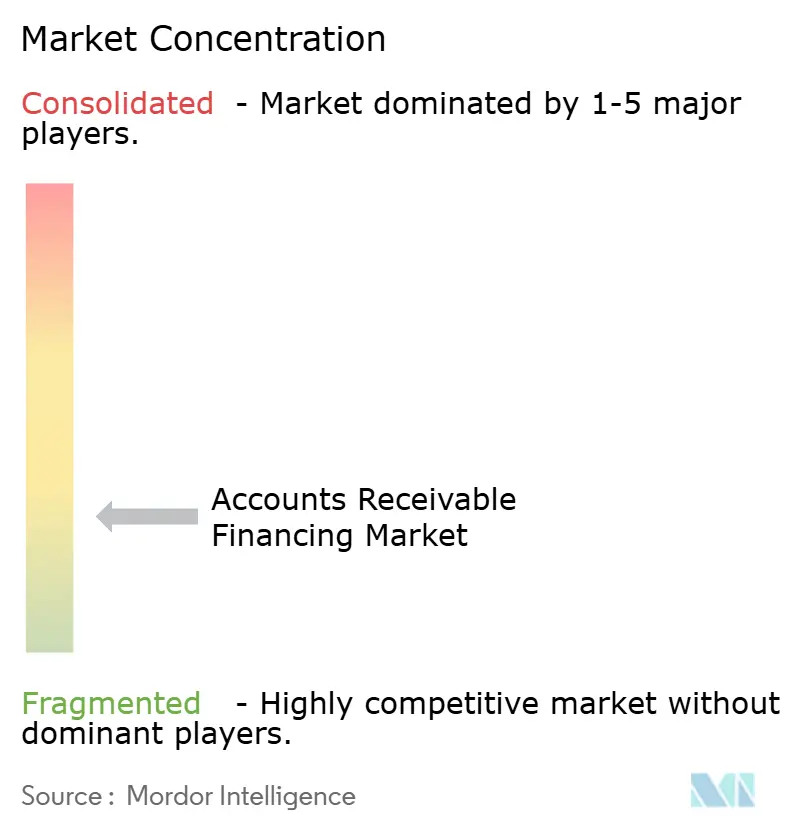
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Financiamiento de Cuentas por Cobrar por Mordor Intelligence
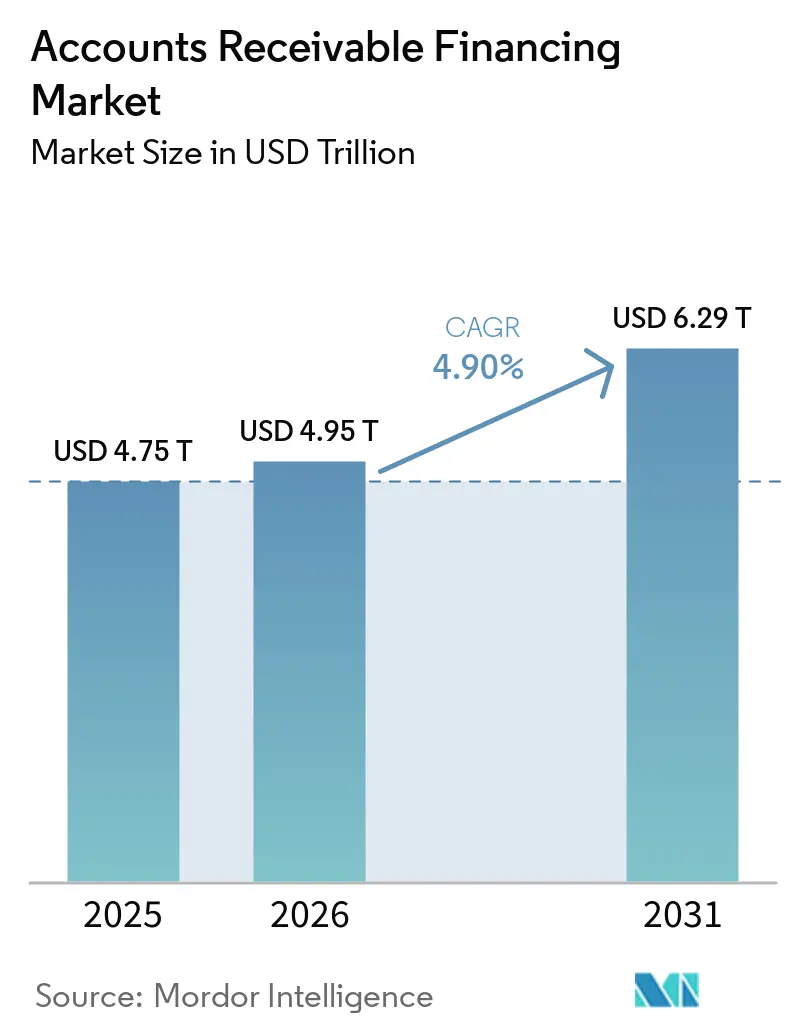
El tamaño del Mercado de Financiamiento de Cuentas por Cobrar fue valorado en 4,75 billones de USD en 2025 y se estima que crecerá desde 4,95 billones de USD en 2026 hasta alcanzar 6,29 billones de USD en 2031, a una CAGR del 4,90% durante el período de pronóstico (2026-2031).
El mercado de financiamiento de cuentas por cobrar está respaldado por ciclos de pago más largos, un acceso más restringido al crédito convencional y el uso más amplio de registros de facturas digitales. FCI informó que la facturación global de factoraje superó los 4 billones de EUR (4,67 billones de USD) en 2025, lo que demostró el uso continuo del financiamiento basado en cuentas por cobrar en condiciones económicas cambiantes. El financiamiento de la cadena de suministro está extendiendo los programas de financiamiento hacia los niveles inferiores de proveedores, donde el financiamiento formal había sido previamente limitado. Los proveedores, por tanto, están otorgando mayor importancia a los datos de facturas, los registros de pagos y la integración con los sistemas empresariales. Los cambios regulatorios en Europa e India también respaldan el uso formal de facturas verificadas, lo que puede reducir los costos de verificación y mejorar el acceso al financiamiento.
Conclusiones Clave del Informe
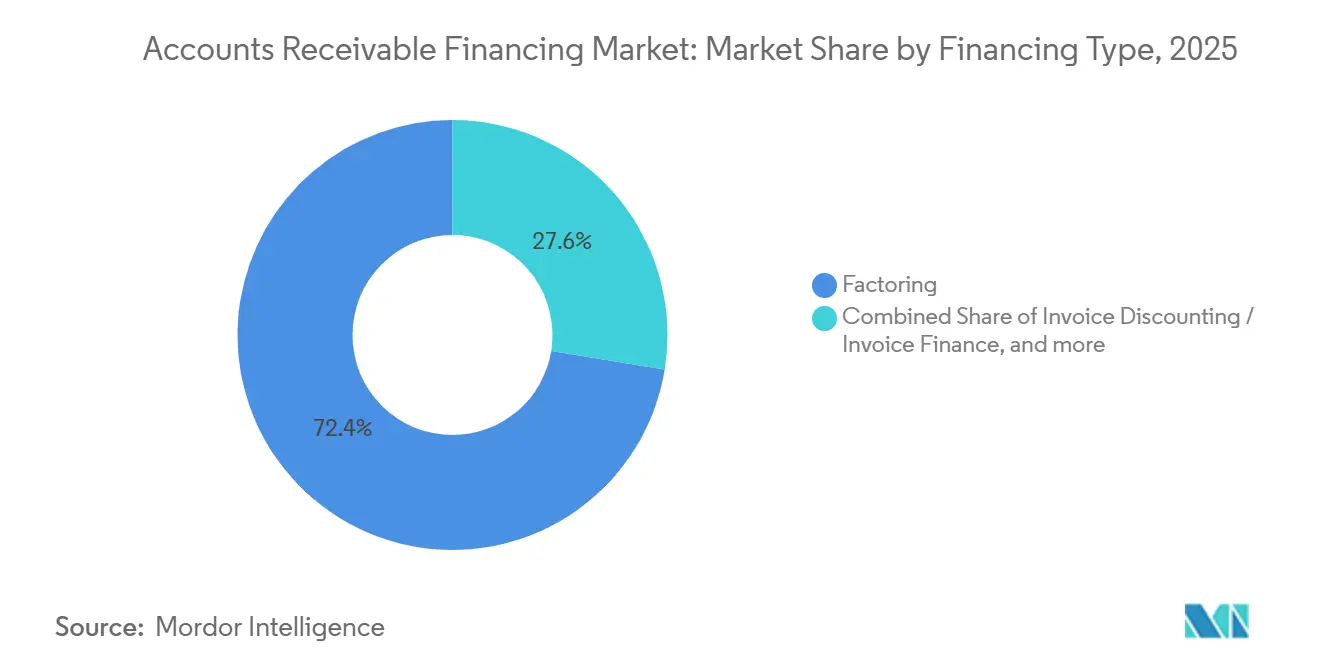
- Por tipo de financiamiento, el factoraje capturó el 72,43% de la participación del mercado de financiamiento de cuentas por cobrar en 2025, mientras que el descuento de facturas y el financiamiento de facturas se proyecta que crezcan a una CAGR del 6,82% hasta 2031.
- Por tipo de proveedor, los bancos capturaron el 87,69% de la participación del mercado de financiamiento de cuentas por cobrar en 2025, mientras que las instituciones financieras no bancarias se proyecta que crezcan a una CAGR del 8,21% hasta 2031.
- Por tamaño de empresa, las grandes empresas capturaron el 55,37% de la participación del mercado de financiamiento de cuentas por cobrar en 2025, mientras que las pymes se proyecta que crezcan a una CAGR del 6,53% hasta 2031.
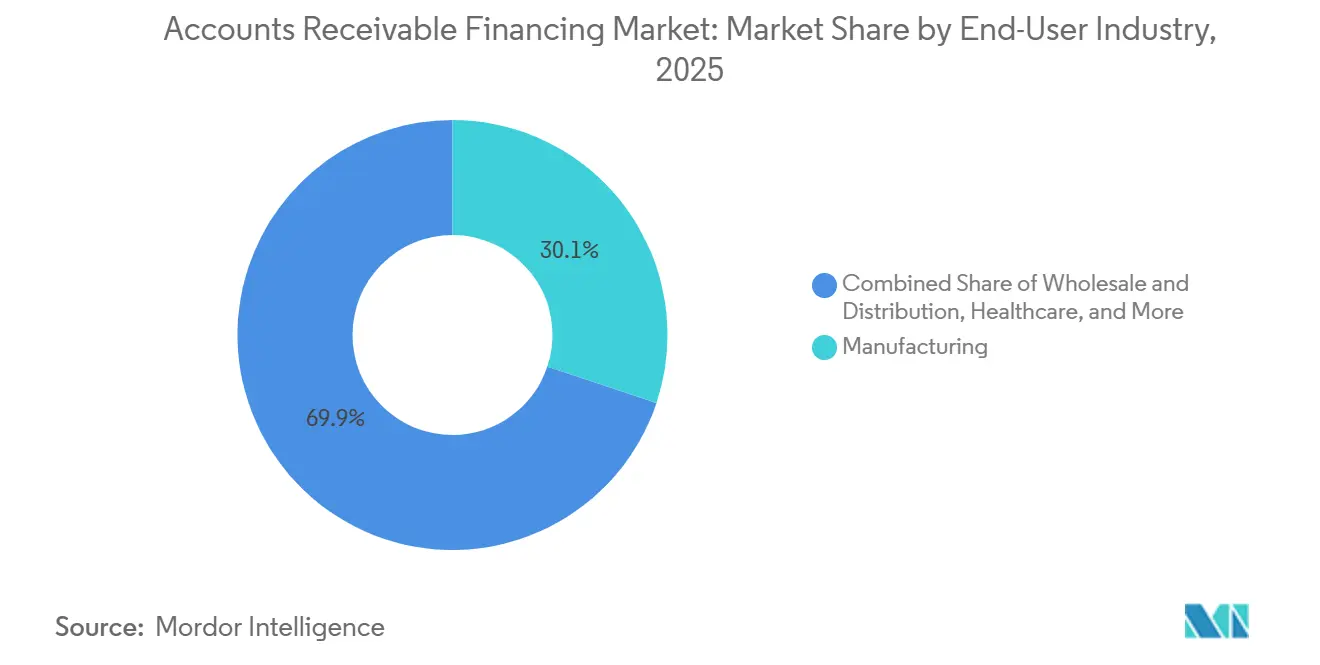
- Por industria de usuario final, la manufactura capturó el 30,12% de la participación del mercado de financiamiento de cuentas por cobrar en 2025, mientras que el comercio minorista y el comercio electrónico se proyecta que crezcan a una CAGR del 7,58% hasta 2031.
- Por alcance geográfico de la transacción, las transacciones domésticas capturaron el 81,87% de la participación del mercado de financiamiento de cuentas por cobrar en 2025, mientras que las transacciones internacionales se proyecta que crezcan a una CAGR del 7,19% hasta 2031.
- Por geografía, Europa capturó el 66,32% de la participación del mercado global de financiamiento de cuentas por cobrar en 2025, mientras que Asia-Pacífico se proyecta que crezca a una CAGR del 6,67% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Financiamiento de Cuentas por Cobrar
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ciclos de Pago B2B más Largos que Aumentan la Presión sobre el Capital de Trabajo | +1.3% | Global, con mayor relevancia en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Mayor Dependencia de las Pymes del Financiamiento de Cuentas por Cobrar ante el Crédito Tradicional Limitado | +1.1% | Asia-Pacífico, América del Sur y MEA, con relevancia creciente en América del Norte | Mediano plazo (2-4 años) |
| Crecimiento del Comercio en Cuenta Abierta y Transfronterizo | +0.8% | Asia-Pacífico y Europa, con efectos secundarios en MEA y América del Sur | Mediano plazo (2-4 años) |
| Adopción del Financiamiento de la Cadena de Suministro para la Liquidez de los Proveedores | +0.5% | América del Norte y Europa, con ganancias tempranas en Asia-Pacífico | Mediano plazo (2-4 años) |
| Integración Digital de Datos de Facturas, Pagos y Negocios | +0.7% | Global, con adopción rápida en Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Demanda de Financiamiento a Corto Plazo Flexible y No Dilutivo | +0.4% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Presión sobre el Capital de Trabajo por Ciclos de Pago B2B más Largos
Los plazos de pago más largos en manufactura, comercio minorista y logística están aumentando la necesidad de financiamiento de cuentas por cobrar. Los proveedores que esperan 60, 90 o 120 días para recibir el pago pueden enfrentar una brecha de financiamiento que las líneas de crédito rotativas no siempre abordan de manera eficiente. Esta necesidad de financiamiento es una fuente clave de demanda en el mercado de financiamiento de cuentas por cobrar. Citi señaló en su informe de financiamiento de la cadena de suministro de 2026 que la inteligencia artificial se está utilizando para automatizar la suscripción de pymes porque las revisiones tradicionales pueden ser costosas para transacciones de proveedores pequeños[1]Citi, "Financiamiento de la Cadena de Suministro 2026," Citi Global Insights, citigroup.com.. Alemania registró 423,5 mil millones de EUR (494,7 mil millones de USD) en volumen de factoraje en 2025, un aumento del 6,2%, mientras que el PIB del país creció un 0,2% en el mismo año. Este contraste muestra por qué las cuentas por cobrar verificadas pueden volverse más importantes cuando las empresas enfrentan condiciones de crédito bancario más restrictivas.
Creciente Dependencia de las Pymes del Financiamiento de Cuentas por Cobrar ante el Acceso Limitado al Crédito Tradicional
Las pymes suelen estar desatendidas porque los programas de financiamiento de la cadena de suministro tienden a centrarse en proveedores más grandes. La Cámara de Comercio Internacional señaló que las empresas más pequeñas pueden enfrentar requisitos de garantías, historial crediticio y relaciones comerciales que limitan el acceso a los productos convencionales de capital de trabajo[2] Cámara de Comercio Internacional, "Por qué las Pymes son el Eslabón Perdido en el Financiamiento de la Cadena de Suministro," ICC Academy, academy.iccwbo.org.. Esta brecha crea un problema de acceso claro dentro del mercado de financiamiento de cuentas por cobrar. La plataforma TReDS de India superó los 2 lakh crore de INR (23,4 mil millones de USD) en financiamiento de facturas en junio de 2025, lo que indicó un canal formal más amplio para el descuento de facturas. La enmienda de Desarrollo de Mipymes de 2026 requirió que las Empresas Públicas del Sector Central enrutaran las liquidaciones de facturas de mipymes a través de plataformas TReDS autorizadas por el RBI. Esta dirección de política puede reducir la brecha de financiamiento para los proveedores más pequeños y puede hacer que las cuentas por cobrar verificadas sean más utilizables para los prestamistas.
Expansión del Comercio en Cuenta Abierta y Transfronterizo que Aumenta las Necesidades de Financiamiento de Cuentas por Cobrar
El comercio en cuenta abierta deja a los exportadores con exposición directa al riesgo de pago del comprador extranjero después de que se envían las mercancías. El factoraje y el descuento de facturas pueden ayudar a los exportadores a convertir estas cuentas por cobrar en capital de trabajo mientras gestionan parte de ese riesgo. FCI informó un crecimiento del factoraje del 8,7% en Oriente Medio y del 8,2% en América del Sur en 2025[3]FCI publica las estadísticas mundiales de la industria de 2025 mientras el mercado global de factoraje supera los €4 billones - Business Money. Trafigura completó una facilidad de descuento de cuentas por cobrar sindicada de 1.000 millones de USD en enero de 2025, utilizando seguro de crédito para respaldar su tratamiento de capital. Los programas transfronterizos aún requieren un tratamiento cuidadoso de la prioridad de cesión y las normas de ejecución en distintas jurisdicciones.
Integración Digital de Datos de Facturas, Pagos y Negocios que Acelera el Financiamiento de Cuentas por Cobrar
Los datos en tiempo real de facturas, logística y pagos pueden mejorar la velocidad y la calidad de la suscripción de cuentas por cobrar. Los proveedores pueden utilizar estos datos para revisar el comportamiento de pago e identificar señales de dilución antes de que las facturas se conviertan en pérdidas crediticias. Esta capacidad está cambiando la forma en que los proveedores sirven al mercado de financiamiento de cuentas por cobrar. SAP Taulia facilitó más de 50.000 millones de USD en financiamiento de la cadena de suministro en 2025, un aumento interanual del 26%, y reportó más de 1,2 billones de USD en volumen de transacciones anuales[4]SAP Taulia, "Más de 50.000 millones de USD en Financiamiento Facilitado a través de la Plataforma en 2025," SAP Taulia, taulia.com.. El registro RADIAN de Colombia registró 540.692 facturas registradas por un valor de 15,3 billones de COP (4.900 millones de USD) y 526.980 facturas endosadas por un valor de 15,0 billones de COP (4.800 millones de USD) en 2026. El mercado de financiamiento de cuentas por cobrar puede beneficiarse cuando los registros de facturas se vuelven más estandarizados y fáciles de verificar.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Concentración de Crédito del Comprador y Riesgo de Incumplimiento | -0.3% | Global, con mayor relevancia en economías en desarrollo y segmentos de mercado medio | Corto plazo (≤ 2 años) |
| Fraude de Facturas, Dilución y Riesgo de Disputas | -0.2% | Global, concentrado en nuevos mercados y segmentos de incorporación digital | Corto plazo (≤ 2 años) |
| Diferencias en las Leyes de Cesión, Prioridad y Ejecución | -0.1% | Transacciones transfronterizas, particularmente en Asia-Pacífico, MEA y América del Sur | Largo plazo (≥ 4 años) |
| Complejidad de Integración de Plataformas con Sistemas ERP Heredados | -0.1% | Global, particularmente en segmentos de mercado medio y pymes | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Concentración de Crédito del Comprador y Riesgo de Incumplimiento que Limitan la Capacidad de Financiamiento y las Tasas de Anticipo
Un conjunto de cuentas por cobrar puede ser difícil de financiar cuando uno o pocos compradores representan la mayor parte de su valor. Las políticas de crédito de los proveedores comúnmente aplican límites de concentración, incluso cuando el vendedor tiene un historial operativo sólido. Este problema es particularmente relevante para los proveedores pymes que dependen de un gran cliente minorista o automotriz. Moody's señaló que las contrapartes fraudulentas pueden aumentar los días de ventas pendientes a través de facturas que no serán pagadas, lo que puede combinar el riesgo de concentración y fraude. Los bancos también tienen incentivos para aplicar límites conservadores a las carteras concentradas bajo los requisitos de adecuación de capital.
Fraude de Facturas, Dilución y Riesgo de Disputas que Aumentan la Exposición a Pérdidas Crediticias
El fraude de facturas puede incluir doble financiamiento, prefacturación y cuentas por cobrar fabricadas que no reflejan una venta genuina. Estas prácticas pueden generar pérdidas después de que el financiamiento ya ha sido adelantado y pueden ser difíciles de identificar en una nueva relación con una contraparte. La Asociación Internacional de Factoraje informó que el 99,8% de los proveedores en un estudio plurianual experimentaron al menos 1 evento de dilución, incluidos los déficits causados por devoluciones, descuentos o disputas de facturación. La dilución puede reducir las cobranzas incluso cuando el comprador no incumple formalmente. Los proveedores, por tanto, necesitan controles de fraude, registros de facturas confiables y precios de reserva que reflejen las disputas y otros riesgos de cobranza.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Financiamiento: El Factoraje Lidera el Volumen Mientras el Descuento de Facturas Crece más Rápido
El factoraje representó el 72,43% del mercado de financiamiento de cuentas por cobrar en 2025. La posición refleja su modelo operativo establecido y su capacidad para combinar liquidez, apoyo en cobranzas y transferencia de riesgo crediticio para los proveedores. El factoraje sin recurso sigue siendo relevante donde los vendedores desean protección contra el impago del comprador. También proporciona un proceso para gestionar las cuentas por cobrar después de que se emite una factura. Esto puede ser útil cuando los proveedores más pequeños no tienen capacidad interna de cobranza. La actividad de factoraje y confirming de España alcanzó 270.000 millones de EUR (292.000 millones de USD) en 2025, mientras que el confirming alcanzó un récord de 142.000 millones de EUR (153.000 millones de USD). Este uso de cuentas por pagar confirmadas por el comprador muestra cómo los programas de cuentas por cobrar y por pagar pueden convertirse en parte de las operaciones de pago rutinarias. La escala del confirming también muestra la importancia de la participación del comprador en los modelos de financiamiento. Brinda a los proveedores mayor claridad sobre cuándo se puede pagar una factura aprobada. El factoraje, por tanto, sigue siendo central donde se requieren liquidez y administración de cuentas por cobrar de manera conjunta.
Se prevé que el descuento de facturas y el financiamiento de facturas crezcan a una CAGR del 6,82% hasta 2031. Las empresas medianas y grandes utilizan el producto cuando desean financiamiento confidencial y la propiedad continua de las relaciones con los clientes. El acuerdo puede permitir a una empresa mantener su proceso normal de cobranza orientado al cliente. Los requisitos de facturación electrónica y las conexiones mediante interfaces de programación de aplicaciones pueden reducir la carga documental asociada con este modelo. Eso puede hacer que el proceso sea más viable para empresas con flujos regulares de facturas. Las grandes corporaciones también están utilizando la titulización de cuentas por cobrar para acceder a financiamiento a través de estructuras del mercado de capitales. Estas estructuras pueden utilizarse donde una cartera tiene escala suficiente y desempeño documentado. El mercado de financiamiento de cuentas por cobrar, por tanto, atiende tanto las necesidades tradicionales de factoraje como los modelos de financiamiento habilitados por datos. La distinción entre los dos enfoques a menudo depende del nivel de control y servicio deseado por el vendedor.


Por Tipo de Proveedor de Financiamiento: Los Bancos Retienen el Volumen Mientras las Instituciones Financieras No Bancarias Amplían el Acceso
Los bancos representaron el 87,69% del mercado de financiamiento de cuentas por cobrar en 2025. Su posición está respaldada por menores costos de financiamiento, capacidad de balance y relaciones de tesorería establecidas con grandes clientes corporativos. Los programas de financiamiento de la cadena de suministro liderados por bancos también pueden utilizar la calidad crediticia del comprador ancla para respaldar el financiamiento de proveedores. Este enfoque puede dar a los proveedores acceso a financiamiento vinculado a un comprador al que ya sirven. Los bancos también pueden combinar productos de cuentas por cobrar con relaciones más amplias de gestión de efectivo. JPMorgan Chase lanzó su Acelerador de Capital de Trabajo en mayo de 2026 para combinar descuento dinámico, financiamiento de la cadena de suministro y financiamiento de cuentas por cobrar en una sola interfaz. El producto ilustra cómo los grandes bancos están utilizando sistemas digitales para mantener su posición en el financiamiento de capital de trabajo. También refleja la necesidad de una experiencia de usuario más sencilla en productos de financiamiento estrechamente relacionados. Los proveedores con relaciones establecidas con clientes están adaptando esas relaciones a flujos de trabajo digitales.
Se prevé que las instituciones financieras no bancarias crezcan a una CAGR del 8,21% hasta 2031. Sus modelos operativos pueden ser adecuados para transacciones más pequeñas y actividad transfronteriza, donde la suscripción automatizada reduce los costos de procesamiento. Pueden centrarse en tipos de transacciones que pueden no encajar en los procesos bancarios estándar. Su capacidad de financiamiento también puede ser complementada por inversores institucionales. Wayflyer y Fortress Investment Group anunciaron un acuerdo de flujo continuo a 3 años por 1.500 millones de USD en julio de 2026, elevando la capacidad total de la plataforma de Wayflyer a 4.500 millones de USD. El acuerdo muestra cómo una plataforma puede financiar activos originados a través de un acuerdo de capital dedicado. Las normas de capital también pueden alentar a los bancos a originar activos para su distribución en lugar de retener todas las cuentas por cobrar en sus propios balances. Esto respalda un papel más amplio para las instituciones financieras no bancarias en el mercado de financiamiento de cuentas por cobrar. También puede ampliar la gama de proveedores disponibles para las empresas más pequeñas.
Por Tamaño de Empresa: Las Grandes Empresas Representan Mayor Volumen Mientras las Pymes Ganan Acceso
Las grandes empresas representaron el 55,37% del volumen total de transacciones en 2025. Por lo general, generan mayores volúmenes de facturas y mantienen relaciones de tesorería establecidas con los bancos, lo que les permite acceder al financiamiento de la cadena de suministro a costos de financiamiento comparativamente más bajos. Sus relaciones establecidas con los compradores también permiten que los programas de financiamiento se extiendan a través de grandes redes de proveedores. Además, las grandes empresas generalmente cuentan con la infraestructura tecnológica necesaria para integrar datos de adquisición, facturación y pago, lo que respalda el despliegue eficiente de soluciones de pago anticipado y descuento dinámico. SAP Taulia reportó 1,2 billones de USD en volumen de transacciones anuales en su plataforma, destacando la escala de la actividad de transacciones respaldada por los programas de compradores empresariales y sus redes de proveedores. Como resultado, los programas de grandes empresas siguen siendo una fuente significativa de volumen de transacciones en el mercado de financiamiento de la cadena de suministro.
Se prevé que las pymes crezcan a una CAGR del 6,53% hasta 2031. Las plataformas digitales y las intervenciones de política están abriendo canales que históricamente favorecían a los proveedores más grandes. Estos mecanismos pueden reducir el esfuerzo involucrado en la presentación y verificación de una factura. También pueden dar a los proveedores un registro más estandarizado para la suscripción. La Encuesta Económica de India 2025-26 destacó 8,1 lakh crore de INR (95.300 millones de USD) en cuentas por cobrar de mipymes retrasadas. La Cámara de Comercio Internacional señaló que las pymes representaban casi el 90% de las empresas globales mientras permanecían desproporcionadamente desatendidas en el financiamiento de la cadena de suministro. Esta desconexión indica por qué los retrasos en los pagos pueden tener un efecto desproporcionado en las empresas más pequeñas. Los proveedores que simplifican la incorporación y utilizan datos alternativos pueden atender una gran parte del mercado de financiamiento de cuentas por cobrar que permanece desatendida. El resultado puede ser un acceso más amplio sin cambiar la necesidad subyacente de controles de crédito prudentes.
Por Industria de Usuario Final: La Manufactura Genera Demanda Mientras el Comercio Minorista y el Comercio Electrónico Avanzan más Rápido
La manufactura representó el 30,12% del volumen total en 2025. Los largos ciclos de producción, los requisitos de inventario y los acuerdos de pago de múltiples niveles pueden crear brechas recurrentes de capital de trabajo en toda la cadena de suministro. El financiamiento de cuentas por cobrar permite a los proveedores acceder a liquidez entre el envío y el pago del cliente, ayudando a reducir el impacto de los períodos de cobranza extendidos. El sector también tiene extensas relaciones entre grandes fabricantes y proveedores de componentes más pequeños, lo que hace que los programas de financiamiento respaldados por compradores sean efectivos en múltiples niveles de proveedores. El comercio mayorista y la distribución también siguen siendo segmentos importantes porque la alta frecuencia de facturas y las relaciones establecidas entre compradores y vendedores son muy adecuadas para el factoraje y otras soluciones de financiamiento de cuentas por cobrar. Los ciclos de ventas regulares pueden generar carteras de cuentas por cobrar predecibles que son más fáciles de monitorear, evaluar y financiar.
Se prevé que el comercio minorista y el comercio electrónico crezcan a una CAGR del 7,58% hasta 2031. Los vendedores basados en marketplaces a menudo necesitan financiamiento que pueda adaptarse al cumplimiento rápido de pedidos y a ciclos operativos más cortos. Un producto de financiamiento puede necesitar responder rápidamente cuando los volúmenes de ventas cambian en un marketplace. Esta necesidad es diferente al financiamiento vinculado a calendarios de producción más largos. La atención médica requiere una suscripción más especializada porque el momento del reembolso del seguro y las disputas pueden afectar la cobranza de facturas. El transporte y la logística también pueden requerir una evaluación específica del sector porque los documentos operativos determinan si una factura es financiable. Las cuentas por cobrar de tecnología de la información y telecomunicaciones pueden conllevar una mayor exposición al fraude y la dilución, lo que requiere una verificación más rigurosa por parte de los prestamistas. Estos patrones operativos distintos significan que un único enfoque de suscripción puede no ser adecuado para cada categoría de usuario final. Los proveedores deben alinear la revisión de facturas y los controles de riesgo con el proceso de pago relevante.
Por Alcance Geográfico de la Transacción: Las Transacciones Domésticas Siguen Siendo Mayores Mientras la Actividad Transfronteriza Crece
Las transacciones domésticas representaron el 81,87% del volumen de financiamiento de cuentas por cobrar en 2025. Una única jurisdicción legal puede simplificar la cesión de cuentas por cobrar, la ejecución contra deudores y los estándares de datos. Esto puede reducir el trabajo necesario para establecer un programa y monitorear las cobranzas. También puede dar a los proveedores una visión más clara de las normas que se aplican si ocurre una disputa. El volumen de factoraje doméstico de Alemania alcanzó 423.500 millones de EUR (457.400 millones de USD) en 2025, y su ratio de factoraje sobre PIB fue del 9,5%. La medida se mantuvo por debajo de la penetración reportada para Bélgica y Portugal. Esto sugiere que los mercados domésticos maduros aún pueden tener margen para un mayor uso del factoraje. Los programas domésticos, por tanto, pueden retener espacio para la expansión sin depender del comercio transfronterizo. Su ventaja práctica sigue siendo la relativa simplicidad de trabajar dentro de un único sistema jurídico.
Se prevé que las transacciones internacionales crezcan a una CAGR del 7,19% hasta 2031. Las exportaciones en cuenta abierta, los acuerdos comerciales regionales y los modelos fintech transfronterizos están aumentando la necesidad de financiamiento de cuentas por cobrar más allá de las fronteras nacionales. Los exportadores pueden necesitar financiamiento antes de que un comprador extranjero complete el pago. El proveedor debe entonces considerar la calidad crediticia del comprador y los términos legales entre países. Deutsche Bank y la Corporación de Seguros de Comercio de Corea completaron una facilidad de descuento de facturas de 20 millones de USD para Posco International Singapore en marzo de 2025. La facilidad demostró cómo el seguro de crédito comercial puede ayudar a respaldar el financiamiento de facturas transfronterizas. El seguro puede reducir parte de la exposición al comprador donde la estructura lo permita. Las diferencias legales en la prioridad de cesión y la ejecución aún pueden alargar el tiempo y aumentar el costo necesario para establecer programas internacionales. El crecimiento transfronterizo, por tanto, dependerá tanto de la demanda comercial como de estructuras de riesgo viables.
Análisis Geográfico
Europa representó el 66,32% del total regional en 2025. FCI reportó 2.658.000 millones de EUR (2.870.600 millones de USD) en facturación de factoraje europeo en 2025, con Francia y Alemania contribuyendo cada una con más de 400.000 millones de EUR (432.000 millones de USD). Las normas sobre retrasos en los pagos y las leyes que restringen las prohibiciones de cesión han respaldado el uso del factoraje en muchos mercados europeos. El crecimiento del factoraje del 6,3% en Alemania en 2025, en comparación con un crecimiento del PIB del 0,2%, reflejó una demanda continua de financiamiento de cuentas por cobrar. El mercado de factoraje de Rumanía superó los 10.500 millones de EUR (11.300 millones de USD) en 2025, mientras que el volumen de confirming de España alcanzó 142.000 millones de EUR (153.400 millones de USD).
Se proyecta que Asia-Pacífico registre la CAGR regional más rápida del 6,67% hasta 2031. Los datos de FCI situaron el volumen regional de factoraje en 995.000 millones de EUR (1.074.600 millones de USD) en 2025, un aumento del 3,2%, y China representó 713.000 millones de EUR (770.000 millones de USD) del total regional. Singapur registró un crecimiento del 15,9% como centro de financiamiento comercial. La Dirección Maestra TReDS de India entró en vigor el 23 de junio de 2026 y eliminó la fricción de la diligencia debida obligatoria para los vendedores mipymes. La dirección también permitió la cobertura de garantía de crédito para los financiadores y estableció requisitos de patrimonio neto para los operadores de plataformas.
América del Norte y América del Sur representaron casi el 8% del volumen global de factoraje en 2025. Estados Unidos registró un crecimiento del 35,5% en el volumen de factoraje, mientras que América del Sur creció un 8,2% hasta 165.000 millones de EUR (178.200 millones de USD). Brasil creció un 22,2% y Perú un 13,1%, respaldados por la infraestructura de facturación electrónica. Kettera Financial Solutions obtuvo una facilidad de deuda de 50 millones de USD en abril de 2026 para respaldar el financiamiento de pymes respaldado por cuentas por cobrar en México. Oriente Medio y África registraron un crecimiento del 8,7% y del 2,2%, respectivamente, en 2025, con los Emiratos Árabes Unidos actuando como centro regional.

Panorama Competitivo
El mercado de financiamiento de cuentas por cobrar está fragmentado, con los principales bancos que atienden principalmente a grandes programas corporativos y de financiamiento de la cadena de suministro. La dinámica competitiva varía entre grandes corporaciones, pymes y transacciones transfronterizas. BNP Paribas, HSBC, JPMorgan Chase, Citigroup y Barclays compiten por mandatos de compradores ancla que requieren una sólida capacidad de balance, liquidez y amplias redes transfronterizas. Deutsche Factoring Bank y Bibby Financial Services se centran en segmentos seleccionados de mercado medio y pymes, ofreciendo capacidades especializadas de financiamiento y gestión de cuentas por cobrar. Los segmentos de pymes y transfronterizo siguen siendo más fragmentados, sin que ningún proveedor mantenga una ventaja estructural consistente en la participación de mercado. Cada vez más, las capacidades de plataformas digitales, la velocidad de procesamiento de transacciones, la conectividad de datos y la evaluación crediticia automatizada se están convirtiendo en diferenciadores importantes junto con la cobertura de relaciones tradicionales.
JPMorgan Chase lanzó el Acelerador de Capital de Trabajo en mayo de 2026, combinando descuento dinámico, financiamiento de la cadena de suministro y financiamiento de cuentas por cobrar en una sola interfaz. HSBC expandió TradeCash en Singapur y los Emiratos Árabes Unidos en 2026 para satisfacer las necesidades de financiamiento comercial digital. SAP Taulia lanzó el primer vehículo de propósito especial de financiamiento de la cadena de suministro de Italia en noviembre de 2025, operando bajo las normas locales de titulización. Estos movimientos muestran que los bancos y las empresas de plataformas están respondiendo a la demanda de una implementación más rápida y flujos de trabajo digitales más directos. También muestran que las estructuras de cumplimiento pueden determinar la capacidad de las plataformas no bancarias para expandirse en programas domésticos.
Las oportunidades potenciales permanecen en las cuentas por cobrar de pymes en Asia-Pacífico y América Latina, y en las transacciones transfronterizas de atención médica y comercio electrónico. Estas áreas pueden requerir métodos especializados de documentación y suscripción que las plataformas generales pueden no ofrecer. Los proveedores están invirtiendo en registros de facturas, controles de fraude y análisis que identifican la dilución antes de que se adelante el financiamiento. Los datos de financiamiento y transacciones de SAP Taulia en 2025 muestran la escala posible cuando el financiamiento de cuentas por cobrar está integrado en los sistemas empresariales. El mercado de financiamiento de cuentas por cobrar seguirá siendo moldeado por la capacidad de combinar datos confiables, controles de crédito y capacidad de financiamiento práctica.
Líderes de la Industria de Financiamiento de Cuentas por Cobrar
Bibby Financial Services Limited
eCapital Corporation
PrimeRevenue, Inc.
Taulia Inc.
Triumph Financial, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: La Ley de Desarrollo de Mipymes (Enmienda) de India de 2026, que recibió la aprobación presidencial el 13 de agosto de 2026, ordenó que todas las Empresas Públicas del Sector Central enrutaran las liquidaciones de facturas de mipymes a través de plataformas TReDS autorizadas por el RBI e introdujo plazos más estrictos de resolución de disputas y poderes de ejecución, creando una formalización obligatoria del descuento de cuentas por cobrar para el sector de más de 63 millones de mipymes de India.
- Julio de 2026: Wayflyer y Fortress Investment Group anunciaron un acuerdo de flujo continuo a 3 años por 1.500 millones de USD bajo el cual Fortress comprará activos originados en la plataforma de Wayflyer, aumentando la capacidad total de la plataforma a 4.500 millones de USD en los siguientes 24 meses.
- Mayo de 2026: JPMorgan Chase lanzó el Acelerador de Capital de Trabajo, una plataforma digital unificada que consolida el descuento dinámico, el financiamiento de la cadena de suministro y el financiamiento de cuentas por cobrar bajo una sola interfaz, dirigida a equipos de tesorería que buscan una solución integrada de capital de trabajo.
- Noviembre de 2025: SAP Taulia lanzó el primer Vehículo de Propósito Especial de Financiamiento de la Cadena de Suministro de Italia, registrado en el Banco de Italia bajo la ley local de titulización, habilitando transacciones domésticas de financiamiento de la cadena de suministro.


Alcance del Informe Global del Mercado de Financiamiento de Cuentas por Cobrar
| Factoraje |
| Descuento de Facturas / Financiamiento de Facturas |
| Otro Financiamiento de Cuentas por Cobrar del Lado del Vendedor |
| Bancos |
| Instituciones Financieras No Bancarias |
| Pequeñas y Medianas Empresas (Pymes) |
| Grandes Empresas |
| Manufactura |
| Comercio Mayorista y Distribución |
| Comercio Minorista y Comercio Electrónico |
| Atención Médica |
| Tecnología de la Información y Telecomunicaciones |
| Transporte y Logística |
| Otras Industrias de Usuario Final (Construcción e Ingeniería, Hospitalidad y Turismo, Agricultura, etc.) |
| Doméstico |
| Internacional (Transfronterizo) |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Financiamiento | Factoraje | |
| Descuento de Facturas / Financiamiento de Facturas | ||
| Otro Financiamiento de Cuentas por Cobrar del Lado del Vendedor | ||
| Por Tipo de Proveedor de Financiamiento | Bancos | |
| Instituciones Financieras No Bancarias | ||
| Por Tamaño de Empresa | Pequeñas y Medianas Empresas (Pymes) | |
| Grandes Empresas | ||
| Por Industria de Usuario Final | Manufactura | |
| Comercio Mayorista y Distribución | ||
| Comercio Minorista y Comercio Electrónico | ||
| Atención Médica | ||
| Tecnología de la Información y Telecomunicaciones | ||
| Transporte y Logística | ||
| Otras Industrias de Usuario Final (Construcción e Ingeniería, Hospitalidad y Turismo, Agricultura, etc.) | ||
| Por Alcance Geográfico de la Transacción | Doméstico | |
| Internacional (Transfronterizo) | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué es el financiamiento de cuentas por cobrar?
El financiamiento de cuentas por cobrar permite a una empresa acceder a efectivo contra facturas de clientes pendientes de pago. Incluye el factoraje, el descuento de facturas y estructuras relacionadas. El enfoque puede ayudar a alinear el financiamiento con el período entre una venta y el pago del cliente.
¿Qué tan grande es el mercado de financiamiento de cuentas por cobrar?
El tamaño del mercado de financiamiento de cuentas por cobrar se estima en 4,95 billones de USD en 2026 y se prevé que alcance 6,29 billones de USD en 2031 a una CAGR del 4,9%. El pronóstico refleja la demanda de financiamiento de capital de trabajo, datos de facturas verificados y un acceso más amplio a plataformas.
¿Qué tipo de financiamiento tiene la mayor participación?
El factoraje representó el 72,43% del volumen total en 2025 porque puede proporcionar liquidez, apoyo en cobranzas y transferencia de riesgo crediticio. Sigue siendo útil cuando un proveedor necesita apoyo operativo además de financiamiento contra una factura.
¿Por qué las pymes están adoptando el financiamiento de cuentas por cobrar?
Las pymes a menudo enfrentan acceso limitado al crédito convencional y plazos de pago más largos por parte de los clientes. Las plataformas digitales y los programas de tipo TReDS pueden ampliar su acceso al financiamiento de facturas verificadas. Estos canales pueden reducir las barreras que históricamente han favorecido a los grandes proveedores.
¿Qué sector de usuario final está creciendo más rápido?
Se prevé que el comercio minorista y el comercio electrónico crezcan a una CAGR del 7,58% hasta 2031, respaldados por el financiamiento de vendedores basados en marketplaces y ciclos operativos rápidos. Los vendedores en estos canales pueden requerir financiamiento que se adapte a los cambios en la actividad de pedidos y cumplimiento.
¿Qué riesgos deben gestionar los proveedores?
Los riesgos clave incluyen la concentración de compradores, el fraude de facturas, las disputas de facturación y la dilución. La verificación sólida de facturas y los controles de cobranza son importantes para limitar las pérdidas. Los proveedores también deben tener en cuenta las características legales y operativas de cada transacción.
Última actualización de la página el:



