
Tamaño y Participación del Mercado de Reverse Factoring
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
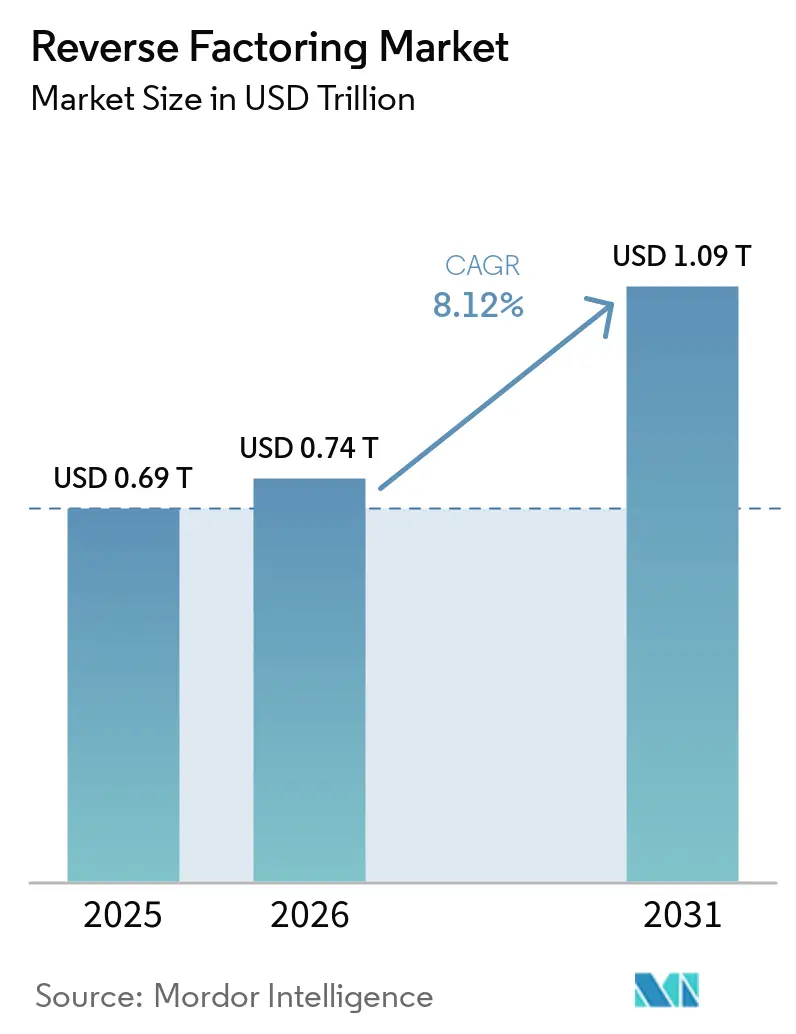
| Tamaño del Mercado (2026) | 0.74 Billones de dólares |
| Tamaño del Mercado (2031) | 1.09 Billones de dólares |
| Growth Rate (2026 - 2031) | 8.12 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
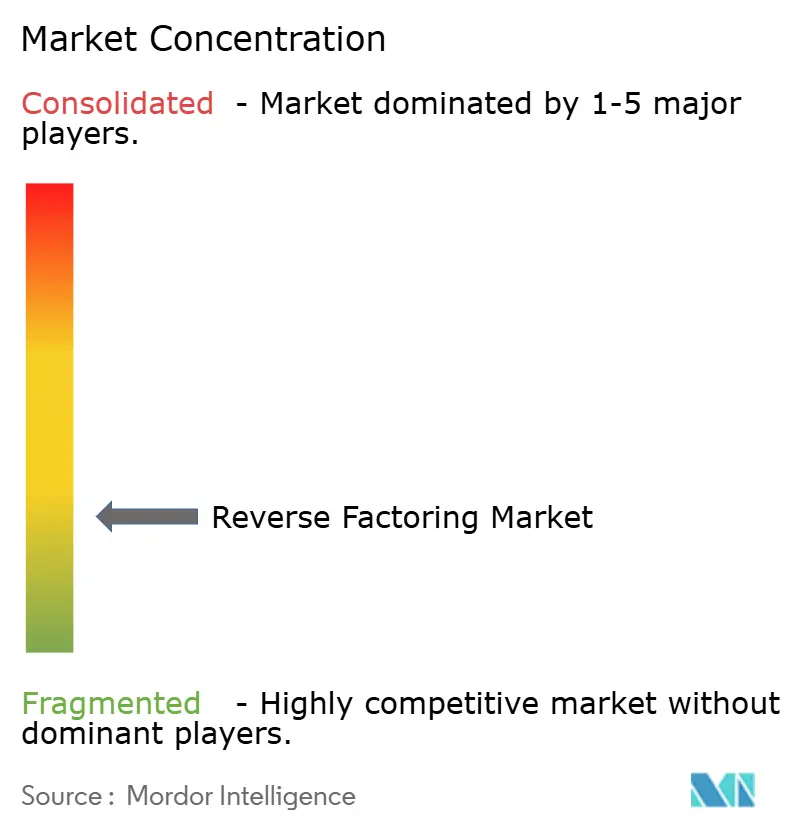
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Reverse Factoring por Mordor Intelligence
Se espera que el tamaño del mercado de reverse factoring aumente de 0,69 billones de USD en 2025 a 0,74 billones de USD en 2026 y alcance 1,09 billones de USD en 2031, creciendo a una CAGR del 8,12% durante 2026-2031.
El mercado de reverse factoring está superando su función anterior como herramienta de tesorería, ya que los grandes compradores utilizan ahora estos programas para apoyar la liquidez de los proveedores dentro de los flujos de trabajo de adquisiciones y cuentas por pagar. El volumen global de financiamiento de cuentas por pagar aprobadas alcanzó 2.462 mil millones de USD en 2024, un aumento del 8% interanual, lo que indica que la base de demanda que sustenta el mercado de reverse factoring se mantuvo firme incluso cuando las condiciones tradicionales del financiamiento comercial permanecieron desiguales. La presión sobre el capital de trabajo ha seguido siendo un factor impulsor importante, ya que los plazos medios de pago de cuentas por pagar entre las grandes empresas alcanzaron los 41 días a finales de 2024, ampliando la brecha de financiamiento para los proveedores y fortaleciendo la demanda de programas de liquidez respaldados por compradores en el mercado de reverse factoring. Europa lideró el mercado de reverse factoring con una participación de ingresos del 39,12% en 2025, mientras que Asia-Pacífico está proyectada para registrar el crecimiento regional más rápido al 10,27% hasta 2031, lo que demuestra que los sistemas bancarios maduros aún anclan el volumen mientras que las economías asiáticas orientadas a la exportación impulsan la próxima fase de expansión. La competencia en el mercado de reverse factoring sigue siendo activa entre los bancos globales y los proveedores de plataformas digitales, y ese equilibrio está creando espacio para que los modelos de múltiples financiadores, la incorporación vinculada a ERP y las estructuras de financiamiento vinculadas a ESG escalen durante el período de pronóstico.
Conclusiones Clave del Informe
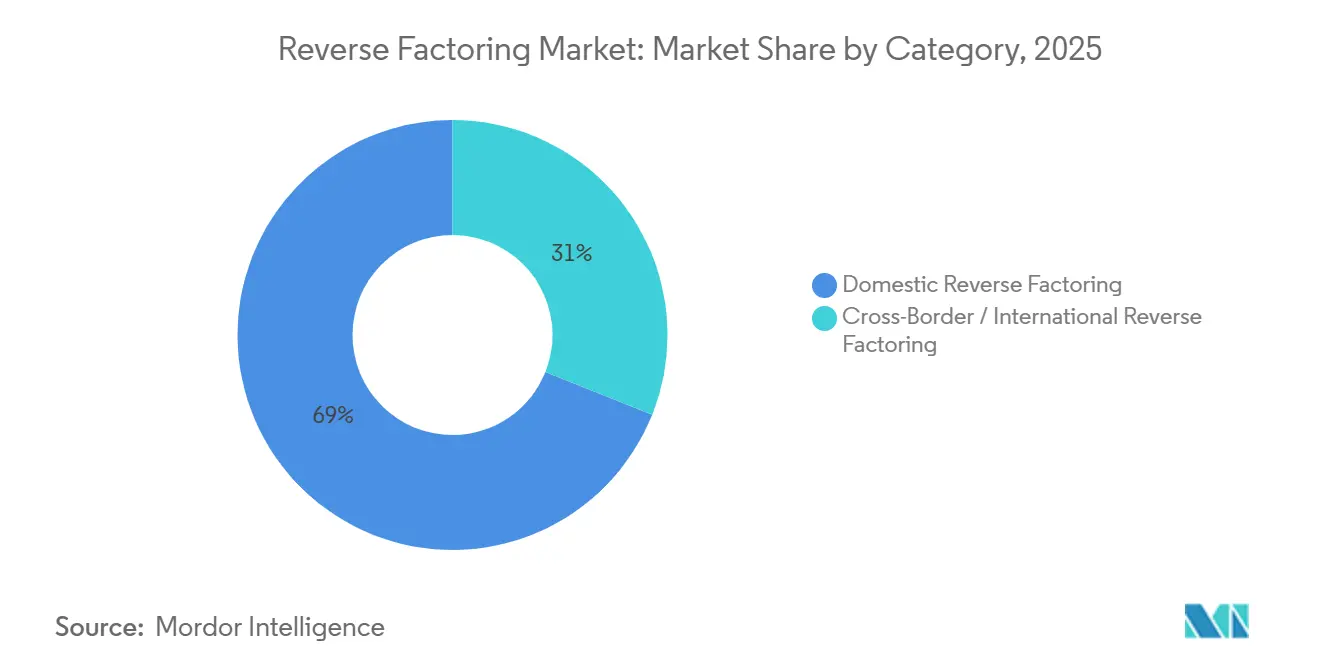
- Por categoría, los programas domésticos representaron el 68,96% de la participación del mercado de reverse factoring en 2025, mientras que se prevé que los programas transfronterizos e internacionales crezcan a una CAGR del 10,77% hasta 2031.
- Por industria de uso final, la manufactura representó el 21,03% del tamaño del mercado de reverse factoring en 2025, mientras que se proyecta que el comercio minorista y el comercio electrónico se expandan a una CAGR del 11,43% hasta 2031.
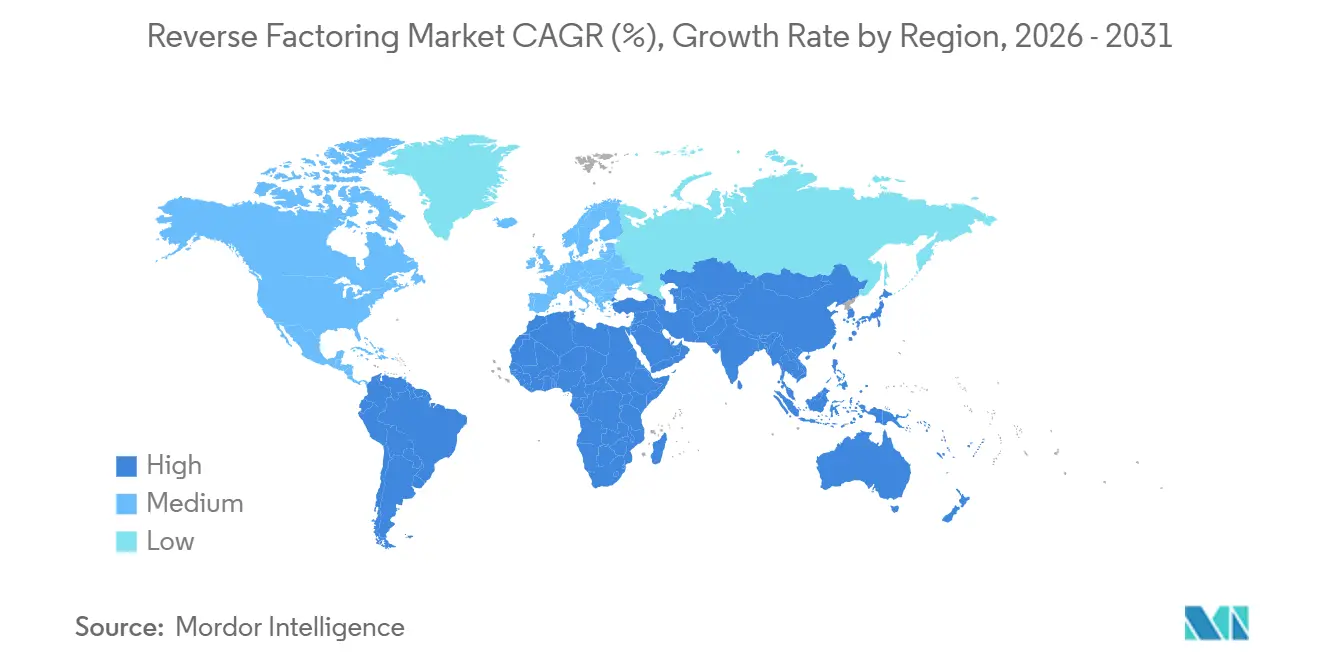
- Por geografía, Europa capturó el 39,12% de la participación del mercado de reverse factoring en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 10,27% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Presión sobre el Capital de Trabajo en las Redes de Proveedores | +2.0% | Global, con impacto concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Programas de Liquidez Liderados por Compradores Integrados en los Flujos de Trabajo de Adquisiciones y Cuentas por Pagar | +1.8% | Global, con ganancias tempranas en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Expansión de Plataformas de Múltiples Financiadores Habilitadas por Fintech | +1.5% | Global, con aceleración en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Digitalización de la Validación de Facturas y la Calificación de Riesgo | +1.3% | Global, con expansión de Asia-Pacífico hacia Oriente Medio y África | Mediano plazo (2-4 años) |
| Programas de Financiamiento Sostenible y ESG para Proveedores | +0.9% | Europa y América del Norte, con adopción emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Complejidad del Comercio Transfronterizo y Ciclos de Pago Extendidos | +0.8% | Asia-Pacífico, con expansión hacia América del Sur y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Presión sobre el Capital de Trabajo en las Redes de Proveedores
El mercado de reverse factoring se está beneficiando de un claro aumento en la presión de financiamiento de los proveedores, ya que los plazos de pago en las grandes empresas alcanzaron los 41 días a finales de 2024[1]C2FO, "Año Récord para C2FO Marca un Cambio en el Panorama del Financiamiento Comercial," Sala de Prensa de C2FO, c2fo.com. El mismo entorno ha dejado a muchos proveedores más pequeños con menos opciones de crédito de bajo costo, lo que hace que los programas de pago anticipado respaldados por compradores sean más relevantes en todo el mercado de reverse factoring. El Informe Mundial de Financiamiento de Cadenas de Suministro 2025 también mostró que el volumen de financiamiento de cuentas por pagar aprobadas creció a 2.462 mil millones de USD en 2024, lo que indica que compradores y proveedores continuaron utilizando el financiamiento estructurado de cuentas por pagar incluso bajo condiciones de liquidez más restrictivas. Esto es relevante para el mercado de reverse factoring porque el producto alinea directamente el acceso del proveedor a los fondos con la calificación crediticia del comprador en lugar del perfil de endeudamiento independiente del proveedor. Como resultado, el mercado de reverse factoring está viendo una demanda impulsada por una necesidad operativa real en lugar de una experimentación de tesorería a corto plazo.
Programas de Liquidez Liderados por Compradores Integrados en los Flujos de Trabajo de Adquisiciones y Cuentas por Pagar
El mercado de reverse factoring también está respaldado por el cambio de herramientas de tesorería independientes a soluciones de flujo de trabajo integradas dentro del software empresarial. J.P. Morgan Payments lanzó una solución de financiamiento de cadena de suministro integrada con Oracle Fusion Cloud ERP en julio de 2025, y la empresa señaló que el modelo redujo una implementación típica de seis meses a un proceso de activación más sencillo para compradores y proveedores[2]J.P. Morgan Payments, "J.P. Morgan Payments Lanza una Innovadora Solución de Financiamiento de Cadena de Suministro con Oracle," BusinessWire, businesswire.com. SAP Taulia anunció posteriormente en mayo de 2026 que había superado 1,2 billones de USD en volumen de transacciones anuales e introdujo un Agente de Capital de Trabajo impulsado por inteligencia artificial integrado en SAP Joule, demostrando cómo el mercado de reverse factoring se está acercando a la ejecución nativa de flujos de trabajo dentro de los sistemas ERP. La adopción del programa de reverse factoring está vinculada a los costos de financiamiento, la equidad y la estandarización, y las estructuras vinculadas a ERP favorecen la estandarización porque los datos de facturas y pagos ya se encuentran dentro del sistema operativo. Esto está aumentando los costos de cambio para los compradores y gradualmente convirtiendo la integración de plataformas en un factor competitivo más importante en el mercado de reverse factoring.
Expansión de Plataformas de Múltiples Financiadores Habilitadas por Fintech
El mercado de reverse factoring está ganando capacidad gracias a los modelos de múltiples financiadores, que reducen las limitaciones que los programas de un solo banco pueden enfrentar durante períodos de mayor demanda o condiciones crediticias más restrictivas. C2FO superó los 500 mil millones de USD en financiamiento acumulado de capital de trabajo en marzo de 2026, y la empresa vinculó esa escala a una red de socios que incluía 16 socios bancarios y 17 nuevos programas de Financiamiento Dinámico de Proveedores firmados en 2024. La IFC reconoció este modelo en abril de 2026, nombrando a C2FO su Mejor Socio Comercial de Cadena de Suministro para 2026 y destacando el papel de la plataforma en el cierre de brechas de financiamiento en mercados emergentes. La Plataforma de Financiamiento de Cadena de Suministro de FIS también fue seleccionada por Glencore en mayo de 2026 para una titulización de cuentas por cobrar comerciales de 2.550 millones de USD, lo que demuestra que los modelos liderados por plataformas ahora participan en estructuras que operan a una escala muy grande[3]FIS, "La Plataforma de Financiamiento de Cadena de Suministro de FIS Impulsa la Histórica Titulización de Cuentas por Cobrar Comerciales de Petróleo y Gas de Glencore por 2.550 Millones de USD," BusinessWire, businesswire.com. Estos desarrollos están reduciendo la brecha práctica entre la ejecución liderada por bancos y la liderada por plataformas en todo el mercado de reverse factoring.
Digitalización de la Validación de Facturas y la Calificación de Riesgo
El mercado de reverse factoring se está volviendo más fácil de escalar a medida que la validación de facturas y la evaluación crediticia avanzan hacia procesos digitales más automatizados. FCI informó que el 50% de las instituciones financieras ahora aceptan la facturación electrónica, y que más del 61% de las facturas dentro de esos sistemas se procesan electrónicamente, lo que indica una base operativa más sólida para los flujos de trabajo de financiamiento de proveedores. El Informe Mundial de Financiamiento de Cadenas de Suministro 2025 también citó un análisis de principios de 2024 que mostraba que la adopción de inteligencia artificial en la gestión de cadenas de suministro e inventarios redujo los costos en un 63% para los primeros adoptantes, lo que respalda el argumento de menores costos operativos en la incorporación digital y el manejo de facturas[4]BCR Publishing y Citi, "Informe Mundial de Financiamiento de Cadenas de Suministro 2025," Citi, citigroup.com. El mismo informe citó una encuesta del Banco de Inglaterra que mostraba que el 16% de las empresas de servicios financieros ya utilizaba inteligencia artificial para la evaluación del riesgo crediticio, y otro 19% planeaba adoptarla, lo que indica que la automatización del riesgo está ingresando a los flujos de trabajo financieros convencionales. El lanzamiento de Extended Flow with Payables de SAP Taulia en mayo de 2026 ilustró además cómo el mercado de reverse factoring está evolucionando hacia una optimización a nivel de factura que puede diferir los pagos del comprador mientras aún financia a los proveedores de manera anticipada.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Dependencia del Proveedor de los Socios de Financiamiento Designados por el Comprador | -0.5% | Global, más aguda en Asia-Pacífico y mercados emergentes | Corto plazo (≤ 2 años) |
| Sensibilidad en Divulgación, Contabilidad y Reputación en torno a las Estructuras de Financiamiento de Cadenas de Suministro | -0.4% | Europa y América del Norte, principalmente en mercados que adoptan las NIIF | Mediano plazo (2-4 años) |
| Fricción en la Incorporación de Proveedores Más Pequeños y Redes con Baja Madurez Digital | -0.4% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Complejidad Legal y Operativa en Programas de Múltiples Jurisdicciones | -0.3% | Programas transfronterizos a nivel global, con concentración en Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Dependencia del Proveedor de los Socios de Financiamiento Designados por el Comprador
El mercado de reverse factoring aún conlleva riesgo de concentración cuando un comprador depende de un único socio de financiamiento principal o primario para los pagos a proveedores. En esa estructura, los proveedores dependen de una relación de financiamiento que no eligieron y que no pueden reemplazar fácilmente, lo que puede debilitar la resiliencia del programa si la capacidad se reduce o los precios cambian. Las estructuras de múltiples financiadores ofrecen una respuesta práctica a este problema, pero la adopción entre los compradores del mercado medio sigue siendo más lenta de lo que a veces sugieren los comentarios generales de la industria. Esto significa que el mercado de reverse factoring aún enfrenta una brecha de ejecución significativa entre los programas más grandes y mejor diversificados y el resto de la base de compradores potenciales.
Sensibilidad en Divulgación, Contabilidad y Reputación en torno a las Estructuras de Financiamiento de Cadenas de Suministro
El mercado de reverse factoring también está siendo moldeado por un escrutinio más estricto de la divulgación y clasificación de los acuerdos de financiamiento de proveedores. Las empresas ahora tienen incentivos más fuertes para revisar si los pasivos del programa pertenecen a cuentas por pagar comerciales o a préstamos, y ese asunto importa porque el tratamiento en el balance puede afectar la forma en que los inversores y prestamistas interpretan la calidad de la liquidez. La Fundación NIIF señaló en su actualización del IASB de enero de 2026 que los problemas de clasificación y orientación relacionada aún estaban en discusión, lo que sugiere que la definición de políticas para el mercado de reverse factoring sigue siendo activa en lugar de estar resuelta. Para los grandes compradores multinacionales, esa incertidumbre puede ralentizar la expansión, reformar la comunicación del programa y aumentar la cautela en torno a la escalada visible del mercado de reverse factoring.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Categoría:
Los Programas Domésticos Anclan el Mercado, el Volumen Transfronterizo se AceleraLos programas domésticos representaron el 68,96% de la participación del mercado de reverse factoring en 2025, lo que mantuvo a esta categoría en la posición líder en toda la combinación de segmentos. Ese resultado reflejó la configuración más sencilla de las estructuras de una sola jurisdicción, las relaciones bancarias más profundas disponibles en los mercados maduros y las menores cargas legales y operativas asociadas con la ejecución doméstica. El mercado de reverse factoring ha continuado, por tanto, dependiendo de los programas domésticos como base principal de ingresos, especialmente en Europa y América del Norte, donde el financiamiento de cuentas por pagar liderado por compradores ya está integrado en las operaciones financieras de las grandes empresas. Un análisis de marzo de 2026 de las empresas del DAX-40 de Alemania describió el reverse factoring como un estándar de tesorería entre las grandes empresas, lo que respalda la opinión de que los programas domésticos siguen profundamente arraigados en los entornos empresariales maduros. Esta categoría continúa beneficiándose de menos variables legales transfronterizas, menos complicaciones cambiarias y ciclos de implementación de programas más rápidos que las estructuras internacionales.
Se proyecta que el reverse factoring transfronterizo e internacional crezca a una CAGR del 10,77% entre 2026 y 2031, convirtiéndolo en la categoría de más rápido crecimiento en el mercado de reverse factoring. Esta trayectoria de crecimiento refleja las necesidades de financiamiento de las redes de proveedores que ahora se extienden por los corredores de manufactura orientados a la exportación, especialmente en el Sudeste Asiático. FCI informó que el factoring internacional creció un 12% en 2024, mientras que los volúmenes del comercio global aumentaron solo un 2%, lo que sugiere un papel más importante para el apoyo comercial liderado por el financiamiento. Drip Capital también superó los 9.000 millones de USD en transacciones acumuladas de financiamiento comercial transfronterizo en abril de 2026, en más de 11.000 empresas en más de 100 países, lo que demuestra que los actores digitales están capturando una parte del volumen que las estructuras bancarias tradicionales no han atendido de manera eficiente. La industria de reverse factoring está, por tanto, viendo cómo la categoría se desplaza hacia casos de uso internacionales, incluso cuando los programas domésticos aún representan la mayor parte de los ingresos actuales.


Por Industria de Uso Final:
La Manufactura Lidera, el Comercio Minorista y el Comercio Electrónico Reconfiguran la DemandaLa manufactura representó el 21,03% de la participación del mercado de reverse factoring en 2025, lo que la convirtió en el segmento de uso final más grande del informe. El liderazgo del segmento provino de los largos ciclos de adquisición, las grandes bases de proveedores y los altos valores de factura, todos los cuales mejoran el ajuste económico de los programas de liquidez liderados por compradores. El mercado de reverse factoring ha seguido siendo especialmente relevante para los fabricantes porque los fabricantes de equipos originales a menudo gestionan grandes redes de proveedores que necesitan una conversión de efectivo predecible y un tratamiento ordenado de las cuentas por cobrar. La participación activa del transporte y la logística, la salud, las tecnologías de la información y las telecomunicaciones, la construcción, la industria automotriz y la energía y los servicios públicos muestra que la adopción ya es amplia, aunque la manufactura lidera.
Se proyecta que el comercio minorista y el comercio electrónico se expandan a una CAGR del 11,43% de 2026 a 2031, convirtiéndolo en el segmento de uso final de más rápido crecimiento en el mercado de reverse factoring. Esto refleja el modelo operativo de los minoristas nativos digitales que trabajan con redes de proveedores muy grandes y a menudo gestionan márgenes reducidos en altos volúmenes de transacciones. Los grandes minoristas han extendido los plazos de pago a 60 a 90 días o más, aumentando la necesidad de financiamiento estructurado de proveedores que pueda preservar la estabilidad de la red sin alterar los objetivos de liquidez del comprador. El auge del comercio electrónico B2B y el comercio minorista omnicanal también está fortaleciendo la demanda de herramientas de financiamiento de proveedores integradas que se activan en la aprobación de facturas dentro del flujo de transacciones. La industria de reverse factoring está, por tanto, viendo cómo el comercio minorista y el comercio electrónico se convierten en un importante motor de crecimiento, aunque la manufactura aún ancla la mayor base instalada.
Análisis Geográfico
Mercado de Factoring Inverso en Europa
Europa representó el 39,12% del mercado de factoring inverso en 2025, manteniendo su posición de liderazgo por ingresos. Este liderazgo refleja una combinación de madurez del mercado, programas consolidados liderados por compradores, atención regulatoria a los plazos de pago y el sólido papel de los bancos europeos en el financiamiento de cuentas por pagar aprobadas. Assifact informó que la facturación del factoring en Italia alcanzó los 289,1 mil millones de EUR (340,07 mil millones de USD) en 2025 y que las operaciones de financiamiento de la cadena de suministro crecieron un 6,91% interanual hasta abril de 2026, lo que respalda la visión de que los mercados europeos centrales se mantuvieron activos en 2026. El Banco Europeo de Inversiones y Santander también firmaron acuerdos de garantía en marzo de 2026 que permitieron 900 millones de EUR (1.058,7 millones de USD) en nuevo financiamiento de la cadena de suministro para empresas en sectores estratégicos, lo que demuestra que el apoyo de capital respaldado por el sector público está reforzando la actividad de los programas comerciales. La escala de Europa en el mercado de factoring inverso, por tanto, sigue descansando tanto en la profundidad de la banca privada como en canales de capital institucional de apoyo.
Mercado de Factoring Inverso en Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 10,27% hasta 2031, convirtiéndola en la región de mayor crecimiento en el mercado de factoring inverso. La base de volumen de la región sigue concentrada en China, Japón y Corea del Sur, mientras que las economías del Sudeste Asiático como Vietnam, Indonesia, Tailandia y Malasia presentan una ventaja de adopción más pronunciada debido a sus estructuras de fabricación orientadas a la exportación. India destacó porque los volúmenes de factoring se dispararon un 120% en el período de referencia de 2024, convirtiéndola en el mercado de factoring principal de mayor crecimiento mencionado en el informe. El universo de programas de India también se está expandiendo, ya que el mandato TReDS del Banco de la Reserva de India, vigente desde marzo de 2025, exige que las Empresas Públicas del Sector Central y las empresas con ingresos anuales superiores a 250 crore de INR (29 millones de USD) se registren. Singapur y Australia continúan siendo centros regionales importantes para la administración transfronteriza y la gestión de programas en todo el corredor de Asia-Pacífico.
Mercado de Factoring Inverso en las Américas y MEA
América del Norte mantiene una gran base instalada en el mercado de factoring inverso, ya que el Informe Mundial de Financiamiento de la Cadena de Suministro 2025 señaló que la región representó el 49% del volumen global de financiamiento de cuentas por pagar aprobadas en 2024. La misma fuente mostró que el crecimiento regional fue del 4% interanual hasta noviembre de 2024, lo que sugiere que América del Norte se encuentra ahora en una fase de actualización de etapa avanzada en lugar de una fase de adopción de primera ola. América del Sur se está beneficiando del apoyo de capital multilateral, incluida la facilidad de la IFC y Santander anunciada en junio de 2025, que se espera respalde 1.500 millones de USD en transacciones de financiamiento de la cadena de suministro durante 3 años. Oriente Medio y África siguen siendo mercados en etapas más tempranas, pero África registró el mejor desempeño regional a nivel mundial en 2024, con un crecimiento del volumen de financiamiento de la cadena de suministro de entre el 14% y el 15% desde una base baja. El mercado de factoring inverso está, por tanto, dividido entre regiones maduras que están actualizando sus modelos operativos y regiones emergentes que aún están desarrollando capacidad a través de plataformas digitales y apoyo de financiamiento para el desarrollo.

Panorama Competitivo
El mercado de reverse factoring está dividido entre 2 grandes grupos. Un grupo comprende los bancos de transacciones globales que anclan los grandes programas de compradores con financiamiento de balance. El otro grupo está compuesto por plataformas lideradas por tecnología que compiten en velocidad de incorporación, acceso a múltiples financiadores e integración con software empresarial. JPMorgan Chase, HSBC, BNP Paribas, Citigroup, Santander, Barclays, Deutsche Bank, Standard Chartered y Bank of America son nombres importantes en la competencia liderada por bancos. También identifica a SAP Taulia, C2FO y PrimeRevenue como participantes importantes liderados por plataformas que están expandiendo la originación de programas a través de una incorporación más rápida y una mayor conectividad de flujos de trabajo.
La ejecución estratégica en el mercado de reverse factoring está siendo definida cada vez más por la integración y el diseño de productos. J.P. Morgan Payments lanzó una solución de financiamiento de cadena de suministro integrada con Oracle Fusion Cloud ERP en julio de 2025, con FedEx como primer despliegue, y la empresa señaló que la integración redujo los plazos de implementación de meses a un proceso de activación mucho más sencillo. SAP Taulia anunció en mayo de 2026 que había superado 1,2 billones de USD en volumen de transacciones anuales e introdujo nuevas herramientas de capital de trabajo habilitadas por inteligencia artificial, demostrando un claro enfoque en convertir el financiamiento de proveedores en una capacidad operativa más profunda dentro de los sistemas empresariales. C2FO superó los 500 mil millones de USD en financiamiento acumulado en marzo de 2026 y luego se expandió aún más en mercados emergentes a través del lanzamiento de CycleFlow en Nigeria con la IFC en abril de 2026. Estos movimientos muestran que la escala, la integración de flujos de trabajo y la expansión geográfica son ahora elementos centrales del posicionamiento competitivo en el mercado de reverse factoring.
El reconocimiento y la adaptación regional también están dando forma al liderazgo en el mercado de reverse factoring. Global Finance Magazine nombró a Societe Generale Mejor Proveedor de Financiamiento de Cadenas de Suministro, Banco, para 2025, mientras que Santander recibió el premio al Mejor Programa Sostenible de Financiamiento de Cadenas de Suministro y la Mejor Implementación para Clientes, y MUFG ganó la Mejor Solución de Descuento Dinámico. SAP Taulia también lanzó un programa de financiamiento de cadenas de suministro compatible con la Sharia para la Compañía Eléctrica de Arabia Saudita en febrero de 2026 con Manafa, lo que muestra cómo el diseño de cumplimiento personalizado puede ayudar a los proveedores de plataformas a ganar participación en el GCC. El papel de la Plataforma de Financiamiento de Cadena de Suministro de FIS en la titulización de cuentas por cobrar de 2.550 millones de USD de Glencore también demostró que los proveedores de plataformas están incursionando en estructuras más grandes y complejas que antes estaban más estrechamente asociadas con los canales de banca de inversión. El panorama competitivo en el mercado de reverse factoring, por tanto, sigue siendo activo en lugar de cerrado, con los grandes bancos que aún mantienen relaciones profundas con los compradores y las plataformas digitales que ganan terreno donde la velocidad de incorporación, la flexibilidad del producto y la personalización del cumplimiento son más importantes.
Líderes de la Industria de Reverse Factoring
SAP Taulia
C2FO
PrimeRevenue
HSBC
FIS Supply Chain
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Factoring Inverso
- C2FO
- SAP Taulia
- PrimeRevenue
- FIS Supply Chain
- Tradeshift
- Finastra
- HSBC
- JPMorgan Chase
- BBVA
- Barclays
- Deutsche Bank
- Societe Generale
- Standard Chartered
- BNP Paribas
- Bank of America
- Citi
- Wells Fargo
- Mizuho Financial Group
- MUFG Bank
- Santander

Recent Industry Developments in Mercado de Factoring Inverso
- Mayo de 2026: SAP Taulia anunció innovaciones de capital de trabajo impulsadas por inteligencia artificial en SAP Sapphire, incluido un Agente de Capital de Trabajo integrado en SAP Joule y una nueva función Extended Flow with Payables que utiliza inteligencia artificial para identificar combinaciones óptimas de facturas para el pago diferido y el financiamiento anticipado de proveedores. La empresa reveló simultáneamente que había superado 1,2 billones de USD en volumen de transacciones anuales a través de su plataforma. La disponibilidad general del Agente de Capital de Trabajo está prevista para el cuarto trimestre de 2026.
- Mayo de 2026: La Plataforma de Financiamiento de Cadena de Suministro de FIS, anteriormente Demica, fue seleccionada por Glencore PLC para respaldar el programa inaugural de titulización de cuentas por cobrar comerciales para su negocio de materias primas de petróleo y gas, con un valor de operación de 2.550 millones de USD. La transacción demostró cómo las plataformas especializadas de financiamiento de cadenas de suministro están participando en estructuras de mercados de capitales a gran escala anteriormente dominadas por bancos de inversión.
- Abril de 2026: Drip Capital superó los 9.000 millones de USD en transacciones acumuladas de financiamiento comercial transfronterizo desde su fundación, atendiendo a más de 11.000 empresas en más de 100 países. El hito fue anunciado cuando las empresas del mercado medio de los Estados Unidos aceleraron la diversificación de proveedores alejándose de China, posicionando la plataforma de suscripción nativa de inteligencia artificial de Drip como un habilitador clave de esta reorientación.
- Abril de 2026: C2FO y la IFC lanzaron oficialmente CycleFlow, una plataforma de financiamiento de cadenas de suministro para las MIPYME nigerianas, que representa la primera fase de una estrategia de Plataforma Nacional de Capital de Trabajo para África y otros mercados emergentes. La plataforma ya había asegurado clientes multinacionales y locales en el momento del lanzamiento.


Alcance del Informe Global del Mercado de Reverse Factoring
| Reverse Factoring Doméstico |
| Reverse Factoring Transfronterizo / Internacional |
| Manufactura |
| Transporte y Logística |
| Tecnologías de la Información y Telecomunicaciones |
| Salud |
| Construcción |
| Comercio Minorista y Comercio Electrónico |
| Automotriz |
| Energía y Servicios Públicos |
| Otras Industrias de Uso Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Categoría | Reverse Factoring Doméstico | |
| Reverse Factoring Transfronterizo / Internacional | ||
| Por Industria de Uso Final | Manufactura | |
| Transporte y Logística | ||
| Tecnologías de la Información y Telecomunicaciones | ||
| Salud | ||
| Construcción | ||
| Comercio Minorista y Comercio Electrónico | ||
| Automotriz | ||
| Energía y Servicios Públicos | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor esperado del reverse factoring para 2031?
Se prevé que el mercado de reverse factoring alcance 1.089,93 mil millones de USD en 2031, frente a 737,68 mil millones de USD en 2026, a una CAGR del 8,12% durante 2026 a 2031.
¿Qué región lidera la actividad de reverse factoring en la actualidad?
Europa lideró con una participación de ingresos del 39,12% en 2025, respaldada por una infraestructura bancaria madura, regulación de plazos de pago y programas de financiamiento establecidos liderados por compradores.
¿Qué región está creciendo más rápido hasta 2031?
Se proyecta que Asia-Pacífico crezca a una CAGR del 10,27% hasta 2031, con India y los mercados del Sudeste Asiático orientados a la exportación impulsando gran parte del impulso.
¿Qué categoría se está expandiendo más rápido, los programas domésticos o los transfronterizos?
Los programas domésticos siguieron siendo más grandes con una participación de ingresos del 68,96% en 2025, pero los programas transfronterizos e internacionales están creciendo más rápido a una CAGR del 10,77% hasta 2031.
¿Cuál es el segmento de uso final más grande en este espacio?
La manufactura fue el segmento de uso final más grande, representando el 21,03% de los ingresos en 2025, impulsado por los largos ciclos de adquisición, las grandes redes de proveedores y los altos valores de factura.
¿Qué está impulsando la adopción entre los minoristas y los vendedores en línea?
El comercio minorista y el comercio electrónico es el segmento de uso final de más rápido crecimiento, con una CAGR del 11,43% hasta 2031, impulsado por grandes redes de proveedores y plazos de pago más largos, lo que aumenta la demanda de financiamiento integrado de proveedores.
Última actualización de la página el:



