
Tamaño y Participación del Mercado de Organizaciones de Fabricación por Contrato en el Sector Sanitario
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 301.22 Mil millones de dólares |
| Tamaño del Mercado (2032) | 453.76 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.54 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
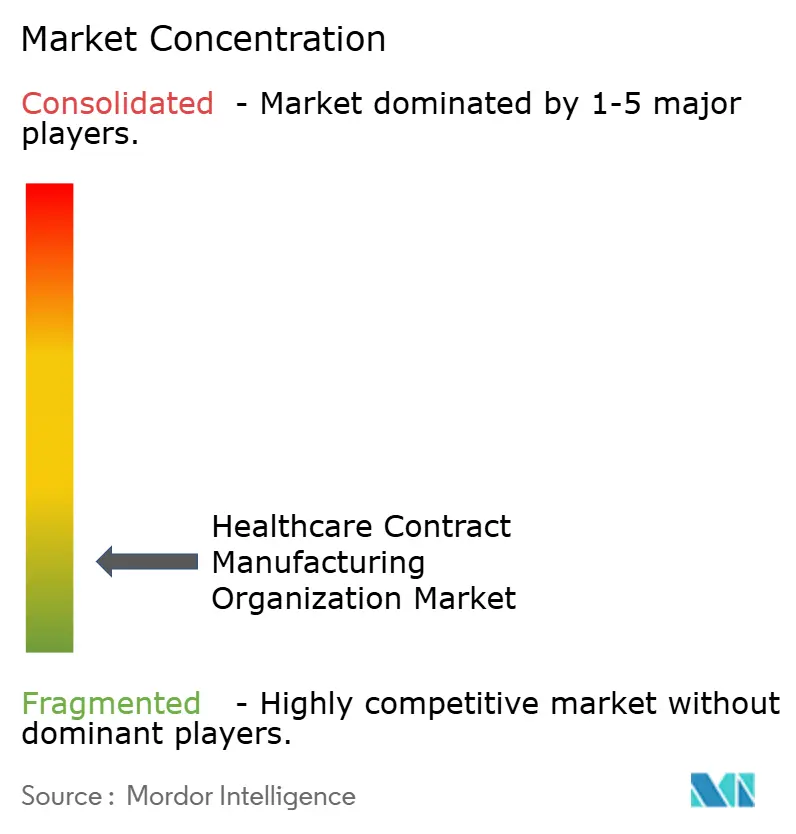
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Organizaciones de Fabricación por Contrato en el Sector Sanitario por Mordor Intelligence
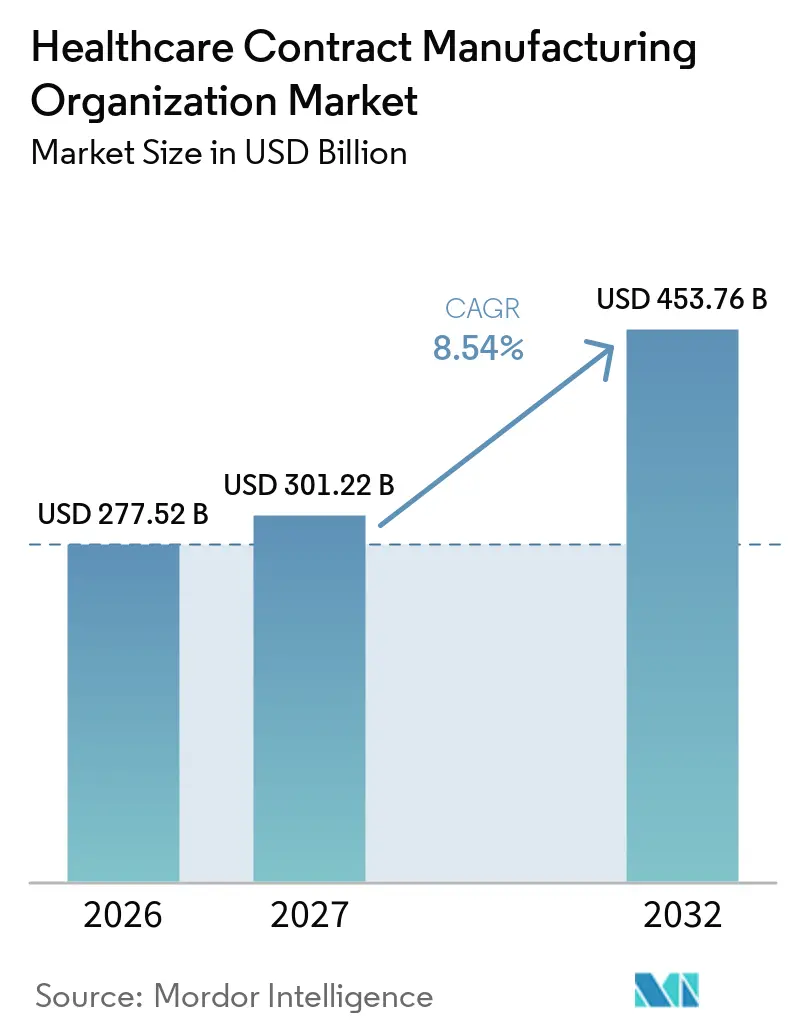
Se proyecta que el tamaño del Mercado de Organizaciones de Fabricación por Contrato en el Sector Sanitario se expanda desde 277,52 mil millones de USD en 2026 y 301,22 mil millones de USD en 2027 hasta 453,76 mil millones de USD en 2032, registrando una CAGR del 8,54% entre 2027 y 2032.
El impulso se consolida a medida que los innovadores farmacéuticos y de dispositivos médicos externalizan cada vez más la producción compleja para navegar regulaciones estrictas, asegurar tecnologías avanzadas y mantener flexibilidad financiera. La fabricación farmacéutica domina el flujo de ingresos, mientras que la escasez de capacidad de vectores virales en las cadenas de desarrollo de terapias génicas acelera la inversión en instalaciones de alta potencia y terapias avanzadas. América del Norte mantiene el liderazgo gracias a la intensa actividad de I+D y a los marcos regulatorios bien establecidos de la FDA. Sin embargo, Asia Pacífico se expande con mayor rapidez impulsada por la eficiencia de costos, la mejora de los estándares regulatorios y los programas de acercamiento de la cadena de suministro que diversifican el abastecimiento. La intensidad competitiva se mantiene moderada: los cinco principales CDMOs concentran solo el 15% de los ingresos, lo que deja amplio espacio para especialistas en nichos. Al mismo tiempo, las amenazas de ciberseguridad, los costos de cumplimiento multijurisdiccional y las dependencias de importación de APIs representan factores de riesgo tangibles que están impulsando a patrocinadores y CDMOs a reforzar la seguridad digital, los sistemas de calidad y los modelos de abastecimiento regionalizado.
Conclusiones Clave del Informe
- Por tipo de servicio, la fabricación farmacéutica lideró con una participación del 68,70% de los ingresos del mercado de organizaciones de fabricación por contrato en el sector sanitario en 2026; se proyecta que el segmento de formulación de dosis terminadas avance a una CAGR del 9,85% hasta 2032.
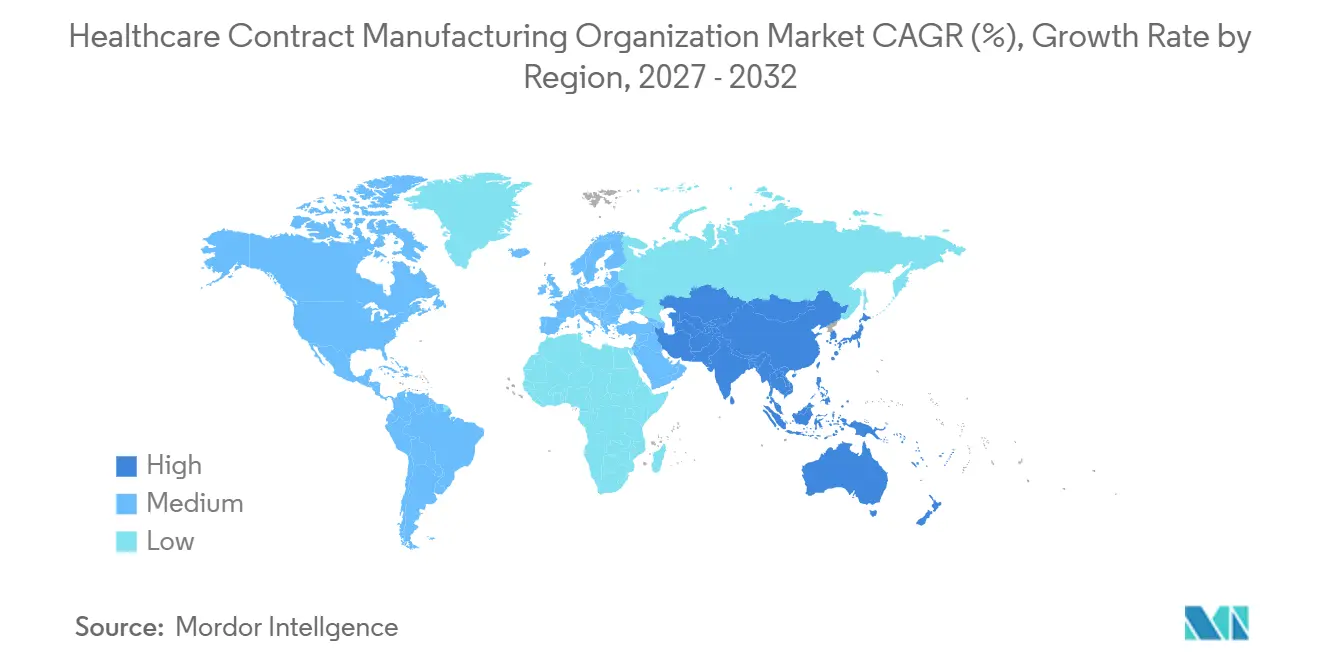
- Por geografía, América del Norte capturó el 41,10% de la participación del mercado de organizaciones de fabricación por contrato en el sector sanitario en 2026, mientras que Asia Pacífico se expande a una CAGR del 10,15% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente inclinación de los fabricantes de equipos originales farmacéuticos y de dispositivos médicos hacia la externalización | +2.10% | Global, más pronunciado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Ampliación de las carteras de servicios de los CDMOs | +1.80% | Global, expansión más pronunciada en Asia Pacífico | Largo plazo (≥4 años) |
| Aumento en I+D de biológicos y terapias avanzadas que impulsa la demanda de capacidad | +2.30% | América del Norte y la UE como núcleo, con expansión hacia Asia Pacífico | Largo plazo (≥4 años) |
| Eficiencias de costos en los modelos de acercamiento/deslocalización en Asia Pacífico y América Latina | +1.40% | Asia Pacífico como núcleo, América Latina emergente | Mediano plazo (2-4 años) |
| Escasez de capacidad de vectores virales para las cadenas de desarrollo de terapia génica | +0.90% | Global, aguda en América del Norte y Europa | Corto plazo (≤2 años) |
| Adopción de nichos de externalización de manufactura continua y gemelos digitales | +0.50% | América del Norte y la UE como adoptantes tempranos | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Inclinación de los Fabricantes de Equipos Originales Farmacéuticos y de Dispositivos Médicos hacia la Externalización
La externalización ha evolucionado de una táctica de reducción de costos a una palanca estratégica de agilidad. El mercado de organizaciones de fabricación por contrato en el sector sanitario se beneficia a medida que los patrocinadores externalizan operaciones intensivas en capital y se concentran en las cadenas de desarrollo, particularmente en modalidades como la terapia celular y génica que exigen una contención altamente especializada. La intensa actividad de fusiones y adquisiciones entre los CDMOs subraya la tendencia de consolidación del sector que simultáneamente amplía la amplitud de capacidades mientras preserva la elección del cliente. Las empresas biotecnológicas más pequeñas, que ahora forman la mayoría de los clientes de los CDMOs, carecen de la infraestructura para construir instalaciones de Buenas Prácticas de Manufactura (BPM), lo que amplifica la demanda de soluciones llave en mano. La alta inflación y el aumento de los costos de endeudamiento inclinan aún más la ecuación de construir versus comprar hacia la externalización, reforzando un ciclo autosostenible en el que la escala permite a los CDMOs actualizar tecnologías más rápidamente y ampliar la experiencia regulatoria en todas las jurisdicciones.
Ampliación de las Carteras de Servicios de los CDMOs
El soporte integral de extremo a extremo se ha convertido en un diferenciador clave a medida que los CDMOs se extienden hacia arriba en el descubrimiento y hacia abajo en el envasado comercial. Las ofertas integradas minimizan el riesgo de interfaz para los patrocinadores que prefieren la responsabilidad de un único proveedor en las fases clínicas y comerciales. Las inversiones en plataformas de vectores virales, terapia celular y ARNm ilustran cómo la diversificación de servicios apunta a capturar nichos biológicos de rápido crecimiento. Las capacidades digitales —desde análisis de procesos impulsados por inteligencia artificial hasta mantenimiento predictivo— mejoran el rendimiento y la transparencia, creando relaciones duraderas con los clientes. Las presencias globales permiten a los clientes alinear la geografía de fabricación con los sitios de ensayos clínicos y los mercados de lanzamiento, un factor crítico cuando el tiempo de comercialización define la ventaja competitiva.
Aumento en I+D de Biológicos y Terapias Avanzadas que Impulsa la Demanda de Capacidad
Más de la mitad de los nuevos candidatos a fármacos en las cadenas de desarrollo activas requieren experiencia en biológicos, y una proporción creciente comprende terapias celulares y génicas personalizadas. La producción de vectores virales es el principal cuello de botella, ya que la contención estricta y los tamaños de lote variables desafían la escalabilidad. Las expansiones a gran escala, como el plan de Samsung Biologics de superar 1,3 millones de litros de capacidad para 2032, reflejan la carrera por asegurar contratos premium en un entorno con capacidad limitada. Los CDMOs con inversiones tempranas en biorreactores de un solo uso y logística de cadena de frío obtienen márgenes más altos y atraen acuerdos a largo plazo que financian expansiones adicionales, alimentando un ciclo de inversión virtuoso.[3]
Eficiencias de Costos en los Modelos de Acercamiento/Deslocalización en Asia Pacífico y América Latina
El arbitraje laboral, los incentivos gubernamentales y la mejora de la supervisión regulatoria posicionan a Asia Pacífico y América Latina como ubicaciones preferidas para las etapas de fabricación sensibles al costo. Los API siguen siendo el ancla, aunque las capacidades avanzan hacia la cadena de valor en biológicos y ensamblaje de dispositivos. El acercamiento a América Latina equilibra el costo con la proximidad a los mercados norteamericanos, lo que acorta los plazos de entrega y amortigua los choques de suministro. Los esfuerzos de convergencia regulatoria, particularmente en Corea del Sur, Singapur y México, agilizan las aprobaciones transfronterizas, mejorando aún más el atractivo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Carga de cumplimiento estricto de BPM y SGC multijurisdiccional | -1.20% | Global, más complejo en la UE y América del Norte | Largo plazo (≥4 años) |
| Plazos de entrega prolongados y complejidad logística en las cadenas de suministro globales | -0.80% | Global, agudo en operaciones transfronterizas | Mediano plazo (2-4 años) |
| Capacidad limitada de contención de HPAPI a nivel global que infla los costos de los proyectos | -0.60% | Global, impacto concentrado en segmentos especializados | Mediano plazo (2-4 años) |
| Escalada de obligaciones de ciberseguridad y protección de propiedad intelectual para los CMOs | -0.40% | Global, elevado en América del Norte y Europa | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Carga de Cumplimiento Estricto de BPM y SGC Multijurisdiccional
Los costos de cumplimiento pueden alcanzar USD 322 millones anuales para los fabricantes farmacéuticos más grandes, una cifra que se incrementa cuando los CDMOs operan múltiples sitios en América del Norte, Europa y Asia. Los formatos de documentación divergentes, los ciclos de inspección y los requisitos de liberación de productos obligan a duplicar los sistemas de gestión de calidad, aumentando los gastos administrativos y retrasando la liberación de lotes..[1] Los medicamentos de terapia avanzada intensifican el escrutinio porque los ensayos de viabilidad celular, esterilidad e identidad deben validarse bajo marcos específicos de cada región, lo que presiona a los CDMOs más pequeños y orienta el negocio hacia empresas con redes de calidad global establecidas.[2]
Plazos de Entrega Prolongados y Complejidad Logística en las Cadenas de Suministro Globales
El abastecimiento de API está muy concentrado: más del 80% de los insumos de medicamentos esenciales provienen de India y China. La creciente tensión geopolítica, los cierres de puertos relacionados con el clima y los efectos posteriores a la pandemia producen tiempos de tránsito impredecibles. La logística de cadena de frío agrava el riesgo, ya que los API biológicos y los inyectables terminados exigen una integridad de 2 °C a 8 °C durante todo el tránsito. Los mandatos de serialización como el DSCSA aumentan los requisitos de documentación, añadiendo pasos operativos que alargan los plazos de distribución.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
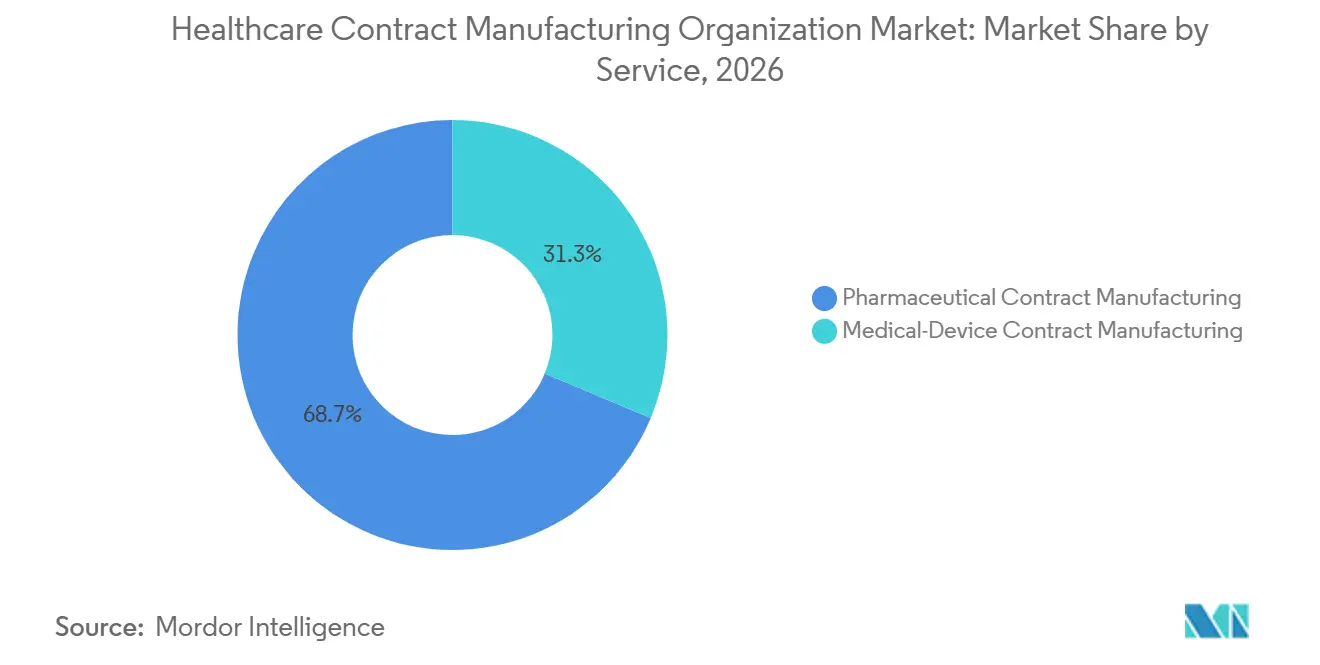
La Fabricación Farmacéutica Domina el Crecimiento de las Terapias AvanzadasLa fabricación farmacéutica generó el 68,70% del mercado de organizaciones de fabricación por contrato en el sector sanitario en 2026 y sigue siendo el flujo de ingresos principal. Esta dominancia se origina en los modelos consolidados de externalización de APIs y formulaciones de dosis terminadas, en los que la optimización de costos y la garantía regulatoria impulsan la demanda de los patrocinadores. Dentro de este segmento vertical, la producción de APIs representó el 65,40% de los ingresos y continúa beneficiándose de las ampliaciones de capacidad en Asia Pacífico y América del Norte. La formulación de dosis terminadas crece a una CAGR del 9,85% a medida que aumentan los formatos complejos de sólidos orales y parenterales. El manejo de alta potencia y las capacidades de liofilización exigen precios premium, lo que eleva aún más los perfiles de margen del segmento.
Los servicios de fabricación por contrato de dispositivos médicos siguen siendo un pilar más reciente pero de rápido crecimiento. Los fabricantes de equipos originales que enfrentan escasez de mano de obra y costos crecientes de pruebas regulatorias externalizan el ensamblaje e integración a CDMOs que ofrecen experiencia en dispositivos de Clase II y Clase III. El desarrollo y la fabricación de dispositivos representaron la mayor porción de ingresos dentro de este segmento vertical en 2024, impulsados por implantables, inyectables oftálmicos y herramientas de monitoreo conectadas. Los servicios de validación registran una expansión de dos dígitos debido a que los requisitos en constante evolución del Reglamento de Dispositivos Médicos de la UE y de la FDA amplían los alcances de las pruebas. Surge una sinergia entre la externalización de fármacos y dispositivos a medida que los productos combinados, como jeringas precargadas e autoinyectores, requieren enfoques integrados de diseño para la fabricación. Los CDMOs que abarcan tanto capacidades farmacéuticas como de dispositivos ofrecen a los patrocinadores eficiencia de contrato único en plataformas terapéuticas completas.
Análisis Geográfico
Mercado de Organizaciones de Fabricación por Contrato en el Sector Sanitario en América del Norte
América del Norte mantuvo el 41,10% de la participación del mercado de organizaciones de fabricación por contrato en el sector sanitario en 2026. Las sólidas cadenas de desarrollo de biológicos, los incentivos fiscales y la familiaridad con la FDA sustentan la adhesión a la producción doméstica a pesar de los mayores costos laborales. El gasto de capital continuo refuerza el liderazgo: Novo Nordisk destinó 4,1 mil millones de USD para ampliar su operación en Carolina del Norte, y Fujifilm inyectó 1,2 mil millones de USD en su instalación de Holly Springs en 2024. Canadá y México aprovechan los acuerdos comerciales y las ventajas de costos para capturar la demanda excedente, especialmente en programas de dosis sólidas y ensamblaje de dispositivos.
Mercado de Organizaciones de Fabricación por Contrato en el Sector Sanitario en APAC y Europa
Asia Pacífico registra el crecimiento regional más rápido con una CAGR del 10,15%, avanzando desde sus orígenes de API de bajo coste hacia sofisticados centros de biológicos. Los anuncios destacados de la intención de Samsung Biologics de superar 1,3 millones de litros de capacidad de biológicos y el plan de biocampus de Lotte Biologics por 3,4 mil millones de USD señalan la voluntad de anclar la fabricación de alto valor localmente. La mejora de la armonización de las BPF y los grupos de talento cualificado en Corea del Sur, Singapur e India fomentan la confianza de los inversores. Los patrocinadores utilizan estrategias de doble sede que combinan la producción en Asia con sitios secundarios en América del Norte o Europa para mitigar el riesgo geopolítico.
Mercado de Organizaciones de Fabricación por Contrato en el Sector Sanitario en EMEA y LATAM
Europa mantiene una CAGR estable del 5,55%, respaldada por la base de ingeniería de Alemania y la especialización de Suiza en HPAPI y biológicos. La incertidumbre regulatoria tras el Brexit generó fricciones inicialmente, aunque los CDMOs del Reino Unido ahora se diferencian mediante aprobaciones aceleradas de la MHRA dirigidas a terapias avanzadas. América Latina gana relevancia como alternativa de proximidad geográfica: el sector farmacéutico de Brasil registró 14,7 mil millones de USD en ventas y se beneficia de políticas pro-fabricación. Oriente Medio y África siguen siendo incipientes pero prometedores, impulsados por las iniciativas de Visión 2030 y los objetivos de autosuficiencia continental.
Panorama Competitivo
El mercado de organizaciones de fabricación por contrato en el sector sanitario exhibe una concentración moderada. La adquisición de Catalent por parte de Novo Holdings por 16,5 mil millones de USD en 2024 subrayó el valor estratégico del sector e intensificó el impulso de consolidación. Samsung Biologics apunta a economías de escala al impulsar la capacidad total por encima de 1,3 millones de litros, mientras que Lonza absorbió la planta de Roche en Vacaville por 1,2 mil millones de USD para ampliar su presencia en la Costa Oeste. Estos movimientos reflejan un patrón de expansión de capacidades verticales para asegurar mandatos de extremo a extremo.
Persisten espacios de oportunidad en la producción de vectores virales y ARNm, donde las barreras de entrada están determinadas por la bioseguridad y el capital en equipos. Especialistas como AGC Biologics y Oxford Biomedica capturan contratos combinando asesoramiento científico temprano con espacios de BPF, ganando la lealtad de los patrocinadores. La diferenciación tecnológica también aumenta: la unidad Patheon de Thermo Fisher despliega reactores de flujo continuo, y Catalent invierte en suites de inteligencia artificial de mantenimiento predictivo que reducen las tasas de desviación. Las empresas de nivel medio y respaldadas por capital privado persiguen consolidaciones regionales, agregando sitios de nicho en plataformas más amplias para competir por marcos globales, como lo ejemplifica la venta de Avid Bioservices por 1,1 mil millones de USD a GHO Capital y Ampersand.
El alcance geográfico sigue siendo un factor decisivo. Los CDMOs añaden sitios en Asia Pacífico y América Latina para mitigar el riesgo geopolítico y dar servicio a ensayos locales, mientras mantienen instalaciones en América del Norte y Europa para producciones comerciales de alto valor. Los patrocinadores recompensan la amplitud asignando carteras a través de múltiples programas, impulsando reservas de capacidad a largo plazo que estabilizan las tasas de utilización. La dinámica competitiva combina, por tanto, escala, especialización y agudeza tecnológica, con la preparación digital inclinando cada vez más la balanza en los mandatos de biológicos complejos.
Líderes de la Industria de Organizaciones de Fabricación por Contrato en el Sector Sanitario
-
Catalent Pharma Solutions
-
Thermo Fisher Scientific
-
Lonza Group
-
WuXi AppTec
-
Samsung Biologics
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Organizaciones de Fabricación por Contrato en el Sector Sanitario Empresas cubiertas en este informe
- Catalent Pharma Solutions
- Thermo Fisher Scientific (Patheon)
- Lonza Group
- Recipharm
- Boehringer Ingelheim BioXcellence
- Pfizer CentreOne
- WuXi App Tec
- Samsung Group
- FUJIFILM
- AGC Biologics
- Baxter BioPharma Solutions
- Piramal Group
- Jabil Healthcare
- Celestica HealthTech
- Nordson Medical
- Integer Holdings
- Flex
- TE Connectivity Medical
- Eurofins CDMO
- Charles River Laboratories CDMO
Lea el análisis de las empresas de organización de fabricación por contrato en el sector sanitario
Desarrollos recientes de la industria en Mercado de Organizaciones de Fabricación por Contrato en el Sector Sanitario
- Febrero de 2025: AGC Biologics inauguró una nueva instalación en Dinamarca, duplicando su volumen de biorreactores para reforzar el suministro europeo de biológicos.
- Enero de 2025: Lotte Biologics presentó un plan de USD 3,4 mil millones para crear un biocampus en Corea del Sur que integrará fabricación a escala de desarrollo, clínica y comercial.
- Diciembre de 2024: Novo Holdings completó la adquisición de Catalent por USD 16,5 mil millones, añadiendo capacidades de llenado-acabado a gran escala y de vectores virales.
- Noviembre de 2024: Fujifilm confirmó una expansión de capacidad de USD 1,2 mil millones en Carolina del Norte, añadiendo 680 puestos de trabajo.
Mercado de Organizaciones de Fabricación por Contrato en el Sector Sanitario Alcance del informe y metodología de investigación
Definiciones del Mercado y Cobertura Clave
Nuestro estudio define el mercado de organizaciones de fabricación por contrato (CMO) en el sector sanitario como todos los servicios de fabricación, llenado y acabado, envasado secundario y servicios relacionados de escalado suministrados por socios terceros para productos farmacéuticos de marca o genéricos, biológicos y dispositivos médicos regulados, con base en honorarios. El modelo captura los ingresos obtenidos de plantas de ingredientes farmacéuticos activos (APIs), talleres de dosis terminadas y líneas de ensamblaje de dispositivos que operan en nombre de propietarios externos de productos sanitarios.
Las exclusiones del alcance incluyen la investigación por contrato pura, los honorarios independientes de organizaciones de investigación clínica por contrato, la externalización de procesos de negocio logísticos y la mezcla de nutracéuticos de marca blanca, que quedan intencionalmente fuera de este conjunto de valor.
Descripción General de la Segmentación
- Por Tipo de Servicio
- Fabricación Farmacéutica por Contrato
- Fabricación de API
- Moléculas Grandes
- Moléculas Pequeñas
- API de Alta Potencia (HPAPI)
- Fabricación de Biológicos y Terapia Celular/Génica
- Formulación de Dosis Terminada (FDF)
- Dosis Sólida
- Dosis Líquida
- Dosis Inyectable
- Envasado Secundario y Terciario
- Fabricación de API
- Fabricación de Dispositivos Médicos por Contrato
- Desarrollo e Ingeniería de Dispositivos
- Servicios de Desarrollo de Procesos
- Servicios de Fabricación de Dispositivos
- Servicios de Ensamblaje e Integración
- Servicios de Gestión de Calidad y Validación
- Fabricación Farmacéutica por Contrato
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Los analistas de Mordor entrevistaron a gerentes de plantas de APIs en América del Norte, responsables de cadenas de suministro de fabricantes de equipos originales de dispositivos en Europa y jefes de adquisiciones en biotecnológicas de tamaño mediano en Asia. Estas conversaciones aclararon las tasas de utilización, los plazos contractuales vigentes y los cambios esperados en la participación de biológicos, lo que nos permitió validar los supuestos de escritorio y cubrir las brechas de datos regionales antes de triangular las cifras finales.
Investigación Documental
Comenzamos con señales de acceso público como las listas de inspección de establecimientos farmacéuticos de la FDA, los certificados de BPF de la Agencia Europea de Medicamentos, los códigos comerciales de la USTR y UN Comtrade para productos HS 29, 30 y 90, encuestas anuales de externalización de EFPIA y AdvaMed, e índices de costos en las Estadísticas de Salud de la OCDE. Los informes anuales 10-K de las empresas, las presentaciones para inversores y las familias de patentes (a través de Questel) nos ayudaron a identificar ampliaciones de capacidad y migraciones tecnológicas. Herramientas de suscripción como D&B Hoovers y Dow Jones Factiva proporcionaron indicios de ingresos a nivel de planta y contratos con clientes, que se combinaron con rastreadores de precios publicados por Polymer Update para barriles de jeringas estériles y por Asia Metal para insumos de reactores de acero inoxidable. Esta lista es ilustrativa; se revisaron muchas fuentes complementarias para verificaciones cruzadas y contexto.
Dimensionamiento del Mercado y Pronóstico
Una reconstrucción descendente que parte de los datos globales de producción y comercio de productos sanitarios y luego aplica ratios de penetración de externalización por clase de producto estableció la línea base central de 2025. Los resultados se corroboraron con consolidaciones ascendentes selectivas de metros cuadrados de salas limpias anunciados, muestras de precio de venta promedio por volumen para inyectables estériles y verificaciones de utilización de capacidad con socios del canal. Las variables clave que alimentan el modelo incluyen: 1) tonelaje de APIs externalizadas, 2) adiciones acumuladas de capacidad de líneas de llenado y acabado, 3) participación de biológicos en las cadenas de desarrollo en etapa tardía, 4) ratio de externalización de dispositivos de fabricantes de equipos originales, y 5) costo promedio de fabricación de HPAPI por gramo. Una técnica de regresión multivariante vincula estos impulsores con escenarios de crecimiento de ingresos, con ajustes de valores atípicos guiados por el consenso de expertos. Las brechas creadas por la falta de divulgación de empresas privadas se cubren mediante aplicaciones conservadoras de ratios extraídas de pares verificados.
Ciclo de Validación de Datos y Actualización
Cada borrador de resultado pasa por filtros de anomalías y varianzas, seguidos de revisión por pares. Las divergencias materiales desencadenan el recontacto de las fuentes primarias. Los informes se actualizan una vez al año, y se emiten actualizaciones intermedias cuando cierres de plantas, megafusiones o cambios regulatorios mueven materialmente las variables subyacentes.
Por Qué la Línea Base de Organizaciones de Fabricación por Contrato en el Sector Sanitario de Mordor se Mantiene Sólida
Las estimaciones publicadas suelen diferir porque las empresas eligen combinaciones de servicios, factores de conversión y cadencias de actualización distintos.
Los principales impulsores de las brechas incluyen si los ingresos por ensamblaje de dispositivos se mezclan con las APIs farmacéuticas, la agresividad en la adopción de la cadena de desarrollo de biológicos, el momento de la conversión de divisas y la profundidad de las entrevistas primarias que moderan los supuestos puramente secundarios.
Comparación de Referencia
| Tamaño del Mercado | Fuente Anonimizada | Principal Impulsor de la Brecha |
|---|---|---|
| 255,66 mil millones de USD (2025) | Mordor Intelligence | |
| 300,70 mil millones de USD (2025) | Consultora Global A | Agrupa los ingresos de I+D de CDMOs en etapa temprana y los honorarios de transferencia de tecnología, inflando la línea superior |
| 209,90 mil millones de USD (2025) | Servicio de Datos de la Industria B | Se centra únicamente en APIs farmacéuticas y formulaciones de dosis terminadas, omite los contratos de dispositivos médicos y el envasado secundario |
Estas comparaciones muestran que cuando se combinan el alcance correcto, los impulsores verificados de forma cruzada y una actualización anual, las cifras de Mordor ofrecen a los responsables de la toma de decisiones una línea base equilibrada y reproducible en la que pueden confiar.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de organizaciones de fabricación por contrato en el sector sanitario?
El mercado está valorado en 301,22 mil millones de USD en 2027 y se prevé que alcance los 453,76 mil millones de USD en 2032.
¿Qué segmento de servicios genera los mayores ingresos?
La fabricación farmacéutica concentra el 68,70% de los ingresos, liderada por la producción de API y la formulación de dosis terminada.
¿Por qué es tan crítica la capacidad de vectores virales?
Las cadenas de desarrollo de terapia génica dependen de los vectores virales, aunque la capacidad global de Buenas Prácticas de Manufactura sigue siendo escasa, lo que impulsa precios premium y retrasos en los proyectos.
¿Qué región crece más rápido en servicios de CDMOs?
Asia Pacífico se expande a una CAGR del 10,15% hasta 2032, impulsada por ventajas de costos, mejoras regulatorias e inversiones a gran escala en biológicos.
¿Cuáles son los principales riesgos que enfrentan los CDMOs hoy en día?
Los costos de cumplimiento multijurisdiccional, las amenazas de ciberseguridad y la volatilidad en los plazos de entrega de la cadena de suministro son los desafíos operativos más prominentes.