
Tamaño y Participación del Mercado de Hoteles de Estadía Prolongada en Australia
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
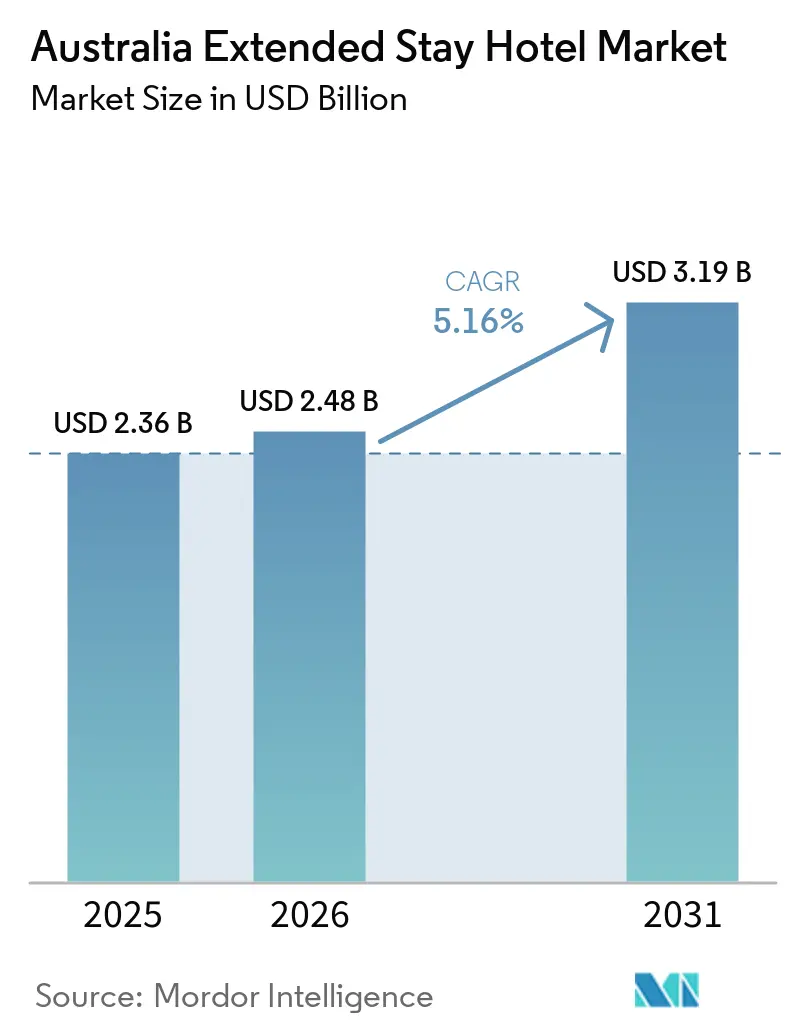
| Tamaño del mercado en el año base (2025) | 2.36 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.48 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.19 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.16 % |
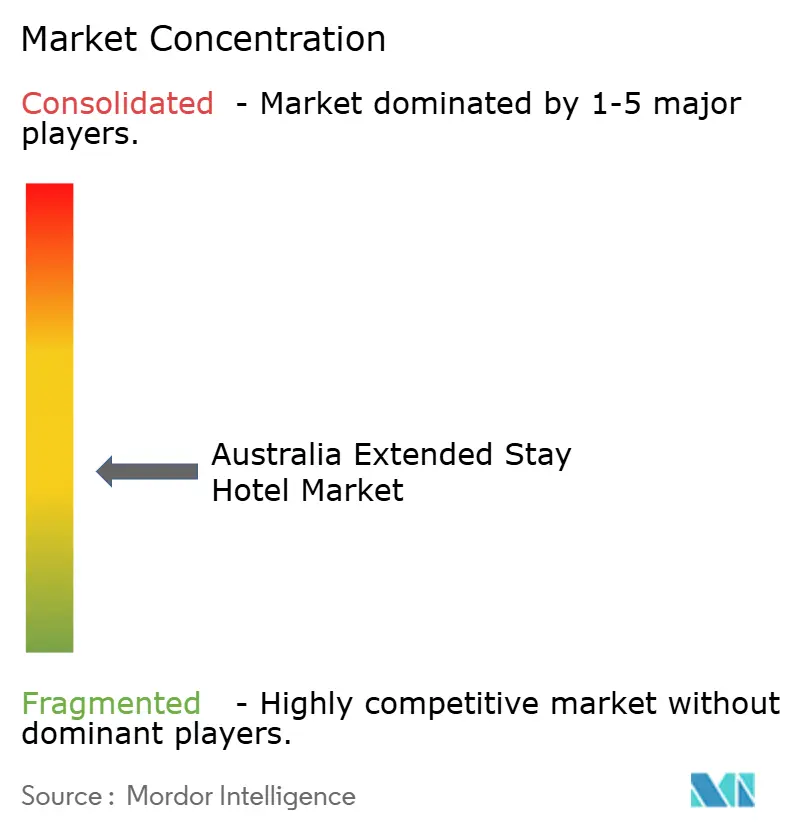
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Hoteles de Estadía Prolongada en Australia por Mordor Intelligence
El Mercado de Hoteles de Estadía Prolongada en Australia fue valorado en 2,36 mil millones de USD en 2025 y se estima que crecerá desde 2,48 mil millones de USD en 2026 hasta alcanzar 3,19 mil millones de USD en 2031, a una CAGR del 5,16% durante el período de pronóstico (2026–2031). El crecimiento está impulsado por la recuperación de los viajes corporativos, donde los viajes de trabajo más prolongados y los viajes combinados de trabajo y ocio incrementan la demanda de estadías en apartamentos frente a los hoteles tradicionales[1]. La escasez de vivienda en Australia también está impulsando las necesidades de alojamiento temporal para trabajadores en reubicación, nuevos migrantes y hogares desplazados por seguros que no pueden asegurar alquileres a largo plazo. Las unidades tipo apartamento con cocinas, instalaciones de lavandería y espacios de trabajo son preferidas, ya que combinan las necesidades de vida y trabajo bajo una sola tarifa. Los operadores de marcas reconocidas están respondiendo con paquetes de estadía prolongada y condiciones flexibles. En 2024, la ocupación nacional de alojamiento comercial promedió el 71%, a pesar de un inventario récord de 335.000 habitaciones, lo que indica una demanda sólida. El panorama competitivo fragmentado ofrece oportunidades para cadenas y operadores especializados de mejorar los rendimientos mediante la expansión liderada por marcas, mejores sistemas de reserva directa y un mejor aprovechamiento de los datos de los huéspedes durante períodos de reserva prolongados.
Conclusiones Clave del Informe
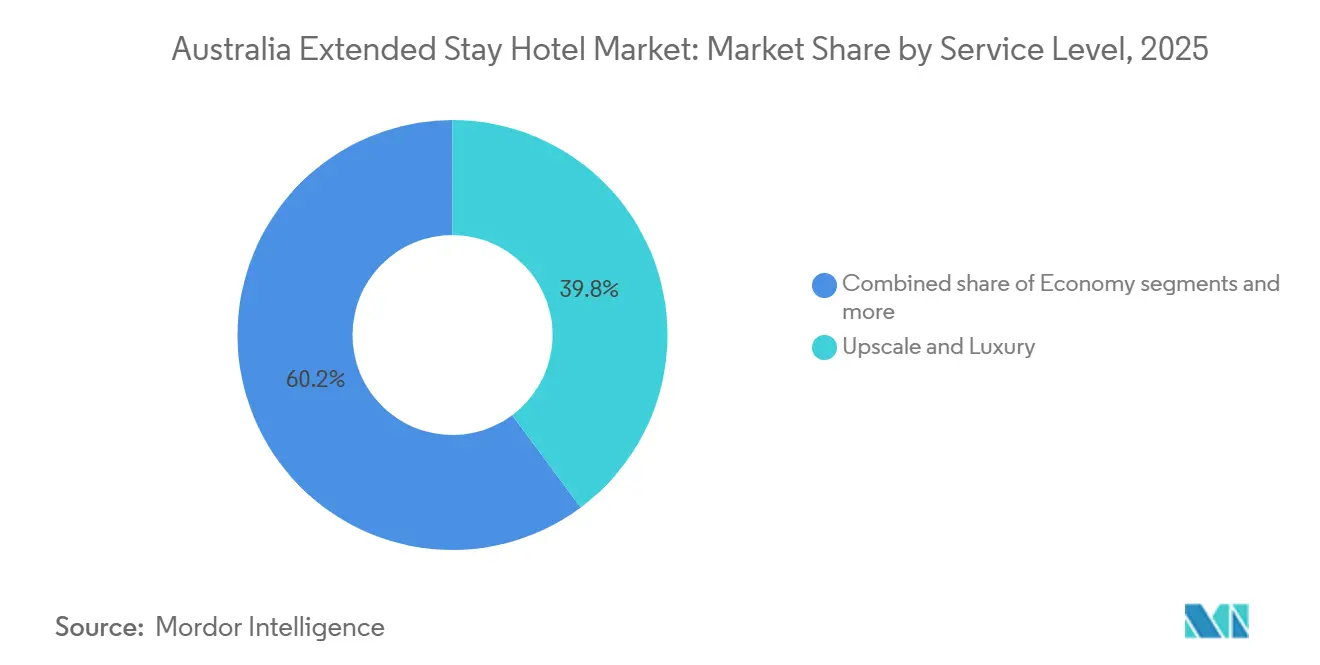
- Por nivel de servicio, Superior y de Lujo representó el 39,83% del Mercado de Hoteles de Estadía Prolongada en Australia en 2025, mientras que el segmento de Rango Medio tiene previsto expandirse a una CAGR del 5,53% hasta 2031.
- Por duración de estadía, las estadías Mensuales representaron el 44,91% del Mercado de Hoteles de Estadía Prolongada en Australia en 2025, mientras que las estadías Trimestrales y de Largo Plazo se proyecta que crezcan a una CAGR del 7,17% hasta 2031.
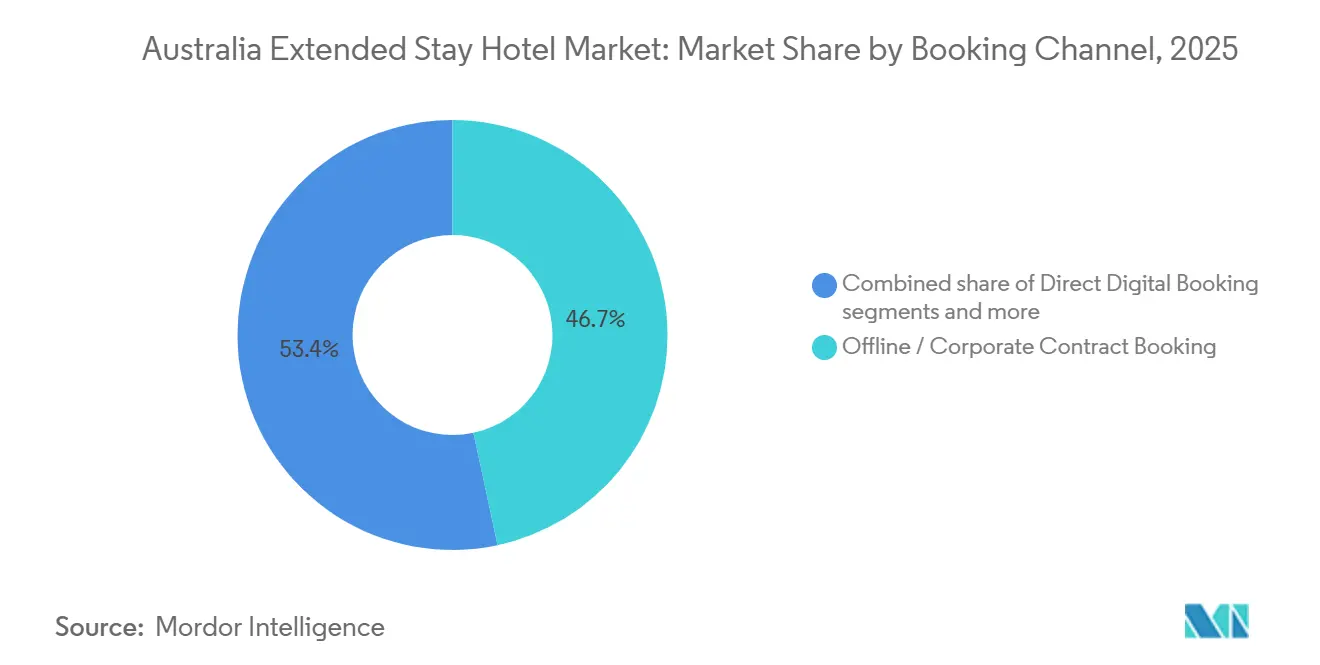
- Por canal de reserva, las reservas Fuera de Línea y por contrato corporativo representaron el 46,65% del Mercado de Hoteles de Estadía Prolongada en Australia en 2025, mientras que las reservas Digital Directo se espera que aumenten a una CAGR del 6,09% hasta 2031.
- Por usuario final, los clientes Empresariales representaron el 48,72% del Mercado de Hoteles de Estadía Prolongada en Australia en 2025, mientras que los residentes en reubicación y los huéspedes desplazados por seguros tienen previsto expandirse a una CAGR del 6,71% hasta 2031.
- Por geografía, Nueva Gales del Sur representó el 35,34% del Mercado de Hoteles de Estadía Prolongada en Australia en 2025, mientras que Queensland tiene proyectado registrar la CAGR más rápida a nivel estatal del 6,06% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Hoteles de Estadía Prolongada en Australia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Recuperación de viajes corporativos y de ocio-negocio | +1.3% | Nacional, concentrado en Sídney, Melbourne, Brisbane y Queensland regional | Corto plazo (≤ 2 años) |
| Preferencia por apartamentos por valor y flexibilidad | +0.8% | Global, más fuerte en las áreas metropolitanas de Australia, incluidos los distritos centrales de negocios de Sídney, Melbourne y Perth | Mediano plazo (2-4 años) |
| Migración calificada y vivienda temporal por reubicación | +1.0% | Nacional, concentrado en Sídney, Melbourne, Perth y Brisbane | Mediano plazo (2-4 años) |
| Demanda de alojamiento para fuerza laboral en proyectos regionales | +0.7% | Australia regional, especialmente la Cuenca Bowen en Queensland, Pilbara en Australia Occidental y el corredor energético CopperString en Queensland | Mediano plazo (2-4 años) |
| Estadías por desplazamiento de seguros y recuperación de desastres | +0.4% | Nacional, elevado en la Costa Norte Media de Nueva Gales del Sur, el sureste de Queensland y los Ríos del Norte | Corto plazo (≤ 2 años) |
| Escasez de alquileres que extiende la demanda de estadías temporales | +0.9% | Nacional, agudo en Perth, Adelaida y Brisbane donde las tasas de vacancia permanecen por debajo del 1,5% | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Recuperación de viajes corporativos y de ocio-negocio
La recuperación de los viajes corporativos en Australia está transformando el mercado de hoteles de estadía prolongada al desplazar los patrones de reserva hacia estadías más largas. Los datos de Flight Centre Travel Group indican que la mayoría de los viajeros de negocios australianos combinan trabajo y ocio. Los viajeros de pequeñas y medianas empresas están prolongando sus estadías por viaje, con duraciones que se espera aumenten aún más. Los viajes a ciudades no capitales entre los viajeros de pequeñas y medianas empresas han crecido, ampliando la demanda de alojamientos con servicios en áreas regionales más allá de Sídney y Melbourne[2]. Un informe reciente señala que una parte significativa de los clientes corporativos planea aumentar el gasto en viajes, mientras que solo un pequeño porcentaje espera reducciones. Los viajes más largos se alinean mejor con los umbrales de precios semanales, lo que permite a los operadores asegurar valores de reserva más altos incluso con tarifas nocturnas moderadas. Estas tendencias destacan cómo el mercado se está beneficiando del auge de los viajes de ocio-negocio y los viajes por proyectos.
Preferencia por apartamentos por valor y flexibilidad
El mercado de hoteles de estadía prolongada en Australia se está expandiendo debido a la preferencia por unidades tipo apartamento que integran funciones de dormitorio, cocina, lavandería y espacio de trabajo. Las encuestas a viajeros de negocios destacan la demanda de alojamiento con cocinas pequeñas y espacio adicional, junto con un enfoque en ubicaciones convenientes. Los operadores han formalizado las ofertas de estadía prolongada, como lo demuestran The Sebel y Mantra, que promueven paquetes dedicados de estadía prolongada[3]. Choice Hotels Asia-Pac impulsó esta tendencia al introducir MainStay Suites en Australia, dirigido a clientes corporativos, trabajadores de vuelo de ida y vuelta, personal gubernamental y familias en reubicación. Las tarifas agrupadas simplifican las aprobaciones para los equipos de adquisiciones, los departamentos de recursos humanos y las aseguradoras en comparación con los cargos separados por habitaciones, comida, lavandería y espacio de trabajo. Este cambio apoya al mercado al mejorar las conversiones de reservas y la retención de huéspedes en estadías prolongadas.
Migración calificada y vivienda temporal por reubicación
Las presiones habitacionales derivadas de la migración están impulsando una demanda estructural en el mercado de hoteles de estadía prolongada en Australia, más allá de las tendencias cíclicas a corto plazo. La elevada migración tras la pandemia ha contribuido significativamente a la demanda de vivienda, con la visa 'Habilidades en Demanda' desempeñando un papel clave. Esta visa mejora la movilidad laboral de los migrantes calificados y proporciona vías más claras hacia la residencia permanente, lo que a menudo retrasa las transiciones hacia alquileres privados. Los titulares de visas temporales en áreas regionales y rurales frecuentemente carecen de acceso a apoyo habitacional, lo que lleva a los empleadores a depender de contratos de alojamiento concertados en lugar de alquileres tradicionales. Este cambio ha convertido las reservas en bloque y los programas de reubicación en fuentes de ingresos más estables en comparación con las reservas individuales. Como resultado, el mercado de hoteles de estadía prolongada en Australia está cada vez más vinculado a la movilidad laboral y los desafíos de reubicación en centros urbanos y regionales.
Demanda de alojamiento para fuerza laboral en proyectos regionales
El mercado de hoteles de estadía prolongada en Australia se está expandiendo debido a proyectos regionales, particularmente en áreas con inversiones en energía y recursos que impulsan una demanda laboral a largo plazo. En la Cuenca Bowen de Queensland, la fuerza laboral de recursos no residente aumentó entre mediados de 2023 y mediados de 2024, con un alojamiento significativo para la fuerza laboral ya establecido. En Australia Occidental, la aprobación de un gran campamento de trabajadores para la expansión de una mina destaca la necesidad continua de alojamiento prolongado. Además, un importante contrato de servicios integrados en la región, vigente desde principios de 2025, demuestra cómo los operadores con suministro regional establecido pueden asegurar compromisos sustanciales de alojamiento para la fuerza laboral con anticipación. Esta tendencia impacta en el mercado de hoteles de estadía prolongada, ya que los operadores especializados de campamentos a menudo capturan una parte significativa de la demanda de proyectos antes de que las marcas de apartamentos-hoteles comerciales puedan establecer presencia. Si bien el crecimiento regional ofrece oportunidades, el acceso a estos mercados varía entre los operadores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de mano de obra e inflación de costos de servicio | -0.8% | Nacional, agudo en Queensland regional y Australia Occidental donde la competencia por personal de hospitalidad se intensifica | Largo plazo (≥ 4 años) |
| Disciplina presupuestaria corporativa y sensibilidad a las tarifas | -0.6% | Global, particularmente en los programas de viajes corporativos de Australia y Nueva Zelanda con marcos de política de viajes más estrictos | Corto plazo (≤ 2 años) |
| Retrasos en la aprobación de proyectos en corredores regionales | -0.4% | Queensland regional y Australia Occidental, especialmente los corredores de transición energética e infraestructura de recursos | Mediano plazo (2-4 años) |
| Competencia de alojamiento corporativo y alquileres amoblados | -0.5% | Nacional, especialmente Sídney, Melbourne y Brisbane donde los inventarios de alojamiento corporativo son más profundos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de mano de obra e inflación de costos de servicio
La disponibilidad de mano de obra sigue siendo una restricción significativa para la rentabilidad de los operadores en el mercado de hoteles de estadía prolongada en Australia. El empleo en el sector de alojamiento aumentó año tras año, sin embargo, la industria continúa enfrentando miles de vacantes sin cubrir. Si bien las propiedades de estadía prolongada requieren una limpieza menos frecuente que los hoteles de servicio completo, aún dependen del personal para limpieza, mantenimiento, servicio de alimentos y operaciones de recepción, lo que eleva los costos fijos[4]. Las áreas regionales, como Queensland y Australia Occidental, experimentan presión adicional debido a la competencia por trabajadores proveniente de proyectos mineros, de construcción y energéticos. El aumento de los costos de nómina que supera los incrementos de las tarifas de habitación erosiona la flexibilidad de precios esencial para los alojamientos tipo apartamento. La tecnología y la automatización de flujos de trabajo ofrecen cierto alivio, pero los operadores independientes fragmentados adoptan estas herramientas de manera inconsistente.
Disciplina presupuestaria corporativa y sensibilidad a las tarifas
La demanda corporativa en el mercado de hoteles de estadía prolongada en Australia sigue siendo sólida, pero las prácticas de adquisición limitan los aumentos de tarifas de habitación. Los datos de reservas indican un enfoque creciente en tarifas negociadas y reservas anticipadas, lo que reduce el inventario de última hora que los operadores pueden cotizar a precios más altos. Esta tendencia impacta en las propiedades del distrito central de negocios que atienden programas de viajes gestionados, con hoteles superiores y de lujo que enfrentan presión adicional debido a las comparaciones con apartamentos corporativos amoblados cercanos. Las encuestas muestran que no se espera que el gasto en viajes corporativos disminuya significativamente, aunque son evidentes controles de costos más estrictos. Los operadores que ofrecen valor a través de programas de fidelización, acceso a espacios de trabajo y tarifas semanales fijas están mejor posicionados que aquellos que dependen únicamente de aumentos de tarifas nocturnas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Nivel de Servicio: La Oferta de Lujo Ancla los Ingresos Mientras el Rango Medio se Acelera
Los segmentos Superior y de Lujo representaron el 39,83% de la participación del mercado de hoteles de estadía prolongada en Australia en 2025, convirtiéndolo en el nivel de servicio más grande. Esto refleja la preferencia de las empresas por apartamentos con todas las comodidades en los principales distritos centrales de negocios, priorizando la seguridad, la confiabilidad de la marca y el acceso central sobre el costo. En Sídney y Melbourne, el inventario premium limitado ayuda a los operadores a mantener la ocupación y las tarifas a pesar de las nuevas incorporaciones de habitaciones. Meriton Suites y las propiedades de Quest atraen a clientes gubernamentales, legales, de servicios financieros y farmacéuticos para trabajo en proyectos, capacitación y reubicaciones. Las marcas The Sebel y Mantra de Accor apoyan este nivel con descuentos de precios de estadía prolongada en umbrales de 14, 28 y 90 noches, demostrando esfuerzos por mantener su posición en el segmento de estadía prolongada.
El segmento de rango medio es el de más rápido crecimiento, con una CAGR proyectada del 5,53% hasta 2031. El crecimiento está impulsado por migrantes calificados, formadores, aprendices, casos de reubicación y huéspedes desplazados por seguros que buscan funcionalidad tipo apartamento a costos más bajos. El lanzamiento en octubre de 2025 de MainStay Suites por Choice Hotels Asia-Pac y Extended Stay Australasia destaca la formalización de estadías prolongadas de marca de nivel medio-superior para implementación nacional, abordando una brecha entre los hoteles-apartamento de lujo y los alojamientos para fuerza laboral remota. El segmento económico sigue siendo más pequeño, concentrado en áreas regionales y vinculadas a la minería donde la sensibilidad al precio y la inflación de costos laborales desafían los márgenes. Esto crea una dinámica de mercado donde los activos de gama alta generan más ingresos actualmente, pero se espera que los formatos de rango medio estandarizados crezcan más rápido durante el período de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Duración de Estadía: Las Estadías Mensuales Dominan la Participación de Mercado, la Demanda a Largo Plazo se Profundiza
Las estadías mensuales representaron el 44,91% de los ingresos en 2025, convirtiéndose en el ritmo de facturación principal en el mercado de hoteles de estadía prolongada en Australia. Esta tendencia se alinea con las asignaciones corporativas, los calendarios de reubicación y los casos de desplazamiento por seguros, que típicamente duran más de una semana pero no son permanentes. Los hoteles enfocados en estadías mensuales se benefician de una menor frecuencia de limpieza, personal más eficiente y menos brechas de re-reserva en comparación con los que dependen de rotaciones semanales. El programa Live@ de Mantra, que requiere una estadía mínima de 28 noches, destaca cómo los operadores están priorizando la ocupación mensual. Los migrantes calificados y los trabajadores reubicados también impulsan esta tendencia, ya que a menudo necesitan semanas para documentación, búsqueda de vecindarios y solicitudes de alquiler antes de asegurar arrendamientos privados.
Las estadías trimestrales y de largo plazo representan el segmento de más rápido crecimiento en el mercado de hoteles de estadía prolongada en Australia, con una CAGR proyectada del 7,17% hasta 2031. Este crecimiento está vinculado a los calendarios de reubicación, los desplazamientos financiados por aseguradoras y las necesidades de fuerza laboral en proyectos que se extienden hasta seis meses o más. AAMI enfatiza el alojamiento temporal para hogares declarados inhabitables por emergencias, mientras que la guía de QBE respalda los apartamentos con servicios para reclamaciones de mediano plazo. El respaldo de las aseguradoras permite estadías más largas que muchos hogares no podrían costear de forma independiente. Las estadías semanales siguen siendo el segmento más pequeño y de crecimiento más lento, impulsadas por la demanda de tránsito en aeropuertos, zonas industriales y trabajadores de vuelo de ida y vuelta. El mercado está evolucionando hacia compromisos más largos, mejorando la visibilidad de ingresos para los operadores.
Por Canal de Reserva: Los Contratos Corporativos Dominan Mientras las Reservas Digital Directo Ganan Impulso
Las reservas fuera de línea y por contrato corporativo contribuyeron con el 46,65% de los ingresos en 2025, convirtiendo los canales negociados en la mayor fuente de demanda en el mercado de hoteles de estadía prolongada en Australia. Esto refleja la dependencia de los gestores de viajes, los equipos de reubicación de recursos humanos, los empleadores de proyectos y los sistemas de adquisición gubernamental en lugar de la selección de hoteles impulsada por el consumidor. La demanda contratada proporciona a los operadores una mejor visibilidad del volumen, menores costos de comisión y una planificación de ocupación mejorada. Datos recientes muestran que el 34% de las reservas corporativas de Australia y Nueva Zelanda en 2025 se realizaron con 21 días o más de anticipación, destacando la solidez del modelo de contrato anticipado. Quest, Astra Apartments y Aligned Corporate Residences se benefician de esta estructura, donde las cuentas negociadas y recurrentes superan el tráfico de descubrimiento único en los formatos de estadía prolongada.
Las reservas digital directo están creciendo a una CAGR del 6,09% hasta 2031, lo que refleja los esfuerzos de los operadores por fortalecer las relaciones con los huéspedes. Un informe reciente señala que en 2024, las reservas en sitios web de hoteles en Australia promediaron 778 AUD (521,37 USD), un aumento del 8,5% año tras año, en comparación con 480 AUD (321,67 USD) para las reservas en OTAs. Esto indica una clara brecha de valor y margen entre los canales directos e intermediarios. Las plataformas OTA, con Booking.com y Expedia como los dos principales canales en Oceanía para 2025, siguen siendo importantes para el descubrimiento. Sin embargo, los canales digital directo son más adecuados para estadías más largas, lo que permite a las marcas presentar tarifas semanales y mensuales de manera más efectiva, capturar datos más ricos de los huéspedes y evitar los altos costos de comisión en reservas de alto valor. Se espera que el mercado de hoteles de estadía prolongada en Australia priorice las inversiones en digital directo sobre una mayor dependencia de las OTAs.
Por Usuario Final: La Demanda Empresarial Ancla el Mercado Mientras las Estadías por Desplazamiento Reconfiguran los Márgenes
Los clientes empresariales contribuyeron con el 48,72% de los ingresos en 2025, manteniéndose como el principal grupo de demanda en el mercado de hoteles de estadía prolongada en Australia. El 44% de los viajeros de negocios australianos prefieren alojamientos tipo apartamento con cocinas pequeñas y más espacio, mientras que el 83% prioriza ubicaciones convenientes. Corporate Traveller encontró que el 75% de los viajeros de negocios combinan trabajo y ocio, aumentando la alineación entre los viajes de negocios y los formatos de apartamento-hotel. El personal gubernamental y de defensa forma un subsegmento estable debido a los viajes vinculados a proyectos, reubicaciones y canales de adquisición formales. Los formadores y aprendices, aunque en menor número, proporcionan reservas recurrentes en recintos educativos, programas regionales y colocaciones lideradas por empleadores.
Los residentes en reubicación y los huéspedes desplazados por seguros representan el grupo de usuarios de más rápido crecimiento, con una CAGR proyectada del 6,71% hasta 2031. Las inundaciones de la costa este de 2025 en Nueva Gales del Sur impulsaron un paquete de apoyo habitacional de 50 millones de AUD (33,51 millones de USD), destacando el papel de los alojamientos temporales para los hogares afectados. QBE y AAMI reconocen los apartamentos con servicios como parte de las vías de alojamiento temporal, permitiendo que la demanda financiada por reclamaciones fluya hacia la oferta de estadía prolongada en lugar de los hoteles estándar. Este grupo es comercialmente significativo, ya que las estadías a menudo son insensibles a las tarifas y pueden durar meses durante reparaciones o reubicaciones. Estas tendencias están cambiando la combinación de usuarios finales en el mercado de hoteles de estadía prolongada, añadiendo una fuente de ingresos no corporativa estable. Los operadores en áreas propensas a inundaciones e incendios están experimentando un perfil de demanda distinto en comparación con sus contrapartes en el centro de la ciudad.
Análisis Geográfico
Nueva Gales del Sur representó el 35,34% de la participación del mercado de hoteles de estadía prolongada en Australia en 2025, manteniendo su posición de liderazgo. Sídney impulsa la demanda con su sólida base corporativa y sectores clave de salud, educación y servicios legales, apoyando las estadías por proyectos y reubicaciones. La presencia de Meriton Suites en el distrito central de negocios de Sídney, North Sydney y Parramatta se alinea con áreas de alta demanda de estadías prolongadas. Datos oficiales reportaron un aumento del 18,7% año tras año en el empleo en alojamiento en industrias relacionadas con el turismo durante el trimestre de junio de 2025, lo que refleja el aumento de la demanda. Los migrantes calificados y los hogares desplazados que buscan alojamiento temporal sostienen aún más el sector de apartamentos con servicios más allá de los viajes corporativos.
Se proyecta que Queensland crezca a una CAGR del 6,06% en el mercado de hoteles de estadía prolongada hasta 2031. El desarrollo de infraestructura de Brisbane y los preparativos para los Juegos Olímpicos de 2032 están diversificando la demanda de viajes. Las Perspectivas del Mercado Hotelero de Queensland 2026 del Consejo de Propiedad de Australia indican que el estado entregará solo el 24% de las 14.700 habitaciones necesarias para 2032, creando una brecha significativa de habitaciones. Esta escasez apoya la ocupación y los precios para los operadores existentes. Victoria sigue siendo competitiva, con la base corporativa y el enfoque en salud de Melbourne, como el desarrollo de Punthill Epping cerca del Hospital Northern Epping, impulsando la demanda. El equilibrio entre Queensland y Victoria influirá en las futuras adiciones de capacidad de estadía prolongada.
Australia Occidental se beneficia de una fuerte demanda vinculada a proyectos. El ingreso por habitación disponible de Perth creció un 11,6% año tras año en 2025, impulsado por la minería, las inversiones en energía y un mercado de alquiler ajustado. La adquisición de Fraser Suites Perth por parte del gobierno de Australia Occidental para vivienda social redujo la oferta comercial, restringiendo la disponibilidad para huéspedes corporativos y en reubicación. Australia Meridional está expandiendo su perfil de estadía prolongada, con el ingreso por habitación disponible de Adelaida aumentando un 6,8% en 2025 y nuevos desarrollos de apartamentos-hoteles que señalan confianza en la demanda. Estas tendencias destacan la creciente influencia de los corredores de recursos e infraestructura en el mercado de hoteles de estadía prolongada en Australia.
Panorama Competitivo
Los principales operadores en el mercado de hoteles de estadía prolongada en Australia mantuvieron colectivamente una participación significativa en 2025, lo que indica que ninguna cadena dominó la oferta nacional. Quest Apartment Hotels lideró, seguido de Meriton Suites, las marcas de estadía prolongada de Accor, Minor Hotels y TFE Hotels. La participación de mercado restante se distribuyó entre independientes, proveedores de alojamiento corporativo y operadores emergentes, impulsando la competencia en áreas metropolitanas y regionales. La escala se está logrando a través del crecimiento de franquicias, asociaciones y desarrollos selectivos en áreas de alta demanda, favoreciendo a los operadores con estrategias de expansión flexibles y con pocos activos.
La empresa matriz de Quest, Ascott Limited, anunció múltiples nuevas firmas en Australia durante 2025, lo que refleja una expansión doméstica continua. M/Group confirmó otro desarrollo de Quest en Australia Occidental a principios de 2026, destacando el interés sostenido en activos franquiciados en corredores de crecimiento. Minor Hotels continuó su enfoque con pocos activos, expandiendo su cartera con propiedades de la marca Oaks a través de franquicias. Estas estrategias se centran en plataformas operativas escalables en lugar de activos únicos de alto valor, lo que permite una expansión competitiva en oportunidades de tamaño mediano.
La innovación está reconfigurando el mercado, con marcas que apuntan a nichos entre los apartamentos con servicios y las soluciones de vida de estadía prolongada. Choice Hotels Asia-Pac introdujo MainStay Suites a finales de 2025, atendiendo la demanda corporativa, de trabajadores de vuelo de ida y vuelta, gubernamental y de familias en reubicación. Veriu Group continuó su implementación de apartamentos-hoteles en 2026, con nuevas aperturas y una cartera en crecimiento. La ventaja competitiva está cambiando hacia los operadores que gestionan eficazmente los precios, la distribución y el perfil de los huéspedes en diversas fuentes de demanda. Las oportunidades son más sólidas en áreas adyacentes a hospitales, ciudades secundarias de Queensland y Australia Occidental regional, donde el crecimiento de la demanda supera la oferta de marcas reconocidas.
Líderes de la Industria de Hoteles de Estadía Prolongada en Australia
-
Quest Apartment Hotels
-
Meriton Suites
-
Accor
-
Minor Hotels
-
TFE Hotels
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: Veriu Group abrió Punthill Narrabundah en Canberra con 86 habitaciones. Confirmó este como su segundo hotel-apartamento en Canberra y anunció ocho hoteles más en construcción en todo el país, incluidas ubicaciones en Adelaida, Ryde, Epping, Shepparton, South Yarra y Albury.
- Febrero de 2026: M/Group anunció su tercer Quest Apartment Hotel en Australia Occidental, destacando el continuo interés de los desarrolladores en activos franquiciados de Quest dentro de los corredores de crecimiento.
- Febrero de 2026: Ascott Limited planea 5 nuevas firmas de Quest en Australia en 2025, contribuyendo a un hito global de 19.000 unidades y apoyando su objetivo de 200 propiedades para 2030.
- Octubre de 2025: Choice Hotels Asia-Pac, en asociación con Extended Stay Australasia, introdujo MainStay Suites en Australia, dirigido a los segmentos corporativo, de trabajadores de vuelo de ida y vuelta, gubernamental y de familias en reubicación con un formato de estadía prolongada de nivel medio-superior.


Alcance del Informe del Mercado de Hoteles de Estadía Prolongada en Australia
| Económico |
| Rango Medio |
| Superior y de Lujo |
| Semanal |
| Mensual |
| Trimestral y Largo Plazo |
| Agencias de Viajes en Línea (OTAs) |
| Reserva Digital Directo |
| Reserva Fuera de Línea / Contrato Corporativo |
| Clientes Empresariales |
| Formadores y Aprendices |
| Personal Gubernamental y de Defensa |
| Viajeros de Ocio y Familias |
| Residentes en Reubicación y Huéspedes Desplazados por Seguros |
| Nueva Gales del Sur |
| Victoria |
| Queensland |
| Australia Occidental |
| Australia Meridional |
| Por Nivel de Servicio | Económico |
| Rango Medio | |
| Superior y de Lujo | |
| Por Duración de Estadía | Semanal |
| Mensual | |
| Trimestral y Largo Plazo | |
| Por Canal de Reserva | Agencias de Viajes en Línea (OTAs) |
| Reserva Digital Directo | |
| Reserva Fuera de Línea / Contrato Corporativo | |
| Por Usuario Final | Clientes Empresariales |
| Formadores y Aprendices | |
| Personal Gubernamental y de Defensa | |
| Viajeros de Ocio y Familias | |
| Residentes en Reubicación y Huéspedes Desplazados por Seguros | |
| Por Geografía | Nueva Gales del Sur |
| Victoria | |
| Queensland | |
| Australia Occidental | |
| Australia Meridional |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del sector de hoteles de estadía prolongada en Australia en 2026?
El sector está valorado en 2,48 mil millones de USD en 2026 y se prevé que alcance 3,19 mil millones de USD en 2031, creciendo a una CAGR del 5,16% durante 2026-2031.
¿Qué está impulsando las reservas más largas en los formatos de apartamentos con servicios en Australia?
Los viajes corporativos de ocio-negocio, las necesidades de reubicación derivadas de la migración, el desplazamiento financiado por aseguradoras y los mercados de alquiler ajustados están extendiendo las estadías desde formatos semanales hacia compromisos mensuales y trimestrales.
¿Qué estado lidera la demanda actualmente y cuál está creciendo más rápido?
Nueva Gales del Sur lideró con una participación del 35,34% en 2025, mientras que se espera que Queensland crezca más rápido a una CAGR del 6,06% hasta 2031.
¿Por qué las estadías mensuales y trimestrales son cada vez más importantes para los operadores?
Las estadías mensuales ya representan el 44,91% de los ingresos, y se prevé que las estadías trimestrales y de largo plazo crezcan más rápido a una CAGR del 7,17%, lo que mejora la visibilidad de la ocupación y reduce los costos de rotación.
¿Qué grupo de clientes contribuye con más ingresos?
Los viajeros de negocios siguen siendo el mayor grupo de usuarios finales con el 48,72% de los ingresos en 2025, pero los residentes en reubicación y los huéspedes desplazados por seguros son el grupo de más rápido crecimiento con una CAGR del 6,71%.
¿Qué tan concentrada es la competencia entre las principales marcas?
Los 5 principales operadores mantuvieron una participación del 46% en 2025, por lo que el campo sigue siendo fragmentado aunque Quest, Meriton Suites, Accor, Minor Hotels y TFE Hotels son los actores de marca más visibles.


 Sus datos están seguros y nunca se venden ni se comparten.
