
Tamaño y Participación del Mercado de Turismo Educativo en Australia
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 22.18 Mil millones de dólares |
| Tamaño del Mercado (2026) | 22.55 Mil millones de dólares |
| Tamaño del Mercado (2031) | 31.93 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.21 % |
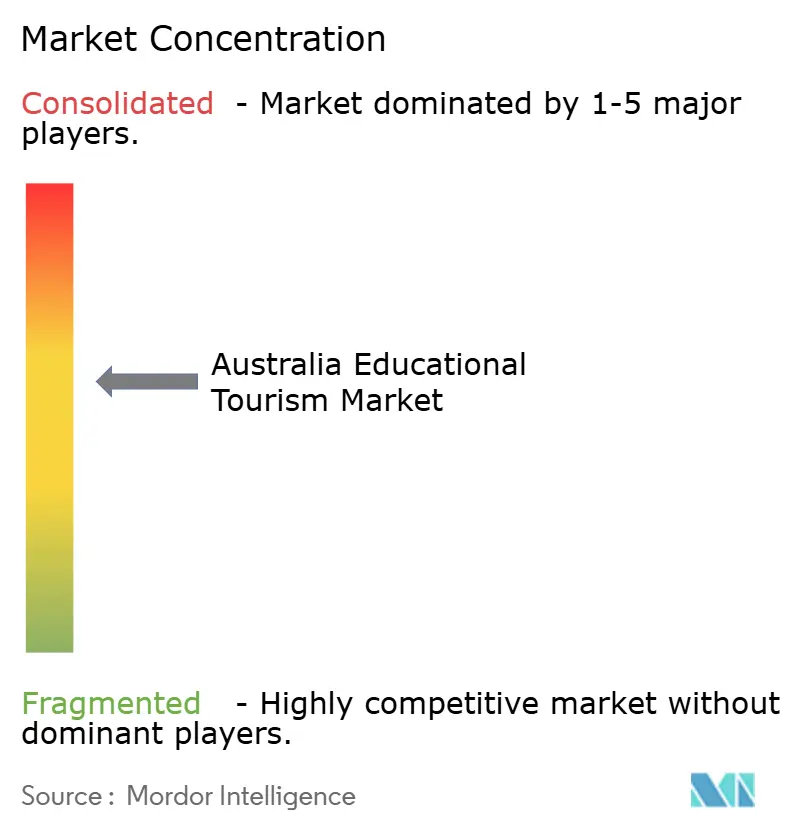
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Turismo Educativo en Australia por Mordor Intelligence
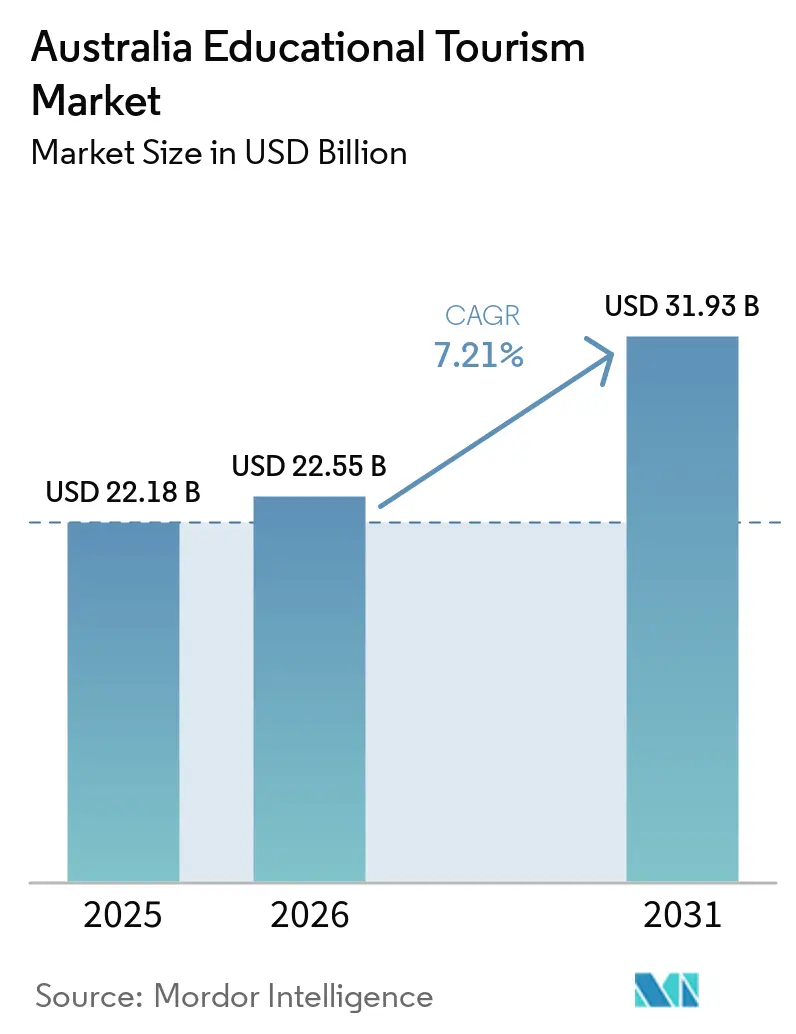
Se espera que el mercado de turismo educativo en Australia crezca de 22,18 mil millones de USD en 2025 a 22,55 mil millones de USD en 2026 y se prevé que alcance los 31,93 mil millones de USD en 2031 a una CAGR del 7,21% durante 2026–2031. En 2025, el sector de educación internacional contribuyó con 55 mil millones de AUD (36,86 mil millones de USD) en exportaciones de viajes relacionados con la educación, manteniendo su posición como un importante generador de divisas. Las inscripciones de estudiantes internacionales superaron los 850.000 en 2025, impulsadas por viajes de grado, movilidad de trabajo y estudio, y viajes académicos domésticos. India y China representaron el 40% de los estudiantes internacionales en 2026, influyendo en las estrategias de captación, las ofertas de productos y la planificación de capacidad. La emisión récord de Visas de Vacaciones y Trabajo en el año fiscal 2024-25 amplió el mercado más allá de los estudiantes de grado para incluir la demanda de cursos cortos y viajes combinados. Sin embargo, las regulaciones de visas más estrictas y la escasez de vivienda están generando desafíos. El crecimiento favorece cada vez más a los proveedores con sólido cumplimiento normativo, marcas creíbles y asociaciones de alojamiento[1].
Conclusiones Clave del Informe
- Por grupo de edad, el segmento de 26 a 40 años representó el 35,44% de la participación del mercado de turismo educativo en Australia en 2025, mientras que se proyecta que el segmento de 13 a 25 años crezca a una CAGR del 8,46% hasta 2031.
- Por tipo de educación, el posgrado representó el 36,13% de la participación del mercado de turismo educativo en Australia en 2025 y también se prevé que registre el crecimiento más rápido con una CAGR del 8,15% hasta 2031.
- Por duración de curso y programa, los programas de largo plazo representaron el 46,53% del valor del mercado de turismo educativo en Australia en 2025, mientras que se espera que los programas de mediano plazo se expandan a una CAGR del 7,81% hasta 2031.
- Por canal de reserva, los agentes y asesores educativos representaron el 45,81% de la participación del mercado de turismo educativo en Australia en 2025, mientras que se prevé que las plataformas en línea y digitales crezcan más rápido con una CAGR del 8,91% hasta 2031.
- Por tipo de turismo, el turismo internacional representó el 75,43% del tamaño del mercado de turismo educativo en Australia en 2025, mientras que se proyecta que el turismo doméstico avance a una CAGR del 7,94% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Turismo Educativo en Australia
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El sólido sector de exportación educativa de Australia respalda el crecimiento sostenido del turismo educativo | +1.8% | Concentración en Nueva Gales del Sur y Victoria | Largo plazo (≥ 4 años) |
| La creciente demanda de China e India está acelerando la movilidad estudiantil entrante | +1.4% | Asia Oriental y Asia Meridional | Mediano plazo (2-4 años) |
| La demanda combinada de trabajo, estudio y viaje crece, impulsada por los programas de Visa de Vacaciones y Trabajo | +0.8% | Especialmente Reino Unido, Francia, Irlanda, Indonesia y China | Mediano plazo (2-4 años) |
| Las estrategias educativas nacionales garantizan la estabilidad regulatoria y supervisan la expansión del sector | +0.5% | Nacional, con ganancias tempranas en universidades regionales y TAFEs | Largo plazo (≥ 4 años) |
| La proximidad geográfica a Asia reduce los costos de viaje y mejora la accesibilidad | +0.5% | Núcleo de Asia-Pacífico, con extensión a Asia Meridional y Asia Sudoriental | Corto plazo (≤ 2 años) |
| Los programas distintivos de STEM y medioambiente de Australia la posicionan como un destino único | +0.6% | Especialmente India, Asia Sudoriental y China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El sólido sector de exportación educativa de Australia respalda el crecimiento sostenido del turismo educativo
Australia es un centro mundial para estudiantes internacionales, con exportaciones de viajes relacionados con la educación que se espera crezcan significativamente para 2025[2]. Esto refleja un sólido modelo de exportación en el que las matrículas, el gasto local y las contribuciones a la investigación se combinan en un activo económico unificado. El sector también sustenta un empleo considerable en todo el país, reforzando su importancia más allá de la economía educativa en sentido amplio. Un aspecto destacable es que una parte significativa de los ingresos por exportaciones en el año fiscal 2024–25 fue generada por estudiantes internacionales que participan en el mercado laboral australiano. Su contribución fortalece la sostenibilidad del sector, mejora las tasas de retención y extiende los beneficios económicos más allá de los programas académicos.
La creciente demanda de China e India está acelerando la movilidad estudiantil entrante
China se mantuvo como la mayor fuente de estudiantes internacionales en Australia, seguida de India, con ambos países representando una parte significativa de la base de inscripciones. En un cambio notable, India superó a China en las aprobaciones mensuales de visas de estudiante, lo que refleja el cambio en las tendencias de movilidad. Los ingresos por exportaciones educativas provenientes de estos países subrayaron su papel fundamental en el mercado de turismo educativo de Australia. Una disminución en las solicitudes de educación superior provenientes de China ha desplazado el foco hacia India y el Sudeste Asiático para futuras inscripciones. Este cambio está impulsando a los proveedores a enfatizar conversiones más sólidas, calidad en el cumplimiento normativo y alineación de programas con la demanda vinculada a la migración proveniente de India.
La demanda combinada de trabajo, estudio y viaje crece, impulsada por los programas de Visa de Vacaciones y Trabajo
Australia ha ampliado significativamente su mercado de turismo educativo mediante la emisión de un número récord de Visas de Vacaciones y Trabajo en el año fiscal 2024-25. Los cambios de política implementados desde 2021, como el aumento de los límites de edad para los países asociados y el acceso más fácil para los nacionales del Reino Unido, han ampliado el grupo de viajeros que combinan el trabajo con programas educativos cortos. Muchos de estos visitantes se inscriben en cursos cortos de inglés, certificados o programas basados en habilidades sin necesidad de una visa de estudiante, impulsando el crecimiento en los segmentos de menor duración. Un notable aumento del 50,6% en las concesiones de Vacaciones y Trabajo para Indonesia durante el mismo período destaca la demanda no aprovechada del Sudeste Asiático para ofertas combinadas de educación y viaje. Los proveedores que ofrecen paquetes integrados, que incluyen formación en inglés, módulos vocacionales, experiencias regionales y alojamiento, están bien posicionados para atender a este segmento en expansión dentro del mercado de turismo educativo de Australia.
Las estrategias educativas nacionales garantizan la estabilidad regulatoria y supervisan la expansión del sector
El Registro de la Mancomunidad de Instituciones y Cursos para Estudiantes Extranjeros garantiza estándares de calidad para la educación internacional en Australia, diferenciándola de alternativas de menor costo. TEQSA y ASQA regulan a los proveedores de educación superior y formación profesional, ofreciendo un marco de cumplimiento estructurado a pesar de las normas migratorias más estrictas. La supervisión pública, reflejada en políticas como la Dirección Ministerial N.° 115, el marco de Estudiante Genuino y la suspensión de nuevas inscripciones en el CRICOS para muchos proveedores de formación profesional hasta 2026, se centra en mantener la calidad de los proveedores y la credibilidad del sistema. Este entorno regulatorio favorece a las universidades establecidas, los TAFEs públicos y los operadores de programas de acceso más grandes, ya que gestionan las complejidades del cumplimiento normativo de manera más eficaz que los nuevos participantes más pequeños[3]. Con el tiempo, este enfoque fortalece la confianza en la marca y promueve un crecimiento controlado entre las instituciones regionales y los proveedores públicos, evitando una expansión descontrolada por parte de operadores más débiles.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Las políticas de inmigración más estrictas redujeron significativamente las aprobaciones de visas de estudiante internacional | -1.2% | Asia Meridional y Asia Sudoriental | Corto plazo (≤ 2 años) |
| La escasez de alojamiento estudiantil limita la capacidad de expansión de inscripciones | -0.8% | Nueva Gales del Sur y Victoria, extendiéndose a Queensland | Mediano plazo (2-4 años) |
| La disminución de solicitudes de visa de formación profesional debilitó los flujos de turismo educativo de larga estancia | -0.7% | Asia Meridional y Asia Sudoriental | Corto plazo (≤ 2 años) |
| Los destinos competidores ofrecen costos más bajos y procesos de visa más sencillos | -0.5% | Principales mercados de origen, especialmente India | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Las políticas de inmigración más estrictas redujeron significativamente las aprobaciones de visas de estudiante internacional
Los cambios de política introducidos desde finales de 2023 han perturbado las conversiones de visas y han aumentado los desafíos en el mercado de turismo educativo de Australia, afectando particularmente a Asia Meridional y Asia Sudoriental. Las solicitudes de visa de estudiante de India han disminuido significativamente, con una caída correspondiente en las concesiones de visas durante el mismo período. La tarifa de solicitud de visa de estudiante aumentó en julio de 2024 y nuevamente en julio de 2025, convirtiendo a Australia en el destino más caro a nivel mundial y reduciendo la demanda de cursos más cortos. Las altas tasas de rechazo en ciertos mercados de origen han presionado aún más a los solicitantes genuinos, llevándolos a reconsiderar el momento, la asequibilidad y las preferencias de destino. Estas medidas tienen como objetivo eliminar a los proveedores débiles y las solicitudes no genuinas, pero han reducido el flujo para el turismo educativo, especialmente en los segmentos que dependen de un procesamiento eficiente de visas[4].
La escasez de alojamiento estudiantil limita la capacidad de expansión de inscripciones
La vivienda sigue siendo un cuello de botella significativo en el mercado de turismo educativo de Australia, ya que la oferta de camas no ha seguido el ritmo del creciente número de inscripciones. La disponibilidad de Alojamiento Estudiantil de Construcción Específica (PBSA, por sus siglas en inglés) es limitada, con Nueva Gales del Sur enfrentando una situación más ajustada en comparación con el promedio nacional. Sídney ha experimentado aumentos pronunciados en los alquileres de PBSA, sumándose a las presiones sobre el costo de vida en medio de controles financieros de visa más estrictos. Las políticas gubernamentales ahora vinculan la flexibilidad de inscripción con el avance en materia de vivienda estudiantil, convirtiendo el alojamiento en un factor crítico de control de capacidad. Este problema es más pronunciado en Sídney y Melbourne, pero también está afectando a otros centros educativos. Los proveedores compiten por atraer a estudiantes que esperan cada vez más contar con opciones claras de alojamiento antes de viajar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Grupo de Edad: La Demanda de la Población en Edad Laboral Ancla las Inscripciones, el Segmento Juvenil se Acelera
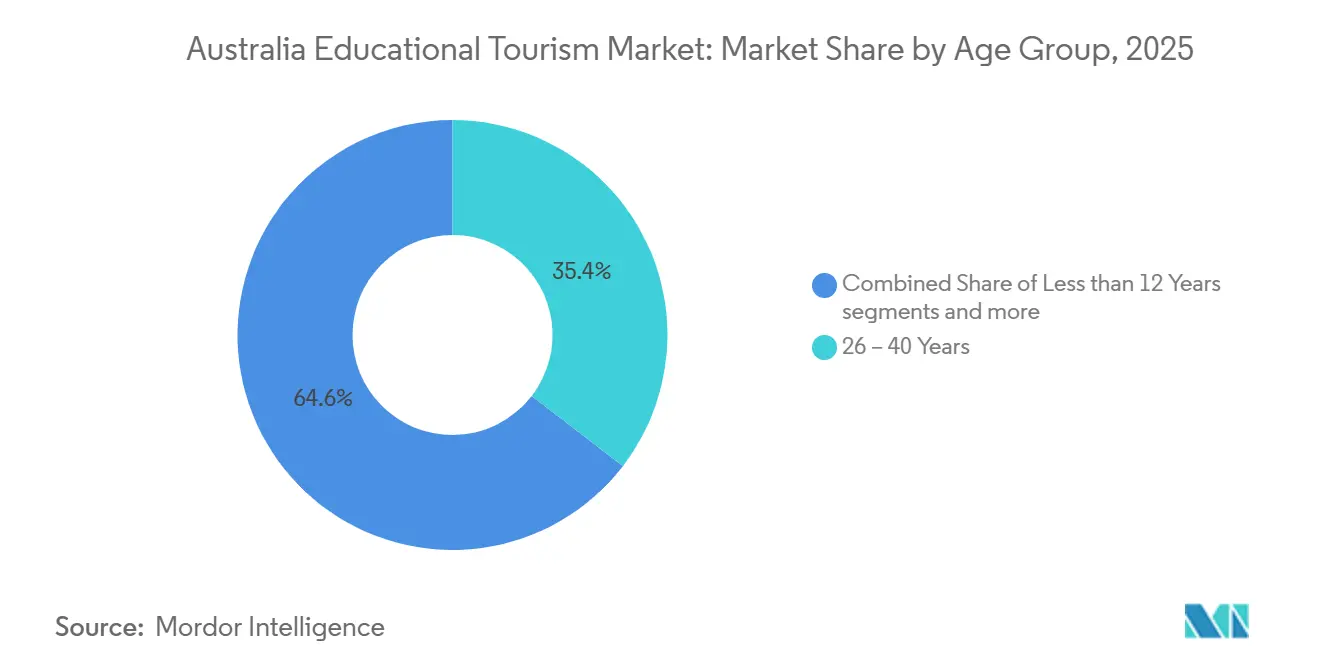
El grupo de edad de 26 a 40 años representó el 35,44% del mercado de turismo educativo en Australia en 2025, convirtiéndolo en el segmento más grande. Este grupo está fuertemente vinculado a la movilidad de posgrado, la recualificación profesional y la planificación migratoria. La demanda de nacionales indios y chinos destaca la conexión entre educación, derechos laborales, empleabilidad y acceso a los mercados laborales urbanos. Su enfoque en áreas como gestión, tecnología de la información y ciencias de la salud respalda estancias más largas y un mayor gasto. El Acuerdo de Cooperación Económica y Comercial entre Australia e India (ECTA) mejora el atractivo de este segmento al ofrecer hasta 4 años de derechos de trabajo posgrado para graduados de doctorado, atrayendo a profesionales que buscan educación de calidad y movilidad futura. Este grupo de edad sigue siendo un motor clave de la demanda en el mercado.
Se proyecta que el segmento de 13 a 25 años crezca a una CAGR del 8,46% hasta 2031, convirtiéndolo en el grupo de edad de más rápido crecimiento. El crecimiento está respaldado por viajes de grupos escolares, programas de acceso a la educación universitaria, programas de fundamentos y acceso directo a la universidad, particularmente desde Asia Meridional, Asia Sudoriental y China. Los colegios de acceso y los sistemas de captación digital facilitan aún más el acceso para los solicitantes más jóvenes. El segmento de Menos de 12 años, aunque pequeño, se beneficia de los intercambios escolares y los programas de viaje educativo estructurado, especialmente en Queensland y Nueva Gales del Sur. El segmento de Más de 40 años sigue siendo un nicho, pero se está expandiendo gradualmente debido a la educación ejecutiva, los cursos de desarrollo profesional y los exalumnos que regresan para programas cortos de posgrado.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Educación: Los Programas de Posgrado Dominan, el Segmento de Acceso se Expande
El posgrado representó el 36,13% del tamaño del mercado de turismo educativo en Australia en 2025 y se proyecta que crezca a una CAGR del 8,15% hasta 2031. Este crecimiento pone de relieve la demanda de maestrías en gestión, ingeniería, tecnología de la información y ciencias de la salud, impulsada por sólidos resultados de empleo. En enero de 2026, Gestión y Comercio eran los campos de educación superior más populares, seguidos de Tecnología de la Información. Esta tendencia refleja la creciente conexión entre los viajes de posgrado y las ocupaciones con escasez de habilidades. Las inscripciones en educación superior crecieron un 9% en 2025, alcanzando los 545.000, lo que indica que los cambios de política en la formación profesional y el ELICOS no habían obstaculizado el crecimiento a nivel de grado. Los estudios de posgrado siguen siendo fundamentales para el mercado de turismo educativo en Australia.
El segmento de graduación ocupó la segunda mayor participación, respaldado por colegios de acceso, programas de fundamentos y modelos de transferencia vinculados a universidades operados por organizaciones como Navitas y Kaplan. La educación secundaria, aunque menor en volumen, beneficia a las inscripciones en escuelas internacionales y los viajes de estudio organizados. El turismo educativo de educación primaria, aún en sus primeras etapas, está ganando atención a través de programas de intercambio escolar y viajes académicos organizados por padres. Las asociaciones académicas transnacionales entre universidades indias y australianas están ampliando el flujo de estudiantes, ofreciendo rutas de estudio combinadas que pueden convertirse en demanda de posgrado presencial. Esta estructura fortalece la progresión desde los programas de acceso hasta los viajes de posgrado dentro del mercado de turismo educativo en Australia.
Por Duración de Curso y Programa: Las Inscripciones de Largo Plazo Lideran, el Mediano Plazo Gana Terreno
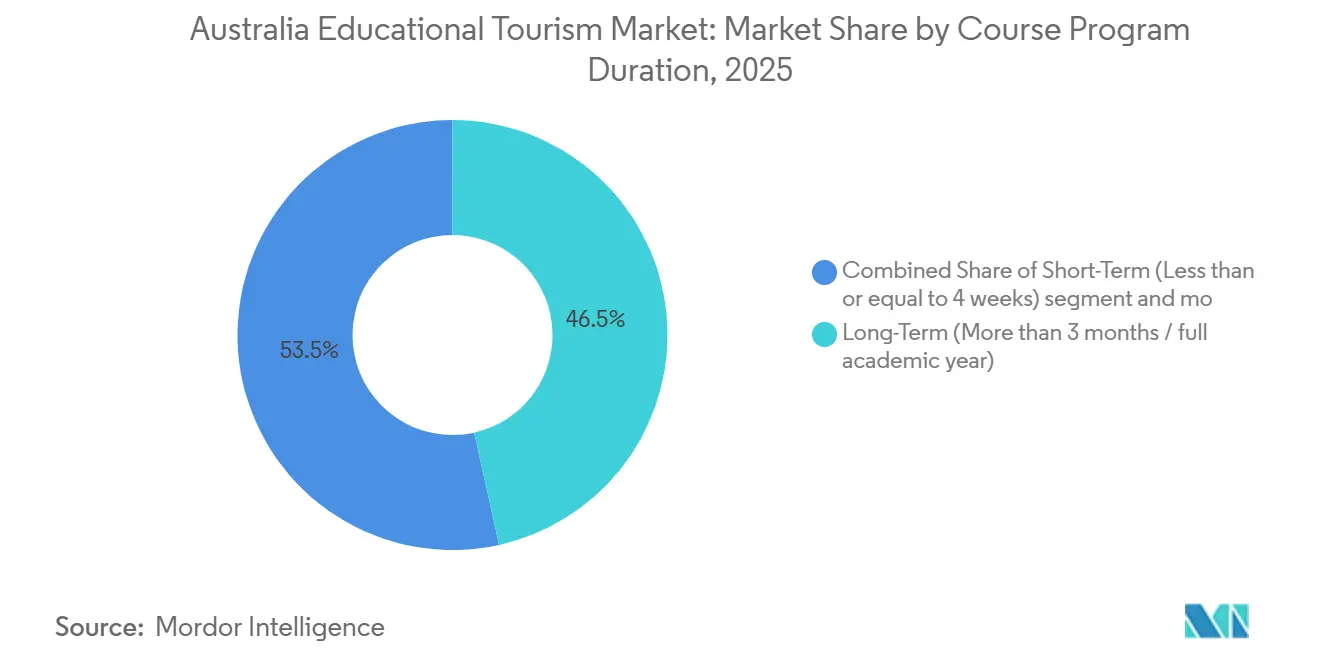
Los programas de largo plazo representaron una participación del 46,53% en 2025, destacando su papel central en el mercado de turismo educativo en Australia. Los estudiantes de grado y los aprendices de formación profesional en programas extendidos generan una demanda estable de vivienda, un gasto local sostenido y un uso consistente de los servicios de transporte y turismo. Este segmento es particularmente significativo en las principales ciudades con universidades de gran escala, colegios de acceso e instituciones públicas. Estos programas también se alinean con los objetivos migratorios de muchos estudiantes indios y chinos, especialmente aquellos que cursan estudios de posgrado o recualificación profesional. A pesar de las políticas más estrictas, las inscripciones de larga duración siguen siendo la base del mercado.
Se proyecta que los programas de mediano plazo crezcan a una CAGR del 7,81% hasta 2031, impulsados por la demanda de cursos ejecutivos, inmersión lingüística, giras escolares, campamentos intensivos y módulos de mejora de habilidades profesionales. El aumento en la emisión de Visas de Vacaciones y Trabajo contribuye a este crecimiento, ya que algunos participantes se inscriben en programas educativos cortos sin ingresar al sistema formal de visa de estudiante. Los programas de corto plazo, aunque el segmento más pequeño, están ganando tracción a medida que los proveedores desarrollan microcredenciales flexibles y ofertas de idioma inglés adaptadas a los patrones de viaje estacional. La pausa en las nuevas inscripciones en el CRICOS para muchos proveedores de formación profesional puede redirigir la demanda hacia programas cortos y medianos no vocacionales fuera del segmento de flujo más restringido. Este cambio permite al mercado diversificar los formatos de duración, incluso cuando las rutas de larga estancia continúan dominando.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Reserva: Los Intermediarios Agentes Dominan, las Plataformas Digitales Reconfiguran el Acceso
Los agentes y asesores educativos representaron el 45,81% de la participación de mercado en 2025, destacando la dependencia del sector de turismo educativo australiano en los intermediarios. Estos agentes asisten con la captación, la orientación en visas, la selección de proveedores y la coordinación del alojamiento, beneficiando particularmente a los estudiantes indios, chinos y vietnamitas que enfrentan procesos de solicitud complejos. Los esfuerzos de consolidación, como la adquisición de Intake Education por parte de IDP Education en octubre de 2025, han fortalecido este modelo. Las redes de agentes continúan prosperando gracias a su confiabilidad, habilidades lingüísticas y experiencia en el mercado local, que las instituciones encuentran difícil de replicar a través de canales directos. A pesar de la creciente digitalización, las reservas lideradas por asesores siguen siendo esenciales en el mercado.
Se espera que las plataformas en línea y digitales crezcan a una CAGR del 8,91% hasta 2031, lo que refleja un cambio en la forma en que las universidades interactúan con los estudiantes internacionales. En 2025, la Universidad de Adelaida implementó un sistema de captación utilizando la Plataforma de Experiencia de Adobe para priorizar la conversión de estudiantes internacionales. De manera similar, la UNSW invirtió en Adobe Journey Optimizer y realizó una prueba piloto de ChatGPT Edu para mejorar la comunicación personalizada y la gestión del ciclo de vida del estudiante. Si bien la inscripción directa y las vías de institución a institución siguen siendo relevantes, representan una participación menor en comparación con los canales liderados por agentes y plataformas. La evolución del mix de canales no ha disminuido la importancia de los intermediarios, quienes continúan desempeñando un papel significativo en la generación de conversiones dentro del mercado de turismo educativo australiano.
Por Tipo de Turismo: El Segmento Internacional Impulsa los Ingresos, el Doméstico se Amplía Gradualmente
El turismo internacional representó una participación del 75,43% en 2025, destacando la dependencia del mercado de turismo educativo en Australia de los estudiantes entrantes para la generación de ingresos. En el año fiscal 2024–25, China e India contribuyeron con 13,7 mil millones de AUD (9,18 mil millones de USD) y 9,3 mil millones de AUD (6,23 mil millones de USD), respectivamente, a los ingresos por exportaciones educativas, evidenciando su importancia como mercados de entrada clave. Alrededor de un tercio de este valor de exportación fue generado por estudiantes internacionales que trabajan en Australia, demostrando su impacto económico más amplio más allá de las matrículas. La combinación de estudio, trabajo y turismo impulsa la demanda en alojamiento, comercio minorista, transporte y viajes regionales, convirtiendo a la movilidad internacional en el principal generador de valor para el mercado.
Se proyecta que el turismo doméstico crezca a una CAGR del 7,94% hasta 2031, ampliando las oportunidades para excursiones escolares, intercambios culturales y viajes vocacionales. La demanda está aumentando entre los estudiantes australianos y los residentes regionales que buscan experiencias educativas en ciencias, cultura, patrimonio y sitios medioambientales. Aunque más pequeño, este segmento proporciona un amortiguador para los proveedores a medida que las restricciones de visa se endurecen para algunos grupos entrantes. También apoya a los destinos regionales que ofrecen aprendizaje basado en el campo en áreas como estudios marinos, ecología del desierto y conocimiento indígena. A medida que el turismo doméstico crece, el mercado se vuelve menos dependiente de la demanda internacional, aunque se espera que los viajes entrantes sigan siendo dominantes durante todo el período de pronóstico.
Análisis Geográfico
China sigue siendo la mayor fuente de estudiantes internacionales, contribuyendo significativamente a los ingresos por exportaciones educativas de Australia. India le sigue de cerca, con su creciente importancia impulsada por los derechos laborales y las oportunidades de migración. Esta tendencia está desplazando las preferencias de programa hacia estudios de posgrado, tecnología de la información, ingeniería y campos relacionados con la salud. Si bien ambos países dominan el mercado, el papel de India se está volviendo cada vez más central, influyendo en las estrategias de captación y la planificación de programas.
El Sudeste Asiático es otra región clave, con Vietnam, Filipinas, Nepal e Indonesia desempeñando roles vitales. La contribución de Nepal a los ingresos por exportaciones destaca su importancia en relación con su economía. Filipinas y Vietnam conectan la demanda de estudios con las tendencias de movilidad en salud, habilidades y formación profesional. Indonesia muestra un creciente interés en los viajes y la educación combinados, respaldado por el aumento de las concesiones de Vacaciones y Trabajo. Estos mercados ayudan a compensar las fluctuaciones en la demanda de China y fortalecen la base regional del mercado de turismo educativo.
Nueva Gales del Sur y Victoria generan la mayor parte de los ingresos por exportaciones educativas de Australia, representando una parte sustancial de los ingresos. Queensland y Australia Occidental, aunque más pequeños, están creciendo debido al desarrollo de infraestructura y la proximidad al Sudeste Asiático. Adelaida está ganando tracción a través de su plataforma universitaria, la captación activa en India y la mejora de la conectividad. La diversificación geográfica se está volviendo más factible, aunque Sídney y Melbourne siguen siendo los centros principales. El marco CRICOS apoya esta diversificación al garantizar estándares de calidad consistentes en todos los estados y proveedores.
Panorama Competitivo
El mercado de turismo educativo en Australia está moderadamente concentrado, con los principales actores manteniendo una participación de mercado significativa. Navitas Ltd se centra en colegios de acceso integrados, mientras que IDP Education Ltd enfatiza las pruebas, la asesoría y la colocación. Kaplan International English Australia, TAFE NSW International y Academies Australasia Group abordan las demandas de acceso, idioma y formación profesional. El mercado sigue siendo competitivo, pero los operadores con marcas sólidas, capacidades de cumplimiento normativo y redes de captación tienen una ventaja. El escrutinio de visas y los controles de calidad favorecen a las empresas establecidas al aumentar los costos operativos para los nuevos participantes.
Los actores clave han realizado movimientos estratégicos para fortalecer sus posiciones. IDP Education adquirió el negocio de IELTS del British Council en India e Intake Education, mejorando sus capacidades de pruebas y captación. Una asociación con la Universidad de Adelaida amplió su alcance institucional. Navitas aseguró acuerdos de acceso exclusivos con colegios asociados, mejorando las condiciones de aprobación de visas para los estudiantes. Kaplan reposicionó su plataforma en Adelaida y se centró en las vías de STEM y Ciencias de la Salud Afines para satisfacer la demanda de posgrado y acceso proveniente de India.
Existen oportunidades en el turismo educativo doméstico y los cursos cortos para profesionales de India, Nepal y Filipinas. Las microcredenciales flexibles, las experiencias de campo regionales y los programas domésticos culturalmente adaptados siguen siendo poco desarrollados. La captación digital se está convirtiendo en una herramienta competitiva, como se observa con la adopción de Salesforce Agentforce Education Cloud por parte de la Universidad Griffith para mejorar el compromiso. Las inversiones en infraestructura de TAFE NSW International y los Centros de Excelencia en Manufactura apoyan la formación profesional. Se espera que la competencia siga siendo intensa entre los operadores establecidos, con el crecimiento dependiendo de la alineación del cumplimiento normativo, la vivienda, las estrategias digitales y el desarrollo de productos orientados a India.
Líderes de la Industria de Turismo Educativo en Australia
-
Navitas Ltd
-
IDP Education Ltd
-
Kaplan International English Australia
-
TAFE NSW International
-
Academies Australasia Group Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: El Departamento de Educación de Australia suspenderá las nuevas inscripciones en el CRICOS y las adiciones de cursos para los proveedores de formación profesional que inscriban a estudiantes internacionales desde mayo de 2026 hasta mayo de 2027. Las instituciones públicas, incluidos los TAFEs y las universidades de la Tabla A, están exentas. Esta medida tiene como objetivo eliminar a los operadores de baja calidad del sistema de educación internacional.
- Abril de 2026: IDP Education amplió sus servicios de colocación de estudiantes a Malasia, mejorando su red de asesoría y diversificando las fuentes de ingresos más allá de los mercados anglófonos tradicionales.
- Febrero de 2026: La Universidad de Adelaida se asoció con IDP Education para desarrollar su estrategia de captación internacional para la cohorte de 2026. Esta colaboración establece a IDP como un socio clave de crecimiento para la más nueva universidad del Grupo de los Ocho de Australia.
- Enero de 2026: Australia reclasificó el nivel de evidencia de visa de India en el Marco Simplificado de Visa de Estudiante, aumentando los requisitos de documentación y extendiendo los tiempos de procesamiento para los solicitantes indios. El cambio, confirmado en el Rajya Sabha de India, ha llevado a tiempos de espera más largos para el procesamiento de visas.


Alcance del Informe del Mercado de Turismo Educativo en Australia
| Menos de 12 años |
| 13 - 25 años |
| 26 - 40 años |
| Más de 40 años |
| Primaria |
| Secundaria |
| Graduación |
| Posgrado |
| Corto Plazo (Igual o inferior a 4 semanas) |
| Mediano Plazo (1 - 3 meses) |
| Largo Plazo (Más de 3 meses / año académico completo) |
| Inscripción Directa |
| Agentes y Asesores Educativos |
| Plataformas en Línea y Digitales |
| Otros |
| Doméstico |
| Internacional |
| Por Grupo de Edad | Menos de 12 años |
| 13 - 25 años | |
| 26 - 40 años | |
| Más de 40 años | |
| Por Tipo de Educación | Primaria |
| Secundaria | |
| Graduación | |
| Posgrado | |
| Por Duración de Curso y Programa | Corto Plazo (Igual o inferior a 4 semanas) |
| Mediano Plazo (1 - 3 meses) | |
| Largo Plazo (Más de 3 meses / año académico completo) | |
| Por Canal de Reserva | Inscripción Directa |
| Agentes y Asesores Educativos | |
| Plataformas en Línea y Digitales | |
| Otros | |
| Por Tipo de Turismo | Doméstico |
| Internacional |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del turismo educativo en Australia en 2026?
El mercado de turismo educativo en Australia alcanzó los 22,55 mil millones de USD en 2026 y se proyecta que llegue a los 31,93 mil millones de USD en 2031 a una CAGR del 7,21%.
¿Qué está impulsando más fuertemente la demanda de viajes estudiantiles hacia Australia?
La fortaleza de las exportaciones educativas, los flujos continuos de India y China, la movilidad combinada impulsada por la Visa de Vacaciones y Trabajo, y las ofertas diferenciadas de STEM son los principales impulsores de la demanda.
¿Por qué India se está volviendo más importante que antes para los proveedores?
India representó el 17% de los estudiantes internacionales en 2026, contribuyó con 9,3 mil millones de AUD (6,23 mil millones de USD) en ingresos por exportaciones en el año fiscal 2024-25 y está cada vez más vinculada a la demanda de posgrado y derechos laborales.
¿Cuál es el segmento educativo más sólido por nivel de estudio?
El Posgrado lideró con una participación del 36,13% en 2025 y también es el tipo de educación de más rápido crecimiento con una CAGR del 8,15% hasta 2031.
¿Cuáles son los principales riesgos que frenan el crecimiento de las inscripciones?
Las normas de visa más estrictas, los mayores costos de solicitud, la presión récord de rechazo en algunos mercados de origen y las importantes escaseces de vivienda estudiantil son los principales límites para la expansión.
¿Qué parte de Australia está atrayendo la mayor demanda de turismo educativo?
Nueva Gales del Sur y Victoria se mantuvieron como los principales destinos en el año fiscal 2024-25, generando 20,35 mil millones de AUD (13,64 mil millones de USD) y 17,253 mil millones de AUD (11,56 mil millones de USD) en ingresos por exportaciones educativas, respaldados por su amplia base universitaria, proveedores de acceso y un ecosistema de servicios estudiantiles más sólido.


 Sus datos están seguros y nunca se venden ni se comparten.
