
Tamaño y Participación del Mercado de Turismo Educativo del Reino Unido
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 25.29 Mil millones de dólares |
| Tamaño del Mercado (2026) | 25.67 Mil millones de dólares |
| Tamaño del Mercado (2031) | 35.85 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.91 % |
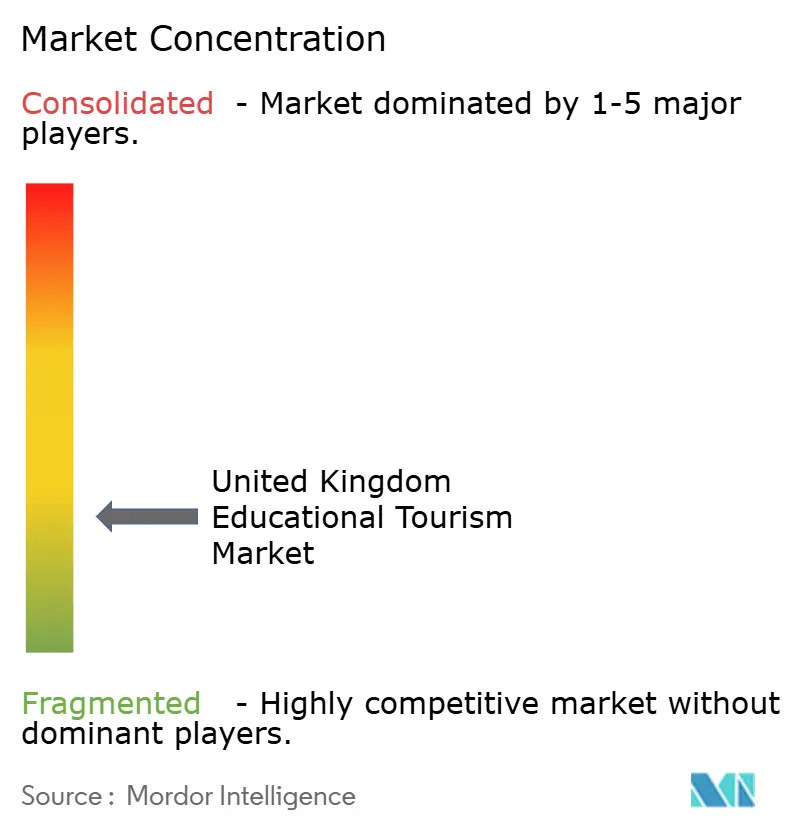
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Turismo Educativo del Reino Unido por Mordor Intelligence
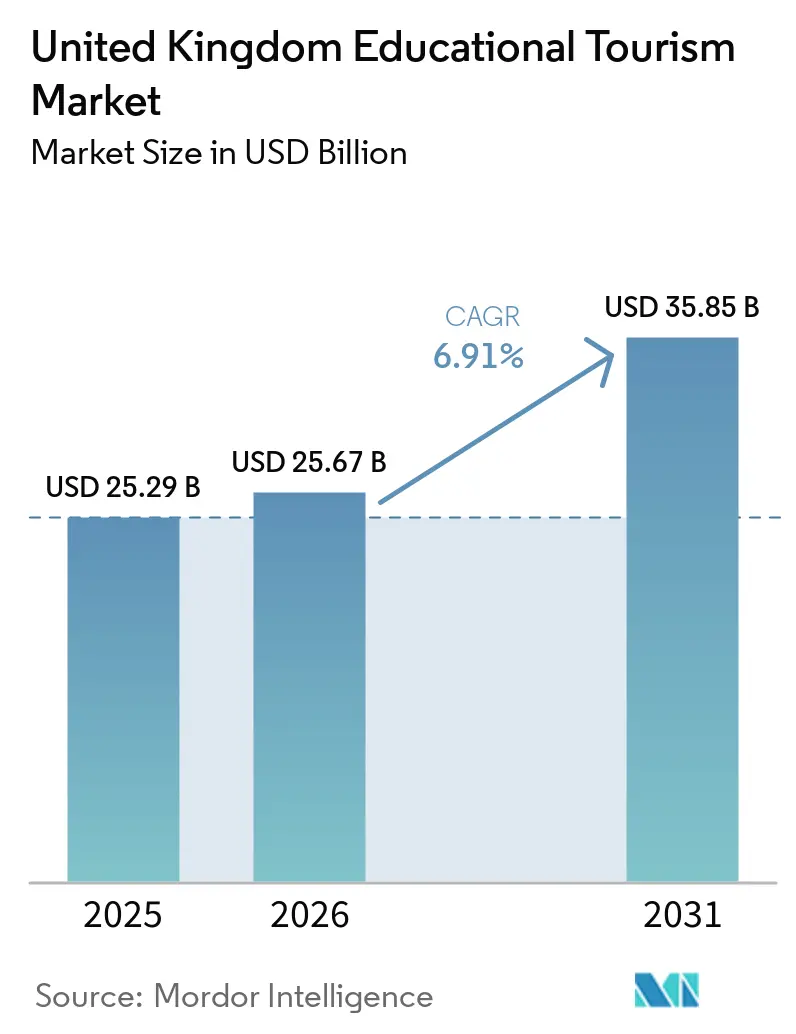
El mercado de turismo educativo del Reino Unido fue valorado en 25,29 mil millones de USD en 2025 y se estima que crecerá desde 25,67 mil millones de USD en 2026 hasta alcanzar los 35,85 mil millones de USD en 2031, a una CAGR del 6,91% durante el período de pronóstico (2026 - 2031). Las instituciones británicas siguen siendo atractivas, con 17 universidades clasificadas en el top 100 global de QS en 2026. Las políticas apuntan a incrementar las exportaciones educativas de 32,3 mil millones de GBP (43,58 mil millones de USD) en 2022 a 40 mil millones de GBP (53,96 mil millones de USD) para 2030. La demanda se está orientando hacia viajes que integran estudio, cultura y experiencias locales. En 2024, los visitantes jóvenes, estudiantes y educativos aportaron 37,7 mil millones de GBP (50,86 mil millones de USD) a la economía a partir de 13,6 millones de llegadas, destacando su importancia económica[1]. La competencia en el mercado es de moderada a alta, con proveedores que incluyen universidades, operadores de acceso, escuelas de idiomas y operadores orientados a la experiencia. La enseñanza del idioma inglés generó 996 millones de GBP (1.343,7 millones de USD) en ingresos directos en los centros miembros de English United Kingdom en 2024. La demanda de educación superior internacional se estabilizó, con 697.365 matriculaciones de estudiantes extranjeros en 2024/25. El crecimiento de visados procedentes de Nepal, Bangladesh y Ghana compensó las caídas de mercados más consolidados. Los desafíos incluyen la asequibilidad, normas de visado más estrictas y la concentración geográfica de la capacidad docente en Londres y el sur de Inglaterra. El previsto retorno al programa Erasmus+ en 2027 y el Plan de Experiencia Juvenil Reino Unido-Unión Europea presentan oportunidades de crecimiento potencial que aún no se reflejan en las perspectivas actuales del mercado.
Conclusiones Clave del Informe
- Por grupo de edad, el segmento de 13 a 25 años representó el 39,42% de la participación del mercado de turismo educativo del Reino Unido en 2025, y se proyecta que el mismo grupo registre el crecimiento más rápido, del 7,64%, hasta 2031.
- Por tipo de educación, los programas de graduación representaron el 34,34% del tamaño del mercado de turismo educativo del Reino Unido en 2025, mientras que se prevé que el posgrado se expanda a una CAGR del 7,14% hasta 2031.
- Por duración del curso y programa, los programas de largo plazo representaron el 45,51% del valor del mercado de turismo educativo del Reino Unido en 2025, mientras que los programas de mediano plazo están previstos para crecer más rápido, al 7,06%, hasta 2031.
- Por canal de reserva, los agentes y asesores educativos representaron el 40,42% del valor del mercado de turismo educativo del Reino Unido en 2025, mientras que se proyecta que las plataformas en línea y digitales registren la CAGR más alta, del 8,36%, hasta 2031.
- Por tipo de turismo, el turismo internacional representó el 68,72% del valor del mercado de turismo educativo del Reino Unido en 2025, mientras que se prevé que el turismo doméstico se expanda al 7,52% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Turismo Educativo del Reino Unido
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La demanda global de educación en inglés sostiene un fuerte crecimiento del turismo académico en el Reino Unido | +2.1% | Impulso primario desde Asia, Oriente Medio y América del Sur | Largo plazo (≥ 4 años) |
| La Estrategia de Educación Internacional del Reino Unido apoya la expansión a largo plazo de las exportaciones educativas | +1.5% | A nivel del Reino Unido, los mercados prioritarios incluyen India, Indonesia, Nigeria, Arabia Saudita y Vietnam | Largo plazo (≥ 4 años) |
| El crecimiento de las poblaciones de clase media y de alto patrimonio neto está incrementando la demanda de viajes de estudio inmersivos | +1.2% | Núcleo en Asia-Pacífico, con expansión hacia el Golfo y el Sudeste Asiático | Mediano plazo (2-4 años) |
| La expansión del Plan de Movilidad Juvenil mejora los viajes entrantes para estudiantes y grupos escolares | +0.8% | Australia, Canadá, Nueva Zelanda, Japón, Corea del Sur y posibles mercados de la Unión Europea | Mediano plazo (2-4 años) |
| La demanda de certificaciones acreditadas por el Reino Unido impulsa el crecimiento del turismo educativo profesional | +0.7% | Especialmente India, Nigeria y los estados del Golfo (alta demanda en regiones emergentes de envío de estudiantes) | Mediano plazo (2-4 años) |
| El estudio presencial en el Reino Unido mejora la inmersión cultural y aumenta el gasto de los visitantes | +1.0% | Concentrado en Francia, Alemania, España, Italia y América del Sur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La demanda global de educación en inglés sostiene un fuerte crecimiento del turismo académico en el Reino Unido
El inglés sigue siendo el idioma principal para los negocios, la educación superior y la movilidad global, lo que garantiza que el mercado de turismo educativo del Reino Unido se sustente en una demanda global constante en lugar de tendencias de viaje a corto plazo. El British Council reporta importantes flujos anuales de estudiantes hacia el Reino Unido para estudios de inglés, lo que permite a los proveedores ofrecer programas diversos, incluidos campamentos juveniles, cursos para adultos, preparación para exámenes y opciones de idiomas combinados. Para 2024, el número de estudiantes de ELT no se había recuperado completamente a los niveles previos a la pandemia, pero el gasto por estudiante aumentó, lo que refleja un cambio hacia estancias más cortas y de mayor valor[2]. El mercado se beneficia de la diversificación de países de origen, con el crecimiento de China, Turquía y Colombia que ayuda a compensar las caídas de España e Italia. La credibilidad de los proveedores está respaldada por el esquema de acreditación del British Council, operado con English United Kingdom, que fomenta la confianza en los mercados de origen y establece la entrega acreditada como un requisito clave para el éxito sostenido en el mercado de turismo educativo del Reino Unido.
La Estrategia de Educación Internacional del Reino Unido apoya la expansión a largo plazo de las exportaciones educativas
La Estrategia de Educación Internacional del Reino Unido busca mejorar significativamente las exportaciones educativas para 2030. Hace hincapié en el reclutamiento de estudiantes, la educación transnacional, la enseñanza del idioma inglés, los programas de habilidades y la tecnología educativa, ampliando el alcance de la oferta para atraer visitantes. Los Jefes de Misión actuarán como Campeones Locales de Educación en frica Occidental y el Golfo a partir de 2026, utilizando la infraestructura diplomática para promover la educación en regiones clave. El Plan Turing financiará miles de plazas de salida en 2025/26, con la mayoría asignada a estudiantes en situación de desventaja. Los planes para reincorporarse a Erasmus+ en 2027 tienen como objetivo fortalecer las rutas de intercambio con Europa. La entrega global de educación superior del Reino Unido sigue desempeñando un papel vital, con cientos de miles de estudiantes en numerosos países matriculados en programas del Reino Unido, creando vías para futuras visitas y oportunidades de aprendizaje en campus en el Reino Unido.
El crecimiento de las poblaciones de clase media y de alto patrimonio neto está incrementando la demanda de viajes de estudio inmersivos
El aumento de la riqueza de los hogares en los principales países de origen está impulsando a las familias hacia viajes de estudio de mayor valor y mayor duración, fortaleciendo el mercado de turismo educativo del Reino Unido. India se ha convertido en un contribuyente significativo, lo que refleja una fuerte demanda de credenciales británicas. Este interés va más allá de los títulos completos, ya que los hogares adinerados también apoyan internados, programas de verano, campamentos de idiomas y experiencias culturales que combinan educación con viajes y alojamientos privados. Los patrones de gasto indican que estos estudiantes tienden a quedarse más tiempo, adquirir servicios adicionales más allá de la matrícula y verse menos afectados por cambios moderados de precios en comparación con los grupos más conscientes del presupuesto. Esta tendencia mejora la estabilidad de los ingresos y fomenta la diversificación entre grupos de edad, desde la educación temprana hasta el aprendizaje de posgrado y ejecutivo. Al ofrecer una variedad de programas, los operadores pueden aumentar el valor de vida del cliente y reducir la dependencia de eventos de inscripción únicos.
La expansión del Plan de Movilidad Juvenil mejora los viajes entrantes para estudiantes y grupos escolares
El Plan de Movilidad Juvenil facilita el estudio temporal y la participación cultural para jóvenes de un número creciente de países asociados, mejorando el mercado de turismo educativo del Reino Unido[3]. Los cupos para Canadá, Nueva Zelanda y Japón se ampliaron, y se espera que el Plan de Experiencia Juvenil Reino Unido-Unión Europea, anunciado en mayo de 2025, atraiga a más participantes. El uso actual sigue siendo bajo, con solo una fracción del cupo utilizado, lo que deja margen para el crecimiento. La exención de Francia de los requisitos de Autorización de Viaje Electrónica para grupos escolares menores de 18 años ha simplificado la planificación de viajes continentales. El Plan de Viajes de Grupos Escolares Reino Unido-Alemania, que se lanzará en agosto de 2026, tiene como objetivo abordar barreras similares en un mercado europeo clave. Estas iniciativas apoyan a las escuelas de idiomas, los recorridos por el patrimonio, los programas residenciales y las visitas académicas cortas, ampliando la demanda de turismo educativo del Reino Unido más allá de la educación superior.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Las restricciones de viaje post-Brexit redujeron drásticamente las llegadas de grupos escolares de la Unión Europea | -0.9% | Unión Europea-27, especialmente Alemania, Italia, España, Polonia y Rumanía | Largo plazo (≥ 4 años) |
| Los altos costos de matrícula y de vida reducen la asequibilidad frente a destinos competidores | -0.7% | Especialmente China a nivel de maestría, Nigeria y el sur y sudeste de Asia | Mediano plazo (2-4 años) |
| Las restricciones de visado para dependientes de estudiantes reducen la demanda de los principales mercados de origen | -0.6% | India, Nigeria, Pakistán | Corto plazo (≤ 2 años) |
| La escasez de alojamiento en familias limita la capacidad de inscripción en temporada alta | -0.4% | Suroeste de Inglaterra, Islas del Canal, Londres y Sureste de Inglaterra | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Las restricciones de viaje post-Brexit redujeron drásticamente las llegadas de grupos escolares de la Unión Europea
El Brexit ha complicado el mercado de turismo educativo del Reino Unido, dificultando los viajes escolares, el acceso a la educación superior y la planificación de estudios cortos para los estudiantes de la Unión Europea. Las matriculaciones de estudiantes de la Unión Europea en la educación superior del Reino Unido han disminuido significativamente desde el cambio del estatus de tarifa nacional al de tarifa internacional. El Instituto IZA de Economía Laboral atribuye gran parte de esta caída al cambio en la política de tarifas, que afectó gravemente a la movilidad transfronteriza. Los grupos escolares enfrentan desafíos similares debido a los nuevos requisitos de pasaporte y de Autorización de Viaje Electrónica para los acompañantes adultos, particularmente en mercados como Alemania, donde anteriormente bastaba con el documento de identidad nacional. Estas barreras han fortalecido el atractivo de destinos rivales como Irlanda, Malta y Canadá, que promueven un acceso más sencillo. Como resultado, el Reino Unido ha perdido terreno en los segmentos de cursos cortos y viajes grupales de la Unión Europea.
Los altos costos de matrícula y de vida reducen la asequibilidad frente a destinos competidores
El aumento de los costos de matrícula, alojamiento y cumplimiento normativo está frenando el mercado de turismo educativo del Reino Unido. Las tarifas de matrícula para estudiantes internacionales de pregrado son significativamente más altas en comparación con muchos destinos competidores, mientras que las tarifas de posgrado impartido también añaden carga financiera. El British Council atribuyó una caída en las emisiones de visados de maestría para ciudadanos chinos en 2025 a preocupaciones de asequibilidad y a la cambiante percepción en el mercado laboral chino sobre la educación en el extranjero[4]. Las presiones de costos se han intensificado con el aumento del Recargo de Salud para la Inmigración en febrero de 2024 y el propuesto gravamen anual sobre las tarifas de estudiantes internacionales a partir del año académico 2028/29. La baja clasificación del Reino Unido en competitividad de precios en viajes y turismo en 2024 pone de relieve una desventaja estructural de precios, especialmente a medida que los estudiantes priorizan cada vez más el valor.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Grupo de Edad: El Segmento de 13 a 25 Años Ancla los Ingresos e Impulsa el Crecimiento Futuro
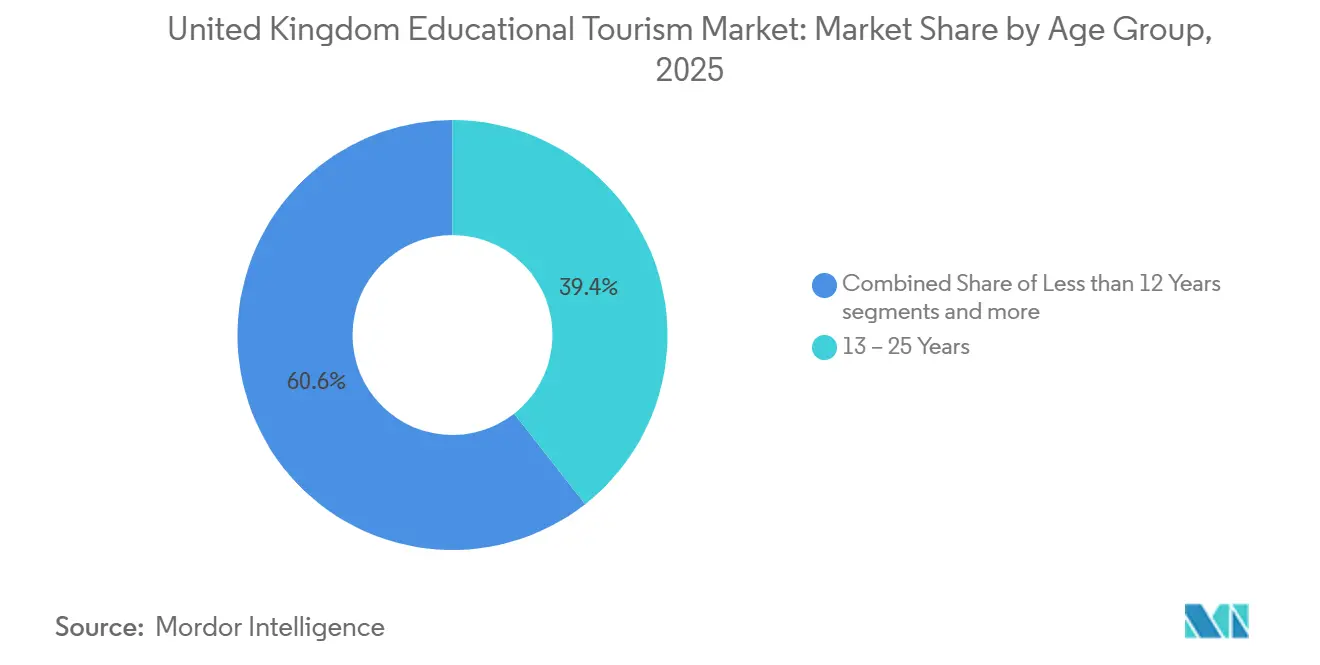
El grupo de edad de 13 a 25 años representó el 39,42% de los ingresos del mercado de turismo educativo del Reino Unido en 2025 y se proyecta que crezca a una CAGR del 7,64% hasta 2031. Este segmento se beneficia de la demanda de inmersión lingüística juvenil y de viajes de titulación o acceso. En 2024, los estudiantes jóvenes representaron el 38% de los estudiantes de ELT a tiempo completo de English United Kingdom, mientras que los volúmenes de adultos disminuyeron un 8%, lo que destaca una mayor resiliencia entre los viajeros más jóvenes. Este grupo apoya el gasto local a través de formatos de viaje que combinan instrucción en el aula, excursiones, estancias en familias y vida en el campus. Los proveedores pueden retener a los estudiantes en múltiples productos, desde la edad escolar hasta los primeros estudios de titulación, garantizando un compromiso a largo plazo en el mercado.
El segmento de menores de 12 años enfrenta desafíos, con visados de Estudiante Infantil que disminuyeron un 15,9% en 2025 y China continental registrando una caída de un tercio tras la introducción del IVA en la matrícula de escuelas privadas en enero de 2025. Este cambio ha aumentado los costos, limitando el acceso a familias con mayor poder adquisitivo o viajes escolares domésticos. El grupo de edad de 26 a 40 años está creciendo a medida que los estudiantes en mitad de su carrera buscan formación residencial, educación ejecutiva y microcredenciales que se adapten a sus horarios laborales. El grupo de mayores de 40 años, aunque más pequeño, contribuye a través de estancias más largas, alojamientos privados e interés en experiencias culturales y de aprendizaje en grupos reducidos. El segmento de 13 a 25 años sigue siendo central en el mercado de turismo educativo del Reino Unido, mientras que los grupos de mayor edad diversifican la combinación de valor y crean oportunidades para ofertas especializadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Tipo de Educación: La Graduación Lidera, el Posgrado Acelera
Los programas de nivel de graduación representaron el 34,34% del valor del mercado en 2025, destacando la prominencia de los estudios de pregrado y vinculados a vías de acceso en el mercado de turismo educativo del Reino Unido. Se proyecta que los programas de posgrado crezcan al 7,14% hasta 2031, lo que refleja una mayor demanda de investigación, especialización y credenciales orientadas a la carrera profesional. Este cambio se alinea con un mercado en maduración, ya que los volúmenes de pregrado se han estabilizado mientras que la matriculación en investigación de posgrado aumentó un 6,3% en 2024/25, impulsando estancias más largas y mayor gasto en alojamiento. Los programas de graduación siguen siendo centrales para la movilidad estudiantil global, conectando escuelas de origen, colegios internacionales, empresas de vías de acceso y universidades, respaldados por una red de distribución bien establecida.
Los estudios de posgrado impartido disminuyeron un 12,7% en 2024/25, impulsados por la reducción de la demanda de India y Nigeria tras los cambios en la política de visados para dependientes, lo que expone la sensibilidad del segmento a las regulaciones migratorias. La educación secundaria contribuye significativamente a través de A-Level, GCSE, inmersión escolar y viajes de estudio, particularmente donde la facilidad administrativa beneficia a los grupos escolares europeos. Los programas de educación primaria enfrentan desafíos debido a los altos costos de internado y la menor demanda de visados de Estudiante Infantil, lo que desplaza parte del interés hacia los viajes curriculares domésticos. Los proveedores que abarcan las etapas de vía de acceso, graduación y posgrado pueden aprovechar el gasto repetido a lo largo del recorrido educativo del estudiante, mejorando las oportunidades de venta cruzada. Este enfoque de múltiples niveles es cada vez más valioso a medida que las condiciones de los mercados de origen varían más marcadamente según la edad, los ingresos y los perfiles de visado, lo que hace que una amplia exposición al mercado sea más ventajosa que centrarse en una sola categoría de titulación.
Por Duración del Curso y Programa: Los Programas de Largo Plazo Dominan, los de Mediano Plazo Ganan Terreno
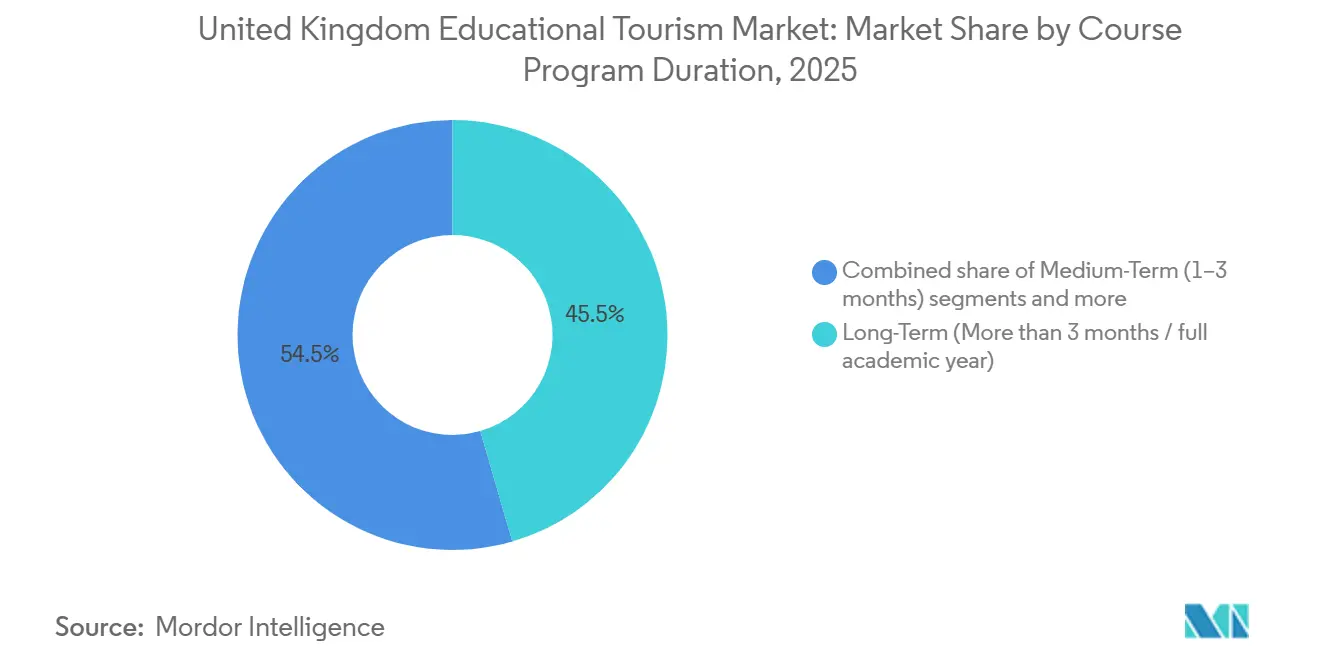
Los programas de largo plazo representaron el 45,51% del valor del mercado de turismo educativo del Reino Unido en 2025 debido al gasto extendido en el país proveniente de programas completos de educación superior, plazas en internados y vías académicas. Este dominio es estructural, ya que los estudiantes en formatos de varios meses o de año académico gastan en matrícula, alojamiento, transporte, vida local y ocio durante períodos más largos. Estos programas también fortalecen los roles de los agentes, los operadores de vías de acceso y los asesores especializados en cumplimiento normativo, reforzando el modelo de distribución del mercado. Las instituciones dependen de los programas de largo plazo para mantener una ocupación estable de vivienda e infraestructura de campus. Los proveedores se benefician de oportunidades de ingresos adicionales a través de apoyo lingüístico, excursiones, prácticas y programas de extensión.
Se proyecta que los programas de mediano plazo crezcan al 7,06% hasta 2031, convirtiéndolos en la categoría de más rápido crecimiento. Sirven de puente entre los viajes de ocio y el estudio académico completo, atrayendo a profesionales en activo, estudiantes preuniversitarios y estudiantes en año sabático que buscan resultados claros sin comprometerse con un año académico completo. Los datos de English United Kingdom de 2024 mostraron una estancia media de 3,3 semanas en centros privados, superior a la del año anterior, lo que indica una preferencia por formatos prácticos pero inmersivos. Los programas de corto plazo siguen siendo relevantes para los campamentos juveniles y los viajes culturales, pero enfrentan desafíos derivados de los trámites post-Brexit y la escasez de alojamiento, lo que limita la recuperación en temporada alta. Los programas de mediano plazo están emergiendo como un motor de crecimiento flexible, equilibrando la asequibilidad con la demanda de experiencias presenciales significativas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Canal de Reserva: Los Agentes Mantienen la Participación, las Plataformas Digitales Registran el Mayor Crecimiento
Los agentes y asesores educativos representaron el 40,42% del valor del mercado en 2025, destacando su papel significativo en el mercado de turismo educativo del Reino Unido, particularmente en las matriculaciones transfronterizas y la planificación estructurada de estudios. Los agentes siguen siendo cruciales para los programas de larga duración, asistiendo con visados, alojamiento, adecuación institucional y documentación, mientras que las instituciones asociadas dependen de sus redes para escalar. El Marco de Calidad de Agentes de la estrategia de 2026 fortalece a las agencias reguladas elevando los estándares, limitando a los intermediarios informales y mejorando el cumplimiento normativo y la confianza de los estudiantes. Los canales tradicionales siguen siendo relevantes a pesar del creciente cambio hacia las plataformas digitales en las etapas iniciales del proceso de búsqueda.
Se proyecta que las plataformas en línea y digitales crezcan al 8,36% hasta 2031, convirtiéndose en la ruta de reserva de más rápido crecimiento a medida que los futuros estudiantes comienzan cada vez más con el descubrimiento virtual. Las búsquedas impulsadas por inteligencia artificial, los recorridos virtuales por el campus, los motores de solicitud y los recorridos de información combinados permiten comparaciones directas entre proveedores. English United Kingdom reportó matriculaciones de ELT exclusivamente en línea por primera vez en 2023, y los formatos combinados que integran estudio en el campus y en línea son ahora comunes entre los proveedores. La inscripción directa sigue siendo sólida en cursos cortos, campamentos de verano y viajes educativos domésticos, donde las conexiones escolares y el boca a boca a menudo prescinden de intermediarios. La combinación de canales es híbrida, pero las capacidades digitales se están convirtiendo en una ventaja clave en el mercado de turismo educativo del Reino Unido, reduciendo la fricción al tiempo que se preserva la elección.
Por Tipo de Turismo: El Internacional Lidera en Valor, el Doméstico Lidera en Crecimiento
El turismo internacional representó el 68,72% del valor del mercado en 2025, destacando la importancia de los estudiantes extranjeros en el mercado de turismo educativo del Reino Unido. La posición del Reino Unido como el segundo destino de educación superior más popular a nivel mundial y su participación en estudiantes terciarios internacionales subrayan el papel de la movilidad académica de larga distancia en el valor del mercado. Los estudiantes internacionales contribuyen con un mayor gasto al combinar la matrícula con alojamiento, transporte, ocio y estancias prolongadas en comparación con los visitantes domésticos. El mercado sigue dependiendo de la salud de los mercados de origen en el extranjero, los tipos de cambio y las políticas de visado, a pesar de las mejoras en los programas de viajes domésticos.
El turismo doméstico, proyectado para crecer al 7,52% hasta 2031, es el segmento de más rápido crecimiento, aunque parte de una base más pequeña. El crecimiento está impulsado por viajes escolares vinculados al currículo, intercambios vinculados al Plan Turing e interés en el aprendizaje residencial corto en ciudades patrimoniales como Oxford, Cambridge y Edimburgo. La designación de Bradford como Ciudad de la Cultura del Reino Unido 2025, respaldada por 15 millones de GBP (20,23 millones de USD) en financiación y 6.000 oportunidades de formación proyectadas, refleja un cambio hacia las ciudades del norte. El crecimiento doméstico reduce la dependencia de los mercados internacionales al apoyar la utilización durante períodos de menor demanda extranjera. Si bien la demanda doméstica no reemplaza el valor internacional, estabiliza el mercado y promueve el desarrollo regional.
Análisis Geográfico
Londres y el sur de Inglaterra representaron la mayor participación de semanas de estudiantes de ELT en 2025, con Londres y el sur y sureste contribuyendo significativamente. Estas regiones se benefician de densas redes de proveedores, una sólida conectividad aérea y la superposición entre destinos de estudio e itinerarios turísticos, lo que las convierte en puntos de entrada clave para los visitantes educativos por primera vez. Oxford y Cambridge realzan este atractivo con sus programas académicos y culturales. Sin embargo, el suroeste y las Islas del Canal enfrentaron la escasez de alojamiento más significativa en la encuesta de English United Kingdom de 2024, lo que limita la capacidad de los proveedores para satisfacer la demanda estival. Los estándares de acreditación y bienestar siguen siendo críticos, con proveedores que compiten en servicio, producto y capacidad bajo los marcos del British Council y English United Kingdom.
El norte de Inglaterra representó una porción menor de las semanas nacionales de estudiantes de ELT en 2025, pero está emergiendo como una región de crecimiento. Las Midlands Occidentales reportaron crecimiento en las matriculaciones internacionales durante 2024/25, mientras que la designación de Bradford como Ciudad de la Cultura está ampliando la capacidad cultural y educativa. Escocia, con una participación menor en las semanas de estudiantes de ELT, superó en visibilidad de educación superior gracias a las instituciones de Edimburgo y Glasgow y a la promoción gubernamental. Gales experimentó una caída en las matriculaciones internacionales durante 2024/25, lo que refleja su vulnerabilidad a los cambios en la demanda. India emitió el mayor número de nuevos visados de estudiante en 2025, seguida de China, que registró una caída. Nigeria se recuperó, mientras que Bangladesh, Nepal y Ghana mostraron un fuerte crecimiento. Los mercados fuera de la Unión Europea ahora contribuyen con mayor densidad de valor, mientras que España e Italia juntas representaron una participación significativa de las semanas de estudiantes de ELT en 2024, destacando la importancia tanto de la demanda de larga distancia como de la de cursos cortos.
Panorama Competitivo
El mercado de turismo educativo del Reino Unido sigue siendo fragmentado, con algunos subsegmentos controlados por especialistas en vías de acceso, operadores de idiomas de marca o empresas de viajes escolares. EF Education First mantuvo la mayor participación de mercado en 2025, seguida de Kaplan International Languages, St Giles International, International House London y British Study Centers. Esta estructura destaca la importancia de la escala en las vías de acceso y las redes de marca, mientras que la experiencia local, los estándares de bienestar y la calidad del itinerario son críticos en ELT y los viajes escolares. La intensidad competitiva está determinada por la consolidación en la cima y la entrada y salida de proveedores más pequeños. Bell Educational Services, tras décadas de operación, entró en administración en 2025, lo que refleja los desafíos del mercado para los operadores más débiles.
Los movimientos estratégicos en 2026 indican que las empresas están expandiéndose a lo largo del ciclo de vida del estudiante en lugar de centrarse en nichos únicos. INTO University Partnerships adquirió Kings Education, añadiendo educación K-12, ELT para adultos, programas para jóvenes estudiantes y escuelas asociadas de educación transnacional a sus vías de acceso a la educación superior. Oxford International Education Group amplió su plataforma de enrutamiento internacional a través de asociaciones y nuevos destinos, reteniendo más de la cadena de valor dentro de su red. EF invirtió en su tutor de inteligencia artificial EF Hello y en campus de aprendizaje inmersivo, mejorando el compromiso digital. Estos desarrollos muestran que el mercado favorece a los operadores que combinan distribución, entrega y compromiso digital sobre la dependencia de la ubicación o la reputación heredada.
Los especialistas más pequeños como NST Travel Group, Halsbury Travel, The School Travel Company y ECE Travel compiten eficazmente priorizando la seguridad, la capacidad de respuesta del servicio y el diseño del itinerario. El aumento de los costos en alojamiento, transporte, tipos de cambio y documentación está presionando los márgenes en los viajes escolares. INTO reportó una facturación significativamente ajustada para el ejercicio fiscal 2024, con una parte sustancial proveniente del Reino Unido, lo que destaca las ventajas de los operadores diversificados. La competencia también incluye la tecnología de conversión, donde las herramientas de inteligencia artificial y la admisión digital mejoran la calidad de los clientes potenciales. Las empresas con un sólido cumplimiento normativo, carteras diversas e infraestructura digital están captando una mayor participación de la demanda.
Líderes de la Industria del Turismo Educativo del Reino Unido
-
EF Education First
-
Kaplan International Languages
-
St Giles International
-
International House London
-
British Study Centers (BSC)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: Inspirit Capital adquirió Kaplan Languages Group (KLG) de Kaplan el 1 de mayo de 2026. KLG opera más de 20 escuelas de idiomas en 8 países y una agencia de viajes de idiomas con más de 200 destinos asociados. Inspirit planea mantener los estándares, garantizar la continuidad y renovar la identidad de marca de KLG.
- Mayo de 2026: El Plan de Viajes de Grupos Escolares Reino Unido-Alemania, anunciado en mayo de 2026, se lanzará el 1 de agosto de 2026. Permite a grupos de cinco o más estudiantes de 19 años o menos entrar al Reino Unido con documentos de identidad nacionales, eliminando los requisitos de Autorización de Viaje Electrónica para impulsar las visitas de estudiantes alemanes.
- Abril de 2026: INTO University Partnerships adquirió Kings Education tras su entrada en administración, garantizando la continuidad para 1.600 estudiantes y 250 empleados. La adquisición amplía la cartera de vías de acceso a la educación superior de INTO para incluir educación K-12, ELT para adultos, programas para jóvenes estudiantes y escuelas asociadas de educación transnacional.
- Marzo de 2026: EF Language Abroad planea abrir un campus insignia de inglés en St. George's Bay, Malta, el 15 de junio de 2026, y ampliar su campus de Ciudad del Cabo en el V&A Waterfront, aumentando la capacidad de aulas de 8 a 10 salas.


Alcance del Informe del Mercado de Turismo Educativo del Reino Unido
| Menos de 12 Años |
| 13 - 25 Años |
| 26 - 40 Años |
| Más de 40 Años |
| Primaria |
| Secundaria |
| Graduación |
| Posgrado |
| Corto Plazo (Igual o inferior a 4 semanas) |
| Mediano Plazo (1 - 3 meses) |
| Largo Plazo (Más de 3 meses / año académico completo) |
| Inscripción Directa |
| Agentes y Asesores Educativos |
| Plataformas en Línea y Digitales |
| Otros |
| Doméstico |
| Internacional |
| Por Grupo de Edad | Menos de 12 Años |
| 13 - 25 Años | |
| 26 - 40 Años | |
| Más de 40 Años | |
| Por Tipo de Educación | Primaria |
| Secundaria | |
| Graduación | |
| Posgrado | |
| Por Duración del Curso y Programa | Corto Plazo (Igual o inferior a 4 semanas) |
| Mediano Plazo (1 - 3 meses) | |
| Largo Plazo (Más de 3 meses / año académico completo) | |
| Por Canal de Reserva | Inscripción Directa |
| Agentes y Asesores Educativos | |
| Plataformas en Línea y Digitales | |
| Otros | |
| Por Tipo de Turismo | Doméstico |
| Internacional |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de turismo educativo del Reino Unido?
El mercado de turismo educativo del Reino Unido alcanzó los 25,29 mil millones de USD en 2025 y está valorado en 25,67 mil millones de USD en 2026, con pronósticos que apuntan a 35,85 mil millones de USD para 2031 a una CAGR del 6,91% hasta 2031.
¿Qué grupo de edad contribuye más ingresos en el espacio del turismo educativo del Reino Unido?
El segmento de 13 a 25 años lideró con el 39,42% de los ingresos en 2025 y también es el segmento de edad de más rápido crecimiento, expandiéndose a una CAGR del 7,64% hasta 2031.
¿Por qué el Reino Unido sigue siendo atractivo para los viajes de estudio internacionales?
La demanda está respaldada por instituciones reconocidas a nivel mundial, una fuerte demanda de aprendizaje del idioma inglés y el apoyo gubernamental a través de la Estrategia de Educación Internacional, junto con el alto perfil de gasto de los visitantes educativos.
¿Cuáles son los principales desafíos que afectan la demanda en el Reino Unido?
Las principales restricciones son la fricción de viaje post-Brexit, los altos costos de matrícula y de vida, los cambios en las normas de visado para dependientes y la escasez de alojamiento que limita la capacidad de admisión en temporada alta.
¿Qué modelo de reserva está creciendo más rápido para los viajes relacionados con la educación hacia el Reino Unido?
Los agentes y asesores educativos mantuvieron la mayor participación del mercado de turismo educativo de Francia con el 40,42% en 2025, mientras que se proyecta que las plataformas en línea y digitales crezcan a la CAGR más alta del 8,36% hasta 2031.
¿Qué países de origen son más importantes para los proveedores de viajes educativos del Reino Unido?
India es actualmente el principal mercado de origen por nuevos visados de estudiante, mientras que China sigue siendo grande a pesar de una caída, y Nigeria, Bangladesh, Nepal y Ghana muestran una fuerte recuperación o expansión.


 Sus datos están seguros y nunca se venden ni se comparten.
