
Tamaño y Cuota del Mercado de Pagos Móviles de Alemania
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
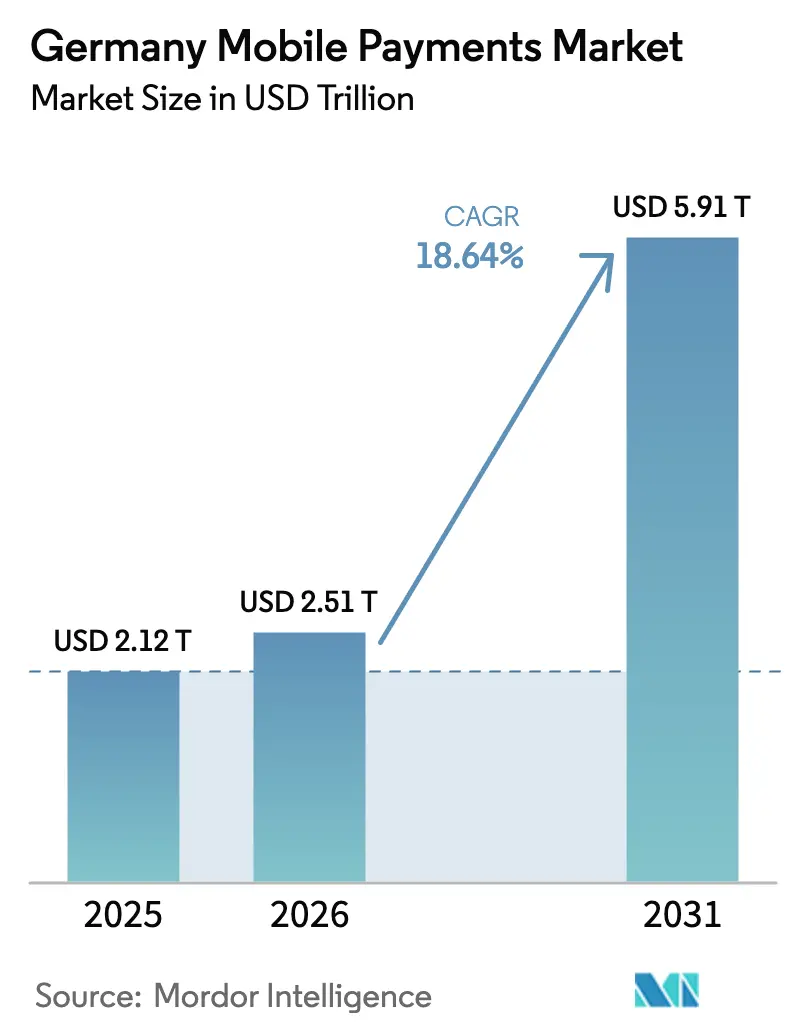
| Tamaño del mercado en el año base (2025) | 2.12 Billones de dólares |
| Tamaño del Mercado (2026) | 2.51 Billones de dólares |
| Tamaño del Mercado (2031) | 5.91 Billones de dólares |
| Growth Rate (2026 - 2031) | 18.64 % |
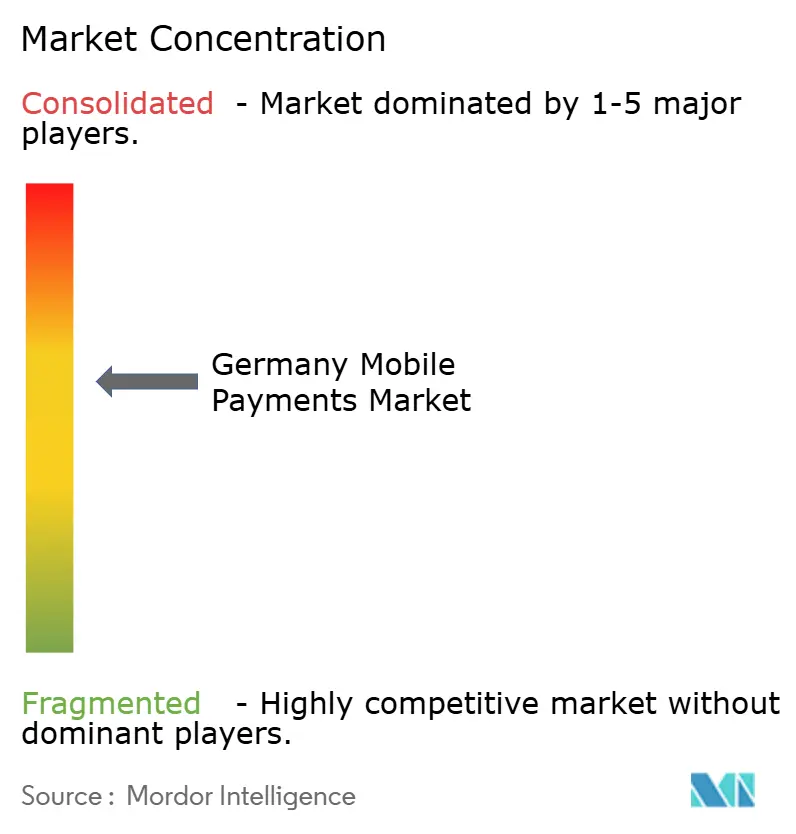
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pagos Móviles de Alemania por Mordor Intelligence
El tamaño del mercado de pagos móviles de Alemania en 2026 se estima en 2,51 billones de USD, creciendo desde el valor de 2025 de 2,12 billones de USD, con proyecciones para 2031 que muestran 5,91 billones de USD, creciendo a una CAGR del 18,64% durante el período 2026-2031. Las rápidas mejoras de infraestructura, el sólido impulso regulatorio bajo PSD3 y eIDAS 2.0, y un decisivo cambio del consumidor del efectivo hacia los canales digitales sustentan este crecimiento.[1]Banco Central Europeo, "Estadísticas de pagos: primer semestre de 2024," ecb.europa.eu Los requisitos de liquidación en tiempo real, la retirada a nivel nacional de Giropay y las inversiones a gran escala de los minoristas en terminales sin contacto crean un entorno en el que la fiabilidad del servicio supera ahora a la mera aceptación como principal diferenciador competitivo. La creciente colaboración entre bancos y fintechs, junto con una financiación de capital riesgo récord para empresas emergentes de pagos, acelera la innovación de productos a pesar de la presión sobre los márgenes derivada de los límites a las tasas de intercambio.[2]Global Payments Inc., "Global Payments y Commerzbank anuncian una empresa conjunta en Alemania," investors.globalpayments.com La ciberseguridad, la resistencia demográfica entre los usuarios de mayor edad y la dependencia de los ecosistemas de sistemas operativos móviles estadounidenses moderan el potencial alcista; sin embargo, el impulso general posiciona a Alemania como un banco de pruebas fundamental para las iniciativas europeas de soberanía en materia de pagos.3Bundeskriminalamt, "Ciberdelincuencia," bka.de
Conclusiones Clave del Informe
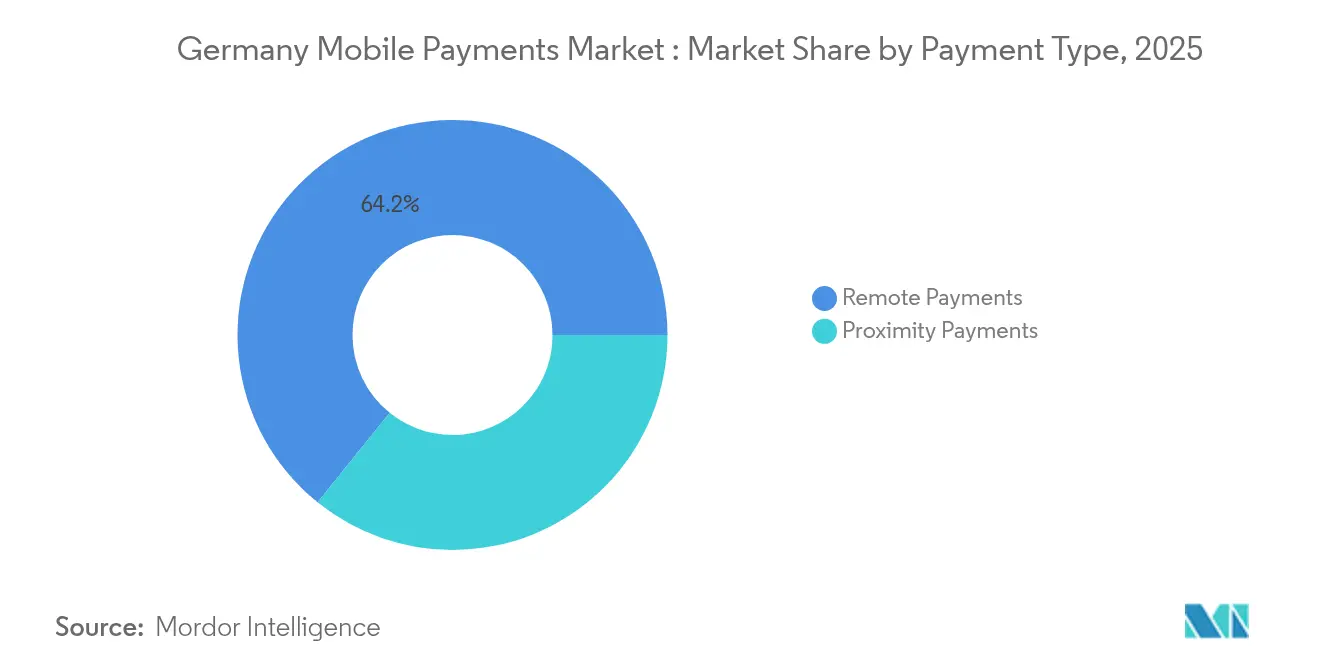
- Por tipo de pago, los pagos remotos lideraron con el 64,20% de la cuota del mercado de pagos móviles de Alemania en 2025; se proyecta que los pagos de proximidad se expandan a una CAGR del 20,5% hasta 2031.
- Por tipo de transacción, las transacciones en punto de venta representaron el 45,40% del tamaño del mercado de pagos móviles de Alemania en 2025, mientras que se prevé que otras categorías de transacciones crezcan a una CAGR del 22,6% hasta 2031.
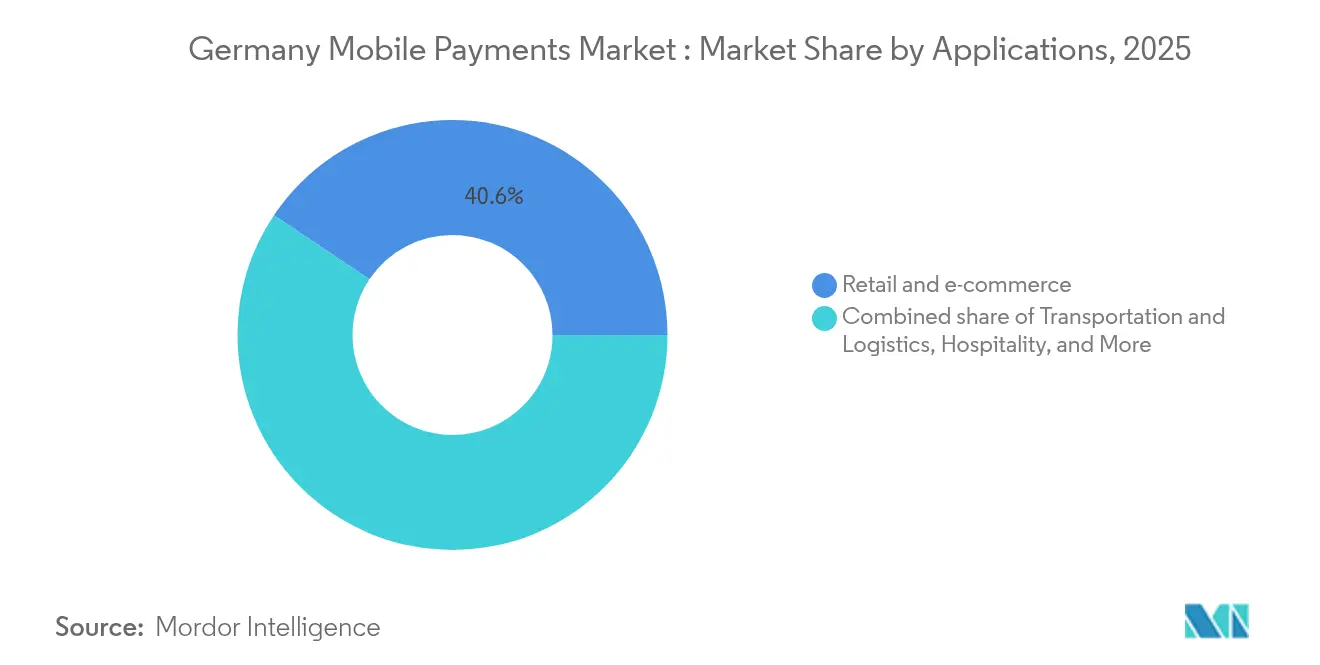
- Por aplicación, el comercio minorista y el comercio electrónico mantuvieron una cuota del 40,60% del mercado de pagos móviles de Alemania en 2025; el transporte y la logística avanzan a una CAGR del 23,9% entre 2026 y 2031.
- Por usuario final, los usuarios personales representaron el 87,30% del mercado de pagos móviles de Alemania en 2025, mientras que la adopción empresarial está aumentando a una CAGR del 19,8% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Pagos Móviles de Alemania
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en la penetración de infraestructura de POS sin contacto | +4.2% | Nacional, concentrado en centros urbanos | Mediano plazo (2-4 años) |
| Expansión del comercio electrónico entre las pymes que adoptan el pago móvil en caja | +3.8% | Nacional, más fuerte en Baviera y Renania del Norte-Westfalia | Corto plazo (≤ 2 años) |
| Integración de TIPS en tiempo real en carteras móviles | +3.1% | A nivel de la UE, adopción temprana en Alemania | Mediano plazo (2-4 años) |
| Identificación digital y cartera eIDAS 2.0 que permite un proceso de verificación de identidad sin fricciones | +2.9% | A nivel de la UE, programas piloto en Alemania | Largo plazo (≥ 4 años) |
| Carteras de circuito cerrado lideradas por minoristas (p. ej., Lidl Pay) | +2.3% | Nacional, regiones con concentración minorista | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento en la Penetración de Infraestructura de POS sin Contacto
La densidad de terminales a nivel nacional ha alcanzado un punto en el que la disponibilidad ya no restringe los pagos de proximidad. Las transacciones con tarjeta sin contacto aumentaron un 13,2% interanual durante el primer semestre de 2024, con Alemania contribuyendo con una cuota notable de los 25.800 millones de pagos registrados. Minoristas como REWE utilizan formatos de visión artificial que combinan el pago sin cajero con aplicaciones móviles, desplazando la competencia hacia la optimización de la experiencia del usuario.[4]Retail Technology Innovation Hub, "GenAI, visión artificial y nuevas plataformas de comercio," retailtechinnovationhub.com La integración de Alipay+ por parte de Sparkassen-Finanzgruppe ilustra cómo los bancos establecidos aprovechan los terminales mejorados para capturar flujos transfronterizos durante grandes eventos. Una mayor confianza en la fiabilidad del pago sin contacto acelera la incorporación de comerciantes, fortaleciendo el mercado de pagos móviles de Alemania.
Expansión del Comercio Electrónico entre las Pymes que Adoptan el Pago Móvil en Caja
Las pymes representan el 99% de las empresas alemanas y son fundamentales para la digitalización del comercio interno. Las subvenciones gubernamentales de «digitalización» reducen las barreras de adopción, lo que permite a proveedores como Stripe y Commerz Globalpay ofrecer soluciones de pago móvil en caja junto con análisis de valor añadido para los comerciantes más pequeños. Las asociaciones entre bancos establecidos y fintechs —ejemplificadas por el lanzamiento de la tarjeta digital de Commerzbank— apuntan a la reducción de costes y la optimización del capital circulante para los comerciantes con recursos informáticos limitados. El mercado de pagos móviles de Alemania capta así volúmenes incrementales procedentes de microcomerciales que anteriormente operaban principalmente con efectivo.
Integración de TIPS en Tiempo Real en Carteras Móviles
Las transferencias instantáneas en euros obligatorias en 10 segundos convierten la velocidad y el coste en diferenciadores permanentes. La cartera multidivisa de Wero se basa en los carriles de TIPS para desafiar a los rivales estadounidenses, atrayendo a los primeros adoptantes entre los consumidores digitalmente activos de Alemania. Las encuestas del Deutsche Bundesbank muestran que el 80% de los residentes ya tiene acceso a transferencias instantáneas, lo que valida la preparación técnica para la integración de carteras. A medida que el riesgo de ejecución en materia de latencia disminuye, el foco competitivo se desplaza hacia la fidelización, las herramientas de presupuestación y los préstamos integrados dentro de las carteras.
Identificación Digital y Cartera eIDAS 2.0 que Permite un Proceso de Verificación de Identidad sin Fricciones
Los programas piloto de identidad digital de la UE permiten compartir credenciales entre servicios públicos y privados. El Acuerdo de Coalición alemán de 2025 respalda el uso de la cartera EUDI para abrir cuentas bancarias y confirmar la autorización de pagos. Las normas revisadas de lucha contra el blanqueo de capitales de BaFin aumentan la diligencia en la incorporación de clientes, posicionando las identidades digitales como herramientas de cumplimiento normativo que reducen costes. Un proceso de verificación de identidad sin fricciones reduce las tasas de abandono durante el registro en carteras, aumentando la conversión de usuarios activos en el mercado de pagos móviles de Alemania.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones de seguridad y privacidad bajo PSD3 | -2.8% | A nivel de la UE, más acentuadas en Alemania | Corto plazo (≤ 2 años) |
| Límites a las tasas de intercambio que comprimen los márgenes de los proveedores | -2.1% | A nivel de la UE, con impacto en las operaciones alemanas | Mediano plazo (2-4 años) |
| Adopción más lenta por parte de la demografía de mayor edad | -1.7% | Nacional, zonas rurales más afectadas | Largo plazo (≥ 4 años) |
| Dependencia de los proveedores de sistemas operativos móviles estadounidenses | -1.4% | Nacional, preocupación estratégica | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones de Seguridad y Privacidad bajo PSD3
Las normas de autenticación más estrictas añaden fricción si se implementan de forma deficiente. Los ataques de ingeniería social emergentes generan ansiedad entre los consumidores, especialmente mientras los marcos de reembolso siguen siendo irregulares. El Bundeskriminalamt destaca el aumento de programas maliciosos y ataques de phishing dirigidos a dispositivos móviles, lo que lleva a los proveedores a añadir salvaguardas biométricas que pueden prolongar los tiempos de pago en caja. La adopción puede ralentizarse entre los consumidores de mayor edad que ya prefieren el efectivo, aunque las campañas de educación sostenidas podrían suavizar el impacto en el mercado de pagos móviles de Alemania.
Límites a las Tasas de Intercambio que Comprimen los Márgenes de los Proveedores
Los límites a las comisiones reducen los costes para los comerciantes, pero comprimen los ingresos de los intermediarios de pago no bancarios. Ecommerce Europe insta a reabrir el Reglamento sobre Tasas de Intercambio para cubrir también las comisiones de red, además de las tasas de intercambio, una medida que podría erosionar aún más la economía de los proveedores. Las fintechs más pequeñas con escala limitada podrían abandonar segmentos no rentables o buscar la consolidación, lo que podría limitar la diversidad de servicios para los comerciantes en el sector de pagos móviles de Alemania.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Pago: El Dominio de los Pagos Remotos se Enfrenta al Auge de los Pagos de Proximidad
Los pagos remotos representaron el 64,20% de la cuota del mercado de pagos móviles de Alemania en 2025, impulsados por el arraigado comportamiento del comercio electrónico y la sólida penetración de la banca digital. Las transacciones de proximidad están recuperando terreno rápidamente, expandiéndose a una CAGR del 20,5% a medida que los comerciantes despliegan terminales habilitados para NFC en todo el país. Los grupos más jóvenes defienden la comodidad del pago por aproximación, mientras que los grupos de mayor edad siguen prefiriendo los canales remotos para las compras en línea. La fiabilidad del pago sin contacto, la aceptación de códigos QR y las innovaciones basadas en patentes que permiten transacciones NFC con batería baja estimulan conjuntamente la adopción de los pagos de proximidad. Los actores nacionales integran programas de recompensas en las aplicaciones de tienda, mientras que las carteras globales aprovechan la inscripción a nivel de sistema operativo para escalar a un coste marginal mínimo. El crecimiento en ambas vías amplía la capacidad total del mercado de pagos móviles de Alemania en lugar de canibalizar los volúmenes remotos existentes.
El impulso de los pagos de proximidad también se ve reforzado por la liquidación instantánea obligatoria, que reduce el riesgo percibido para los comerciantes que aceptan pagos presenciales de alto valor. Los minoristas agrupan la emisión de recibos digitales y las opciones de compra ahora y pago después en el punto de venta, mejorando aún más el valor percibido. Para los canales remotos, las plataformas de mercado se centran en la optimización de credenciales almacenadas y la mitigación de contracargos para mantener la confianza del cliente. Ambas modalidades convergen en una capa unificada de identidad del cliente, anclada por la cartera eIDAS 2.0, que podría difuminar las distinciones a largo plazo dentro del mercado de pagos móviles de Alemania.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Tipo de Transacción: Liderazgo del POS en Medio de la Diversificación
El punto de venta en tienda mantuvo el 45,40% del tamaño del mercado de pagos móviles de Alemania en 2025, lo que subraya la resiliencia del comercio físico. Sin embargo, se prevé que las categorías distintas al POS —flujos entre pares, de suscripción y de finanzas integradas— crezcan a una CAGR del 22,6% a medida que los consumidores adoptan superaplicaciones que agrupan transferencias, fidelización y microinversiones. La infraestructura de pagos en tiempo real incentiva a los facturadores y empresas de servicios públicos a integrar opciones instantáneas de pago por enlace, desplazando las normas heredadas de domiciliación bancaria. El auge del «pago invisible» en los formatos de servicio rápido amplía aún más las definiciones del POS para incluir los pagos de salida basados en sensores.
Las hojas de ruta de las superaplicaciones financieras de N26 y Revolut apuntan a una mayor cobertura de servicios, integrando anticipos de salario y presupuestación. Esta proliferación aumenta la intensidad competitiva en verticales adyacentes como los seguros y el crédito de pequeño importe, ampliando así el universo de transacciones del mercado de pagos móviles de Alemania. Los adquirentes tradicionales responden exponiendo pasarelas de API que permiten a los socios iniciar pagos directamente desde cuentas bancarias, evitando por completo el intercambio de tarjetas.
Por Aplicación: Aceleración del Transporte y la Logística
El comercio minorista y el comercio electrónico contribuyeron con el 40,60% del mercado de pagos móviles de Alemania en 2025, lo que refleja el maduro ecosistema de tiendas web del sector. El transporte y la logística lideran ahora el crecimiento con una CAGR del 23,9%, impulsados por el Billete Alemania de Deutsche Bahn, que incorpora a 11,2 millones de viajeros mensuales en modelos de suscripción de valor almacenado. Los operadores de transporte público integran la detección de fraude en tiempo real y la verificación de banca abierta para la renovación de abonos, ampliando los casos de uso. Los gigantes de la logística como DSV destinan 15.600 millones de USD (14.300 millones de EUR) a adquisiciones que permiten la automatización de facturas transfronterizas, aumentando los volúmenes de pagos B2B. La hostelería, los servicios de alimentación y los servicios gubernamentales les siguen, beneficiándose de las prioridades de higiene de la era pandémica y de los programas piloto de identificación digital para tasas administrativas.
Los programas urbanos agrupados —como las plataformas de «Movilidad como Servicio» que combinan la venta de billetes con créditos para el uso compartido de bicicletas— impulsan la adopción del pago integrado. Los seguros integrados para la entrega de paquetes y el almacenamiento bajo demanda crean eventos de pago adicionales. Estas sinergias amplían el tamaño total del mercado de pagos móviles de Alemania en los flujos de gasto de consumidores y empresas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Usuario Final: Impulso del Segmento Empresarial
Los usuarios personales representaron el 87,30% del mercado de pagos móviles de Alemania en 2025, lo que refleja el dominio en volumen de transacciones de los flujos de consumidor a comerciante y entre pares. El uso empresarial está creciendo a una CAGR del 19,8% a medida que las pymes adoptan tarjetas de crédito digitales, softPOS y facturación con finanzas integradas. Las grandes empresas buscan eficiencia en la conciliación, visibilidad de la liquidez y liquidación en tiempo real para mitigar la exposición a pagos tardíos revelada por las encuestas de Atradius. Las empresas conjuntas entre fintechs y bancos despliegan plataformas de POS basadas en la nube que agrupan integraciones contables, acelerando la incorporación B2B.
Las grandes empresas también adoptan carteras móviles para los gastos de viaje de los empleados y las microcompras, reduciendo la carga de gestión del efectivo para gastos menores. Los participantes en la cadena de suministro aprovechan los pagos tokenizados para los desembolsos de seguros de carga y las garantías aduaneras. Estos casos de uso de nivel empresarial diversifican los ingresos del sector de pagos móviles de Alemania más allá de los canales puramente de consumo.
Análisis Geográfico
Alemania sigue siendo el núcleo de la transformación europea más amplia, con 83,8 millones de habitantes y la tercera base de comercio electrónico más grande del continente, que proporciona un flujo constante de transacciones. Baviera y Renania del Norte-Westfalia superan las medias nacionales en la adopción del pago móvil en caja por parte de las pymes, respaldadas por incubadoras locales y una alta penetración de terminales. Los centros urbanos como Berlín actúan como imanes de talento para el capital riesgo fintech, canalizando 1.100 millones de USD en financiación durante 2024 que impulsaron empresas emergentes especializadas en pagos. Las regiones rurales se quedan atrás en conectividad de fibra óptica y en la aceptación tecnológica por parte de la población de mayor edad, lo que dificulta el crecimiento uniforme de los pagos de proximidad; sin embargo, los objetivos gubernamentales de banda ancha pretenden reducir esta brecha en un plazo de tres años.
Las directivas de la Unión Europea unifican las normas técnicas y de cumplimiento, lo que permite a los proveedores alemanes escalar regionalmente con costes mínimos de localización. El Reglamento de Pagos Instantáneos impone una base de servicio común en todos los estados miembros, posicionando a las plataformas de origen nacional para competir por contratos de comerciantes transfronterizos. Los elevados volúmenes de comercio electrónico transfronterizo de Alemania presionan aún más a los proveedores para que optimicen las experiencias de pago en múltiples divisas e idiomas. El lanzamiento de Wero en Alemania, Francia y Bélgica muestra los esfuerzos coordinados para construir la soberanía europea en materia de pagos, lo que podría reducir la dependencia de los ecosistemas de carteras estadounidenses con el tiempo.
Las tensiones geopolíticas externas ponen de relieve las vulnerabilidades estratégicas de depender de proveedores extranjeros de sistemas operativos móviles. Los responsables políticos hacen hincapié en la preparación para el euro digital y el acceso a elementos seguros para proteger los datos de transacciones nacionales. En general, la armonización de políticas impulsada por la geografía y los flujos de financiación amplían conjuntamente el potencial del mercado de pagos móviles de Alemania, al tiempo que elevan el listón de la agilidad en materia de cumplimiento normativo.
Panorama regulatorio
La regulación de los pagos móviles en Alemania se sustenta en la Ley de Supervisión de Servicios de Pago (Zahlungsdiensteaufsichtsgesetz, ZAG), en virtud de la cual BaFin supervisa a las entidades de pago y de dinero electrónico, con el Deutsche Bundesbank apoyando la supervisión y el funcionamiento de los sistemas de pago. En marzo de 2026, la ZAG fue modificada (mediante cambios relacionados con la BRUBEG) para aclarar el estatus de los administradores concursales y los procesos de solicitud de insolvencia para las entidades supervisadas, lo que endurece las expectativas de gobernanza para los proveedores de pagos y sus cadenas de externalización.
A nivel de la UE, el marco normativo de los pagos está evolucionando a través del paquete PSD3 y PSR, para el cual se finalizó un texto de compromiso de la UE en abril de 2026. Esto traslada más requisitos a un reglamento directamente aplicable, reduciendo el margen para la interpretación nacional. En paralelo, el Reglamento de la UE sobre Pagos Instantáneos (UE) 2024/886 está reconfigurando los controles operativos para las transferencias SEPA Instantáneas, incluidos los requisitos de Verificación del Beneficiario a partir de octubre de 2025, lo que eleva el nivel base de prevención del fraude y de los flujos de autenticación de clientes en los recorridos de pago móvil alemanes.
Análisis de la cadena de valor
La cadena de valor de los pagos móviles en Alemania comienza con la infraestructura habilitante y las normas, y luego pasa por las entidades financieras, los procesadores de pagos, las billeteras, los comerciantes y los usuarios finales. En el segmento inicial, los ecosistemas de dispositivos móviles y sistemas operativos alojan las billeteras, los proveedores de terminales de punto de venta y los adquirentes habilitan la aceptación de NFC y QR, y los organismos de esquemas y normas impulsan la interoperabilidad, incluidos Die Deutsche Kreditwirtschaft (DK) y DIN. El lanzamiento por parte de DK del esquema giroAPI en enero de 2025 y la norma DIN EN 18184:2025-05 (publicada en abril de 2025) para las especificaciones de códigos QR son puntos de coordinación destacados que respaldan las transferencias iniciadas por móvil con estándares bancarios.
En el segmento intermedio, los bancos emisores y las entidades de pago se conectan a los sistemas SEPA y de pagos instantáneos, mientras que los procesadores y adquirentes enrutan las transacciones a través de las redes de tarjetas y las vías de cuenta a cuenta. Esto está cada vez más determinado por el plazo de octubre de 2025 en la zona del euro para la capacidad de enviar pagos instantáneos (SCT Inst). En el segmento final, los comerciantes, especialmente los de comercio minorista y electrónico, integran billeteras y opciones de pago, incluidas las billeteras internacionales establecidas y la infraestructura de débito nacional (girocard), así como esquemas europeos emergentes como Wero. Los principales cuellos de botella se concentran en la complejidad de la integración entre múltiples redes, las herramientas de fraude y autenticación en todos los canales, y las obligaciones de cumplimiento e información bajo la supervisión de BaFin.
Panorama Competitivo
El mercado de pagos móviles de Alemania presenta una rivalidad en tres niveles entre los bancos establecidos, los gigantes tecnológicos estadounidenses y los competidores fintech europeos. Bancos como Deutsche Bank AG y Commerzbank aprovechan las relaciones de depósito existentes, integrando procesadores de pago de marca blanca como Fiserv o Global Payments para acelerar la comercialización de sus ofertas para pymes. Estos actores establecidos conservan credibilidad regulatoria y confianza del cliente, pero deben modernizar sus sistemas informáticos heredados para igualar la velocidad de las fintechs.
Apple, Google y Samsung aprovechan la integración en el sistema operativo para asegurar posiciones de cartera predeterminadas, aunque dependen de los emisores locales para la tokenización y la verificación de identidad. Su dominio en los ecosistemas de dispositivos ancla un volumen significativo de transacciones de proximidad, lo que obliga a los reguladores a vigilar la equidad competitiva. Las fintechs europeas —Klarna Bank AB, N26 GmbH, Revolut Ltd— aplican modelos de activos ligeros para escalar rápidamente, añadiendo crédito, inversión y presupuestación para fidelizar a los usuarios. Los procesadores de pago como Adyen N.V., Stripe Inc. y Worldline S.A. compiten en flexibilidad de API, análisis de fraude y enrutamiento multirraíl que minimiza el coste de intercambio.
Las solicitudes de patentes en NFC de bajo consumo energético y pagos basados en códigos de barras señalan una continua coinnovación de hardware y software orientada a la fiabilidad en condiciones adversas del dispositivo. La ventaja competitiva reside cada vez más en el diseño del ecosistema que fusiona pagos con fidelización, identidad y análisis de datos. Las asociaciones, más que la rivalidad directa, dominan las agendas estratégicas porque los bancos necesitan la agilidad de las fintechs mientras que las fintechs requieren respaldo de balance y amplitud de licencias. En consecuencia, el mercado de pagos móviles de Alemania se inclina hacia la coopetencia, donde la creación de valor mutuo supera el posicionamiento de suma cero.
Líderes del Sector de Pagos Móviles de Alemania
Google LLC
Apple Pay
PayPal Holdings, Inc.
Samsung Electronics Co. Ltd
Visa Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Un claro espacio en blanco es la migración de los pagos por débito doméstico y de cuenta bancaria hacia el pago en línea y dentro de aplicaciones móviles, reduciendo la dependencia de las redes basadas en tarjetas que dominan muchas implementaciones de billeteras. Euro Kartensysteme GmbH publicó documentación técnica y de procesos para una fase piloto de pagos girocard dentro de aplicaciones en mayo de 2026, y luego anunció actividades de implementación en junio de 2026. Juntos, estos pasos crean una vía concreta para que los comerciantes y bancos prueben el pago nativo con girocard dentro de aplicaciones bajo Autenticación Reforzada de Clientes, respaldando oportunidades para PSP, proveedores de pasarelas y comerciantes para añadir opciones de débito doméstico dentro de las aplicaciones. A medida que estos flujos se combinan con flujos de fidelización y devoluciones ya optimizados para móvil, pueden fortalecer la propuesta de valor para el comercio basado en aplicaciones.
Otra área de oportunidad es escalar los pagos móviles de cuenta a cuenta sobre la infraestructura de pagos instantáneos junto con la estandarización. El Reglamento de la UE sobre Pagos Instantáneos entró en vigor en Alemania el 9 de abril de 2025 y añade requisitos como la Verificación del Beneficiario a partir de octubre de 2025, lo que impulsa a los bancos y PSP a mejorar los controles de riesgo en tiempo real y la mensajería al usuario en el momento del pago. Las evidencias del lado del consumidor también respaldan los casos de inversión de los comerciantes, ya que el Deutsche Bundesbank informa que en 2025, los métodos de pago móvil representaron el 10 % de todos los pagos (frente al 6 % en 2023), y los dispositivos móviles representaron el 19,26 % de los pagos sin efectivo (frente al 12,85 % en 2024). Estas tendencias refuerzan la demanda de una incorporación más fluida a las billeteras, opciones de liquidación instantánea y experiencias de pago por enlace seguras frente al fraude en casos de uso de comercio electrónico y movilidad.
Desarrollos recientes del sector
- Junio de 2026: ING Deutschland lanzó Wero para pagos de comercio electrónico (3 de junio de 2026), permitiendo a los titulares de cuentas corrientes pagar en línea directamente desde sus cuentas bancarias. Esto fortalece el pago de cuenta a cuenta en el comercio electrónico alemán y aumenta la presión competitiva sobre las billeteras financiadas con tarjetas mediante la iniciación de pagos nativa de los bancos.
- Mayo de 2026: Euro Kartensysteme GmbH publicó documentación técnica y de procesos para una fase piloto de pagos girocard dentro de aplicaciones, permitiendo a los minoristas y entidades financieras comenzar a probar la integración. Este movimiento extiende girocard desde su fortaleza en el punto de venta físico hacia el pago dentro de aplicaciones móviles, dando a los comerciantes una alternativa de débito nacional para el comercio basado en aplicaciones.
- Noviembre de 2024: los bancos de ahorro, cooperativos y comerciales alemanes confirmaron la integración de Wero para 2025, alineando a los principales grupos bancarios detrás de un enfoque de billetera europea compartida. Esta coordinación aumentó la base de usuarios direccionable para una opción de pago móvil liderada por bancos y mejoró el caso comercial para que los comerciantes añadan un método de billetera adicional al momento del pago.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de pagos móviles de Alemania se mide como el valor de los pagos que se inician y confirman a través de un dispositivo móvil o un dispositivo portátil, abarcando tanto las transacciones de proximidad (como NFC o QR) como las transacciones móviles remotas (como las realizadas dentro de aplicaciones o en la web móvil) dentro de Alemania.
Exclusiones de alcance: excluimos los pagos en línea originados en computadoras de escritorio y las remesas transfronterizas que se enrutan y liquidan fuera de Alemania.
Descripción general de la segmentación
- Por Tipo de Pago
- Pagos de Proximidad
- Pagos Remotos
- Por Tipo de Transacción
- Entre Pares (P2P)
- Punto de Venta en Tienda (POS)
- Persona a Comerciante (P2M/Pago en Caja)
- Otros Tipos de Transacción
- Por Aplicación
- Comercio Minorista y Comercio Electrónico
- Transporte y Logística
- Hostelería y Servicios de Alimentación
- Gobierno y Sector Público
- Otras Aplicaciones (Educación, Sanidad)
- Por Usuario Final
- Personal
- Empresarial
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza mapeando cómo se están utilizando los pagos móviles en Alemania y qué redes y normas determinan ese uso. Nos basamos en fuentes públicas como las estadísticas de pagos del Deutsche Bundesbank, los datos de pagos y tarjetas del BCE, la Oficina Federal Alemana de Estadística (Destatis) para el contexto minorista y de comercio electrónico, y las orientaciones de la Comisión Europea y la EBA sobre la regulación de pagos y las prácticas de autenticación. Cuando estaba disponible, también hicimos referencia a publicaciones del BIS para mantener la terminología alineada respecto a los instrumentos de pago y para verificar la coherencia de los patrones de crecimiento a largo plazo.
Después de esa base, verificamos cruzadamente la narrativa utilizando presentaciones de empresas, presentaciones para inversores y prensa empresarial de buena reputación, centrándonos en la aceptación de billeteras, el ritmo de implementación por parte de los comerciantes y los cambios en el comportamiento del consumidor. Una suscripción de pago para datos financieros de empresas y noticias nos ayudó a seguir los anuncios más importantes y la dirección financiera sin depender de informes de mercado detrás de un muro de pago, y se utilizó una base de datos de patentes para detectar dónde se está produciendo un desarrollo activo, particularmente en torno a las solicitudes relacionadas con la autenticación móvil y la tokenización. Las fuentes documentales aquí enumeradas son solo ilustrativas, y se revisaron muchos otros documentos públicos para recopilar datos, validar supuestos y aclarar definiciones.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para confirmar qué se considera realmente como pagos móviles en las operaciones diarias, y dónde son necesarias las divisiones entre el uso de proximidad y el uso remoto. Hablamos con partes interesadas de toda la cadena de pagos, incluidos emisores, adquirentes, procesadores, comerciantes y especialistas del ecosistema, y mantuvimos una cobertura equilibrada en toda Alemania para poner a prueba variables como el importe medio de la transacción, la repercusión de las comisiones y las restricciones al crecimiento.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 33 % | Directivos (CXO): 19 % |
| Nivel medio: 47 % | Líderes funcionales/de unidad: 25 % |
| Actores más pequeños: 20 % | Gerentes: 56 % |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que reconstruimos el conjunto de valor de pagos iniciados por móvil utilizando los totales de instrumentos de pago específicos de Alemania, y luego aplicamos supuestos de cuota móvil y cuota por canal que se verifican frente a entrevistas. El modelo se corrobora con verificaciones selectivas de abajo hacia arriba, como resúmenes de aceptación de comerciantes muestreados, puntos de referencia de uso de billeteras de grandes grupos comerciales y el valor implícito por usuario activo utilizando tasas de actividad realistas, de modo que los totales puedan ajustarse cuando se desvían.
Las entradas clave utilizadas en el modelo incluyen la penetración de teléfonos inteligentes e internet móvil, la proporción de transacciones sin contacto y habilitadas para billetera en los puntos de venta físicos, el cambio de mezcla entre las compras en tienda y el comercio electrónico móvil, los valores medios de transacción por canal y el crecimiento de la aceptación por parte de los comerciantes de NFC y QR. También seguimos las señales de política e infraestructura que pueden cambiar la velocidad de adopción, como la aplicación de la autenticación reforzada de clientes y el progreso de la identidad digital, ya que afectan las tasas de finalización y la comodidad del consumidor. Cuando no se dispone de divisiones directas, las brechas se manejan utilizando rangos acotados a partir de las respuestas primarias y reconciliándolos con los totales conocidos, lo que mantiene la cifra final reproducible.
Para la previsión, nos basamos principalmente en el análisis de escenarios porque el mercado puede moverse con el calendario regulatorio, la implementación por parte de los comerciantes y los cambios en los hábitos de los consumidores. Los supuestos de cada escenario se anclan a los mismos factores utilizados en la construcción histórica, y luego se refinan utilizando las opiniones de expertos sobre la rapidez con que puede cambiar la aceptación, la frecuencia de uso y el importe de la transacción durante el período de previsión.
Validación de datos y ciclo de actualización
Los resultados se validan mediante verificaciones cruzadas con señales independientes, incluidas las tendencias más amplias del valor de los pagos electrónicos, el crecimiento de las transacciones sin contacto y la dirección de la actividad minorista y de comercio electrónico. Si una métrica se desvía de las restricciones de adopción conocidas, por ejemplo, si el crecimiento de la aceptación no coincide con la retroalimentación de los comerciantes, se marca, se revisa y luego se vuelve a examinar antes de su aprobación final.
Realizamos verificaciones internas de varios pasos en las que otro analista revisa los supuestos, las fórmulas y la coherencia de las unidades, seguido de una revisión final centrada en valores atípicos y saltos interanuales. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando se producen eventos importantes, como cambios regulatorios significativos o un cambio visible en la infraestructura de aceptación. Justo antes de la entrega, se vuelven a verificar las últimas noticias y publicaciones de datos para que los clientes reciban una visión actualizada que siga coincidiendo con el alcance y las definiciones establecidas.
Dimensionamiento del mercado de pagos móviles de Alemania de Mordor Intelligence en comparación con otras estimaciones publicadas
Las cifras de mercado publicadas para los pagos móviles en Alemania pueden variar ampliamente porque los autores a menudo mezclan diferentes tipos de transacciones, contabilizan el valor de diferentes maneras, o utilizan diferentes años base y momentos de conversión de divisas. Las diferencias también aparecen cuando una estimación se centra en los pagos minoristas a comerciantes, mientras que otra utiliza un conjunto más amplio de transferencias iniciadas desde un teléfono.
Las remesas internacionales enrutadas fuera de Alemania quedan fuera del alcance de Mordor Intelligence, y esa única exclusión puede alterar los totales cuando otras estimaciones tratan las transferencias transfronterizas de billeteras como parte de los pagos móviles. Otras brechas suelen provenir de si los cargos de financiación y procesamiento de billeteras se incluyen en el valor, de cómo se trata el pago en la web móvil frente al pago en aplicaciones, y de si el crecimiento se proyecta con una curva de adopción agresiva en lugar de un escenario basado en factores construido a partir de restricciones de aceptación y uso.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,12 billones de USD (2025) | |
| Publicación especializada A | 1,65 billones de USD (2025) | Normalmente se centra en el gasto con billetera en tienda y sin contacto, y puede excluir los pagos remotos dentro de aplicaciones y en la web móvil, lo que reduce el conjunto de valor contabilizado. También puede excluir ciertas clases de transacciones al centrarse únicamente en los volúmenes con tarjeta presente. |
| Asociación del sector B | 2,85 billones de USD (2025) | A menudo utiliza una perspectiva más amplia de pagos digitales en la que lo móvil se aproxima a partir del crecimiento general del comercio electrónico y de cuenta a cuenta, lo que puede incluir transferencias transfronterizas de billeteras y algunos pagos iniciados en escritorio que luego se completan en móvil. El momento de conversión de divisas y el aumento por comisiones pueden elevar aún más la cifra principal. |
La dispersión en la tabla se explica principalmente por lo que se considera valor iniciado por móvil y qué transferencias se tratan como parte del conjunto de pagos domésticos. Al mantener las variables vinculadas a la aceptación, la frecuencia de uso, la combinación de canales y el importe medio de la transacción, podemos explicar cada paso y replicar la lógica de dimensionamiento cuando lleguen nuevos datos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de pagos móviles de Alemania?
El mercado está valorado en 2,51 billones de USD en 2026 y se proyecta que alcance los 5,91 billones de USD en 2031.
¿Qué tipo de pago lidera el mercado de pagos móviles de Alemania?
Los pagos remotos lideran actualmente con una cuota de mercado del 64,20%, aunque los pagos de proximidad son el segmento de más rápido crecimiento con una CAGR del 20,5%.
¿Cómo afectará la regulación de pagos instantáneos a los proveedores?
A partir de 2025, todas las transferencias en euros deben liquidarse en 10 segundos sin comisión adicional, lo que obliga a los proveedores a invertir en infraestructura en tiempo real y a reevaluar sus precios.
¿Por qué el transporte es la aplicación de más rápido crecimiento?
El éxito del Billete Alemania de Deutsche Bahn y las iniciativas más amplias de movilidad como servicio están integrando los abonos digitales con los pagos móviles sin interrupciones, impulsando una CAGR del 23,9% en el segmento.
¿Cuáles son los principales riesgos para el sector de pagos móviles de Alemania?
Las crecientes amenazas de ciberseguridad, la compresión de los márgenes de intercambio y la adopción más lenta entre los grupos demográficos de mayor edad siguen siendo los principales desafíos.
Última actualización de la página el:



