
Tamaño y cuota del mercado de entrega de última milla en Alemania
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
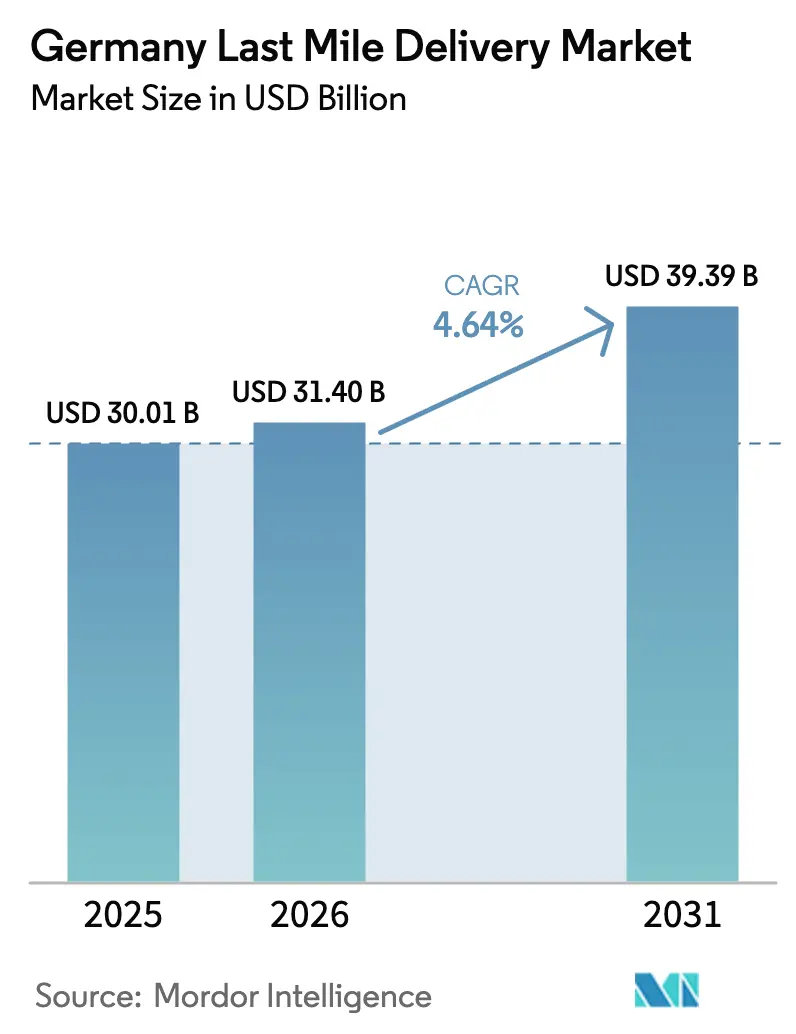
| Tamaño del mercado en el año base (2025) | 30.01 Mil millones de dólares |
| Tamaño del Mercado (2026) | 31.4 Mil millones de dólares |
| Tamaño del Mercado (2031) | 39.39 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.64 % |
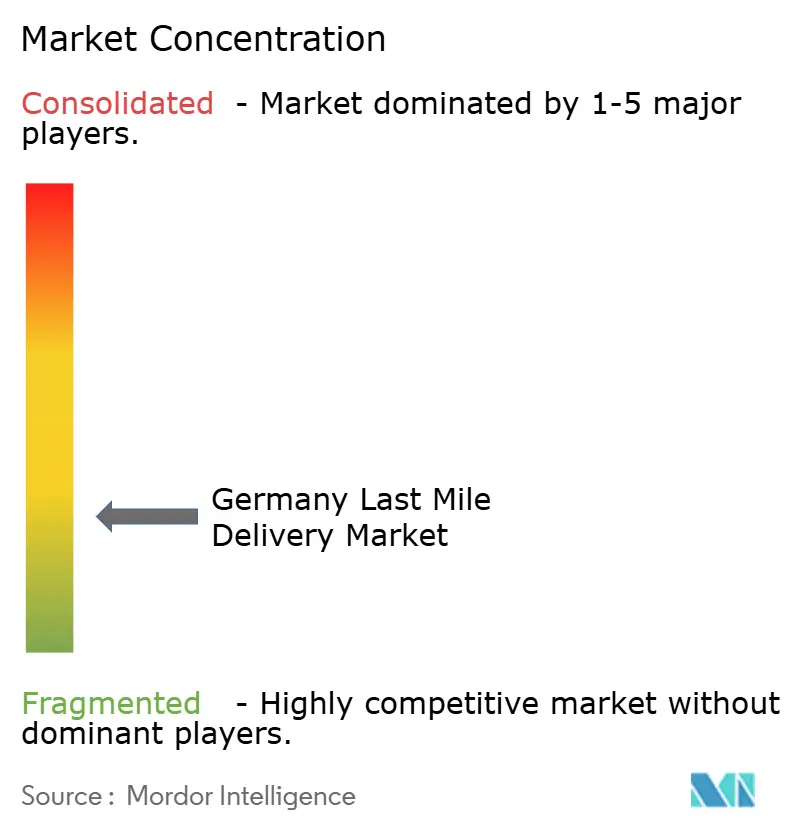
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de entrega de última milla en Alemania por Mordor Intelligence
El tamaño del mercado de entrega de última milla en Alemania fue valorado en 30.010 millones de USD en 2025 y se estima que crecerá desde 31.400 millones de USD en 2026 hasta alcanzar los 39.390 millones de USD en 2031, a una CAGR del 4,64% durante el período de previsión (2026-2031). El crecimiento económico estable, la posición del país como el mayor mercado de comercio electrónico de Europa y el gasto en infraestructura exigido por la Ley Postal Alemana de 2024 se combinan para sustentar la demanda sostenida de paquetería y la densificación de redes. La intensidad competitiva aumenta a medida que los operadores establecidos y las nuevas alianzas se apresuran a ampliar las redes de taquillas de paquetería de acceso abierto, desplegar flotas eléctricas e integrar motores de rutas basados en IA que reducen el aumento de los costes laborales y de combustible. Las medidas regulatorias que endurecen los límites de emisiones impulsan la acelerada electrificación de flotas, mientras que la preferencia de los consumidores por opciones de recogida y entrega (PUDO) convenientes obliga a los transportistas a rediseñar la huella de paradas urbanas. Por lo tanto, el mercado de entrega de última milla en Alemania está preparado para un crecimiento metódico liderado por la tecnología, con una consolidación que favorece a los operadores capaces de equilibrar la calidad del servicio, la disciplina de costes y los hitos de sostenibilidad.
Conclusiones clave del informe
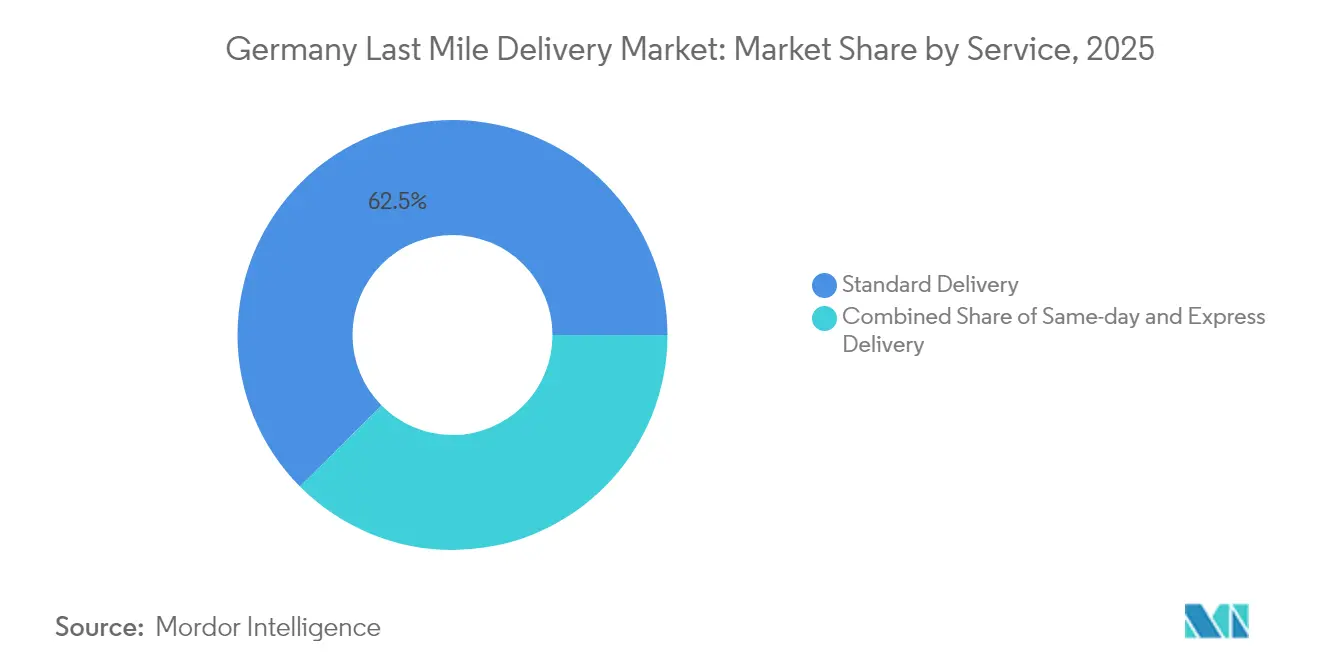
- Por servicio, la entrega estándar representó el 62,45% de la cuota del mercado de entrega de última milla en Alemania en 2025; se prevé que la entrega en el mismo día registre una CAGR del 3,62% hasta 2031.
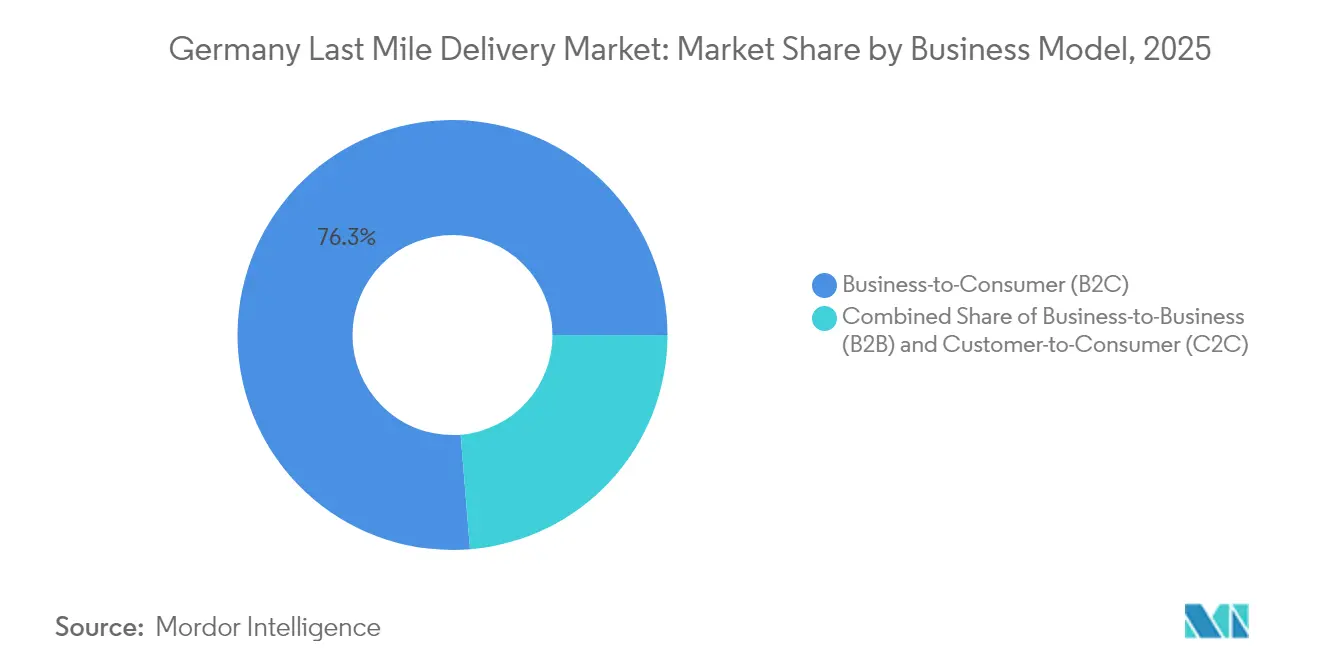
- Por modelo de negocio, el B2C representó el 76,30% del tamaño del mercado de entrega de última milla en Alemania en 2025, mientras que se prevé que el C2C se expanda a una CAGR del 3,98% hasta 2031.
- Por industria de usuario final, el comercio minorista electrónico acaparó una cuota del 36,60% del tamaño del mercado de entrega de última milla en Alemania en 2025, y la entrega sanitaria avanza a una CAGR del 4,25% hasta 2031.
- Por estado federal, Renania del Norte-Westfalia lideró con una cuota del 20,90% en 2025, mientras que Berlín registra la trayectoria más rápida con una CAGR del 4,69% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de entrega de última milla en Alemania
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aumento de los volúmenes de paquetería del comercio electrónico doméstico | +1.2% | Nacional, con concentración en Renania del Norte-Westfalia, Baviera y Berlín | Medio plazo (2-4 años) |
| Expansión de redes de taquillas de paquetería y PUDO | +0.8% | Centros urbanos a nivel nacional, liderados por las redes de DHL y DPD-GLS | Corto plazo (≤ 2 años) |
| Regulaciones de sostenibilidad que impulsan las flotas de vehículos eléctricos | +0.9% | Principales áreas metropolitanas: Hamburgo, Berlín, Múnich | Largo plazo (≥ 4 años) |
| Reutilización de microcentros en locales comerciales y aparcamientos vacantes | +0.7% | Zonas urbanas densas: Berlín, Hamburgo, Fráncfort | Medio plazo (2-4 años) |
| Logística zonal habilitada por IA y optimización de rutas | +1.1% | Despliegue nacional por parte de los principales transportistas | Corto plazo (≤ 2 años) |
| Ley Postal Alemana de 2024 que impulsa el gasto en infraestructura | +0.4% | Infraestructura nacional, con foco en zonas rurales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los volúmenes de paquetería del comercio electrónico doméstico
Los flujos de paquetería B2C domésticos continúan aumentando a medida que los consumidores alemanes profundizan la penetración de las compras en línea, llevando los recuentos anuales de envíos a máximos históricos[1].Agencia Federal de Redes, "Datos del mercado postal," Bundesnetzagentur, bundesnetzagentur.de Plataformas transfronterizas como Temu y Shein importan cantidades considerables de paquetes, amplificando los volúmenes de entrada y sobrecargando los centros de clasificación urbanos. Las encuestas a consumidores revelan mayores expectativas en cuanto a ventanas de entrega predecibles, consolidando la demanda en torno a los transportistas con alta densidad de paradas y clasificación automatizada. La fusión liderada por el sector de la moda entre Zalando y About You, firmada en 2025, amplifica aún más la densidad de paquetería al unificar el cumplimiento de pedidos bajo una dirección logística unificada. Los operadores de mayor tamaño obtienen economías de escala que protegen los márgenes, mientras que los nuevos participantes soportan un mayor coste por parada en los corredores con menor cobertura.
Expansión de redes de taquillas de paquetería y PUDO
La alianza DPD-GLS de octubre de 2024 creó el mayor sistema de taquillas abiertas de Alemania, permitiendo la interoperabilidad de entrega de paquetes en miles de cajones automatizados[2]Reuters Staff, "Alianza DPD-GLS en Alemania," Reuters, reuters.com. Deutsche Post DHL está en camino de instalar una Packstation a distancia a pie para la mayoría de los residentes urbanos en 2030. Las taquillas integradas en edificios lanzadas a través de la cooperación myflexbox–DPD de 2025 mejoran el éxito en el primer intento de entrega y reducen el tiempo de espera. Las API de puntos de venta minoristas ahora muestran ubicaciones de taquillas en tiempo real, fomentando el clic y recogida y reduciendo los costes de entregas fallidas. La elevada inversión inicial en taquillas favorece a los operadores de gran escala capaces de financiar arrendamientos de sitios a largo plazo.
Regulaciones de sostenibilidad que impulsan las flotas de vehículos eléctricos
La Ley de Aire Limpio de Alemania y los mandatos de zonas de cero emisiones de la UE obligan a los transportistas a electrificar sus flotas antes del plazo de 2030, acelerando la adquisición de furgonetas eléctricas de batería y la construcción de infraestructuras de carga[3]Agencia Federal de Medio Ambiente, "Movilidad sostenible," Umweltbundesamt, umweltbundesamt.de. Deutsche Post DHL desplegó miles de furgonetas StreetScooter y construyó cargadores propios en cada nodo de clasificación principal a finales de 2024. Hermes opera rutas urbanas completamente libres de emisiones en Hamburgo utilizando bicicletas de carga y furgonetas eléctricas compactas, demostrando la viabilidad operativa con un menor coste por kilómetro durante el ciclo de vida en comparación con las unidades diésel. Los incentivos gubernamentales para la compra permanecen vigentes hasta 2026, ayudando a los transportistas a eliminar las furgonetas de combustión interna antes del límite regulatorio.
Logística zonal habilitada por IA y optimización de rutas
La plataforma de IA propia de Deutsche Post DHL procesa millones de paradas históricas cada noche para reescribir los límites de zonas del día siguiente y las secuencias de carga, reduciendo los kilómetros en vacío y aumentando la productividad de las paradas. Los algoritmos predictivos tienen en cuenta el clima, el tráfico y la disponibilidad horaria de los clientes para minimizar los intentos fallidos. Los transportistas de nivel medio que adoptan motores similares nativos en la nube reportan ahorros de combustible de dos dígitos, reduciendo la exposición a la volatilidad del precio del diésel. El cumplimiento del RGPD exige protocolos de minimización de datos, pero los proyectos piloto exitosos confirman que el análisis de la ubicación de los clientes puede anonimizarse manteniendo el valor de optimización.
Análisis del impacto de los factores limitantes*
| Factor limitante | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aumento de los costes laborales y de combustible | -0.6% | Nacional, especialmente agudo en regiones de salarios elevados | Corto plazo (≤ 2 años) |
| Robo o daño de paquetes y fallos en el primer intento de entrega | -0.4% | Zonas urbanas, barrios con alta densidad de apartamentos | Medio plazo (2-4 años) |
| Inflación salarial derivada de rondas de negociación colectiva | -0.5% | Nacional, zonas de cobertura del sindicato ver.di | Corto plazo (≤ 2 años) |
| Escasez de inmuebles logísticos en el centro de las ciudades | -0.3% | Áreas metropolitanas: Berlín, Múnich, Hamburgo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los costes laborales y de combustible
Las rondas de negociación colectiva de 2024 otorgaron a los empleados de correos y paquetería aumentos salariales significativos, elevando la base de costes para los transportistas que ya destinan más de la mitad de sus gastos operativos al personal. La escasez de conductores sigue siendo crónica, lo que obliga a las empresas a aumentar los salarios de entrada y las bonificaciones de incorporación. Los gastos de combustible también aumentaron durante 2024 en medio de la volatilidad de los precios energéticos y el incremento de los peajes en autopista, comprimiendo los márgenes donde las cláusulas de ajuste de tarifas contractuales se retrasan respecto a la inflación de los insumos[4]Oficina Federal de Estadística, "Categorías del índice de precios al consumidor," Destatis, destasis.de. La automatización en los centros de clasificación y la electrificación parcial de la flota compensan algo de presión, pero requieren compromisos de capital a varios años.
Escasez de inmuebles logísticos en el centro de las ciudades
Las vacantes de almacenes de primer nivel en las principales metrópolis alemanas se sitúan en dígitos bajos, llevando los alquileres en Berlín y Múnich a máximos históricos. Las restricciones de zonificación empujan a los operadores de última milla hacia reconversiones de suelo industrial degradado y permisos de uso mixto que pueden tardar años en obtenerse. Los transportistas se asocian cada vez más con propietarios de aparcamientos o reconvierten sótanos comerciales en microcentros logísticos; estrategias que mantienen la proximidad pero exigen soluciones creativas de distribución y acceso. La escasez eleva la intensidad de capital y favorece a los operadores establecidos con infraestructuras ya existentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por servicio: La entrega estándar mantiene su liderazgo mientras la entrega en el mismo día gana impulso
Los servicios de entrega estándar capturaron el 62,45% de la cuota del mercado de entrega de última milla en Alemania en 2025, sostenidos por la sensibilidad de los consumidores a los gastos de envío y la amplitud de los destinos rurales atendidos. Las opciones de entrega en el mismo día, aunque todavía representan un nicho, se espera que registren el ritmo de avance más fuerte con una CAGR del 3,62% (2026-2031) a medida que los compradores urbanos valoran cada vez más la inmediatez para las compras urgentes.
Se espera que el tamaño del mercado de entrega de última milla en Alemania para los servicios de entrega en el mismo día aumente de forma constante, impulsado por asociaciones con minoristas que agrupan los horarios de corte de pedidos y la preparación en microcentros. Los transportistas emplean clasificación mediante IA para alimentar rondas vespertinas que entregan antes de medianoche, manteniendo la diferenciación del servicio sin erosionar los márgenes unitarios. La rentabilidad de la entrega estándar sigue vinculada a una alta densidad de paradas y a un transporte de línea consolidado, mientras que la demanda de servicios urgentes se estabiliza en los segmentos B2B que necesitan tránsitos garantizados.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por modelo de negocio: El dominio del B2C se enfrenta al auge del C2C
Los paquetes B2C representaron el 76,30% de los ingresos de 2025, reflejando la madurez de la penetración del comercio electrónico y las integraciones consolidadas entre transportistas y minoristas. Se prevé que el tráfico C2C, impulsado por Vinted y mercados de reventa similares, crezca a una CAGR del 3,98% (2026-2031), inyectando flujos de envíos fragmentados que requieren franjas horarias de recogida flexibles y puntos de entrega convenientes.
El tamaño del mercado de entrega de última milla en Alemania vinculado a los intercambios C2C se beneficia de la actividad transfronteriza entre Alemania, Francia e Italia, con transportistas que aprovechan las redes de taquillas abiertas para agilizar los traspasos. Los flujos B2B, aunque menores, mantienen su relevancia en las cadenas de suministro industrial donde la documentación y las necesidades de entrega en tiempo definido justifican precios premium. Las API de plataformas que generan automáticamente etiquetas y datos aduaneros simplifican la adopción del C2C y refuerzan el impulso de crecimiento.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por industria de usuario final: El comercio electrónico lidera, el sector sanitario se acelera
El comercio minorista electrónico mantuvo una participación del 36,60% en valor en 2025, impulsado por la moda, la electrónica de consumo y los artículos para el hogar que generan altas tasas de devolución y entregas recurrentes. Los paquetes sanitarios, que comprenden medicamentos con receta y productos biológicos sensibles a la temperatura, registran una CAGR del 4,25% hasta 2031 a medida que el auge de la telemedicina y el envejecimiento demográfico amplían la demanda de entregas a domicilio.
El ascenso del sector sanitario impulsa la inversión en furgonetas conformes con las normas de Buenas Prácticas de Distribución (BPD) y en embalajes de cadena de frío que cumplen estrictas normas de integridad térmica. La adquisición de Frigo-Trans por parte de UPS en 2024 amplió el acceso a rutas validadas con control de temperatura capaces de atender hospitales y farmacias a nivel nacional. Las cajas de suscripción de belleza y bienestar complementan el volumen base, mientras que las entregas de muebles voluminosos y electrodomésticos grandes requieren equipos de dos personas y franjas horarias programadas, lo que complica la planificación de la red.
Análisis geográfico
Renania del Norte-Westfalia (NRW) aportó el 20,90% del valor en 2025, aprovechando sus extensos enlaces por autopista y su proximidad a los mercados del Benelux que permiten sinergias de cumplimiento transfronterizo. Colonia y Düsseldorf albergan centros de clasificación de alta capacidad, y la base industrial del estado proporciona flujos constantes de paquetería B2B que equilibran los picos residenciales.
Berlín exhibe la trayectoria de crecimiento más rápida con una CAGR del 4,69% hasta 2031, impulsada por un floreciente ecosistema de empresas emergentes, el aumento de la renta disponible y los programas de movilidad inteligente respaldados por la ciudad que agilizan los permisos para microcentros logísticos. Los elevados costes inmobiliarios empujan a los transportistas hacia reconversiones de aparcamientos subterráneos y rutas en bicicleta de carga que cumplen las normas de zonas de bajas emisiones.
Panorama regulatorio
Los operadores de entrega de última milla de Alemania trabajan bajo una combinación de supervisión del sector postal y cumplimiento del transporte por carretera. La Ley de Modernización del Derecho Postal (PostModG) establece el marco para las obligaciones de servicio universal, la conducta competitiva y determinados requisitos de condiciones laborales, que influyen en las redes de paquetería y los modelos de subcontratación. Los transportistas también operan dentro de las restricciones urbanas de aire limpio y el avance más amplio hacia conceptos de entrega de cero emisiones en las principales ciudades.
En el ámbito del transporte, los requisitos de cumplimiento en torno a la documentación del conductor y las operaciones de vehículos continúan evolucionando. Un paquete federal de reducción de trámites burocráticos tuvo como objetivo simplificar los procesos para el transporte de carga por carretera, incluyendo menos comprobantes y normas más uniformes sobre conducción en días festivos. Por separado, los requisitos de tacógrafo inteligente de la UE (Gen2 Versión 2) crean un hito de cumplimiento con fecha a partir del 1 de julio de 2026 para operaciones internacionales en casos de uso relevantes de vehículos comerciales ligeros, reforzando la inversión en telemática y procesos de despacho junto con la modernización de flotas.
Análisis de la cadena de valor
La cadena de valor de la entrega de última milla en Alemania comienza con comerciantes y plataformas, especialmente el comercio electrónico B2C y los crecientes flujos de reventa C2C, integrando la selección de transportista, la creación de etiquetas y el inicio de devoluciones a través de software de envío multitransportista y API de pago que muestran ventanas de tiempo de entrega y opciones fuera del hogar (OOH). El transporte de línea y la clasificación constituyen la capa intermedia, donde los transportistas operan redes de eje y radio respaldadas por clasificación automatizada, herramientas de calidad de direcciones y optimización de rutas, antes de traspasar a las unidades de entrega de última milla, incluidos mensajeros contratados por la empresa y subcontratistas que utilizan furgonetas, bicicletas de carga y equipos de dos personas para mercancías voluminosas.
La ejecución de la entrega combina cada vez más las entregas puerta a puerta con los traspasos en puntos PUDO y taquillas de paquetería para reducir los intentos fallidos iniciales y acortar el tiempo de permanencia urbano. Los propietarios de taquillas y puntos de recogida en comercios, los proveedores de infraestructura de carga y energía, y los socios inmobiliarios locales que utilizan microcentros construidos a partir de activos comerciales o de estacionamiento vacantes también desempeñan un papel más visible. La logística inversa y el procesamiento de devoluciones siguen siendo una actividad descendente significativa para el comercio electrónico liderado por la moda y los envíos de marketplace, condicionando la densidad de paradas, los flujos de embalaje y las decisiones de diseño de red.
Panorama competitivo
Deutsche Post DHL mantiene el liderazgo gracias a su incomparable escala de red, sus activos de taquillas propias y la integración vertical del transporte de línea aéreo y terrestre. Sin embargo, la rivalidad se intensificó tras la alianza DPD-GLS, que agrupó la infraestructura de taquillas, ofreciendo a los clientes libertad de entrega independiente del transportista. UPS amplió su alcance en el sector sanitario al absorber Frigo-Trans, mientras que FedEx amplió la capacidad en Karlsruhe para acortar los plazos de corte en los corredores del suroeste.
El foco de inversión abarca motores de rutas basados en IA, electrificación y construcción de microcentros que alivian la congestión en el centro de las ciudades. Los transportistas más pequeños se asocian con cadenas minoristas para integrar mostradores PUDO, ocupando nichos en segmentos especializados o regionales. Las credenciales de sostenibilidad emergen como requisitos previos en las licitaciones para contratos municipales y empresariales, beneficiando a los pioneros en la adopción de furgonetas eléctricas de batería y bicicletas de carga.
Las oportunidades de mercado sin explotar se encuentran en la cadena de frío sanitaria, la reventa C2C y las brechas de servicio en zonas rurales donde los subsidios de inversión de la Ley Postal Alemana reducen las barreras de entrada. Se espera una consolidación a medida que aumenta la intensidad de capital, con el intercambio de redes de taquillas y grupos de compra conjunta como eco de las recientes alianzas. La concentración general del mercado es moderada, y es probable que el liderazgo dependa de la profundidad tecnológica, la flexibilidad en el cumplimiento de pedidos y la velocidad de cumplimiento normativo.
Líderes del sector de entrega de última milla en Alemania
Deutsche Post DHL Group
Hermes
UPS
DPD
GLS
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La entrega fuera del hogar sigue creando espacio en blanco para transportistas y anfitriones de sitios a medida que las redes escalan y mejora la interoperabilidad. A partir de 2026, la densidad de la red OOH de Alemania se cita en aproximadamente 1.050 ubicaciones por millón de habitantes, y los principales operadores han fijado objetivos de expansión, incluido el objetivo de Deutsche Post DHL de 30.000 puntos de recogida y entrega para 2030, y el proyecto de red de taquillas de DPD y GLS (Inboxx) que apunta a 20.000 puntos para finales de 2027. Estas expansiones respaldan oportunidades para minoristas, propietarios de inmuebles y proveedores de tecnología que puedan asegurar ubicaciones de alto tránsito, proporcionar operación y mantenimiento de taquillas, y conectar los recorridos de pago y devoluciones entre múltiples transportistas.
La electrificación y los modelos operativos urbanos son otra área de oportunidad moldeada por las restricciones municipales y la presión sobre el costo de servicio en vecindarios densos. Evidencias de pilotos de flete y distribución electrificados, incluyendo el despliegue por parte de Mars y REWE de 47 camiones eléctricos de batería en un corredor piloto, apuntan a necesidades de inversión más amplias en torno a la carga en depósito, la gestión de energía y la planificación de rutas que se adapten a las ventanas de carga y las restricciones de carga útil. Las aperturas competitivas también provienen de nuevos participantes y redes no tradicionales, como Cargo Trans Logistik AG (CTL), que anunció el lanzamiento de un servicio de paquetería para los segmentos B2B y B2C a finales de 2026, lo que puede impulsar asociaciones de capacidad adicionales, modelos de inyección regional y acceso entre redes a taquillas y puntos PUDO.
Desarrollos recientes del sector
- Enero de 2026: Otto Group completó la readquisición total de Hermes Germany a Advent International y la reintegró en los informes consolidados de Otto Group a partir del 1 de enero de 2026. Esto consolida a Hermes Germany dentro de la estructura de informes de Otto Group, mejorando la base de activos y el control de la red dentro del mercado de última milla de Alemania. La adquisición amplía la escala y la coordinación de la red de paquetería alemana y respalda operaciones más sincronizadas en toda la huella logística del grupo.
- Julio de 2025: DHL Group/Deutsche Post desplegó 2.400 nuevas furgonetas eléctricas Ford Pro para ampliar la flota de paquetería de Alemania. La flota electrificada aumenta la capacidad al tiempo que refuerza los hitos de sostenibilidad y responde a la demanda máxima de paquetes en mercados clave. La expansión también respalda la resiliencia del servicio y puede reducir los costos operativos mediante eficiencias en combustible y mantenimiento.
- Julio de 2025: UPS inauguró una instalación de clasificación de paquetes de 5.200 m² en Schwerin-Brenz, en el norte de Alemania. La instalación aumenta la capacidad de clasificación regional y mejora la eficiencia de la red. También se espera que refuerce los niveles de servicio y el rendimiento transfronterizo de última milla en el norte de Alemania.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado de entrega de última milla de Alemania abarca el transporte final y la entrega de paquetes desde un centro local hasta el receptor, ya sea que la entrega se realice en el hogar, en el lugar de trabajo o en un punto de recogida fuera del hogar.
Exclusiones del alcance: Excluimos los tramos de transporte troncal y transporte de carga anteriores, y también excluimos los servicios puros de almacenamiento y cumplimiento a menos que estén agrupados y facturados como parte de la actividad de entrega de última milla.
Descripción general de la segmentación
- Por servicio
- Entrega estándar
- Entrega en el mismo día
- Entrega urgente
- Por modelo de negocio
- Empresa a empresa (B2B)
- Empresa a consumidor (B2C)
- Consumidor a consumidor (C2C)
- Por industria de usuario final
- Comercio minorista electrónico
- Moda y estilo de vida
- Belleza, bienestar y cuidado personal
- Hogar y mobiliario
- Electrónica de consumo y electrodomésticos
- Sanidad y suministros médicos
- Otros
- Por estado federal alemán
- Baden-Wurtemberg
- Berlín
- Baviera
- Renania del Norte-Westfalia
- Resto de estados federales alemanes
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con la construcción de una imagen clara de la demanda de paquetes en Alemania y luego se alinea con los grupos de ingresos de la entrega de última milla. Se utilizaron fuentes públicas para anclar las señales clave, como el informe del mercado de paquetería de la Bundesnetzagentur, las series de transporte y comercio de la Oficina Federal de Estadística (Destatis), los indicadores de comercio electrónico y transporte de Eurostat, y publicaciones de aduanas y comercio que aclaran los flujos transfronterizos de paquetes. También revisamos documentos regulatorios y de políticas que configuran las normas y costos operativos, incluidas las directrices postales y de movilidad urbana.
En el lado de la oferta, hicimos referencia a informes anuales de empresas, presentaciones a inversores y prensa de reputación para mapear las huellas de servicio, la densidad de red y las acciones de precios que influyen en los ingresos por paquete. Utilizamos suscripciones selectas a bases de datos de pago para obtener datos financieros e inteligencia de empresas, noticias y finanzas, y verificaciones de importación y exportación a nivel de envío para conciliar los totales reportados y reducir las brechas donde los informes públicos eran escasos. Las fuentes aquí enumeradas son ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para la recopilación, validación y aclaración.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba lo que las fuentes documentales no pueden explicar completamente, especialmente el comportamiento de precios, los recargos y el cambio de mezcla entre la entrega a domicilio y la entrega fuera del hogar. Hablamos con una amplia gama de partes interesadas de transportistas y redes de entrega, cargadores y grandes usuarios de servicios de entrega de paquetes, y las conversaciones se utilizaron para confirmar las restricciones operativas locales que difieren según el tipo de ciudad y el corredor. Los datos se revisaron en toda Alemania para garantizar que los supuestos sobre el crecimiento de paquetes, la densidad de paradas y los niveles de servicio se mantuvieran realistas y coherentes con los patrones de demanda observados.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directivos (CXO): 14% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 36% |
| Actores más pequeños: 19% | Gerentes: 50% |
Dimensionamiento y previsión del mercado
El dimensionamiento parte de un conjunto de demanda de arriba hacia abajo, donde los volúmenes de paquetes y las señales de ingresos del sector de paquetería se utilizan para reconstruir la oportunidad pagable de entrega de última milla en Alemania antes de convertirla en valores consistentes en USD. Para mantener el modelo fundamentado, corroboramos los totales con verificaciones selectivas de abajo hacia arriba, como el precio muestreado por paquete multiplicado por bandas de volumen, y verificaciones de canal sobre recargos y precios de entrega fuera del hogar. Estas verificaciones se utilizan luego para ajustar los casos en que la primera aproximación parece excesiva.
Algunos de los insumos más relevantes para este mercado incluyen el crecimiento del volumen de paquetes por flujos nacionales y transfronterizos, los ingresos por movimiento de paquete (incluidos los recargos por combustible y de temporada alta), la penetración de la entrega fuera del hogar (taquillas y puntos de recogida), la densidad de entrega y la productividad de rutas en áreas urbanas, y la presión de costos salariales y de flota que a menudo se refleja en las actualizaciones de precios. Para la previsión, utilizamos análisis de escenarios, ya que los próximos cinco años pueden cambiar significativamente con el crecimiento del comercio electrónico, la disponibilidad de mano de obra y el momento de la sustitución de flotas impulsada por emisiones. Cuando faltan datos directos de abajo hacia arriba para redes más pequeñas, cubrimos las brechas con rangos conservadores basados en huellas de servicio comparables y los validamos durante las llamadas primarias.
Validación de datos y ciclo de actualización
Los resultados se verifican en varios pasos para que los números no se alejen de las señales de mercado observables. Comparamos los resultados del modelo con indicadores independientes como las series nacionales de ingresos y volumen de paquetes, las inversiones en red reportadas y los cambios en la mezcla de servicios entre la entrega a domicilio y la entrega fuera del hogar. Luego volvemos a verificar cualquier salto grande o ruptura de tendencia inusual.
Se aplica una segunda revisión por parte de un analista antes de la aprobación final, y se activan llamadas de seguimiento cuando un supuesto clave cambia, como un gran reajuste de precios, un cambio de política o un shock de demanda visible. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actualizada.
Tamaño del mercado de entrega de última milla de Alemania de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para la entrega de última milla en Alemania a menudo difieren porque el límite del mercado se define de diferentes maneras, y porque los ingresos no siempre se separan claramente de los conjuntos más amplios de paquetería y logística. Las diferencias también provienen de cómo cada editor trata la entrega fuera del hogar, los tramos transfronterizos y el momento de la conversión de divisas cuando los valores se muestran en USD.
Al hacer seguimiento de las señales de ingresos y volumen de paquetes, actualizar los supuestos clave de precio por paquete y validar la división entre entrega a domicilio y fuera del hogar mediante entrevistas, Mordor Intelligence mantiene la estimación vinculada a la actividad de entrega en lugar de a un conjunto más amplio de gasto logístico.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 30.01 mil millones (2025) | |
| Regulador del Sector A | USD 22.50 mil millones (2024) | Esta cifra se basa en informes de ingresos del sector de paquetería, que pueden excluir ciertas adyacencias de última milla y pueden seguir una definición de servicio diferente (incluidas opciones de seguimiento como los envíos consignados de mercancías y un límite de peso). También refleja informes basados en EUR y un componente de previsión a un año que no se traduce directamente en un límite del mercado de entrega de última milla. |
| Consultora Regional B | USD 6.93 mil millones (2026) | El valor más bajo sugiere una interpretación más estrecha que probablemente solo contabiliza tipos de servicio de última milla seleccionados, o se centra en un subconjunto de paquetes (como entregas más rápidas o premium). La base del año y el horizonte más largo también implican un punto de partida diferente para los volúmenes de paquetes y los supuestos de precios, lo que puede comprimir el total a corto plazo. |
Al observar las tres cifras, la dispersión se explica principalmente por lo que se contabiliza como ingresos de entrega de última milla frente a informes más amplios del sector de paquetería, y por si la estimación capta la mezcla completa de entrega, incluidas las entregas fuera del hogar. El uso de variables claras de demanda y precios, verificadas posteriormente con retroalimentación de campo, mantiene el valor final repetible y más fácil de auditar cuando los clientes actualizan escenarios.


Preguntas clave respondidas en el informe
¿Cuál es el volumen de valor del mercado de entrega de última milla en Alemania en 2026?
El segmento tiene un valor de 31.400 millones de USD en 2026 y se prevé que continúe aumentando hasta 2031.
¿Qué tasa de crecimiento anual compuesta se prevé para la logística de última milla en Alemania hasta 2031?
Se proyecta una CAGR del 4,64% entre 2026 y 2031.
¿Qué formato de servicio acapara actualmente la mayor cuota de los ingresos por paquetería?
La entrega estándar acapara el 62,45% del valor de 2025, lo que refleja la sensibilidad al precio de los consumidores y la cobertura a nivel nacional.
¿Por qué la entrega en el mismo día muestra el mayor impulso?
La elevada demanda urbana, la diferenciación de los minoristas y el despliegue de microcentros están impulsando el volumen de entrega en el mismo día a lo largo de una trayectoria de CAGR del 3,62% hasta 2031.
¿Cómo están influyendo las normas de emisiones en las tácticas de entrega en el centro de las ciudades?
La legislación de aire limpio está acelerando la adopción de furgonetas eléctricas, las rutas en bicicleta de carga y la construcción de infraestructuras de carga para garantizar el cumplimiento de las normas de cero emisiones antes de 2030.
¿Qué estado alemán está expandiendo el volumen de paquetería más rápidamente?
Berlín lidera con una CAGR proyectada del 4,69% hasta 2031, impulsada por su base de consumidores orientada a lo digital y sus políticas favorables de logística urbana.
Última actualización de la página el:



