
Tamaño y Participación del Mercado de Servicios de Agencias de Viajes en los Países del GCC
Visión General del Mercado
| Período de Estudio | 2022 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 14.31 Mil millones de dólares |
| Tamaño del Mercado (2026) | 15.01 Mil millones de dólares |
| Tamaño del Mercado (2031) | 23.13 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.03 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Agencias de Viajes en los Países del GCC por Mordor Intelligence
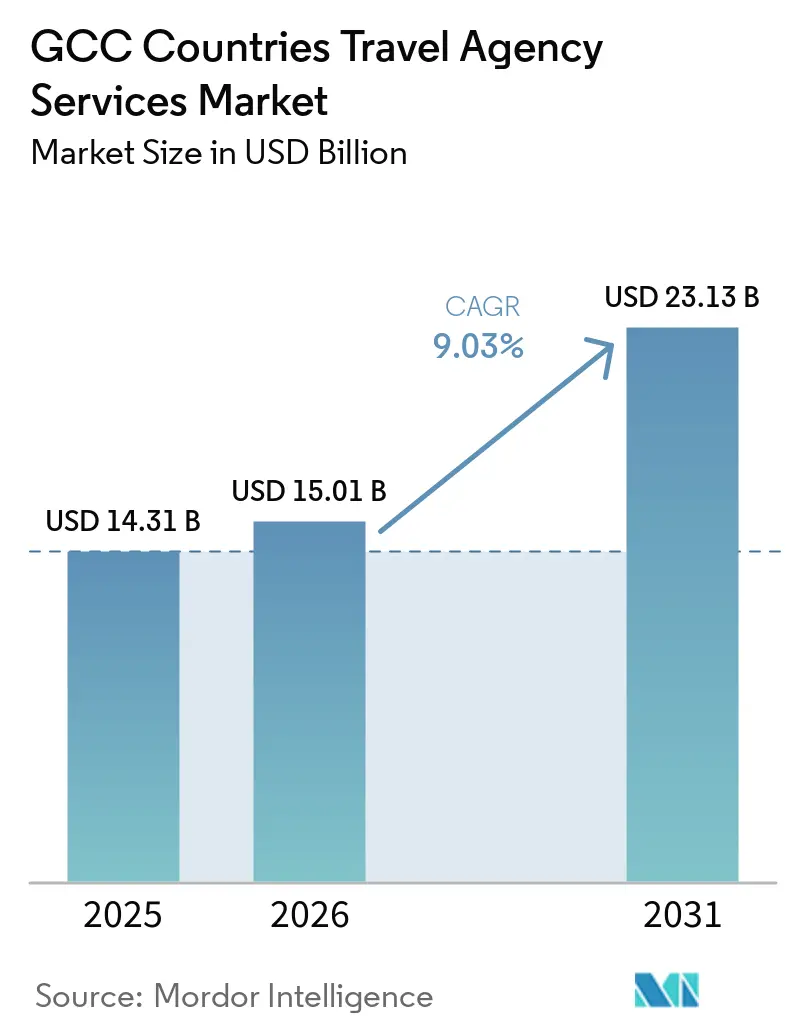
El mercado de servicios de agencias de viajes en los países del GCC fue valorado en 14,31 mil millones de USD en 2025 y se estima que crecerá desde 15,01 mil millones de USD en 2026 hasta alcanzar los 23,13 mil millones de USD en 2031, a una CAGR del 9,03% durante el período de pronóstico (2026-2031). El mercado está evolucionando desde la emisión básica de boletos hacia la planificación integral de itinerarios, integrando vuelos, hoteles, traslados, seguros y experiencias en el destino en un único proceso de reserva. En 2024, el sector turístico del GCC contribuyó 247,1 mil millones de USD al PIB, con flujos de turistas intra-GCC que alcanzaron los 19,3 millones, ampliando la demanda de servicios de intermediación de viajes[1]. En 2025, el sector de viajes y turismo de Oriente Medio creció un 5,3%, superando el promedio mundial del 4,1%, lo que refleja un fuerte gasto en viajes de ocio y de negocios. Arabia Saudita impulsa el crecimiento a través de su escala y políticas orientadas al turismo, mientras que los Emiratos Árabes Unidos potencian la demanda con conectividad aérea y un desarrollado ecosistema de viajes corporativos. La intensidad competitiva sigue siendo alta debido al liderazgo fragmentado entre líneas de productos y países. Sin embargo, el mercado ha demostrado resiliencia, recuperándose de las disrupciones regionales en cuestión de trimestres a medida que la capacidad aérea, la promoción turística y la demanda de reservas se estabilizan.
Conclusiones Clave del Informe
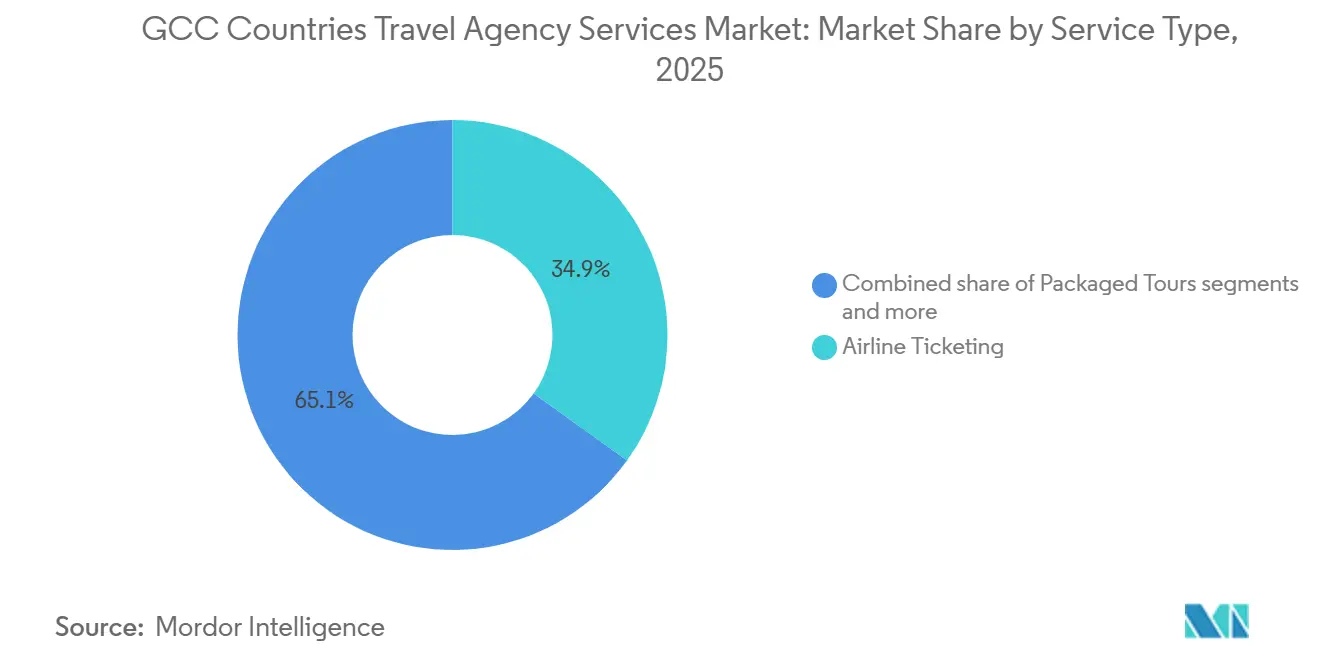
- Por tipo de servicio, la emisión de boletos aéreos representó el 34,93% del Mercado de Servicios de Agencias de Viajes en los Países del GCC en 2025, mientras que se proyecta que los cruceros registren el crecimiento más rápido con una CAGR del 9,95% hasta 2031.
- Por modo de reserva, las OTAs representaron el 58,21% del Mercado de Servicios de Agencias de Viajes en los Países del GCC en 2025, mientras que las agencias híbridas son el modelo de mayor crecimiento sin una CAGR cuantificada hasta 2031.
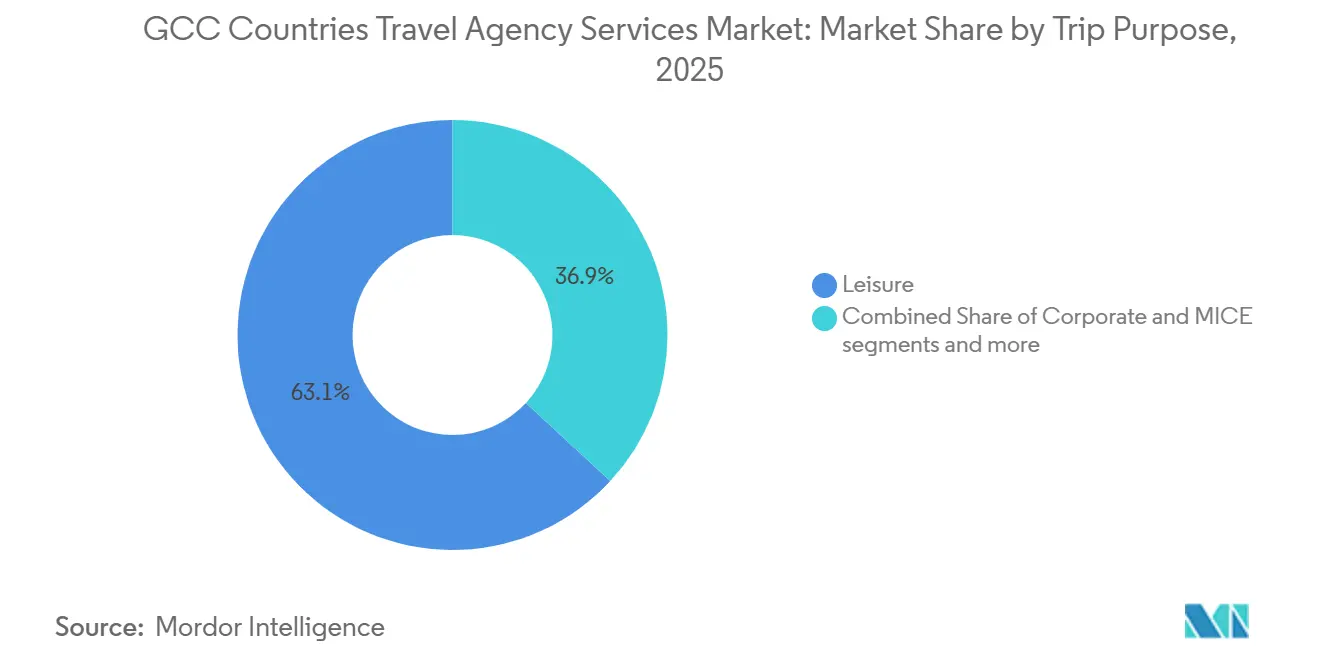
- Por propósito del viaje, los viajes de ocio representaron el 63,12% del Mercado de Servicios de Agencias de Viajes en los Países del GCC en 2025, mientras que se prevé que el segmento corporativo y MICE se expanda a una CAGR del 9,74% hasta 2031.
- Por tipo de viajero, los viajeros internacionales representaron el 57,80% del Mercado de Servicios de Agencias de Viajes en los Países del GCC en 2025, mientras que se proyecta que los viajeros domésticos crezcan a una CAGR del 9,85% hasta 2031.
- Por geografía, Arabia Saudita representó el 36,49% del Mercado de Servicios de Agencias de Viajes en los Países del GCC en 2025, mientras que se proyecta que los Emiratos Árabes Unidos crezcan a una CAGR del 10,53% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Servicios de Agencias de Viajes en los Países del GCC
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Diversificación turística e inversión en destinos | +2.2% | Concentrado en Arabia Saudita y Emiratos Árabes Unidos | Largo plazo (≥ 4 años) |
| Adopción de reservas digitales y móviles | +1.8% | Arabia Saudita y Emiratos Árabes Unidos como núcleo, con expansión hacia Qatar y Kuwait | Mediano plazo (2-4 años) |
| Expansión de la capacidad aérea y hotelera | +1.5% | Arabia Saudita y Emiratos Árabes Unidos dominantes, con incrementos en Qatar, Omán y Baréin | Mediano plazo (2-4 años) |
| Recuperación de viajes corporativos y MICE | +1.3% | Emiratos Árabes Unidos y Arabia Saudita como principales mercados, Qatar en crecimiento | Mediano plazo (2-4 años) |
| Visa unificada del GCC e itinerarios de múltiples países | +0.7% | A nivel de todo el GCC, con ganancias tempranas en el corredor Emiratos Árabes Unidos-Baréin | Corto plazo (≤ 2 años), Largo plazo (≥ 4 años) |
| Conectividad ferroviaria y multimodal intra-GCC | +0.3% | Nacional en los Emiratos Árabes Unidos durante 2026, con incrementos a nivel GCC después de 2030 | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Diversificación turística e inversión en destinos
La diversificación impulsada por el turismo en Arabia Saudita está fortaleciendo el mercado de servicios de agencias de viajes en los países del GCC. El Reino registró cifras significativas de visitantes en 2025, con un gasto turístico que alcanzó los 300 mil millones de SAR (79,94 mil millones de USD), posicionándolo como un centro clave de demanda de viajes regional. Grandes proyectos como NEOM, Diriyah y el desarrollo del Mar Rojo están desplazando las tendencias turísticas hacia estancias más largas y una planificación de viajes más compleja, superando los viajes tradicionales a ciudades o destinos religiosos. Este cambio beneficia a las agencias de viajes, que están mejor equipadas que los canales directos para combinar alojamiento, traslados, experiencias e itinerarios de múltiples paradas en paquetes integrados. A nivel regional, se espera que el turismo del GCC crezca de manera significativa, con su contribución al PIB proyectada para aumentar sustancialmente en la próxima década, apoyando una demanda sostenida impulsada por los destinos.
Adopción de reservas digitales y móviles
El mercado de servicios de agencias de viajes en los países del GCC ha transitado hacia una fase de prioridad móvil, transformando la forma en que se capta, cotiza y atiende la demanda. La distribución digital se ha convertido en el canal principal para la demanda de viajes de los consumidores, con las OTAs acaparando una participación significativa de las reservas. El comportamiento digital está evolucionando desde las búsquedas de autoservicio hacia la creación asistida de itinerarios, favoreciendo a las plataformas con inventarios extensos e interfaces sólidas en árabe e inglés. Los grandes actores digitales integran ahora el descubrimiento, las recomendaciones, los pagos y el soporte posventa en una única experiencia. Las agencias más pequeñas, sin embargo, dependen de modelos híbridos para mantenerse competitivas. El mercado se beneficia de la adopción digital a través de la migración de canales y la mejora de las conversiones en productos de viaje complejos.
Expansión de la capacidad aérea y hotelera
El mercado de servicios de agencias de viajes en los países del GCC se beneficia de las ampliaciones de capacidad que expanden el inventario para las reservas intermedias. La fuerte demanda de viajes y turismo en Oriente Medio impulsó la expansión de aerolíneas, la apertura de hoteles y los viajes transfronterizos en todo el Golfo[2]. Riyadh Air lanzó vuelos comerciales al aeropuerto de Londres Heathrow en octubre de 2025, añadiendo una opción de largo recorrido a la red de aviación de Arabia Saudita y reforzando su papel en la expansión de rutas. Los proyectos de desarrollo hotelero, principalmente en Arabia Saudita, continúan creando oportunidades de ingresos para las agencias en reservas, empaquetamiento y coordinación de servicios en tierra. El aumento de la oferta de habitaciones y la frecuencia de vuelos puede presionar los márgenes unitarios en la emisión básica de boletos, pero típicamente impulsa los volúmenes de reservas y amplía el conjunto de viajes combinados comercializables.
Recuperación de viajes corporativos y MICE
El mercado de servicios de agencias de viajes en los países del GCC está experimentando crecimiento debido al aumento de la demanda corporativa, particularmente en Arabia Saudita y los Emiratos Árabes Unidos. El gasto en viajes de negocios en Oriente Medio aumentó significativamente en 2025, con Arabia Saudita mostrando un notable incremento de más del 55%. Esta tendencia pone de relieve la renovada importancia de la movilidad empresarial y los viajes impulsados por eventos como fuentes clave de ingresos. Los eventos de negocios han mejorado la calidad de las reservas de las agencias, ya que los viajes a conferencias suelen implicar mayores requisitos de servicio y una coordinación precisa. En respuesta a esta demanda, FCM Travel amplió su división de Reuniones y Eventos en los Emiratos Árabes Unidos en febrero de 2026, atendiendo la necesidad de soporte integral para eventos[3]. La demanda de MICE en el mercado del GCC apoya el crecimiento al incrementar el número de viajeros e impulsar reservas que requieren capas de servicio gestionadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Desintermediación directa de aerolíneas y hoteles | -1.4% | Concentrado en Emiratos Árabes Unidos y Arabia Saudita, secundario en Qatar y Baréin | Mediano plazo (2-4 años) |
| Presión sobre los márgenes por la competencia de OTAs y agencias fuera de línea | -1.2% | A nivel de todo el GCC, más aguda en el mercado hotelero de los Emiratos Árabes Unidos | Corto plazo (≤ 2 años) |
| Carga de fraude, ciberseguridad y cumplimiento de pagos | -0.5% | Emiratos Árabes Unidos y Arabia Saudita como núcleo, riesgo sistémico en todo el GCC | Mediano plazo (2-4 años) |
| Ejecución transfronteriza desigual y despliegue de tecnología de visados | -0.4% | A nivel de todo el GCC, más complejo en Kuwait y Omán | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Desintermediación directa de aerolíneas y hoteles
El mercado enfrenta desafíos a medida que las aerolíneas y los hoteles buscan fortalecer las relaciones directas con los clientes. Los hoteles y los operadores independientes están mejorando sus programas de fidelización, plataformas móviles y herramientas de reserva directa, lo que permite a los viajeros habituales prescindir de los vendedores intermediarios. Las aerolíneas ejercen una presión similar a través de estrategias de contenido mejoradas y esfuerzos de distribución directa, lo que obliga a las agencias a adoptar tecnología avanzada para seguir siendo competitivas en la venta minorista de billetes aéreos. Como resultado, los operadores establecidos se están centrando en capacidades vinculadas a NDC y asociaciones con proveedores en lugar de depender únicamente de los modelos de emisión de boletos heredados. Las agencias que no puedan igualar la calidad del contenido del canal directo o la fiabilidad del servicio corren el riesgo de sufrir una disminución de los márgenes y una reducción de la retención de reservas con el tiempo.
Presión sobre los márgenes por la competencia de OTAs y agencias fuera de línea
El mercado es altamente competitivo, con OTAs globales, marcas digitales regionales y especialistas fuera de línea compitiendo por la participación de mercado. Las OTAs dominan con una participación significativa, mejorando la visibilidad de precios para los consumidores pero limitando la flexibilidad de precios de los operadores más pequeños. Las agencias fuera de línea siguen siendo relevantes para necesidades de viaje complejas, incluidos los servicios de Hajj y Umrah, viajes corporativos, itinerarios de múltiples países y reservas consultivas. Estos escenarios requieren soporte humano, asistencia con documentación, verificaciones de políticas y servicios posventa, que las plataformas de reserva autónoma no pueden replicar completamente. Los canales fuera de línea persisten donde la confianza y la asistencia son fundamentales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Los Cruceros Superan al Transporte Aéreo como la Categoría de Mayor Crecimiento
La emisión de boletos aéreos representó el 34,93% del mercado en 2025, lo que refleja la dependencia de la región en la aviación para los viajes internacionales y regionales, particularmente en los corredores que involucran a Arabia Saudita, los Emiratos Árabes Unidos y Qatar. Sigue siendo central ya que constituye la base para itinerarios más amplios, incluidos hoteles, seguros y servicios en el destino. A pesar del cambio hacia diseños de viajes combinados, la emisión de boletos aéreos continúa siendo el ancla de los ingresos de las agencias. Se proyecta que los cruceros crezcan a una CAGR del 9,95% de 2026 a 2031, impulsados por el aumento de la actividad portuaria, la colaboración con destinos y el atractivo de los viajes de múltiples paradas por el Golfo. Los cruceros apoyan las reservas combinadas, incluidos hoteles previos a la estancia, traslados, seguros y excursiones, al tiempo que requieren más soporte de servicio que las reservas estándar.
Las reservas de alojamiento, el seguro de viaje, los tours con todo incluido y el transporte auxiliar mantienen roles significativos en el mercado de servicios de agencias de viajes en los países del GCC. El crecimiento en la oferta hotelera y el desarrollo de destinos impulsa la demanda de reservas más allá de las ventas de transporte, ofreciendo a las agencias un mayor potencial de ingresos por reserva. Las agencias que integran el inventario de proveedores con el empaquetamiento dinámico están mejor posicionadas para capturar el gasto total en viajes. El mercado está ampliando su combinación de servicios mientras mantiene los servicios aéreos como componente central. La diferenciación por tipo de viajero y propósito está aumentando, con reservas de ocio que combinan vuelos, resorts, seguros y experiencias, mientras que los viajes corporativos y MICE incorporan controles de políticas y alojamientos gestionados. El turismo religioso y doméstico impulsa aún más la demanda de servicios combinados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Modo de Reserva: Las OTAs se Consolidan, Pero los Canales Híbridos Capturan a los Viajeros Premium
Las Agencias de Viajes en Línea (OTAs) mantuvieron una participación del 58,21% en el mercado en 2025 y se proyecta que crezcan a una CAGR del 10,74% durante 2026-2031. Las reservas digitales siguen siendo dominantes, impulsadas por el uso móvil, las plataformas multilingües, el amplio acceso al inventario y las herramientas de comparación rápida de vuelos y hoteles. Las OTAs se benefician del uso recurrente, ya que los usuarios suelen volver a plataformas conocidas para reservas de ocio o de hotel. Esto crea una ventaja para los grandes actores digitales en reservas de alto volumen y sencillas. Las agencias fuera de línea y tradicionales siguen siendo relevantes para necesidades de viaje complejas, incluidos los arreglos de Hajj y Umrah, viajes corporativos, itinerarios de múltiples países y reservas consultivas. Estos escenarios requieren soporte humano, asistencia con documentación, verificaciones de políticas y servicios posventa, que las plataformas de reserva autónoma no pueden replicar completamente. Los canales fuera de línea persisten donde la confianza y la asistencia son fundamentales.
Las agencias híbridas están abordando la brecha en el Mercado de Servicios de Agencias de Viajes en los Países del GCC combinando herramientas de reserva digital con centros de llamadas, sucursales o servicios asistidos. Este modelo capta la demanda en línea mientras mantiene los márgenes en reservas complejas. Se alinea con los viajes corporativos, donde el cumplimiento de políticas y la integración de flujos de trabajo son esenciales. El mercado está evolucionando hacia un modelo de servicio mixto, integrando el alcance en línea con el soporte fuera de línea. La consolidación está aumentando a medida que los operadores bien capitalizados invierten en tecnología, infraestructura de servicios, relaciones con proveedores y visibilidad de marca, superando a las agencias más pequeñas que dependen de márgenes de recargo.
Por Propósito del Viaje: El Ocio Lidera, Pero el MICE Redefine la Calidad de los Ingresos de las Agencias
Los viajes de ocio representaron el 63,12% del mercado de servicios de agencias de viajes en los países del GCC en 2025, manteniéndose como la categoría de propósito de viaje más grande. Esta participación refleja la fuerte demanda de salidas de los residentes del Golfo, el creciente turismo doméstico y el constante flujo de turistas de ocio hacia Arabia Saudita y los Emiratos Árabes Unidos. El segmento abarca una amplia gama de ofertas, desde paquetes de vacaciones hasta itinerarios personalizados, manteniendo su volumen incluso a medida que crece el turismo de negocios. Las reservas de ocio atraen tanto a residentes como a visitantes internacionales. Los ingresos dentro de este segmento están mejorando a medida que los viajeros buscan cada vez más itinerarios personalizados, complementos experienciales y estancias más largas vinculadas a proyectos de destino. Estas reservas suelen incluir más servicios auxiliares que las reservas básicas, lo que permite a las agencias capturar un mayor gasto en el viaje. El crecimiento del segmento está impulsado por sus ofertas en constante evolución y diversificación.
Se proyecta que el segmento corporativo y MICE crezca a una CAGR del 9,74% hasta 2031, convirtiéndolo en el segmento de mayor crecimiento en el mercado. El crecimiento está respaldado por el aumento del gasto en viajes de negocios, un calendario de eventos en expansión y la demanda de servicios de viajes gestionados en conferencias y exposiciones. El gasto en viajes de negocios en todo Oriente Medio aumentó un 23% en 2025, con Arabia Saudita registrando un crecimiento de más del 55%. Las reservas de MICE suelen implicar requisitos complejos, incluida la coordinación de sedes, los arreglos de vuelos grupales y los ajustes de itinerarios en tiempo real. Estos factores aumentan el valor de las agencias que ofrecen tecnología integrada y servicios humanos, creando barreras para las herramientas de reserva genéricas. Es probable que las agencias con capacidad para MICE logren una mayor retención de clientes y márgenes más altos en comparación con los competidores centrados en el ocio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Viajero: El Impulso Doméstico Desafía el Dominio Internacional
Los viajeros internacionales representaron el 57,80% del mercado de servicios de agencias de viajes del GCC en 2025, impulsados por el fuerte turismo de entrada, la amplia conectividad aérea y los viajes de ocio al exterior de los residentes del Golfo. Las agencias de la región desempeñan un doble papel como gestoras de destinos de entrada y vendedoras de itinerarios de salida, diversificando los flujos de ingresos entre servicios y temporadas. Qatar ejemplificó esta tendencia, recibiendo 5,1 millones de visitantes internacionales en 2025, un aumento interanual del 3,7%, mientras que las noches de habitación de hotel vendidas aumentaron un 8,6% hasta los 10,84 millones, lo que indica una sólida demanda de entrada[4]. Los viajes internacionales, con sus complejas necesidades de reserva, refuerzan la importancia de las agencias en los canales de ocio y corporativos, manteniéndose como un motor de valor central para el mercado.
Se proyecta que los viajeros domésticos crezcan a una CAGR del 9,85% hasta 2031, convirtiéndolos en el segmento de mayor crecimiento en el mercado de servicios de agencias de viajes del GCC. El crecimiento está impulsado por el desarrollo de destinos en Arabia Saudita, la expansión del turismo doméstico en los estados del GCC y la formalización de productos de viaje locales. Los viajes domésticos aumentan la frecuencia de reservas, reducen la dependencia de la demanda transfronteriza y crean oportunidades para el turismo religioso, escapadas cortas y paquetes familiares en idiomas locales. En Arabia Saudita, los proyectos turísticos a gran escala han aumentado los itinerarios reservables que combinan alojamiento, transporte y experiencias, fortaleciendo el papel de las agencias en la planificación de viajes. El crecimiento doméstico también suaviza la demanda durante todo el año al reducir la dependencia de la estacionalidad internacional. Se espera que el mercado se beneficie de una combinación más equilibrada de demanda doméstica e internacional durante el período de pronóstico.
Análisis Geográfico
Arabia Saudita representó el 36,49% del Mercado de Servicios de Agencias de Viajes en los Países del GCC en 2025, impulsada por las inversiones en destinos, el turismo religioso y una creciente base de turismo doméstico. El gasto turístico en el Reino alcanzó los 300 mil millones de SAR (79,94 mil millones de USD) en 2025, reforzando su posición como el mayor impulsor de la demanda. Arabia Saudita contribuyó significativamente al PIB regional de viajes y turismo en 2025, representando una participación importante de la producción turística de Oriente Medio. Sin embargo, los requisitos de licencias y operación en evolución crean desafíos para las agencias en comparación con los mercados vecinos.
Se proyecta que los Emiratos Árabes Unidos crezcan a una CAGR del 10,53% hasta 2031, respaldados por el papel de Dubái en la aviación, el atractivo de Abu Dabi como destino y una sólida base de viajes corporativos. Los Emiratos Árabes Unidos generaron 68,5 mil millones de USD en PIB de viajes y turismo y 56,9 mil millones de USD en gasto de visitantes internacionales en 2025. La división de viajes de dnata obtuvo 2,0 mil millones de AED (0,54 mil millones de USD) en ingresos en la primera mitad del ejercicio fiscal 2025-26, un aumento del 11% interanual, lo que refleja una fuerte demanda.
Qatar, Omán, Baréin y Kuwait desempeñan un papel menor pero estratégicamente importante en el Mercado de Servicios de Agencias de Viajes en los Países del GCC. Qatar registró 5,1 millones de visitantes internacionales y 10,84 millones de noches de habitación de hotel en 2025, apoyando el turismo de entrada y de ocio. Omán se beneficia del creciente turismo doméstico y de un moderado desarrollo de la hostelería. Baréin atrae tráfico de estancias cortas desde Arabia Saudita, mientras que Kuwait sigue siendo más relevante como mercado de origen de salidas. En conjunto, estos países mejoran la densidad de rutas, la movilidad corporativa y las oportunidades de paquetes regionales.
Panorama Competitivo
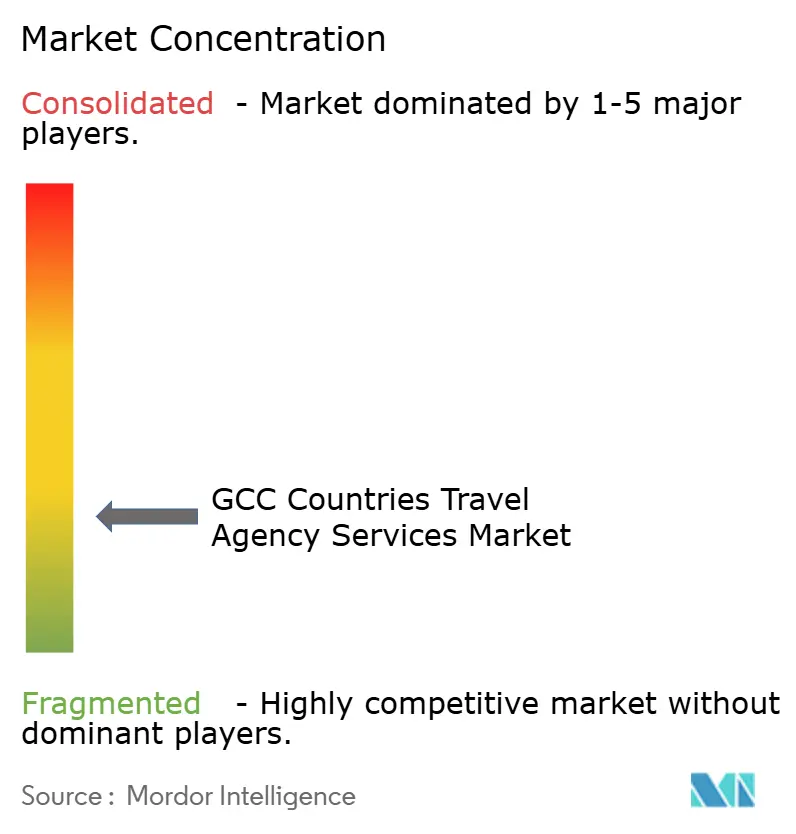
El mercado de servicios de agencias de viajes en los países del GCC sigue siendo fragmentado, con el liderazgo dividido entre categorías de productos, modos de reserva y mercados nacionales. Booking Holdings, Almosafer, dnata Travel Group, Kanoo Travel y musafir.com representan colectivamente una porción del mercado, dejando espacio para agencias más pequeñas, especialistas y operadores centrados en países específicos. Booking Holdings destaca en la distribución de OTAs centrada en hoteles en los principales mercados del Golfo, mientras que Almosafer mantiene una posición sólida en la distribución aérea de OTAs en Arabia Saudita. Esta segmentación reduce la probabilidad de que una sola empresa domine toda la cadena de valor. La competencia sigue siendo intensa, pero permite espacio para actores regionales diferenciados.
Los operadores establecidos se están centrando en la tecnología, la integración de flujos de trabajo y la expansión de capacidades para fortalecer sus posiciones. Kanoo Travel se asoció con QuadLabs para introducir la solución de gestión de viajes corporativos eo en la plataforma Travog, ofreciendo reservas en tiempo real, aprobaciones, controles de políticas y seguimiento de gastos para clientes empresariales. dnata mejoró sus capacidades de viaje invirtiendo en WonderMiles, una plataforma de reservas habilitada para NDC, y lanzando un portal de reservas en línea B2B para productos de GSA. FCM Travel amplió su división de Reuniones y Eventos en los Emiratos Árabes Unidos, enfatizando el cambio hacia la construcción de capas de servicio de alto valor sobre el volumen de transacciones. El mercado recompensa cada vez más a las empresas que combinan acceso a contenido, profundidad de servicio e integración empresarial.
Las oportunidades persisten en la gestión de viajes para pymes y el empaquetamiento de ocio de múltiples países. Muchas empresas más pequeñas aún reservan viajes directamente, lo que indica el potencial de productos de viajes gestionados habilitados por tecnología fuera de las grandes cuentas corporativas. Una mayor coordinación de visados en el GCC podría crear una nueva categoría de viajes combinados que combinen múltiples destinos del Golfo, que las agencias están bien posicionadas para gestionar. Se espera que los requisitos regulatorios y los estándares tecnológicos de los proveedores favorezcan a las empresas bien capitalizadas capaces de mantener el acceso al contenido de las aerolíneas y cumplir con los estándares de las autoridades de turismo. Si bien es probable que el mercado siga siendo fragmentado, se espera que la brecha entre los operadores más grandes y los vendedores más pequeños se amplíe con el tiempo.
Líderes de la Industria de Servicios de Agencias de Viajes en los Países del GCC
-
Booking Holdings (Booking.com)
-
Almosafer
-
dnata Travel Group
-
Kanoo Travel
-
musafir.com
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Marzo de 2026: La división de viajes de dnata Travel Group reportó 2,0 mil millones de AED (0,54 mil millones de USD) en ingresos para la primera mitad de 2025-26, un aumento del 11%, con un valor transaccional total de 5,0 mil millones de AED (1,36 mil millones de USD). El grupo lanzó un portal de reservas en línea B2B para productos de GSA e invirtió en WonderMiles, una plataforma de reservas corporativas habilitada para NDC.
- Febrero de 2026: FCM Travel introdujo una solución ampliada de Reuniones y Eventos en los Emiratos Árabes Unidos para atender la creciente demanda de MICE. La empresa desplegó expertos locales para mejorar la planificación de eventos, la búsqueda de sedes y los servicios de gestión de delegados dentro de sus operaciones en los Emiratos Árabes Unidos.
- Octubre de 2025: Riyadh Air lanzó vuelos diarios al aeropuerto de Londres Heathrow bajo su programa "Pathway to Perfect" e introdujo el programa de fidelización "Sfeer". La aerolínea tiene como objetivo atender 100 destinos globales para 2030 y cuenta con un libro de pedidos de 132 aeronaves.
- Julio de 2025: Kanoo Travel se asoció con QuadLabs para introducir 'eo', una solución de gestión de viajes corporativos. Construida sobre la plataforma Travog de QuadLabs, proporciona reservas en tiempo real, cumplimiento de políticas e integración de gastos para clientes corporativos en Oriente Medio.


Alcance del Informe del Mercado de Servicios de Agencias de Viajes en los Países del GCC
| Emisión de Boletos Aéreos |
| Tours con Todo Incluido |
| Cruceros |
| Reservas de Alojamiento |
| Seguro de Viaje |
| Otros Servicios de Transporte y Auxiliares |
| Agencias de Viajes en Línea (OTAs) |
| Agencias Fuera de Línea/Tradicionales |
| Agencias Híbridas |
| Ocio | Vacaciones con Todo Incluido |
| Cruceros | |
| Tours Guiados | |
| Viajes Independientes e Itinerarios Personalizados | |
| Corporativo y MICE | Viajes Gestionados para Pymes y Grandes Empresas |
| Reuniones, Incentivos, Conferencias y Eventos |
| Viajeros Domésticos |
| Viajeros Internacionales |
| Arabia Saudita |
| Emiratos Árabes Unidos |
| Qatar |
| Kuwait |
| Omán |
| Baréin |
| Por Tipo de Servicio | Emisión de Boletos Aéreos | |
| Tours con Todo Incluido | ||
| Cruceros | ||
| Reservas de Alojamiento | ||
| Seguro de Viaje | ||
| Otros Servicios de Transporte y Auxiliares | ||
| Por Modo de Reserva | Agencias de Viajes en Línea (OTAs) | |
| Agencias Fuera de Línea/Tradicionales | ||
| Agencias Híbridas | ||
| Por Propósito del Viaje | Ocio | Vacaciones con Todo Incluido |
| Cruceros | ||
| Tours Guiados | ||
| Viajes Independientes e Itinerarios Personalizados | ||
| Corporativo y MICE | Viajes Gestionados para Pymes y Grandes Empresas | |
| Reuniones, Incentivos, Conferencias y Eventos | ||
| Por Tipo de Viajero | Viajeros Domésticos | |
| Viajeros Internacionales | ||
| Por Geografía | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Qatar | ||
| Kuwait | ||
| Omán | ||
| Baréin | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de servicios de agencias de viajes en los países del GCC para 2031?
Se proyecta que el mercado de servicios de agencias de viajes en los países del GCC alcance los 23,13 mil millones de USD para 2031, aumentando desde los 15,01 mil millones de USD en 2026 a una CAGR del 9,03% durante 2026-2031.
¿Qué país lidera el mercado de servicios de agencias de viajes en los países del GCC?
Arabia Saudita lideró con una participación del 36,49% en 2025, respaldada por su escala, el plan de inversión en turismo y los fuertes flujos de viajes domésticos y religiosos.
¿Qué país está creciendo más rápido en los servicios de agencias de viajes en los países del GCC?
Los Emiratos Árabes Unidos son la geografía de mayor crecimiento con una CAGR proyectada del 10,53% hasta 2031, respaldada por la fortaleza de la aviación, el turismo premium y la demanda de viajes corporativos.
¿Cuál es la categoría de servicio más grande en los servicios de agencias de viajes en los países del GCC?
La emisión de boletos aéreos fue el tipo de servicio más grande en 2025 con una participación del 34,93%, lo que refleja la dependencia de la región en el transporte aéreo tanto para los viajes internacionales como para los movimientos intra-GCC.
¿Qué segmento se espera que crezca más rápido por propósito del viaje?
Se espera que el segmento corporativo y MICE crezca más rápido, con una CAGR del 9,74% hasta 2031, respaldado por un mayor gasto en viajes de negocios y la demanda impulsada por eventos.
¿Por qué las agencias híbridas están ganando importancia en el mercado de servicios de agencias de viajes en los países del GCC?
Las agencias híbridas combinan la reserva digital con el servicio asistido, lo que funciona bien para el ocio premium, los viajes corporativos, el Hajj y la Umrah, y los itinerarios complejos de múltiples países.


 Sus datos están seguros y nunca se venden ni se comparten.
