
Tamaño y Participación del Mercado de Hoteles y Resorts de Playa del CCG
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 40.76 Mil millones de dólares |
| Tamaño del Mercado (2027) | 43.85 Mil millones de dólares |
| Tamaño del Mercado (2032) | 61.64 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.05 % |
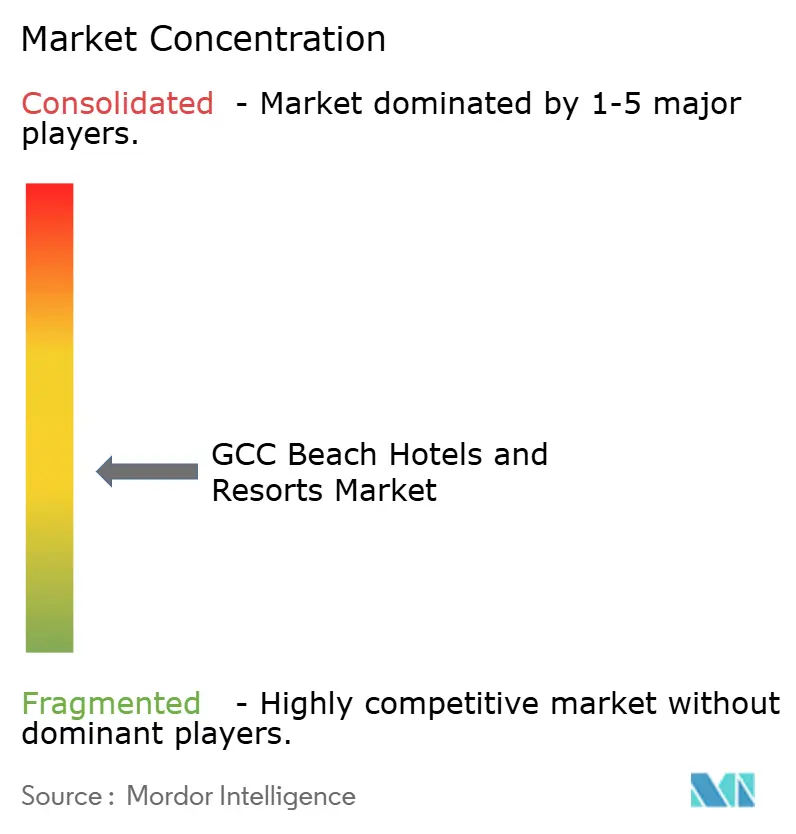
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Hoteles y Resorts de Playa del CCG por Mordor Intelligence
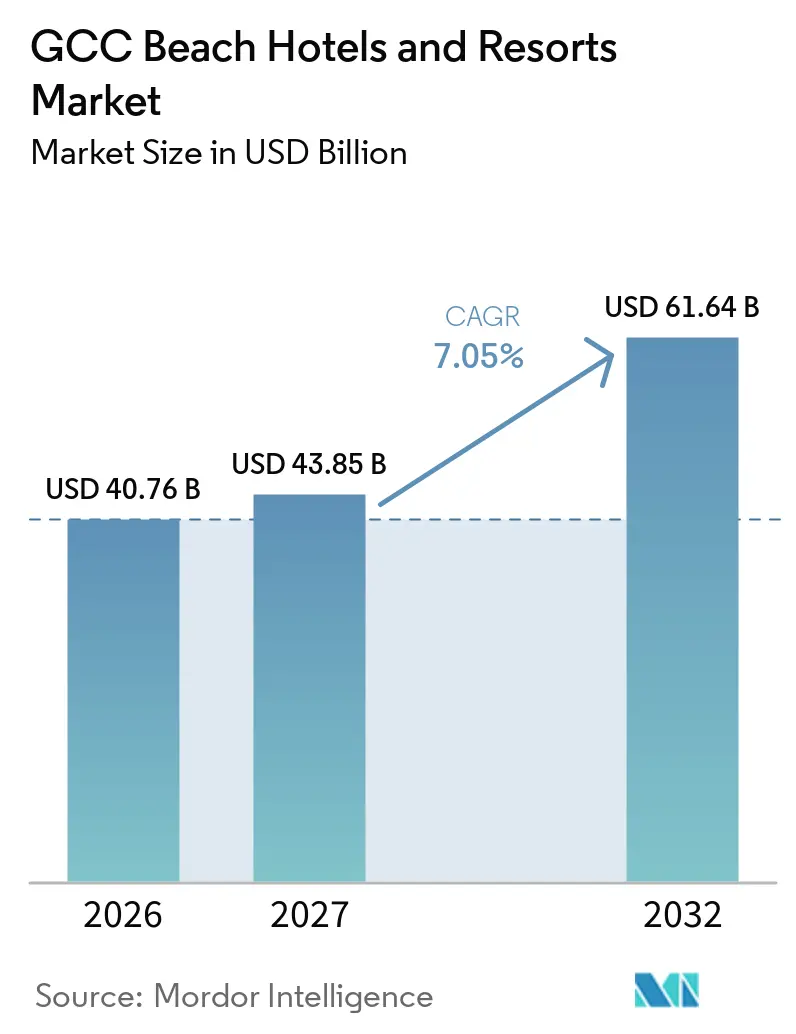
El tamaño del mercado de hoteles y resorts de playa del CCG fue valorado en 40,76 mil millones de USD en 2026 y se estima que crecerá desde 43,85 mil millones de USD en 2027 hasta alcanzar 61,64 mil millones de USD para 2032, a una CAGR del 7,05% durante el período de pronóstico (2027-2032). La inversión pública en destinos costeros, los formatos de resorts de marca y el crecimiento del turismo doméstico en Arabia Saudita y los EAU respaldan el mercado. Arabia Saudita está diversificando más allá del turismo religioso, con la demanda de ocio volviéndose cada vez más importante para su base de alojamiento. Los promotores están añadiendo residencias de marca, instalaciones de bienestar y resorts de baja densidad para mejorar la economía de los proyectos y atraer a huéspedes de alto gasto. Las altas temperaturas estivales limitan las actividades al aire libre, mientras que la nueva oferta puede intensificar la competencia en los principales corredores costeros. Las oportunidades favorecen a los operadores que equilibran la demanda internacional y doméstica, fortalecen la distribución directa y ofrecen experiencias costeras distintivas.
Conclusiones Clave del Informe
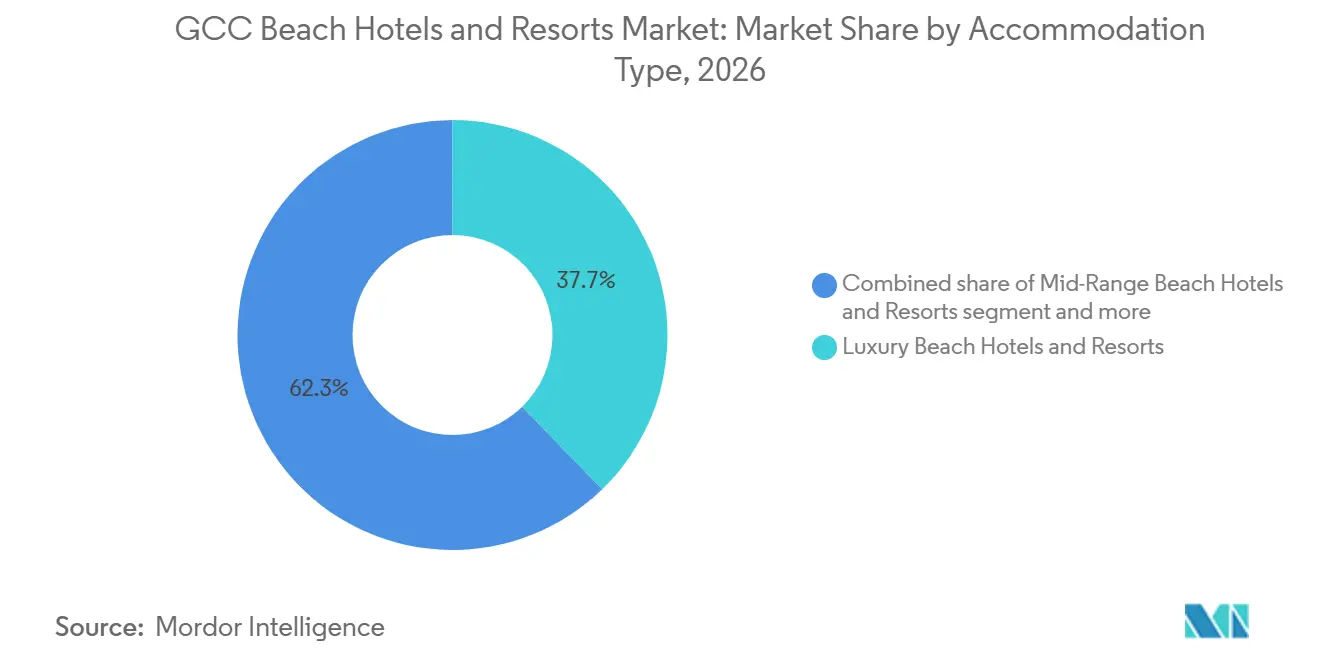
- Por tipo de alojamiento, los Hoteles y Resorts de Playa de Lujo representaron el 37,74% de la participación del mercado de hoteles y resorts de playa del CCG en 2026, mientras que se proyecta que los Eco-Resorts y Resorts de Playa Regenerativos crezcan a una CAGR del 7,84% hasta 2032.
- Por canal de reserva, las Agencias de Viajes en Línea representaron el 41,93% de los ingresos en 2026, mientras que se proyecta que los Canales de Reserva Directa crezcan a una CAGR del 8,93% hasta 2032.
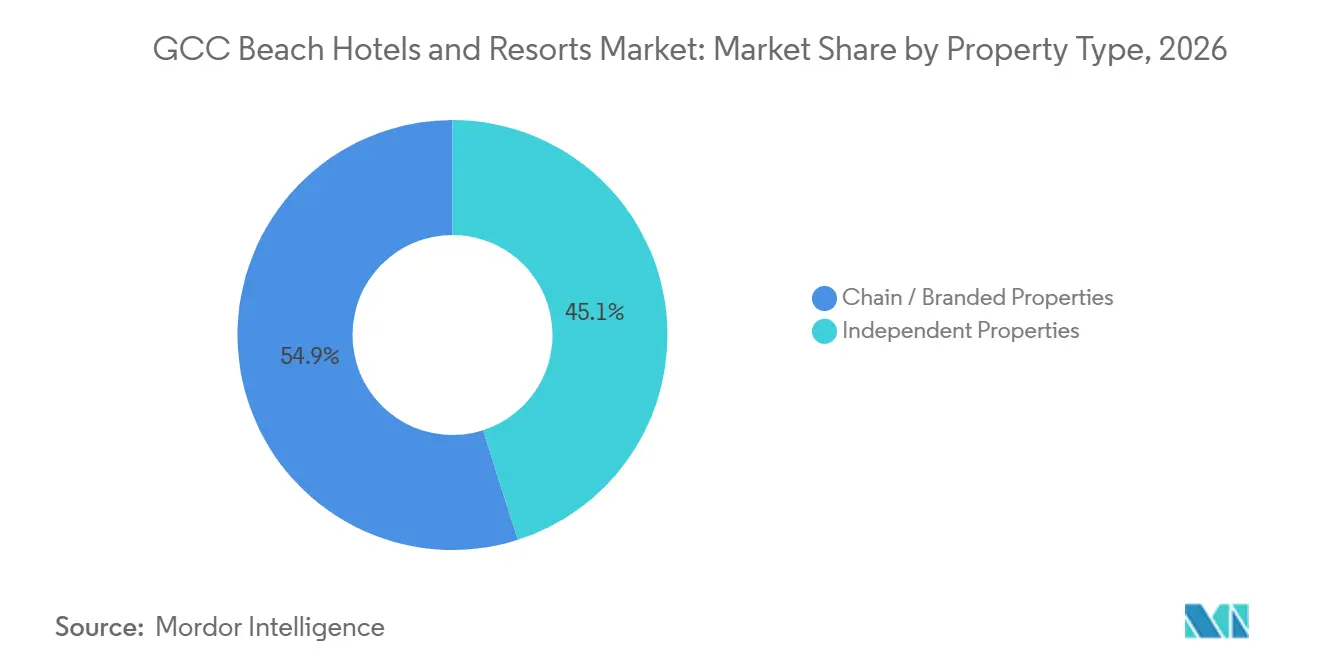
- Por tipo de propiedad, las Propiedades de Cadena/Marca representaron el 54,93% de los ingresos en 2026 y se proyecta que crezcan a una CAGR del 8,09% hasta 2032.
- Por tipo de turismo, el Turismo Internacional representó el 60,93% de los ingresos en 2026, mientras que se proyecta que el Turismo Doméstico crezca a una CAGR del 8,76% hasta 2032.
- Por geografía, los EAU representaron el 42,81% de los ingresos en 2026, mientras que se proyecta que Arabia Saudita crezca a una CAGR del 8,56% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sólidas agendas de diversificación turística que respaldan la inversión en resorts costeros | +1.8% | Arabia Saudita y EAU dominantes, con efecto expansivo en todos los mercados del CCG | Largo plazo (≥ 4 años) |
| Gigaproyectos y desarrollos costeros a gran escala que amplían la oferta de resorts | +1.5% | Arabia Saudita dominante, EAU secundario | Largo plazo (≥ 4 años) |
| Premiumización de las estancias en primera línea de playa, resorts de ultra lujo, retiros en islas privadas y hospitalidad basada en villas | +1.3% | EAU y Arabia Saudita, con efecto expansivo en Omán y Catar | Mediano plazo (2-4 años) |
| Expansión de resorts integrados que combinan alojamiento, gastronomía, bienestar, actividades marinas y entretenimiento | +0.9% | EAU y Arabia Saudita | Mediano plazo (2-4 años) |
| Aumento de llegadas internacionales y mejora de la conectividad aérea a través de Emirates, Etihad, Qatar y nuevos aeropuertos | +0.7% | Global, con ganancias tempranas en Dubái, Yeda y Doha | Corto plazo (≤ 2 años) |
| Crecimiento de la demanda doméstica y regional de estancias cortas, junto con el aumento de las reservas móviles y las reservas directas en hoteles | +0.5% | Arabia Saudita, EAU, Omán y corredores intra-CCG | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Sólidas agendas de diversificación turística que impulsan la inversión en resorts costeros
Arabia Saudita registró 122 millones de visitantes con pernoctación en 2025, superando su objetivo anterior de 100 millones de visitantes por tercer año consecutivo. El país ha elevado su objetivo de visitantes para 2030 a 150 millones, aumentando la necesidad de alojamiento de ocio en destinos costeros[1]. Esta orientación política proporciona al mercado de hoteles y resorts de playa del CCG una base de demanda más allá del turismo de ocio internacional estacional. Los eventos vinculados al gobierno y los viajes de negocios pueden respaldar la ocupación en propiedades costeras durante períodos de menor demanda de ocio. El cambio también mejora la viabilidad de las inversiones en resorts costeros en ubicaciones donde la demanda privada tardaría más en desarrollarse.
Gigaproyectos y desarrollos costeros a gran escala que amplían la oferta de resorts
Red Sea Global ha inaugurado resorts en el destino Mar Rojo y continúa desarrollando un portafolio hotelero más amplio bajo un modelo de desarrollo costero controlado. AMAALA recibió a sus primeros huéspedes en 2026, con la apertura de Four Seasons Resort and Residences AMAALA at Triple Bay en junio de 2026, y limita el número de visitantes para proteger los ecosistemas marinos. En Ras Al Khaimah, Wynn Al Marjan Island alcanzó un hito importante en la construcción en diciembre de 2025 y está programado para abrir en septiembre de 2027[2]. Estos proyectos añaden habitaciones, instalaciones de ocio y visibilidad del destino. Pueden aumentar la competencia para los hoteles cercanos al tiempo que amplían la base de visitantes en el corredor costero más amplio. El mercado de hoteles y resorts de playa del CCG se beneficia de las inversiones en construcción de destinos, pero enfrenta una mayor necesidad de diferenciación de productos.
Premiumización de las Estancias en Primera Línea de Playa, Resorts de Ultra Lujo, Retiros en Islas Privadas y Hospitalidad Basada en Villas
Los promotores de resorts de lujo combinan habitaciones de hotel con villas, residencias y servicios de bienestar para fortalecer la financiación de proyectos y mejorar el atractivo para los huéspedes. La actividad de desarrollo regional de Marriott refleja el papel de las marcas internacionales de lujo en el desarrollo de destinos costeros. Las residencias de marca generan un flujo de ingresos adicional antes de que los resorts alcancen operaciones estabilizadas. Este modelo respalda estándares de servicio más elevados y proporciona a los huéspedes opciones de alojamiento más privadas. Es particularmente relevante para proyectos costeros que requieren una inversión inicial significativa. Estos factores respaldan el mercado de hoteles y resorts de playa del CCG, donde la demanda depende de la calidad del destino y de los formatos de alojamiento diferenciados.
Expansión de Resorts Integrados que Combinan Alojamiento, Gastronomía, Bienestar, Actividades Marinas y Entretenimiento
Los resorts integrados aumentan el valor de las estancias en la playa al combinar el alojamiento con gastronomía, bienestar, actividades marinas y entretenimiento. AMAALA está desarrollando un conjunto de resorts con marcas enfocadas en el bienestar e instalaciones centradas en programas de salud y recuperación. El desarrollo también incluirá residencias y formatos de hospitalidad especializados. Estas ofertas pueden prolongar las estancias de los huéspedes al proporcionar acceso a múltiples actividades dentro de un único destino y reducir la dependencia de la playa como atracción principal. Este enfoque permite al mercado de hoteles y resorts de playa del CCG dirigirse a viajeros de alto valor que buscan experiencias especializadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fluctuaciones estacionales de la demanda impulsadas por las extremas temperaturas y humedad estivales en las costas del Golfo | -0.9% | Todos los mercados del CCG, más agudo en EAU, Kuwait y Catar | Largo plazo (≥ 4 años) |
| Dependencia del turismo internacional y exposición a tensiones geopolíticas e inestabilidad regional | -0.8% | EAU y Catar más expuestos, Arabia Saudita parcialmente protegida | Corto plazo (≤ 2 años) |
| Competencia de casas vacacionales, apartamentos con servicios, alquileres a corto plazo y hoteles urbanos no costeros | -0.6% | EAU dominante, creciente en Arabia Saudita y Catar | Mediano plazo (2-4 años) |
| Altos costos de desarrollo, limitaciones de mano de obra y fuerza laboral calificada, y restricciones ambientales en ecosistemas costeros y marinos | -0.5% | Arabia Saudita y Omán, con impacto parcial en EAU | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Fluctuaciones Estacionales de la Demanda Impulsadas por las Extremas Temperaturas y Humedad Estivales en las Costas del Golfo
Las condiciones extremas del verano siguen siendo una restricción estructural, ya que las instalaciones de playa son menos utilizables durante varios meses al año. Esto concentra la demanda de ocio en los meses más cómodos y presiona a los operadores para mantener las tarifas durante una temporada alta más corta. Los resorts también requieren instalaciones interiores, infraestructura de refrigeración y programación estival para retener a los huéspedes. Omán ofrece un caso contrastante, ya que la temporada Khareef de Salalah atrae a viajeros de verano, a diferencia de gran parte de la región. Por lo tanto, el mercado de hoteles y resorts de playa del CCG debe gestionar la estacionalidad a nivel de propiedad en lugar de tratar la región como un mercado climático uniforme. Los resorts que ofrecen instalaciones de bienestar, recreación interior y actividades familiares pueden reducir la exposición a la brecha de ingresos estival.
Dependencia del Turismo Internacional y Exposición a Tensiones Geopolíticas e Inestabilidad Regional
Los EAU y Catar están más expuestos a los mercados de origen internacionales debido a sus roles como puertas de entrada de aviación y centros de ocio. Arabia Saudita tiene una base de viajes domésticos más sólida, con visitantes domésticos que representaron el 78% de las llegadas en el primer trimestre de 2026[3]. Estas diferencias pueden resultar en niveles de ocupación desiguales en los destinos del CCG durante períodos de incertidumbre regional. Los hoteles con mercados de origen diversificados y sólidas bases de datos de fidelización están mejor posicionados para gestionar cambios repentinos en la demanda. El mercado de hoteles y resorts de playa del CCG sigue siendo sensible a la restauración de rutas y a la confianza de los viajeros en las principales regiones de origen.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis del Comportamiento del Consumidor
La demanda de resorts de playa en el CCG está impulsada por viajeros de ocio domésticos, familias regionales y visitantes internacionales que buscan vacaciones costeras, alojamiento y estancias experienciales. Arabia Saudita registró 122,6 millones de visitantes con pernoctación en 2025, incluidos 93,3 millones de turistas domésticos. Los ingresos del turismo doméstico alcanzaron 127,1 mil millones de SAR (33,89 mil millones de USD), un aumento del 10%, mientras que los ingresos por viajes de entrada totalizaron 176,6 mil millones de SAR (47,09 mil millones de USD), un aumento del 5%. Estas tendencias crean oportunidades para paquetes familiares, retiros de bienestar, actividades marinas y experiencias de lujo diferenciadas. Sin embargo, las cifras nacionales de turismo no miden directamente la demanda de resorts de playa.
Las preferencias de reserva también dan forma a las estrategias de distribución de los resorts. Global Hotel Alliance reportó un aumento del 26% en los ingresos por habitaciones a través de la web directa y la aplicación en 2025, mientras que las noches de habitación aumentaron un 30%. Más del 70% de las reservas directas implicaron estancias en múltiples marcas. Esta tendencia destaca el potencial de los programas de fidelización y los canales directos para fomentar las reservas repetidas. Las agencias de viajes en línea (OTAs) también pueden ayudar a los resorts a llegar a nuevos clientes y comparar opciones de alojamiento.
Inteligencia de Rendimiento de la Hospitalidad
El rendimiento de los resorts de playa del CCG varía según el destino, la combinación de demanda y el poder de fijación de precios. En Arabia Saudita, el RevPAR de Yeda aumentó un 4,4% interanual en el primer trimestre de 2026, respaldado por un aumento de 3,8 puntos porcentuales en la ocupación hasta el 66,1%. El RevPAR de Riad disminuyó un 9,5% a medida que la ocupación cayó al 52,2%. El turismo doméstico se mantuvo resiliente, con 28,9 millones de turistas domésticos en el primer trimestre de 2026, un aumento del 16%, incluidos aproximadamente 10 millones durante las festividades de Ramadán y Eid Al-Fitr, cuando el gasto alcanzó 10,2 mil millones de SAR (2,72 mil millones de USD). Estas tendencias respaldan a los resorts costeros que se dirigen a la demanda de ocio doméstico y vacacional junto con los visitantes internacionales.
En los EAU, la demanda internacional y las tarifas de habitaciones respaldaron los rendimientos hoteleros. La ocupación de Dubái alcanzó el 80,7% en 2025, mientras que la tarifa diaria promedio aumentó un 8% hasta AED 579 (157,66 USD) y el RevPAR aumentó un 11% hasta AED 467 (127,16 USD). Abu Dabi registró una ocupación del 81% en 2025, con el RevPAR aumentando un 23% interanual. Estos indicadores de referencia destacan las oportunidades para los operadores de resorts de playa de combinar tarifas de habitaciones con experiencias de destino, al tiempo que monitorean la nueva oferta y la ocupación estacional para proteger el rendimiento de los ingresos.
Análisis de Segmentos
Por Tipo de Alojamiento:
Crecimiento del Eco-Lujo junto al Liderazgo en Ingresos del Segmento de LujoLos hoteles y resorts de playa de lujo representaron el 37,74% de la participación del mercado de hoteles y resorts de playa del CCG en 2026. Las residencias de marca, las estancias en villas y los formatos de resort de alto servicio respaldan esta posición. El portafolio de AMAALA incluye propiedades enfocadas en el bienestar que extienden el turismo de lujo más allá del alojamiento convencional. Estas propiedades pueden exigir tarifas más altas al combinar privacidad, acceso a la playa y una sólida propuesta de marca. También atraen a huéspedes que valoran las experiencias de destino junto con la calidad de la habitación. Este segmento continúa contribuyendo con una participación sustancial de los ingresos del mercado.
Se proyecta que los eco-resorts y resorts de playa regenerativos crezcan a una CAGR del 7,84% hasta 2032. Red Sea Global posiciona el Mar Rojo en torno al turismo regenerativo y limita el desarrollo para proteger los activos naturales. Hawar Resort by Mantis ofrece un formato similar orientado a la ecología dentro de un santuario de vida silvestre. Estas propiedades atraen a viajeros que buscan estancias de menor densidad en entornos naturales. Las propiedades de gama media atienden el creciente turismo doméstico en corredores costeros emergentes, mientras que los formatos de presupuesto y albergue siguen siendo limitados en las zonas costeras de alto costo. Los hoteles boutique y de estilo de vida satisfacen la demanda de estancias a menor escala con carácter local y servicios seleccionados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Reserva:
Alcance de las OTAs y Crecimiento del Margen de Reserva DirectaLas Agencias de Viajes en Línea representaron el 41,93% de los ingresos por reservas en 2026 en el mercado de hoteles y resorts de playa del CCG. Su escala permite a los resorts llegar a huéspedes que comparan destinos, tarifas y opciones de paquetes en toda la región. Estas plataformas son particularmente valiosas para los nuevos resorts sin relaciones directas con clientes establecidas y para ventanas de reserva cortas y planificación de ocio liderada por dispositivos móviles. Los resorts deben gestionar los costos de comisión y evitar una dependencia excesiva de un número limitado de intermediarios. Los canales corporativos y de empresas de gestión de viajes siguen siendo relevantes en los EAU y Catar, donde los eventos y los viajes vinculados al gobierno generan bloques de habitaciones predecibles.
Se prevé que los Canales de Reserva Directa crezcan a una CAGR del 8,93% hasta 2032. Los resultados de los hoteles de los EAU de GHA Discovery indican que los miembros del programa de fidelización impulsan un mayor crecimiento en noches de habitación y gasto que los huéspedes que reservan a través de otros canales. Los canales directos permiten a los resorts promocionar mejoras de habitación, servicios de restauración, spa y ofertas de retorno antes de la llegada, fortaleciendo las relaciones con los huéspedes y respaldando los ingresos más allá de las tarifas de habitación. Este canal es más efectivo cuando los operadores ofrecen beneficios prácticos de fidelización y una experiencia de reserva móvil fluida. Los resorts pueden utilizar las reservas directas para mejorar los márgenes mientras mantienen las Agencias de Viajes en Línea para un mayor alcance.
Por Tipo de Propiedad:
Escala de Marca y Diferenciación IndependienteLas Propiedades de Cadena/Marca representaron el 54,93% de la participación en ingresos en 2026 y se proyecta que crezcan a una CAGR del 8,09% hasta 2032. Los grandes grupos hoteleros despliegan programas de fidelización globales, sistemas operativos y reconocimiento de marca en los mercados del CCG. Marriott inauguró The Red Sea EDITION en la Isla Shura en octubre de 2025, añadiendo una opción de lujo costero de marca. Las grandes cadenas también respaldan proyectos de residencias de marca, que requieren estándares operativos consistentes y apoyo de ventas. Sus portafolios atienden múltiples puntos de precio y segmentos de viajeros, otorgando a los operadores de marca una ventaja en el mercado de hoteles y resorts de playa del CCG.
Las propiedades independientes siguen siendo relevantes en destinos costeros boutique, particularmente en Omán y los emiratos más pequeños de los EAU. Compiten a través del diseño local, menor capacidad de huéspedes y conexiones directas con playas o paisajes específicos. Sin embargo, el acceso limitado a programas de fidelización globales y referencias de clientes entre marcas crea desafíos durante las perturbaciones de la demanda. Los operadores independientes, por lo tanto, enfatizan experiencias de huéspedes distintivas y asociaciones locales, especialmente donde los visitantes priorizan la autenticidad sobre la estandarización. La presencia de grandes cadenas y propiedades independientes especializadas mantiene el mercado de hoteles y resorts de playa del CCG moderadamente concentrado.
Por Tipo de Turismo:
La Demanda Doméstica Construye ResilienciaEl turismo internacional representó el 60,93% de los ingresos en 2026, convirtiéndolo en el mayor tipo de turismo en el mercado de hoteles y resorts de playa del CCG. Dubái recibió un récord de 19,59 millones de visitantes internacionales con pernoctación en 2025, reforzando la posición de los EAU como uno de los principales destinos de turismo global y de negocios del mundo. Los huéspedes internacionales respaldan los resorts de ocio a través de estancias más largas y un mayor uso de las instalaciones de pago. Sin embargo, este segmento es sensible al acceso aéreo, la confianza geopolítica y los destinos competidores. Los operadores de resorts necesitan mercados de origen diversificados para reducir la dependencia de una única región de largo recorrido. El planeado visado turístico unificado del CCG podría respaldar itinerarios costeros de múltiples destinos una vez lanzado.
Se proyecta que el turismo doméstico se expanda a una CAGR del 8,76% hasta 2032. Arabia Saudita registró 93,3 millones de turistas domésticos en 2025, mientras que los visitantes domésticos representaron aproximadamente el 78% del total de llegadas de turistas en el primer trimestre de 2026, alcanzando 28,9 millones, un aumento del 16% interanual. El RevPAR de Yeda aumentó un 4,4% durante el primer trimestre de 2026, respaldando la importancia de la demanda doméstica[4].
Análisis Geográfico
Los EAU representaron el 42,81% del mercado de hoteles y resorts de playa del CCG en 2026. Ras Al Khaimah recibió un récord de 1,35 millones de visitantes con pernoctación en 2025, reforzando su papel como destino de ocio más allá de Dubái. El plan de Marjan Beach incluye 12.000 llaves de hotel y 22.000 unidades residenciales. Wynn Al Marjan Island, programado para septiembre de 2027, introducirá un formato de resort integrado nuevo en el CCG. La sólida conectividad global, las marcas de lujo establecidas y los servicios turísticos respaldan a los EAU, aunque los nuevos distritos costeros aumentarán la necesidad de experiencias de huéspedes diferenciadas.
Arabia Saudita es la geografía de más rápido crecimiento, con su mercado proyectado para crecer a una CAGR del 8,56% hasta 2032. La inversión pública respalda los desarrollos costeros a lo largo del Mar Rojo, en Yeda y en otros lugares. Red Sea Global combina el desarrollo de resorts con infraestructura y controles ambientales. Las marcas de lujo están entrando en la costa del Mar Rojo, mientras que los visitantes domésticos representaron el 78% de las llegadas en el primer trimestre de 2026. Los principales desafíos incluyen el desarrollo de servicios, acceso y demanda junto con el pipeline de resorts.
Omán, Catar, Baréin y Kuwait desempeñan roles distintos en el turismo costero. Omán se beneficia de la temporada Khareef y del turismo basado en la naturaleza. Hilton inauguró tres hoteles en Barr Al Jissah en enero de 2026. Catar está desarrollando el frente marítimo de Lusail, mientras que Baréin y Kuwait se dirigen a segmentos de ocio de alta gama más pequeños. Estos mercados requieren identidades de producto claras para competir con los EAU y Arabia Saudita.
Inteligencia de Oferta y Desarrollo de la Hospitalidad
El mercado de resorts de playa del CCG se está expandiendo a medida que los desarrollos del Mar Rojo de Arabia Saudita y los planes maestros costeros de los EAU añaden inventario de resorts. Red Sea Global está desarrollando proyectos de turismo regenerativo en aproximadamente 28.000 km². Se espera que su destino Mar Rojo incluya alrededor de 50 resorts y 8.000 habitaciones de hotel para 2030, respaldando conceptos de lujo de baja densidad. En Ras Al Khaimah, el plan maestro de Marjan Beach apunta a 12.000 llaves de hotel y 22.000 unidades residenciales, requiriendo aperturas por fases y estrategias de generación de demanda.
El crecimiento de la oferta sigue siendo significativo. Arabia Saudita contaba con 171.650 llaves de hotel de calidad existentes a septiembre de 2025, con aproximadamente 94.500 habitaciones en el pipeline, según un informe publicado en febrero de 2026. Se espera que las propiedades de lujo representen el 75% de la nueva oferta, aumentando la competencia por la demanda de resorts. En todo el CCG, aproximadamente 711.500 habitaciones de hotel estaban disponibles en 2024, según el Centro Estadístico del CCG. Los promotores deben alinear los calendarios de apertura con la accesibilidad del destino, el crecimiento de visitantes y las experiencias costeras diferenciadas para mitigar la presión sobre la ocupación y los precios.
Panorama Competitivo
El mercado de hoteles y resorts de playa del CCG está moderadamente concentrado, con Marriott International, Accor, Hilton, IHG y Jumeirah Group compitiendo junto a operadores regionales e independientes. Las grandes cadenas se están expandiendo a través de marcas de lujo, residencias de marca y destinos de uso mixto. La apertura de The Red Sea EDITION por parte de Marriott International en octubre de 2025 refleja la entrada de marcas internacionales en los destinos costeros sauditas. Las capacidades multimarca de Accor respaldan diversos puntos de precio y formatos de resort, mientras que el desarrollo de tres hoteles de Hilton en Barr Al Jissah refleja un enfoque similar en Omán.
Los operadores compiten a través de programas de fidelización, estándares operativos, relaciones con propietarios y capacidades para proyectos a gran escala. Los promotores respaldados por el Estado influyen en la competencia a través de terrenos costeros, infraestructura e inversión en destinos. Red Sea Global actúa como promotor, operador y propietario de activos, controlando sitios clave de resorts y estableciendo estándares de diseño ambiental y límites de desarrollo para el destino Mar Rojo.
Wynn Al Marjan Island en Ras Al Khaimah está programado para incluir la primera instalación de juegos en tierra del CCG. Los resorts de bienestar de AMAALA enfatizan experiencias de huéspedes especializadas. Los operadores independientes y regionales atienden segmentos boutique y de menor escala a través de relaciones locales, diseño específico del sitio y conceptos flexibles, pero carecen de bases de datos globales de huéspedes y programas de fidelización. Los grandes operadores utilizan asociaciones de fidelización y ecosistemas de reserva directa para reducir la dependencia de las agencias de viajes en línea. Ningún grupo pequeño controla la mayor parte de la oferta costera en todos los países del CCG.
Líderes de la Industria de Hoteles y Resorts de Playa del CCG
-
Marriott International
-
Accor
-
Hilton
-
InterContinental Hotels Group (IHG)
-
Jumeirah Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Hoteles y Resorts de Playa del CCG Empresas cubiertas en este informe
- Marriott International
- Hilton
- Hyatt Hotels Corporation
- Accor
- InterContinental Hotels Group (IHG)
- Four Seasons Hotels and Resorts
- Minor Hotels (Anantara)
- Jumeirah Group
- Kerzner International
- Rotana Hotels & Resorts
- Emaar Hospitality Group
- Red Sea Global
- Rixos Hotels
- Kempinski Hotels
- Shangri-La Group
- Rosewood Hotel Group
- Aman Group
- Radisson Hotel Group
- Omran Group
Desarrollos recientes de la industria en Mercado de Hoteles y Resorts de Playa del CCG
- Enero de 2026: Hilton inauguró Al Husn Hotel Muscat, Hilton Muscat Al Bandar y DoubleTree by Hilton Muscat Al Waha en Barr Al Jissah, Omán. Las tres propiedades amplían las opciones de alojamiento costero en lujo, ocio, estancias familiares y eventos de negocios.
- Diciembre de 2025: Wynn Al Marjan Island completó la estructura de su torre de 70 pisos a 283 metros, con los 1.530 alojamientos para huéspedes alcanzando la finalización estructural completa. El resort está programado para abrir en septiembre de 2027.
- Agosto de 2025: Shurooq invirtió más de 300 millones de AED (81,69 millones de USD) en la Colección Sharjah, que comprende siete eco-retiros de lujo con 154 unidades de alojamiento de alta gama. El portafolio combina experiencias de naturaleza, patrimonio y bienestar para fortalecer el atractivo de Sharjah para el turismo sostenible y experiencial.
- Junio de 2025: Miraval Resorts & Spas y Red Sea Global presentaron 20 residencias exclusivas de villas en la playa en Miraval the Red Sea en la Isla Shura, Arabia Saudita. Diseñadas en torno a la vida holística y el bienestar personalizado, las residencias extienden la oferta de lujo del destino más allá del alojamiento convencional en resorts.
Alcance del Informe del Mercado de Hoteles y Resorts de Playa del CCG
El informe del mercado de hoteles y resorts de playa del CCG analiza la hospitalidad costera en los EAU, Arabia Saudita, Omán, Catar, Baréin y Kuwait. El estudio segmenta el mercado por tipo de alojamiento, canal de reserva, tipo de propiedad, tipo de turismo y geografía, cubriendo resorts de lujo, gama media, presupuesto, boutique y eco-resorts. Evalúa los impulsores que incluyen la diversificación turística, los gigaproyectos, las estancias premium en primera línea de playa, el desarrollo de resorts integrados, la mejora de la conectividad aérea y las estancias cortas domésticas, junto con restricciones como la estacionalidad, los riesgos geopolíticos, el alojamiento alternativo, los altos costos de desarrollo, las limitaciones de mano de obra y las restricciones ambientales. El informe evalúa la oferta de hospitalidad, el inventario de habitaciones, los pipelines de desarrollo, las tasas de ocupación, las tarifas diarias promedio, las preferencias de los viajeros, el comportamiento de reserva y los patrones de gasto. Proporciona tamaño de mercado y pronósticos de crecimiento por segmento y país para 2022-2032. El estudio también examina los desarrollos regulatorios y tecnológicos, las fuerzas competitivas, la concentración del mercado, las participaciones de mercado, los movimientos estratégicos y los perfiles de los principales grupos hoteleros y promotores de resorts. También se evalúan las oportunidades en resorts de playa sostenibles y regenerativos y en hospitalidad experiencial premium. Las estimaciones y pronósticos del mercado se presentan en términos de valor en los segmentos cubiertos.
Resumen de la segmentación
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para el mercado de hoteles y resorts de playa del CCG?
El mercado de hoteles y resorts de playa del CCG fue valorado en 40,76 mil millones de USD en 2026 y se proyecta que alcance 61,64 mil millones de USD para 2032, creciendo a una CAGR del 7,05% de 2027 a 2032.
¿Qué país del CCG lidera los ingresos de hoteles y resorts de playa?
Los EAU lideraron con el 42,81% de los ingresos regionales en 2026, respaldados por una infraestructura de turismo de lujo establecida y conectividad aérea global.
¿Qué país está creciendo más rápido en la hospitalidad costera del CCG?
Se proyecta que Arabia Saudita crezca a una CAGR del 8,56% hasta 2032, respaldada por los nuevos destinos del Mar Rojo y la demanda de viajes domésticos.
¿Qué canal de reserva está creciendo más rápido para los resorts de playa del CCG?
Se prevé que los Canales de Reserva Directa crezcan a una CAGR del 8,93% hasta 2032 a medida que los programas de fidelización y las herramientas de reserva móvil ganan importancia.
¿Cuál es la mayor categoría de alojamiento en los resorts de playa del CCG?
Los Hoteles y Resorts de Playa de Lujo mantuvieron el 37,74% de los ingresos en 2026, respaldados por estancias en villas, residencias de marca e instalaciones de bienestar.
¿Cuáles son las principales restricciones al crecimiento de los resorts de playa del CCG?
El calor estival, la exposición al turismo internacional, el alojamiento alternativo y los altos costos de desarrollo costero siguen siendo las principales restricciones.