
Marktgröße und Marktanteil für Reisebürodienstleistungen in den GCC-Ländern
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 14.31 Milliarden US-Dollar |
| Marktgröße (2026) | 15.01 Milliarden US-Dollar |
| Marktgröße (2031) | 23.13 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.03 % |
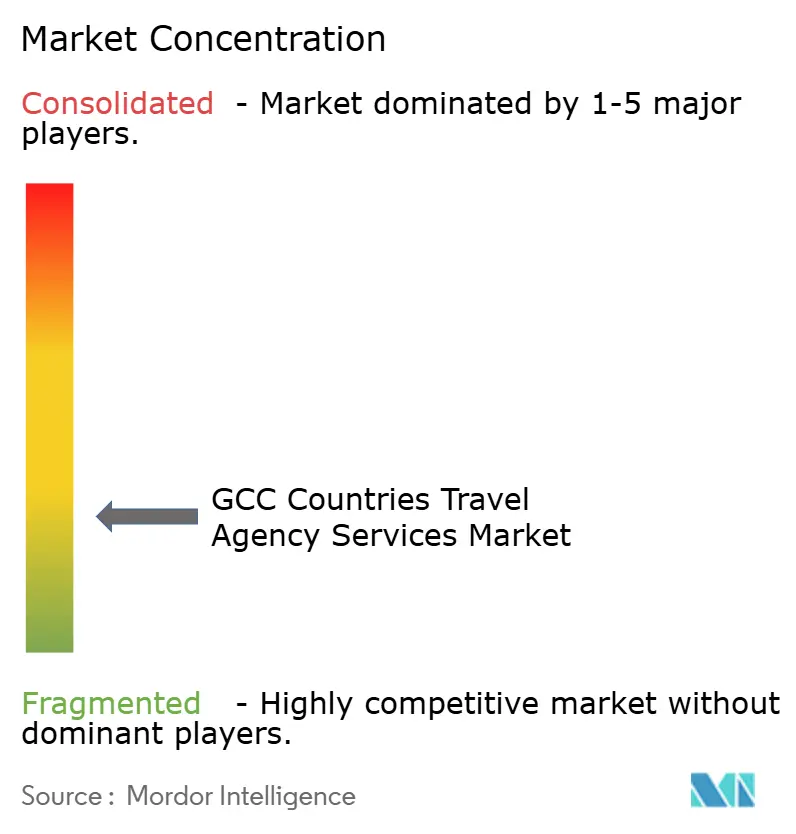
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Reisebürodienstleistungen in den GCC-Ländern von Mordor Intelligence
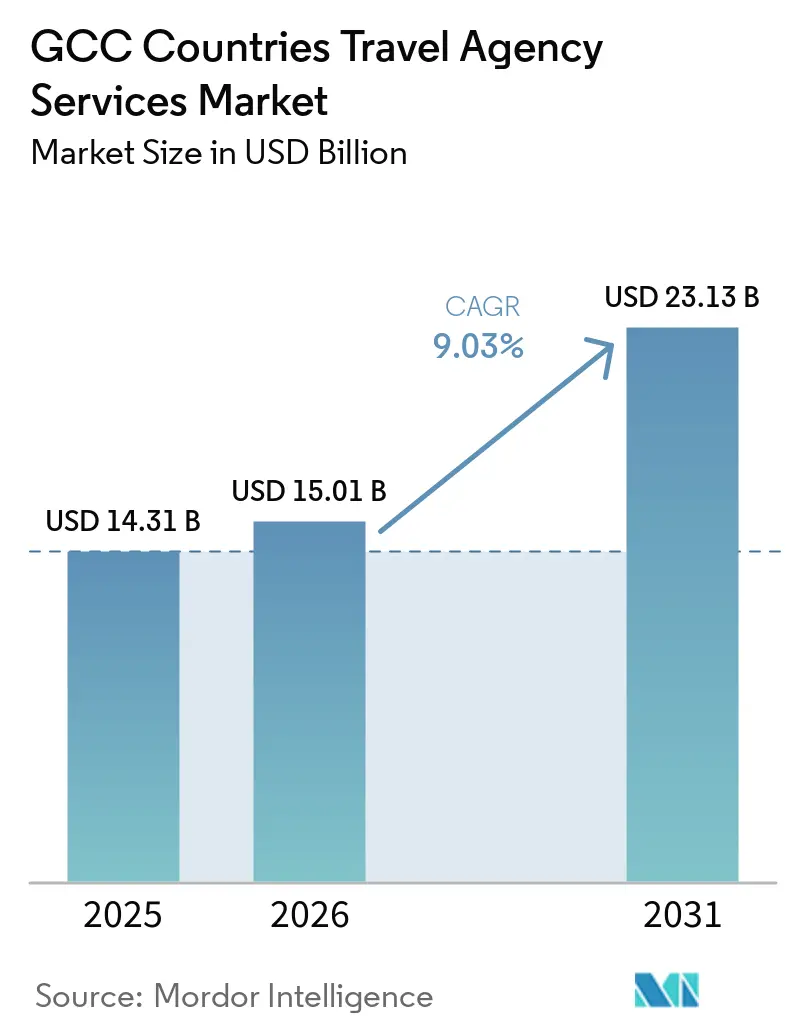
Der Markt für Reisebürodienstleistungen in den GCC-Ländern wurde im Jahr 2025 auf 14,31 Milliarden USD geschätzt und soll von 15,01 Milliarden USD im Jahr 2026 auf 23,13 Milliarden USD bis 2031 wachsen, bei einem CAGR von 9,03 % während des Prognosezeitraums (2026–2031). Der Markt verlagert sich von der einfachen Ticketausstellung hin zur umfassenden Reiseplanung und integriert Flüge, Hotels, Transfers, Versicherungen und Reiseerlebnisse am Zielort in einen einzigen Buchungsprozess. Im Jahr 2024 trug der GCC-Tourismussektor 247,1 Milliarden USD zum BIP bei, wobei die innerhalb der GCC-Länder reisenden Touristen 19,3 Millionen erreichten und die Nachfrage nach Vermittlungsreisedienstleistungen ausweiteten[1]. Im Jahr 2025 wuchs der Reise- und Tourismussektor im Nahen Osten um 5,3 % und übertraf damit den globalen Durchschnitt von 4,1 %, was auf hohe Ausgaben für Freizeit- und Geschäftsreisen hindeutet. Saudi-Arabien treibt das Wachstum durch sein Volumen und tourismusorientierte Politiken voran, während die VAE die Nachfrage durch Luftverkehrsanbindung und ein entwickeltes Ökosystem für Geschäftsreisen steigern. Die Wettbewerbsintensität bleibt hoch aufgrund der fragmentierten Marktführerschaft über Produktlinien und Länder hinweg. Der Markt hat jedoch Widerstandsfähigkeit bewiesen und erholt sich von regionalen Störungen innerhalb weniger Quartale, sobald sich Luftkapazität, Tourismusförderung und Buchungsnachfrage stabilisieren.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungsart hielt der Flugticketverkauf im Jahr 2025 einen Anteil von 34,93 % am Markt für Reisebürodienstleistungen in den GCC-Ländern, während Kreuzfahrten bis 2031 das schnellste Wachstum mit einem CAGR von 9,95 % verzeichnen sollen.
- Nach Buchungsmodus entfielen im Jahr 2025 58,21 % des Marktes für Reisebürodienstleistungen in den GCC-Ländern auf OTAs, während hybride Reisebüros das am schnellsten wachsende Modell ohne einen quantifizierten CAGR bis 2031 sind.
- Nach Reisezweck hielt Freizeitreisen im Jahr 2025 einen Anteil von 63,12 % am Markt für Reisebürodienstleistungen in den GCC-Ländern, während Geschäftsreisen und MICE bis 2031 mit einem CAGR von 9,74 % wachsen sollen.
- Nach Reisendertyp entfielen im Jahr 2025 57,80 % des Marktes für Reisebürodienstleistungen in den GCC-Ländern auf internationale Reisende, während Inlandsreisende bis 2031 mit einem CAGR von 9,85 % wachsen sollen.
- Nach Geografie hielt Saudi-Arabien im Jahr 2025 einen Anteil von 36,49 % am Markt für Reisebürodienstleistungen in den GCC-Ländern, während die VAE bis 2031 mit einem CAGR von 10,53 % wachsen sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für Reisebürodienstleistungen in den GCC-Ländern
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Tourismusdiversifizierung und Investitionen in Reiseziele | +2.2% | Konzentriert auf Saudi-Arabien und VAE | Langfristig (≥ 4 Jahre) |
| Digitale und mobile Buchungsnutzung | +1.8% | Saudi-Arabien und VAE als Kernmärkte, Ausstrahlungseffekte auf Katar und Kuwait | Mittelfristig (2–4 Jahre) |
| Erweiterung der Luftfahrt- und Hotelkapazitäten | +1.5% | Saudi-Arabien und VAE dominant, schrittweise Ausweitung auf Katar, Oman, Bahrain | Mittelfristig (2–4 Jahre) |
| Erholung von Geschäftsreisen und MICE | +1.3% | VAE und Saudi-Arabien als Hauptmärkte, Katar wachsend | Mittelfristig (2–4 Jahre) |
| Einheitliches GCC-Visum und Mehrländer-Reiserouten | +0.7% | GCC-weit, mit frühen Gewinnen im VAE-Bahrain-Korridor | Kurzfristig (≤ 2 Jahre), Langfristig (≥ 4 Jahre) |
| Schienen- und multimodale innerhalb der GCC-Länder Konnektivität | +0.3% | National in den VAE im Jahr 2026, schrittweise GCC-weit nach 2030 | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Tourismusdiversifizierung und Investitionen in Reiseziele
Saudi-Arabiens tourismusorientierte Diversifizierung stärkt den Markt für Reisebürodienstleistungen in den GCC-Ländern. Das Königreich verzeichnete im Jahr 2025 bedeutende Besucherzahlen, wobei die Tourismusausgaben 300 Milliarden SAR (79,94 Milliarden USD) erreichten und es als wichtigen Knotenpunkt für die regionale Reisenachfrage positionierten. Großprojekte wie NEOM, Diriyah und die Entwicklung des Roten Meeres verlagern die Tourismustrends hin zu längeren Aufenthalten und komplexer Reiseplanung, über traditionelle Stadt- oder Pilgerreisen hinaus. Diese Verlagerung kommt Reisebüros zugute, die besser als Direktkanäle geeignet sind, Unterkunft, Transfers, Erlebnisse und Mehrfachziel-Reiserouten zu nahtlosen Paketen zu bündeln. Auf regionaler Ebene wird erwartet, dass der GCC-Tourismus erheblich wachsen wird, wobei sein Beitrag zum BIP im nächsten Jahrzehnt voraussichtlich deutlich steigen wird, was eine nachhaltige zielortgetriebene Nachfrage unterstützt.
Digitale und mobile Buchungsnutzung
Der Markt für Reisebürodienstleistungen in den GCC-Ländern hat eine Mobile-First-Phase erreicht, die verändert, wie Nachfrage erfasst, bepreist und bedient wird. Die digitale Distribution ist zum primären Kanal für die Reisenachfrage der Verbraucher geworden, wobei OTAs einen bedeutenden Anteil der Buchungen halten. Das digitale Verhalten verlagert sich von der Selbstbedienungssuche hin zur unterstützten Reiseplanung und begünstigt Plattformen mit umfangreichen Inventaren sowie starken arabischen und englischen Benutzeroberflächen. Größere digitale Anbieter integrieren nun Entdeckung, Empfehlungen, Zahlungen und Nachbuchungsunterstützung in ein einziges Erlebnis. Kleinere Reisebüros hingegen setzen auf hybride Modelle, um wettbewerbsfähig zu bleiben. Der Markt profitiert von der digitalen Nutzung durch Kanalverlagerung und verbesserte Konversionsraten bei komplexen Reiseprodukten.
Erweiterung der Luftfahrt- und Hotelkapazitäten
Der Markt für Reisebürodienstleistungen in den GCC-Ländern profitiert von Kapazitätserweiterungen, die das Inventar für Zwischenbuchungen ausweiten. Die starke Reise- und Tourismusnachfrage im Nahen Osten unterstützte Airline-Erweiterungen, Hoteleröffnungen und grenzüberschreitende Reisen im gesamten Golfraum[2]. Riyadh Air nahm im Oktober 2025 kommerzielle Flüge nach London Heathrow auf und fügte damit eine Langstreckenoption zum Luftfahrtnetz Saudi-Arabiens hinzu, was seine Rolle bei der Streckenausweitung stärkt. Hotelentwicklungspipelines, hauptsächlich in Saudi-Arabien, schaffen weiterhin Umsatzmöglichkeiten für Reisebüros in den Bereichen Reservierungen, Paketgestaltung und Koordination von Bodendienstleistungen. Erhöhtes Zimmerangebot und höhere Flugfrequenz können den Stückmargen bei einfacher Ticketausstellung Druck machen, steigern jedoch typischerweise das Buchungsvolumen und erweitern den Pool an verkaufbaren gebündelten Reiseangeboten.
Erholung von Geschäftsreisen und MICE
Der Markt für Reisebürodienstleistungen in den GCC-Ländern verzeichnet Wachstum aufgrund gestiegener Unternehmensnachfrage, insbesondere in Saudi-Arabien und den VAE. Die Ausgaben für Geschäftsreisen im Nahen Osten stiegen im Jahr 2025 erheblich, wobei Saudi-Arabien einen bemerkenswerten Anstieg von über 55 % verzeichnete. Dieser Trend unterstreicht die erneuerte Bedeutung von Unternehmensmobilität und veranstaltungsgetriebenem Reisen als wichtige Umsatzquellen. Geschäftsveranstaltungen haben die Qualität der Reisebürobuchungen verbessert, da Konferenzreisen oft höhere Serviceanforderungen und präzise Koordination erfordern. Als Reaktion auf diese Nachfrage erweiterte FCM Travel im Februar 2026 seine Abteilung für Meetings und Veranstaltungen in den VAE und adressierte damit den Bedarf an umfassender Veranstaltungsunterstützung[3]. Die MICE-Nachfrage im GCC-Markt unterstützt das Wachstum, indem sie die Reisendenzahlen steigert und Buchungen antreibt, die verwaltete Serviceschichten erfordern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Direkte Disintermediation durch Airlines und Hotels | -1.4% | VAE und Saudi-Arabien konzentriert, sekundär in Katar und Bahrain | Mittelfristig (2–4 Jahre) |
| Margendruck durch OTA- und Offline-Wettbewerb | -1.2% | GCC-weit, am stärksten im VAE-Hotelmarkt | Kurzfristig (≤ 2 Jahre) |
| Betrug, Cybersicherheit und Belastung durch Zahlungskonformität | -0.5% | VAE und Saudi-Arabien als Kernmärkte, systemisches GCC-Risiko | Mittelfristig (2–4 Jahre) |
| Ungleichmäßige grenzüberschreitende Abwicklung und Einführung von Visa-Technologie | -0.4% | GCC-weit, am komplexesten in Kuwait und Oman | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Direkte Disintermediation durch Airlines und Hotels
Der Markt steht vor Herausforderungen, da Airlines und Hotels darauf abzielen, direkte Kundenbeziehungen zu stärken. Hotels und unabhängige Betreiber verbessern Treueprogramme, mobile Plattformen und Direktbuchungstools, die es Stammreisenden ermöglichen, Drittanbieter zu umgehen. Airlines üben ähnlichen Druck durch verbesserte Content-Strategien und direkte Distributionsbemühungen aus, was Reisebüros dazu zwingt, fortschrittliche Technologie einzusetzen, um im Luftfahrteinzelhandel wettbewerbsfähig zu bleiben. Infolgedessen konzentrieren sich etablierte Anbieter auf NDC-verknüpfte Fähigkeiten und Lieferantenpartnerschaften, anstatt sich ausschließlich auf veraltete Ticketausstellungsmodelle zu verlassen. Reisebüros, die die Qualität der Direktkanal-Inhalte oder die Zuverlässigkeit des Services nicht erreichen können, riskieren sinkende Margen und eine verringerte Buchungsbindung im Laufe der Zeit.
Margendruck durch OTA- und Offline-Wettbewerb
Der Markt ist hochgradig wettbewerbsintensiv, wobei globale OTAs, regionale digitale Marken und Offline-Spezialisten um Marktanteile konkurrieren. OTAs dominieren mit einem bedeutenden Anteil und erhöhen die Preistransparenz für Verbraucher, schränken jedoch die Preisflexibilität kleinerer Betreiber ein. Offline-Reisebüros bleiben im Bereich Geschäftsreisen, Hadsch- und Umrah-Dienstleistungen sowie komplexer Reiseplanung aktiv und verhindern, dass ein einzelnes Modell dominiert. Dieses Wettbewerbsumfeld zwingt mittelgroße Reisebüros dazu, sich auf margenarmes Inventar zu verlassen, sofern sie sich nicht spezialisieren oder ihr Serviceangebot erweitern. Der Markt begünstigt hybride und skalengetriebene Betreiber, die in der Lage sind, digitale Kundengewinnung mit beratungsintensivem Verkauf zu verbinden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Kreuzfahrten überholen Luftfahrt als Kategorie mit dem höchsten Wachstum
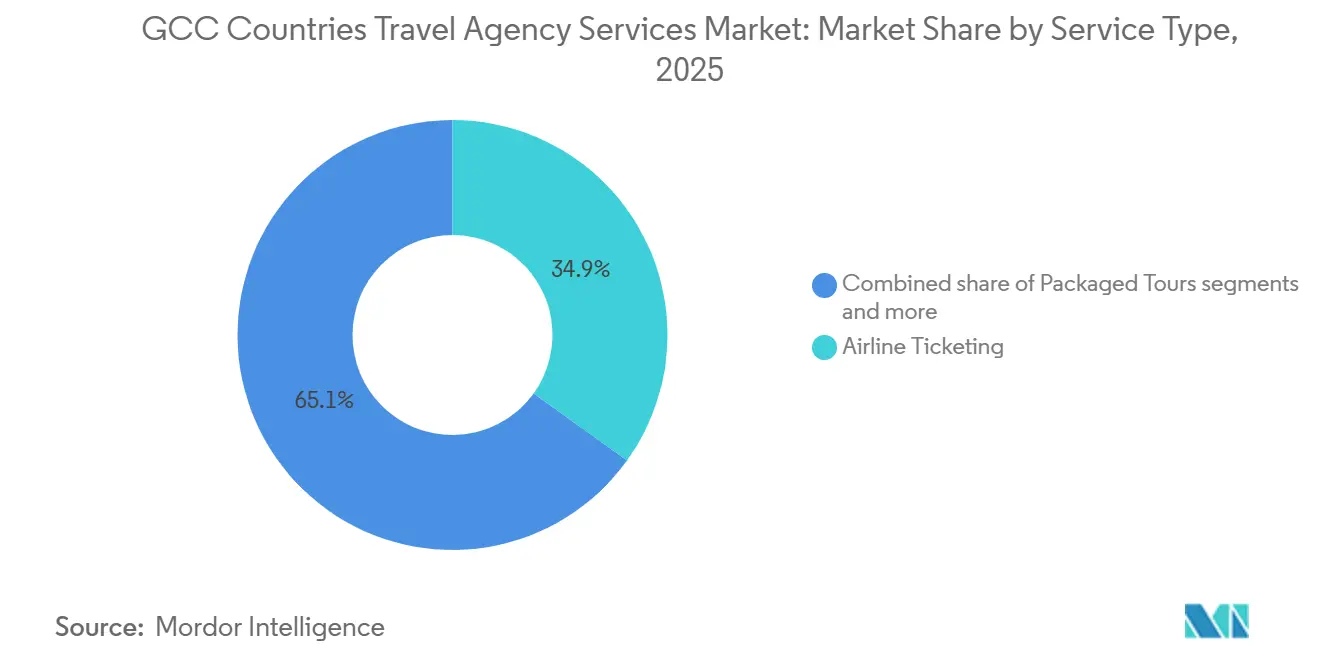
Der Flugticketverkauf machte im Jahr 2025 34,93 % des Marktes aus und spiegelt die Abhängigkeit der Region von der Luftfahrt für internationale und regionale Reisen wider, insbesondere auf Strecken, die Saudi-Arabien, die VAE und Katar einschließen. Er bleibt zentral, da er die Grundlage für umfassendere Reiserouten bildet, einschließlich Hotels, Versicherungen und Zielortdienstleistungen. Trotz der Verlagerung hin zu gebündelten Reisekonzepten bleibt der Flugticketverkauf das Fundament der Reisebüroumsätze. Kreuzfahrten sollen von 2026 bis 2031 mit einem CAGR von 9,95 % wachsen, angetrieben durch erhöhte Hafenaktivitäten, Zusammenarbeit mit Reisezielen und die Attraktivität von Mehrfachziel-Golftouren. Kreuzfahrten unterstützen gebündelte Buchungen, einschließlich Hotels vor der Abreise, Transfers, Versicherungen und Ausflüge, und erfordern dabei mehr Serviceunterstützung als Standardreservierungen.
Unterkunftsbuchungen, Reiseversicherungen, Pauschalreisen und ergänzende Transportdienstleistungen spielen weiterhin eine bedeutende Rolle im Markt für Reisebürodienstleistungen in den GCC-Ländern. Das Wachstum des Hotelangebots und die Entwicklung von Reisezielen steigern die Nachfrage nach Reservierungen über den Transportverkauf hinaus und bieten Reisebüros ein höheres Umsatzpotenzial pro Buchung. Reisebüros, die Lieferanteninventar mit dynamischer Bündelung integrieren, sind besser positioniert, um die gesamten Reiseausgaben zu erfassen. Der Markt erweitert seinen Dienstleistungsmix, während er Luftfahrtdienstleistungen als Kernkomponente beibehält. Die Differenzierung nach Reisendertyp und -zweck nimmt zu, wobei Freizeitbuchungen Flüge, Resorts, Versicherungen und Erlebnisse kombinieren, während Geschäftsreisen und MICE Richtlinienkontrollen und verwaltete Unterkünfte einbeziehen. Religiöser und Inlandstourismus treibt die Nachfrage nach gebündelten Dienstleistungen weiter an.


Nach Buchungsmodus: OTAs konsolidieren sich, aber hybride Kanäle gewinnen Premium-Reisende
Online-Reisebüros (OTAs) hielten im Jahr 2025 einen Marktanteil von 58,21 % und sollen während 2026–2031 mit einem CAGR von 10,74 % wachsen. Digitale Buchungen bleiben dominant, angetrieben durch mobile Nutzung, mehrsprachige Plattformen, breiten Inventarzugang und schnelle Vergleichstools für Flüge und Hotels. OTAs profitieren von Wiederholungsnutzung, da Nutzer häufig für Freizeit- oder Hotelbuchungen zu vertrauten Plattformen zurückkehren. Dies schafft einen Vorteil für große digitale Anbieter bei volumenstarken, unkomplizierten Buchungen. Offline- und traditionelle Reisebüros bleiben für komplexe Reisebedürfnisse relevant, einschließlich Hadsch- und Umrah-Arrangements, Geschäftsreisen, Mehrländer-Reiserouten und beratungsintensiver Buchungen. Diese Szenarien erfordern menschliche Unterstützung, Dokumentationshilfe, Richtlinienprüfungen und Nachverkaufsdienstleistungen, die Selbstbuchungsplattformen nicht vollständig replizieren können. Offline-Kanäle bestehen dort fort, wo Vertrauen und Unterstützung entscheidend sind.
Hybride Reisebüros überbrücken die Kluft im Markt für Reisebürodienstleistungen in den GCC-Ländern, indem sie digitale Buchungstools mit Callcentern, Filialen oder unterstützten Dienstleistungen kombinieren. Dieses Modell erfasst Online-Nachfrage und erhält gleichzeitig Margen bei komplexen Buchungen. Es entspricht den Anforderungen von Geschäftsreisen, bei denen Richtlinienkonformität und Workflow-Integration wesentlich sind. Der Markt verlagert sich hin zu einem gemischten Servicemodell, das Online-Reichweite mit Offline-Unterstützung integriert. Die Konsolidierung nimmt zu, da gut kapitalisierte Anbieter in Technologie, Serviceinfrastruktur, Lieferantenbeziehungen und Markensichtbarkeit investieren und kleinere Reisebüros, die auf Aufschläge angewiesen sind, übertreffen.
Nach Reisezweck: Freizeit führt, aber MICE definiert die Qualität der Reisebüroumsätze neu
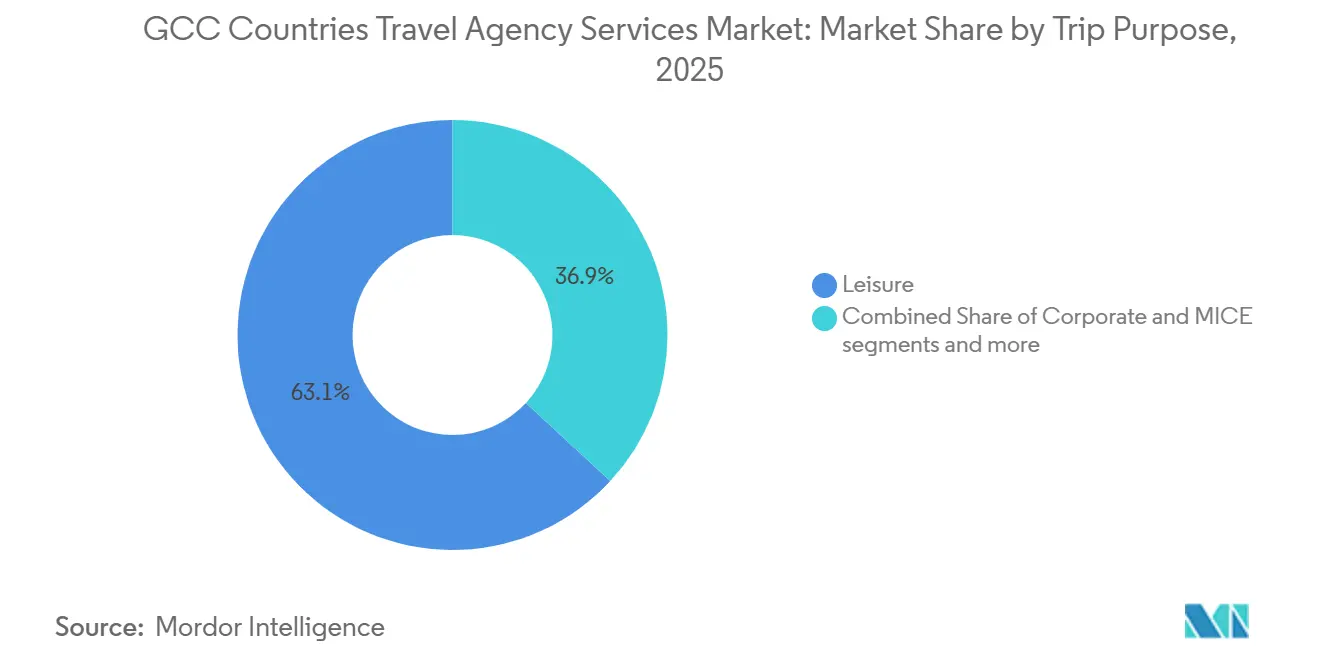
Freizeitreisen machten im Jahr 2025 63,12 % des Marktes für Reisebürodienstleistungen in den GCC-Ländern aus und blieben damit die größte Kategorie nach Reisezweck. Dieser Anteil spiegelt die starke Auslandsnachfrage von Golfbewohnern, den wachsenden Inlandstourismus und den stetigen eingehenden Freizeitverkehr nach Saudi-Arabien und in die VAE wider. Das Segment umfasst ein breites Angebotsspektrum, von Urlaubspaketen bis hin zu maßgeschneiderten Reiserouten, und behält sein Volumen bei, auch wenn das Geschäftsreisesegment wächst. Freizeitbuchungen ziehen sowohl Einwohner als auch internationale Besucher an. Die Umsätze in diesem Segment verbessern sich, da Reisende zunehmend maßgeschneiderte Reiserouten, erlebnisorientierte Zusatzleistungen und längere Aufenthalte im Zusammenhang mit Zielortprojekten suchen. Diese Buchungen umfassen oft mehr Zusatzdienstleistungen als einfache Reservierungen, was Reisebüros ermöglicht, höhere Ausgaben auf der Reise zu erfassen. Das Wachstum des Segments wird durch sein sich entwickelndes und vielfältiges Angebot angetrieben.
Geschäftsreisen und MICE sollen bis 2031 mit einem CAGR von 9,74 % wachsen und damit das am schnellsten wachsende Segment im Markt darstellen. Das Wachstum wird durch gestiegene Ausgaben für Geschäftsreisen, einen wachsenden Veranstaltungskalender und die Nachfrage nach verwalteten Reisedienstleistungen bei Konferenzen und Ausstellungen unterstützt. Die Ausgaben für Geschäftsreisen im gesamten Nahen Osten stiegen im Jahr 2025 um 23 %, wobei Saudi-Arabien ein Wachstum von über 55 % verzeichnete. MICE-Buchungen umfassen oft komplexe Anforderungen, einschließlich Veranstaltungsortkoordination, Gruppenflugbuchungen und Echtzeit-Reiseroutenanpassungen. Diese Faktoren steigern den Wert von Reisebüros, die integrierte Technologie und menschliche Dienstleistungen anbieten, und schaffen Barrieren für generische Buchungstools. MICE-fähige Reisebüros werden wahrscheinlich eine stärkere Kundenbindung und höhere Margen im Vergleich zu freizeitorientierten Wettbewerbern erzielen.
Nach Reisendertyp: Inlandsdynamik fordert die internationale Dominanz heraus
Internationale Reisende repräsentierten im Jahr 2025 57,80 % des Marktes für Reisebürodienstleistungen in den GCC-Ländern, angetrieben durch starken eingehenden Tourismus, umfangreiche Luftverkehrsanbindung und Auslandsfreizeitreisen von Golfbewohnern. Reisebüros in der Region übernehmen eine doppelte Rolle als eingehende Zielortmanager und ausgehende Reiseroutenverkäufer und diversifizieren damit Umsatzströme über Dienstleistungen und Jahreszeiten hinweg. Katar veranschaulichte diesen Trend mit 5,1 Millionen internationalen Besuchern im Jahr 2025, einem Anstieg von 3,7 % im Jahresvergleich, während die verkauften Hotelübernachtungen um 8,6 % auf 10,84 Millionen stiegen, was eine robuste eingehende Nachfrage anzeigt[4]. Internationale Reisen mit ihren komplexen Buchungsanforderungen unterstreichen die Bedeutung von Reisebüros in Freizeit- und Unternehmenskanälen und bleiben ein zentraler Werttreiber für den Markt.
Inlandsreisende sollen bis 2031 mit einem CAGR von 9,85 % wachsen und damit das am schnellsten wachsende Segment im Markt für Reisebürodienstleistungen in den GCC-Ländern darstellen. Das Wachstum wird durch Saudi-Arabiens Zielortentwicklung, den wachsenden Inlandstourismus in den GCC-Staaten und die Formalisierung lokaler Reiseprodukte angetrieben. Inlandsreisen erhöhen die Buchungshäufigkeit, verringern die Abhängigkeit von grenzüberschreitender Nachfrage und schaffen Möglichkeiten für religiösen Tourismus, Kurzurlaube und Familienpakete in lokalen Sprachen. In Saudi-Arabien haben groß angelegte Tourismusprojekte buchbare Reiserouten erweitert, die Unterkunft, Transport und Erlebnisse kombinieren, und stärken damit die Rolle der Reisebüros bei der Reiseplanung. Das Inlandswachstum glättet auch die ganzjährige Nachfrage, indem es die Abhängigkeit von internationaler Saisonalität verringert. Es wird erwartet, dass der Markt im Prognosezeitraum von einer ausgewogeneren Mischung aus inländischer und internationaler Nachfrage profitiert.
Geografische Analyse
Saudi-Arabien machte im Jahr 2025 36,49 % des Marktes für Reisebürodienstleistungen in den GCC-Ländern aus, angetrieben durch Investitionen in Reiseziele, religiösen Tourismus und eine wachsende Inlandstourismusbasis. Die Tourismusausgaben im Königreich erreichten im Jahr 2025 300 Milliarden SAR (79,94 Milliarden USD) und festigten seine Position als größter Nachfragetreiber. Saudi-Arabien trug im Jahr 2025 erheblich zum regionalen Reise- und Tourismus-BIP bei und repräsentierte einen bedeutenden Anteil am Tourismusoutput des Nahen Ostens. Sich entwickelnde Lizenzierungs- und Betriebsanforderungen schaffen jedoch Herausforderungen für Reisebüros im Vergleich zu benachbarten Märkten.
Die VAE sollen bis 2031 mit einem CAGR von 10,53 % wachsen, unterstützt durch Dubais Rolle in der Luftfahrt, Abu Dhabis Attraktivität als Reiseziel und eine starke Basis für Geschäftsreisen. Die VAE erwirtschafteten im Jahr 2025 68,5 Milliarden USD im Reise- und Tourismus-BIP und 56,9 Milliarden USD an Ausgaben internationaler Besucher. Die Reiseabteilung von dnata erzielte im ersten Halbjahr des Geschäftsjahres 2025–26 einen Umsatz von 2,0 Milliarden AED (0,54 Milliarden USD), ein Anstieg von 11 % im Jahresvergleich, was die starke Nachfrage widerspiegelt.
Katar, Oman, Bahrain und Kuwait spielen eine kleinere, aber strategisch wichtige Rolle im Markt für Reisebürodienstleistungen in den GCC-Ländern. Katar verzeichnete im Jahr 2025 5,1 Millionen internationale Besucher und 10,84 Millionen Hotelübernachtungen und unterstützte damit eingehende und Freizeitreisen. Oman profitiert von steigendem Inlandstourismus und einer maßvollen Hotelpipeline. Bahrain zieht Kurzaufenthaltsverkehr aus Saudi-Arabien an, während Kuwait als ausgehender Quellmarkt bedeutsamer bleibt. Zusammen erhöhen diese Länder die Streckendichte, die Unternehmensmobilität und die regionalen Paketmöglichkeiten.
Wettbewerbslandschaft
Der Markt für Reisebürodienstleistungen in den GCC-Ländern bleibt fragmentiert, wobei die Marktführerschaft über Produktkategorien, Buchungsmodi und nationale Märkte verteilt ist. Booking Holdings, Almosafer, dnata Travel Group, Kanoo Travel und musafir.com machen zusammen einen Teil des Marktes aus und lassen Raum für kleinere Reisebüros, Spezialisten und länderfokussierte Betreiber. Booking Holdings zeichnet sich durch hotelfokussierte OTA-Distribution in wichtigen Golfmärkten aus, während Almosafer eine starke Position im saudischen OTA-Luftfahrtvertrieb hält. Diese Segmentierung verringert die Wahrscheinlichkeit, dass ein einzelnes Unternehmen die gesamte Wertschöpfungskette dominiert. Der Wettbewerb bleibt intensiv, lässt aber Raum für differenzierte regionale Anbieter.
Etablierte Anbieter konzentrieren sich auf Technologie, Workflow-Integration und Kapazitätserweiterung, um ihre Positionen zu stärken. Kanoo Travel hat mit QuadLabs eine Partnerschaft geschlossen, um die eo-Lösung für Unternehmensreisen auf der Travog-Plattform einzuführen, die Echtzeit-Buchungen, Genehmigungen, Richtlinienkontrollen und Ausgabenverfolgung für Unternehmenskunden bietet. dnata hat seine Reisefähigkeiten durch Investitionen in WonderMiles, eine NDC-fähige Buchungsplattform, und die Einführung eines B2B-Online-Buchungsportals für GSA-Produkte erweitert. FCM Travel hat seine Abteilung für Meetings und Veranstaltungen in den VAE ausgebaut und damit die Verlagerung hin zum Aufbau hochwertiger Serviceschichten über das Transaktionsvolumen hinaus betont. Der Markt belohnt zunehmend Unternehmen, die Inhaltszugang, Servicetiefe und Unternehmensintegration kombinieren.
Chancen bestehen im verwalteten Reisen für KMU und in der Mehrländer-Freizeitpaketgestaltung. Viele kleinere Unternehmen buchen Reisen noch direkt, was auf Potenzial für technologiegestützte verwaltete Reiseprodukte außerhalb großer Unternehmenskonten hindeutet. Eine breitere GCC-Visakoordination könnte eine neue Kategorie von Pauschalreisen schaffen, die mehrere Golfziele kombinieren, die Reisebüros gut geeignet sind zu verwalten. Regulatorische Anforderungen und Lieferantentechnologiestandards werden voraussichtlich gut kapitalisierten Unternehmen zugutekommen, die in der Lage sind, den Zugang zu Airline-Inhalten aufrechtzuerhalten und die Standards der Tourismusbehörden zu erfüllen. Während der Markt wahrscheinlich fragmentiert bleiben wird, wird erwartet, dass die Lücke zwischen größeren Betreibern und kleineren Verkäufern im Laufe der Zeit zunimmt.
Marktführer im Bereich Reisebürodienstleistungen in den GCC-Ländern
-
Booking Holdings (Booking.com)
-
Almosafer
-
dnata Travel Group
-
Kanoo Travel
-
musafir.com
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- März 2026: Die Reiseabteilung der dnata Travel Group meldete für das erste Halbjahr 2025–26 einen Umsatz von 2,0 Milliarden AED (0,54 Milliarden USD), ein Anstieg von 11 %, mit einem gesamten Transaktionswert von 5,0 Milliarden AED (1,36 Milliarden USD). Die Gruppe hat ein B2B-Online-Buchungsportal für GSA-Produkte eingeführt und in WonderMiles, eine NDC-fähige Unternehmensbuchungsplattform, investiert.
- Februar 2026: FCM Travel hat in den VAE eine erweiterte Lösung für Meetings und Veranstaltungen eingeführt, um der wachsenden MICE-Nachfrage zu begegnen. Das Unternehmen hat lokale Experten eingesetzt, um die Veranstaltungsplanung, die Suche nach Veranstaltungsorten und das Delegiertenmanagement innerhalb seiner VAE-Aktivitäten zu verbessern.
- Oktober 2025: Riyadh Air hat im Rahmen seines Programms „Pathway to Perfect” tägliche Flüge nach London Heathrow aufgenommen und das Treueprogramm „Sfeer” eingeführt. Die Airline strebt an, bis 2030 100 globale Ziele zu bedienen, und verfügt über ein Auftragsbuch von 132 Flugzeugen.
- Juli 2025: Kanoo Travel hat mit QuadLabs eine Partnerschaft geschlossen, um „eo”, eine Lösung für das Unternehmensreisemanagement, einzuführen. Aufgebaut auf der Travog-Plattform von QuadLabs bietet sie Echtzeit-Buchungen, Richtlinienkonformität und Ausgabenintegration für Unternehmenskunden im Nahen Osten.


Berichtsumfang für Reisebürodienstleistungen in den GCC-Ländern
| Flugticketverkauf |
| Pauschalreisen |
| Kreuzfahrten |
| Unterkunftsbuchungen |
| Reiseversicherung |
| Sonstige Transport- und Zusatzdienstleistungen |
| Online-Reisebüros (OTAs) |
| Offline-/traditionelle Reisebüros |
| Hybride Reisebüros |
| Freizeit | Pauschalurlaube |
| Kreuzfahrten | |
| Geführte Touren | |
| Individuelle und maßgeschneiderte Reiserouten | |
| Geschäftsreisen und MICE | Verwaltete Reisen für KMU und Großunternehmen |
| Meetings, Incentives, Konferenzen und Veranstaltungen |
| Inlandsreisende |
| Internationale Reisende |
| Saudi-Arabien |
| Vereinigte Arabische Emirate |
| Katar |
| Kuwait |
| Oman |
| Bahrain |
| Nach Dienstleistungsart | Flugticketverkauf | |
| Pauschalreisen | ||
| Kreuzfahrten | ||
| Unterkunftsbuchungen | ||
| Reiseversicherung | ||
| Sonstige Transport- und Zusatzdienstleistungen | ||
| Nach Buchungsmodus | Online-Reisebüros (OTAs) | |
| Offline-/traditionelle Reisebüros | ||
| Hybride Reisebüros | ||
| Nach Reisezweck | Freizeit | Pauschalurlaube |
| Kreuzfahrten | ||
| Geführte Touren | ||
| Individuelle und maßgeschneiderte Reiserouten | ||
| Geschäftsreisen und MICE | Verwaltete Reisen für KMU und Großunternehmen | |
| Meetings, Incentives, Konferenzen und Veranstaltungen | ||
| Nach Reisendertyp | Inlandsreisende | |
| Internationale Reisende | ||
| Nach Geografie | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Kuwait | ||
| Oman | ||
| Bahrain | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Reisebürodienstleistungen in den GCC-Ländern bis 2031 erreichen?
Der Markt für Reisebürodienstleistungen in den GCC-Ländern soll bis 2031 23,13 Milliarden USD erreichen, ausgehend von 15,01 Milliarden USD im Jahr 2026 bei einem CAGR von 9,03 % über 2026–2031.
Welches Land führt den Markt für Reisebürodienstleistungen in den GCC-Ländern an?
Saudi-Arabien führte im Jahr 2025 mit einem Anteil von 36,49 %, unterstützt durch sein Volumen, die Investitionspipeline im Tourismus sowie starke inländische und religiöse Reiseströme.
Welches Land wächst am schnellsten im Bereich Reisebürodienstleistungen in den GCC-Ländern?
Die VAE sind die am schnellsten wachsende Geografie mit einem prognostizierten CAGR von 10,53 % bis 2031, unterstützt durch Luftfahrtstärke, Premium-Tourismus und Nachfrage nach Geschäftsreisen.
Welche Dienstleistungskategorie ist die größte im Bereich Reisebürodienstleistungen in den GCC-Ländern?
Der Flugticketverkauf war im Jahr 2025 mit einem Anteil von 34,93 % die größte Dienstleistungsart und spiegelt die Abhängigkeit der Region von Flugreisen für internationale und innerhalb der GCC-Länder stattfindende Bewegungen wider.
Welches Segment soll nach Reisezweck am schnellsten wachsen?
Geschäftsreisen und MICE sollen mit einem CAGR von 9,74 % bis 2031 am schnellsten wachsen, unterstützt durch stärkere Geschäftsreisen und veranstaltungsgetriebene Nachfrage.
Warum gewinnen hybride Reisebüros im Markt für Reisebürodienstleistungen in den GCC-Ländern an Bedeutung?
Hybride Reisebüros kombinieren digitale Buchungen mit unterstütztem Service, was gut für Premium-Freizeit, Geschäftsreisen, Hadsch und Umrah sowie komplexe Mehrländer-Reiserouten funktioniert.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
