
Tamaño y Participación del Mercado de Bodas de Destino en los Países del CCG
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 1.68 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.97 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.76 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.98 % |
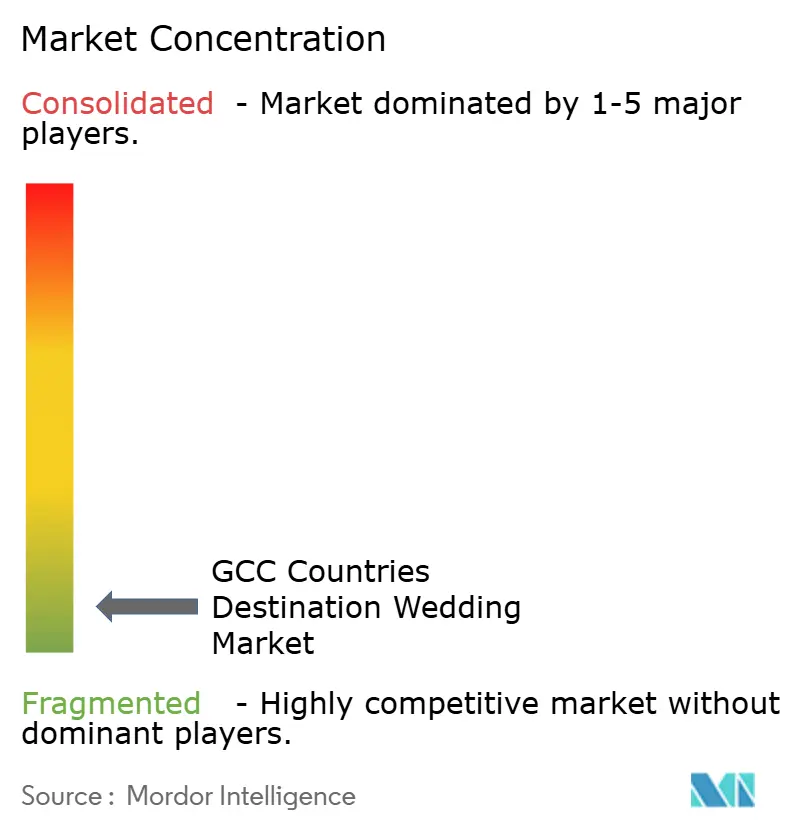
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bodas de Destino en los Países del CCG por Mordor Intelligence
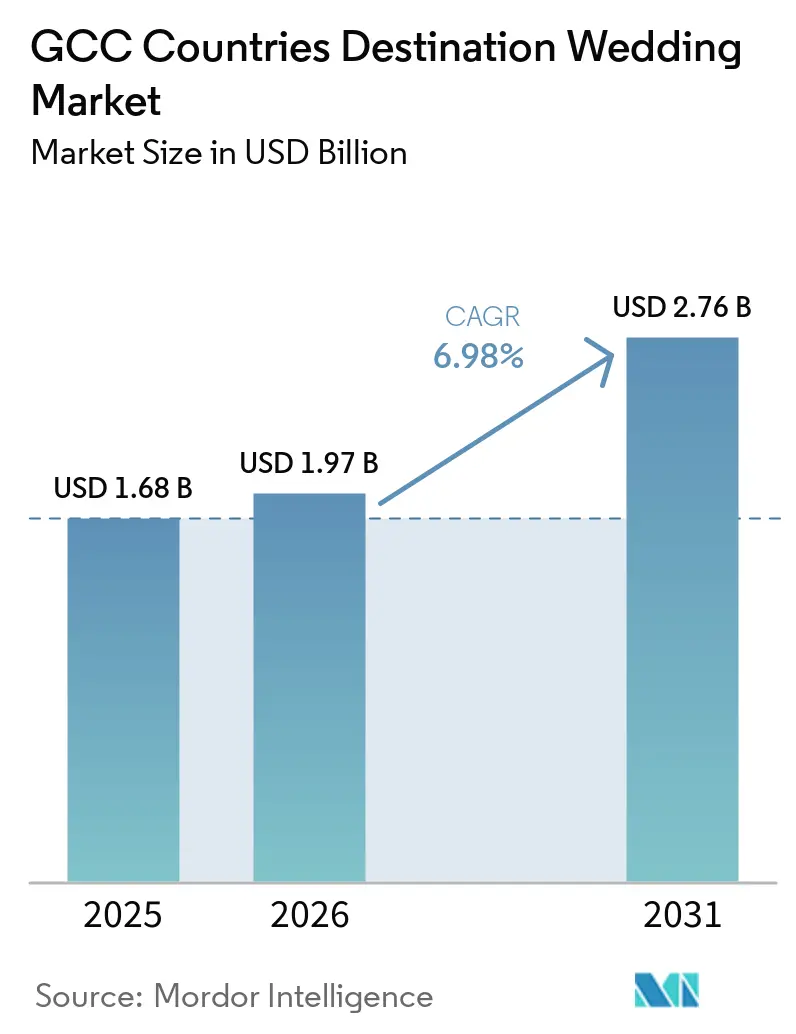
Se espera que el mercado de bodas de destino del CCG crezca de 1,68 mil millones de USD en 2025 a 1,97 mil millones de USD en 2026 y se prevé que alcance 2,76 mil millones de USD en 2031 a una CAGR del 6,98% durante 2026–2031. El crecimiento está impulsado por las inversiones en turismo de lujo, una importante población expatriada con poder adquisitivo y una mejor accesibilidad para parejas, invitados y proveedores. Los EAU, en particular Dubái, registraron una fuerte demanda en 2025, con 19,59 millones de visitantes que pernoctaron y una tarifa hotelera diaria promedio de AED 579 (USD 157,62), un aumento del 8% respecto a 2024[1]. Se espera que Arabia Saudita experimente el crecimiento más rápido a medida que los destinos liderados por complejos turísticos amplíen las opciones de sedes más allá de los EAU, atrayendo ceremonias de alto valor. El mercado sigue siendo fragmentado, con operadores integrados liderados por hoteles que se benefician de la combinación de acceso a sedes, permisos para eventos, alojamiento y servicios de planificación. El crecimiento enfrenta desafíos como temporadas de reservas al aire libre limitadas debido al calor extremo del verano, restricciones de eventos relacionadas con el alcohol en algunos mercados y presiones sobre los márgenes de los proveedores causadas por el aumento de los costos de adquisición que supera los precios cobrados a los clientes.
Conclusiones Clave del Informe
- Por tipo, las bodas de destino domésticas representaron el 55,92% de la participación del Mercado de Bodas de Destino en los Países del CCG en 2025, mientras que se prevé que las bodas de destino internacionales registren la CAGR más rápida del 8,92% hasta 2031.
- Por tamaño de boda, el segmento mediano representó el 46,71% de la participación del Mercado de Bodas de Destino en los Países del CCG en 2025, mientras que se proyecta que el segmento íntimo o micro crezca a la CAGR más rápida del 8,75% hasta 2031.
- Por gasto o presupuesto, las bodas de rango medio representaron el 41,84% de la participación del Mercado de Bodas de Destino en los Países del CCG en 2025, mientras que se prevé que las bodas de lujo registren la CAGR más rápida del 9,12% hasta 2031.
- Por tipo de servicio, la sede y el alojamiento representaron el 30,12% de la participación del Mercado de Bodas de Destino en los Países del CCG en 2025, mientras que se prevé que la decoración y la ambientación registren la CAGR más rápida del 9,84% hasta 2031.
- Por geografía, los EAU representaron el 35,97% de la participación del Mercado de Bodas de Destino en los Países del CCG en 2025, mientras que se proyecta que Arabia Saudita sea testigo de la CAGR más rápida del 9,54% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Bodas de Destino en los Países del CCG
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Renta Disponible y Cultura de Bodas Suntuosas | +1.8% | Concentrado en los Emiratos Árabes Unidos y Arabia Saudita | Corto plazo (≤ 2 años) |
| Expansión de Visados a la Llegada y Conectividad Regional | +1.0% | Emiratos Árabes Unidos como núcleo, con extensión a Qatar y Omán | Corto plazo (≤ 2 años) |
| Impulso Gubernamental al Turismo de Lujo y MICE | +1.3% | Arabia Saudita, Emiratos Árabes Unidos, Qatar | Mediano plazo (2-4 años) |
| Auge de las Bodas Íntimas entre Expatriados Residentes | +0.7% | Emiratos Árabes Unidos y Qatar | Corto plazo (≤ 2 años) |
| Ceremonias Híbridas Inmersivas para Familias de la Diáspora | +0.5% | Emiratos Árabes Unidos, con extensión a Omán y Baréin | Mediano plazo (2-4 años) |
| Expansión de Sedes en Megaproyectos | +0.8% | Arabia Saudita | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la renta disponible y cultura de bodas suntuosas
Los patrones de gasto en el CCG destacan la importancia de las bodas de alto valor, que enfatizan el estatus familiar, la hospitalidad y la experiencia de los invitados. Los presupuestos se mantienen estables a pesar de los cambios entre reservas domésticas e internacionales. En el mercado de bodas de destino, el crecimiento de los ingresos depende del aumento del número de eventos y de la mejora del valor por evento mediante celebraciones de varios días, entretenimiento y producción personalizada. Las bodas domésticas han dominado históricamente los ingresos, impulsadas por la demanda de nacionales adinerados y residentes de larga data, incluso antes de considerar las contribuciones internacionales. Esta tendencia explica por qué los operadores de sedes y las propiedades de lujo buscan activamente el negocio de bodas, ya que un mayor gasto por evento apoya la rentabilidad y permite ofrecer servicios combinados como planificación, catering, decoración y alojamiento.
Expansión de visados a la llegada y conectividad regional
Los cambios en la política de viajes de los EAU han simplificado la planificación para parejas, invitados, artistas, fotógrafos y especialistas en eventos. La introducción de nuevas categorías de visados de visita en 2025, que cubren entretenimiento, eventos, turismo marítimo y especialistas en inteligencia artificial, ha aumentado la flexibilidad para las celebraciones de destino. La conectividad de Dubái, con acceso directo a numerosas ciudades, refuerza su posición en el mercado de bodas de destino del CCG. La intensidad de visitantes impulsó significativamente las llegadas con pernoctación ese año, apoyando ceremonias que dependen de la llegada puntual de invitados procedentes de India, Europa y Asia. Esta conectividad mejora la selección de sedes y el gasto auxiliar, ya que ciclos de coordinación más cortos ayudan a convertir la intención en reservas confirmadas para hoteles, transporte, restauración y actividades de ocio relacionadas con la celebración.
Impulso gubernamental al turismo de lujo y MICE
Las iniciativas respaldadas por el gobierno están expandiendo el mercado de bodas de destino del CCG al aumentar la oferta física de sedes. En los EAU, el sólido desempeño turístico apoya la incorporación de habitaciones y precios más elevados. Arabia Saudita está creando nuevos clústeres de destino alineados con la Visión 2030. El plan Misión 2030 de Jumeirah, que incluye el crecimiento de su cartera en Dubái y el próximo Jumeirah The Red Sea, destaca cómo los operadores regionales están aprovechando estas oportunidades. Muchas propiedades nuevas son de doble propósito, albergando viajeros de ocio, eventos corporativos y bodas dentro de la misma infraestructura. Este enfoque mejora la eficiencia operativa y diversifica las opciones de sedes, desde villas íntimas hasta grandes frentes de playa y salones de baile[2].
Auge de las bodas íntimas entre expatriados residentes
Los expatriados residentes están influyendo en la demanda de bodas de manera diferente a los grandes eventos familiares tradicionales, particularmente en centros urbanos como Dubái, Abu Dabi y Doha. Estas parejas prefieren listas de invitados más reducidas, mayor control sobre el diseño y ceremonias legalmente sencillas, evitando las complejidades de los desplazamientos familiares transfronterizos. Esto se alinea con el mercado de bodas de destino del CCG, que atiende a residentes que buscan entornos de lujo locales. Las reformas del matrimonio civil de Abu Dabi han ampliado las opciones para parejas de distintas nacionalidades, mientras que Dubái ofrece sedes diversas, incluidas playas, desiertos y sitios patrimoniales, gracias a su extensa infraestructura hotelera. Las bodas íntimas lideradas por residentes no están reemplazando a los grandes eventos, sino que contribuyen a un flujo constante de reservas de diseño personalizado con plazos más cortos, reduciendo la dependencia de las grandes celebraciones en temporada alta.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Calor extremo del verano que limita las sedes al aire libre | -0.3% | Todos los países del CCG, más severo en Kuwait, Qatar y los Emiratos Árabes Unidos | Corto plazo (≤ 2 años) |
| Regulaciones de eventos y alcohol en determinados estados del CCG | -0.3% | Arabia Saudita principalmente, restricciones parciales en Kuwait | Mediano plazo (2-4 años) |
| Exposición a la paridad cambiaria frente a la inflación importada | -0.2% | Todos los países del CCG | Mediano plazo (2-4 años) |
| Escasez de planificadores de bodas multiculturales especializados | -0.2% | Emiratos Árabes Unidos y Qatar, con mayor densidad de bodas multinacionales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Calor Extremo del Verano que Limita las Sedes al Aire Libre
El mercado de bodas de destino del CCG enfrenta desafíos climáticos, ya que las sedes más populares de la región suelen ser al aire libre, frente al mar, en el desierto o en jardines. Las altas temperaturas del verano limitan la temporada para ceremonias al aire libre al período de octubre a abril. Esta restricción incrementa la demanda de sedes, eleva los precios durante los meses de mayor actividad y amplía los plazos de reserva para propiedades con atractivo frente al mar o al aire libre. Los hoteles abordan este problema ofreciendo salones de baile interiores y espacios climatizados. Por ejemplo, Atlantis The Palm promueve sedes de gran capacidad para acomodar un número significativo de invitados. Sin embargo, el calor sigue siendo una preocupación, ya que los clientes a menudo priorizan la idoneidad climática sobre la calidad del servicio, la decoración o los estándares de hospitalidad al comparar el CCG con destinos insulares o mediterráneos.
Regulaciones de Eventos y Alcohol en Determinados Estados del CCG
Las diferencias regulatorias en el CCG crean condiciones desiguales en el mercado de bodas de destino. En Arabia Saudita, el entorno libre de alcohol impacta la oferta de bebidas e influye en cómo los planificadores diseñan los paquetes de hospitalidad, especialmente para parejas internacionales acostumbradas a diversas opciones de alimentos y bebidas. Los operadores se están adaptando a estas condiciones. Por ejemplo, el Four Seasons Resort and Residences Red Sea centra su oferta de bodas en la experiencia del destino en lugar de en celebraciones centradas en el alcohol. Las regulaciones no eliminan la demanda, pero reconfiguran las preferencias de los clientes, los diseños de los eventos y la distribución de ingresos entre los proveedores. Las propiedades y los planificadores que integran el cumplimiento normativo local en sus ofertas de servicios tienen más probabilidades de obtener mejores resultados que aquellos que tratan las regulaciones como obstáculos a abordar tardíamente en el proceso de planificación[3].
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Boda de Destino: Las Reservas Domésticas Sustentan los Ingresos Mientras las Internacionales se Aceleran
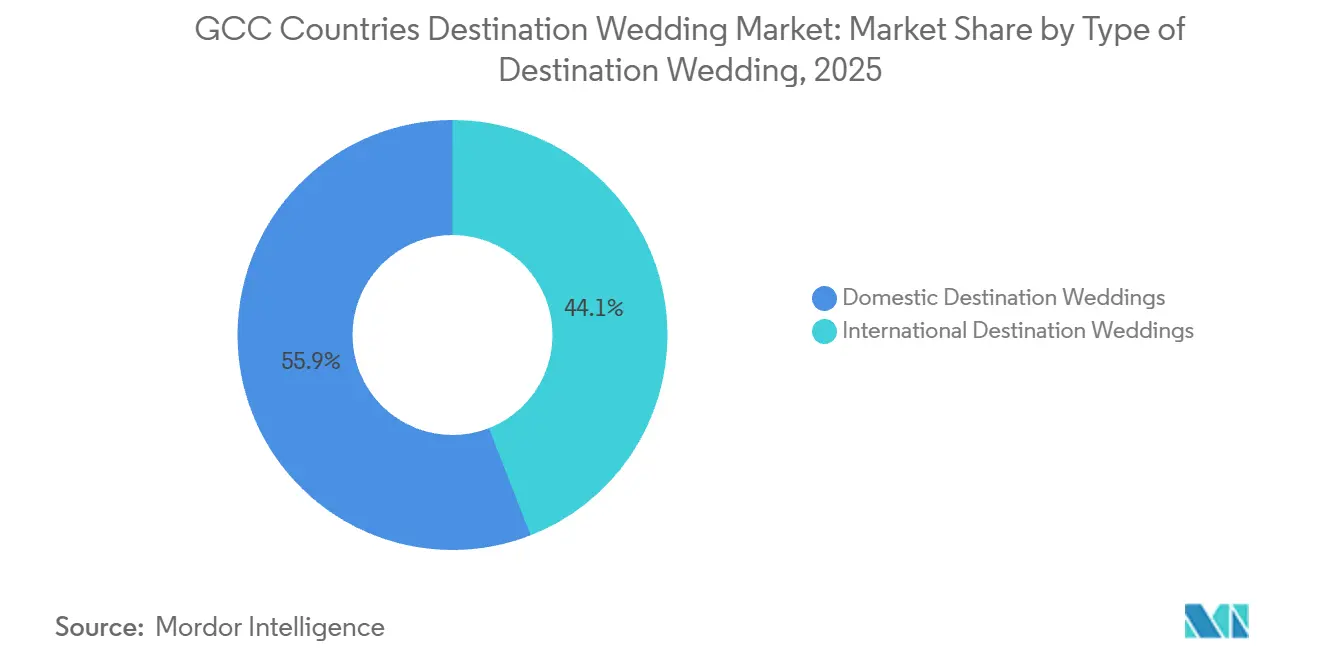
Las bodas de destino domésticas representaron el 55,92% de la participación del mercado de bodas de destino del CCG en 2025, destacando la importancia de las celebraciones lideradas por residentes. Este segmento se beneficia de los nacionales adinerados del CCG, los expatriados de larga data y las familias que prefieren organizar eventos localmente. Las principales ventajas incluyen la familiaridad con las sedes, una logística de invitados más fluida y un mejor control sobre la calidad de los proveedores. Estos factores impulsan el gasto en entretenimiento, alojamiento y diseños de eventos de varios días, incluso con listas de invitados más reducidas. Las bodas domésticas constituyen la base de ingresos para hoteles, planificadores, decoradores y socios de catering durante todo el año.
Se proyecta que las bodas de destino internacionales crezcan a una CAGR del 8,92% hasta 2031, convirtiéndolas en el segmento de mayor crecimiento. El crecimiento está impulsado por parejas del sur de Asia, Europa y Asia Oriental que consideran cada vez más las sedes del CCG como alternativas de lujo a los destinos tradicionales. Vivaah Weddings ejemplifica esta tendencia, habiendo ejecutado una celebración de tres días en múltiples sedes, incluidas Hilton Al Habtoor City, Delano Dubai, Four Seasons Jumeirah Beach y Atlantis The Royal. Esto demuestra cómo los eventos en múltiples sedes y los itinerarios extendidos para invitados impulsan los ingresos. El mercado de bodas de destino del CCG opera en dos frentes: las reservas domésticas proporcionan estabilidad y escala, mientras que las reservas internacionales impulsan el crecimiento y la visibilidad. Esta doble demanda requiere estrategias de posicionamiento segmentadas, ya que los requisitos de servicio, los ciclos de ventas y las prioridades de sedes difieren entre clientes locales e internacionales[4].


Por Tamaño de Boda: La Escala Mediana Domina el Mercado Mientras los Formatos Micro Ganan Relevancia Estratégica
El segmento Mediano (50–200 invitados) representó el 46,71% del tamaño del mercado de bodas de destino del CCG en 2025, convirtiéndolo en un foco clave para los operadores de la región. Este formato se alinea con las normas sociales de las familias del CCG y la diáspora, ofreciendo una participación significativa de los invitados sin las complejidades de los eventos a gran escala. Los hoteles se benefician de las bodas medianas, ya que permiten una gestión eficiente de los inventarios de banquetes, los bloques de habitaciones y la planificación del transporte en comparación con los eventos más grandes. Esta combinación de relevancia cultural, practicidad logística y capacidad de gasto hace que la categoría mediana sea atractiva tanto para sedes establecidas como para nuevos participantes en el mercado de bodas de destino del CCG.
Se proyecta que la categoría Íntima o Micro crezca a una CAGR del 8,75% hasta 2031, reflejando la evolución de las preferencias de los compradores. Las parejas residentes más jóvenes y las parejas de distintas nacionalidades están reduciendo el número de invitados mientras aumentan el gasto en personalización, calidad de la comida, decoración y experiencias curadas. Este formato también se beneficia de estrategias de precios entre semana y de las reformas legales en los EAU que simplifican las celebraciones civiles más pequeñas o de culturas mixtas. Aunque más pequeñas que las bodas medianas, las micro bodas son significativas para el mercado de bodas de destino del CCG. Utilizan eficazmente el inventario de villas, terrazas, jardines y sedes boutique, diversificando la demanda más allá de las grandes recepciones familiares tradicionales.
Por Gasto/Presupuesto: El Rango Medio Mantiene un Peso Estructural Mientras el Lujo Ofrece Rendimientos Superiores
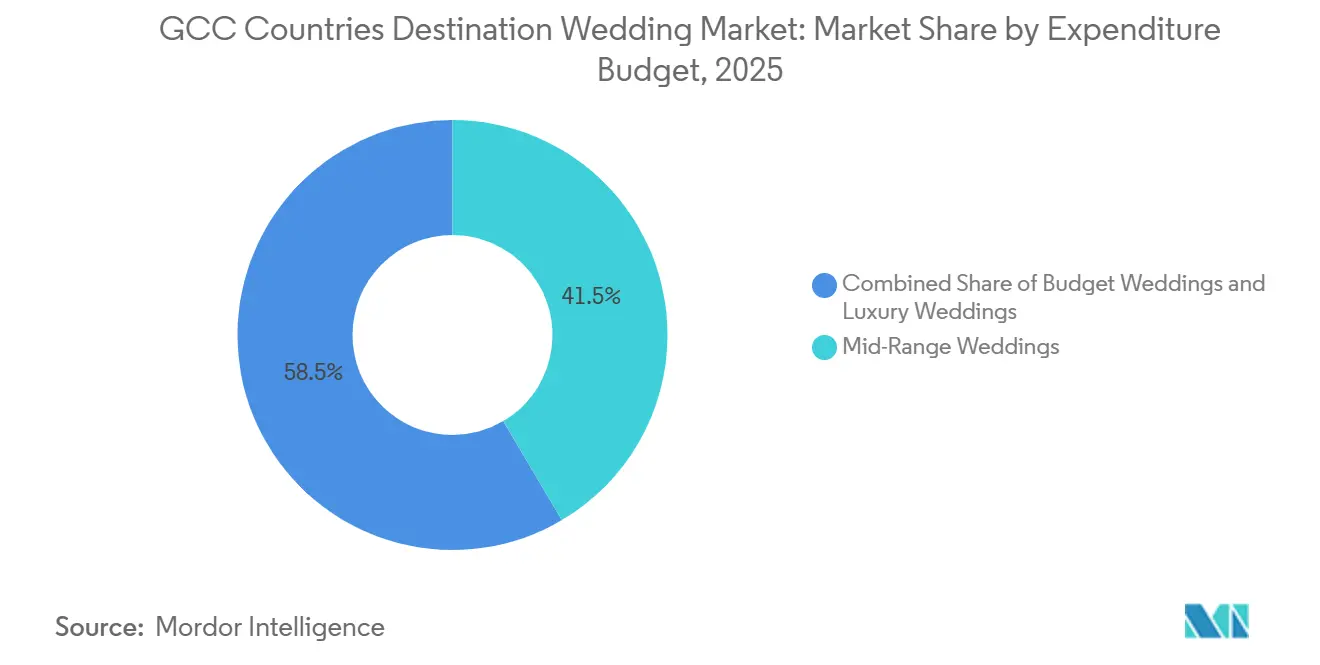
Las Bodas de Rango Medio representaron el 41,84% de los ingresos en 2025, convirtiéndolas en un segmento clave del mercado de bodas de destino del CCG. Esta categoría está impulsada por expatriados residentes y hogares de ingresos medios-altos que asignan cuidadosamente sus presupuestos entre sedes, fotografía, hospitalidad para invitados y decoración. Los EAU, Qatar y Baréin, con sus importantes poblaciones expatriadas, sostienen una demanda constante para este segmento. Los clientes de rango medio priorizan sedes confiables y comodidad para los invitados sobre la exclusividad, manteniendo competitivos a los hoteles con sólida infraestructura para eventos. A pesar de la atención que reciben las bodas de ultra lujo, las bodas de rango medio tienen una importancia estructural en el mercado.
Se proyecta que las Bodas de Lujo crezcan a una CAGR del 9,12% hasta 2031, la más rápida dentro de esta segmentación. El crecimiento está respaldado por una oferta creciente de sedes de alta gama, como las del Mar Rojo y AlUla, que acomodan presupuestos de eventos más elevados. El programa de bodas y lunas de miel de Kempinski, introducido en septiembre de 2025, ilustra cómo las marcas de hospitalidad se están enfocando en los viajes orientados a celebraciones en lugar de las ventas de eventos generales. El mercado de bodas de destino del CCG para formatos de lujo se está expandiendo debido al desarrollo de sedes construidas específicamente o reposicionadas para atender a clientes adinerados. Las bodas económicas siguen presentes, pero enfrentan limitaciones de crecimiento debido a los altos costos base impulsados por sedes con licencia y componentes de eventos importados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Servicio/Proveedor: El Gasto en Sedes Domina Mientras la Decoración Gana Terreno
Las sedes y el alojamiento representaron el 30,12% del tamaño del mercado de bodas de destino del CCG en 2025, destacando el papel central de la selección de sedes en la planificación del presupuesto. Una sede a menudo incluye habitaciones para invitados, permisos, espacios para eventos, servicios de alimentación, áreas de preparación nupcial y apoyo en la planificación. Los operadores afiliados a hoteles mantienen una ventaja sobre los planificadores independientes, especialmente para eventos grandes o de varios días. Una vez que las parejas eligen una propiedad, las compras relacionadas frecuentemente se realizan dentro de la misma red del operador, reforzando la naturaleza liderada por sedes del mercado.
Se proyecta que la Decoración y Ambientación crezca a una CAGR del 9,84% hasta 2031, convirtiéndola en el segmento de servicios de mayor crecimiento. Las parejas prefieren cada vez más transformaciones inmersivas de las sedes sobre los arreglos florales y de iluminación estándar. Esta tendencia desplaza el gasto hacia la dirección creativa, la fabricación personalizada, la iluminación avanzada y el diseño de experiencias, impulsando la especialización de los proveedores. La decoración está evolucionando de un papel de apoyo a un elemento de identidad clave en el mercado de bodas de destino del CCG. En ciudades como Dubái y Riad, la diferenciación visual se ha vuelto significativa. Para los proveedores, existen oportunidades, pero gestionar los márgenes requiere una adquisición disciplinada debido a la dependencia de cadenas de suministro importadas para muchos componentes de decoración.
Análisis Geográfico
Los EAU representaron el 35,97% de la participación del mercado de bodas de destino del CCG en 2025, manteniendo su posición de liderazgo. Esto se debió a la conectividad aérea global, una alta densidad de hoteles de lujo, formatos de ceremonia flexibles y reconocimiento internacional. Dubái registró 19,59 millones de visitantes internacionales con pernoctación en 2025, con 154.264 habitaciones de hotel en 827 establecimientos, ofreciendo opciones de sedes y alojamiento sin igual. El RevPAR hotelero de Dubái alcanzó AED 467 (USD 127) en 2025, reforzando el papel central de los EAU en el mercado de bodas de destino del CCG al proporcionar opciones diversas con conveniencia logística.
Se proyecta que Arabia Saudita crezca a una CAGR del 9,54% hasta 2031, convirtiéndola en la geografía de mayor crecimiento en el mercado de bodas de destino del CCG. El crecimiento está impulsado por nuevos distritos turísticos, proyectos costeros de lujo y sedes patrimoniales. Desarrollos como Sindalah de NEOM y los proyectos del Mar Rojo introducen nuevas categorías de destinos, mientras que Banyan Tree AlUla añade un entorno desértico y patrimonial. La próxima propiedad de Jumeirah en el Mar Rojo destaca la demanda sostenida de sedes para bodas en Arabia Saudita.
Qatar, Omán, Kuwait y Baréin contribuyen con participaciones de ingresos menores, pero ofrecen nichos diferenciados. Qatar se beneficia de los complejos turísticos integrados y atrae a celebraciones de la diáspora del sur de Asia y del CCG. Omán es conocido por las grandes bodas en complejos turísticos con amplios salones de baile y sedes frente al mar como Al Bustan Palace. Baréin se centra en el lujo íntimo y las sedes frente al mar, respaldadas por proyectos como Kempinski Harbour Heights. La integración comercial regional sigue siendo significativa, con el Gulf Bride Show 2026 en Abu Dabi fomentando la colaboración transfronteriza entre proveedores y la prestación de servicios.
Panorama Competitivo
El mercado de bodas de destino del CCG está fragmentado, con los principales actores que en conjunto representan una pequeña parte de los ingresos totales. Vivaah Weddings, Atlantis The Palm, Jumeirah Group, Four Seasons Hotels and Resorts y QnA International se encuentran entre los principales contribuyentes. Esta distribución destaca la ausencia de un actor dominante, con el mercado compartido entre hoteles de lujo globales, grupos de hospitalidad regionales, planificadores especializados y proveedores independientes. La estructura refleja la demanda de personalización, alineación cultural y estilo de sede junto con el reconocimiento de marca.
Los operadores vinculados a sedes tienen una ventaja competitiva sobre los planificadores independientes, especialmente en formatos más grandes. Atlantis The Palm ofrece múltiples sedes para eventos y una capacidad significativa de invitados, lo que dificulta la competencia para los planificadores externos sin asociaciones hoteleras. Jumeirah está ampliando su oferta relacionada con bodas a través de nuevos desarrollos en Dubái y su próxima propiedad en el Mar Rojo, atendiendo a demandas diversas. Kempinski ha introducido un segmento dedicado de bodas y lunas de miel en sus propiedades, enfocándose en soluciones de eventos integradas que combinan sede, alojamiento y diseño de experiencias.
Los planificadores independientes y especializados siguen siendo relevantes debido a su capacidad para proporcionar dirección creativa, coordinación multicultural y flexibilidad en el uso de múltiples sedes. La participación de Vivaah Celebrations en EWPC 2025 RAK 2.0 demuestra los esfuerzos por construir redes de proveedores y relevancia transfronteriza. El papel de Arabia Weddings en la parada de Dubái del WIM Tour 2026 destaca la creciente actividad en los ecosistemas profesionales de planificación, abastecimiento y asociaciones. Sin embargo, el mercado carece de una marca de planificación con sede en Arabia Saudita con experiencia cultural regional y escala. Esta brecha presenta oportunidades para que los operadores con arraigo local aprovechen la tecnología, los servicios multilingües y las asociaciones con sedes para abordar eficazmente el panorama fragmentado.
Líderes de la Industria de Bodas de Destino en los Países del CCG
-
Vivaah Weddings
-
Atlantis The Palm (Kerzner)
-
Jumeirah Group
-
Four Seasons Hotels & Resorts
-
QnA International
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2025: La Autoridad Federal de Identidad, Ciudadanía, Aduanas y Seguridad Portuaria (ICP) de los EAU introdujo cuatro categorías de visados de visita para Especialistas en Inteligencia Artificial, Entretenimiento, Eventos y Turismo de Cruceros y Embarcaciones de Recreo. Cada categoría requiere un patrocinador o entidad anfitriona con sede en los EAU con licencia en el sector correspondiente.
- Septiembre de 2025: Kempinski Hotels presentó su colección global de bodas y lunas de miel, ofreciendo paquetes románticos curados en destinos históricos y de lujo. El programa incluye apoyo de planificación in situ para eventos personalizados y cuenta con una cartera de retiros alpinos y complejos tropicales diseñados para parejas.
- Abril de 2025: Dubai Holding y Jumeirah Group anunciaron tres proyectos de lujo, incluido el complejo Jumeirah Asora Bay en La Mer South, con apertura prevista para 2029. Como parte de la estrategia «Misión 2030» para duplicar la cartera de Jumeirah, la expansión fue presentada en Arabian Travel Market (ATM 2025) para fortalecer el sector de hospitalidad de lujo de Dubái.
- Febrero de 2025: Vivaah Celebrations participó en la 14.ª Conferencia de Planificación de Bodas Exóticas (EWPC 2025 RAK 2.0) del 26 al 28 de febrero de 2025 en Ras Al Khaimah para establecer colaboraciones internacionales, ampliar su red de proveedores del CCG y elevar los estándares de bodas de destino de lujo.


Alcance del Informe del Mercado de Bodas de Destino en los Países del CCG
| Bodas de Destino Domésticas |
| Bodas de Destino Internacionales |
| Íntima / Micro (Menos de 50 invitados) |
| Mediana (50 - 200 invitados) |
| Grande/Grandiosa (Más de 200 invitados) |
| Bodas Económicas |
| Bodas de Rango Medio |
| Bodas de Lujo |
| Sede y Alojamiento |
| Viajes y Transporte |
| Planificación y Coordinación de Eventos |
| Catering y Bebidas |
| Entretenimiento y Fotografía |
| Decoración y Ambientación |
| Arabia Saudita |
| Emiratos Árabes Unidos |
| Qatar |
| Kuwait |
| Omán |
| Baréin |
| Por Tipo de Boda de Destino | Bodas de Destino Domésticas |
| Bodas de Destino Internacionales | |
| Por Tamaño de Boda | Íntima / Micro (Menos de 50 invitados) |
| Mediana (50 - 200 invitados) | |
| Grande/Grandiosa (Más de 200 invitados) | |
| Por Gasto/Presupuesto | Bodas Económicas |
| Bodas de Rango Medio | |
| Bodas de Lujo | |
| Por Tipo de Servicio/Proveedor | Sede y Alojamiento |
| Viajes y Transporte | |
| Planificación y Coordinación de Eventos | |
| Catering y Bebidas | |
| Entretenimiento y Fotografía | |
| Decoración y Ambientación | |
| Por Geografía | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Qatar | |
| Kuwait | |
| Omán | |
| Baréin |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del sector de bodas de destino del CCG en 2026?
El tamaño del mercado de bodas de destino del CCG se estima en 1,97 mil millones de USD en 2026 y se proyecta que alcance 2,76 mil millones de USD en 2031 a una CAGR del 6,98%.
¿Qué país lidera la demanda de bodas en el CCG?
Los EAU lideraron la región en 2025 con una participación de ingresos del 35,97%, respaldada por sólidos enlaces aéreos internacionales, un amplio inventario hotelero y formatos de ceremonia flexibles.
¿Qué destino está creciendo más rápido hasta 2031?
Se espera que Arabia Saudita se expanda más rápidamente, con una CAGR prevista del 9,54%, impulsada por nuevos complejos turísticos de lujo, el desarrollo del Mar Rojo y la creación de infraestructura turística más amplia.
¿Son las ceremonias domésticas o internacionales las de mayor ingreso actualmente?
Las Bodas de Destino Domésticas lideraron con el 55,92% de los ingresos en 2025, aunque se proyecta que las Bodas de Destino Internacionales crezcan más rápido a una CAGR del 8,92% hasta 2031.
¿Qué categoría de servicio capta la mayor parte del gasto?
La Sede y el Alojamiento representaron el 30,12% del gasto en 2025, reflejando la importancia de los paquetes combinados de hotel, espacio para eventos y estancia de invitados en la región.
¿Cuáles son los principales riesgos que afectan el crecimiento en los destinos de bodas del CCG?
Las principales restricciones son el calor extremo del verano, las regulaciones desiguales sobre eventos y alcohol en los distintos mercados, la inflación de costos importados y la escasez de planificadores con sólida capacidad de ejecución multicultural.


 Sus datos están seguros y nunca se venden ni se comparten.
