
Tamaño y participación del mercado de seguros de carga de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
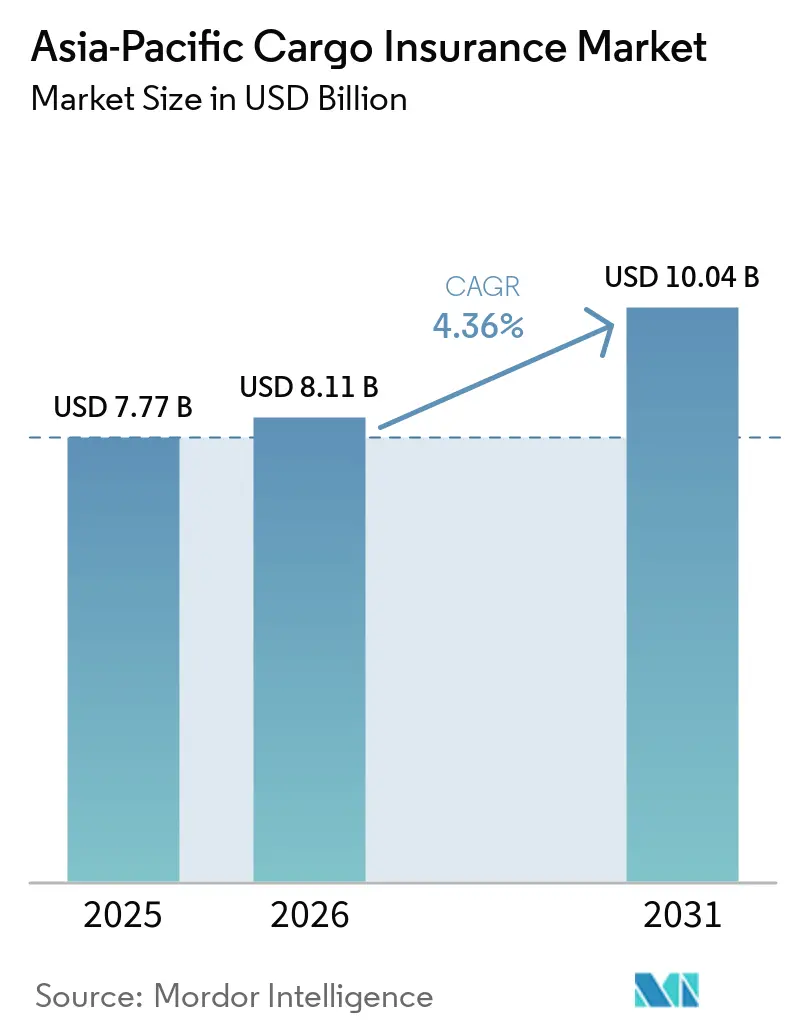
| Tamaño del mercado en el año base (2025) | 7.77 Mil millones de dólares |
| Tamaño del Mercado (2026) | 8.11 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.04 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.36 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de seguros de carga de Asia-Pacífico por Mordor Intelligence
El mercado de seguros de carga de Asia-Pacífico fue valorado en 7,77 mil millones de USD en 2025, se estima en 8,11 mil millones de USD en 2026 y se proyecta que alcance 10,04 mil millones de USD en 2031, creciendo a una CAGR del 4,36% de 2026 a 2031. El crecimiento de las primas está cada vez más vinculado a valores de envío asegurados más altos, más transacciones transfronterizas y nuevas formas de cobertura, en lugar de aumentos generalizados de tarifas. Los programas con buen desempeño aseguraron reducciones de tarifas del 5% al 10% o más en la renovación, ya que la capacidad regional se mantuvo sólida. Los cambios en los precios de las materias primas relacionados con aranceles, el comercio electrónico transfronterizo, la protección paramétrica por demoras y los microseguros integrados están ampliando las exposiciones que las aseguradoras pueden cubrir. El mercado de seguros de carga de Asia-Pacífico también enfrenta presión de precios en los programas estándar de carga en contenedores, mientras que los riesgos especializados requieren una suscripción más personalizada. Las aseguradoras que construyen modelos de riesgo en torno a las cambiantes rutas comerciales de la Asociación Económica Integral Regional pueden abordar mejor los nuevos flujos de carga y los patrones de exposición más complejos.
Conclusiones clave del informe
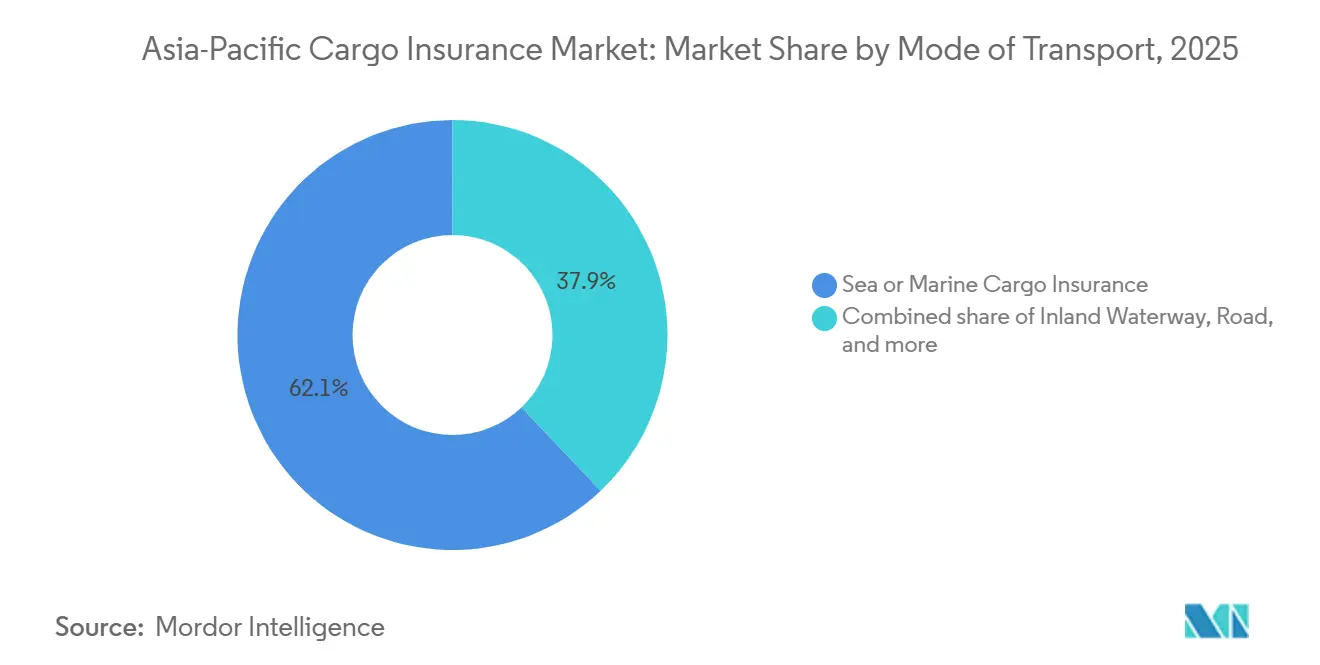
- Por modo de transporte, los seguros de carga marítima y por mar capturaron el 62,1% de la participación del mercado de seguros de carga de Asia-Pacífico en 2025, mientras que se proyecta que la carga aérea crezca a una CAGR del 5,9% hasta 2031.
- Por perfil de carga, la carga en contenedores capturó el 46,7% de la participación del mercado de seguros de carga de Asia-Pacífico en 2025, mientras que se proyecta que la carga de proyectos, de gran peso y fuera de medida crezca a una CAGR del 6,4% hasta 2031.
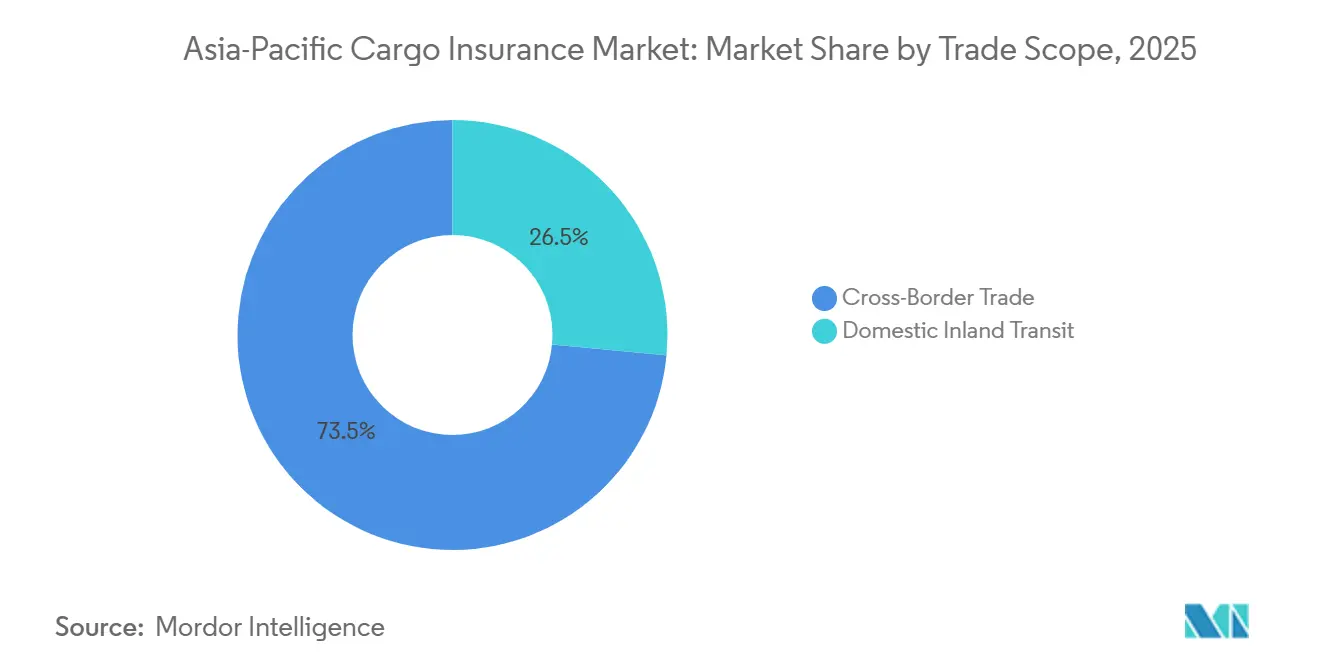
- Por alcance comercial, el comercio transfronterizo capturó el 73,5% de la participación del mercado de seguros de carga de Asia-Pacífico en 2025 y se proyecta que crezca a una CAGR del 5,4% hasta 2031.
- Por canal de distribución, los corredores y agentes capturaron el 53,2% de la participación del mercado de seguros de carga de Asia-Pacífico en 2025, mientras que se proyecta que las plataformas en línea y digitales crezcan a una CAGR del 7,2% hasta 2031.
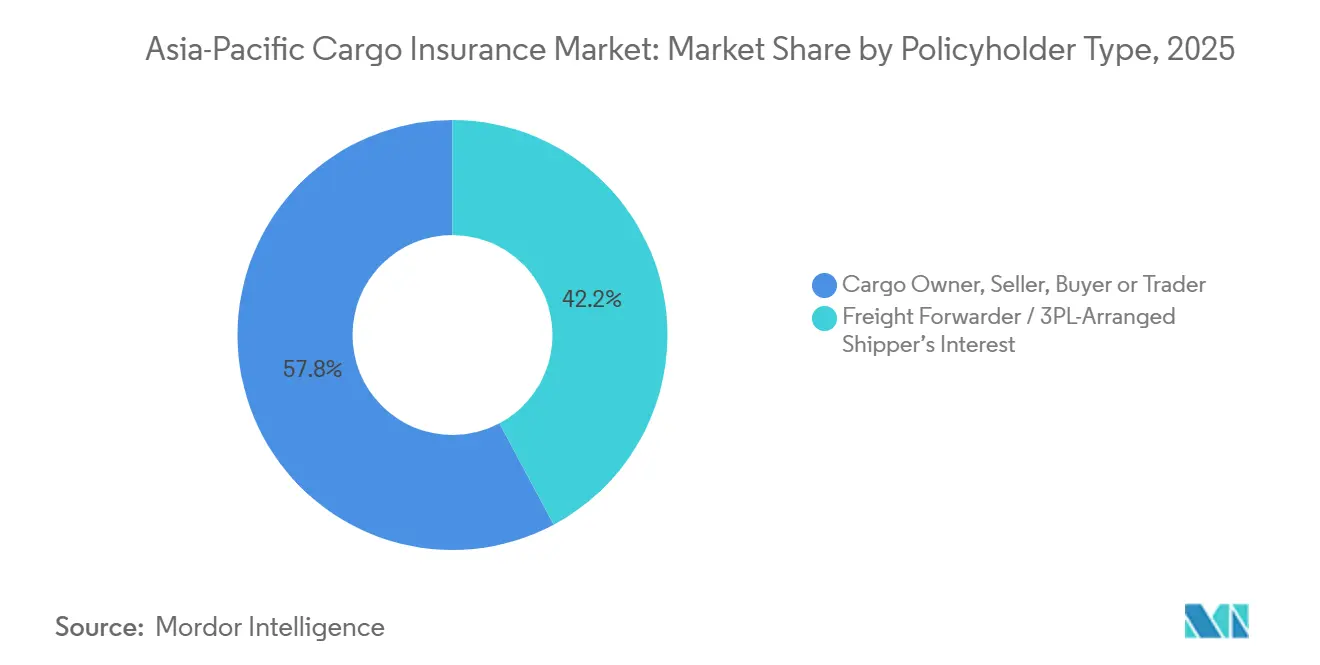
- Por tipo de tomador de póliza, los propietarios de carga, vendedores, compradores y comerciantes capturaron el 57,8% de la participación del mercado de seguros de carga de Asia-Pacífico en 2025, mientras que se proyecta que la cobertura de interés del cargador organizada por transitarios y operadores logísticos terceros crezca a una CAGR del 5,6% hasta 2031.
- Por industria de usuario final, la manufactura capturó el 31,1% de la participación del mercado de seguros de carga de Asia-Pacífico en 2025, mientras que se proyecta que el comercio minorista, los bienes de consumo y el comercio electrónico crezcan a una CAGR del 7% hasta 2031.
- Por geografía, China capturó el 37,9% de la participación del mercado de seguros de carga de Asia-Pacífico en 2025, mientras que se proyecta que India crezca a una CAGR del 6,8% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado de seguros de carga de Asia-Pacífico
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Comercio transfronterizo y exportaciones manufactureras | +1.2% | Asia-Pacífico, con concentración en China, Vietnam e India | Mediano plazo (2-4 años) |
| Comercio electrónico y envíos pequeños de alta frecuencia | +0.9% | China, India, Indonesia y los principales mercados de la Asociación de Naciones del Sudeste Asiático | Corto plazo (≤ 2 años) |
| Mayor valor de la carga y dependencia de la cadena de frío | +0.7% | Japón, China, Australia y los corredores farmacéuticos de India | Largo plazo (≥ 4 años) |
| Seguros integrados y certificados automatizados | +0.6% | Singapur, Australia, China y los mercados más amplios de la Asociación de Naciones del Sudeste Asiático | Corto plazo (≤ 2 años) |
| Interrupción de la cadena de suministro y protección contra costos de demora | +0.5% | Global, con alta exposición en los corredores de exportación de China y Corea del Sur | Corto plazo (≤ 2 años) |
| Corredores comerciales multimodales e intra-Asia | +0.4% | Asociación de Naciones del Sudeste Asiático, Gran China y Asia del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del comercio transfronterizo y las exportaciones manufactureras
La Asociación Económica Integral Regional se encuentra en su 4.º año de plena implementación y está aumentando la densidad del comercio dentro de la región. La actividad manufacturera se está extendiendo desde China hacia Vietnam, Tailandia e Indonesia, lo que crea corredores asegurados adicionales en lugar de simplemente desplazar los volúmenes existentes. Un estudio de 12 miembros de la Asociación Económica Integral Regional encontró que el potencial de exportación de comercio electrónico transfronterizo de China con varios socios se mantuvo por debajo de una utilización de 0,8[1]. Las rutas más largas pueden añadir tramos de tránsito y aumentar el tiempo durante el cual los envíos permanecen expuestos. El almacenamiento de inventario antes de los plazos arancelarios también crea la necesidad de extensiones de almacén a almacén más allá de una póliza de viaje estándar. Los requisitos regionales de aduanas y normas de origen añaden trabajo de documentación, inspecciones y endosos para las aseguradoras que atienden envíos entre jurisdicciones.
Crecimiento del comercio electrónico y los envíos pequeños de alta frecuencia
El comercio electrónico está generando una demanda de seguros de carga que anteriormente no era atendida por las pólizas convencionales basadas en declaraciones. El seguro de devolución de envíos de China contribuyó a un crecimiento de primas de carga que superó el crecimiento del volumen de exportaciones del 7,1% en 2024[2]. La actividad logística del comercio electrónico de India respalda la demanda de cobertura integrada en un número creciente de movimientos de paquetes. El tráfico de alta frecuencia de paquetes es difícil de tarifar mediante declaraciones manuales, ya que la clasificación errónea, las baterías de iones de litio no declaradas y las devoluciones fraudulentas pueden concentrarse en estos flujos. Tailandia eliminó su umbral de minimis en enero de 2026, y Vietnam eliminó una exención comparable en febrero de 2025, creando registros aduaneros para paquetes que anteriormente podían carecer de documentación formal de seguro. Estos registros pueden respaldar la cobertura en el momento de la reserva, al tiempo que añaden responsabilidades de cumplimiento normativo para los vendedores transfronterizos.
Aumento del valor de la carga y dependencia de la cadena de frío
Los valores de carga más altos aumentan los montos asegurados declarados incluso cuando los recuentos de envíos no cambian. La electrónica, los productos farmacéuticos, los equipos de energía y los componentes especializados tienen valores elevados y pueden requerir condiciones personalizadas. Los envíos farmacéuticos controlados por temperatura pueden generar reclamaciones por el valor total cuando una desviación de temperatura hace que los productos biológicos sean comercialmente inutilizables. Las rutas de cadena de frío, por lo tanto, requieren manejo documentado, visibilidad de la ruta y cobertura para un conjunto más amplio de escenarios de pérdida. Las baterías de iones de litio también añaden preocupaciones de gravedad relacionadas con incendios en bienes de consumo, vehículos eléctricos y equipos de almacenamiento de energía. El mercado de seguros de carga de Asia-Pacífico se beneficia de estos movimientos de mayor valor, pero la suscripción debe reflejar las características técnicas de cada clase de carga.
Seguros integrados digitales y emisión automatizada de certificados
El seguro integrado activa la cobertura cuando se reserva un envío a través de una conexión digital. Este proceso reduce el tiempo entre la creación de una exposición y la colocación del seguro relacionado. Los datos de sensores sobre el estado de la carga, la ubicación y los impactos pueden respaldar modelos de precios que utilizan información de envío verificada. Willog introdujo una subsidiaria de seguros de carga que ofrece cobertura paramétrica y general basada en datos de sensores verificados, incluidos los costos de eliminación y reenvío tras desviaciones de temperatura[3]. La notificación electrónica de carga bajo la Ventanilla Única Marítima de la Organización Marítima Internacional respalda datos más estandarizados en los puertos participantes. Los certificados digitales pueden facilitar la obtención de seguros para envíos rutinarios, dejando las colocaciones complejas en manos de intermediarios especializados.
Análisis del impacto de las restricciones*
| Restricción | ~ % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Fragmentación regulatoria en los mercados regionales | -0.4% | Asociación de Naciones del Sudeste Asiático, Asia del Sur y economías emergentes del Sudeste Asiático | Largo plazo (≥ 4 años) |
| Acumulación de catástrofes en puertos y centros interiores | -0.4% | China, Japón, Taiwán, Australia y la región más amplia de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Robo de carga habilitado por medios cibernéticos y vulnerabilidad de datos | -0.3% | China, Japón, Corea del Sur, Singapur, India, Australia y los principales centros logísticos de Asia-Pacífico | Mediano a largo plazo (2–4+ años) |
| Baja concienciación e infraseguro entre los pequeños exportadores | -0.3% | Asia del Sur, Sudeste Asiático y mercados de exportación emergentes de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Fragmentación regulatoria en los mercados de Asia-Pacífico
La región incluye más de una docena de marcos nacionales de licencias y propiedad extranjera, lo que aumenta la complejidad de las colocaciones regionales. Vietnam exige traducciones de pólizas al idioma vietnamita, y algunos tramos de tránsito interior doméstico requieren pólizas admitidas localmente. Las Cláusulas de Carga del Instituto son aceptadas internacionalmente para los viajes, pero su alcance no elimina los requisitos nacionales para la cobertura doméstica o interior. Los cargadores pueden necesitar varios endosos locales en lugar de un programa emitido en Singapur para varios países. Los cambios aduaneros en Tailandia y Vietnam muestran que la regulación está evolucionando rápidamente, mientras que la armonización de los productos de seguros sigue siendo más lenta. Los exportadores más pequeños pueden depender de la responsabilidad del transportista o asumir el riesgo cuando el costo de un programa legalmente conforme se vuelve demasiado alto.
Acumulación de catástrofes en puertos y centros interiores
Los grandes puertos, terminales y centros de distribución concentran los valores de carga en un pequeño número de ubicaciones. Un tifón, un incendio u otro evento puede, por lo tanto, generar pérdidas en carga, casco, responsabilidad de terminales e interrupción del negocio al mismo tiempo. Las reclamaciones por viajes oceánicos representaron el 37% del total de la ubicación de pérdidas en 2024, frente a un promedio histórico del 25%. Los grandes centros de distribución añaden exposiciones de inventario en una sola ubicación, particularmente donde el comercio electrónico ha aumentado la densidad de almacenamiento. La carga de baterías de iones de litio requiere especial atención bajo los requisitos de mercancías peligrosas y declaración, porque las cargas no declaradas o mal declaradas pueden agravar un incendio. El mercado de seguros de carga de Asia-Pacífico enfrenta una presión continua para hacer coincidir la exposición a catástrofes con los límites adecuados y la capacidad de reaseguro.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por modo de transporte: el transporte marítimo mantiene la escala de primas mientras la carga aérea crece más rápido
Los seguros de carga marítima y por mar representaron el 62,1% de las primas en 2025, lo que le otorga la mayor participación del mercado de seguros de carga de Asia-Pacífico entre los modos de transporte. Las rutas de alta mar y de cabotaje proporcionan el volumen de pólizas que respalda las estructuras de reaseguro de tratado. Las Cláusulas de Carga del Instituto estandarizadas y los precios transparentes de cobertura abierta también han hecho que este negocio sea muy competitivo. Los grandes cargadores pueden comparar términos y tarifas entre varios aseguradores con relativa facilidad. El transporte marítimo sigue siendo central debido al rendimiento de contenedores de la región y las rutas comerciales establecidas.
Se proyecta que la carga aérea crezca a una CAGR del 5,9% hasta 2031, por encima del ritmo general previsto. Los semiconductores urgentes, los productos farmacéuticos y los paquetes de mensajería urgente elevan el valor asegurado transportado por kilogramo. India manejó 6,78 lakh (0,678 millones) de toneladas de carga aérea internacional en los principales aeropuertos en el trimestre de abril a junio del año fiscal 2025, y el comercio electrónico representó el 70% de los envíos internacionales de los transportistas de mensajería urgente. Los productos farmacéuticos controlados por temperatura requieren un control estricto porque una desviación de temperatura documentada puede hacer que los productos sean inutilizables. La cobertura por carretera, ferrocarril y vías navegables interiores también se está expandiendo a medida que las conexiones intermodales vinculan los puertos con los centros de producción interiores.


Por perfil de carga: la carga en contenedores ancla el volumen mientras la carga especializada añade complejidad
La carga en contenedores representó el 46,7% de las primas de 2025 y se mantuvo como el segmento de perfil de carga más grande. Respalda el comercio de alta mar entre Asia-Pacífico, Europa y América del Norte. Los programas de cobertura abierta lo convierten en una fuente confiable de volumen de suscripción. Las plataformas digitales están aumentando la competencia de precios en los envíos de contenedores más rutinarios. Los negocios de graneles secos y líquidos pueden moverse con los precios de las materias primas incluso cuando las unidades de envío permanecen sin cambios.
Se proyecta que la carga de proyectos, de gran peso y fuera de medida crezca a una CAGR del 6,4% hasta 2031. Los proyectos de transición energética requieren envíos de palas de turbinas eólicas, módulos de transformadores, pilas de electrolizadores y baterías de escala de servicios públicos. Allianz Commercial identificó estos movimientos como una fuente de riesgo inusual debido a su peso, valor y novedad técnica. Algunas cargas de gran masa se mueven en buques de graneles secos que no están diseñados para el estibaje especializado. La carga rodante también se beneficia de las exportaciones automotrices, aunque las baterías de vehículos eléctricos aumentan las preocupaciones de gravedad por incendios. La carga fraccionada sigue siendo relevante para maquinaria, acero y bienes de capital que no pueden ser contenedorizados.
Por alcance comercial: el comercio transfronterizo sigue siendo la principal fuente de primas
El comercio transfronterizo capturó el 73,5% de las primas en 2025 y mantuvo la posición de mayor tamaño del mercado de seguros de carga de Asia-Pacífico dentro del alcance comercial. También se proyecta que crezca a una CAGR del 5,4% hasta 2031. Los vínculos comerciales de la Asociación Económica Integral Regional están elevando el valor comercial transportado a través de las fronteras. Las barreras arancelarias más bajas y la especialización regional pueden aumentar los valores asegurados incluso cuando los recuentos de envíos son estables. El papel resultante del negocio transfronterizo es estructural y no temporal.
Una investigación que abarca 12 economías miembros encontró que la infraestructura logística y los sistemas de pago digital influyen en el potencial de comercio electrónico transfronterizo de China dentro de la región. El tránsito interior doméstico sigue estando menos completamente asegurado, especialmente entre los fabricantes más pequeños que utilizan una responsabilidad de transportista limitada. Los nuevos depósitos interiores, los enlaces costeros y las conexiones ferroviarias aumentan el número de tramos domésticos que requieren cobertura. Los cambios aduaneros de Tailandia y Vietnam crean un rastro formal para los paquetes transfronterizos de menor valor. Las plataformas logísticas pueden usar ese rastro para activar el seguro cuando se reserva un envío. La industria de seguros de carga de Asia-Pacífico puede, por lo tanto, extender la cobertura al comercio que anteriormente había permanecido informal o sin asegurar.
Por canal de distribución: los corredores lideran las colocaciones complejas mientras las plataformas digitales se expanden
Los corredores y agentes mantuvieron el 53,2% de las colocaciones de primas de 2025, lo que refleja su liderazgo en programas multinacionales complejos. Las instalaciones de cobertura abierta pueden requerir pólizas admitidas localmente, respaldo de reaseguro y coordinación específica de responsabilidad. Estos requisitos aún favorecen la experiencia de los intermediarios para las cuentas institucionales. Los canales de aseguradoras directas mantienen relevancia para los grandes cargadores domésticos y las empresas comerciales estatales. Los corredores siguen siendo importantes donde los términos de cobertura deben adaptarse a una ruta, mercancía o asegurado.
Se proyecta que las plataformas en línea y digitales crezcan a una CAGR del 7,2% hasta 2031. Las conexiones de interfaz de programación de aplicaciones permiten ofrecer seguros a través de sistemas de gestión de transporte y reserva de flete. Loadsure integró su cobertura de carga con BrokerPro en junio de 2026, permitiendo la vinculación y generación de certificados cuando se crea un envío. Kapoklog también proporcionó cotizaciones de todo riesgo por envío a los transitarios dentro de su flujo de trabajo existente. Los agentes de suscripción están automatizando los riesgos de contenedores más simples mientras mantienen la revisión especializada para envíos de alto valor o complejos. Este cambio de canal separa el volumen estandarizado del trabajo que aún requiere juicio humano de suscripción.
Por tipo de tomador de póliza: los propietarios de carga lideran mientras los transitarios ganan terreno
Los propietarios de carga, vendedores, compradores y comerciantes capturaron el 57,8% de las primas en 2025. Esto refleja los acuerdos tradicionales en los que los vendedores obtienen cobertura bajo términos de Costo, Seguro y Flete, y los grandes cargadores gestionan relaciones de cobertura abierta. La contratación directa permite a los principales propietarios de carga negociar términos en torno a patrones de envío establecidos. También les da control sobre las declaraciones y la administración de reclamaciones. Este sigue siendo el grupo de tomadores de póliza más grande en el mercado de seguros de carga de Asia-Pacífico.
Se proyecta que la cobertura de interés del cargador organizada por transitarios y operadores logísticos terceros crezca a una CAGR del 5,6% hasta 2031. Las plataformas de flete digital pueden agregar miles de envíos y asegurar mejores condiciones económicas de cobertura abierta de las que un solo propietario puede obtener. El acuerdo puede crear brechas de cobertura cuando los bienes se mueven bajo términos Franco a Bordo sin una transferencia clara entre el vendedor y el comprador. Los pequeños y medianos exportadores pueden quedar expuestos cuando las transferencias de riesgo y los acuerdos de seguro son incompletos. El esquema RELIEF de India incluyó 85 crore de INR (10 millones de USD) para exportadores de micro, pequeñas y medianas empresas sin cobertura de crédito a la exportación existente. Los proveedores logísticos están combinando cada vez más servicios de transporte, financiamiento y gestión de riesgos dentro de la misma relación con el cliente.
Por industria de usuario final: la manufactura lidera las primas mientras el comercio minorista y el comercio electrónico crecen más rápido
La manufactura representó el 31,1% de las primas de 2025 y lideró la participación del mercado de seguros de carga de Asia-Pacífico por industria de usuario final. La electrónica, los componentes automotrices, la maquinaria industrial y los bienes de consumo a menudo se mueven a través de instalaciones de cobertura abierta planificadas. Estas pólizas están alineadas con los ciclos de adquisición y los términos de crédito comercial. Los envíos manufactureros tienden a involucrar lotes más grandes y declaraciones programadas. Esto proporciona un perfil de suscripción más estructurado que los flujos de paquetes de alta frecuencia.
Se proyecta que el comercio minorista, los bienes de consumo y el comercio electrónico crezcan a una CAGR del 7% hasta 2031. Los paquetes transfronterizos se están expandiendo mientras la penetración del seguro por pedido aumenta desde una base baja. La electrónica de consumo y las baterías de iones de litio siguen siendo categorías de riesgo desafiantes a pesar de la mayor capacidad del mercado. El tráfico farmacéutico y químico requiere cobertura por desviación de temperatura y registros de cadena de frío de grado regulatorio. Los propietarios de infraestructura necesitan una participación temprana del seguro para materiales de construcción pesados y pueden requerir la aprobación de un inspector de garantía marítima. Los alimentos, las bebidas, la agricultura, la energía y los productos básicos a granel siguen expuestos a los valores de las materias primas que pueden cambiar los niveles de primas.
Análisis geográfico
China concentró el 37,9% de las primas regionales en 2025 y tuvo la mayor cuota del mercado de seguros de carga de Asia-Pacífico por geografía. La posición de China refleja su papel en las exportaciones de bienes y el uso más amplio del seguro para los envíos de comercio electrónico doméstico. La Unión Internacional de Seguros Marítimos señaló que parte del crecimiento registrado en 2024 reflejó la incorporación de empresas a marcos de declaración formal. El aumento reportado del 9,7% interanual incluyó, por tanto, un efecto de declaración además de la actividad subyacente.
Se proyecta que India crecerá a una CAGR del 6,8% hasta 2031, la tasa más rápida entre los segmentos geográficos. El Bharat Maritime Insurance Pool entró en funcionamiento en mayo de 2026 y redujo las tasas de primas de riesgo de guerra entre un 35% y un 40% respecto a los niveles máximos del conflicto. Para el 30 de julio de 2026, el pool había introducido un producto de protección e indemnización respaldado por el Estado a través de New India Assurance. El producto ofrece hasta 1.500 millones de USD en capacidad combinada para responsabilidad por tripulación y carga, responsabilidad por contaminación y remoción de naufragios. Los puertos de India gestionaron 855 millones de toneladas en el año fiscal 2024-25, y la carga en todos los puertos superó los 1.600 millones de toneladas.
El Sudeste Asiático incluye Indonesia, Singapur, Malasia, Vietnam, Tailandia y varios mercados más pequeños. Singapur sigue siendo un importante centro regional de seguros para programas transfronterizos bajo las Cláusulas de Carga del Instituto. Indonesia y Vietnam están ganando actividad exportadora a medida que la inversión manufacturera se expande más allá de China. Las nuevas rutas a través de Vietnam, Tailandia y Malasia requieren modelos de riesgo adaptados a sus propios patrones de concentración y acumulación de carga. Malasia, Indonesia y Vietnam tienen cada uno requisitos diferentes de certificación, seguros y aduanas. Australia tiene un perfil maduro vinculado a la minería, el gas natural licuado y otras exportaciones de materias primas, mientras que Nueva Zelanda se beneficia de las exportaciones de productos lácteos, mariscos y agrícolas. Las relaciones comerciales entre el Reino Unido, los Estados Unidos y Asia-Pacífico siguen siendo relevantes para los flujos de carga en contenedores, aunque el análisis regional se centra en los movimientos intra-asiáticos.
Panorama competitivo
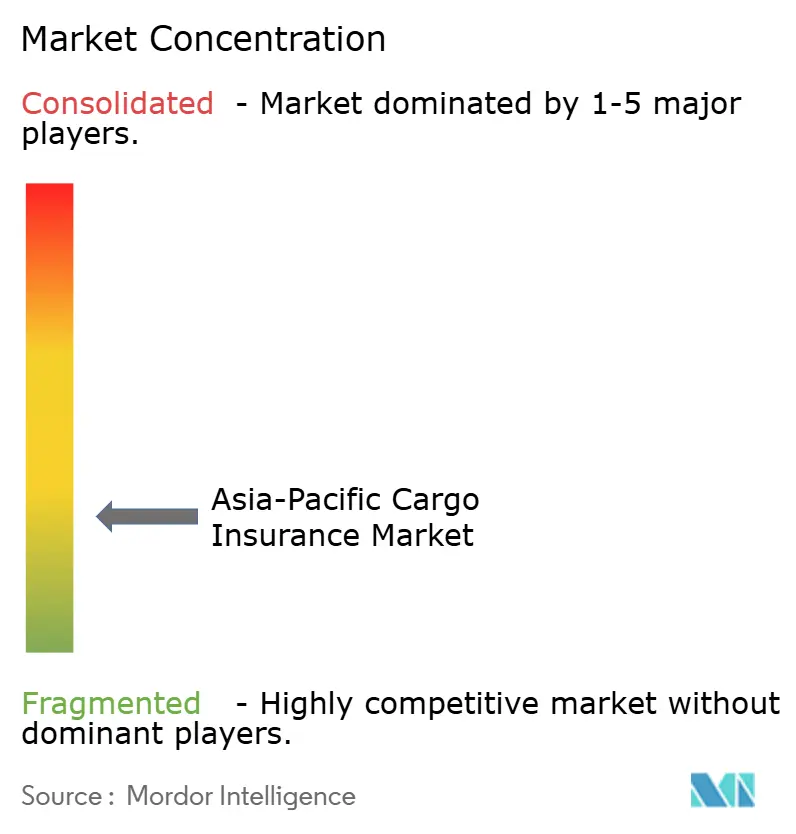
El mercado de seguros de carga de Asia-Pacífico está fragmentado. Allianz, AXA XL, Chubb, Tokio Marine, Zurich, QBE y el mercado de Lloyd's compiten por las grandes cuentas multinacionales de cobertura abierta. Sus fortalezas incluyen balances, capacidad de tratado, redes de reclamaciones y recursos especializados de suscripción. Las aseguradoras domésticas, los agentes de suscripción y las insurtechs digitales compiten más intensamente en precio, velocidad e integración de flujos de trabajo para clientes más pequeños. Los precios se han mantenido bajos desde mediados de 2024, lo que ha alentado términos más amplios y líneas de mayor tamaño incluso para riesgos expuestos a interrupciones. Este entorno aumenta la importancia de la disciplina de suscripción para las exposiciones de guerra, interrupción de rutas y carga especializada.
Las primas netas suscritas de Tokio Marine en Asia-Pacífico aumentaron un 18,5% interanual hasta 104,4 mil millones de JPY (656 millones de USD) en el primer trimestre del año fiscal 2026. Su ratio combinado mejoró al 87,6% desde el 91,5% en el mismo período. Berkshire Hathaway adquirió una participación del 2,49% en Tokio Marine en marzo de 2026 por 1,8 mil millones de USD. La asociación respalda la colaboración en reaseguro y la coinversión global en fusiones y adquisiciones. Tokio Marine también adquirió una participación minoritaria en Igloo, añadiendo acceso a la distribución de protección de tránsito integrada en plataformas logísticas y de comercio electrónico del Sudeste Asiático. Estos movimientos muestran cómo las aseguradoras establecidas están combinando capacidad de suscripción con acceso a distribución digital.
Chubb introdujo una plataforma de carga digital para exportadores de pequeñas y medianas empresas en Singapur, Hong Kong y Australia en marzo de 2025. La plataforma proporcionó cotizaciones de vinculación instantánea conectadas por interfaz de programación de aplicaciones a través de plataformas de reserva de flete. La conexión BrokerPro de Loadsure muestra un esfuerzo similar para colocar el seguro en el momento en que se crea un envío. Allianz Commercial también ha identificado la carga de proyectos de energía renovable como un área con riesgo especializado creciente. La cobertura paramétrica por cierre de puertos e interrupción de rutas, la protección para los exportadores más pequeños con infraseguro y los equipos de energía renovable siguen siendo áreas donde el diseño de productos puede diferir entre las aseguradoras. Las empresas incluyen transportistas multinacionales, aseguradoras domésticas, reaseguradoras e intermediarios liderados por tecnología. Esta amplitud refleja los diferentes roles de suscripción, distribución y capacidad que se encuentran en la cadena de valor regional. Las cuentas grandes tienden a requerir redes de transportistas y respaldo de tratados, mientras que los volúmenes de envíos más pequeños pueden ser atendidos a través de transportistas locales y flujos de trabajo digitales. Esta división explica por qué el análisis describe una competencia significativa sin presentar una cifra combinada de participación de mercado para las principales empresas.
Líderes de la industria de seguros de carga de Asia-Pacífico
-
Allianz SE
-
Chubb Limited
-
American International Group, Inc.
-
Tokio Marine Holdings, Inc.
-
AXA S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Julio de 2026: el Fondo Marítimo de Seguros de Bharat de India, operacionalizado en mayo de 2026 bajo una garantía soberana del Departamento de Servicios Financieros de India, emitió 1.608 pólizas de riesgo de guerra y riesgo de casco antes del 29 de julio de 2026, reduciendo las tasas de primas de riesgo de guerra entre un 35% y un 40% desde los niveles máximos del conflicto. El 30 de julio de 2026, el Fondo Marítimo de Seguros de Bharat lanzó el primer producto de seguro de protección e indemnización respaldado por el Estado de India, suscrito por New India Assurance Company, proporcionando una capacidad combinada de hasta 1,5 mil millones de USD para responsabilidad de tripulación y carga, responsabilidad por contaminación y remoción de naufragios.
- Junio de 2026: Loadsure y BrokerPro TMS anunciaron una asociación estratégica que integra de forma nativa el seguro de carga impulsado por inteligencia artificial en el flujo de trabajo del sistema de gestión de transporte de corredores de flete de BrokerPro, permitiendo la vinculación de cobertura y la generación de certificados en el momento de la creación del envío sin salir de la plataforma.
- Marzo de 2026: India lanzó el esquema RELIEF, Seguro de Riesgo y Pérdida de Exportación para Exportadores durante Fuerza Mayor, asignando 497 crore de INR (58 millones de USD) entre seguro de crédito a la exportación mejorado, reembolso de flete y seguro, y cobertura específica para micro, pequeñas y medianas empresas.
- Marzo de 2026: Berkshire Hathaway adquirió una participación del 2,49% en Tokio Marine Holdings por 1,8 mil millones de USD, formando una asociación estratégica para la colaboración en reaseguro y la coinversión global en fusiones y adquisiciones.


Alcance del informe del mercado de seguros de carga de Asia-Pacífico
| Marítimo (alta mar y cabotaje / costero) |
| Vías navegables interiores |
| Carretera |
| Ferrocarril |
| Aéreo |
| Carga en contenedores |
| Carga de graneles secos |
| Carga de graneles líquidos |
| Carga fraccionada y carga general |
| Proyectos, gran peso y fuera de medida |
| Carga rodante |
| Transfronterizo (importación, exportación, entrepôt) |
| Tránsito interior doméstico |
| Corredores y agentes |
| Aseguradoras directas |
| Plataformas en línea y digitales |
| Propietario de carga, vendedor, comprador o comerciante |
| Interés del cargador organizado por transitario u operador logístico tercero |
| Alimentos, bebidas y productos agropecuarios |
| Energía y productos básicos a granel |
| Productos químicos y farmacéuticos |
| Equipos automotrices e industriales |
| Electrónica y bienes manufacturados de alto valor |
| Comercio minorista, bienes de consumo y comercio electrónico |
| Propietarios de proyectos de construcción e infraestructura |
| Otras industrias de usuarios finales |
| China |
| Japón |
| India |
| Corea del Sur |
| Australia |
| Indonesia |
| Singapur |
| Malasia |
| Vietnam |
| Tailandia |
| Nueva Zelanda |
| Resto de Asia-Pacífico |
| Por modo de transporte | Marítimo (alta mar y cabotaje / costero) |
| Vías navegables interiores | |
| Carretera | |
| Ferrocarril | |
| Aéreo | |
| Por perfil de carga | Carga en contenedores |
| Carga de graneles secos | |
| Carga de graneles líquidos | |
| Carga fraccionada y carga general | |
| Proyectos, gran peso y fuera de medida | |
| Carga rodante | |
| Por alcance comercial | Transfronterizo (importación, exportación, entrepôt) |
| Tránsito interior doméstico | |
| Por canal de distribución | Corredores y agentes |
| Aseguradoras directas | |
| Plataformas en línea y digitales | |
| Por tipo de tomador de póliza | Propietario de carga, vendedor, comprador o comerciante |
| Interés del cargador organizado por transitario u operador logístico tercero | |
| Por industria de usuario final | Alimentos, bebidas y productos agropecuarios |
| Energía y productos básicos a granel | |
| Productos químicos y farmacéuticos | |
| Equipos automotrices e industriales | |
| Electrónica y bienes manufacturados de alto valor | |
| Comercio minorista, bienes de consumo y comercio electrónico | |
| Propietarios de proyectos de construcción e infraestructura | |
| Otras industrias de usuarios finales | |
| Por geografía | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Singapur | |
| Malasia | |
| Vietnam | |
| Tailandia | |
| Nueva Zelanda | |
| Resto de Asia-Pacífico |


Preguntas clave respondidas en el informe
¿Cuál es el pronóstico para el seguro de carga de Asia-Pacífico?
Se prevé que el tamaño del mercado de seguros de carga de Asia-Pacífico alcance 10,04 mil millones de USD en 2031, creciendo a una CAGR del 4,4% desde 2026.
¿Qué modo de transporte tiene la mayor base de primas?
Los seguros de carga marítima y por mar lideraron con el 62,1% de las primas de 2025, respaldados por el comercio de contenedores regional.
¿Qué perfil de carga está creciendo más rápido?
Se espera que la carga de proyectos, de gran peso y fuera de medida crezca a una CAGR del 6,4% hasta 2031.
¿Por qué se está expandiendo la cobertura de carga digital?
Las conexiones de interfaz de programación de aplicaciones permiten vincular el seguro y emitir certificados durante la reserva del envío.
¿Qué geografía está creciendo más rápidamente?
Se proyecta que India registre una CAGR del 6,8% hasta 2031, respaldada por la infraestructura portuaria y la capacidad respaldada por el Estado.
¿Cuáles son los principales riesgos para las aseguradoras de carga?
La fragmentación regulatoria, la acumulación de catástrofes en puertos, los riesgos de las baterías de iones de litio y las demoras relacionadas con interrupciones siguen siendo las principales preocupaciones.


 Sus datos están seguros y nunca se venden ni se comparten.
