
Tamaño y Participación del Mercado de Seguros de Carga de Singapur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
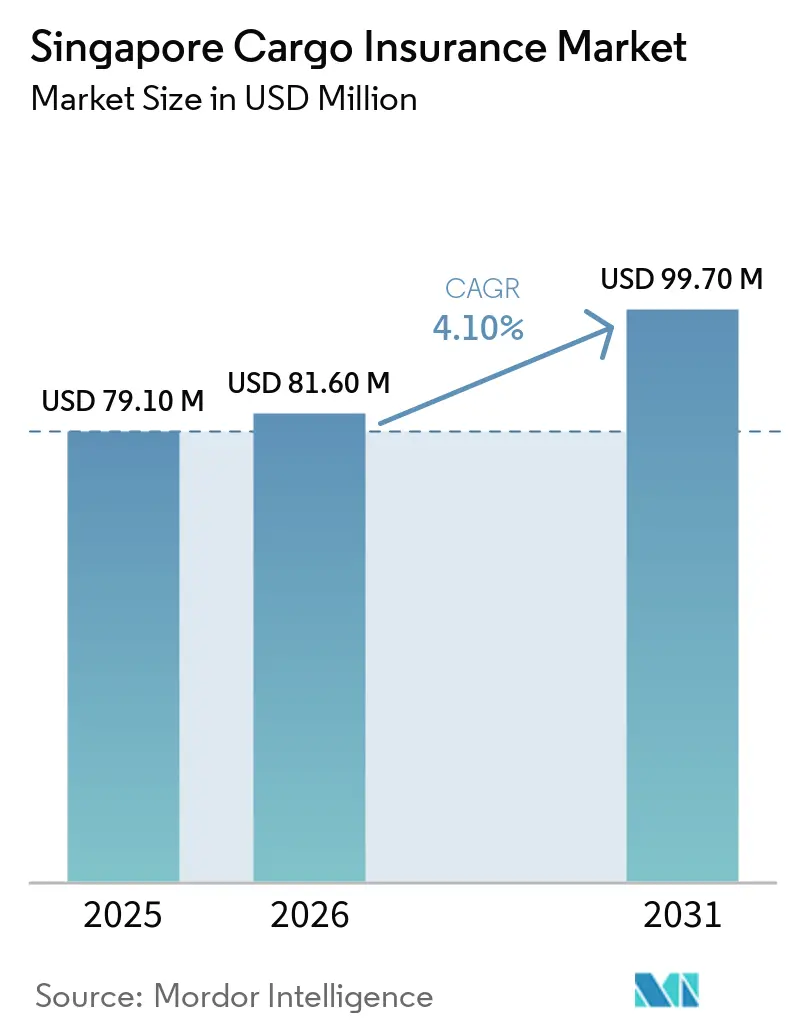
| Tamaño del mercado en el año base (2025) | 79.10 Millones de dólares |
| Tamaño del Mercado (2026) | 81.60 Millones de dólares |
| Tamaño del Mercado (2031) | 99.70 Millones de dólares |
| Growth Rate (2026 - 2031) | 4.10 % |
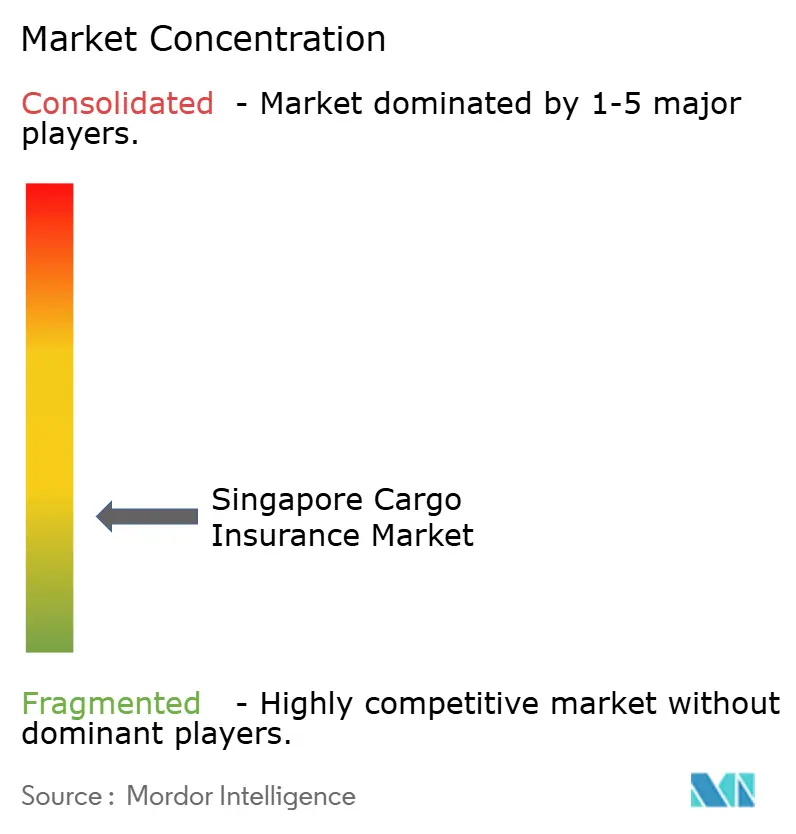
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros de Carga de Singapur por Mordor Intelligence
El tamaño del mercado de seguros de carga de Singapur fue valorado en 79,1 millones de USD en 2025, se estima en 81,6 millones de USD en 2026 y se prevé que alcance los 99,7 millones de USD en 2031, creciendo a una CAGR del 4,1% durante 2026-2031. Singapur gestionó un récord de 44,7 millones de TEU en 2025, mientras que el comercio de mercancías alcanzó 1,1 billones de USD, lo que sustenta una base amplia y concentrada de exposiciones de carga. El mercado de seguros de carga de Singapur se beneficia del papel de la ciudad-estado en el transbordo, la financiación del comercio y la distribución regional. El creciente comercio de electrónica eleva los valores asegurados, mientras que los envíos más complejos requieren estructuras de póliza más amplias y una suscripción especializada. Los documentos comerciales digitales y las herramientas de colocación automatizada pueden reducir el tiempo de procesamiento de las transacciones rutinarias, aunque la carga especializada seguirá necesitando la revisión de corredores y aseguradores. La presión sobre las tarifas en el negocio de carga estándar puede limitar el crecimiento de las primas, lo que hace que la disciplina de suscripción y la ingeniería de riesgos sean más importantes para los aseguradores que operan en Singapur.
Conclusiones Clave del Informe
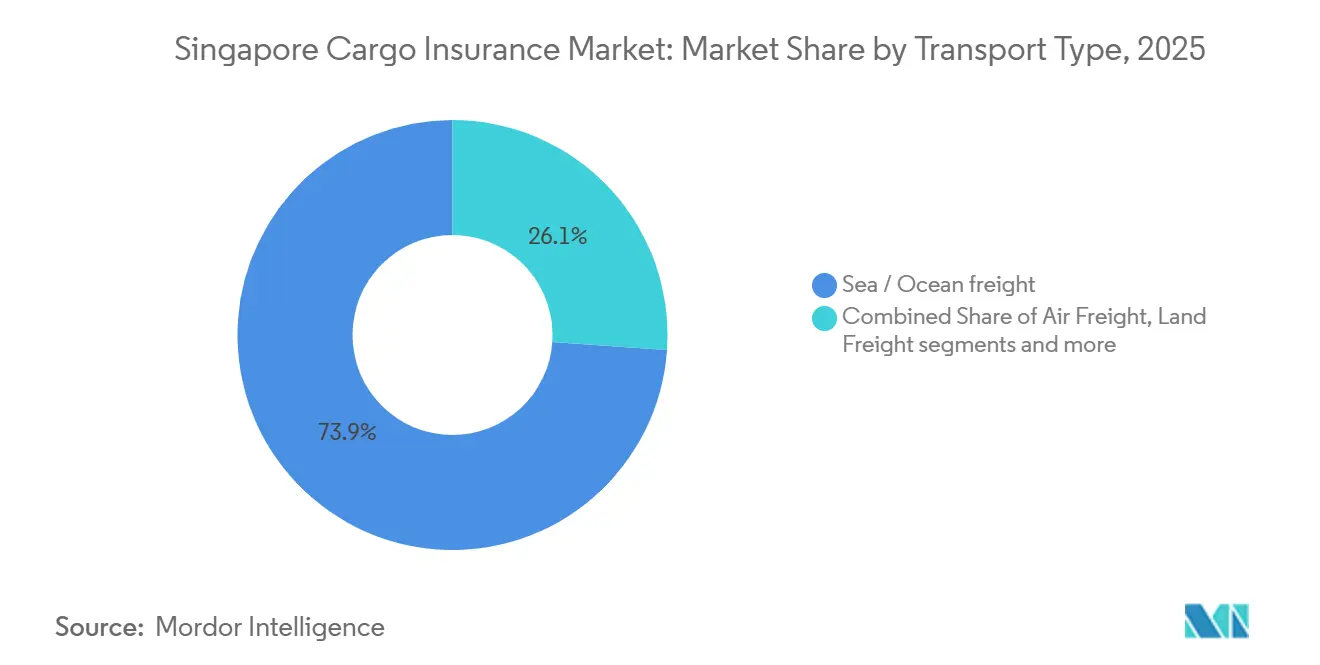
- Por modo de transporte, el flete marítimo y oceánico representó el 73,9% de la participación del mercado de seguros de carga de Singapur en 2025, mientras que se proyecta que el flete aéreo crezca a una CAGR del 5,8% hasta 2031.
- Por tipo de carga, la electrónica, los equipos eléctricos y los semiconductores representaron el 27,1% de la participación del mercado de seguros de carga de Singapur en 2025, mientras que se prevé que los productos farmacéuticos y de atención sanitaria crezcan a una CAGR del 6,0% hasta 2031.
- Por usuario final, las casas comerciales, los importadores y los exportadores representaron el 36,1% de la participación del mercado de seguros de carga de Singapur en 2025, mientras que se proyecta que los minoristas y los propietarios de carga de comercio electrónico crezcan a una CAGR del 6,3% hasta 2031.
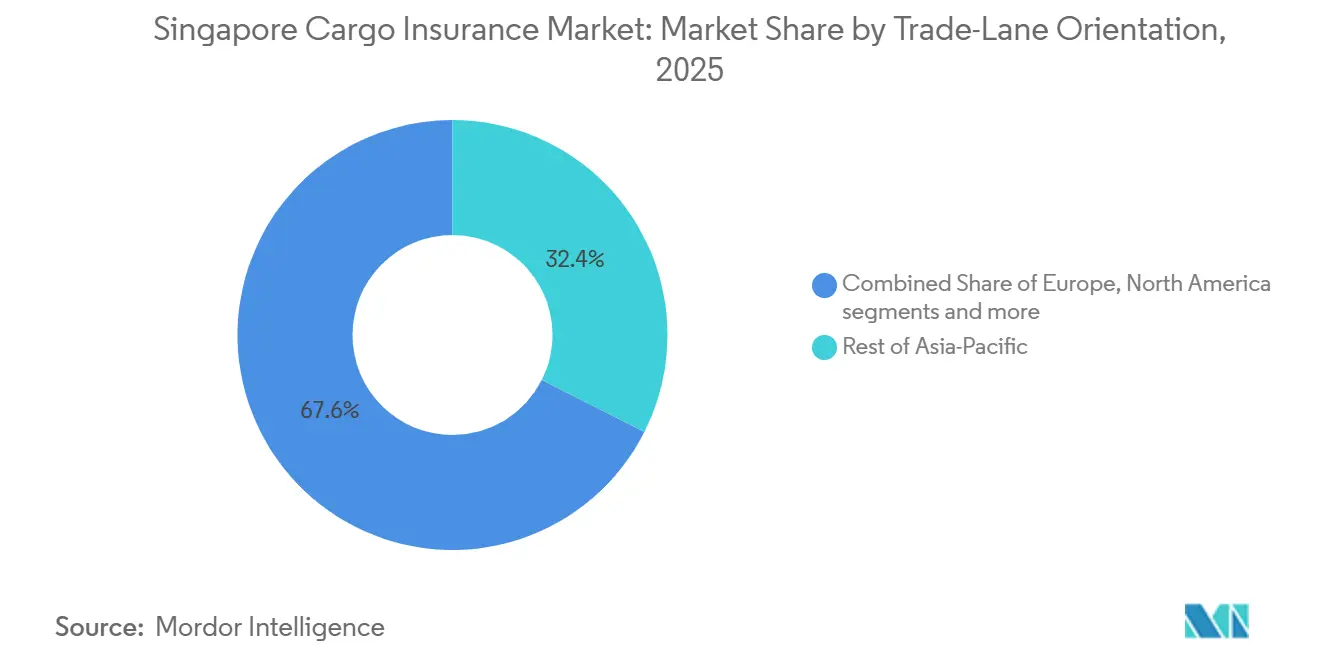
- Por orientación de corredor comercial, el Resto de Asia-Pacífico representó el 32,4% de la participación del mercado de seguros de carga de Singapur en 2025, mientras que se proyecta que América del Norte crezca a una CAGR del 5,5% hasta 2031.
- Por canal de distribución, los corredores representaron el 77,7% de la participación del mercado de seguros de carga de Singapur en 2025, mientras que se prevé que el canal directo crezca a una CAGR del 7,2% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Seguros de Carga de Singapur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Posición de Singapur como Centro de Transbordo y Comercio | +0.9% | Global, concentrado en la infraestructura portuaria de Singapur | Largo plazo (≥ 4 años) |
| Crecimiento del Comercio Transfronterizo y de Carga Multimodal | +0.7% | Corredores intra-ASEAN del Sudeste Asiático y Singapur | Mediano plazo (2-4 años) |
| Interrupciones en la Cadena de Suministro y Exposición al Riesgo de Tránsito | +0.8% | Global, con exposición aguda en los corredores de Malaca y el Mar Rojo | Corto plazo (≤ 2 años) |
| Comercio de Carga de Alto Valor y Especializada | +0.6% | Corredores comerciales de Asia-Pacífico, América del Norte y Europa | Mediano plazo (2-4 años) |
| Seguros de Carga Digital y Documentación Comercial | +0.4% | Global, con Singapur como centro de comercio y tecnología | Largo plazo (≥ 4 años) |
| Demanda de Visibilidad de Carga y Gestión de Riesgos | +0.3% | América del Norte y Europa, con Singapur como nodo de origen y transbordo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Posición de Singapur como Principal Centro de Transbordo y Comercio de Asia-Pacífico
El puerto de Singapur procesó un récord de 44,7 millones de TEU en 2025, un 8,6% más que en 2024, y el mercado de seguros de carga de Singapur se nutre de la concentración de mercancías que circulan por esta red[1]Autoridad Marítima y Portuaria de Singapur, "Singapur registra un rendimiento portuario récord en 2025 y desarrolla su preparación futura mediante colaboraciones industriales para 2026," MPA, mpa.gov.sg.. La actividad portuaria sustenta el movimiento regular de mercancías en contenedores a través de las rutas marítimas globales. La electrónica, los petroquímicos y los bienes de proyecto pueden tener valores declarados elevados y requieren acuerdos de seguro más detallados. Estos envíos suelen utilizar estructuras de cobertura abierta en lugar de pólizas aisladas, porque los comerciantes y las empresas de logística gestionan movimientos recurrentes. Más de 200 grupos navieros internacionales operaban desde Singapur tras la apertura o ampliación de operaciones de 35 empresas allí en 2025. La flota registrada de Singapur alcanzó los 137,5 millones de toneladas de arqueo bruto a finales de 2025, sumándose a la base más amplia de servicios marítimos del país.
Aumento de la Exposición a Interrupciones en la Cadena de Suministro y Riesgos de Tránsito de Carga
La exposición de la carga aumenta cuando los buques sufren retrasos, son desviados o retenidos en puntos de transbordo. El papel de Singapur como principal punto de transferencia significa que las interrupciones pueden dejar la carga en puertos, almacenes aduaneros y patios durante períodos más prolongados. Los tiempos de permanencia prolongados pueden aumentar el riesgo de acumulación para los aseguradores, incluso cuando el número de envíos no cambia. El mercado de seguros de carga de Singapur necesita, por tanto, límites de póliza y declaraciones que reflejen dónde se encuentran las mercancías durante una interrupción. Los eventos geopolíticos también aumentan el interés por la cobertura de riesgo de tránsito, riesgo de guerra y violencia política para las rutas afectadas. Esto crea un entorno de precios diferente al de los envíos de productos básicos rutinarios, porque el riesgo depende de las condiciones de la ruta, la concentración de carga y la duración del retraso.
Crecimiento del Comercio de Carga de Alto Valor y Especializada
Las exportaciones domésticas no petroleras de productos electrónicos de Singapur aumentaron un 12,7% en 2025, impulsadas por la demanda de circuitos integrados, y los pedidos de exportación se mantuvieron sólidos hasta el primer trimestre de 2026. El clúster electrónico representó el 43,2% del valor añadido nominal de la manufactura en 2025, y los semiconductores constituyeron el 80,2% de la producción de ese clúster[2]Ministerio de Comercio e Industria de Singapur, "El clúster electrónico de Singapur y el impacto del auge de la inteligencia artificial," Encuesta Económica de Singapur, mti.gov.sg.. Estos bienes pueden generar valores elevados en un solo medio de transporte y pueden superar los límites ordinarios de las pólizas. Los aseguradores pueden recurrir al coaseguro, la revisión especializada de riesgos y controles de concentración más estrictos para estos envíos. Los materiales para baterías, los componentes de energía renovable y los productos farmacéuticos sensibles a la temperatura también requieren conocimientos específicos de suscripción. El mercado de seguros de carga de Singapur puede beneficiarse de esta combinación de tipos de carga, pero los aseguradores deben adaptar la capacidad y las condiciones de las pólizas a las características físicas y financieras de cada envío.
Digitalización de los Seguros de Carga y la Documentación Comercial
La Autoridad de Desarrollo de Infocomm y Medios de Comunicación lanzó el Programa de Preparación TradeTrust en febrero de 2026 para apoyar la adopción comercial en vivo de los conocimientos de embarque electrónicos[3]Autoridad de Desarrollo de Infocomm y Medios de Comunicación, "Programa de Preparación TradeTrust," IMDA, imda.gov.sg.. El programa de 12 meses conecta las plataformas de comercio digital con los transportistas y apoya una transición más práctica desde los documentos en papel. El Grupo Internacional de Clubes de Protección e Indemnización aprobó cuatro plataformas habilitadas para TradeTrust, que respaldan el uso de conocimientos de embarque electrónicos elegibles en el comercio marítimo asegurado. La documentación digital puede reducir la incertidumbre cuando los aseguradores de carga revisan las declaraciones y los registros de respaldo. Cargo Community Network y Otonomi lanzaron un seguro de retraso automatizado en CUBEforall en octubre de 2025, utilizando datos de transporte en tiempo real para la vinculación de pólizas y la liquidación de siniestros. Es probable que el mercado de seguros de carga de Singapur vea cómo las colocaciones rutinarias de menor complejidad avanzan más rápido a través de los canales digitales, mientras que los riesgos de alto límite e inusuales siguen sujetos a una revisión detallada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Competencia y Presión a la Baja sobre las Tarifas de Primas | -0.6% | Global, más pronunciada en Asia, incluido Singapur | Corto plazo (≤ 2 años) |
| Suscripción Compleja para Riesgos Emergentes y Multimodales | -0.3% | Global, con exposición particular en los corredores multimodales con origen en Singapur | Mediano plazo (2-4 años) |
| Acumulación de Carga Durante Interrupciones Portuarias y de la Cadena de Suministro | -0.4% | Puerto de Singapur, almacenes aduaneros e instalaciones de transbordo | Corto plazo (≤ 2 años) |
| Datos de Siniestros Limitados para Nuevas Categorías de Carga de Alto Valor | -0.2% | Global, con relevancia material para los flujos de carga de Singapur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Intensa Competencia y Presión a la Baja sobre las Tarifas de Primas de Seguros de Carga
El mercado de seguros de carga de Singapur se caracteriza por una intensa competencia entre aseguradores directos, aseguradores compuestos internacionales, aseguradores especializados y síndicatos de Lloyd's, lo que otorga a los corredores y a los grandes compradores comerciales mayor flexibilidad para comparar condiciones de cobertura, niveles de servicio y tarifas de primas. El aumento de la capacidad de suscripción y los precios competitivos pueden beneficiar a las empresas comerciales y logísticas al reducir los costes de seguro a corto plazo; sin embargo, la presión sostenida a la baja sobre las primas puede limitar los ingresos por primas y los márgenes de suscripción de los aseguradores, especialmente cuando los valores de la carga y la actividad de envíos crecen más rápido que las tarifas de seguro. Esto puede limitar la capacidad de los aseguradores para invertir en tecnología, experiencia especializada en suscripción, ingeniería de riesgos y capacidades de monitoreo de carga, al tiempo que crea presión para mantener precios adecuados para la carga de mayor exposición acumulada en puertos, almacenes, centros de distribución e instalaciones de transbordo.
Complejidad en la Suscripción de Riesgos de Carga Emergentes y Multimodales
Los envíos multimodales se realizan por mar, aire y tierra bajo un acuerdo comercial conectado. Esto puede dificultar el establecimiento de la responsabilidad y la cobertura cuando se produce una pérdida durante la transferencia entre modos. Singapur está especialmente expuesta a este problema porque el transbordo es central en su función logística. Los nuevos tipos de carga, incluida la electrónica avanzada, los materiales para baterías y los equipos informáticos de alta capacidad, pueden tener valores o características de pérdida fuera de los supuestos estándar de las pólizas. QBE identificó la tecnología, la geopolítica y la complejidad de la carga como cuestiones clave para los aseguradores marinos de Asia-Pacífico en 2026[4].QBE Insurance, "Afrontando Nuevos Mundos: Las Perspectivas de Riesgo del Seguro Marítimo de QBE para Asia 2026," Sala de Prensa de QBE Singapur, qbe.com. El mercado de seguros de carga de Singapur puede enfrentarse a decisiones de capacidad cautelosas hasta que los aseguradores desarrollen datos, condiciones y enfoques de suscripción más consistentes para estos riesgos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modo de Transporte: El Flete Marítimo Lidera las Primas Mientras el Flete Aéreo se Expande
El flete marítimo y oceánico representó el 73,9% de la participación del mercado de seguros de carga de Singapur en 2025, convirtiéndolo en el modo de transporte más grande del mercado de seguros de carga de Singapur. Esta posición refleja el papel de Singapur como importante centro de líneas regulares y transbordo. Los propietarios de carga que mueven grandes volúmenes de forma regular suelen utilizar acuerdos de cobertura abierta para gestionar las declaraciones recurrentes. El modo incluye flujos de productos básicos, bienes manufacturados y carga en contenedores de alto valor. La escala portuaria sustenta un flujo profundo de exposiciones asegurables en numerosas líneas navieras y destinos. El flete terrestre sirve al corredor Singapur-Johor y al más amplio de la Malasia Peninsular. Este negocio es más pequeño y estable porque las rutas son más cortas y los patrones de transporte están más consolidados. Sigue siendo importante para la carga que se mueve entre puertos, almacenes, instalaciones industriales y centros de distribución regional.
El flete aéreo es el modo de transporte de más rápido crecimiento, con una CAGR prevista del 5,8% hasta 2031. El Aeropuerto de Changi gestionó 2,1 millones de toneladas de flete en 2025, un 4,5% más que el año anterior. El flete aéreo sustenta la electrónica, los equipos para semiconductores, los productos farmacéuticos y otros bienes donde la velocidad y el valor de la carga son fundamentales. Estos envíos pueden generar primas más elevadas por unidad de valor asegurado porque un retraso o una pérdida puede tener mayores consecuencias comerciales. El tamaño del mercado de seguros de carga de Singapur está expuesto al cambio hacia la carga aérea a través de la demanda de pólizas para bienes sensibles al tiempo. Un crecimiento más rápido del flete aéreo puede sostener el rendimiento de las primas incluso si el flete marítimo continúa dominando el total de primas. Los aseguradores aún necesitan evaluar el embalaje, la seguridad, el control de temperatura y la calidad de la manipulación. La diferencia entre los riesgos marítimos y aéreos sustenta prácticas de suscripción separadas dentro de las carteras de carga marina.


Por Tipo de Carga: La Electrónica Lidera las Primas Mientras los Productos Farmacéuticos Crecen Más Rápido
La electrónica, los equipos eléctricos y los semiconductores representaron el 27,1% de la participación del mercado de seguros de carga de Singapur en 2025, convirtiéndolos en el segmento de tipo de carga más grande. La base electrónica de Singapur sustenta esta posición a través de grandes flujos comerciales regionales y globales. El sector representó el 43,2% del valor añadido nominal de la manufactura en 2025, mientras que la producción de semiconductores representó el 80,2% del clúster electrónico. Los altos valores unitarios hacen que la prevención de pérdidas, la manipulación segura y los controles de acumulación sean importantes para los aseguradores. La maquinaria, los equipos industriales y la carga de proyecto constituyen otra fuente material de demanda. Los productos químicos, los derivados del petróleo y las mercancías peligrosas también requieren condiciones de póliza especializadas debido a sus características físicas de pérdida. Los alimentos, los productos perecederos y la mercancía general añaden volumen en los movimientos regionales rutinarios.
Los productos farmacéuticos y de atención sanitaria son el tipo de carga de más rápido crecimiento, con una CAGR prevista del 6,0% hasta 2031. Los bienes sensibles a la temperatura introducen un problema de cobertura adicional porque una desviación de temperatura puede generar una pérdida incluso sin daño físico. Los requisitos de monitoreo de temperatura, embalaje, tiempo de transporte y notificación de desviaciones influyen, por tanto, en el tamaño del mercado de seguros de carga de Singapur. El movimiento de productos farmacéuticos por rutas aéreas y marítimas sustenta la demanda de endosos diseñados para condiciones controladas. Los materiales de baterías de iones de litio y los componentes de energía renovable también añaden complejidad porque los aseguradores deben considerar sus riesgos particulares de incendio y manipulación. Estos bienes no siempre pueden evaluarse de la misma manera que la carga ambiental estándar. La creciente combinación de envíos complejos puede sustentar la demanda de primas especializadas. También hace que los datos de siniestros, la ingeniería de riesgos y la gestión de capacidad sean más importantes para los aseguradores de carga.
Por Usuario Final: Las Casas Comerciales Lideran la Demanda Mientras el Comercio Electrónico Cambia los Patrones de Envío
Las casas comerciales, los importadores y los exportadores representaron el 36,1% de la participación del mercado de seguros de carga de Singapur en 2025, convirtiéndolos en el grupo de usuarios finales más grande. El papel de Singapur como entrepôt explica la importancia de las empresas que compran, venden y reexportan mercancías. Las reexportaciones no petroleras aumentaron un 17,7% en 2025, tras un crecimiento del 10,2% en 2024. Estas empresas suelen tener movimientos recurrentes y necesitan pólizas estructuradas que puedan cubrir muchos envíos. Los fabricantes y productores industriales forman un grupo estable porque las cadenas de suministro conectan las instalaciones de Singapur con proveedores y clientes regionales. Los transitarios, los transportistas comunes no propietarios de buques y los proveedores de logística también necesitan cobertura relacionada con la responsabilidad de la carga y el rendimiento de existencias. Los propietarios de proyectos y los contratistas de ingeniería necesitan condiciones especializadas para equipos pesados y cargas inusuales. Cada grupo de usuarios finales difiere en la frecuencia, el valor y la estructura contractual de sus exposiciones de carga.
Los minoristas y los propietarios de carga de comercio electrónico son el grupo de usuarios finales de más rápido crecimiento, con una CAGR prevista del 6,3% hasta 2031. Sus envíos suelen ser más pequeños, más frecuentes y más dispersos que la carga tradicional de grandes consignaciones. Esto puede desplazar la demanda de seguros hacia productos por envío y colocación automatizada. Las transacciones transfronterizas son especialmente relevantes porque los vendedores y compradores pueden estar ubicados en diferentes jurisdicciones. El tamaño del mercado de seguros de carga de Singapur puede atender este negocio con certificados digitales, cobertura integrada y procesos de siniestros simplificados. Sin embargo, el segmento también requiere información clara sobre el valor del envío, el rendimiento del transportista y las condiciones de entrega. Los productos estandarizados pueden funcionar para paquetes rutinarios, mientras que los bienes de mayor valor aún requieren una revisión detallada. El cambio hacia el comercio electrónico amplía la base de compradores más allá de las casas comerciales establecidas. También aumenta la importancia de una administración eficiente de pólizas e información de envíos en tiempo real.
Por Orientación de Corredor Comercial: Asia-Pacífico Proporciona Volumen Mientras América del Norte Crece Más Rápido
El resto de Asia-Pacífico representó el 32,4% de la participación del mercado de seguros de carga de Singapur en 2025, representando la mayor orientación de corredor comercial. La categoría incluye vínculos de carga con China, Japón, Corea del Sur, Australia y el Indo-Pacífico en general. Los movimientos de electrónica y semiconductores añaden altos valores asegurados a muchas de estas rutas. El tamaño del mercado de seguros de carga de Singapur se beneficia de su papel como punto de origen, destino y transferencia para estos flujos. El Sudeste Asiático es otra orientación importante porque las redes de producción intra-ASEAN conectan la electrónica, los componentes de automoción, los productos agroalimentarios y los bienes de consumo. La actividad de reexportación de Singapur sustenta los movimientos de carga regional recurrentes. Europa, Oriente Medio y África, y el resto del mundo proporcionan negocio adicional a través de bienes manufacturados, productos de refinería, carga de proyecto y materias primas. Cada ruta puede tener diferentes condiciones de tránsito y requisitos de póliza.
América del Norte es la orientación de corredor comercial de más rápido crecimiento, con una CAGR prevista del 5,5% hasta 2031. Las exportaciones domésticas no petroleras de productos electrónicos crecieron un 12,7% en 2025, sustentando el flujo de productos tecnológicos desde Singapur. Estados Unidos fue el segundo mayor mercado de carga aérea de Changi en 2025. Las rutas de larga distancia requieren atención a la duración del tránsito, la selección del transportista, el almacenamiento y los traspasos. El mercado de seguros de carga de Singapur puede apoyar estos flujos a través de pólizas que reconocen la carga de alto valor y sensible al tiempo. Las rutas de Oriente Medio pueden requerir atención adicional cuando las condiciones regionales afectan a la seguridad del tránsito y la disponibilidad de rutas. Los aseguradores deben distinguir la cobertura de carga rutinaria de las extensiones especializadas para rutas de mayor exposición. Esto sustenta un enfoque más diferenciado de la suscripción por corredor comercial.
Por Canal de Distribución: Los Corredores Lideran Mientras la Colocación Directa Crece a Través de Herramientas Digitales
Los corredores representaron el 77,7% de la participación del mercado de seguros de carga de Singapur en 2025, convirtiéndolos en el canal de distribución líder del mercado de seguros de carga de Singapur. Su posición refleja la complejidad de la negociación de cobertura abierta, las colocaciones de alto límite y los riesgos marinos especializados. Los corredores ayudan a los propietarios de carga a comparar las condiciones de las pólizas, la capacidad de los aseguradores, las exclusiones y el soporte de siniestros. Son especialmente relevantes cuando los clientes mueven bienes variados a través de muchos países. La estructura de Lloyd's Asia también apoya la participación de los corredores en las colocaciones especializadas. Los agentes sirven a los comerciantes y exportadores más pequeños que pueden no requerir programas de cobertura abierta a medida. La colocación directa sigue siendo menor porque muchos compradores comerciales de carga aún valoran el asesoramiento para riesgos complejos. La estructura del canal refleja, por tanto, tanto la complejidad del seguro como las diferentes necesidades de los propietarios de carga.
El canal directo es el canal de distribución de más rápido crecimiento, con una CAGR prevista del 7,2% hasta 2031. Los certificados en línea y las plataformas conectadas pueden facilitar la colocación de la cobertura de carga rutinaria. Cargo Community Network y Otonomi introdujeron un producto de seguro de retraso paramétrico a través de CUBEforall en octubre de 2025. El servicio utiliza datos de transporte para apoyar la vinculación automatizada de pólizas y la liquidación de siniestros. Las herramientas digitales pueden ser útiles para los pequeños cargadores comerciales que necesitan cobertura rápida para riesgos de carga claramente definidos. Por tanto, es probable que el tamaño del mercado de seguros de carga de Singapur combine el asesoramiento liderado por corredores para riesgos complejos con procesos directos para envíos estándar. Esto no elimina la necesidad de suscripción porque la calidad de los datos y los límites de las pólizas siguen siendo importantes. Cambia la forma en que los aseguradores e intermediarios llegan a los compradores más pequeños y frecuentes.
Panorama Competitivo
El mercado de seguros de carga de Singapur tiene una estructura fragmentada con grandes aseguradores compuestos y síndicatos especializados que atienden diferentes partes de la cartera. Chubb, AIG, MSIG, Allianz y Zurich operan junto a los síndicatos de Lloyd's Asia, incluidos Canopius, Markel, MS Amlin, Chaucer, Antares y Munich Re Syndicate Singapore. Los aseguradores más grandes pueden ofrecer ingeniería de riesgos, servicios de siniestros, solidez de capital e inversión digital. Los síndicatos pueden proporcionar capacidad para carga inusual, límites elevados y riesgos marinos especializados. La competencia es más intensa en la colocacin, el diseño de productos y la capacidad especializada, más que en la entrada no regulada.
MSIG Singapore se asoció con MSIG Specialty Marine en septiembre de 2025, nombrándola agente de suscripción para los riesgos de protección e indemnización suscritos desde Singapur. El movimiento amplió la gama de productos marinos de MSIG y fortaleció su acceso local a la capacidad marina especializada. Cargo Community Network y Otonomi lanzaron un seguro de retraso automatizado en CUBEforall en octubre de 2025. Este producto responde a la necesidad de una respuesta más clara y rápida a los retrasos de carga definidos. Estos desarrollos muestran cómo los aseguradores, los intermediarios y las plataformas comerciales están mejorando la documentación y la entrega de productos.
Los comerciantes más pequeños pueden necesitar una protección sencilla cuando los valores de los envíos están por debajo del nivel que justifica un programa de cobertura abierta personalizado. Los distribuidores digitales y los agentes gestores especializados pueden atender esta demanda con productos por envío conectados a datos de reserva o logísticos. Los aseguradores autorizados siguen siendo importantes porque proporcionan el balance y la capacidad regulada detrás de esos productos. Es probable que la carga compleja, los límites elevados y las rutas inusuales sigan dependiendo de suscriptores y corredores experimentados.
Líderes de la Industria de Seguros de Carga de Singapur
MSIG Insurance (Singapore) Pte. Ltd.
Chubb Insurance Singapore Limited
AIG Asia Pacific Insurance Pte. Ltd.
QBE Insurance (Singapore) Pte. Ltd.
Sompo Insurance Singapore Pte. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Febrero de 2026: La IMDA lanzó el Programa de Preparación TradeTrust para acelerar la adopción del Conocimiento de Embarque Electrónico en el comercio marítimo, con vigencia de febrero de 2026 a marzo de 2027; simultáneamente, cuatro plataformas habilitadas para TradeTrust — AEOTrade, BlockPeer, Credore y SGTraDex — recibieron la aprobación del Grupo Internacional de Clubes de Protección e Indemnización, eliminando la principal barrera de seguro para la adopción comercial del conocimiento de embarque electrónico en los corredores de comercio marítimo de Singapur.
- Enero de 2026: El puerto de Singapur alcanzó un récord de 44,7 millones de TEU de rendimiento de contenedores en 2025 (+8,6% respecto a 2024); la Autoridad Marítima y Portuaria confirmó el desarrollo del abastecimiento de combustible multienergético — que abarca GNL, amoníaco y metanol — y la expansión de los Corredores de Navegación Verde y Digital con nueve naciones asociadas para 2026.
- Octubre de 2025: Cargo Community Network y la insurtech Otonomi lanzaron un seguro de retraso de carga paramétrico en la plataforma de datos abiertos CUBEforall, permitiendo la vinculación automatizada de pólizas activada por datos de vuelo en tiempo real con un modelo de liquidación instantánea de «sin siniestro»; la asociación marcó la entrada de Otonomi en el mercado de Asia-Pacífico, atendiendo a la red de CCN de más de 16.000 usuarios de transitarios a nivel mundial.
- Julio de 2025: La Autoridad Monetaria de Singapur emitió el Documento de Consulta ID 08/25 sobre un Requisito de Riesgo Catastrófico de Seguros Generales propuesto, abriendo un estudio de impacto cuantitativo para aseguradores directos y reaseguradores, incluidos los suscriptores de carga con exposición de acumulación por concentración portuaria; la consulta se cerró en septiembre de 2025.


Alcance del Informe del Mercado de Seguros de Carga de Singapur
El mercado de seguros de carga de Singapur comprende aseguradores, suscriptores especializados y participantes del mercado de Lloyd's que proporcionan protección financiera para las mercancías transportadas por mar, aire, carretera y rutas multimodales, cubriendo riesgos como pérdida, daño, robo, accidentes y otras exposiciones relacionadas con el tránsito. El mercado sirve principalmente a las extensas actividades comerciales, logísticas, navieras, manufactureras y de transbordo de Singapur, con pólizas que van desde la cobertura de un solo envío hasta programas anuales de carga y soluciones más amplias de comercio marino.
El Mercado de Seguros de Carga de Singapur está segmentado por Modo de Transporte (Marítimo/Oceánico, Aéreo, Terrestre), Tipo de Carga (Electrónica, Maquinaria y Más), Usuario Final (Fabricantes, Casas Comerciales, Comercio Electrónico, Transitarios, Propietarios de Proyectos, Otros), Corredor Comercial (Singapur, Sudeste Asiático, Asia-Pacífico, Europa, América del Norte y Más) y Canal de Distribución (Corredores, Agentes, Directo). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
| Flete Marítimo / Oceánico |
| Flete Aéreo |
| Flete Terrestre |
| Electrónica, Equipos Eléctricos y Semiconductores |
| Maquinaria, Equipos Industriales y Carga de Proyecto / Fuera de Medida |
| Productos Químicos, Derivados del Petróleo y Mercancías Peligrosas |
| Productos Farmacéuticos y de Atención Sanitaria |
| Alimentos, Productos Perecederos y Otra Carga Controlada por Temperatura |
| Materias Primas a Granel |
| Mercancía General y Otros Bienes Manufacturados |
| Fabricantes y Productores Industriales |
| Casas Comerciales, Importadores y Exportadores |
| Minoristas y Propietarios de Carga de Comercio Electrónico |
| Transitarios, Transportistas Comunes No Propietarios de Buques y Operadores Logísticos |
| Propietarios de Proyectos, Empresas de Ingeniería, Adquisición y Construcción e Infraestructura |
| Otros Propietarios Comerciales de Carga |
| Movimientos Domésticos de Singapur |
| Sudeste Asiático |
| Resto de Asia-Pacífico |
| Europa |
| América del Norte |
| Oriente Medio y África |
| Resto del Mundo |
| Corredores |
| Agentes |
| Directo |
| Por Modo de Transporte | Flete Marítimo / Oceánico |
| Flete Aéreo | |
| Flete Terrestre | |
| Por Tipo de Carga | Electrónica, Equipos Eléctricos y Semiconductores |
| Maquinaria, Equipos Industriales y Carga de Proyecto / Fuera de Medida | |
| Productos Químicos, Derivados del Petróleo y Mercancías Peligrosas | |
| Productos Farmacéuticos y de Atención Sanitaria | |
| Alimentos, Productos Perecederos y Otra Carga Controlada por Temperatura | |
| Materias Primas a Granel | |
| Mercancía General y Otros Bienes Manufacturados | |
| Por Usuario Final | Fabricantes y Productores Industriales |
| Casas Comerciales, Importadores y Exportadores | |
| Minoristas y Propietarios de Carga de Comercio Electrónico | |
| Transitarios, Transportistas Comunes No Propietarios de Buques y Operadores Logísticos | |
| Propietarios de Proyectos, Empresas de Ingeniería, Adquisición y Construcción e Infraestructura | |
| Otros Propietarios Comerciales de Carga | |
| Por Orientación de Corredor Comercial | Movimientos Domésticos de Singapur |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| Europa | |
| América del Norte | |
| Oriente Medio y África | |
| Resto del Mundo | |
| Por Canal de Distribución | Corredores |
| Agentes | |
| Directo |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del seguro de carga de Singapur en 2031?
Se prevé que el mercado de seguros de carga de Singapur alcance los 99,7 millones de USD en 2031, creciendo a una CAGR del 4,1% desde 2026.
¿Qué modo de transporte tiene la mayor base de primas de seguros de carga en Singapur?
El flete marítimo y oceánico lideró con el 73,9% de las primas en 2025, respaldado por la amplia red de transbordo de Singapur.
¿Qué categoría de carga crece más rápido en Singapur?
Se prevé que los productos farmacéuticos y de atención sanitaria crezcan a una CAGR del 6,0% hasta 2031, respaldados por la demanda de cobertura sensible a la temperatura.
¿Por qué son importantes los corredores para la cobertura de carga en Singapur?
Los corredores representaron el 77,7% de la distribución en 2025 porque muchos propietarios de carga necesitan ayuda con los programas de cobertura abierta, los límites elevados y las condiciones especializadas.
¿Qué impulsa la colocación directa de seguros de carga?
Se prevé que el canal directo crezca a una CAGR del 7,2% hasta 2031, a medida que los certificados digitales y las herramientas de colocación automatizada simplifican la cobertura rutinaria.
¿Qué corredor comercial se espera que se expanda más rápido desde Singapur?
Se prevé que América del Norte crezca a una CAGR del 5,5% hasta 2031, respaldada por los flujos de carga de electrónica y semiconductores.
Última actualización de la página el:



