
Tamaño y Participación del Mercado de Reserva Fraccional de Flujo
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.28 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.16 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.03 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Reserva Fraccional de Flujo por Mordor Intelligence
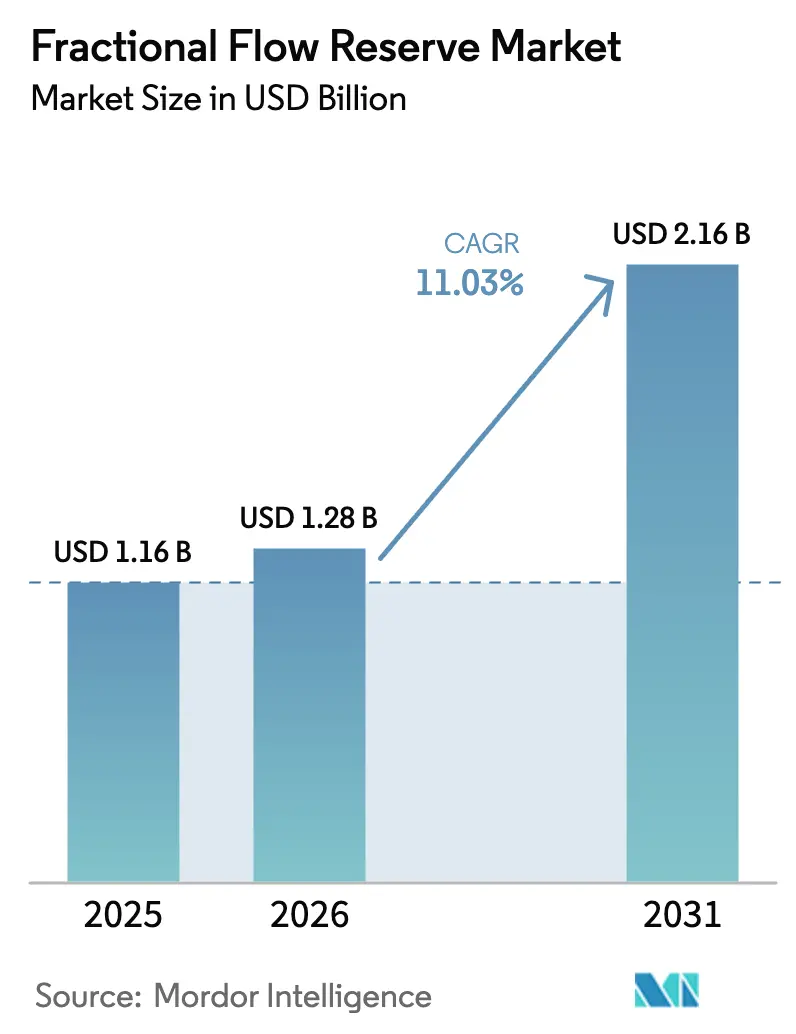
Se proyecta que el tamaño del Mercado de Reserva Fraccional de Flujo sea de USD 1,16 mil millones en 2025, USD 1,28 mil millones en 2026, y alcance USD 2,16 mil millones en 2031, creciendo a una CAGR del 11,03% de 2026 a 2031.
El creciente mandato de las guías clínicas para la revascularización guiada por fisiología, la mayor cobertura de reembolso para imágenes no invasivas y la miniaturización tecnológica están alejando a los médicos de la toma de decisiones basada únicamente en angiografía. Los sistemas de hilo de presión siguen siendo el instrumento de trabajo procedimental en los laboratorios de cateterismo, aunque las plataformas de software FFR-TC están acelerando con mayor rapidez a medida que los centros de imágenes ambulatorios integran la dinámica de fluidos computacional en la evaluación rutinaria del dolor torácico. La innovación en sensores se divide entre diseños de fibra óptica de alta gama y chips MEMS de costo escalable, mientras que la FFR angio impulsada por inteligencia artificial reduce el tiempo de procedimiento y los gastos de adenosina en centros de alto volumen. América del Norte lidera la adopción gracias a la cobertura de Medicare, pero Asia-Pacífico es la región de crecimiento más rápido a medida que China financia infraestructura de cateterismo y la población envejecida de Japón amplía el grupo de pacientes con enfermedad coronaria. La dinámica competitiva gira en torno al bloqueo del ecosistema: los actores establecidos agrupan consolas, análisis en la nube y formación, mientras que los competidores emergentes impulsan software sin dispositivos desechables que reduce el costo por caso.
Conclusiones Clave del Informe
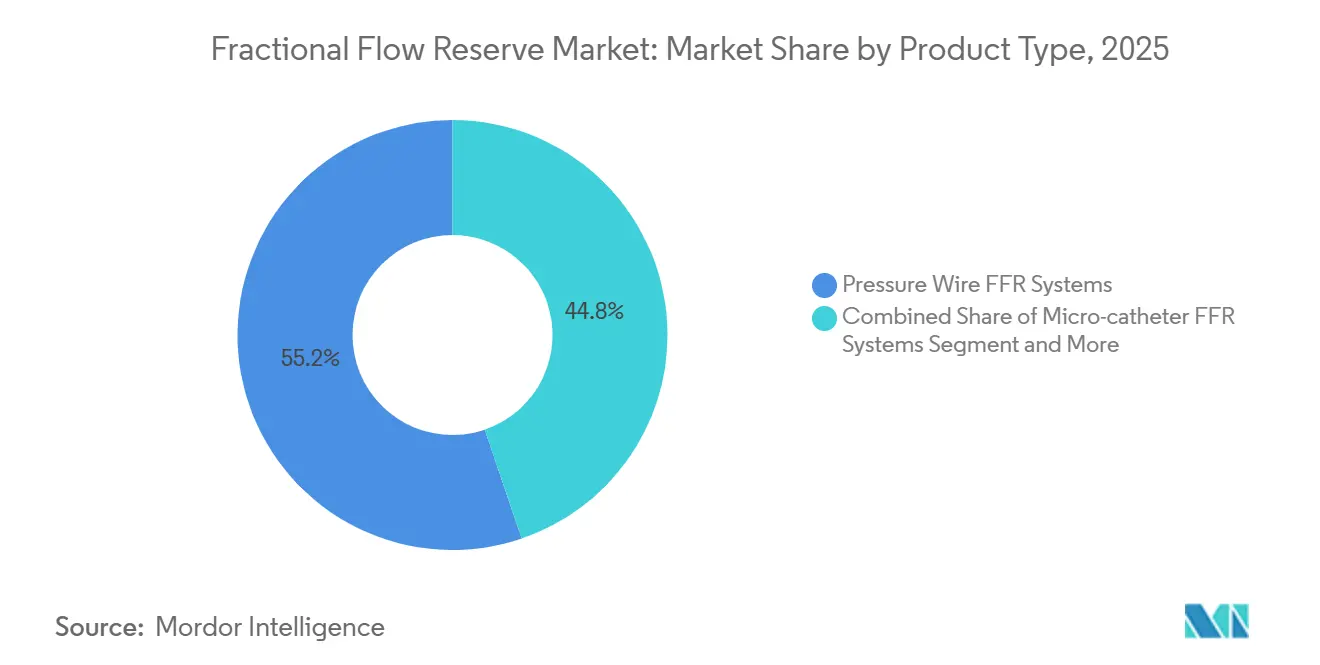
- Por tipo de producto, los sistemas de hilo de presión lideraron con una participación de ingresos del 55,22% en 2025, mientras que las plataformas de software FFR-TC se proyectan para crecer a una CAGR del 15,24% hasta 2031.
- Por tecnología de sensor, los sensores de fibra óptica captaron el 46,52% de las ventas de 2025, mientras que los sensores MEMS se prevé que se expandan a una CAGR del 14,55% hasta 2031.
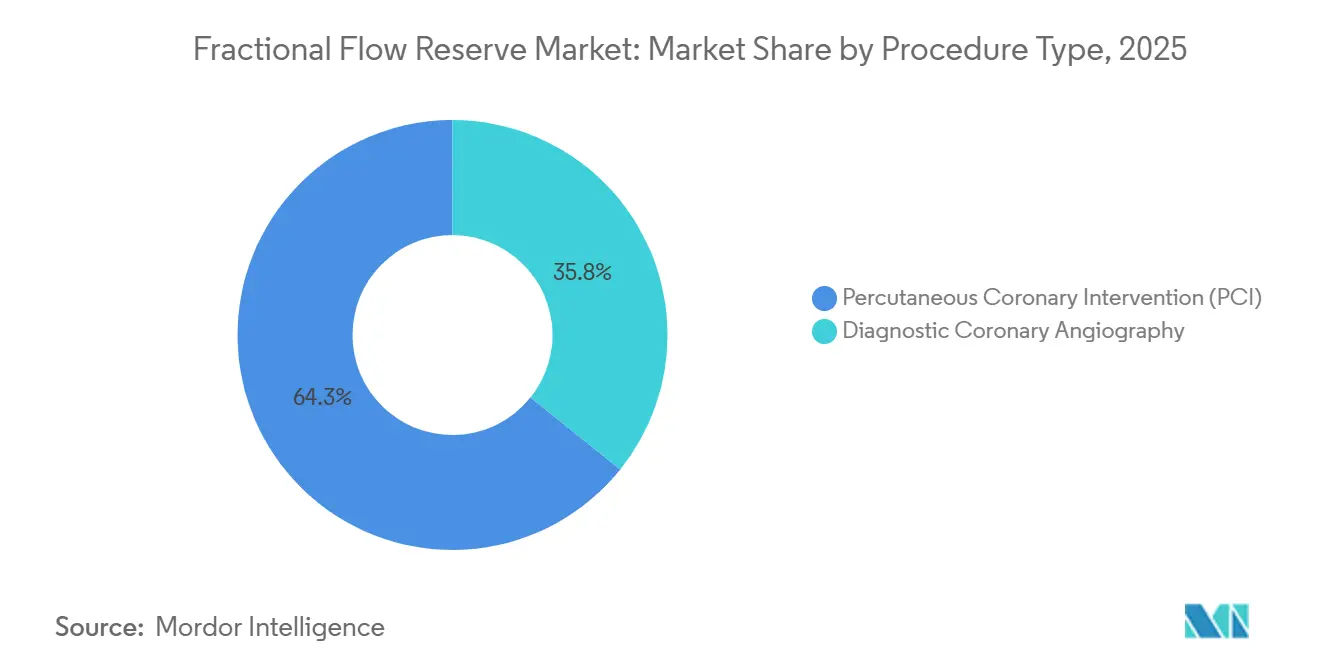
- Por procedimiento, los procedimientos de ICP representaron el 64,25% de la utilización en 2025, y la angiografía diagnóstica está prevista para crecer a una CAGR del 12,52% hasta 2031.
- Por modalidad, la FFR invasiva mantuvo una participación del 59,73% en 2025, mientras que la FFR-TC no invasiva se espera que registre una CAGR del 15,64% hasta 2031.
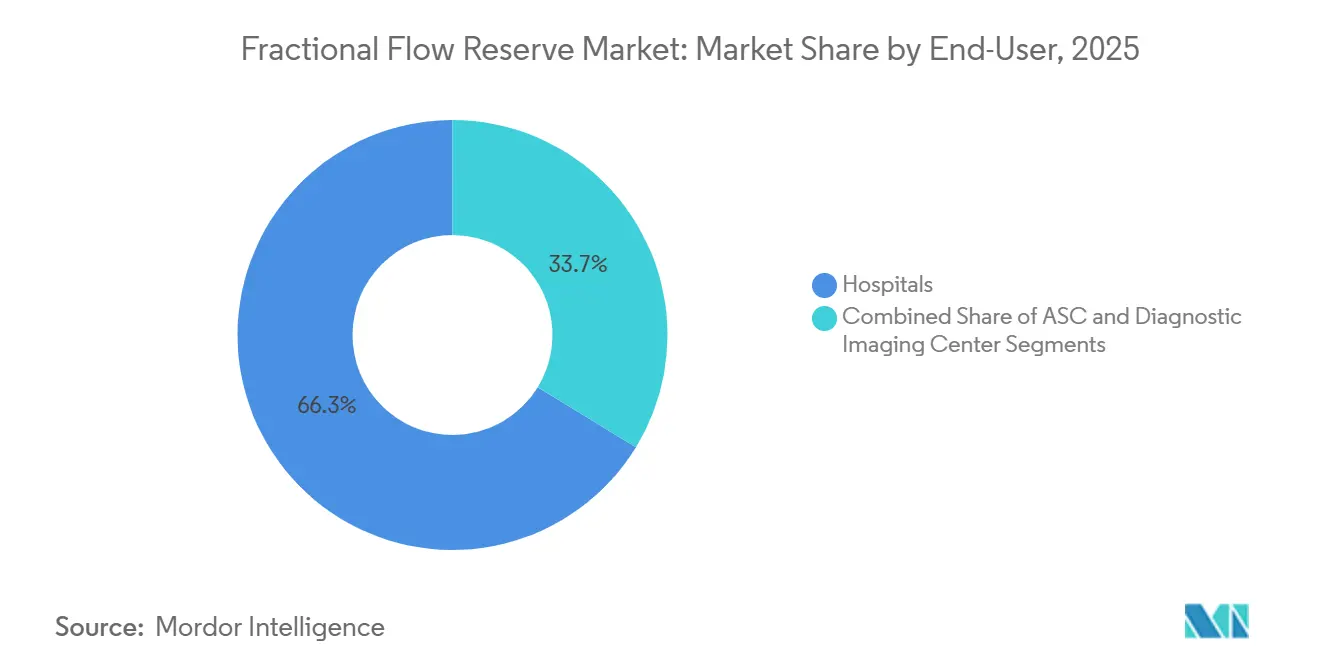
- Por usuario final, los hospitales captaron el 66,26% del gasto en 2025, mientras que los centros de imágenes diagnósticas se proyectan para avanzar a una CAGR del 13,77% hasta 2031.
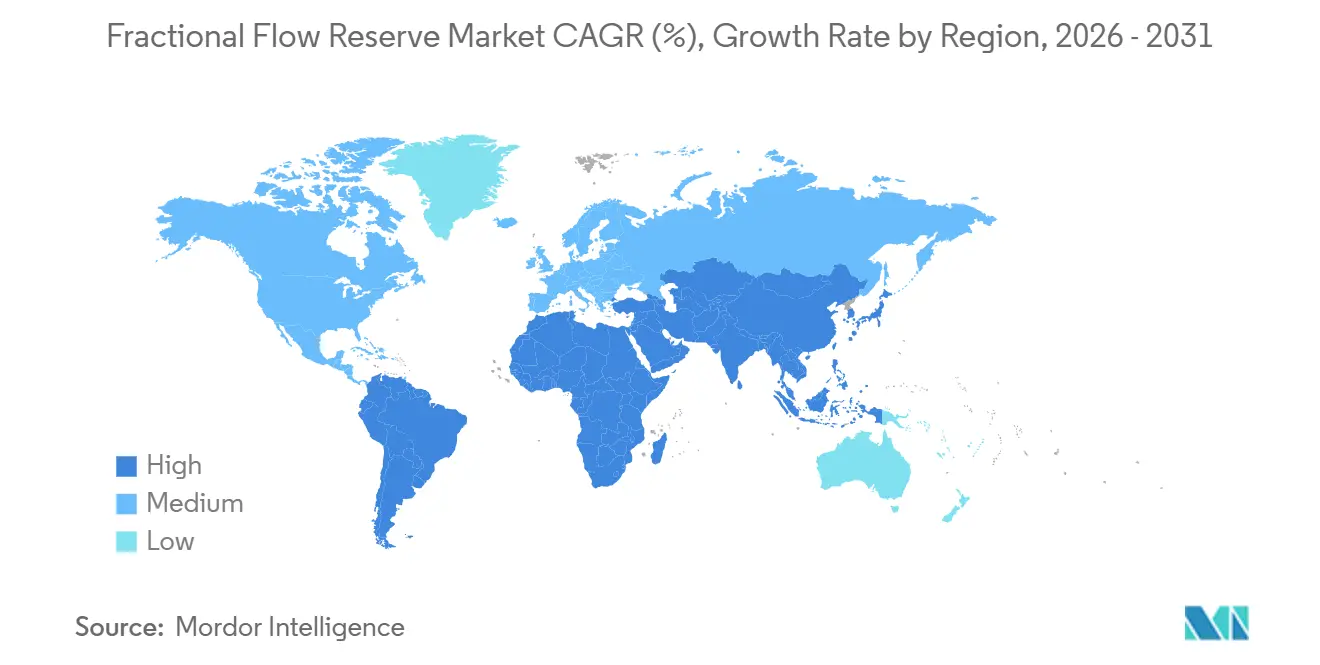
- Por geografía, América del Norte mantuvo una participación de ingresos del 39,73% en 2025, mientras que Asia-Pacífico se prevé que se expanda a una CAGR del 13,34% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Reserva Fraccional de Flujo
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente Prevalencia de EAC | 2.1% | Global, con mayor carga en Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| ICP Guiada por FFR según Mandato de Guías Clínicas | 2.5% | América del Norte y Europa, expandiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción Rápida de FFR-TC No Invasiva | 2.8% | América del Norte, Europa Occidental, centros urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Costo-Efectividad frente a ICP Solo con Angiografía | 1.4% | Global, particularmente en sistemas de atención basada en valor (EE. UU., Reino Unido, países nórdicos) | Corto plazo (≤ 2 años) |
| Análisis de FFR Angio en Tiempo Real Impulsado por IA | 1.6% | América del Norte, Europa, Japón, Corea del Sur | Corto plazo (≤ 2 años) |
| Reembolso Emergente en Mercados Emergentes | 0.9% | China, India, Brasil, países del CCG | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de EAC
La enfermedad arterial coronaria causó 19,8 millones de muertes en 2022, con tres cuartas partes en naciones de ingresos bajos y medios. La rápida urbanización y la duplicación de la prevalencia de diabetes en Asia-Pacífico desde el año 2000 están produciendo cohortes más jóvenes con enfermedad difusa que requieren triaje basado en fisiología. La proporción de ciudadanos de Japón con edad ≥ 65 años alcanzó el 29% en 2024, impulsando al alza los volúmenes de angina estable.[1]Ministerio de Salud, Trabajo y Bienestar, "Manual Estadístico de Japón 2024," Gobierno de Japón, mhlw.go.jpLos procedimientos de cateterismo en India aumentaron un 34% entre 2020 y 2024, aunque solo el 15% utilizó guía fisiológica, lo que señala un margen considerable para la penetración del mercado de reserva fraccional de flujo.[2]Ministerio de Salud y Bienestar Familiar, "Informe Anual de la Misión Nacional de Salud 2024," Gobierno de India, nhm.gov.inLos sistemas de salud están recurriendo tanto a hilos de presión invasivos como a FFR-TC ambulatoria para gestionar las derivaciones sin una expansión intervencionista proporcional.
ICP Guiada por FFR según Mandato de Guías Clínicas
La guía de la Sociedad Europea de Cardiología de 2024 sobre síndromes coronarios crónicos y la actualización de la ACC/AHA de 2025 sobre síndromes coronarios agudos otorgaron cada una el estatus de Clase I a la FFR basada en hilo para lesiones intermedias, desplazando la lógica de los pagadores hacia la fisiología en primer lugar.[3]Sociedad Europea de Cardiología, "Guías ESC 2024 para el Manejo de los Síndromes Coronarios Crónicos," Sociedad Europea de Cardiología, escardio.org FLOWER-MI mostró una reducción del 22% en eventos adversos mayores con revascularización completa guiada por FFR frente a angiografía sola. Las denegaciones de reembolso para ICP solo con angiografía ahora impulsan a los hospitales a almacenar hilos de presión y capacitar a los operadores, mientras que la FFR angio impulsada por IA ofrece una vía de menor costo para cumplir el mandato.
Adopción Rápida de FFR-TC No Invasiva
Medicare amplió la cobertura de FFR-TC en enero de 2024, abriendo la facturación ambulatoria y aplazando las evaluaciones invasivas en pacientes de bajo riesgo. HeartFlow, Siemens Healthineers y GE Healthcare entregaron plataformas integradas en radiología que devuelven resultados fisiológicos en 24 horas. DEFINE-FLOW reportó una reducción del 31% en cateterismos innecesarios y un ahorro de USD 1.200 por paciente cuando el triaje fue guiado por FFR-TC. La adopción se concentra en regiones con alta densidad de tomografía computarizada y modelos de pago favorables.
Costo-Efectividad frente a ICP Solo con Angiografía
El seguimiento a cinco años de FAME confirmó que diferir la ICP en lesiones con FFR > 0,80 produce resultados equivalentes y ahorra el costo del stent de USD 8.000 en los Estados Unidos. El NICE concluyó en 2025 que la FFR añade 0,14 AVAC a un costo incremental de solo GBP 600 (USD 750), muy por debajo del umbral del NHS. Los contratos basados en valor en EE. UU. recompensan a los hospitales por reducir los reingresos a 30 días, impulsando la práctica guiada por fisiología incluso en sistemas orientados al beneficio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto Costo de Dispositivos y Software | -1.8% | Global, más agudo en países de ingresos bajos y medios | Mediano plazo (2-4 años) |
| Conjunto de Habilidades y Formación Limitados del Operador | -1.3% | Asia-Pacífico, Oriente Medio y África, América Latina | Largo plazo (≥ 4 años) |
| Incertidumbre Diagnóstica en Enfermedad Microvascular | -0.7% | Global, particularmente en cohortes de pacientes diabéticos y femeninos | Largo plazo (≥ 4 años) |
| Presión Competitiva de las Modalidades iFR/OFR | -1.1% | Europa, América del Norte, Japón | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Dispositivos y Software
Los hilos de presión de un solo uso cuestan entre USD 600 y 1.200, mientras que las licencias de FFR-TC oscilan entre USD 50.000 y 150.000 más USD 300-500 por exploración, lo que supone un desafío para los presupuestos donde el gasto anual en salud per cápita es inferior a USD 200. Incluso los hospitales de EE. UU. enfrentan presión sobre los márgenes cuando equipos sin experiencia extienden los procedimientos más allá de 60 minutos.
Conjunto de Habilidades y Formación Limitados del Operador
La SCAI informó en 2024 que solo el 40% de los intervencionistas de EE. UU. aplican FFR en más del 10% de los casos, citando deficiencias en el manejo del hilo y el conocimiento sobre hiperemia. El programa de certificación de Japón de 2024 exige 25 casos supervisados, pero sigue limitado a centros académicos, lo que refleja las deficiencias de capacidad en las regiones emergentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Sistemas de Hilo Siguen Siendo el Núcleo Mientras el Software Supera en Crecimiento
Los sistemas de hilo de presión representaron el 55,22% de la participación del mercado de reserva fraccional de flujo en 2025, lo que subraya el papel arraigado de los hilos de sensor desechables en la toma de decisiones en tiempo real. La adopción sigue siendo más sólida en hospitales académicos y comunitarios de alto volumen donde los mandatos de las guías clínicas y la familiaridad del operador sostienen los volúmenes de procedimientos. Se espera que el tamaño del mercado de reserva fraccional de flujo generado por estos hilos aumente de manera constante a medida que los ciclos de reemplazo y los programas de formación refuercen su estatus procedimental. El software FFR-TC, aunque parte de una base más pequeña, se proyecta para expandirse a una CAGR del 15,24% hasta 2031 porque los centros de imágenes ambulatorios ahora pueden facturar directamente a Medicare por estudios fisiológicos.
Los departamentos de radiología prefieren el software porque aplaza las evaluaciones invasivas y reduce los costos totales del episodio, beneficios que resuenan con las compras basadas en valor. Los primeros adoptantes en EE. UU. reportan una caída del 30% en cateterismos innecesarios tras integrar FFR-TC en los flujos de trabajo de dolor torácico, una tendencia que se refleja en Europa Occidental. Los proveedores están adaptando plataformas para complementos sin interrupciones en los escáneres de tomografía computarizada existentes, reduciendo las barreras de capital para los centros de tamaño mediano. Esta bifurcación significa que los sistemas basados en hilo seguirán atendiendo decisiones complejas en la mesa de procedimientos, mientras que las plataformas de software abren nuevos ingresos en diagnósticos ambulatorios en lugar de canibalizar los volúmenes establecidos.


Por Tecnología de Sensor: La Fibra Óptica Lidera Mientras los MEMS Ganan Impulso
Los sensores de presión de fibra óptica generaron el 46,52% de los ingresos de 2025 gracias a la inmunidad electromagnética y la estabilidad a largo plazo, cualidades apreciadas en los laboratorios de cateterismo. Anclan las ofertas premium como el PressureWire X de Abbott y el OptoWire de Opsens, que combinan perfiles delgados con rápida fidelidad de señal. Los hospitales valoran la reducción de la deriva que limita la recalibración y acorta el tiempo de procedimiento, lo que ayuda a mantener el rendimiento bajo esquemas de reembolso fijos.
Se prevé que los sensores de sistemas microelectromecánicos crezcan a un 14,55% anual hasta 2031 a medida que la fabricación de semiconductores reduzca el costo unitario hacia USD 400 por hilo e impulse el suministro para los mercados emergentes. El último hilo Comet de Boston Scientific basado en MEMS reduce el tiempo de respuesta por debajo de 10 milisegundos, proporcionando a los operadores retroalimentación de presión casi instantánea. La economía escalable atrae a los sistemas de salud en Asia-Pacífico y América Latina que enfrentan techos presupuestarios pero una creciente carga de casos de enfermedad coronaria. A medida que la madurez de los MEMS reduce las brechas de rendimiento, los actores establecidos de fibra óptica defenderán su participación a través de servicios de ecosistema, mientras que los compradores de nivel medio migran hacia alternativas MEMS de menor precio.
Por Tipo de Procedimiento: La ICP Mantiene la Mayoría Mientras la Angio Diagnóstica Acelera
La intervención coronaria percutánea representó el 64,25% del tamaño del mercado de reserva fraccional de flujo en 2025, lo que refleja el estatus de Clase I en las guías clínicas para la colocación de stents guiada por fisiología en enfermedad multivaso y de tronco principal izquierdo. Los operadores se basan en lecturas de hilo para confirmar la isquemia antes de implantar dispositivos costosos, en línea con el escrutinio de los pagadores sobre la colocación inapropiada de stents. Los hospitales incorporan controles de FFR en los flujos de trabajo de predilatación, convirtiendo el uso del hilo en un paso rutinario en lugar de un complemento opcional.
Sin embargo, la angiografía coronaria diagnóstica está creciendo a una CAGR del 12,52% a medida que la FFR angio impulsada por IA estima la presión a partir de bucles de cine rutinarios sin hilos ni adenosina. El software reduce entre 10 y 15 minutos por caso, un ahorro que se acumula en laboratorios ocupados y libera capacidad para intervenciones complejas. Los datos preliminares muestran un 92% de concordancia con la FFR basada en hilo en lesiones intermedias, lo que fomenta la adopción en América del Norte, Europa y Japón. A medida que las tarifas de licencia disminuyen y la precisión mejora en vasos pequeños, la fisiología diagnóstica podría trasladar más toma de decisiones a la sala de angiografía, aliviando la presión en los horarios del laboratorio de cateterismo.
Por Modalidad: La Evaluación Invasiva Sigue Siendo el Núcleo, la FFR-TC se Expande con Mayor Rapidez
Las mediciones invasivas retuvieron una participación del 59,73% en 2025 porque los intervencionistas desean datos en tiempo real antes de comprometerse con la colocación de stents. Las consolas inalámbricas ahora transmiten formas de onda a paneles de control en la nube, lo que permite a expertos remotos asesorar a operadores comunitarios en anatomías complejas. Dicha conectividad refuerza el dominio de la modalidad y amplía su alcance más allá de los hospitales cuaternarios.
La FFR-TC no invasiva es la modalidad de crecimiento más rápido, proyectada a una CAGR del 15,64% hasta 2031, tras la determinación de cobertura de Medicare de 2024 para facturación ambulatoria que desbloqueó un amplio acceso en EE. UU. DEFINE-FLOW demostró un 92% de concordancia con los valores invasivos en estenosis del 40-70%, dando confianza a los médicos para descartar cateterismos innecesarios en cohortes de dolor torácico estable. Europa Occidental refleja esta tendencia a medida que el reembolso en radiología recompensa el posprocesamiento avanzado. La adopción sigue siendo más lenta en las ciudades asiáticas de segundo nivel donde la densidad de tomografía computarizada y los modelos de pago están rezagados, pero los programas de infraestructura en curso señalan una recuperación gradual.
Por Usuario Final: Los Hospitales Dominan, los Centros de Imágenes Crecen Rápidamente
Los hospitales generaron el 66,26% de los ingresos de 2025, beneficiándose de laboratorios de cateterismo arraigados, compras agrupadas y personal con formación de residencia. Los ciclos de vida de las consolas de siete a diez años vinculan a las instalaciones a los ecosistemas de los proveedores, creando costos de cambio y manteniendo estables los volúmenes de hilos bajo presupuestos fijos. Las métricas de calidad integradas que penalizan la colocación inapropiada de stents refuerzan aún más los controles fisiológicos en el punto de atención.
Se prevé que los centros de imágenes diagnósticas crezcan a una CAGR del 13,77% hasta 2031 gracias al reembolso de FFR-TC que ya no requiere afiliación hospitalaria. Los sitios independientes comercializan evaluaciones integrales de dolor torácico en un solo lugar que evitan a los pacientes diagnósticos invasivos a menos que la fisiología justifique la derivación. El modelo atrae a los pagadores que buscan trasladar la atención desde entornos hospitalarios de alto costo, especialmente en las áreas metropolitanas de EE. UU. Los proveedores ahora agrupan análisis en la nube y soporte técnico dirigido a radiólogos en lugar de cardiólogos, ampliando el mercado de reserva fraccional de flujo y diversificando los ingresos más allá de las instalaciones de atención aguda.
Análisis Geográfico
América del Norte mantuvo una participación del 39,73% en 2025, impulsada por la cobertura nacional de FFR-TC de Medicare y la autorización de la FDA para reembolsos de FFR angio que pagan USD 350 por caso. Canadá se rezaga bajo un sistema provincial fragmentado, y el México rural carece de laboratorios a pesar de la cobertura del IMSS.
Asia-Pacífico está encaminada a una CAGR del 13,34% hasta 2031 a medida que China financia un laboratorio de cateterismo por cada 300.000 ciudadanos y reembolsa el 70% del costo del hilo. La población mayor del 29% de Japón eleva la incidencia de angina estable, mientras que el auge de procedimientos en India aún carece de guía fisiológica en el 85% de los casos.
Europa controla aproximadamente el 25% de la participación, liderada por el respaldo del NICE en 2025 y la cobertura estatutaria automática de Alemania. El sur de Europa se rezaga debido a restricciones presupuestarias. Oriente Medio y África y América del Sur combinan cifras de un solo dígito, aunque los ingresos petroleros del CCG financian la adopción completa, y el sector privado de Brasil ahora paga por FFR a pesar de las brechas en el sector público.
Panorama regulatorio
En los Estados Unidos, los sistemas invasivos de guía de presión y microcatéter para FFR, así como las herramientas de fisiología basadas en software, se encuentran bajo las normas de dispositivos cardiovasculares de la FDA en el 21 CFR Parte 870, incluyendo una clasificación específica para software de simulación fisiológica vascular coronaria (21 CFR 870.1415) establecida a través de la vía De Novo de la FDA. Esta clasificación, junto con las vías de autorización de la FDA para plataformas adyacentes de imagenología y fisiología coronaria, define las expectativas en torno a la validación clínica, los sistemas de calidad del software y la interoperabilidad con los flujos de trabajo de imagenología en el laboratorio de cateterismo.
En Europa y el Reino Unido, el acceso al mercado está determinado tanto por el posicionamiento en guías clínicas y evaluaciones de tecnología sanitaria (HTA) como por la conformidad del dispositivo. La guía de la ESC de 2024 sobre síndromes coronarios crónicos y la actualización de 2025 del ACC/AHA sobre síndromes coronarios agudos elevan ambas el uso de la FFR basada en guía para lesiones intermedias (Clase I), reforzando el cumplimiento de pagadores y hospitales hacia una toma de decisiones guiada por fisiología. NICE también ha mantenido una evaluación activa de HeartFlow FFRct a través de su proceso de orientación en tecnología sanitaria, mientras que organismos profesionales como la EAPCI y grupos de trabajo internacionales han emitido declaraciones de consenso que exigen la estandarización de los métodos de FFR derivados de la CCTA para preservar el rendimiento diagnóstico entre distintos centros.
Análisis de la cadena de valor
La cadena de valor de la reserva de flujo fraccional comienza con los insumos de componentes y consumibles (sensores de presión de fibra óptica o MEMS, cuerpos de guía/microcatéter, conectores, consolas) y se extiende hacia capas de software para fisiología derivada de angiografía y FFR-CT (computación en la nube, algoritmos de CFD/IA, integración con PACS/RIS, ciberseguridad y actualizaciones continuas de software). La fabricación y el control de calidad están estrechamente vinculados a los requisitos regulatorios tanto de hardware como de software, mientras que la generación de evidencia clínica (datos de ensayos, registros e inclusión en guías) actúa como un filtro comercial que afecta la colocación en formularios y las decisiones de compra.
Aguas abajo, la distribución y la adopción están impulsadas por los laboratorios de cateterismo hospitalarios (el mayor bloque de usuarios finales) y un canal cada vez más importante de centros de imagenología diagnóstica para los flujos de trabajo de FFR-CT. Los principales cuellos de botella incluyen la complejidad del procedimiento y la formación necesaria para la FFR invasiva, el tiempo diagnóstico adicional en el laboratorio de cateterismo y la dependencia de agentes hiperémicos como la adenosina, aspectos que las propuestas de valor de angio-FFR y FFR derivada de TC abordan directamente al eliminar las guías y/o la hiperemia. La capacidad de servicio, formación e implementación de TI (integración, soporte de disponibilidad y capacitación de usuarios) sigue siendo decisiva, en particular porque las limitaciones de personal y la variabilidad del operador restringen una utilización constante incluso cuando el equipo está disponible.
Panorama Competitivo
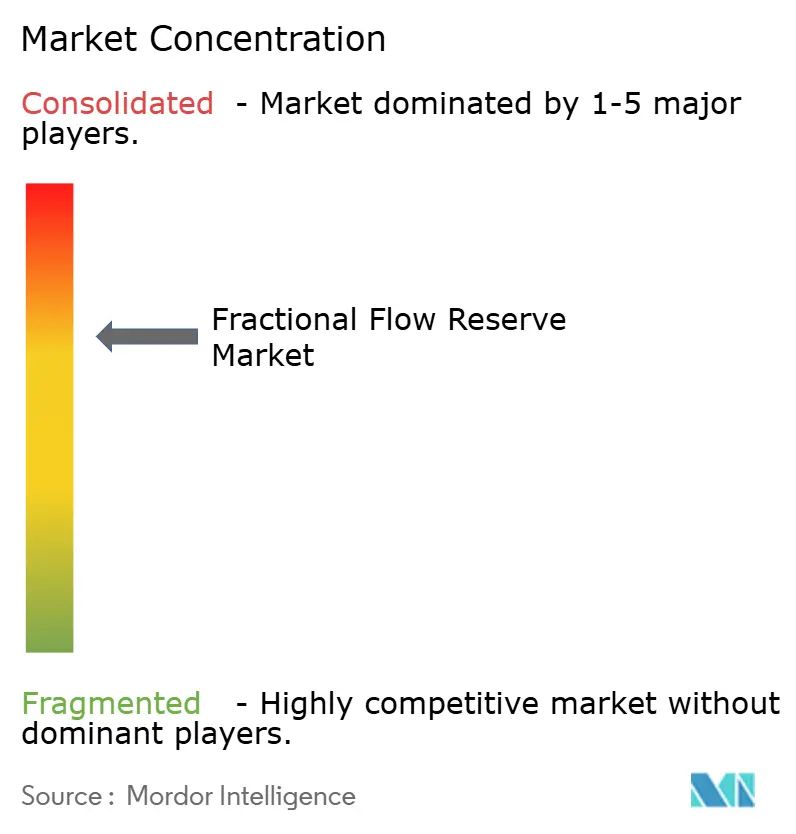
Abbott, Philips, Boston Scientific y Opsens se encuentran entre los actores clave del mercado. El mercado está moderadamente fragmentado. Los actores establecidos añaden datos inalámbricos, análisis en la nube y formación para fidelizar cuentas, mientras que CathWorks y Medis atacan con software sin dispositivos desechables. Las solicitudes de patentes sobre miniaturización de MEMS y aprendizaje automático aumentaron un 40% entre 2023 y 2025. Los nuevos participantes de China e India ofrecen hilos por menos de USD 500, pero carecen de validación global.
El espacio sin explotar se encuentra en la evaluación microvascular; Coroventis de Abbott apunta a combinar FFR con reserva de flujo, pero la autorización está pendiente. Los índices en reposo como iFR y OFR ahora capturan el 35% de la fisiología europea, fragmentando la elección de modalidad y presionando los precios de FFR.
Líderes del Sector de Reserva Fraccional de Flujo
Abbott Laboratories
Boston Scientific Corporation
Koninklijke Philips NV.
Opsens Inc
ACIST Medical Systems
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Un área de oportunidad a corto plazo es la sustitución de la fisiología basada en guía por la fisiología derivada de angiografía (ADP) en pacientes seleccionados, respaldada por importantes resultados clínicos de 2026. En ACC.26 (marzo de 2026), CathWorks presentó resultados a 1 año del estudio ALL-RISE que muestran la no inferioridad de FFRangio frente a la guía invasiva basada en presión en eventos cardíacos adversos mayores, y Pie Medical Imaging presentó los resultados de FAST III que respaldan la no inferioridad de CAAS vFFR con un 7,5% de MACE en ambos brazos al año. Estos datos respaldan las vías de adopción para la fisiología impulsada por software que reduce la fricción en el laboratorio de cateterismo (sin guía de presión, menor dependencia de la hiperemia), ampliando el mercado direccionable a centros que enfrentan dificultades con las competencias en el uso de guías y el costo por caso.
Una segunda oportunidad radica en expandir la fisiología más allá de la selección de lesiones previa a la ICP hacia una planificación y optimización más amplia de la ICP, reflejando la dirección del consenso profesional, como las declaraciones de la EAPCI que posicionan la fisiología coronaria como parte de la planificación, la guía y la evaluación posterior a la ICP. En el ámbito no invasivo, la expansión de la cobertura de Medicare para la FFR-CT en enero de 2024, combinada con las plataformas ofrecidas por HeartFlow y los principales ecosistemas de fabricantes de equipos de imagenología, respalda el crecimiento de los centros ambulatorios de imagenología diagnóstica como un canal de compra y utilización diferenciado. En conjunto, estos cambios crean espacio para proveedores capaces de integrar la fisiología derivada de angiografía, la FFR-CT y la imagenología del laboratorio de cateterismo en un flujo de trabajo cohesivo, con la formación y la implementación de TI convirtiéndose en diferenciadores centrales junto con el rendimiento del algoritmo principal.
Desarrollos recientes del sector
- Mayo de 2026: Boston Scientific anunció colaboraciones en tecnología de imagenología cardiovascular con Philips y Siemens. Las alianzas conectan ecosistemas de imagenología y analítica que respaldan los flujos de trabajo de evaluación coronaria, reforzando un cambio hacia plataformas integradas que combinan imagenología, software y apoyo a la decisión durante el procedimiento en laboratorios de cateterismo.
- Abril de 2026: Abbott recibió la autorización de la FDA y el marcado CE para su plataforma de imagenología coronaria con IA Ultreon 3.0. La actualización fortalece el ecosistema liderado por imagenología de Abbott en torno a la evaluación coronaria, favoreciendo una integración más estrecha entre la interpretación de imágenes y la toma de decisiones guiada por fisiología durante la ICP.
- Abril de 2026: Medtronic completó la adquisición de CathWorks, sumando el sistema FFRangio para la evaluación fisiológica derivada de angiografía. El acuerdo amplía la posición de Medtronic en la fisiología sin guía y acelera la consolidación en torno a alternativas basadas en software frente a los flujos de trabajo tradicionales de FFR con guía de presión.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca herramientas y software utilizados para medir o calcular la reserva de flujo fraccional en la toma de decisiones sobre enfermedad arterial coronaria, incluidos los sistemas invasivos basados en presión y la FFR no invasiva derivada de TC utilizada en el diagnóstico clínico y la planificación del tratamiento.
Exclusiones de alcance: excluimos los dispositivos cardiológicos de uso veterinario y los analizadores de laboratorio o banco solo para investigación que no se comercializan para la atención rutinaria de pacientes.
Descripción general de la segmentación
- Por Tipo de Producto
- Sistemas FFR de Hilo de Presión
- Sistemas FFR de Microcatéter
- Plataformas de Software FFR-TC
- Hilos de Sensor Desechables y Accesorios
- Por Tecnología de Sensor
- Sensores de Presión de Fibra Óptica
- Sensores Piezoeléctricos / de Galga Extensométrica
- Sensores Basados en MEMS
- Otros Sensores Emergentes
- Por Tipo de Procedimiento
- Angiografía Coronaria Diagnóstica
- Intervención Coronaria Percutánea (ICP)
- Por Modalidad
- FFR Invasiva
- FFR-TC No Invasiva
- Por Usuario Final
- Hospitales
- Centros Quirúrgicos Ambulatorios
- Centros de Imágenes Diagnósticas
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
Para la investigación documental, comenzamos construyendo la base clínica y de utilización del mercado, de modo que los supuestos posteriores sobre precios y volúmenes se apoyen en conjuntos realistas de procedimientos. Se utilizan fuentes públicas como las bases de datos de dispositivos de la FDA de EE. UU., los Centros de Servicios de Medicare y Medicaid de EE. UU. (archivos de cobertura y pago), las estadísticas cardiovasculares de los CDC de EE. UU. y las estadísticas de salud de la OMS para seguir las tendencias de diagnóstico y procedimientos que impulsan la demanda de pruebas de FFR.
También revisamos revistas de cardiología con revisión por pares y publicaciones de guías clínicas (alineadas con las principales sociedades de cardiología) para confirmar cómo se utilizan la FFR y la FFR-CT en la práctica, y cómo cambia la combinación de modalidades con el tiempo. Para mantener fundamentado el contexto a nivel de empresa, revisamos informes anuales, presentaciones a inversores, prensa de reputación reconocida y bases de datos de patentes seleccionadas en busca de lanzamientos de productos y afirmaciones comerciales. Para verificaciones cruzadas estructuradas, utilizamos suscripciones de pago para datos financieros de empresas e inteligencia de noticias, y para patentes cuando se necesita confirmar el momento y la escala. Estos ejemplos son solo ilustrativos, y se revisaron muchos documentos públicos adicionales para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Las entrevistas primarias y las encuestas convierten la base de procedimientos en una adopción y fijación de precios realistas, ya que el uso de la FFR varía según los protocolos del laboratorio de cateterismo, la comodidad con el reembolso y la preferencia del médico. Hablamos con una combinación de usuarios clínicos, equipos de adquisiciones hospitalarias, distribuidores y expertos del sector en Asia-Pacífico, Europa/Oriente Medio/África y América para verificar la proporción entre lo invasivo y lo no invasivo, la utilización típica por caso y los rangos prácticos de PVP utilizados en los presupuestos.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos (CXO): 13% | Asia-Pacífico: 45% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 32% | Europa, Oriente Medio y África: 30% |
| Actores más pequeños: 16% | Gerentes: 55% | América: 25% |
Dimensionamiento y previsión de mercado
El dimensionamiento comienza con una construcción descendente del conjunto de demanda, donde los volúmenes de angiografía coronaria e ICP se reconstruyen por región y luego se filtran según la proporción de casos en los que la evaluación de la lesión se realiza mediante FFR o FFR-CT. Una vez establecido el conjunto de casos, los ingresos se calculan utilizando una estructura simple de precio por volumen para los sistemas invasivos (guías de presión y enfoques basados en microcatéter) y las soluciones no invasivas derivadas de TC.
Para mantener el modelo práctico, nos basamos en una breve lista de variables que pueden validarse repetidamente, incluida la prevalencia de la EAC y las tendencias de procedimientos en laboratorios de cateterismo, las tasas de adopción de FFR y FFR-CT por región, las pruebas típicas por trayectoria de paciente y los precios de venta promedio de los consumibles y los servicios de software (cuando corresponda). También monitoreamos las señales de reembolso y cobertura que afectan la adopción, junto con los cambios en la combinación de modalidades entre la FFR invasiva y la FFR derivada de TC. Cuando los datos públicos son escasos, las brechas se manejan con rangos conservadores que luego se ajustan mediante la retroalimentación de las entrevistas.
Los totales se corroboran con verificaciones selectivas de tipo ascendente, como agregaciones muestreadas de proveedores, controles de canal y pruebas de coherencia frente a patrones de utilización conocidos en grandes hospitales. También realizamos ajustes cuando el gasto implícito por procedimiento parece incoherente con las variables del modelo. Las previsiones se elaboran mediante análisis de escenarios respaldados por el consenso de expertos sobre los factores determinantes, ya que los cambios en el reembolso, la capacidad de TC y la adherencia a las guías clínicas pueden generar cambios abruptos en la adopción en lugar de un crecimiento uniforme.
Validación de datos y ciclo de actualización
La validación se realiza mediante una triangulación repetida entre señales independientes, de modo que ningún conjunto de datos o entrevista individual determine la cifra final. Los analistas realizan comprobaciones de variación sobre los conjuntos regionales de procedimientos, las tasas de adopción y los supuestos de PVP, y cualquier valor atípico se rastrea hasta la lógica de origen antes de su aprobación final.
Una segunda revisión garantiza que se aplicaron de manera consistente las mismas reglas de alcance en todas las regiones y años, y que las conversiones de divisas y los supuestos de inflación no distorsionan la tendencia. El informe se actualiza anualmente, y se activan actualizaciones intermedias cuando ocurren eventos relevantes, como actualizaciones importantes de reembolso, medidas regulatorias o cambios tecnológicos notables. Antes de la entrega, realizamos una revisión actualizada de las variables clave para que los clientes reciban la visión más reciente.
Comparación del tamaño del mercado de reserva de flujo fraccional de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para la reserva de flujo fraccional pueden diferir incluso cuando el nombre del tema parece idéntico, porque los productos contabilizados, los usuarios finales incluidos y los volúmenes de pruebas asumidos por caso no siempre son iguales. Las diferencias también surgen cuando una estimación se basa principalmente en los ingresos del lado del fabricante, mientras que otra intenta captar el gasto clínico total.
Al hacer seguimiento de la combinación de modalidades y la cadencia de actualización en Mordor Intelligence durante la construcción del modelo, la estimación contabiliza los consumibles de FFR invasiva y el software de FFR derivado de TC únicamente cuando se utilizan para la evaluación de lesiones coronarias en la atención de rutina, en lugar de agrupar imagenología adyacente o ingresos más amplios de cardiología intervencionista. Otras estimaciones pueden aplicar una tasa de penetración única en todas las regiones, asumir una adopción impulsada por el reembolso de manera agresiva sin verificaciones, o utilizar precios de lista en lugar de PVP realizados, lo que puede aumentar o comprimir el valor.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,28 mil millones de USD (2026) | |
| Editorial del Sector A | 1,14 mil millones de USD (2025) | Utiliza un año base diferente y un horizonte de previsión más largo, y la redacción del alcance sugiere un mayor énfasis en las guías invasivas, lo que puede subestimar los ingresos de la FFR derivada de TC en años anteriores. |
| Editorial Global B | 1,12 mil millones de USD (2024) | Enmarca el mercado como una técnica de cateterismo invasiva y parece centrarse en categorías de ventas de fabricantes, lo que puede omitir los flujos de trabajo de FFR-CT habilitados por software y los ingresos por servicios relacionados que se captan en la adopción clínica. |
La dispersión entre las tres cifras se explica principalmente por los límites de alcance y la manera en que cada modelo convierte los procedimientos en pruebas facturables, seguido de cómo se actualizan los PVP y las tasas de adopción con el tiempo. Cuando el conjunto de modalidades contabilizadas está claramente definido y verificado frente a señales de procedimientos y reembolso, el tamaño de mercado resultante es más fácil de reproducir y más estable para la planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de reserva fraccional de flujo en 2026?
El tamaño del mercado de reserva fraccional de flujo es de USD 1,28 mil millones en 2026.
¿Cuál es la CAGR esperada para los productos de reserva fraccional de flujo hasta 2031?
Se proyecta que los ingresos crezcan a una CAGR del 11,03% hasta 2031.
¿Qué categoría de producto se expande con mayor rapidez?
Se prevé que las plataformas de software FFR-TC registren una CAGR del 15,24% con un uso más amplio de imágenes ambulatorias.
¿Por qué Asia-Pacífico es la región de crecimiento más rápido?
El reembolso gubernamental, los nuevos laboratorios de cateterismo en China y el envejecimiento de la población de Japón sustentan una CAGR regional del 13,34%.
¿Qué empresas dominan la FFR-TC no invasiva?
HeartFlow lidera con aproximadamente el 60% de participación, mientras que Siemens Healthineers y GE Healthcare están ganando terreno.
¿Cómo benefician las plataformas de FFR angio con IA a los hospitales?
Reducen el tiempo de procedimiento hasta en 15 minutos y evitan los costos de adenosina, mejorando la eficiencia del flujo de trabajo sin añadir dispositivos desechables.
Última actualización de la página el:



