
Tamaño y Participación del Mercado de Ensayos de Flujo Lateral
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
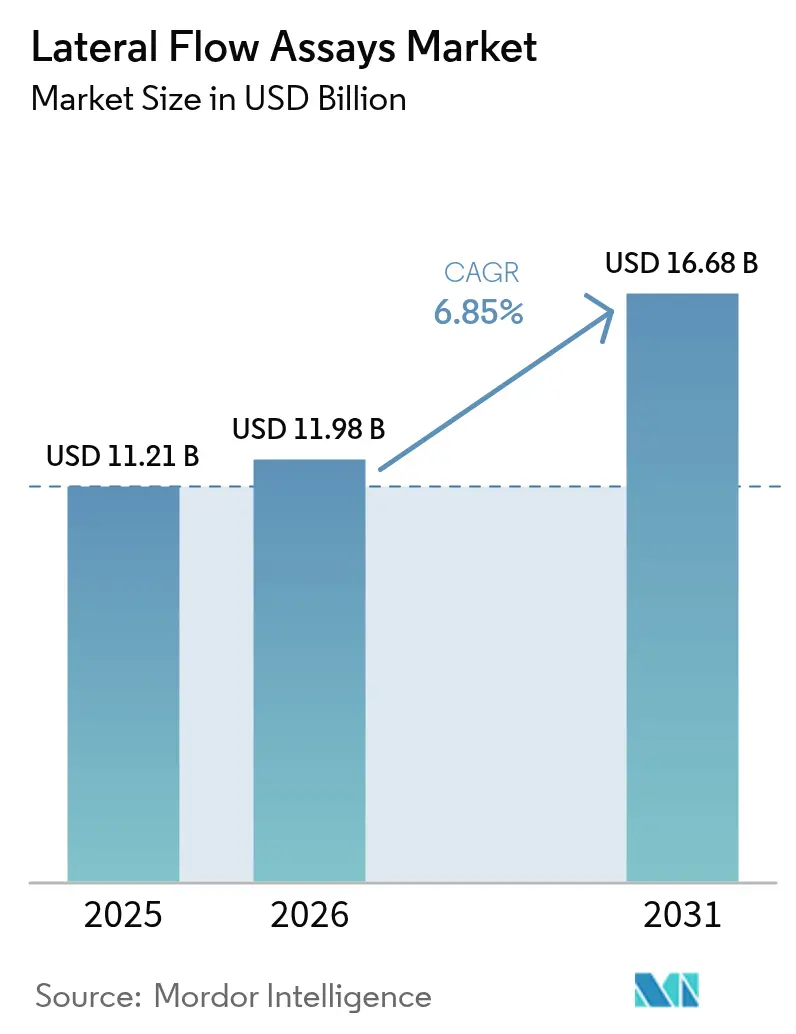
| Tamaño del Mercado (2026) | 11.98 Mil millones de dólares |
| Tamaño del Mercado (2031) | 16.68 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.85 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
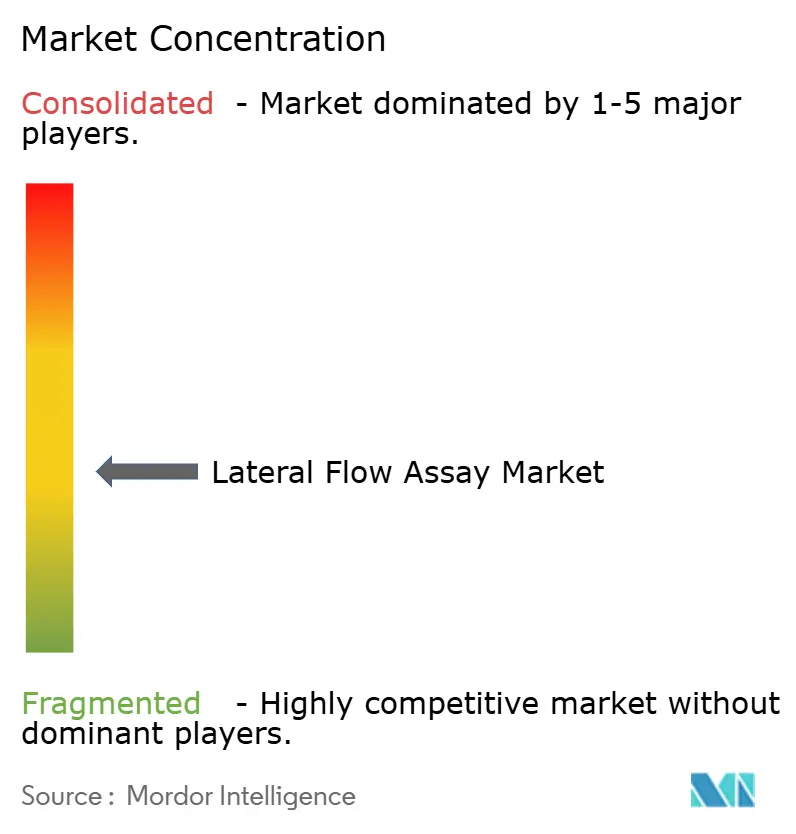
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Ensayos de Flujo Lateral por Mordor Intelligence
El tamaño del Mercado de Ensayos de Flujo Lateral fue valorado en USD 11,21 mil millones en 2025 y se estima que crecerá desde USD 11,98 mil millones en 2026 hasta alcanzar USD 16,68 mil millones en 2031, a una CAGR del 6,85% durante el período de pronóstico (2026-2031).
La demanda constante de diagnósticos descentralizados, el uso creciente en entornos domiciliarios y la rápida evolución regulatoria sustentan este crecimiento. Los fabricantes se benefician de la regulación por fases de la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) sobre las pruebas desarrolladas en laboratorio, lo que mejora la fiabilidad del producto y fomenta la confianza de los médicos. La convergencia tecnológica, especialmente la detección múltiple y los lectores digitales, abre oportunidades de espacio en blanco en los ámbitos clínico, veterinario y de seguridad alimentaria. Al mismo tiempo, las presiones de sostenibilidad medioambiental incentivan la investigación en sustratos biodegradables y la fabricación en economía circular, creando vías adicionales de diferenciación.
Conclusiones Clave del Informe
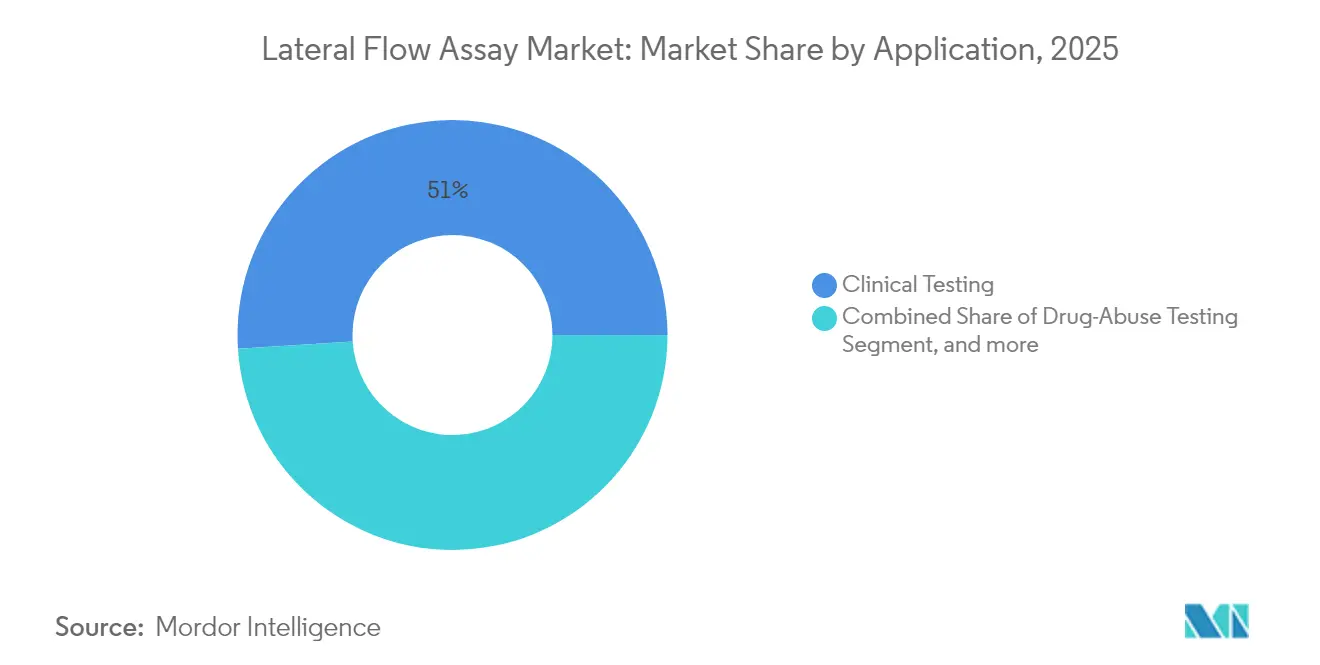
- Por aplicación, las pruebas clínicas retuvieron el 51,02% de la participación del mercado de ensayos de flujo lateral en 2025, mientras que las pruebas de abuso de drogas están posicionadas para una CAGR del 10,24% hasta 2031.
- Por técnica, los ensayos sándwich dominaron con el 66,02% de la participación del mercado de ensayos de flujo lateral en 2025; se prevé que los ensayos múltiples se expandan a una CAGR del 11,32% hasta 2031.
- Por producto, los kits y reactivos representaron el 71,10% del tamaño del mercado de ensayos de flujo lateral en 2025 y están previstos para crecer a una CAGR del 11,98%.
- Por usuario final, los hospitales y clínicas representaron el 46,50% del tamaño del mercado de ensayos de flujo lateral en 2025, mientras que los entornos de atención domiciliaria se acelerarán a una CAGR del 12,95%.
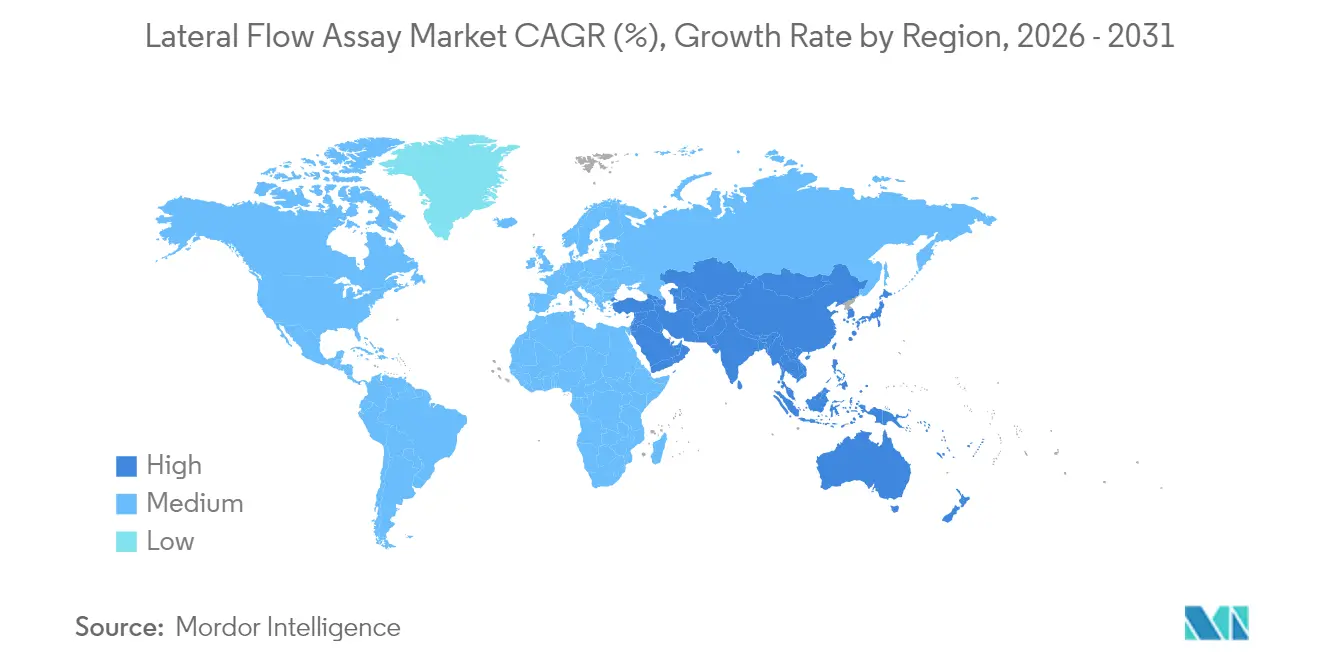
- Por geografía, América del Norte lideró con una participación de ingresos del 37,70% en 2025; se proyecta que Asia-Pacífico registre la CAGR regional más rápida del 10,63% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Demanda acelerada de diagnósticos en el punto de atención | +1.8% | Global; más fuerte en América del Norte y APAC | Mediano plazo (2-4 años) |
| Aumento en la adopción de pruebas domiciliarias | +1.5% | América del Norte y Europa; en expansión hacia APAC | Corto plazo (≤ 2 años) |
| Expansión hacia diagnósticos veterinarios y seguridad alimentaria | +1.2% | Global; primeras ganancias en América del Norte, Europa, APAC | Largo plazo (≥ 4 años) |
| Mayor preparación ante bioamenazas | +1.0% | América del Norte y Europa; extensión hacia MEA | Mediano plazo (2-4 años) |
| Integración con aplicaciones para smartphones y lectores digitales | +0.8% | Global; liderado por América del Norte y APAC | Largo plazo (≥ 4 años) |
| Rentabilidad y escalabilidad | +0.6% | Global; alto impacto en mercados emergentes | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Demanda Acelerada de Diagnósticos en el Punto de Atención
Los proveedores de atención médica intensifican la adopción de pruebas rápidas para acortar los ciclos de tratamiento y mejorar el flujo de pacientes. La autorización de la FDA para un ensayo de alta sensibilidad de troponina I cardíaca en el punto de atención que entrega resultados en 17 minutos valida la utilidad clínica de los formatos avanzados de ensayos de flujo lateral.[1]Asociación de Medicina de Diagnóstico y Laboratorio, "La FDA autoriza la primera prueba de troponina I cardíaca de alta sensibilidad en el punto de atención", adlm.org Las clínicas minoristas, los centros de atención urgente y los programas en el lugar de trabajo ahora despliegan paneles respiratorios múltiples que identifican simultáneamente el SARS-CoV-2, la influenza A/B y el VSR, permitiendo el triaje en una sola visita. Las inversiones en módulos de detección miniaturizados y conectividad inalámbrica posicionan las plataformas de ensayos de flujo lateral como elementos centrales de los ecosistemas de monitoreo continuo y los modelos de gestión remota de pacientes.
Aumento en la Adopción de Pruebas Domiciliarias
La COVID-19 normalizó las autopruebas y los reguladores están ampliando la vía de venta libre. La FDA autorizó una prueba de combinación de antígenos para COVID-19 e influenza bajo un estándar 510(k) en 2024, reduciendo las barreras para pruebas domiciliarias múltiples similares.[2]Administración de Alimentos y Medicamentos de los Estados Unidos, "Autorización de la Prueba de Antígenos Healgen COVID-19/Gripe A y B", fda.gov La distribución directa al consumidor proporciona a los fabricantes flujos de ingresos recurrentes y datos del mundo real más enriquecidos. Los consumidores prefieren la comodidad de obtener resultados en 15 minutos a partir de una sola gota de sangre de punción digital, como lo ejemplifica la Prueba de Sífilis First To Know. Los diagnósticos domiciliarios reducen las visitas clínicas, recortan los costes para los pagadores y favorecen una intervención terapéutica más temprana, reforzando la expansión del mercado.
Expansión hacia Diagnósticos Veterinarios y Aplicaciones de Seguridad Alimentaria
El creciente escrutinio de la transmisión de enfermedades zoonóticas y las estrictas regulaciones de seguridad alimentaria impulsan la penetración de los ensayos de flujo lateral más allá de la atención médica humana. Los paneles rápidos de influenza aviar para los serotipos H5 y H7 proporcionan a los productores avícolas resultados procesables en 30 minutos, limitando las pérdidas por sacrificio. Plataformas similares detectan Salmonella enterica con una sensibilidad 100 veces superior a la de los métodos tradicionales de PCR, reduciendo el tiempo de respuesta de siete días a tres. Los ensayos en papel para el virus de la diarrea epidémica porcina alcanzan una sensibilidad del 95,3% en comparación con la RT-PCR. Las iniciativas Una Sola Salud respaldadas por la Organización Mundial de Sanidad Animal (OMSA) posicionan estos ensayos como herramientas fundamentales para la vigilancia integrada.
Mayor Preparación ante Bioamenazas y Emergencias de Salud Pública
Los presupuestos gubernamentales de biodefensa canalizan financiación hacia diagnósticos rápidos desplegables en el campo. Los programas que exploran firmas agnósticas a bioagentes requieren inmunoensayos múltiples capaces de detectar ADN de patógenos junto con biomarcadores de respuesta del huésped.[3]Centro Johns Hopkins para la Seguridad Sanitaria, "Detección de Amenazas Biológicas: Paradigma BIOINT", healthsecurity.com El Departamento de Salud y Servicios Humanos de los Estados Unidos prioriza la capacidad de fabricación doméstica para la demanda en alza, fomentando asociaciones de producción en territorio nacional. Dichas inversiones generan una demanda sostenida de formatos innovadores de ensayos de flujo lateral con integración metagenómica capaces de manejar amenazas novedosas o diseñadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Marcos regulatorios fragmentados y en evolución | -1.2% | Global; variable por región | Mediano plazo (2-4 años) |
| Mayor riesgo de falsos negativos frente a PCR | -0.8% | Global; agudo en entornos clínicos | Corto plazo (≤ 2 años) |
| Volatilidad en el suministro de materias primas clave | -0.6% | Global; agudo en la fabricación APAC | Corto plazo (≤ 2 años) |
| Preocupaciones medioambientales por los plásticos de un solo uso | -0.4% | Europa y América del Norte; crecimiento global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Marcos Regulatorios Fragmentados y en Evolución
Las normas divergentes entre los Estados Unidos, China y la Unión Europea complican las estrategias de presentación global. La eliminación gradual durante cuatro años de la discreción de cumplimiento de la FDA sobre las pruebas desarrolladas en laboratorio podría costarle al sector entre USD 566 millones y USD 3,56 mil millones en gastos de cumplimiento. La Administración Nacional de Productos Médicos (ANPM) de China está implementando simultáneamente un programa de reforma de 24 medidas, y la Unión Europea continúa perfeccionando las regulaciones de diagnósticos in vitro. Las empresas más pequeñas enfrentan una carga desproporcionada, lo que frena la velocidad de innovación a pesar del beneficio a largo plazo de estándares de calidad universalmente más elevados.
Mayor Riesgo de Falsos Negativos en Comparación con el Diagnóstico Molecular
Los inmunoensayos convencionales pueden detectar tan solo el 30% de los casos de influenza A en comparación con los estándares de PCR. Esta brecha de rendimiento limita la adopción para diagnósticos críticos. Sin embargo, la amplificación por origami de ADN y las mejoras de dispersión plasmónica ahora reducen los límites de detección hasta 4.400 veces, estrechando la brecha y poniendo de relieve que las limitaciones de sensibilidad son desafíos de ingeniería y no limitaciones intrínsecas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
Las Pruebas Clínicas Conservan la PrimacíaLas pruebas clínicas captaron el 51,02% del mercado de ensayos de flujo lateral en 2025, sustentando los análisis de rutina en hospitales, clínicas y laboratorios. El segmento se beneficia del renovado crecimiento en los paneles respiratorios múltiples que diagnostican SARS-CoV-2, influenza A/B y VSR en una sola visita. Las pruebas de embarazo siguen siendo un pilar en todos los entornos de atención, mientras que los ensayos para tuberculosis ganan terreno gracias a las iniciativas de eliminación global. Las pruebas de abuso de drogas, actualmente menores en términos absolutos de dólares, se aceleran a una CAGR del 10,24% hasta 2031 a medida que los empleadores responden a la evolución de la legalización de la marihuana y los mandatos de seguridad. El monitoreo ambiental y las pruebas veterinarias representan en conjunto una participación modesta hoy en día, pero muestran un fuerte potencial alcista a medida que los reguladores endurecen los requisitos de vigilancia.
El dominio continuo de las pruebas clínicas se ve reforzado por mejores vías de reembolso y la confianza de los médicos en los formatos sándwich que entregan resultados en 15 minutos. Mientras tanto, el segmento de pruebas de abuso de drogas de más rápido crecimiento se beneficia de los avances en paneles múltiples capaces de detectar cannabinoides sintéticos y opioides sin sacrificar la velocidad. Estos desarrollos consolidan flujos de ingresos diversificados y mitigan la dependencia de las pruebas de embarazo heredadas.


Por Técnica:
Los Ensayos Múltiples Impulsan la InnovaciónLos ensayos sándwich anclaron el 66,02% de la participación del mercado de ensayos de flujo lateral en 2025 debido a la fabricación establecida y la alta especificidad. Sin embargo, se proyecta que los formatos múltiples se expandan a una CAGR del 11,32% a medida que los sistemas de salud demandan la detección simultánea de múltiples patógenos o biomarcadores. Las tiras CRISPR-Cas13a ya han demostrado una concordancia perfecta con RT-qPCR para paneles de múltiples virus, señalando un nuevo referente de rendimiento. Los ensayos competitivos y de flujo inverso continúan sirviendo a aplicaciones de nicho como el cribado de fármacos de moléculas pequeñas y las pruebas hormonales de sensibilidad mejorada.
La innovación en ensayos múltiples está impulsada por chips de papel compartimentados radialmente que identifican múltiples dianas génicas en 10 minutos y se integran perfectamente con lectores para smartphones. Los puntos cuánticos magnéticos modificados con ácido fenilborónico elevan aún más el límite de sensibilidad, llevando el rendimiento de clase molecular a sustratos de bajo coste. Este impulso técnico sugiere una adopción creciente de plataformas múltiples en los flujos de trabajo de enfermedades infecciosas, oncología y diagnósticos complementarios.
Por Producto:
Los Kits y Reactivos Ostentan el Liderazgo DualLos kits y reactivos representaron el 71,10% de los ingresos totales en 2025 y también exhiben la trayectoria de crecimiento más alta con una CAGR del 11,98%. La naturaleza consumible de los reactivos garantiza ingresos recurrentes y crea bajos costes de cambio para los clientes. Las innovaciones en nanotecnología, como los conjugados de anticuerpos con nanoestrellas de oro que detectan alfafetoproteína a 8,6 ng/mL, aumentan la sensibilidad del ensayo preservando las ventajas de coste.
Los lectores digitales y móviles, un subsegmento dentro del hardware de instrumentos, registran las ganancias más rápidas a medida que los proveedores de salud buscan resultados cuantitativos e integración fluida de datos. Los lectores de sobremesa siguen siendo fundamentales en los laboratorios centrales, donde un mayor rendimiento compensa el gasto de capital. La convergencia de etiquetas novedosas, como los híbridos inorgánicos de rojo alizarina polimerizado, con hardware conectado crea un efecto de ecosistema que sustenta una demanda sostenida de productos.

Por Usuario Final:
La Atención Domiciliaria Acapara el Protagonismo del CrecimientoLos hospitales y clínicas representaron el 46,50% del tamaño del mercado de ensayos de flujo lateral en 2025, apoyándose en canales de adquisición consolidados y sistemas integrados de registros médicos electrónicos. No obstante, se espera que los entornos de atención domiciliaria superen a todos los demás con una CAGR del 12,95% a medida que los consumidores priorizan la comodidad. La autorización de la FDA para una prueba domiciliaria de 30 minutos para clamidia, gonorrea y tricomoniasis ilustra la voluntad del regulador de ampliar los diagnósticos en el hogar. Los laboratorios y centros de investigación continúan empleando tiras de ensayos de flujo lateral como métodos de confirmación rápida y herramientas de cribado, garantizando una demanda equilibrada entre las categorías de usuarios.
Los inmunoensayos de perlas ultrasensibles ahora apoyan el análisis de flujo continuo para toxinas, permitiendo futuras aplicaciones de monitoreo domiciliario en el manejo de enfermedades crónicas. Tales innovaciones amplían la propuesta de valor de la tecnología más allá de las pruebas episódicas, reforzando el papel de la atención domiciliaria como impulsor estructural del crecimiento.
Análisis Geográfico
Mercado de Ensayos de Flujo Lateral en América del Norte
América del Norte mantuvo la mayor participación con un 37,70% en 2025. Una sólida infraestructura sanitaria, el reembolso por parte de los pagadores y el marco regulatorio claro de la FDA para las pruebas desarrolladas en laboratorio sustentan una demanda constante. Las clínicas minoristas y las cadenas de farmacias de EE. UU. implementan cada vez más paneles respiratorios múltiples, mientras que Canadá y México aprovechan las sinergias de la cadena de suministro del T-MEC para ampliar el acceso.
Mercado de Ensayos de Flujo Lateral en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR del 10,63%. La reforma de dispositivos médicos de 24 medidas de China y la agenda China Saludable 2030 impulsan la innovación nacional y agilizan las aprobaciones. La región también se beneficia de una fabricación competitiva en costos que acorta el tiempo de comercialización y amplía la disponibilidad en naciones densamente pobladas como India e Indonesia. El envejecimiento demográfico de Japón impulsa aún más la demanda de diagnósticos rápidos y fáciles de usar.
Mercado de Ensayos de Flujo Lateral en EMEA y América del Sur
Europa registra un crecimiento sostenido basado en estrictos requisitos de desempeño y mandatos de sostenibilidad ambiental que impulsan la adopción de sustratos biodegradables. La adquisición coordinada en la Unión Europea respalda los lanzamientos panregionales, mientras que los sistemas nacionales de salud adoptan plataformas de atención en el punto de atención para reducir la carga hospitalaria. Oriente Medio y África, así como América del Sur, registran un aumento en la adopción, impulsado por programas de salud pública y financiamiento internacional, aunque la volatilidad de la cadena de suministro y los aranceles de importación ocasionalmente moderan el crecimiento. La diversificación geográfica garantiza que el mercado de ensayos de flujo lateral se mantenga resiliente ante las recesiones localizadas.

Panorama regulatorio
La regulación de los ensayos de flujo lateral se está endureciendo en los principales mercados, lo que reconfigura la planificación de cumplimiento tanto para los IVD comerciales como para las pruebas desarrolladas en laboratorio (LDT). En Estados Unidos, la FDA continúa con su eliminación progresiva y multianual de la aplicación normativa sobre las LDT. Las obligaciones de registro y listado para los laboratorios que fabrican IVD generalmente vencen el 6 de mayo de 2026 para las nuevas actividades de distribución comercial, lo que eleva las expectativas en materia de sistemas de calidad y trazabilidad para los desarrolladores de pruebas rápidas y sus socios CDMO.
En Europa, la ejecución de la transición al IVDR se enmarca cada vez más en hitos concretos de sistemas y evaluación de conformidad. Esto incluye el uso obligatorio de los módulos de EUDAMED para los fabricantes de IVD a partir del 28 de mayo de 2026, además de una mayor presión sobre la capacidad de los organismos notificados y la preparación de las presentaciones para las clases de IVD de mayor riesgo. En cuanto a las estrategias de acceso global, la precalificación de IVD de la OMS se actualizó en enero de 2026 con un enfoque de evaluación revisado que separa la evaluación del rendimiento de la evaluación de precalificación más amplia, junto con una estructura de tarifas actualizada. Este cambio afecta tanto al esfuerzo como al costo para los fabricantes que buscan canales de adquisición financiados por donantes y del sector público.
Panorama Competitivo
El mercado de ensayos de flujo lateral exhibe una fragmentación moderada, con líderes multinacionales que consolidan el conocimiento especializado a través de fusiones y adquisiciones. La compra por parte de Roche de la plataforma de punto de atención de LumiraDx por USD 295 millones fortalece su cartera descentralizada y amplía la distribución global. Los nuevos Centros de Innovación certificados por CLIA de Danaher y las expansiones de fabricación de reactivos de Thermo Fisher ilustran la construcción estratégica de capacidad.
Los nuevos participantes aprovechan el origami de ADN, las nanopartículas plasmónicas y los sistemas CRISPR para superar el rendimiento heredado. La reorientación del liderazgo de QuidelOrtho subraya la importancia de la agilidad operativa en medio de cambios tecnológicos acelerados. La fabricación sostenible y los materiales de tiras biodegradables influyen cada vez más en las decisiones de compra, otorgando ventaja competitiva a los primeros adoptantes. Las capacidades de salud digital diferencian aún más a los actores, convirtiendo el análisis de datos y la conectividad en criterios de selección críticos para los compradores de sistemas de salud.
Líderes de la Industria de Ensayos de Flujo Lateral
F. Hoffmann-La Roche AG
Abbott Laboratories
Danaher Corporation
Thermo Fisher Scientific Inc.
bioMérieux SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Ensayos de Flujo Lateral
- Abbott Laboratories
- Thermo Fisher Scientific
- Roche
- Danaher
- Siemens Healthineers
- QuidelOrtho
- Merck
- Revvity
- QIAGEN
- bioMérieux
- Hologic
- Beckton Dickinson
- Bio-Rad Laboratories
- Sysmex
- Chembio Diagnostics Inc.
- Zhejiang Orient Gene Biotech
- Hangzhou AllTest Biotech
- Shenzhen Mindray Bio-Medical
- Sugentech Inc.
- Baja Medica LLC

Oportunidades de mercado y perspectivas futuras
Las oportunidades se amplían en torno al desarrollo de productos y la fabricación orientados al cumplimiento, a medida que las expectativas de procedimiento y calidad se integran en el acceso al mercado. La UE reforzó la supervisión de la ejecución de la evaluación de conformidad mediante el Reglamento de Ejecución (UE) 2026/977 (con fecha del 4 de mayo de 2026), que establece requisitos uniformes de gestión de calidad y de procedimiento para los organismos notificados bajo el IVDR. Esto incrementa el valor de los controles de diseño, de los paquetes sólidos de verificación y validación, y de la documentación técnica estandarizada para las pruebas rápidas y los lectores. Junto a esto, la orden de la FDA vigente desde el 11 de junio de 2026, que clasifica los dispositivos de diagnóstico simples de punto de atención para SARS-CoV-2 en la Clase II (controles especiales), refuerza la demanda de fabricantes capaces de cumplir de manera constante las expectativas de controles especiales en un uso descentralizado y de alto volumen.
La localización de la fabricación y la capacidad integrada de CDMO también están surgiendo como un espacio en blanco, ya que los clientes buscan resiliencia en el suministro y ciclos de iteración más rápidos para ensayos multiplex y de lectura digital. En mayo de 2026, Abingdon Health USA anunció una inversión de expansión en Madison, Wisconsin, para construir una operación de CDMO de diagnóstico de flujo lateral más integrada, lo que refleja la continua demanda de los clientes por servicios de desarrollo, transferencia y producción escalable de extremo a extremo. En junio de 2026, Lord's Mark Industries inauguró una instalación de fabricación de IVD de 14,000 pies cuadrados en Vasai, Maharashtra, aumentando el espacio total de fabricación a 34,000 pies cuadrados, lo que apunta a una expansión de capacidad alineada con la demanda de diagnósticos rápidos de suministro local en los canales clínicos y de salud pública.
Recent Industry Developments in Mercado de Ensayos de Flujo Lateral
- Julio de 2026: Roche presentó la prueba cobas Hepatitis D Virus (HDV), una solución totalmente automatizada y de alto rendimiento para la detección de ARN del VHD en países que aceptan la marca CE. El lanzamiento amplía el menú de enfermedades infecciosas de Roche y refuerza el cambio hacia plataformas automatizadas capaces de absorber la demanda de virología rutinaria y especializada dentro de operaciones de laboratorio consolidadas.
- Diciembre de 2025: Roche recibió la autorización 510(k) de la FDA con una exención CLIA, junto con la marca CE, para su prueba de punto de atención para infecciones por Bordetella (incluida la tos ferina/pertussis) en el sistema cobas liat. Este hito regulatorio amplía el acceso a las pruebas cercanas al paciente y respalda una toma de decisiones clínicas más rápida fuera de los laboratorios centralizados, aumentando la presión competitiva sobre otras carteras de pruebas rápidas respiratorias y de enfermedades infecciosas.
- Junio de 2024: Cepheid recibió la autorización de comercialización De Novo de la FDA con una exención CLIA para Xpert HCV, una prueba molecular para el ARN del virus de la Hepatitis C que utiliza sangre capilar total. La autorización amplía las vías descentralizadas de pruebas de hepatitis C y destaca cómo el acceso exento de CLIA puede acelerar la adopción en entornos no tradicionales, moldeando los patrones de demanda en los ecosistemas de pruebas de punto de atención.


Mercado de Ensayos de Flujo Lateral Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de ensayos de flujo lateral abarca las pruebas rápidas basadas en tiras y los consumibles y dispositivos relacionados que proporcionan un resultado visible o de lectura instrumental en el punto de necesidad, en entornos de atención médica y otros entornos de prueba.
Exclusiones del alcance: excluimos las materias primas químicas upstream que no están diseñadas específicamente para formatos de flujo lateral, los instrumentos de laboratorio generales no diseñados para la lectura de LFA, y los servicios que no generan directamente ingresos por pruebas de LFA.
Descripción general de la segmentación
- Por Aplicación
- Pruebas Clínicas
- Pruebas de Embarazo
- Pruebas de Influenza
- Pruebas de Tuberculosis
- Pruebas de Dímero D
- Otras Pruebas Clínicas
- Pruebas de Abuso de Drogas
- Monitoreo Ambiental
- Otras Aplicaciones
- Pruebas Clínicas
- Por Técnica
- Ensayo Sándwich
- Ensayo Competitivo
- Ensayo Múltiple
- Ensayo de Flujo Inverso
- Por Producto
- Kits y Reactivos
- Lectores de Flujo Lateral
- Lectores Digitales / Móviles
- Lectores de Sobremesa
- Por Usuario Final
- Entornos de Atención Domiciliaria
- Hospitales y Clínicas
- Laboratorios de Diagnóstico
- Laboratorios de Pruebas Veterinarias y Alimentarias
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Comenzamos construyendo una base de datos clara sobre los patrones de uso de pruebas y adquisición, y luego la vinculamos con la forma en que normalmente se compran y valoran los kits, reactivos y lectores de LFA. Las fuentes públicas anclan el contexto de demanda, incluidas las actualizaciones de los CDC y los NIH sobre pruebas de enfermedades infecciosas, las comunicaciones de seguridad y autorizaciones de la FDA para pruebas rápidas, y las directrices de la OMS que dan forma a las prácticas de detección.
Para mantener el modelo fundamentado, también revisamos fuentes como las estadísticas de salud de la OCDE, UN Comtrade para señales comerciales sobre categorías de diagnóstico relevantes, y publicaciones revisadas por pares que informan sobre las tendencias de adopción y los puntos de referencia de rendimiento. Además, utilizamos presentaciones de empresas, presentaciones a inversores, comunicados de prensa y resúmenes de conferencias para comprender los cambios en la combinación de productos, el enfoque de canal y la escala de fabricación. Para verificar la presencia de las empresas y la actividad de patentes, utilizamos selectivamente suscripciones de pago centradas en inteligencia financiera empresarial y bases de datos de patentes. Esta lista de investigación documental es ilustrativa, y también revisamos otras fuentes para recopilar, validar y aclarar los datos.
Entrevistas y encuestas primarias
A continuación, validamos las hipótesis clave mediante entrevistas y encuestas con proveedores de kits y reactivos, participantes del ecosistema de lectores y componentes, distribuidores y usuarios finales que realizan pruebas rápidas de manera habitual en hospitales, clínicas y entornos de atención domiciliaria. Los datos recopilados ayudan a confirmar los rangos de precios reales, la combinación entre kits y lectores, y la distribución práctica entre las principales regiones y casos de uso comunes, y luego revisamos cualquier brecha que la investigación documental no pudiera explicar.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directivos (CXO): 21% | APAC: 44% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 23% | EMEA: 30% |
| Actores más pequeños: 21% | Gerentes: 56% | América: 26% |
Dimensionamiento y previsión de mercado
El dimensionamiento se construye utilizando una lógica descendente y ascendente para que los totales se mantengan vinculados a un conjunto realista de pruebas y compras. En la construcción descendente, se utilizan señales de epidemiología e intensidad de detección para reconstruir los volúmenes probables de pruebas por aplicación, y esos volúmenes se traducen en valor utilizando bandas de ASP típicas para kits, reactivos y lectores.
Para mantener las cifras prácticas, monitoreamos indicadores como la utilización de pruebas rápidas en entornos clínicos, la proporción de pruebas de punto de atención atendidas por formatos LFA, el promedio de pruebas por trayectoria de paciente en indicaciones de alto volumen, las tasas de adopción de lectores para formatos de lectura instrumental, y los movimientos de precios vinculados a los ciclos de adquisición y los cambios de combinación. Cuando las series públicas no están directamente disponibles, las brechas se abordan aplicando rangos conservadores a partir de datos primarios, y luego se verifica si los ingresos implícitos se alinean con la capacidad de suministro observada y la retroalimentación del canal.
Para la previsión, utilizamos un análisis de escenarios basado en las opiniones de expertos sobre la normalización tras los picos de brotes, la expansión de las pruebas descentralizadas, y los cambios regulatorios y de reembolso que pueden impulsar o frenar la adopción. Luego corroboramos con aproximaciones ascendentes selectivas, incluidas verificaciones de la distribución de ingresos de proveedores y ASP muestreados multiplicados por el volumen para aplicaciones clave, antes de fijar los totales finales.
Validación de datos y ciclo de actualización
Antes de la aprobación final, el modelo se verifica cruzadamente con señales independientes, como cambios en las directrices de pruebas de salud pública, aprobaciones regulatorias y cambios visibles en la combinación de productos que se reflejan en los comentarios de las empresas y el comportamiento del canal. Cuando una variación parece demasiado grande, se revisan las hipótesis y se inician conversaciones de seguimiento para confirmar si el cambio es real o simplemente ruido de calendario o de tipo de cambio.
Se sigue un proceso de revisión de varios pasos, en el que otro analista vuelve a verificar los factores clave, la lógica de unidades y los movimientos año tras año antes de publicar la versión final. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando se producen eventos materiales, como cambios importantes de política, reajustes de precios a nivel de categoría o cambios escalonados en la demanda de pruebas. Justo antes de la entrega, se realiza una nueva revisión para que los clientes reciban la visión más actualizada.
Tamaño del mercado de ensayos de flujo lateral de Mordor Intelligence en comparación con otras estimaciones publicadas
Los diferentes tamaños de mercado publicados para los ensayos de flujo lateral pueden variar legítimamente porque el límite del alcance no siempre es el mismo, y porque las señales de demanda utilizadas para escalar los volúmenes de pruebas pueden elegirse de manera diferente. Incluso cuando el nombre del tema coincide, decisiones como el año base, el momento de la conversión de divisas y lo que se cuenta como partida de ingresos de LFA pueden modificar el valor final.
La actividad de aprobación regulatoria, las directrices de pruebas de salud pública y la intensidad de pruebas a nivel de aplicación son las verificaciones de evidencia que mantienen a Mordor Intelligence alineado con un conjunto de demanda definido y ayudan a evitar que los ingresos de diagnósticos adyacentes se incluyan en el total de LFA. Otras estimaciones también pueden utilizar años de partida diferentes, incorporar una canasta de punto de atención más amplia, o mantener los ASP de los kits más estables de lo que sugiere la retroalimentación del canal, lo que puede comprimir o inflar el total según el período elegido.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 11.98 mil millones de USD (2026) | |
| Editorial de Investigación Global A | 8.51 mil millones de USD (2025) | Utiliza un año de partida anterior y una ventana de previsión más corta, y la construcción del valor parece más conservadora en cuanto a la progresión del ASP de los kits y las tasas de adopción de lectores en aplicaciones de alto volumen. |
| Editorial del Sector B | 10.00 mil millones de USD (2024) | Ancla la base en 2024 y aplica un horizonte más largo, y su presentación de alcance sugiere una cobertura más amplia de componentes y materiales que puede modificar lo que se cuenta dentro de la línea de ingresos de LFA. |
En conjunto, la dispersión se explica principalmente por la elección del año y por lo que se incluye en torno a los kits, los lectores y el valor de componentes adyacentes. Nuestro enfoque consiste en mantener los datos trazables a la intensidad de las pruebas y a las señales de precios prácticas, y luego verificar los resultados con indicadores de mercado independientes para que la estimación se mantenga repetible y fácil de defender.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de ensayos de flujo lateral?
El mercado de ensayos de flujo lateral está valorado en USD 11,98 mil millones en 2026.
¿Qué segmento de aplicación crece más rápido?
Las pruebas de abuso de drogas lideran el crecimiento con una CAGR proyectada del 10,24% hasta 2031.
¿Por qué se considera Asia-Pacífico la región de crecimiento más atractiva?
Las reformas regulatorias, la ampliación del acceso a la atención médica y la fabricación competitiva en costes impulsan una CAGR regional del 10,63%.
¿Cómo están cambiando los lectores para smartphones los ensayos de flujo lateral?
Transforman las tiras cualitativas en herramientas cuantitativas y conectadas, permitiendo la captura de datos en tiempo real y el monitoreo remoto.
¿Qué iniciativas de sostenibilidad están influyendo en el diseño de productos?
Los fabricantes están desarrollando sustratos de ácido poliláctico biodegradable y adoptando prácticas de economía circular para reducir los residuos plásticos.
¿Quiénes son los principales actores del mercado?
Las empresas clave incluyen Abbott, Roche, Thermo Fisher Scientific, Danaher y QuidelOrtho, todas ellas en busca de adquisiciones y alianzas tecnológicas para fortalecer sus carteras.
Última actualización de la página el:



