
Tamaño y Participación del Mercado de Fundición de Acero
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
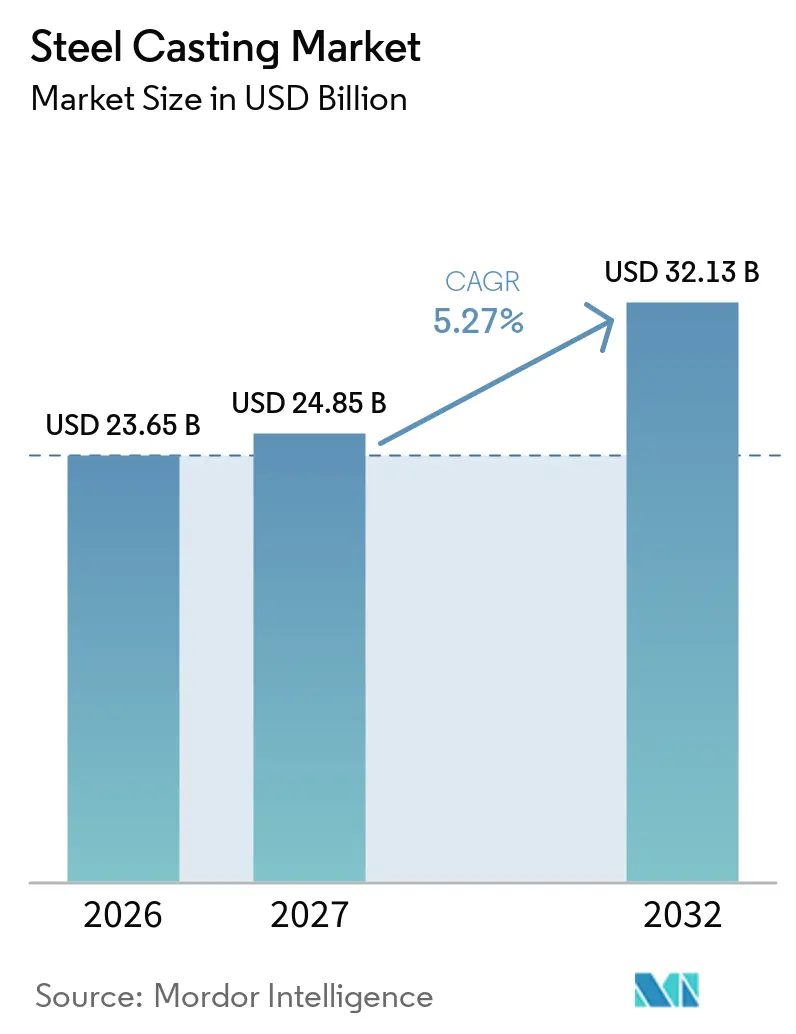
| Tamaño del Mercado (2027) | 24.85 Mil millones de dólares |
| Tamaño del Mercado (2032) | 32.13 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.27 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fundición de Acero por Mordor Intelligence
El tamaño del Mercado de Fundición de Acero fue valorado en 23,65 mil millones de USD en 2026 y se estima que crecerá desde 24,85 mil millones de USD en 2027 hasta alcanzar los 32,13 mil millones de USD en 2032, a una CAGR del 5,27% durante el período de pronóstico (2027-2032). El mercado de fundición de acero está respaldado por el gasto de capital en generación de energía, infraestructura ferroviaria, minería y otras actividades de equipos pesados que requieren componentes duraderos con formas complejas. Muchas de estas aplicaciones necesitan acero colado porque los materiales más ligeros, los compuestos y las piezas fabricadas no pueden satisfacer de manera consistente sus requisitos de carga, calor o presión a un costo comparable. Las piezas fundidas de gran tamaño superiores a 100 toneladas métricas siguen siendo una parte restringida del suministro, ya que menos de 20 fundiciones pueden completar trabajos de colada única a esta escala. Esto otorga a los productores calificados mayor visibilidad sobre las carteras de pedidos y mayor margen para reservar capacidad para proyectos de ciclo largo. El mercado de fundición de acero también enfrenta presión por los costos de energía, los materiales sustitutos en aplicaciones de vehículos más ligeros y la escasez de modelistas y metalúrgicos con experiencia.
Conclusiones Clave del Informe
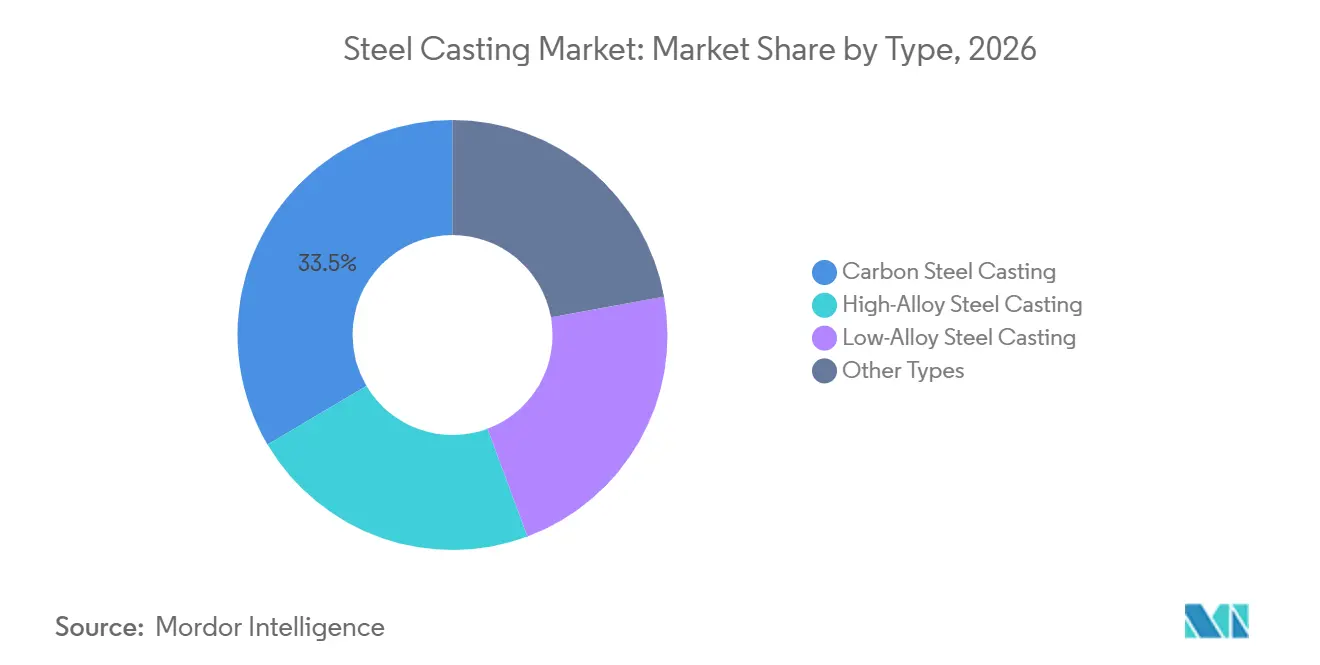
- Por tipo, la fundición de acero al carbono representó el 33,51% de la participación del mercado de fundición de acero en 2026, mientras que se prevé que la fundición de acero de alta aleación avance a una CAGR del 5,83% hasta 2032.
- Por proceso, la fundición en arena representó el 46,55% de la participación del mercado de fundición de acero en 2026, mientras que se prevé que la fundición a la cera perdida avance a una CAGR del 5,98% hasta 2032.
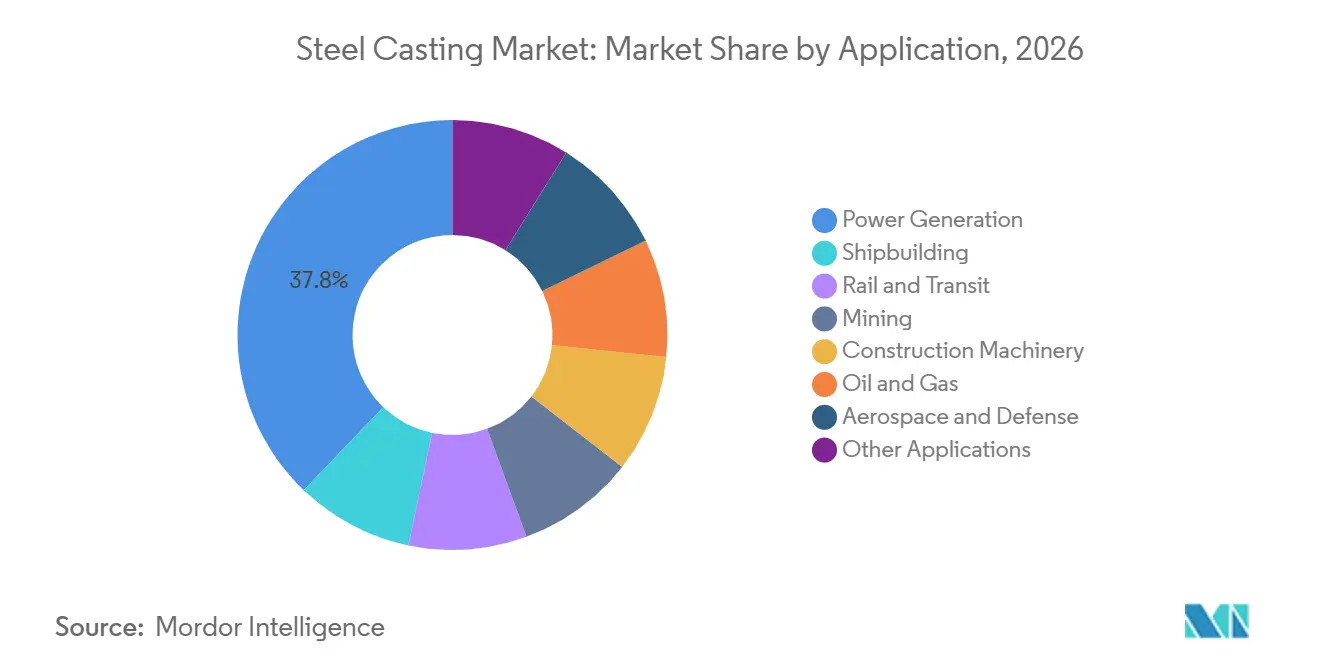
- Por aplicación, la generación de energía representó el 37,83% de la participación del mercado de fundición de acero en 2026, mientras que se prevé que el petróleo y gas avance a una CAGR del 6,16% hasta 2032.
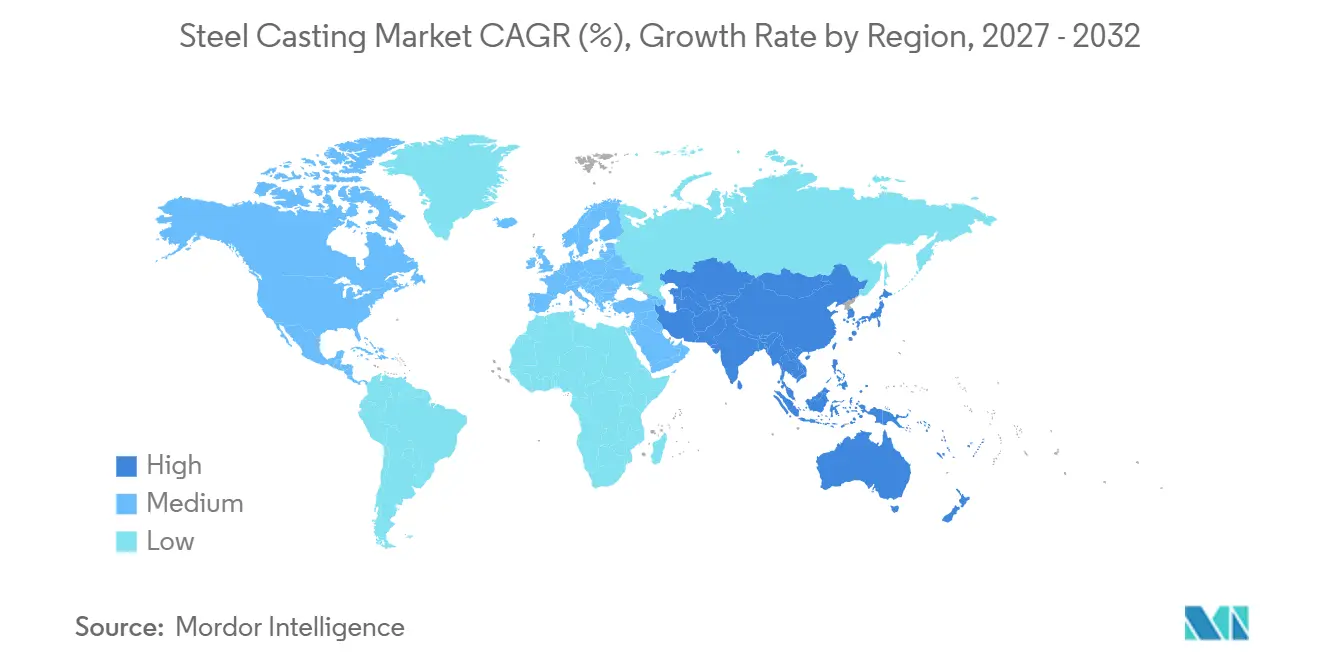
- Por geografía, Asia-Pacífico representó el 54,62% de la participación del mercado de fundición de acero en 2026 y se prevé que avance a una CAGR del 6,07% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Industrialización e Inversión en Infraestructura en Asia-Pacífico | +1.3% | Núcleo de APAC, con efectos secundarios en América del Sur y MEA | Mediano plazo (2–4 años) |
| Expansión de la Red Ferroviaria y Modernización del Transporte de Carga por Ferrocarril | +1.1% | Global, con mayores ganancias en India, ASEAN y Europa del Este | Largo plazo (≥ 4 años) |
| Construcción de Energías Renovables y Equipos de Red Eléctrica | +0.9% | América del Norte, Europa y APAC | Mediano plazo (2–4 años) |
| Reconfiguración de Componentes para Vehículos Eléctricos y Vehículos Pesados | +0.7% | América del Norte, Europa y China | Corto plazo (≤ 2 años) |
| Fundición Digital, Simulación y Control de Calidad Automatizado | +0.4% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Industrialización e Inversión en Infraestructura en Asia-Pacífico
El mercado de fundición de acero en Asia-Pacífico se beneficia de la inversión pública y privada en transporte, infraestructura urbana, manufactura y sistemas de energía. La demanda de acero en India creció un 8,5% en 2025, en comparación con un promedio global del 1,2%, ya que el gasto en transporte, proyectos urbanos y manufactura se mantuvo sólido[1]. La base de demanda de la región está cambiando a medida que India, Vietnam, Tailandia e Indonesia añaden capacidad industrial y expanden sectores intensivos en fundición, como ferrocarriles, equipos mineros y maquinaria de construcción. China sigue siendo un consumidor importante, pero la menor inversión en bienes raíces ha reducido el papel de la construcción como principal motor de crecimiento de la región. Esto desplaza la atención de los proveedores hacia países donde el desarrollo industrial se encuentra en una etapa más temprana y la adquisición de equipos está en aumento. El mercado de fundición de acero puede beneficiarse cuando las fundiciones establecen relaciones certificadas con compradores locales antes de que las redes de suministro se consoliden.
Expansión de la Red Ferroviaria y Modernización del Transporte de Carga por Ferrocarril
Los sistemas ferroviarios requieren componentes fundidos para bastidores de bogies, sistemas de acoplamiento, conjuntos de ruedas e infraestructura de vía, ya que estas piezas trabajan bajo cargas pesadas repetidas. El mercado de fundición de acero, por lo tanto, tiene una conexión duradera con la inversión en transporte ferroviario de carga y pasajeros. El Presupuesto de la Unión de India para el año fiscal 2026 asignó INR 2,93 lakh crore (aproximadamente 35,2 mil millones de USD) para el crecimiento de la capacidad ferroviaria, mientras que Indian Railways planificó la adquisición de 300.000 vagones de carga en el marco de su programa de expansión plurianual. La Steel Founders' Society of America proyectó que el tonelaje de fundición de acero para ferrocarriles en América del Norte aumentaría un 3% en 2026, tras una caída del 4% en 2025. Los compradores exigen cada vez más una mayor vida útil a la fatiga y un control dimensional más preciso en las piezas ferroviarias.
Construcción de Energías Renovables y Equipos de Red Eléctrica
El mercado de fundición de acero obtiene demanda de equipos eólicos y de los activos de red que conectan la generación con los usuarios. Las carcasas fundidas, los componentes de tanques, los bastidores de góndolas, las carcasas de rodamientos principales y los conectores de monopilotes son necesarios en las cadenas de suministro de equipos de energía. La Asociación para el Crecimiento de la Energía Eólica Marina estimó que el Reino Unido podría necesitar más de 2 millones de toneladas métricas de piezas fundidas y forjadas entre 2026 y 2050. Para el mercado de fundición de acero, esto indica una oportunidad a largo plazo para productores especializados que puedan cumplir con exigentes requisitos de tamaño y calidad. Las grandes piezas fundidas para energía suelen ser fabricadas por las mismas instalaciones que atienden a clientes de defensa y nuclear. Los pedidos de energía renovable pueden, por tanto, competir por una capacidad restringida, lo que fomenta la calificación selectiva y la reserva anticipada de capacidad.
Reconfiguración de Componentes para Vehículos Eléctricos y Vehículos Pesados
La electrificación afecta al mercado de fundición de acero de manera diferente en los vehículos de pasajeros y en los camiones pesados. En algunos vehículos de pasajeros, las grandes piezas fundidas de aluminio pueden reemplazar los conjuntos de acero fabricado, aunque el acero sigue siendo relevante para los soportes del tren motriz, las manguetas de dirección y los nodos estructurales que soportan cargas elevadas. La masa de las baterías aumenta el peso del vehículo y modifica las trayectorias de carga de los componentes de suspensión, ejes y bastidor. Esto puede incrementar la necesidad de piezas fundidas de acero rediseñadas en vehículos pesados. Los nanocompuestos de matriz metálica de aluminio demostraron una reducción de peso de hasta el 47% en comparación con el acero y una reciclabilidad superior al 91% en el proyecto FLAMINGo financiado por la Comisión Europea, lo que evidencia la presión de sustitución en aplicaciones estructurales más ligeras.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fusión de Alta Intensidad Energética y Volatilidad del Precio de la Electricidad | -1.1% | Global, particularmente severo en Europa y América del Norte | Mediano plazo (2–4 años) |
| Competencia del Aluminio, Compuestos, Forjas y Fabricaciones | -0.9% | América del Norte, Europa y China | Corto plazo (≤ 2 años) |
| Escasez de Modelistas, Metalúrgicos y Mano de Obra Calificada en Fundición | -0.5% | América del Norte, Europa y Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Fusión de Alta Intensidad Energética y Volatilidad del Precio de la Electricidad
La fusión en horno de arco eléctrico es de alta intensidad energética, y los costos de energía pueden representar entre el 20% y el 40% de los costos totales de producción, dependiendo de la configuración operativa. El mercado de fundición de acero es sensible a los cambios en los precios de la electricidad y el gas, ya que la fusión es esencial en cada ciclo de producción. La Administración de Información Energética de los Estados Unidos indicó que el gas natural entregado a los generadores de energía se situó en 3,37 USD por millón de unidades térmicas británicas en 2025, un 24% por encima de los niveles de 2024[2]. Las tarifas industriales de electricidad también enfrentan presión por la modernización de la red, la demanda de centros de datos y la electrificación del transporte. Las fundiciones más pequeñas tienen menor capacidad para asegurar contratos de energía a largo plazo u operar activos de generación propios. Esto puede favorecer a los productores más grandes y a las regiones de menor costo, al tiempo que aumenta la presión sobre los operadores independientes en Europa y América del Norte.
Competencia del Aluminio, Compuestos, Forjas y Fabricaciones
El mercado de fundición de acero enfrenta diferentes formas de sustitución según la aplicación. El aluminio y los compuestos son alternativas más viables donde el bajo peso es más importante, especialmente en estructuras de vehículos más ligeros. Las forjas de precisión pueden competir en cuerpos de bombas, carcasas de válvulas y bastidores industriales cuando secciones más delgadas pueden cumplir con los requisitos de fatiga. Las piezas fundidas de acero mantienen una posición más sólida en entornos de alta temperatura, alta presión y corrosivos, incluidos el petróleo y gas, la energía nuclear y los equipos mineros pesados. El cumplimiento de los requisitos de la Sociedad Americana de Ingenieros Mecánicos para piezas de retención de presión nuclear y los requisitos del Instituto Americano del Petróleo para equipos de cabeza de pozo puede extender los ciclos de calificación de materiales. Estos largos períodos de aprobación protegen a los proveedores de acero fundido calificados en aplicaciones donde un sustituto necesitaría una validación técnica exhaustiva.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
La Fundición de Acero al Carbono Lidera, Mientras que la Fundición de Acero de Alta Aleación se ExpandeLa fundición de acero al carbono representó el 33,51% de la participación del mercado en 2026, respaldada por un favorable equilibrio costo-resistencia y un amplio uso en ferrocarriles, maquinaria de construcción e ingeniería general. Su posición consolidada refleja la infraestructura de procesamiento existente y las especificaciones de clientes de larga data. Los grados de carbono estándar enfrentan competencia de precios por parte de fundiciones en China e India que atienden requisitos de productos básicos. La fundición de acero de baja aleación sirve para bastidores de maquinaria pesada, carcasas de recipientes a presión y carcasas de bombas donde las condiciones de servicio justifican mejores propiedades de tracción e impacto. Estos grados ofrecen una opción intermedia para compradores que no requieren el perfil de costo y rendimiento de los materiales de alta aleación.
Se proyecta que la fundición de acero de alta aleación avance a una CAGR del 5,83% hasta 2032. Sirve a turbinas de gas, componentes internos de reactores nucleares y equipos de petróleo y gas submarinos que operan en condiciones de alta temperatura, corrosivas o de alta presión. El mercado de fundición de acero se beneficia cuando estas aplicaciones requieren acero inoxidable dúplex o composiciones a base de níquel. Una revisión de 2025 identificó la ingeniería de materiales computacional integrada como una herramienta para diseñar y optimizar geometrías complejas de piezas fundidas de metal de manera más eficiente. Las normas que incluyen A743/A744 (Sociedad Americana para Pruebas y Materiales) y ASME SA-351 requieren trazabilidad del material para piezas fundidas resistentes a la corrosión y de retención de presión.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Proceso:
La Fundición en Arena Lidera la Demanda, Mientras que la Fundición a la Cera Perdida Satisface Requisitos de Mayor PrecisiónLa fundición en arena representó el 46,55% del tamaño del mercado de fundición de acero en 2026, ya que puede producir componentes grandes y complejos y se apoya en una infraestructura de fundición consolidada. Sigue siendo útil para aplicaciones de generación de energía y equipos pesados donde las piezas fundidas individuales pueden superar las 100 toneladas métricas. Sheffield Forgemasters International Ltd completó 11 piezas fundidas de acero de gran tamaño en febrero de 2026, incluido un componente terminado de 325 toneladas métricas fabricado a partir de más de 600 toneladas métricas de acero fundido en una sola colada. Este ejemplo muestra la necesidad continua de fundición en arena de gran formato en trabajos industriales pesados y de defensa. La fundición a presión tiene un papel más limitado en el acero debido a las altas temperaturas de fusión, la menor vida útil de las herramientas y una economía menos favorable.
Se proyecta que la fundición a la cera perdida avance a una CAGR del 5,98% hasta 2032, ya que los álabes de turbinas, las estructuras aeroespaciales y los cuerpos de válvulas de alta presión requieren precisión de forma casi neta. El proceso puede reducir las necesidades de mecanizado y admitir tolerancias dimensionales más estrechas que muchos métodos basados en arena. El mercado de fundición de acero puede beneficiarse de la fundición a la cera perdida cuando los clientes necesitan geometría precisa y un acabado superficial controlado. Un gemelo digital basado en inteligencia artificial en una planta de fundición a la cera perdida demostró un método para identificar y corregir riesgos relacionados con la porosidad y las propiedades mecánicas antes de la producción física. El mayor requerimiento de capital ralentiza la conversión rápida desde la capacidad existente de fundición en arena, especialmente en trabajos de equipos pesados sensibles al precio.
Por Aplicación:
La Generación de Energía Ocupa el Mayor Rol Mientras que el Petróleo y Gas Crecen Más RápidoLa generación de energía representó el 37,83% de la participación del mercado en 2026, respaldada por plantas de ciclo combinado a gas, programas nucleares avanzados, equipos de energía renovable y activos de red relacionados. Estos sistemas utilizan grandes carcasas fundidas, soportes estructurales, piezas de turbinas y otros componentes que deben funcionar bajo condiciones exigentes. Doosan Enerbility aseguró 5 pedidos de turbinas de gas de una empresa tecnológica estadounidense a finales de 2025, respaldando la demanda de componentes de grandes equipos de energía. El ferroviario y tránsito, la minería y la maquinaria de construcción continúan proporcionando una base de demanda importante para las fundiciones. Las aplicaciones mineras generan demanda recurrente de piezas resistentes al desgaste vinculadas a la actividad de extracción.
Se proyecta que el petróleo y gas avance a una CAGR del 6,16% hasta 2032. El segmento requiere piezas fundidas de alta aleación para válvulas submarinas, preventores de reventones y carcasas de compresores de aguas profundas. Estos componentes suelen utilizar acero inoxidable dúplex y materiales a base de níquel porque la resistencia a la corrosión y el rendimiento bajo presión son esenciales. El mercado de fundición de acero tiene una oportunidad donde la inversión en exploración en Oriente Medio y la infraestructura de gas natural licuado en el sur y sureste de Asia requiere componentes certificados. El aeroespacial, la defensa y la construcción naval son áreas de aplicación especializadas con largos ciclos de calificación y estrictas condiciones de adquisición.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Fundición de Acero en Asia-Pacífico
Asia-Pacífico concentró el 54,62% de la cuota del mercado de fundición de acero en 2026 y se proyecta que avance a una CAGR del 6,07% hasta 2032. La región cuenta con una amplia base de fundiciones y recibe inversiones sustanciales en energía, transporte, minería y equipos de fabricación. La demanda de acero en India creció un 8,5% en 2025, en comparación con el promedio global del 1,2%, impulsada por el gasto en transporte, ferrocarriles y energía renovable. China sigue siendo un importante consumidor de acero, aunque la disminución de la inversión en bienes raíces está cambiando la composición de la demanda regional. India, Vietnam, Tailandia e Indonesia ofrecen una demanda creciente de material ferroviario, maquinaria de construcción y equipos mineros.
Mercado de Fundición de Acero en América del Norte y Europa
América del Norte es un importante comprador regional de acero fundido para infraestructura, defensa, energía y cadenas de suministro críticas. La Steel Founders' Society of America proyectó que el mercado de fundiciones de acero de América del Norte crecería un 4% en 2026, tras un crecimiento del 2% en 2025. También proyectó que el tonelaje del segmento militar aumentaría un 8% en 2026, respaldado por la demanda de vehículos terrestres y sistemas navales. Europa tiene costos de electricidad industrial más elevados, lo que limita la competitividad en costos en la producción intensiva en energía. Sin embargo, Europa mantiene fortaleza técnica en fundiciones de gran tamaño y alta complejidad para aplicaciones de defensa, energía offshore y nuclear.
Mercado de Fundición de Acero en Oriente Medio y África, y América del Sur
América del Sur se está desarrollando como base de producción de piezas fundidas de desgaste para minería, especialmente para la extracción de cobre y oro. Bradken inauguró su fundición en Chilca, Perú, en julio de 2026, con una capacidad anual de hasta 20.000 toneladas métricas y una inversión superior a los 100 millones de USD. Más del 99% de la electricidad de la instalación proviene de fuentes renovables. Oriente Medio y África cuenta con condiciones de demanda favorables derivadas de la diversificación industrial y de proyectos de petróleo y gas, y petroquímica.
Panorama Competitivo
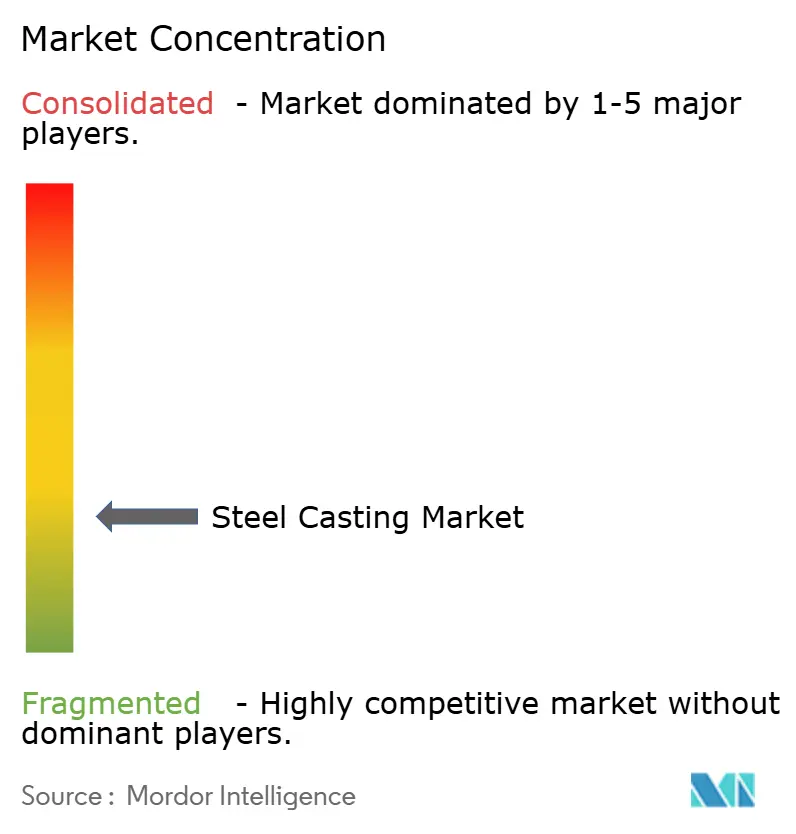
El mercado de fundición de acero está muy fragmentado, con los cinco principales actores que incluyen ArcelorMittal, Doosan Enerbility, KOBE STEEL, LTD., Nucor Corporation y Georg Fischer Ltd. La competencia es más intensa para piezas fundidas por debajo de 10 toneladas métricas, donde los proveedores de India, China y el Sudeste Asiático pueden competir fuertemente en costos. El campo se estrecha para piezas fundidas superiores a 50 toneladas métricas, ya que menos instalaciones pueden producir piezas complejas de colada única con los controles metalúrgicos y de calidad requeridos. El mercado de fundición de acero recompensa a las empresas que combinan desgasificación al vacío, tratamiento térmico, ensayos no destructivos y mecanizado en el mismo sitio. Este modelo integrado reduce el riesgo de coordinación para los clientes que adquieren componentes críticos.
Doosan Enerbility opera como especialista integrado en recipientes a presión de reactores nucleares, carcasas de turbinas de gas y cigüeñales marinos. En diciembre de 2025, X-energy y Doosan Enerbility firmaron un acuerdo de reserva vinculante para componentes de acero destinados a 16 pequeños reactores modulares Xe-100. Doosan Enerbility se comprometió con una nueva instalación en Changwon, Corea del Sur, destinada a apoyar la producción de 20 reactores Xe-100 por año a plena capacidad. Este compromiso de capacidad puede generar una cartera de pedidos de larga duración en un campo con pocos fabricantes calificados. El suministro certificado para pequeños reactores modulares y para infraestructura submarina y de gas natural licuado sigue siendo difícil de ingresar porque las aprobaciones de clientes y las calificaciones de materiales requieren tiempo.
La actividad estratégica también está reconfigurando el mercado de fundición de acero a través de cambios de cartera y mejoras de procesos. Georg Fischer Ltd. cerró la venta del negocio de fundición automotriz de GF Casting Solutions a Nemak en febrero de 2026 en una transacción de 336 millones de USD que abarcó 8 sitios de fabricación. Magotteaux reportó ventas de 1.031 millones de USD en 2025, un aumento del 7,1%, e informó un incremento de volumen del 11,9% respaldado por controles de procesos digitales. Estas acciones muestran que la competencia depende cada vez más del enfoque en aplicaciones, la capacidad calificada y el control de producción, más que del tamaño por sí solo.
Líderes de la Industria de Fundición de Acero
-
ArcelorMittal
-
Doosan Enerbility
-
KOBE STEEL, LTD.
-
Nucor Corporation
-
Georg Fischer Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fundición de Acero Empresas cubiertas en este informe
- ArcelorMittal
- Bradken
- Doosan Enerbility
- Ferralloy Inc.
- Georg Fischer Ltd.
- Isgec Heavy Engineering Ltd.
- KOBE STEEL, LTD.
- Magotteaux
- Nelcast Limited
- Nucor Corporation
- POSCO
- Precision Castparts Corp.
- Sheffield Forgemasters
- The Japan Steel Works, Ltd.
- voestalpine Stahl GmbH
Desarrollos recientes de la industria en Mercado de Fundición de Acero
- Octubre de 2026: WIRCO Inc. acordó adquirir activos de fabricación seleccionados de Alcon Industries Inc., incluidos hornos de fusión, máquinas de fundición, herramientas y procesos de fabricación, para ampliar sus capacidades de fabricación, fundición centrífuga y fundición estática. La adquisición respalda el mercado de fundición de acero al incrementar las capacidades de fabricación de herramientas para alta temperatura y componentes fundidos de alta aleación utilizados en aplicaciones industriales.
- Julio de 2026: Steelcast Limited aprobó una inversión para establecer una fundición nueva con una capacidad anual adicional de 8.500 toneladas métricas, ampliando su capacidad instalada existente de 29.000 toneladas métricas. La expansión respalda el mercado de fundición de acero al aumentar la capacidad de producción para satisfacer la creciente demanda de los clientes de componentes fundidos utilizados en equipos industriales y maquinaria pesada.
Alcance del Informe Global del Mercado de Fundición de Acero
La fundición de acero es un proceso de fabricación en el que el acero fundido se vierte en moldes y se solidifica para producir componentes con formas, dimensiones y propiedades mecánicas específicas. Permite la producción de piezas complejas y duraderas diseñadas para soportar condiciones operativas exigentes en aplicaciones industriales.
El Mercado de Fundición de Acero está segmentado por tipo, proceso, aplicación y geografía. Por tipo, el mercado está segmentado en fundición de acero al carbono, fundición de acero de baja aleación, fundición de acero de alta aleación y otros tipos. Por proceso, el mercado está segmentado en fundición en arena, fundición a la cera perdida, fundición a presión y otros procesos. Por aplicación, el mercado está segmentado en generación de energía, ferroviario y tránsito, minería, maquinaria de construcción, petróleo y gas, aeroespacial y defensa, construcción naval y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para la fundición de acero en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Fundición de Acero al Carbono |
| Fundición de Acero de Baja Aleación |
| Fundición de Acero de Alta Aleación |
| Otros Tipos |
| Fundición en Arena |
| Fundición a la Cera Perdida |
| Fundición a Presión |
| Otros Procesos |
| Generación de Energía |
| Ferroviario y Tránsito |
| Minería |
| Maquinaria de Construcción |
| Petróleo y Gas |
| Aeroespacial y Defensa |
| Construcción Naval |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Fundición de Acero al Carbono | |
| Fundición de Acero de Baja Aleación | ||
| Fundición de Acero de Alta Aleación | ||
| Otros Tipos | ||
| Por Proceso | Fundición en Arena | |
| Fundición a la Cera Perdida | ||
| Fundición a Presión | ||
| Otros Procesos | ||
| Por Aplicación | Generación de Energía | |
| Ferroviario y Tránsito | ||
| Minería | ||
| Maquinaria de Construcción | ||
| Petróleo y Gas | ||
| Aeroespacial y Defensa | ||
| Construcción Naval | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de fundición de acero?
El tamaño del mercado de fundición de acero fue valorado en 23,65 mil millones de USD en 2026 y se estima que crecerá desde 24,85 mil millones de USD en 2027 hasta alcanzar los 32,13 mil millones de USD en 2032, a una CAGR del 5,27% durante el período de pronóstico (2027-2032).
¿Qué impulsa la demanda de piezas fundidas de acero?
La generación de energía, la expansión ferroviaria, la infraestructura industrial, los equipos mineros y los proyectos de petróleo y gas respaldan la demanda de componentes de acero duraderos y complejos.
¿Cuál se proyecta que avance más rápido hasta 2032?
Se proyecta que la fundición de acero de alta aleación avance a una CAGR del 5,83% hasta 2032, ya que los equipos de turbinas de gas, nucleares y submarinos requieren materiales resistentes a la corrosión y a altas temperaturas.
¿Qué proceso tuvo la mayor participación en 2026?
La fundición en arena representó el 46,55% en 2026, ya que admite piezas fundidas grandes y complejas para generación de energía y equipos pesados.