
Tamaño y Participación del Mercado de Solventes para Tintas
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
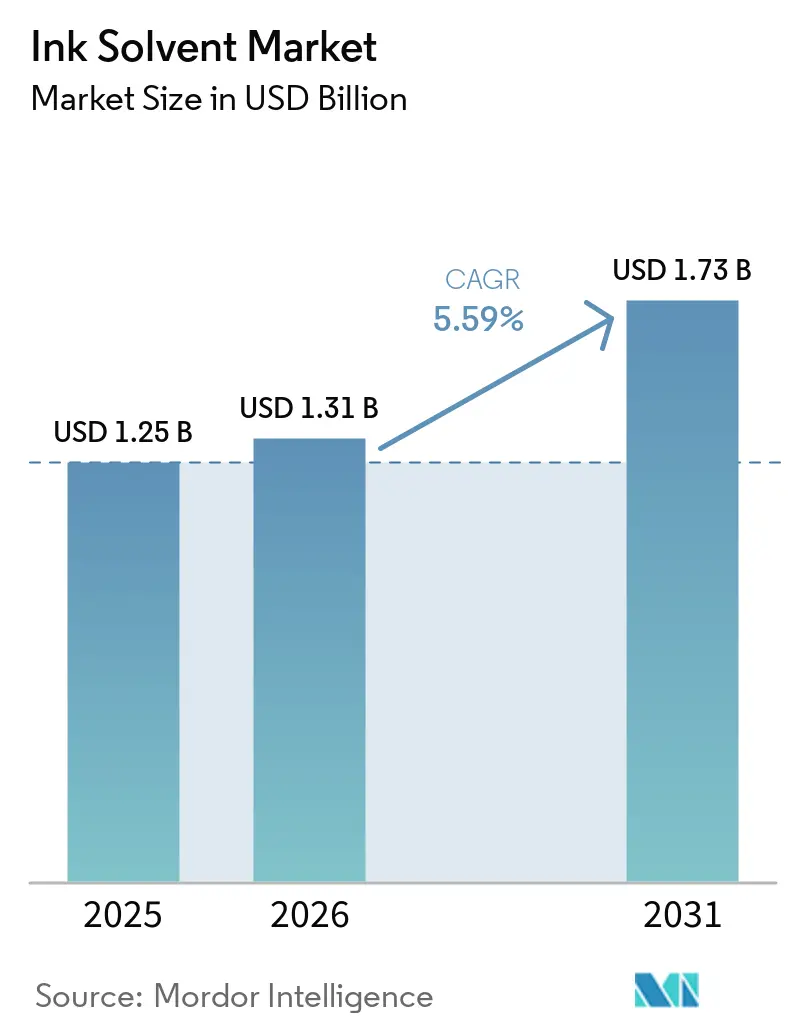
| Tamaño del Mercado (2026) | 1.31 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.73 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.59 % |
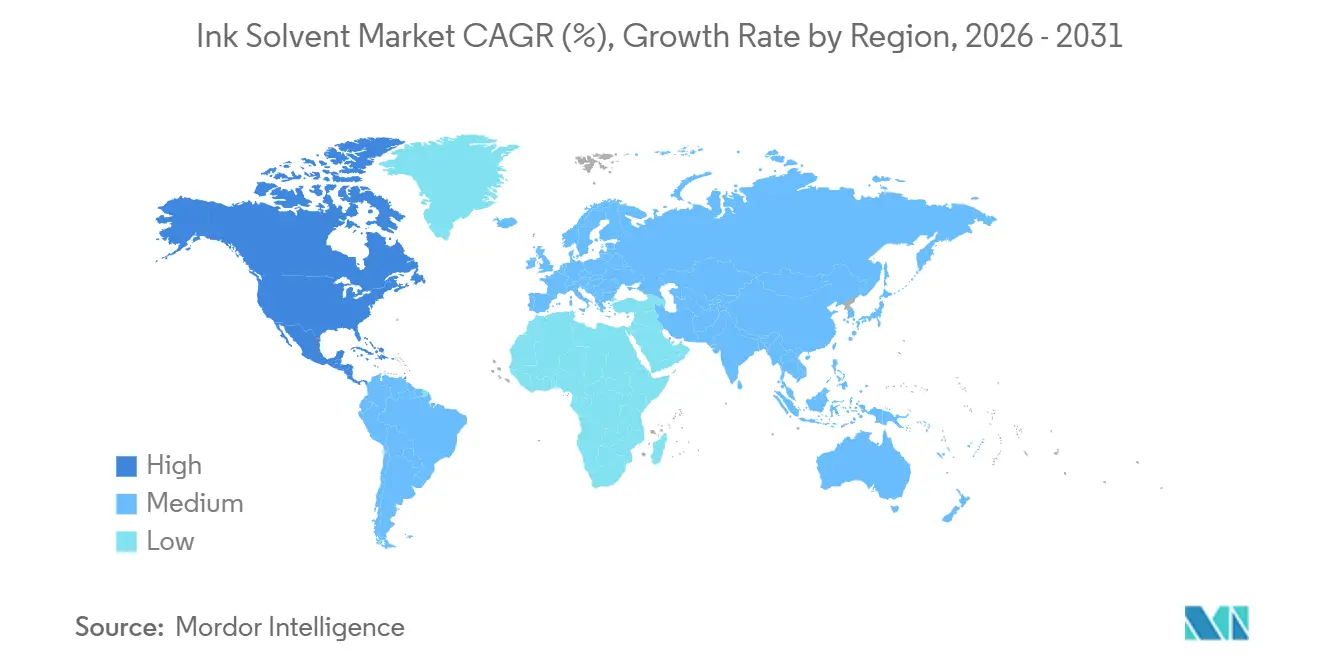
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
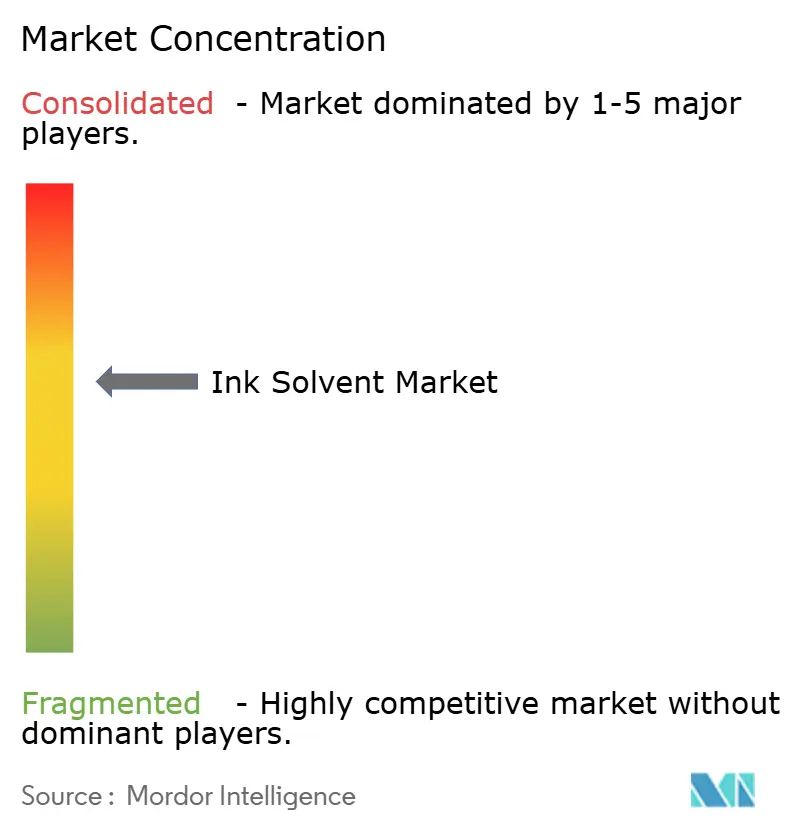
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Solventes para Tintas por Mordor Intelligence
El tamaño del mercado de solventes para tintas fue valorado en 1,25 mil millones de USD en 2025 y se estima que crecerá desde 1,31 mil millones de USD en 2026 hasta alcanzar 1,73 mil millones de USD en 2031, a una CAGR del 5,59% durante el período de pronóstico (2026-2031). Los solventes para tintas favorecen el control de viscosidad, la evaporación, la compatibilidad con resinas y la adhesión en sistemas de impresión a base de solventes. La demanda está impulsada por el crecimiento en bienes de consumo envasados, productos de cuidado personal, ventas de alimentos y bebidas, y envíos de comercio electrónico. Las ventas minoristas de comercio electrónico en Estados Unidos alcanzaron 1.192,6 mil millones de USD en 2024, un 8,1% más que el año anterior, lo que respalda la actividad de impresión de envases. La impresión flexográfica y de huecograbado a base de solventes sigue siendo importante para los envases flexibles en contacto con alimentos, particularmente donde se requiere adhesión a películas y secado rápido. El mercado de solventes para tintas enfrenta presión por las regulaciones de emisiones, las alternativas a base de agua y curables con UV, y los mayores costos de materias primas y energía, aunque el crecimiento del envasado y la reformulación de base biológica continúan respaldando la demanda.
Conclusiones Clave del Informe
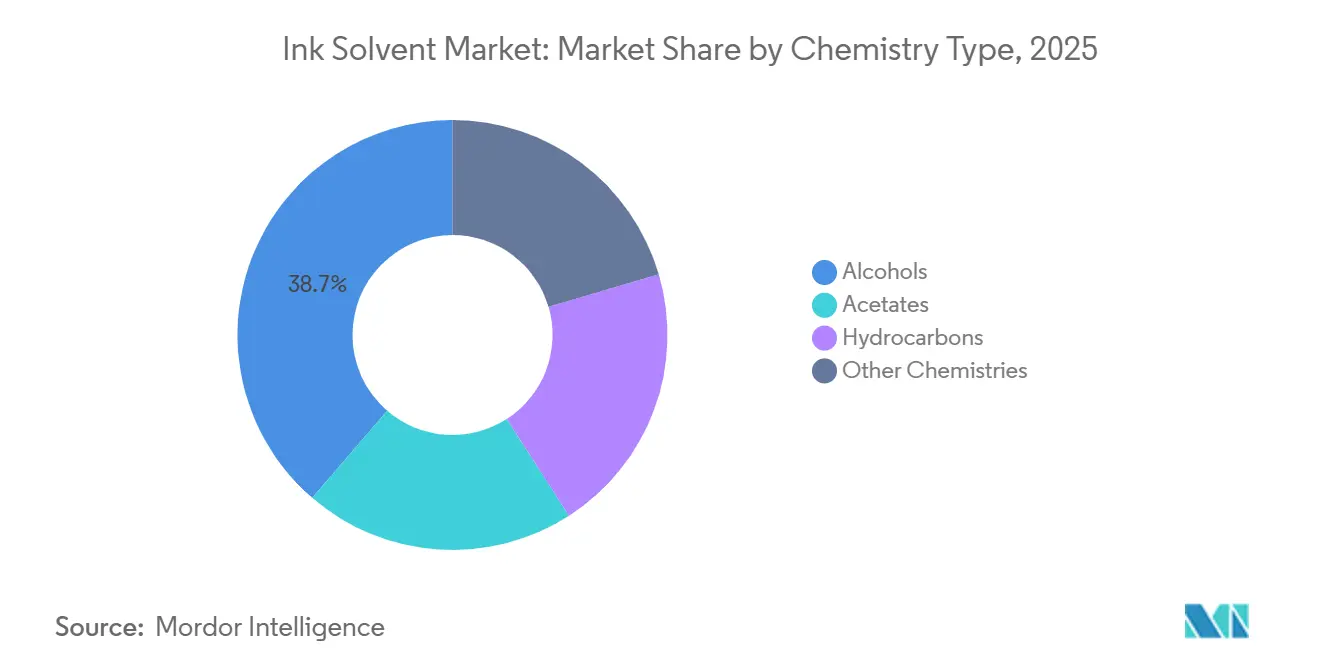
- Por tipo de química, los alcoholes representaron el 38,68% de la participación global en 2025, mientras que se pronostica que los hidrocarburos crecerán a una CAGR del 6,13% hasta 2031.
- Por tipo de producto, los solventes convencionales representaron el 64,13% de la participación global en 2025, mientras que se pronostica que los solventes verdes y de base biológica se expandirán a una CAGR del 6,32% hasta 2031.
- Por proceso, la impresión flexográfica representó el 46,59% de la participación global en 2025, mientras que se pronostica que el huecograbado avanzará a una CAGR del 6,41% hasta 2031.
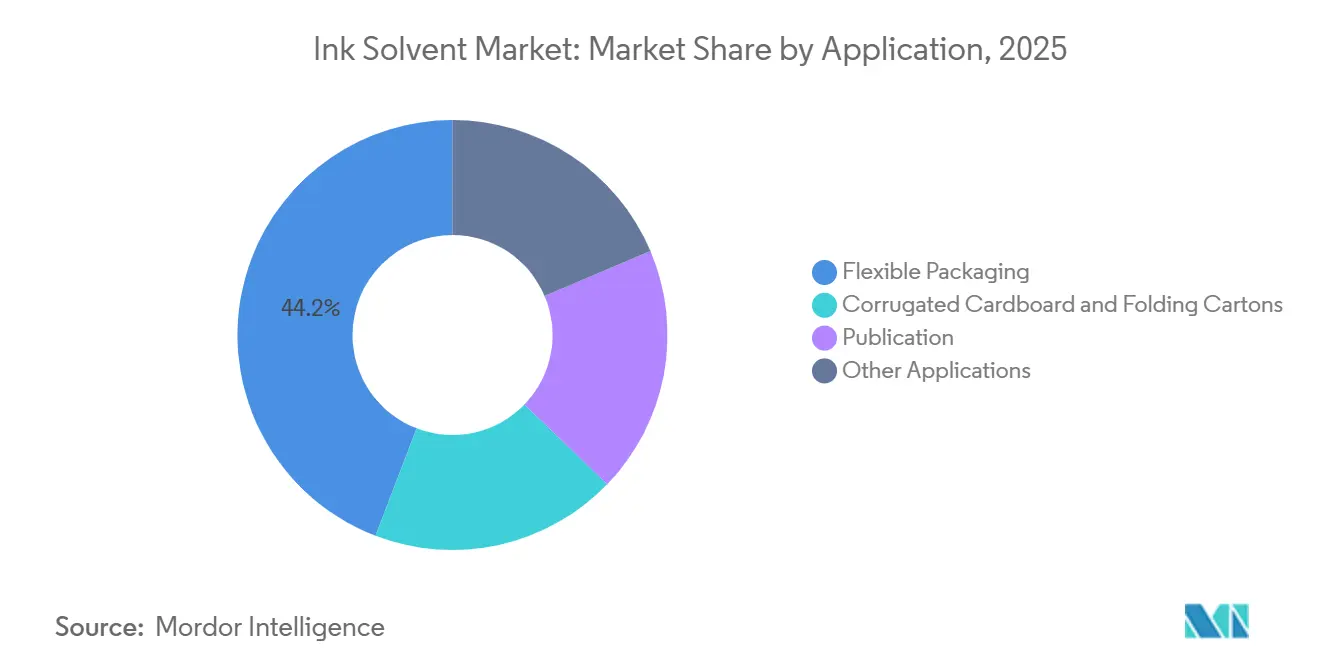
- Por aplicación, los envases flexibles representaron el 44,17% de la participación global en 2025, mientras que se pronostica que el cartón corrugado y los estuches plegables crecerán a una CAGR del 6,62% hasta 2031.
- Por geografía, Asia-Pacífico representó el 43,70% de la participación global en 2025, mientras que se pronostica que América del Norte crecerá a una CAGR del 6,27% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Solventes para Tintas
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Envases por el Comercio Electrónico y Bienes de Consumo | +1.5% | Global, con mayor tracción en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Impresión de Alta Velocidad en Películas y Láminas No Porosas | +1.2% | Núcleo en Asia-Pacífico, con extensión a América del Norte y Europa | Mediano plazo (2-4 años) |
| Crecimiento de los Envases Flexibles y Estuches Plegables | +1.0% | Global, concentrado en China, India, ASEAN y Estados Unidos | Mediano plazo (2-4 años) |
| Expansión de la Capacidad de Impresión en Asia-Pacífico | +0.7% | Núcleo en Asia-Pacífico, con efectos en materias primas sobre el suministro global | Mediano plazo (2-4 años) |
| Reformulación de Solventes con Bajo Contenido de Compuestos Orgánicos Volátiles (COV) y de Base Biológica | +0.8% | América del Norte y la UE, con adopción temprana que se extiende hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Envases por el Comercio Electrónico y Bienes de Consumo
El crecimiento de los envíos está convirtiendo la demanda de envases en una fuente de demanda más constante para el mercado de solventes para tintas que los ciclos de impresión tradicionales. Las ventas minoristas de comercio electrónico en Estados Unidos en el primer trimestre de 2026 aumentaron un 9,8% respecto al mismo trimestre de 2025. El cumplimiento más rápido de pedidos pone mayor énfasis en ventanas de producción cortas y tiempos de impresión ágiles. Estas condiciones operativas continúan favoreciendo las tintas a base de solventes en películas de poliolefina y laminados. Un mayor número de unidades de mantenimiento de existencias también incrementa la cantidad de variantes de envases que los convertidores deben imprimir, lo que aumenta los cambios de prensa y las necesidades de reposición, incluso cuando las tiradas de producción individuales se acortan. Los envases farmacéuticos de alimentos, cuidado personal y de venta libre aún requieren impresión multicolor precisa y consistencia de color controlada. Las mezclas de alcohol y acetato siguen siendo relevantes donde las imprentas necesitan evaporación predecible y viscosidad estable durante estas tiradas.
Impresión de Alta Velocidad en Películas y Láminas No Porosas
La impresión flexográfica y de huecograbado de alta velocidad en Polipropileno Biorientado (BOPP), Tereftalato de Polietileno (PET), poliéster metalizado y lámina de aluminio respalda el mercado de solventes para tintas porque requiere un rendimiento controlado del solvente. Estos sustratos no absorben la tinta de la misma manera que el papel y el cartón. Por lo tanto, los solventes deben favorecer el mojado, la transferencia de pigmentos, el secado y la formación de película dentro de una ventana de producción limitada. Las prensas de huecograbado pueden operar a 200-400 metros por minuto, lo que aumenta la importancia del equilibrio de evaporación. El acetato de etilo y el acetato de n-propilo siguen siendo útiles en mezclas de solventes porque ayudan a transferir el pigmento rápidamente al sustrato. Los componentes más lentos pueden ayudar a prevenir defectos superficiales y favorecer la coalescencia de la película. La eliminación del tolueno de las aplicaciones en contacto con alimentos aumenta la necesidad de mezclas de alcohol-acetato conformes. Los proveedores con documentación de conformidad para contacto con alimentos y carteras libres de Contaminantes Atmosféricos Peligrosos (HAP) pueden cumplir con los requisitos de calificación más estrictos de los convertidores.
Crecimiento de los Envases Flexibles y Estuches Plegables
Los envases flexibles continúan reemplazando los formatos rígidos en aplicaciones de alimentos, bebidas y productos farmacéuticos, lo que respalda el mercado de solventes para tintas. Este cambio favorece la demanda de solventes porque muchas líneas de películas flexibles de alta velocidad aún requieren el rendimiento de las tintas a base de solventes. La impresión de cartón corrugado y estuches plegables también se beneficia del comercio electrónico y el envasado secundario orientado a la marca. Las cajas exteriores impresas llevan cada vez más información del producto, características legibles por máquina y gráficos diferenciados, lo que puede aumentar la complejidad de impresión incluso cuando los formatos de envase siguen siendo convencionales. Las normas de envasado de la UE que establecen un límite de metales pesados de 100 mg/kg, vigentes desde el 1 de enero de 2026, están aumentando la atención a las combinaciones de pigmentos y solventes. Los proveedores que ofrecen documentación de producto validada pueden reducir la carga de cumplimiento para los convertidores.
Expansión de la Capacidad de Impresión en Asia-Pacífico
Asia-Pacífico sigue siendo la mayor base regional para la conversión de envases flexibles y el consumo de tintas en el mercado de solventes para tintas. China, India y los mercados de ASEAN generan una demanda significativa de envases y apoyan la producción local de tintas. El mercado de tintas de impresión de India creció más del 12% en 2024, mientras que Indonesia, Filipinas, Vietnam y Tailandia registraron cada uno un crecimiento de más del 20% en el mismo año. BASF inauguró su planta Verbund de Zhanjiang en China en marzo de 2026 tras una inversión de 8,7 mil millones de EUR (9,5 mil millones de USD)[1]BASF SE, "Un Referente para la Producción Química: BASF Inaugura una Planta Verbund de Escala Mundial en China," BASF, basf.com.. La planta produce productos químicos básicos, intermedios y especiales que sirven a las cadenas de valor relevantes para los solventes. Las adiciones de capacidad pueden apoyar a los productores locales de envases al tiempo que aumentan la competencia entre los proveedores regionales. Como resultado, la inversión en impresión en Asia-Pacífico afecta tanto al crecimiento de la demanda como a la estructura de suministro del mercado de solventes para tintas.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulación de Compuestos Orgánicos Volátiles (COV), Productos Químicos Peligrosos y Seguridad de los Trabajadores | -1.8% | La UE y América del Norte son prioritarias, con China y ASEAN al alza | Corto plazo (≤ 2 años) |
| Sustitución por Tintas a Base de Agua, Curables con UV y Digitales | -1.5% | Global, más aguda en la UE y América del Norte, y emergente en India y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Volatilidad de Precios y Suministro de Materias Primas | -1.2% | Global, con efectos concentrados en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Regulación de Compuestos Orgánicos Volátiles (COV), Productos Químicos Peligrosos y Seguridad de los Trabajadores
Los requisitos regulatorios están reduciendo el número de grados de solventes que las imprentas pueden usar sin controles adicionales. La Directiva de Emisiones Industriales de la UE establece un límite total de COV de 100 mg C/Nm³ después del tratamiento para las operaciones de impresión que califican. Las normas de la Agencia de Protección Ambiental de EE. UU. bajo el Título 40 del Código de Regulaciones Federales (CFR), Parte 63, Subcapítulo KK, aplican requisitos de tecnología de control de máxima eficiencia a las operaciones de impresión y publicación relevantes[2]Agencia de Protección Ambiental de EE. UU., "Información de Monitoreo por Industria, Impresión y Publicación," Base de Conocimiento de Monitoreo de Emisiones al Aire de la EPA, epa.gov.. La norma china GB 38507-2020 limita el tolueno en tintas para envases de alimentos al 3% en masa. Estas normas están desplazando la demanda de formulación hacia el acetato de etilo, el acetato de n-propilo, el isopropanol y el etanol. Dichos grados pueden costar más que las alternativas aromáticas o de cetona más antiguas, lo que presiona los márgenes de los convertidores. Las imprentas más pequeñas pueden enfrentar mayores costos de cumplimiento cuando carecen de capital para equipos de tratamiento y sistemas de cumplimiento detallados.
Sustitución por Tintas a Base de Agua, Curables con UV y Digitales
Las tintas a base de agua, curables con UV y digitales están consolidando su posición en determinadas aplicaciones de envasado. Los envases a base de papel y las estructuras con contenido reciclado pueden ser más adecuados para los sistemas a base de agua. Los requisitos de reciclabilidad de la UE también centran la atención en los residuos de tinta y la desintabilidad. Las tiradas de envasado cortas, más variantes de productos y cambios frecuentes de diseño refuerzan el caso de los sistemas digitales. Las alternativas a base de agua son especialmente competitivas en etiquetas y envases secundarios corrugados. Los sistemas a base de solventes mantienen una posición más sólida en la impresión multicolor de alta velocidad en laminados no porosos, donde la adhesión, el control de solvente residual y la profundidad del color siguen siendo importantes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Química: Los Alcoholes Lideran Mientras los Hidrocarburos Ganan Terreno Competitivo
Los alcoholes representaron el 38,68% de la participación del mercado de solventes para tintas en 2025, manteniendo la mayor participación. Su posición refleja una amplia compatibilidad con resinas, evaporación rápida y uso en sistemas de tintas para envases. El etanol, el isopropanol y el n-propanol se utilizan como componentes portadores en formulaciones flexográficas y de huecograbado. El isopropanol puede limitar la gelificación en sistemas de nitrocelulosa y también puede ajustar la viscosidad de la mezcla. Estas propiedades mantienen a los alcoholes relevantes más allá de su función como diluyentes básicos. Las mezclas a base de alcohol son particularmente importantes donde los envases en contacto con alimentos requieren un perfil de solvente controlado. Su posición regulatoria favorece el uso en formulaciones diseñadas para evitar contaminantes atmosféricos peligrosos. La demanda de alcoholes sigue vinculada a la producción de envases flexibles y al ritmo de reformulación alejándose de los solventes aromáticos.
Los hidrocarburos son el segmento de química de más rápido crecimiento, con un tamaño del mercado de solventes para tintas para hidrocarburos proyectado para crecer a una CAGR del 6,13% hasta 2031. El crecimiento refleja un cambio desde los grados aromáticos hacia fluidos isoparafínicos de bajo olor. Estos fluidos se utilizan en la impresión de publicaciones con secado por calor y en la impresión industrial especializada. Las plataformas de productos Isopar y Exxsol de ExxonMobil están diseñadas para una evaporación controlada, bajo contenido aromático y rendimiento en un amplio rango de temperaturas. El cambio de aromáticos a isoparafinas es principalmente una reformulación conforme dentro de la categoría de hidrocarburos y no elimina necesariamente toda la demanda de hidrocarburos en las aplicaciones de impresión. Los éteres de glicol y el alcohol de diacetona siguen siendo grupos de química más pequeños, pero apoyan las necesidades de mezcla de solventes de cola y de evaporación lenta. Su función indica que el rendimiento técnico a menudo depende de una mezcla equilibrada en lugar de una sola familia de solventes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Producto: Los Solventes Convencionales Mantienen la Ventaja de Escala Mientras los Solventes de Base Biológica Escalan Rápidamente
Los solventes convencionales representaron el 64,13% de la participación del mercado de solventes para tintas en 2025. La infraestructura de producción establecida y la amplia disponibilidad respaldan esta posición. Estos productos son generalmente compatibles con las prensas, secadores y equipos de producción de tintas existentes. Los grados derivados del petróleo también han mantenido una ventaja de costo sobre muchas alternativas de origen biológico. Los convertidores pueden continuar utilizando procesos establecidos sin cambiar equipos ni prácticas operativas, lo que convierte a los productos convencionales en la opción práctica para muchas operaciones de envasado de alta producción. Su ventaja de escala sigue siendo importante en los mercados donde el precio, la confiabilidad del suministro y las formulaciones aprobadas son prioridades de compra. Los grados convencionales representan la mayor participación de la producción actual en la industria de solventes para tintas.
Se pronostica que los solventes verdes y de base biológica se expandirán a una CAGR del 6,32% hasta 2031 dentro del mercado de solventes para tintas. Su crecimiento está respaldado por requisitos regulatorios y expectativas de contenido renovable en los acuerdos de suministro de envases. La colaboración de 2026 entre Celanese y Siegwerk sobre acetato de etilo de base biológica demuestra que algunos productos pueden adoptarse sin reformulación. La compatibilidad como sustituto directo puede reducir el riesgo de adopción para las operaciones de convertidores conservadoras. El abastecimiento de base biológica también requiere evidencia del origen de la materia prima y la trazabilidad del producto. Las normas de envasado de la UE están aumentando la atención a la reciclabilidad y las decisiones de diseño que la afectan. La participación de los solventes convencionales puede disminuir a medida que los grandes propietarios de marcas incluyan requisitos de contenido renovable en la selección de proveedores. El ritmo de este cambio depende de si los productos de base biológica pueden seguir siendo técnicamente confiables y comercialmente competitivos.
Por Proceso: La Dominancia Flexográfica Persiste Mientras el Huecograbado se Acelera por la Demanda de Laminados Premium
La impresión flexográfica representó el 46,59% del mercado global en 2025. Se utiliza ampliamente para envases alimentarios flexibles, etiquetas y aplicaciones de preimpresión en corrugado. El proceso puede manejar múltiples sustratos y tiene menores requisitos de capital que el huecograbado en muchas instalaciones. Estas características hacen que la flexografía sea accesible para convertidores de diferentes tamaños. La demanda de envases de alimentos y relacionada con el comercio electrónico para corrugado continuó apoyando el uso del proceso. Las tintas flexográficas a base de solventes siguen siendo relevantes cuando los sustratos no porosos requieren secado rápido y adhesión confiable. La serigrafía y la tipografía representan una porción menor de la demanda de solventes para tintas, sin que se indique ningún cambio importante en su posición para el período de pronóstico.
Se pronostica que el huecograbado crecerá a una CAGR del 6,41% hasta 2031. El tamaño del mercado de solventes para tintas para huecograbado se beneficia de los laminados multicolor premium y las películas decorativas utilizadas en envases de alimentos, cosméticos y productos farmacéuticos. El huecograbado admite alta densidad de color y reproducción detallada de imágenes en tiradas de producción largas, que siguen siendo importantes para los formatos de envase que requieren una apariencia consistente a escala. La nueva capacidad de convertidores en India y el Sudeste Asiático incluye líneas de huecograbado para envases de alimentos de gama media y premium. El huecograbado a base de agua está en desarrollo, pero los sistemas a base de solventes siguen siendo relevantes donde la velocidad operativa y la calidad de reproducción son requisitos centrales.
Por Aplicación: Los Envases Flexibles Dominan la Producción Mientras los Estuches Corrugados Registran el Crecimiento Más Rápido
Los envases flexibles representaron una participación global del 44,17% en 2025, impulsados por la alta producción en aplicaciones de alimentos, bebidas, cuidado personal y productos farmacéuticos. Los sustratos de poliolefina, poliéster y película metalizada a menudo requieren una fuerte adhesión y secado rápido a las velocidades de prensa, lo que respalda el uso continuo de sistemas a base de solventes. Los envases de alimentos y bebidas son la mayor fuente de demanda dentro de los formatos flexibles. Los requisitos de baja migración también aumentan la importancia del control de formulación y la documentación confiable del proveedor. La impresión de publicaciones es una aplicación más pequeña con demanda en declive debido a la disminución de la producción de publicidad impresa. Los envases flexibles siguen siendo el segmento de aplicación más grande en el mercado de solventes para tintas.
Se proyecta que el cartón corrugado y los estuches plegables crecerán a una CAGR del 6,62% hasta 2031 en el mercado de solventes para tintas. El comercio electrónico está aumentando la producción de cajas de cartón corrugado, mientras que las marcas minoristas están añadiendo más requisitos gráficos y de información a los estuches plegables. La impresión digital está ganando uso para tiradas más cortas de estuches plegables, pero los sistemas flexográficos a base de solventes mantienen una ventaja en la producción de alta producción. Esto mantiene al cartón corrugado y los estuches plegables como una importante aplicación de crecimiento para los proveedores de solventes. El segmento también conecta la demanda de envases directamente con el crecimiento logístico y la distribución de bienes de consumo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico representó el 43,70% de la participación global en 2025. La región tiene una gran concentración de convertidores de envases flexibles que atienden a los sectores de alimentos, bienes de consumo y comercio electrónico. China, India y los mercados de ASEAN generan una demanda significativa de envases y apoyan la producción local de tintas. El mercado de tintas de impresión de India creció más del 12% en 2024, mientras que Indonesia, Filipinas, Vietnam y Tailandia registraron cada uno un crecimiento de más del 20% en el mismo año. BASF inauguró su planta de Zhanjiang en China en marzo de 2026 tras una inversión de 8,7 mil millones de EUR (9,5 mil millones de USD), fortaleciendo el suministro químico regional en productos básicos, intermedios y especiales. Japón y Corea del Sur también demandan grados de alcohol y acetato de alta pureza para envases de alimentos y productos farmacéuticos. Sus requisitos de cumplimiento respaldan la demanda de productos certificados que cumplan con los estándares de migración nacionales e internacionales.
Se pronostica que América del Norte avanzará a una CAGR del 6,27% hasta 2031 en el mercado de solventes para tintas. El mercado regional de solventes para tintas se beneficia de la demanda de envases de comercio electrónico y la demanda de formulaciones de baja migración, de base biológica y conformes con los Contaminantes Atmosféricos Peligrosos (HAP). Los convertidores de envases en Estados Unidos, particularmente en el corredor de los Grandes Lagos, son grandes compradores de grados especiales que cumplen con las regulaciones de calidad del aire. Los requisitos de aire estatales y locales también están impulsando un cambio alejándose de las mezclas aromáticas y ricas en cetonas. El Condado de Clark, Nevada, adoptó normas de aire alineadas con la EPA para las operaciones de impresión relevantes en 2024, apoyando el uso de sistemas basados en acetato de n-propilo, isopropanol y etanol. Canadá y México proporcionan demanda adicional a través de envases de alimentos y cadenas de suministro de exportación. Los requisitos compartidos de contacto con alimentos aumentan la necesidad de grados de solventes aprobados y libres de HAP en toda la región.
Europa opera bajo un marco integral de cumplimiento de emisiones y envasado. La Directiva de Emisiones Industriales de la UE y el Reglamento de Envases y Residuos de Envases están reformando las opciones de formulación. Los convertidores de Europa Occidental priorizan los sistemas de solventes que favorecen los requisitos de desintabilidad y reciclabilidad. Alemania, el Reino Unido, Francia e Italia tienen capacidades de convertidores establecidas para envases de alta especificación. América del Sur se está expandiendo a través de bienes de consumo vinculados a alimentos y agricultura, liderada por Brasil y Argentina. Oriente Medio y África están experimentando un crecimiento incremental en la capacidad de impresión para envases de bienes de consumo de rápida rotación, con Arabia Saudita y Sudáfrica como puntos focales regionales, mientras que los solventes importados siguen siendo importantes para el suministro.

Panorama Competitivo
El mercado de solventes para tintas está moderadamente consolidado. BASF, Dow, Eastman Chemical, Celanese e INEOS tienen ventajas de escala a través del acceso a materias primas, amplias carteras de productos y redes de suministro establecidas. Sus rangos de productos atienden a los convertidores de envases en múltiples regiones. La fabricación química integrada puede reducir los costos de producción y mejorar la coordinación del suministro en las cadenas de valor de solventes. La planta de Zhanjiang de BASF refleja la tendencia más amplia hacia grandes instalaciones químicas orientadas a Asia capaces de atender múltiples flujos de productos químicos desde una sola base de fabricación. Los grandes proveedores también tienen los recursos para apoyar la documentación, las pruebas regulatorias y los factores de calificación de clientes a largo plazo que son importantes donde los clientes de envases en contacto con alimentos requieren evidencia técnica consistente.
Los proveedores de nivel medio y especializados compiten a través del servicio técnico, la documentación de cumplimiento y los productos de grado de rendimiento. Evonik, Solvay, Arkema y Sasol están posicionados en aplicaciones donde la pureza y el soporte de formulación son factores materiales en las decisiones de compra. ExxonMobil Product Solutions tiene una posición sólida en fluidos de hidrocarburos a través de sus plataformas Isopar y Exxsol, que son adecuadas para aplicaciones que requieren rangos de ebullición estrechos y contenido aromático muy bajo. Shrieve Chemical Company adquirió Vertec BioSolvents en abril de 2026, demostrando cómo los proveedores especializados de biosolventes pueden obtener un soporte de distribución más amplio. En junio de 2026, Evonik informó que más del 95% de su cartera activa de aditivos para recubrimientos y tintas a base de siloxano contenía menos del 0,1% de Sustancias Extremadamente Preocupantes, lo que indica que la pureza regulatoria puede servir como punto de diferenciación del producto.
Las plataformas de biorrefinerías en India y Brasil son cada vez más relevantes para el posicionamiento competitivo en el mercado de solventes para tintas. Las rutas de caña de azúcar a etanol a acetato pueden apoyar el suministro de bioetanol de grado alimentario y acetato de etilo de base biológica, reduciendo potencialmente la prima de costo histórica asociada con los productos de solventes renovables. El acuerdo de acetato de etilo con 50% de contenido biológico entre Celanese y Siegwerk es un ejemplo directo de actividad comercial en esta área. Siegwerk también está invirtiendo en capacidad en América del Norte y eficiencia operativa, incluido el soporte para tintas de envases flexibles a base de solventes. La competencia, por lo tanto, se extiende más allá de la cantidad y el precio del solvente para incluir la seguridad del suministro, el acceso a materias primas renovables, la compatibilidad de procesos y las capacidades de documentación de cumplimiento. La ausencia de una cifra combinada de participación de mercado para los principales proveedores respalda la caracterización del mercado como semiconsolidado en lugar de altamente concentrado.
Líderes de la Industria de Solventes para Tintas
Evonik Industries AG
BASF
Celanese Corporation
Eastman Chemical Company
Exxon Mobil Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Siegwerk anunció inversiones en capacidad y eficiencia en toda su red de América del Norte, incluido un nuevo almacén en Des Moines, Iowa, para apoyar las operaciones de tintas a base de solventes para envases flexibles, y la incorporación de capacidades de producción de impresión por chorro de tinta a base de agua y UV en Morganton, Carolina del Norte. Estas inversiones son parte de la estrategia FORMULA 2030 de Siegwerk y tienen como objetivo fortalecer la resiliencia del suministro y satisfacer la creciente demanda regional de envases.
- Junio de 2026: Celanese y Siegwerk anunciaron una colaboración para suministrar acetato de etilo de base biológica con un 50% de contenido biológico como solvente sustituto directo para las formulaciones de tintas de impresión existentes. Este acuerdo marca el primer despliegue a escala comercial de solvente de acetato con contenido biológico certificado en la cadena de valor de tintas para envases sin requerir reformulación ni cambios en el proceso.


Alcance del Informe del Mercado Global de Solventes para Tintas
Un solvente para tintas es un portador químico líquido utilizado en tintas de impresión para disolver pigmentos de color y resinas, ajustando la viscosidad de la tinta para garantizar un flujo suave a través de las impresoras. Una vez que la tinta se aplica a una superficie, el solvente se evapora, dejando el color sólido adherido al material.
El mercado de solventes para tintas está segmentado por tipo de química, tipo de producto, proceso, aplicación y geografía. Por tipo de química, el mercado está segmentado en alcoholes, acetatos, hidrocarburos y otras químicas. Por tipo de producto, el mercado está segmentado en convencional, verde y de base biológica. Por proceso, el mercado está segmentado en flexográfico, huecograbado y otros procesos. Por aplicación, el mercado está segmentado en envases flexibles, cartón corrugado y estuches plegables, publicaciones y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para el solvente para tintas en 15 países en las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Alcoholes |
| Acetatos |
| Hidrocarburos |
| Otras Químicas |
| Convencional |
| Verde y de Base Biológica |
| Flexográfico |
| Huecograbado |
| Otros Procesos |
| Envases Flexibles |
| Cartón Corrugado y Estuches Plegables |
| Publicaciones |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Química | Alcoholes | |
| Acetatos | ||
| Hidrocarburos | ||
| Otras Químicas | ||
| Por Tipo de Producto | Convencional | |
| Verde y de Base Biológica | ||
| Por Proceso | Flexográfico | |
| Huecograbado | ||
| Otros Procesos | ||
| Por Aplicación | Envases Flexibles | |
| Cartón Corrugado y Estuches Plegables | ||
| Publicaciones | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Solventes para Tintas?
El tamaño del mercado de solventes para tintas fue valorado en 1,25 mil millones de USD en 2025 y se estima que crecerá desde 1,31 mil millones de USD en 2026 hasta alcanzar 1,73 mil millones de USD en 2031, a una CAGR del 5,59% durante el período de pronóstico (2026-2031).
¿Qué categoría de producto crece más rápido?
Se pronostica que los solventes verdes y de base biológica crecerán a una CAGR del 6,32% hasta 2031 a medida que se amplíen los requisitos de contenido renovable.
¿Qué proceso de impresión utiliza más solventes para tintas?
La impresión flexográfica representó una participación del 46,59% en 2025. Se utiliza ampliamente para envases flexibles, etiquetas y aplicaciones de preimpresión en corrugado.
¿Qué aplicación crece más rápido?
Se pronostica que el cartón corrugado y los estuches plegables se expandirán a una CAGR del 6,62% hasta 2031, respaldados por el comercio electrónico y el envasado secundario de marca.
Última actualización de la página el:



