
Tamaño y Participación del Mercado de Tintas de Inyección de Tinta
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 8.85 Mil millones de dólares |
| Tamaño del Mercado (2032) | 11.92 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.13 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tintas de Inyección de Tinta por Mordor Intelligence
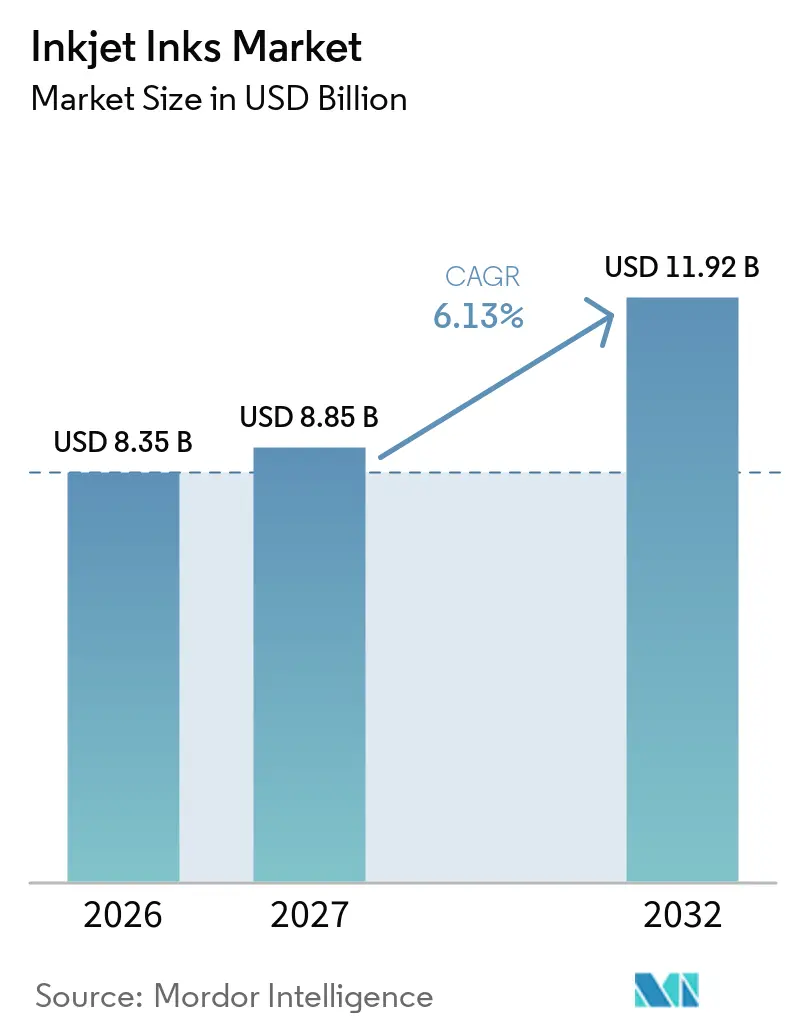
El tamaño del Mercado de Tintas de Inyección de Tinta fue valorado en 8,35 mil millones de USD en 2026 y se estima que crecerá desde 8,85 mil millones de USD en 2027 hasta 11,92 mil millones de USD en 2032, a una CAGR del 6,13% durante el período de pronóstico (2027-2032). La demanda está impulsada principalmente por la conversión digital en embalaje, textiles y codificación industrial. La producción sin planchas y la impresión de datos variables hacen que las tiradas de impresión más cortas sean más prácticas para los convertidores y los propietarios de marcas. Los compradores de embalaje en Europa también están elevando los requisitos para formulaciones de baja migración y conformes con el contacto con alimentos. El crecimiento en las unidades de mantenimiento de existencias y los frecuentes cambios de diseño gráfico están extendiendo la impresión digital desde las etiquetas hacia el embalaje corrugado, flexible y de forma directa. El mercado de tintas de inyección de tinta depende, por tanto, tanto de una mayor producción de impresión digital como de una reformulación continua para el rendimiento, la seguridad y el cumplimiento normativo.
Conclusiones Clave del Informe
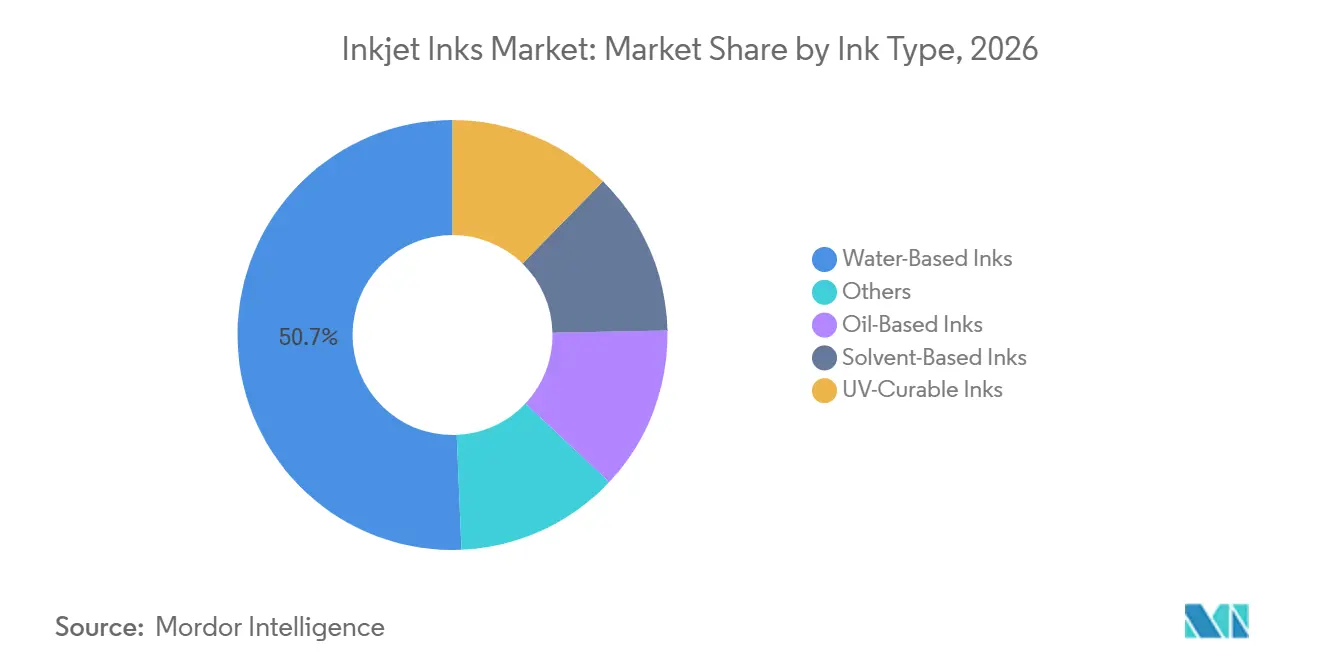
- Por tipo de tinta, las tintas a base de agua representaron el 50,67% de la participación del mercado global en 2026, mientras que se prevé que las tintas curables por UV crezcan a una CAGR del 6,86% hasta 2032.
- Por tecnología de impresión, la inyección por demanda representó el 45,13% de la participación del mercado global en 2026, mientras que se prevé que la inyección de tinta continua crezca a una CAGR del 7,13% hasta 2032.
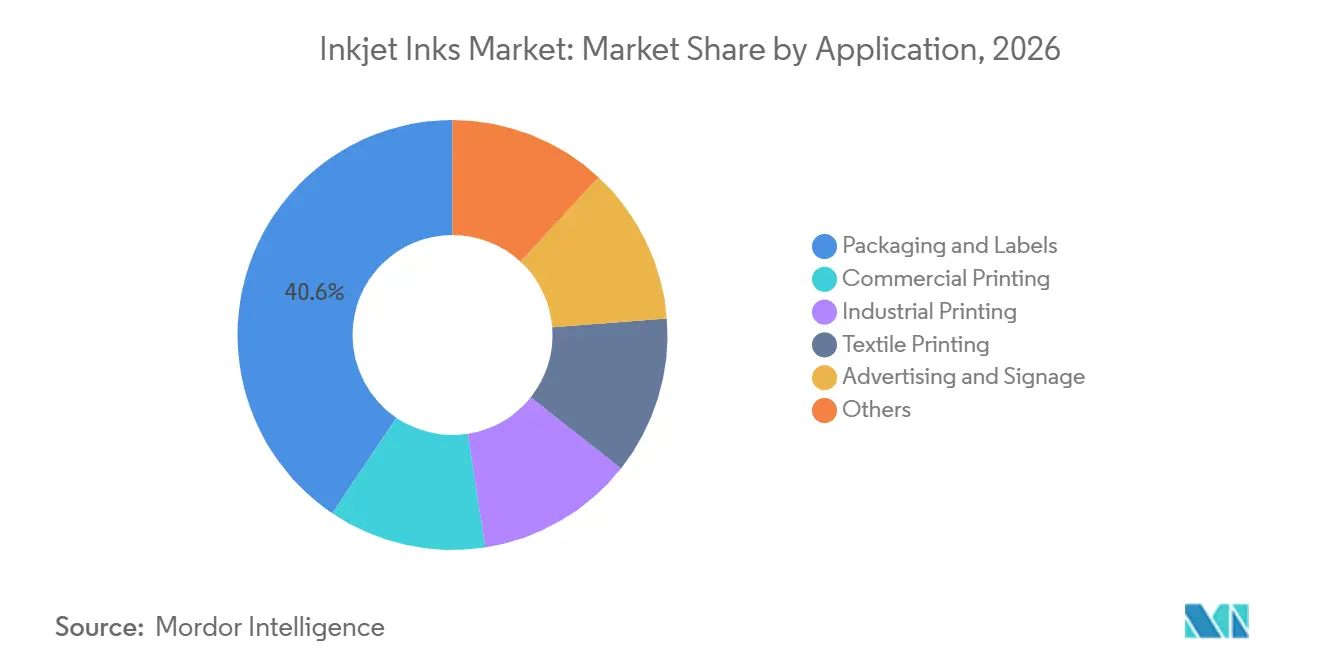
- Por aplicación, el embalaje y las etiquetas representaron el 40,55% de la participación del mercado de tintas de inyección de tinta en 2026, mientras que se prevé que la impresión textil crezca a una CAGR del 7,64% hasta 2032.
- Por geografía, Asia-Pacífico representó el 42,32% de la participación del mercado global en 2026 y se prevé que crezca a una CAGR del 7,28% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Tintas de Inyección de Tinta
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Conversión Digital de la Impresión de Tiradas Cortas y Datos Variables | +1.4% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Expansión de la Producción Digital de Embalaje y Etiquetas | +1.2% | Global, liderado por Europa y APAC | Corto plazo (≤ 2 años) |
| Crecimiento de la Impresión Textil Digital y la Ropa de Confección bajo Demanda | +1.0% | Núcleo en APAC, con expansión hacia América del Norte y Europa | Mediano plazo (2–4 años) |
| Adopción de Formulaciones de Bajo Compuesto Orgánico Volátil (COV), a Base de Agua y Curables por UV | +0.9% | Principalmente la UE y América del Norte, con convergencia en APAC | Mediano plazo (2–4 años) |
| Requisitos de Codificación Industrial, Serialización y Trazabilidad | +0.7% | Global, con ganancias tempranas en los mercados farmacéutico y alimentario regulados | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Conversión Digital de la Impresión de Tiradas Cortas, Datos Variables y Trazabilidad
La economía de la inyección de tinta favorece los trabajos cortos porque las impresoras pueden prescindir de planchas, cilindros y largas secuencias de configuración. Esto permite a los equipos de producción aceptar pedidos más pequeños y realizar cambios tardíos en el diseño gráfico sin la carga tradicional de la preimpresión. Los propietarios de marcas están añadiendo más información de producto, códigos QR e identificadores a nivel de artículo en los embalajes, lo que aumenta la demanda de impresión variable. Esta necesidad es especialmente evidente donde la trazabilidad, la participación del consumidor y los cambios oportunos en la información del producto son importantes. El FUJIFILM Jet Press 750S High Speed Model produce 5.400 hojas de datos variables por hora en papel sin recubrimiento, sin planchas ni residuos de configuración. Una vez que una combinación de prensa y tinta está calificada, el mercado de tintas de inyección de tinta se beneficia de una demanda recurrente porque el operador de la prensa debe continuar utilizando la química aprobada.
Expansin de la Producción Digital de Embalaje y Etiquetas
Intergraf identificó la producción digital de embalaje y etiquetas como el segmento de más rápido crecimiento de la impresión comercial europea. La producción digital ofrece a los convertidores una forma de gestionar el crecimiento de las unidades de mantenimiento de existencias sin mantener grandes inventarios de embalaje impreso. También admite la serialización, los códigos QR y las funciones de autenticación de productos en el embalaje de alimentos y productos farmacéuticos. Los sistemas de pigmentos a base de agua están extendiendo la producción digital al cartón corrugado y otros formatos tradicionalmente servidos por prensas analógicas, ampliando la gama de formatos de embalaje que pueden pasar de flujos de trabajo analógicos a digitales.
Crecimiento de la Impresión Textil Digital y la Ropa de Confección bajo Demanda
La producción digital bajo demanda puede admitir pedidos personalizados y expectativas de entrega más cortas sin las cantidades mínimas requeridas para la serigrafía. Kornit Digital informó que Printeez adoptó sistemas Atlas MAX POLY en 2025 para reemplazar su capacidad de serigrafía analógica[1]. Mimaki presentó la impresora directa sobre tela Tx330-1800 sin agua en febrero de 2025, eliminando un paso de teñido intensivo en agua del proceso de producción. El mercado de tintas de inyección de tinta está en posición de beneficiarse donde las marcas valoran un menor inventario de preproducción y la fabricación directa sobre tela. Es probable que los formuladores que ofrecen un color fiable en tejidos mixtos sin pasos de imprimación sean más relevantes para esta transición.
Adopción de Formulaciones de Bajo Compuesto Orgánico Volátil (COV), a Base de Agua y Curables por UV
Los requisitos regulatorios han convertido el cumplimiento de la formulación en una condición para mantener los contratos de embalaje. La Ordenanza Alemana sobre Tintas de Impresión entró en plena vigencia en enero de 2026, aumentando la demanda de materiales de baja migración en el embalaje europeo de contacto con alimentos. FUJIFILM lanzó la tecnología AQUAFUZE en FESPA 2025 y la introdujo en los Estados Unidos en octubre de 2025. La tecnología combina atributos a base de agua y de curado por UV, reduce la obstrucción de boquillas y evita las emisiones de disolventes. Lubrizol informó en agosto de 2025 que su tecnología de Dispersión de Alta Estabilidad permite la producción de inyección de tinta a base de agua a velocidades de hasta 150 metros por minuto. Estos desarrollos aumentan la importancia de la calidad de la dispersión y la química conforme en el mercado de tintas de inyección de tinta.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgo de Obstrucción de Boquillas e Inestabilidad de la Dispersión | -0.6% | Global | Corto plazo (≤ 2 años) |
| Restricciones de Compatibilidad entre Cabezales de Impresión y Sustratos | -0.5% | Global, más agudo en el mercado medio fragmentado de APAC | Mediano plazo (2-4 años) |
| Volatilidad de Precios de Pigmentos Especiales, Disolventes y Aditivos | -0.4% | Global, estructuralmente elevado en Europa después de 2026 | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Riesgo de Obstrucción de Boquillas e Inestabilidad de la Dispersión
La obstrucción de boquillas sigue siendo un desafío técnico persistente en las operaciones de inyección de tinta industrial. La agregación de pigmentos puede interrumpir la calidad de impresión, reducir el tiempo de actividad y aumentar los costos de mantenimiento de equipos. Una investigación publicada en 2025 identificó el control de viscosidad como un factor en la capacidad de inyección de resinas de impresión de alta viscosidad. Los sistemas de inyección de tinta térmica también son susceptibles a la obstrucción, con residuos que se acumulan en los elementos calefactores y reducen la eficiencia de eyección. Si bien los avances en la formulación pueden mejorar la estabilidad, cada nuevo sistema de tinta aún requiere pruebas y calificación del cabezal de impresión. El mercado de tintas de inyección de tinta enfrenta restricciones cuando un cambio de sistema requiere entre seis y doce meses de validación para un único modelo de cabezal de impresión.
Restricciones de Compatibilidad entre Cabezales de Impresión y Sustratos
Las formulaciones de tinta deben ajustarse para diferentes diseños de cabezales de impresión piezoeléctricos, de resistencia térmica y de inyección continua. La viscosidad, la tensión superficial, el tamaño de las partículas y el comportamiento de curado deben alinearse tanto con el equipo como con el sustrato previsto. Esta alineación se vuelve más difícil cuando las impresoras utilizan cartón corrugado reciclado, películas biodegradables, laminados metalizados y textiles técnicos. En septiembre de 2026, FUJIFILM Dimatix anunció el cabezal de impresión de inyección de tinta de tinta caliente STARFIRE PhaseMaster para aplicaciones industriales de escaneado y paso único exigentes[2]. Las nuevas plataformas de hardware pueden aumentar la carga de reformulación para los proveedores de tinta. Los productores más pequeños sin capacidad de desarrollo de aplicaciones pueden enfrentar ciclos de calificación más largos y menos oportunidades tempranas con fabricantes de equipos originales (OEM).
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Tinta: Las Tintas a Base de Agua Lideran mientras las Formulaciones Curables por UV Ganan Terreno
Las tintas a base de agua representaron el 50,67% del mercado de tintas de inyección de tinta en 2026. Su posición refleja límites más estrictos de compuestos orgánicos volátiles (COV) y requisitos de embalaje de alimentos que favorecen los sistemas acuosos en los sustratos relevantes. Los productos a base de agua también se alinean con los diseños de embalaje que priorizan la reciclabilidad y el menor uso de disolventes. Las tintas a base de disolvente continúan sirviendo a la señalización exterior y los materiales flexibles no porosos donde los requisitos de adhesión siguen siendo exigentes. Se espera que las tintas curables por UV crezcan a una CAGR del 6,86% de 2027 a 2032. La Ordenanza Alemana sobre Tintas de Impresión ha aumentado la demanda de formulaciones conformes en el embalaje europeo de alimentos y productos farmacéuticos. Artience, anteriormente Toyo Ink, completó su cartera conforme con la Ordenanza Alemana sobre Tintas de Impresión en 2025, fortaleciendo su posición con cuentas que requieren documentación de cumplimiento durante la adquisición.
El límite entre los productos a base de agua y los curables por UV se está volviendo menos definido. AQUAFUZE de FUJIFILM utiliza un portador a base de agua con rendimiento de curado por UV para aplicaciones seleccionadas de gran formato, abordando las preocupaciones sobre las emisiones de disolventes y la migración de fotoiniciadores. Los proveedores de tinta con plataformas tanto a base de agua como curables por UV pueden atender más aplicaciones desde una única base técnica, lo que puede mejorar su posición con los socios OEM que requieren varias químicas aprobadas. El mercado de tintas de inyección de tinta está, en consecuencia, evolucionando hacia capacidades híbridas en lugar de una separación estricta entre categorías de química. Los materiales a base de aceite siguen siendo relevantes en las aplicaciones comerciales adyacentes al offset, aunque es menos probable que su papel mantenga el ritmo del crecimiento de las formulaciones a base de agua y curables por UV.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tecnología de Impresión: La Inyección por Demanda Lidera mientras la Inyección de Tinta Continua Gana en Codificación
La inyección por demanda representó el 45,13% de los ingresos globales en 2026. La tecnología se utiliza ampliamente para gráficos de alta resolución, datos variables e impresión en múltiples sustratos. Los sistemas de inyección por demanda piezoeléctricos son adecuados para aplicaciones industriales porque pueden manejar una gama más amplia de viscosidades y químicas, lo que permite su uso con tintas a base de agua y curables por UV en entornos de embalaje, etiquetas e impresión comercial. La inyección de tinta térmica sigue siendo relevante en aplicaciones de oficina y de menor producción, donde los menores costos de equipos pueden compensar los costos de tinta basada en cartuchos. El STARFIRE PhaseMaster de FUJIFILM Dimatix, previsto para disponibilidad a principios de 2027, apunta a un mayor desarrollo en sistemas industriales de inyección por demanda de alta velocidad. La demanda sigue siendo respaldada por las artes gráficas y la producción de etiquetas, donde las calificaciones existentes de tinta y cabezal de impresión retienen su valor.
Se prevé que la inyección de tinta continua registre una CAGR del 7,13% de 2027 a 2032, impulsada por los requisitos de codificación y serialización en las industrias de alimentos, productos farmacéuticos y bienes de consumo. La inyección de tinta continua puede imprimir sin contacto a velocidades de línea superiores a 250 metros por minuto en superficies que incluyen botellas de vidrio y películas flexibles. Domino Printech India presentó el K300 en noviembre de 2025 para la codificación GS1 DataMatrix a 250 metros por minuto y una resolución de 600 ppp. Dichos despliegues elevan los requisitos técnicos para la formación estable de gotas durante largas tiradas de producción, ya que las tintas necesitan recircular sin sedimentación ni deriva de viscosidad. Esto convierte el conocimiento especializado en química en un requisito de entrada significativo en este segmento del mercado de tintas de inyección de tinta.
Por Aplicación: El Embalaje y las Etiquetas Lideran mientras la Impresión Textil Avanza más Rápido
El embalaje y las etiquetas representaron el 40,55% del mercado de tintas de inyección de tinta en 2026. El segmento se beneficia del crecimiento en las unidades de mantenimiento de existencias, la demanda de información a nivel de unidad y los ciclos de revisión de productos más cortos. Los sistemas digitales permiten a las marcas revisar los gráficos sin los requisitos de volumen mínimo asociados con los procesos analógicos. Intergraf informó que los ingresos por impresión de inyección de tinta en Europa aumentaron un 6,9% en 2024, liderados por el embalaje y las etiquetas. INX International lanzó INXJet MDLM en julio de 2025 como una tinta de inyección de tinta curable por UV sin COV y de baja migración para latas de bebidas, ilustrando cómo los proveedores pueden orientarse a necesidades específicas de embalaje. La impresión industrial también incluye el marcado para electrónica, decoración cerámica, recubrimiento de vidrio y materiales especiales.
Se prevé que la impresión textil crezca a una CAGR del 7,64% de 2027 a 2032, reflejando un cambio de la industria de la confección hacia la producción bajo pedido y una menor exposición al inventario. Kornit Digital informó que Promos Ink trasladó la producción de 60 sistemas de serigrafía analógica a plataformas bajo demanda de Kornit Digital en septiembre de 2025. La publicidad y la señalización también se benefician cuando las campañas requieren cambios frecuentes de diseño gráfico y gráficos localizados, casos de uso que se alinean con la capacidad de la impresión digital para funcionar sin los requisitos de configuración tradicionales. La impresión comercial mantiene una posición secundaria, ya que el correo directo de datos variables y el trabajo transaccional crecen más lentamente que los segmentos de textiles y embalaje. El mercado de tintas de inyección de tinta retiene un mayor potencial de aplicación a medida que los fabricantes adoptan la inyección de tinta para más procesos de producción de alta velocidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
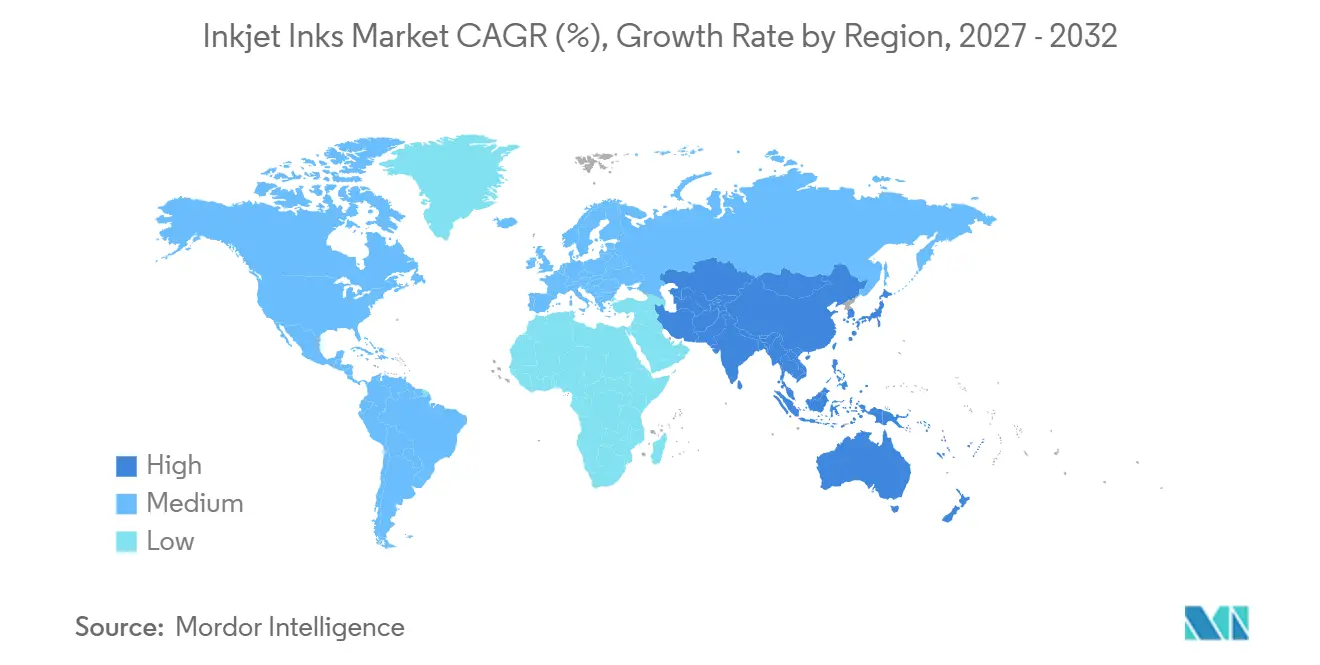
Asia-Pacífico representó el 42,32% de los ingresos globales en 2026 y se prevé que crezca a una CAGR del 7,28% hasta 2032. China respalda la producción de tintas a base de agua a escala regional, mientras que la región sigue siendo dependiente de las formulaciones curables por UV de alto rendimiento importadas. La experiencia en materiales de Japón respalda el desarrollo de cabezales de impresión y la fabricación avanzada. Seiko Epson completó una inversión de 5,1 mil millones de JPY (~0,03 mil millones de USD) en nueva capacidad de cabezales de impresión de Tohoku Epson en octubre de 2025, con operaciones completas programadas desde mayo de 2026. Epson también inauguró su primera instalación de impresoras con depósito de tinta en Chennai en julio de 2025 para atender la demanda interna. Los requisitos de serialización farmacéutica y embalaje de bienes de consumo de India respaldan la demanda local de equipos de impresión digital y tintas relacionadas.
América del Norte sigue siendo una parte madura pero impulsada por la tecnología del mercado de tintas de inyección de tinta. Los Estados Unidos son un mercado de lanzamiento significativo para nuevos productos de INX International, Sun Chemical y FUJIFILM North America. INXJet MDLM aborda la decoración de latas de metal, mientras que AQUAFUZE se orienta a sustratos de gran formato. Europa está moldeada más directamente por los requisitos regulatorios para el embalaje de contacto con alimentos. La Ordenanza Alemana sobre Tintas de Impresión ha hecho que la reformulación de fotoiniciadores sea importante para los proveedores que atienden la región. Las líneas de productos SICURA NutriJet y SICURA Jet de Siegwerk enfatizan las formulaciones libres de sustancias Carcinogénicas, Mutagénicas o Reprotóxicas (CMR) desarrolladas para socios Fabricantes de Equipos Originales (OEM). Este entorno regulatorio favorece a los proveedores que pueden proporcionar documentación de cumplimiento completa.
América del Sur, Oriente Medio y África siguen siendo áreas de ingresos más pequeñas en el mercado de tintas de inyección de tinta. La actividad de comercio electrónico de Brasil impulsa la demanda de etiquetas de empresas de bienes de consumo que requieren actualizaciones rápidas de diseño gráfico. El sector de embalaje de Argentina también está invirtiendo en capacidad digital para mejorar la flexibilidad de producción. En Oriente Medio, la diversificación industrial de Arabia Saudita respalda la demanda a largo plazo de codificación y marcado en el procesamiento de alimentos y el embalaje farmacéutico. En África, el embalaje farmacéutico está sujeto a requisitos de serialización a nivel de unidad establecidos por las autoridades sanitarias. Estos requisitos ofrecen a los proveedores de inyección de tinta continua una ruta definida hacia las aplicaciones de embalaje reguladas. El éxito local depende de un soporte técnico fiable, química conforme y cobertura de servicio.

Panorama Competitivo
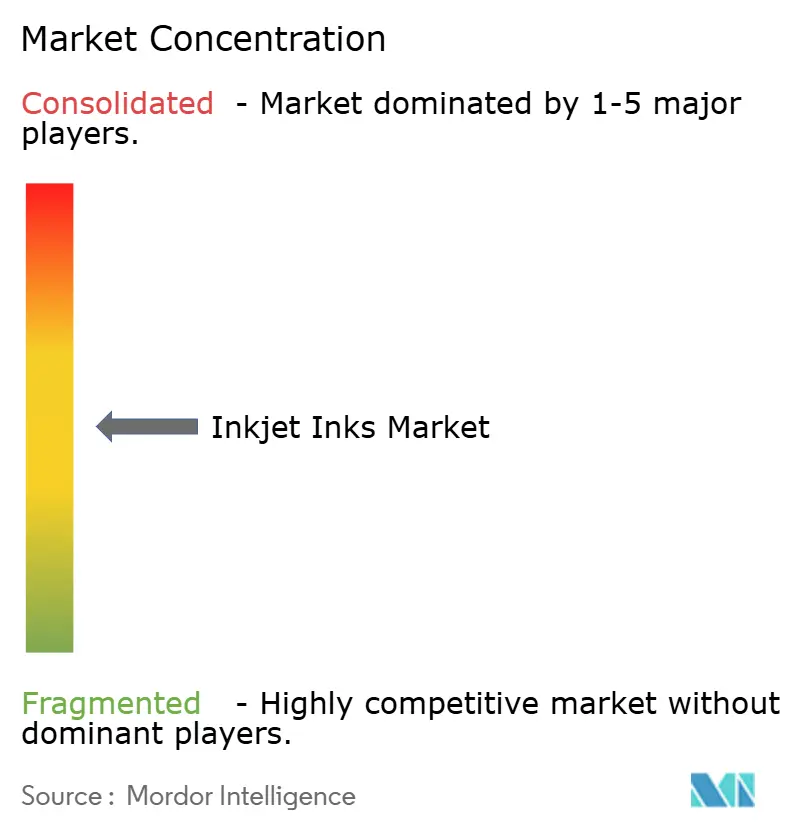
El mercado global de tintas de inyección de tinta está moderadamente fragmentado entre grandes proveedores de química y tecnología de impresión. Sun Chemical, FUJIFILM, Seiko Epson, HP y Agfa operan junto a proveedores especializados, incluidos Marabu, INX International, Siegwerk y Nazdar. La escala es un factor, pero el codesarrollo con OEM proporciona una base más sólida para el posicionamiento comercial. Una tinta aprobada para una plataforma de cabezal de impresión específica puede permanecer en uso durante la vida útil de esa prensa. Los productos SICURA NutriJet y SICURA Jet libres de CMR de Siegwerk demuestran que el cumplimiento del contacto con alimentos también es un requisito umbral para la selección de socios.
Existen oportunidades de crecimiento en tintas de base biológica, tintas funcionales para embalaje inteligente y productos de inyección de tinta continua para sustratos industriales no porosos. Los materiales de base biológica pueden respaldar a los propietarios de marcas que gestionan compromisos de Alcance 3. Las formulaciones conductoras pueden habilitar aplicaciones como antenas RFID impresas. Los productos especializados de inyección de tinta continua pueden abordar superficies que los sistemas a base de agua no mojan de manera fiable. Algunos nuevos participantes están desarrollando dispersiones de pigmentos en lugar de tintas terminadas, un enfoque que puede mejorar la estabilidad y la gama de colores sin requerir una cartera completa de tintas terminadas. Es probable que el mercado de tintas de inyección de tinta favorezca a los proveedores que combinen tecnología de dispersión, química conforme e integración estrecha con OEM.
Sun Chemical se asoció con Onlineprinters en octubre de 2025 para optimizar su gama de tintas SunLit ProPace y anunció una asociación de co-marca de banda estrecha con Cyngient en 2025 para convertidores de etiquetas y rótulos. Estas acciones ilustran cómo los proveedores utilizan la optimización de productos y los modelos de asociación para proteger el acceso a los clientes. El monitoreo de la producción y la optimización de la formulación son cada vez más relevantes para los proveedores que respaldan aplicaciones industriales exigentes. El mercado de tintas de inyección de tinta también está moldeado por la dificultad de reemplazar las formulaciones aprobadas una vez que una prensa está en producción regular. Esto hace que el soporte de aplicaciones, la capacidad de prueba y el suministro fiable sean factores importantes junto con la competencia de precios. Los proveedores que pueden respaldar la calificación en múltiples sistemas de cabezales de impresión y tipos de sustratos están mejor posicionados en este mercado. El embalaje de contacto con alimentos introduce un requisito adicional, ya que las impresoras y los propietarios de marcas necesitan documentación que demuestre el cumplimiento de las regulaciones de contacto con alimentos. El mercado es más defendible donde la química de un proveedor está integrada en un sistema OEM o en un flujo de trabajo industrial estrictamente especificado. Los proveedores centrados en dispersiones a base de agua, sistemas curables por UV y productos de inyección de tinta continua abordan diferentes necesidades técnicas, pero a menudo compiten por las mismas relaciones con los convertidores.
Líderes de la Industria de Tintas de Inyección de Tinta
-
HP Development Company, L.P.
-
Canon Inc.
-
Seiko Epson Corporation
-
Sun Chemical
-
FUJIFILM Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: FUJIFILM Dimatix anunció el cabezal de impresión de inyección de tinta caliente STARFIRE PhaseMaster, diseñado para aplicaciones industriales de escaneado de alta velocidad y paso único, con o sin recirculación de tinta. La disponibilidad global está prevista para principios de 2027, con aplicaciones que abarcan las artes gráficas y la fabricación industrial.
- Septiembre de 2026: Sun Chemical y Cyngient anunciaron una asociación de co-marca de banda estrecha, combinando las tecnologías de inyección de tinta digital SunJet de Sun Chemical con los recubrimientos y adhesivos especiales de Cyngient en una gama de productos conjunta para convertidores de banda estrecha, rótulos y etiquetas.


Alcance del Informe del Mercado Global de Tintas de Inyección de Tinta
Las tintas de inyección de tinta son formulaciones líquidas o en pasta especializadas diseñadas para ser propulsadas como microgotas desde las boquillas de la impresora sobre superficies como papel, plástico, metal o tela para reproducir imágenes digitales y texto sin contacto físico.
El mercado de tintas de inyección de tinta está segmentado por tipo de tinta, tecnología de impresión, aplicación y geografía. Por tipo de tinta, el mercado está segmentado en tintas a base de agua, tintas a base de aceite, tintas a base de disolvente, tintas curables por UV y otros. Por tecnología de impresión, el mercado está segmentado en inyección de tinta por demanda, inyección de tinta continua, inyección de tinta térmica y otros. Por aplicación, el mercado está segmentado en embalaje y etiquetas, impresión comercial, impresión industrial, impresión textil, publicidad y señalización, y otros. El informe también cubre el tamaño del mercado y los pronósticos de tintas de inyección de tinta en 16 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Tintas a Base de Agua |
| Tintas a Base de Aceite |
| Tintas a Base de Disolvente |
| Tintas Curables por UV |
| Otros |
| Inyección de Tinta por Demanda |
| Inyección de Tinta Continua |
| Inyección de Tinta Térmica |
| Otros |
| Embalaje y Etiquetas |
| Impresión Comercial |
| Impresión Industrial |
| Impresión Textil |
| Publicidad y Señalización |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Tinta | Tintas a Base de Agua | |
| Tintas a Base de Aceite | ||
| Tintas a Base de Disolvente | ||
| Tintas Curables por UV | ||
| Otros | ||
| Por Tecnología de Impresión | Inyección de Tinta por Demanda | |
| Inyección de Tinta Continua | ||
| Inyección de Tinta Térmica | ||
| Otros | ||
| Por Aplicación | Embalaje y Etiquetas | |
| Impresión Comercial | ||
| Impresión Industrial | ||
| Impresión Textil | ||
| Publicidad y Señalización | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Tintas de Inyección de Tinta?
El tamaño del Mercado de Tintas de Inyección de Tinta fue valorado en 8,35 mil millones de USD en 2026 y se estima que crecerá desde 8,85 mil millones de USD en 2027 hasta 11,92 mil millones de USD en 2032, a una CAGR del 6,13% durante el período de pronóstico (2027-2032).
¿Qué tecnología de impresión está creciendo más rápido?
Se prevé que la inyección de tinta continua crezca a una CAGR del 7,13% hasta 2032, respaldada por los requisitos de codificación y serialización.
¿Qué está impulsando la demanda de impresión textil?
Se proyecta que la impresión textil crezca a una CAGR del 7,64% hasta 2032 a medida que la producción de ropa se orienta hacia la fabricación bajo demanda.
¿Qué región tiene la mayor participación?
Asia-Pacífico tuvo una participación del 42,32% en 2026 y se prevé que se expanda a una CAGR del 7,28% hasta 2032.


 Sus datos están seguros y nunca se venden ni se comparten.
