
Tamaño y Participación del Mercado de Servicios Gestionados de Preparación para Auditorías
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
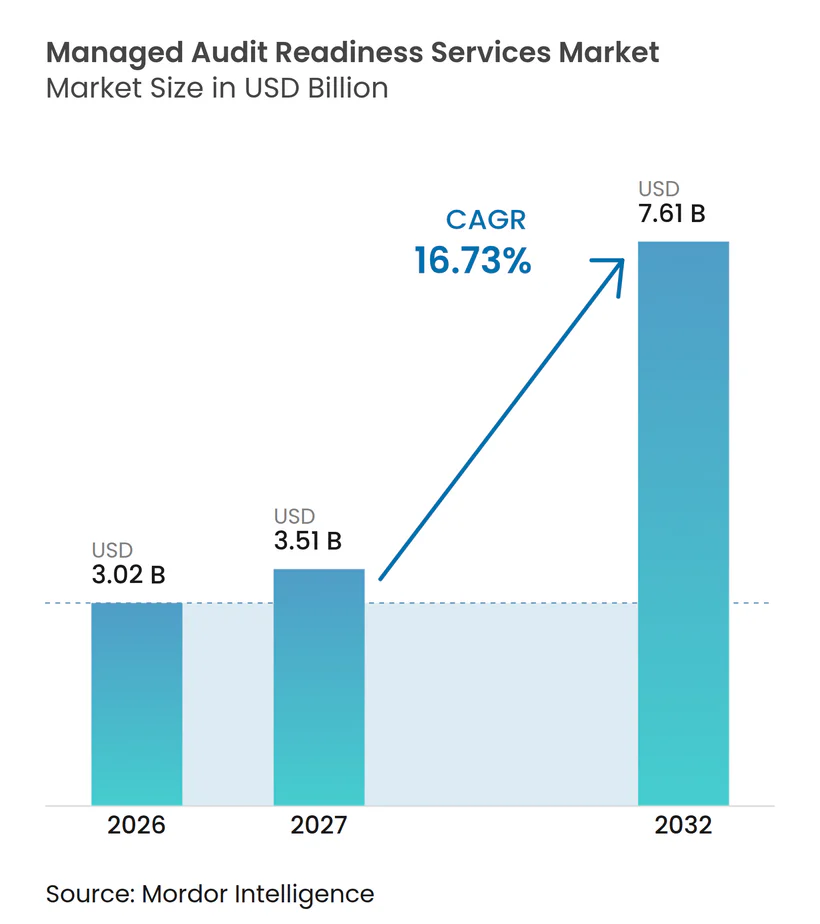
| Tamaño del Mercado (2027) | 3.51 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.61 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 16.73 % |
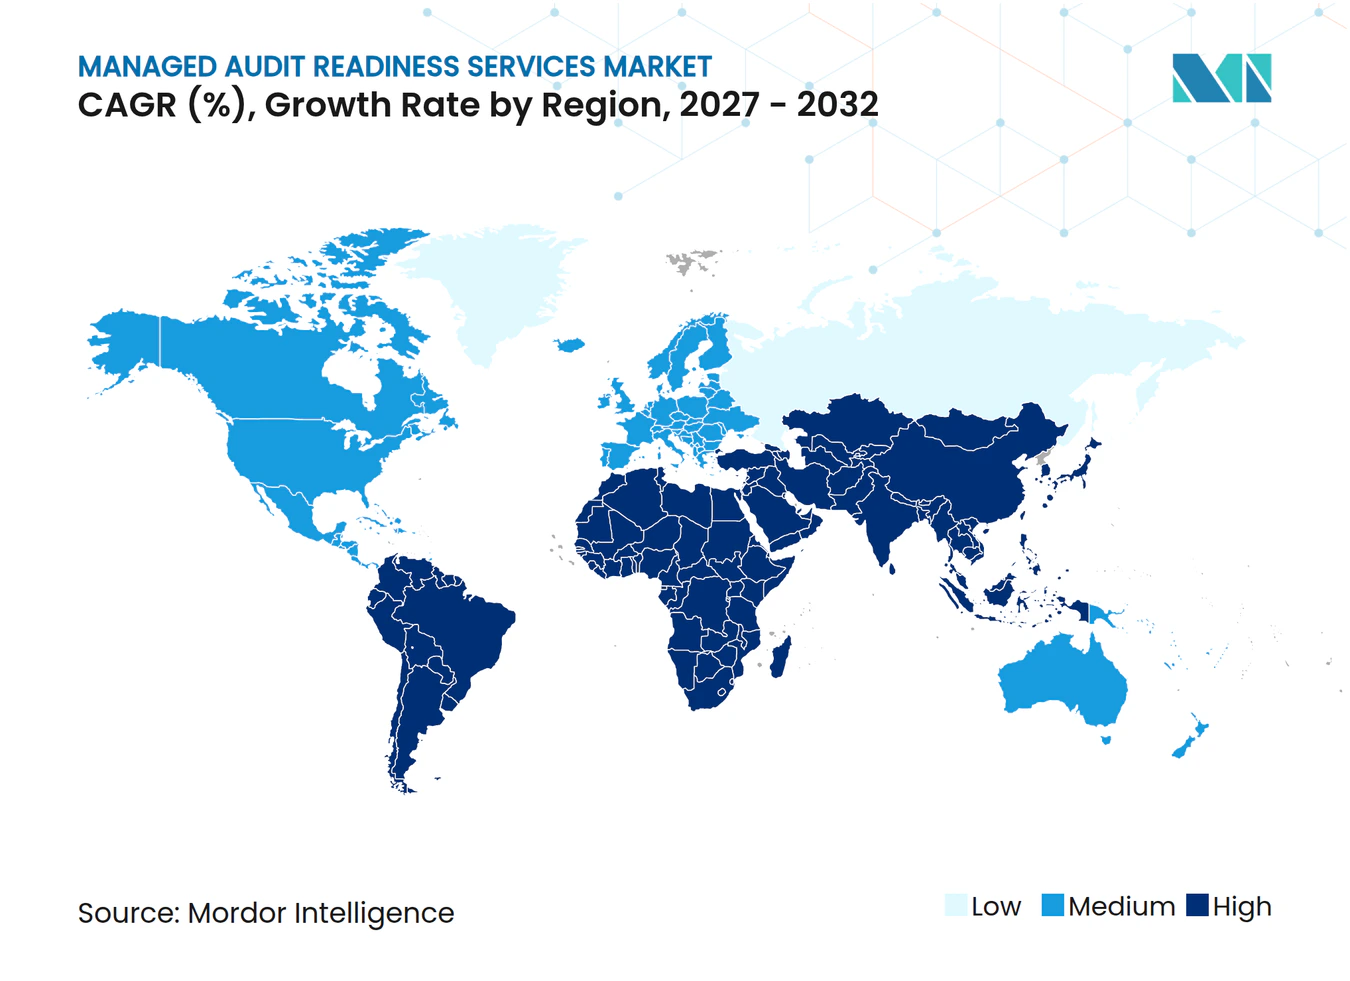
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Preparación para Auditorías por Mordor Intelligence
Se proyecta que el tamaño del mercado de servicios gestionados de preparación para auditorías se expanda de 3,02 mil millones de USD en 2026 a 7,61 mil millones de USD en 2032, registrando una CAGR del 16,73% entre 2027 y 2032. Las organizaciones tratan cada vez más la preparación para el cumplimiento normativo como una necesidad operativa continua, en lugar de una tarea que se completa antes de una auditoría específica. Este cambio favorece los acuerdos de servicio recurrentes que mantienen las evidencias, los controles y la documentación actualizados a lo largo del año. El mayor uso de servicios en la nube, suscripciones de software y proveedores externos ha dificultado la gestión interna de la base de evidencias subyacente. Los proveedores que combinan el conocimiento de marcos normativos con herramientas fiables de recopilación de evidencias pueden atender a clientes que necesitan apoyo en múltiples requisitos simultáneamente. El mercado de servicios gestionados de preparación para auditorías también enfrenta mayores costos de prestación debido a la escasez de personal experimentado en aseguramiento, y a que los requisitos nacionales de aseguramiento no están completamente alineados.
Conclusiones Clave del Informe
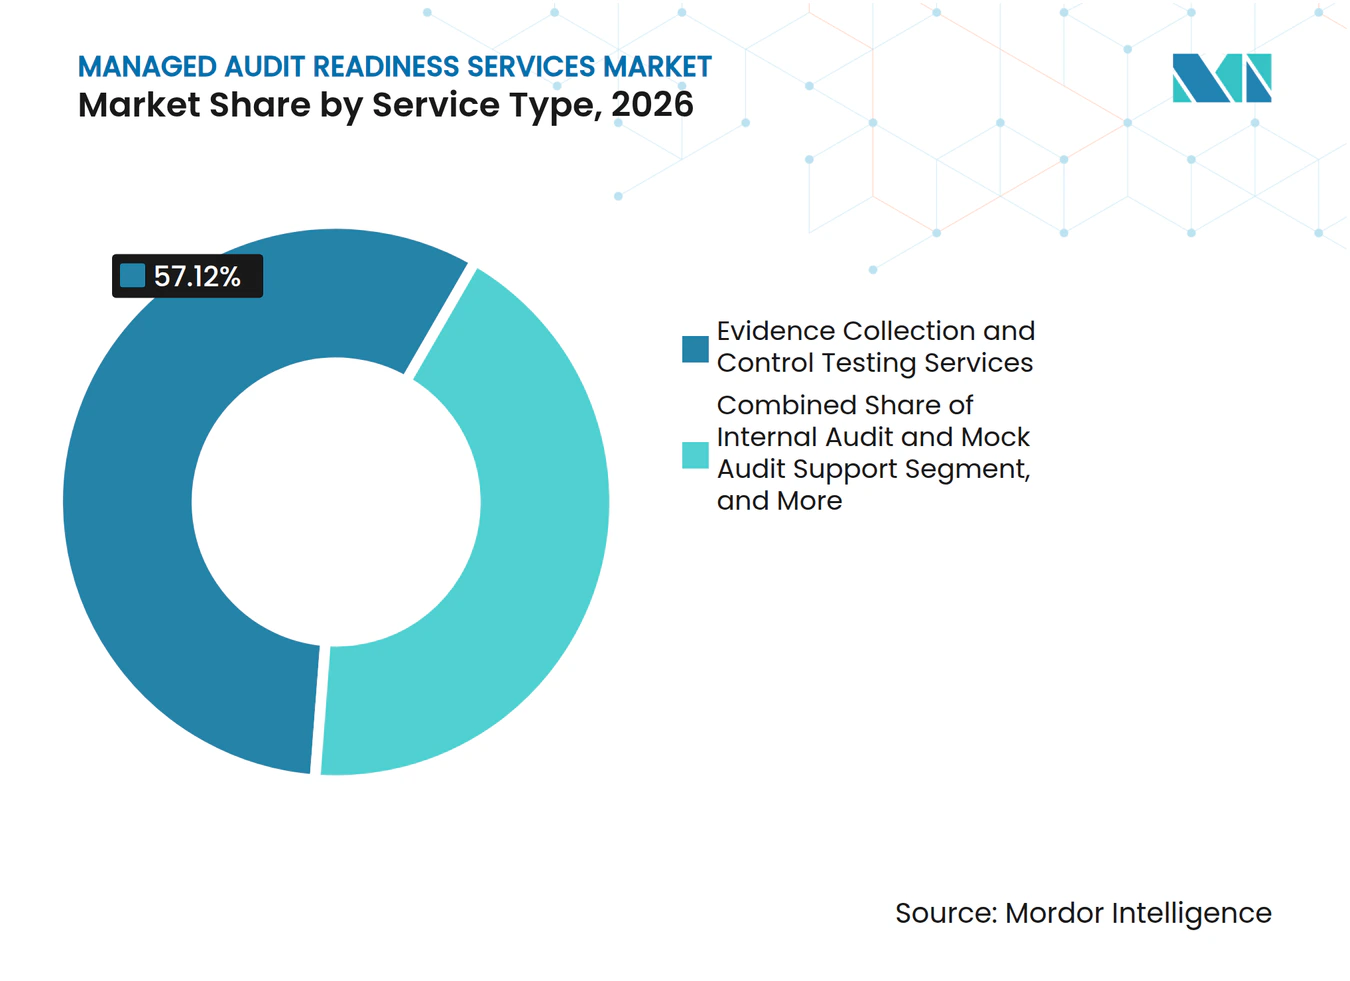
- Por tipo de servicio, los Servicios de Recopilación de Evidencias y Pruebas de Controles representaron el 57,12% de los ingresos del mercado de servicios gestionados de preparación para auditorías en 2026, mientras que se proyecta que los Servicios de Diseño e Implementación de Controles se expandan a una CAGR del 17,67% hasta 2032.
- Por modelo de contratación, los Servicios de Preparación Basados en Proyectos representaron el 60,22% de los ingresos del mercado de servicios gestionados de preparación para auditorías en 2026, mientras que se proyecta que los Servicios de Retención Gestionada de Cumplimiento se expandan a una CAGR del 18,02% hasta 2032.
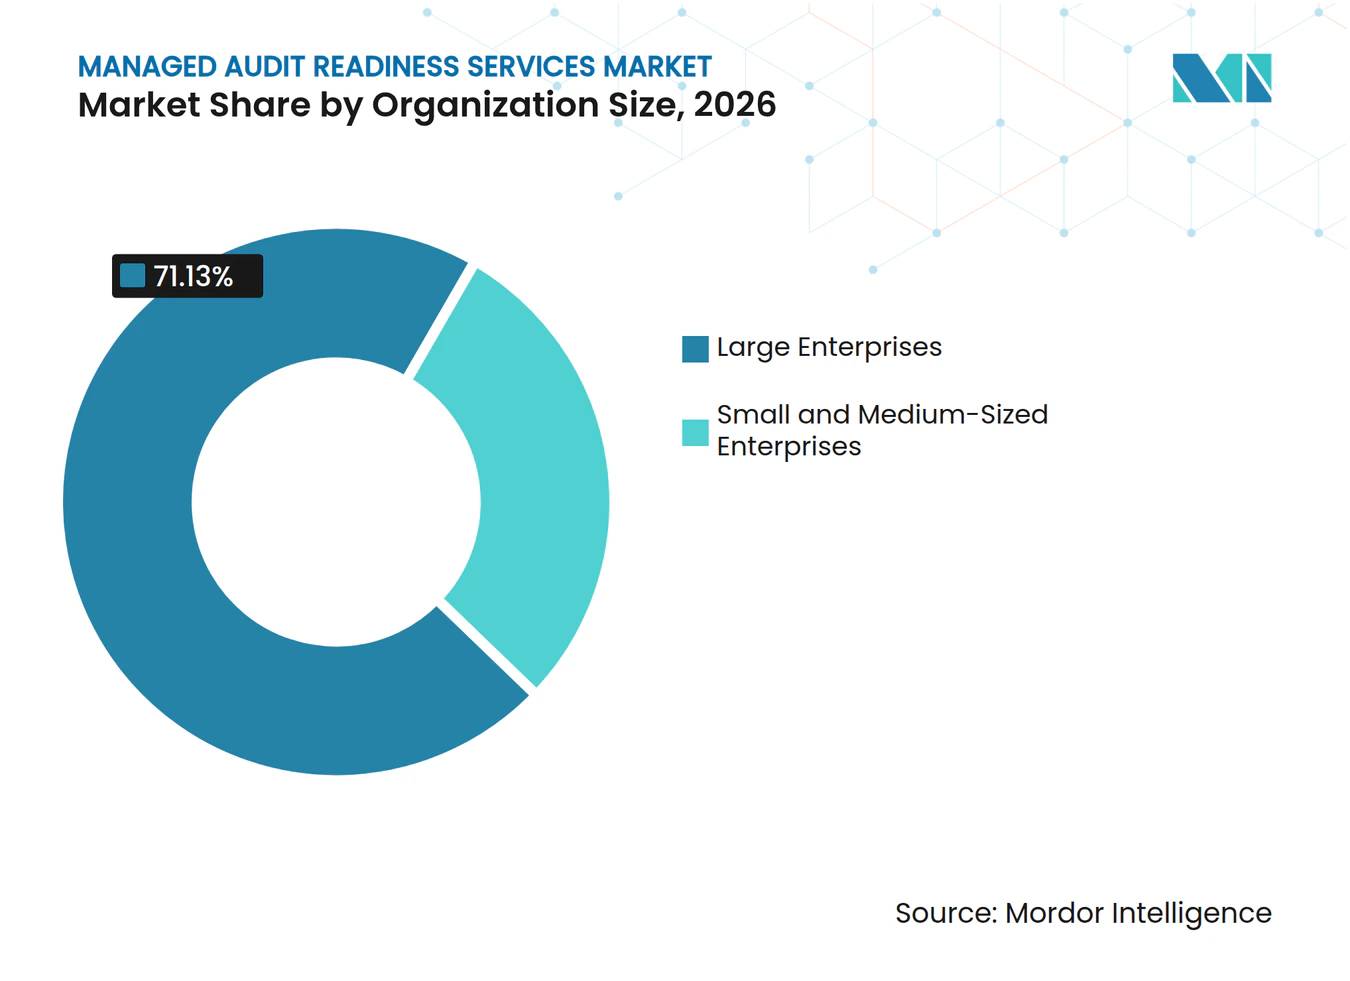
- Por tamaño de organización, las Grandes Empresas representaron el 71,13% de los ingresos del mercado de servicios gestionados de preparación para auditorías en 2026, mientras que se proyecta que las Pequeñas y Medianas Empresas se expandan a una CAGR del 18,35% hasta 2032.
- Por industria de usuario final, la Banca, Servicios Financieros y Seguros representaron el 27,45% de los ingresos del mercado de servicios gestionados de preparación para auditorías en 2026, mientras que se proyecta que el Gobierno y la Administración Pública se expandan a una CAGR del 17,08% hasta 2032.
- Por geografía, América del Norte representó el 36,19% de los ingresos del mercado de servicios gestionados de preparación para auditorías en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 17,34% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de los Requisitos Regulatorios y de Aseguramiento al Cliente | +4.2% | Global, con mayor intensidad en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Transición de la Preparación Periódica para Auditorías hacia la Preparación Continua | +3.6% | Global, con mayor adopción en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento de las Dependencias de Controles en la Nube, Software como Servicio y Terceros | +2.8% | Global, concentrado en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente Demanda de Programas de Cumplimiento de Múltiples Marcos Normativos | +2.2% | Global, con mayor intensidad en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Automatización de Evidencias de Auditoría y Pruebas Aumentadas por Inteligencia Artificial | +1.6% | América del Norte y Europa, con adopción temprana en Asia-Pacífico | Mediano plazo (2-4 años) |
| Ciberseguros y Preparación para la Contratación Empresarial | +1.1% | América del Norte y Europa, con extensión a Asia-Pacífico y Oriente Medio | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de los Requisitos Regulatorios y de Aseguramiento al Cliente
Las obligaciones de cumplimiento normativo se extienden ahora a través de normas sectoriales, solicitudes de clientes y requisitos transfronterizos de datos. Esto ha incrementado el trabajo necesario para mantener los controles y los registros de respaldo. La Ley de Resiliencia Operativa Digital entró en vigor en la Unión Europea el 17 de enero de 2025, creando requisitos adicionales de gestión de riesgos de las tecnologías de la información y la comunicación y de supervisión de terceros para las organizaciones financieras cubiertas. Las organizaciones que operan en múltiples jurisdicciones a menudo necesitan documentos similares en diferentes formatos y con diferentes calendarios de presentación de informes. El mercado de servicios gestionados de preparación para auditorías se beneficia cuando los clientes necesitan un equipo externo que traduzca un cambio regulatorio en requisitos prácticos de evidencia. Este trabajo se vuelve más valioso cuando los equipos internos de cumplimiento carecen de capacidad para interpretar e implementar cada nueva obligación, mantener a los responsables de evidencias rindiendo cuentas, coordinar el trabajo entre los equipos jurídico, de seguridad, de adquisiciones y operativos, mantener una respuesta documentada cuando un revisor externo solicita aclaraciones, y demostrar que una política está operando en la práctica en lugar de simplemente documentar que la política existe.
Transición de la Preparación Periódica para Auditorías hacia la Preparación Continua
La práctica anterior de recopilar evidencias poco antes de una auditoría es menos viable en entornos de nube en constante cambio. A-LIGN informó que el 74% de las grandes empresas encuestadas gestionan 4 o más auditorías al año, lo que reduce el tiempo disponible entre auditorías. Este patrón favorece los repositorios de evidencias mantenidos de forma continua y las bibliotecas de controles activas en el mercado de servicios gestionados de preparación para auditorías. Los equipos pueden utilizar estos acuerdos para identificar cambios de configuración antes de que las evidencias queden desactualizadas, asignar tareas de seguimiento y conservar un registro claro de la remediación. El mercado de servicios gestionados de preparación para auditorías genera demanda recurrente cuando los clientes contratan proveedores para actualizar las evidencias a lo largo del año. Por lo tanto, se proyecta que los Servicios de Retención Gestionada de Cumplimiento crezcan a una CAGR del 18,02% hasta 2032.
Crecimiento de las Dependencias de Controles en la Nube, Software como Servicio y Terceros
Los entornos de control abarcan cada vez más plataformas en la nube, suscripciones de software y proveedores externos. Las evidencias pueden encontrarse en sistemas que un equipo interno de cumplimiento no opera directamente. Esto puede ralentizar la recopilación, crear brechas en la titularidad y dificultar el suministro de registros coherentes a los auditores. El problema es especialmente relevante para las organizaciones medianas orientadas al software que dependen de informes de atestación de proveedores y deben coordinar las solicitudes de evidencias con varios suministradores. El mercado de servicios gestionados de preparación para auditorías ofrece una vía práctica para normalizar las evidencias de diferentes sistemas y organizarlas para un marco normativo requerido. Los proveedores que pueden trabajar en estos entornos pueden volverse más relevantes a medida que las pilas tecnológicas de los clientes crecen en complejidad y a medida que los clientes necesitan un proceso único para solicitar, revisar, validar y conservar material de múltiples propietarios de sistemas. Esto otorga al mercado de servicios gestionados de preparación para auditorías un papel en la mejora de la coherencia de los traspasos de evidencias entre equipos internos y terceros.
Creciente Demanda de Programas de Cumplimiento de Múltiples Marcos Normativos
Muchas organizaciones de software empresarial deben abordar simultáneamente SOC 2 Tipo II, ISO 27001:2022, PCI DSS 4.0.1 y los requisitos emergentes de gobernanza de inteligencia artificial. Los marcos normativos se superponen, pero su lenguaje de control y sus expectativas de evidencia no son idénticos. Gestionar cada programa por separado puede generar trabajo duplicado y dificultar el seguimiento del origen de las evidencias entre los responsables de controles, los sistemas y los ciclos de evaluación. A-LIGN afirma que las herramientas de auditoría y de gobernanza, riesgo y cumplimiento se han convertido en el factor principal que las organizaciones consideran al cambiar de proveedor de auditoría. El mercado de servicios gestionados de preparación para auditorías apoya a los clientes que desean 1 control mapeado en varias evaluaciones. Los proveedores en el mercado de servicios gestionados de preparación para auditorías pueden reducir el esfuerzo duplicado mediante sólidas correspondencias de controles, al tiempo que ayudan a los clientes a mantener una visión coherente de sus obligaciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Talento Cualificado en Cumplimiento y Aseguramiento | -3.8% | Global, con presión aguda en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Divergencia entre Regulaciones Nacionales y Normas de Aseguramiento | -2.5% | Global, con mayor fricción en operaciones multinacionales y transfronterizas | Largo plazo (≥ 4 años) |
| Límites de Independencia entre Proveedores de Asesoría y Atestación | -1.4% | América del Norte y Europa, con atención emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Brechas en la Titularidad de Evidencias en Pilas Tecnológicas Distribuidas | -0.9% | Global, concentrado en entornos empresariales con uso intensivo de la nube | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Talento Cualificado en Cumplimiento y Aseguramiento
La escasez de personal experimentado en cumplimiento y aseguramiento afecta al diseño del servicio, los precios y la capacidad de prestación. Robert Half informó que el 86% de los líderes de finanzas y contabilidad encuestados tenían dificultades para contratar y retener contadores. También informó que el 30% observó un riesgo de cumplimiento materialmente mayor y el 26% externalizó el trabajo de cumplimiento para preservar la continuidad. La automatización puede reducir la recopilación manual de evidencias, pero los revisores experimentados aún necesitan validar los resultados de los controles y explicar la base de los hallazgos significativos. El mercado de servicios gestionados de preparación para auditorías puede beneficiarse de los clientes que buscan capacidad externa, incluso cuando los proveedores enfrentan mayores costos por personal cualificado. Las empresas que no pueden automatizar tareas repetibles pueden enfrentar presión sobre los márgenes de prestación, especialmente cuando un pequeño número de revisores sénior debe supervisar múltiples compromisos con clientes de forma simultánea. Esta tensión puede influir en el mercado de servicios gestionados de preparación para auditorías al recompensar a los proveedores que desarrollan métodos de revisión repetibles sin reducir la calidad del juicio profesional.
Divergencia entre Regulaciones Nacionales y Normas de Aseguramiento
Los programas transfronterizos deben abordar normas que utilizan conceptos similares pero imponen diferentes requisitos de evidencia e informes. Las normas DORA de la Unión Europea exigen que las entidades cubiertas gestionen el riesgo de las tecnologías de la información y la comunicación y el riesgo de terceros a través de prácticas definidas de gobernanza y documentación.[1] Los requisitos en otras jurisdicciones pueden no reconocer las mismas evidencias o resultados de evaluación. Por lo tanto, las organizaciones con flujos de datos transfronterizos pueden requerir programas de auditoría paralelos, lo que aumenta la carga de trabajo para los responsables de controles locales y los revisores externos. El mercado de servicios gestionados de preparación para auditorías enfrenta una mayor complejidad en la prestación cuando los equipos deben mantener experiencia local y crear paquetes específicos para cada jurisdicción. Un proceso global estandarizado en el mercado de servicios gestionados de preparación para auditorías puede ser completo sobre el papel, pero resulta inadecuado para una autoridad revisora cuando no refleja los formularios de informes locales, el lenguaje de control aceptado, las expectativas del revisor o el calendario de las presentaciones requeridas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Las Pruebas de Evidencias como Ancla ComercialLos Servicios de Recopilación de Evidencias y Pruebas de Controles representaron el 57,12% de la participación de mercado en el mercado de servicios gestionados de preparación para auditorías en 2026. Los auditores esperan cada vez más pruebas legibles por máquina y con marca de tiempo en lugar de registros ensamblados manualmente. A-LIGN informó que el 95% de las organizaciones encuestadas utilizan tecnología en sus procesos de auditoría.[2] Los archivos de evidencias estructurados pueden hacer que los procesos de revisión sean más coherentes y reducir el tiempo dedicado a conciliar paquetes de documentación separados. Esto evidencia el papel central de las pruebas en un compromiso de servicio. También hace que la calidad de la captura de evidencias sea importante para la selección del proveedor.
Los Servicios de Evaluación de Preparación y Análisis de Brechas suelen proporcionar el punto de partida para un nuevo programa de cumplimiento. Estas revisiones identifican las brechas de control antes de que un cliente comience el trabajo de certificación formal. Los Servicios de Diseño e Implementación de Controles ayudan entonces a los clientes a abordar las brechas identificadas mediante procesos y controles documentados. Los Servicios de Auditoría Interna y Simulacro de Auditoría sirven a las organizaciones que necesitan una evaluación previa antes de un compromiso externo. Otros Tipos de Servicio incluyen la coordinación de enlace regulatorio y la configuración de repositorios de evidencias para clientes sin la capacidad interna para gestionar estas tareas. Por lo tanto, la industria de servicios gestionados de preparación para auditorías no se limita al trabajo de pruebas, aunque las pruebas siguen siendo su categoría de servicio más grande.



Por Modelo de Contratación:
La Economía de Retención Redefiniendo la Combinación de IngresosLos Servicios de Preparación Basados en Proyectos representaron el 60,22% del mercado de servicios gestionados de preparación para auditorías en 2026. Este modelo sigue siendo común cuando una organización necesita preparación para una certificación específica o un ciclo de auditoría. Su posición está bajo presión porque los entornos en la nube y las evidencias pueden cambiar mucho antes de una auditoría posterior. Un proyecto que se cierra a principios de año puede no sostener a un cliente a través de otra auditoría más adelante en el año. El modelo sigue siendo útil para el cierre de brechas específicas, nuevas certificaciones y asignaciones de preparación limitadas. También ofrece una vía definida para los clientes que no están listos para comprometerse con un acuerdo recurrente.
Se proyecta que los Servicios de Retención Gestionada de Cumplimiento crezcan a una CAGR del 18,02% hasta 2032. Los equipos de seguridad y adquisiciones utilizan este modelo cuando no pueden aceptar brechas entre las renovaciones de certificación. Los Servicios de Auditoría Interna Co-Externalizada permiten a los clientes mantener un equipo de auditoría interna mientras añaden apoyo especializado para ciberseguridad, auditoría de tecnologías de la información y riesgo de inteligencia artificial. Jefferson Wells informó que más del 85% de los líderes de auditoría interna dependían de socios externos para abordar las brechas de habilidades. Los Servicios de Apoyo a la Auditoría bajo Demanda proporcionan ayuda rápida para consultas regulatorias, diligencia debida en fusiones y adquisiciones y solicitudes de evidencias de clientes. El mercado de servicios gestionados de preparación para auditorías puede concentrarse más en torno a las retenciones porque los ingresos predecibles dan a los proveedores más grandes mayor margen para invertir en automatización de evidencias.
Por Tamaño de Organización:
Las Necesidades de Cumplimiento de las Pymes en AceleraciónLas Grandes Empresas representaron el 71,13% de los ingresos del segmento en 2026. Su demanda refleja requisitos de múltiples marcos normativos, operaciones transfronterizas y las expectativas del comité de auditoría o de las aseguradoras. Muchos clientes grandes utilizan acuerdos de co-externalización en los que equipos externos trabajan junto a una función de auditoría interna. Por lo general, buscan capacidad especializada en áreas específicas en lugar de la sustitución total de los equipos internos. Los presupuestos más amplios también respaldan un trabajo más profundo en repositorios de evidencias e integración tecnológica. Esta base de necesidades complejas de los clientes explica la posición de liderazgo del segmento.
Se proyecta que las Pequeñas y Medianas Empresas crezcan a una CAGR del 18,35% hasta 2032. Los equipos de adquisiciones empresariales a menudo requieren SOC 2 Tipo II o una certificación equivalente antes de incorporar a un proveedor. A-LIGN informó que el 97% de las organizaciones realizan al menos 2 auditorías al año. Muchas organizaciones más pequeñas no emplean a un director de auditoría interna, por lo que un proveedor gestionado puede convertirse en su principal fuente de apoyo para la preparación de auditorías. Ese papel puede generar mayores costos de cambio que un compromiso que complementa a un equipo interno maduro. Por lo tanto, la industria de servicios gestionados de preparación para auditorías puede ganar nuevos clientes a medida que las expectativas de certificación de proveedores se extienden a través de las cadenas de suministro.

Por Industria de Usuario Final:
La Modernización Gubernamental Impulsando la Demanda de Preparación más RápidaLa Banca, los Servicios Financieros y los Seguros representaron el 27,45% de los ingresos en 2026. El sector gestiona la adecuación de capital, la resiliencia operativa, la lucha contra el blanqueo de capitales, la lucha contra la financiación del terrorismo y las obligaciones de protección de datos en múltiples jurisdicciones. Estas obligaciones hacen que sea importante mantener un control claro de las evidencias. La Sanidad y las Ciencias de la Vida requieren aseguramiento en torno a la información sanitaria sensible y están añadiendo requisitos de gobernanza de inteligencia artificial para los despliegues de inteligencia artificial clínica. Los proveedores de Tecnologías de la Información y Telecomunicaciones se enfrentan a demandas de auditoría como entidades reguladas y como organizaciones de subservicio que deben proporcionar informes de atestación a los clientes. El mercado de servicios gestionados de preparación para auditorías sirve a estos sectores donde los fallos de control pueden interrumpir la actividad empresarial regulada.
Se proyecta que el Gobierno y la Administración Pública crezcan a una CAGR del 17,08% hasta 2032. Los organismos públicos están actualizando los programas de aseguramiento para cumplir los requisitos de certificación federal que se extienden a sus bases de proveedores. A-LIGN informó que el 60% de las organizaciones encuestadas trabajan directamente con el gobierno de los Estados Unidos, y el 94% de esas organizaciones persiguen al menos 1 marco de aseguramiento federal. La Manufactura Industrial, el Comercio Minorista y el Comercio Electrónico, la Energía y los Servicios Públicos, y otros grupos de usuarios finales también están en expansión. Su demanda suele estar impulsada por mandatos de la cadena de suministro y controles específicos del sector. Este patrón amplía el mercado de servicios gestionados de preparación para auditorías más allá de los sectores financiero y público tradicionalmente regulados.
Análisis Geográfico
Mercado de Servicios Gestionados de Preparación para Auditorías en América del Norte
América del Norte concentró el 36,19% de los ingresos en 2026. La cuota del mercado de servicios gestionados de preparación para auditorías en la región refleja la densidad de los requisitos regulatorios y la fuerza comercial de los estándares de adquisición empresarial. Estados Unidos cuenta con requisitos de agencias federales, reguladores sectoriales y un conjunto creciente de normativas estatales de privacidad. Programas federales como FedRAMP, CMMC, FISMA y GovRAMP pueden extender las expectativas de garantía desde los contratistas principales hasta los proveedores. A-LIGN informó que el 94% de las organizaciones encuestadas que trabajan con el gobierno de los Estados Unidos están persiguiendo al menos 1 certificación federal de garantía.
Mercado de Servicios Gestionados de Preparación para Auditorías en EMEA
Europa es la segunda geografía de ingresos más grande para el mercado de servicios gestionados de preparación para auditorías. La implementación de DORA, la aplicación del RGPD y la Ley de IA de la UE están ampliando el trabajo de preparación más allá de los controles de TI tradicionales. Alemania, el Reino Unido y Francia son los mercados europeos más grandes para los compromisos de preparación gestionada. Oriente Medio está experimentando una demanda vinculada a los programas de economía digital en Arabia Saudita y los Emiratos Árabes Unidos. Los reguladores financieros de estos países están reforzando los requisitos de resiliencia operativa y supervisión de terceros. África sigue siendo la región más pequeña, con actividad concentrada en Sudáfrica y Nigeria entre las instituciones financieras multinacionales y las empresas tecnológicas responsables de los datos transfronterizos.
Mercado de Servicios Gestionados de Preparación para Auditorías en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 17,34% entre 2027 y 2032. Este resultado en el tamaño del mercado de servicios gestionados de preparación para auditorías está vinculado a requisitos de auditoría más estrictos en las principales economías regionales. Las organizaciones se enfrentan a mayores expectativas en materia de resiliencia operativa y controles de riesgo de terceros. El marco de servicios de pago de Singapur exige que los proveedores autorizados mantengan procesos independientes de garantía e informes de auditoría.[3] Los reguladores regionales están pasando de establecer requisitos hacia una supervisión y aplicación más estrictas. Esto genera demanda de proveedores que comprendan las normas locales y puedan coordinar programas de preparación transfronterizos.
Panorama Competitivo
Concentración del Mercado
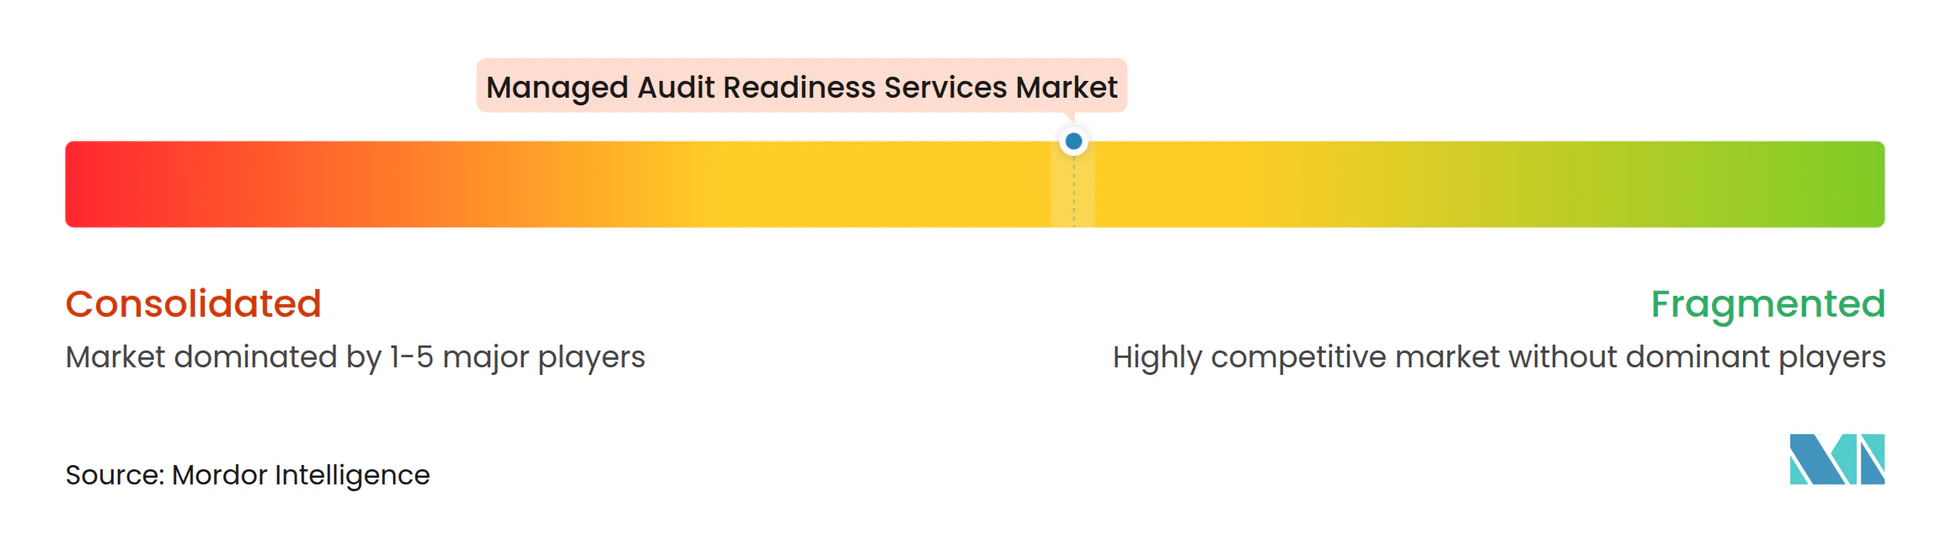
El mercado de servicios gestionados de preparación para auditorías tiene una concentración moderada en el nivel superior. Las grandes empresas de servicios profesionales compiten por mandatos empresariales a través de capacidades de asesoría, aseguramiento y prestación gestionada. RSM International, Grant Thornton International, BDO International, Crowe LLP, Baker Tilly International y Protiviti compiten por el trabajo de clientes medianos ofreciendo experiencia sectorial y precios flexibles. A-LIGN Compliance and Security, Schellman and Company y Coalfire Systems se centran en la preparación del sector tecnológico y la velocidad de certificación. Workiva, AuditBoard, MetricStream, Diligent Corporation y OneTrust Technology están extendiendo las plataformas de software hacia servicios que incorporan revisión humana. Estos enfoques crean competencia tanto en profundidad de servicio como en integración tecnológica.
El procesamiento de evidencias asistido por inteligencia artificial se ha convertido en un foco competitivo visible en el mercado de servicios gestionados de preparación para auditorías. RSM International lanzó RSM Beacon en agosto de 2026 para producir papeles de trabajo de pruebas de controles anotados y listos para revisión con registros de razonamiento. Deloitte amplió sus capacidades de Controles y Aseguramiento de Inteligencia Artificial en agosto de 2026 a lo largo del ciclo de vida de la inteligencia artificial. KPMG introdujo capacidades de Aseguramiento de Inteligencia Artificial en septiembre de 2025, incluyendo evaluaciones de riesgo de modelos de inteligencia artificial, pruebas de controles, evaluaciones de sistemas en tiempo real y servicios formales de atestación. Estos movimientos muestran que los proveedores buscan incorporar la gobernanza y las pruebas de inteligencia artificial en la prestación regular a los clientes. Los proveedores también necesitan mantener límites claros entre el trabajo de asesoría y la atestación independiente.
Workiva introdujo una plataforma de gobernanza, riesgo y cumplimiento impulsada por inteligencia artificial en marzo de 2026 con automatización de datos unificada y una experiencia de controles rediseñada.[4] Diligent introdujo AuditAI en marzo de 2026 para la planificación de auditorías, solicitudes de evidencias y seguimiento en tiempo real. Protiviti y Fieldguide formaron una alianza estratégica en marzo de 2025 para automatizar las solicitudes de evidencias, la selección de muestras y la creación de papeles de trabajo listos para auditoría. Ningún proveedor líder ha definido completamente la preparación para auditorías de gobernanza de inteligencia artificial en SOC 2, ISO/IEC 42001 y la Ley de Inteligencia Artificial de la Unión Europea. Los proveedores que desarrollen programas integrados en torno a estos requisitos pueden diferenciarse a medida que se desarrolle la demanda de aseguramiento de inteligencia artificial.
Líderes de la Industria de Servicios Gestionados de Preparación para Auditorías
-
A-LIGN Compliance and Security, Inc.
-
Schellman & Company, LLC
-
IBM Corporation
-
Workiva Inc.
-
Diligent Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Preparación para Auditorías Empresas cubiertas en este informe
- A-LIGN Compliance and Security, Inc.
- Schellman & Company, LLC
- Coalfire Systems, Inc.
- Protiviti Inc.
- RSM International Ltd.
- Crowe LLP
- Grant Thornton International Ltd.
- BDO International Limited
- Baker Tilly International Limited
- KPMG International Limited
- Deloitte Touche Tohmatsu Limited
- PricewaterhouseCoopers International Limited
- Ernst & Young Global Limited
- Accenture plc
- IBM Corporation
- Workiva Inc.
- AuditBoard, Inc.
- MetricStream, Inc.
- Diligent Corporation
- OneTrust Technology, Inc.
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Preparación para Auditorías
- Octubre de 2026: OneTrust Technology anunció planes para extender la gobernanza lista para inteligencia artificial a Workday a través de una nueva integración de Agent Passport. El desarrollo incorpora controles de gobernanza de inteligencia artificial directamente en los flujos de trabajo empresariales basados en agentes de Workday, extendiendo el alcance de cumplimiento de OneTrust a los sistemas de capital humano sin requerir una capa de implementación separada.
- Agosto de 2026: RSM International lanzó RSM Beacon, una plataforma de auditoría interna guiada por inteligencia artificial codesarrollada con Andera. La plataforma automatiza la preparación de papeles de trabajo de pruebas de controles analizando libros de Excel complejos, archivos incrustados y controles de múltiples muestras para producir resultados anotados y listos para revisión con registros de razonamiento completos orientados al auditor. Los elementos ambiguos se marcan para revisión humana, manteniendo el juicio profesional en el proceso.
- Agosto de 2026: Deloitte amplió los servicios de Controles y Aseguramiento de Inteligencia Artificial de extremo a extremo. La oferta mejorada cubre asesoría y aseguramiento a lo largo del ciclo de vida de la inteligencia artificial, combinando apoyo a la transformación habilitada por inteligencia artificial con marcos de gobernanza para ayudar a las empresas a escalar y gobernar los sistemas de inteligencia artificial mientras mantienen entornos de control auditables.
- Marzo de 2026: Workiva presentó una plataforma de gobernanza, riesgo y cumplimiento rediseñada e impulsada por inteligencia artificial en la conferencia IIA Great Audit Minds 2026. La plataforma integra inteligencia artificial agéntica, automatización de datos unificada y una experiencia de controles modernizada para la Oficina del Director Financiero, con adoptantes tempranos en las funciones de informes financieros, riesgo, sostenibilidad y auditoría que incorporan la plataforma para eliminar soluciones puntuales aisladas.
Alcance del Informe Global del Mercado de Servicios Gestionados de Preparación para Auditorías
El Mercado de Servicios Gestionados de Preparación para Auditorías comprende servicios externalizados de cumplimiento, gobernanza, riesgo y aseguramiento que ayudan a las organizaciones a prepararse para auditorías internas, auditorías externas, exámenes regulatorios, evaluaciones de certificación y revisiones de aseguramiento de clientes. El mercado incluye evaluaciones de preparación, apoyo al diseño de controles, recopilación de evidencias, pruebas de controles, simulacros de auditoría, monitoreo de cumplimiento, facilitación de auditorías y servicios de gestión continua de la preparación para auditorías prestados a través de modelos de contratación basados en proyectos y recurrentes.
El Informe del Mercado de Servicios Gestionados de Preparación para Auditorías está Segmentado por Tipo de Servicio (Servicios de Evaluación de Preparación y Análisis de Brechas, Servicios de Diseño e Implementación de Controles, Servicios de Recopilación de Evidencias y Pruebas de Controles, Servicios de Auditoría Interna y Simulacro de Auditoría, y Otros Tipos de Servicio), Modelo de Contratación (Servicios de Preparación Basados en Proyectos, Servicios de Retención Gestionada de Cumplimiento, Servicios de Auditoría Interna Co-Externalizada, y Servicios de Apoyo a la Auditoría bajo Demanda), Tamaño de Organización (Pequeñas y Medianas Empresas, y Grandes Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros [BFSI], Gobierno y Administración Pública, Sanidad y Ciencias de la Vida, Tecnologías de la Información y Telecomunicaciones, Manufactura Industrial, Comercio Minorista y Comercio Electrónico, Energía y Servicios Públicos, y Otras Industrias de Usuarios Finales), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Servicios de Evaluación de Preparación y Análisis de Brechas |
| Servicios de Diseño e Implementación de Controles |
| Servicios de Recopilación de Evidencias y Pruebas de Controles |
| Servicios de Auditoría Interna y Simulacro de Auditoría |
| Otros Tipos de Servicio |
| Servicios de Preparación Basados en Proyectos |
| Servicios de Retención Gestionada de Cumplimiento |
| Servicios de Auditoría Interna Co-Externalizada |
| Servicios de Apoyo a la Auditoría bajo Demanda |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Gobierno y Administración Pública |
| Sanidad y Ciencias de la Vida |
| Tecnologías de la Información y Telecomunicaciones |
| Manufactura Industrial |
| Comercio Minorista y Comercio Electrónico |
| Energía y Servicios Públicos |
| Otras Industrias de Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Servicios de Evaluación de Preparación y Análisis de Brechas | |
| Servicios de Diseño e Implementación de Controles | ||
| Servicios de Recopilación de Evidencias y Pruebas de Controles | ||
| Servicios de Auditoría Interna y Simulacro de Auditoría | ||
| Otros Tipos de Servicio | ||
| Por Modelo de Contratación | Servicios de Preparación Basados en Proyectos | |
| Servicios de Retención Gestionada de Cumplimiento | ||
| Servicios de Auditoría Interna Co-Externalizada | ||
| Servicios de Apoyo a la Auditoría bajo Demanda | ||
| Por Tamaño de Organización | Pequeñas y Medianas Empresas | |
| Grandes Empresas | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| Gobierno y Administración Pública | ||
| Sanidad y Ciencias de la Vida | ||
| Tecnologías de la Información y Telecomunicaciones | ||
| Manufactura Industrial | ||
| Comercio Minorista y Comercio Electrónico | ||
| Energía y Servicios Públicos | ||
| Otras Industrias de Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de preparación para auditorías?
Se proyecta que el sector aumente de 3,02 mil millones de USD en 2026 a 7,61 mil millones de USD en 2032, a una CAGR del 16,73% de 2027 a 2032.
¿Qué está impulsando la demanda de servicios gestionados de preparación para auditorías?
Las obligaciones regulatorias, las solicitudes de aseguramiento de clientes, las dependencias en la nube y los programas de cumplimiento de múltiples marcos normativos están aumentando la necesidad de apoyo continuo a la preparación.
¿Qué categoría de servicio lidera los servicios gestionados de preparación para auditorías?
Los Servicios de Recopilación de Evidencias y Pruebas de Controles lideraron con el 57,12% de los ingresos en 2026 porque los auditores requieren cada vez más evidencias estructuradas y con marca de tiempo.
¿Por qué están creciendo las retenciones de cumplimiento?
Se proyecta que los Servicios de Retención Gestionada de Cumplimiento crezcan a una CAGR del 18,02% hasta 2032, ya que los clientes buscan evidencias actualizadas entre los ciclos de certificación y auditoría.
¿Qué organizaciones están ampliando más rápidamente su uso del apoyo gestionado a la preparación?
Se proyecta que las Pequeñas y Medianas Empresas crezcan a una CAGR del 18,35% hasta 2032, a medida que los requisitos de adquisición de clientes extienden las necesidades de certificación formal a través de las cadenas de suministro.
¿Qué región se espera que crezca más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 17,34% hasta 2032, a medida que se fortalecen los requisitos regionales de auditoría, resiliencia operativa y riesgo de terceros.