
Tamaño y Cuota del Mercado Europeo de Suplementos para la Gestión del Peso
Visión General del Mercado
| Período de Estudio | 2020 - 2030 |
|---|---|
| Período de Datos Pronosticados | 2025 - 2030 |
| Período de Datos Históricos | 2020 - 2023 |
| Tamaño del Mercado (2025) | 1.09 Mil millones de dólares |
| Tamaño del Mercado (2030) | 1.74 Mil millones de dólares |
| Growth Rate (2025 - 2030) | 9.88 % |
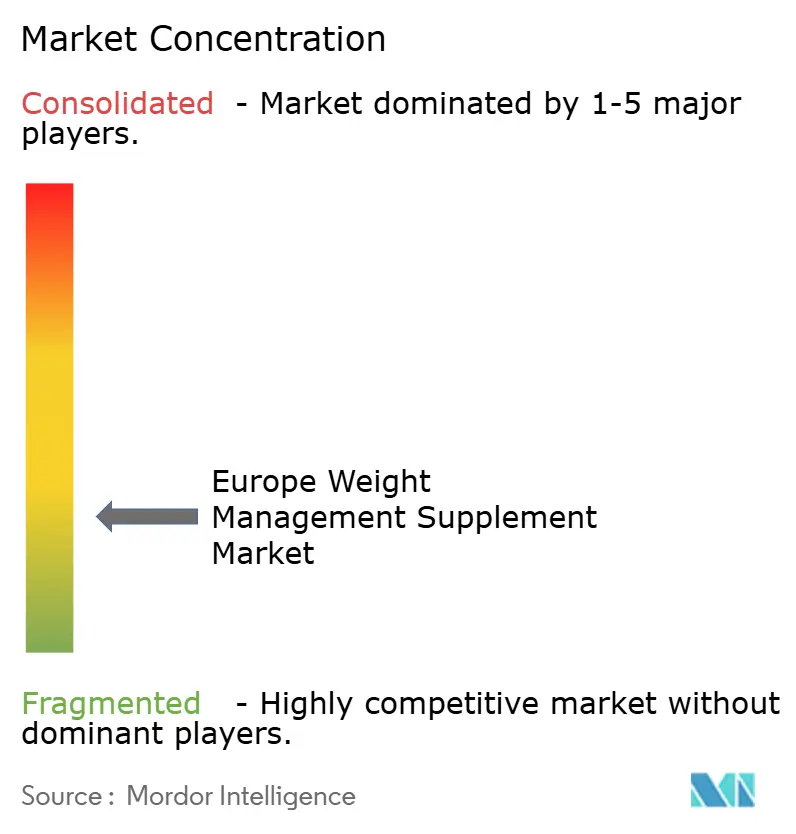
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Suplementos para la Gestión del Peso por Mordor Intelligence
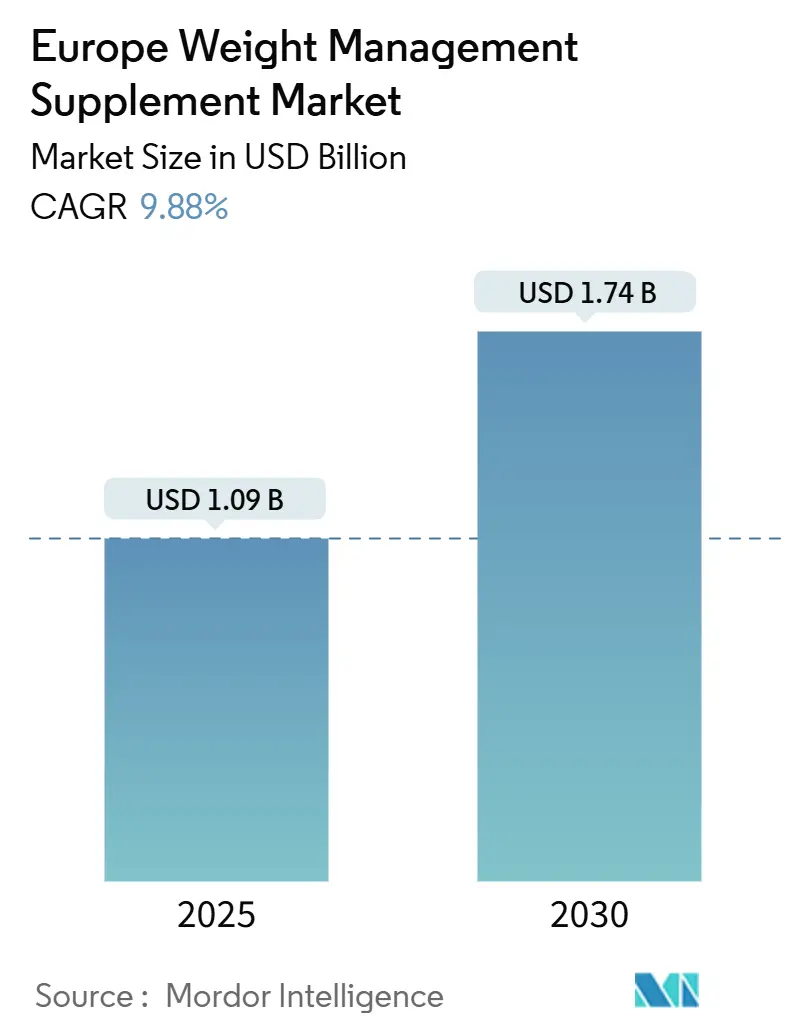
El tamaño del mercado europeo de suplementos para la gestión del peso se valora en USD 1.091,32 millones en 2025 y se proyecta que alcance USD 1.748,38 millones para 2030, registrando una CAGR del 9,88% durante el período de previsión. El crecimiento del mercado está impulsado principalmente por el aumento de las tasas de obesidad, la rápida adopción de medicamentos GLP-1 que ponen de relieve las brechas nutricionales emergentes, y una creciente preferencia del consumidor por los compuestos bioactivos. Estos compuestos desempeñan un papel crucial en la influencia sobre la saciedad, el aumento de la termogénesis y el mantenimiento del equilibrio del microbioma intestinal. El cambio en el comportamiento del consumidor, que pasa de la simple restricción calórica a enfoques más integrales y multifuncionales, ha creado oportunidades para los suplementos premium. Estos suplementos avanzados a menudo integran aminoácidos que preservan la masa muscular, botánicos que apoyan la salud hormonal y micronutrientes específicos para abordar necesidades concretas. Además, el auge de las plataformas de venta minorista digital y los servicios basados en suscripción está reduciendo los costes de distribución, lo que permite a las marcas emergentes escalar sus operaciones a través de fronteras manteniendo la rentabilidad. Al mismo tiempo, una supervisión regulatoria más estricta está remodelando el panorama competitivo. Las empresas que priorizan las pruebas internas, las prácticas de abastecimiento transparentes y los productos con validación clínica están ganando ventaja competitiva, impulsando el mercado hacia una consolidación orientada a la calidad.
Conclusiones Clave del Informe
- Por tipo de producto, las vitaminas y minerales lideraron con el 49,81% de la cuota del mercado europeo de suplementos para la gestión del peso en 2024; los botánicos registran una CAGR del 10,24% hasta 2030.
- Por forma del producto, las cápsulas y comprimidos representaron el 31,28% de los ingresos regionales en 2024, mientras que se prevé que los polvos crezcan a una CAGR del 10,24% hasta 2030.
- Por canal de distribución, los supermercados e hipermercados captaron el 41,26% de las ventas en 2024, mientras que las tiendas minoristas en línea avanzan a una CAGR del 10,35% hasta 2030.
- Por geografía, Alemania contribuyó con el 23,41% de los ingresos de 2024; el Reino Unido está preparado para la expansión más rápida con una CAGR del 10,17% entre 2025 y 2030.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de las tasas de obesidad y preocupaciones de salud asociadas en Europa | +2.1% | Reino Unido, Alemania, Polonia | Mediano plazo (2-4 años) |
| Crecimiento de la población envejecida, con demanda de suplementos | +1.8% | Europa Occidental (Alemania, Francia, Italia), países nórdicos | Largo plazo (≥ 4 años) |
| Tendencia hacia suplementos naturales, orgánicos y de origen vegetal para preferencias de etiqueta limpia | +1.5% | Reino Unido, Alemania, Países Bajos, Suecia | Corto plazo (≤ 2 años) |
| Creciente demanda de sustitutos de comidas convenientes que ofrecen nutrición controlada | +1.3% | Reino Unido, Alemania, Francia, centros urbanos de toda Europa | Mediano plazo (2-4 años) |
| Aumento en los niveles de actividad física, impulsando la demanda de suplementos | +1.0% | Europa Occidental y del Norte, expansión hacia Europa del Sur | Corto plazo (≤ 2 años) |
| Crecimiento de las plataformas de nutrición personalizada basadas en ADN | +0.9% | Alemania, Reino Unido, Francia, adoptantes tempranos en el Benelux | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de las tasas de obesidad y preocupaciones de salud asociadas en Europa
En 2024, el 53% de los adultos en la UE tienen sobrepeso, con tasas más elevadas en hombres y grupos de mayor edad, según informó el Consejo Europeo de Información Alimentaria (EUFIC)[1]Fuente: Consejo Europeo de Información Alimentaria (EUFIC), "Estadísticas de obesidad en Europa", eufic.org. Además, la OCDE (Organización para la Cooperación y el Desarrollo Económicos) informa que el 75% de los hombres en Rumanía son obesos en 2024[2]Fuente: OCDE (Organización para la Cooperación y el Desarrollo Económicos), "Determinantes no médicos de la salud de la OCDE", oecd.org. La prevalencia de obesidad varía en toda la región. Por ejemplo, los países de Europa del Este como Polonia están experimentando tasas crecientes debido a la rápida adopción de hábitos alimentarios occidentales, mientras que las naciones del sur de Europa se enfrentan a tasas significativas de obesidad infantil. Las consecuencias de esta tendencia son graves: más allá de la apariencia, la obesidad está asociada con numerosas comorbilidades. Condiciones como la diabetes de tipo 2, las enfermedades cardiovasculares y la enfermedad del hígado graso no alcohólico están sobrecargando los sistemas de salud pública y aumentando el interés de los pagadores en soluciones de nutrición preventiva. Los suplementos para la gestión del peso se están convirtiendo en la intervención inicial preferida, particularmente para personas con un IMC entre 25-30 que aún no califican para medicamentos recetados. El aumento pospandémico en los casos de síndrome metabólico ha impulsado aún más la demanda, ya que los aumentos de peso derivados de los estilos de vida sedentarios durante el confinamiento persisten. Los organismos reguladores como la Comisión Europea están considerando impuestos sobre los alimentos ultraprocesados, lo que podría redirigir el gasto del consumidor hacia suplementos funcionales comercializados como opciones más saludables.
Crecimiento de la población envejecida, con demanda de suplementos
La demanda de suplementos dietéticos está aumentando a medida que la población de Europa continúa envejeciendo. En 2024, Eurostat informó que el 21,6% de los europeos tiene 65 años o más[3]Fuente: Eurostat, "Europa en envejecimiento - estadísticas sobre el desarrollo de la población", ec.europa.eu. La sarcopenia, el declive relacionado con la edad en la masa y función muscular, afecta al 10-16% de los europeos mayores y se agrava aún más por las estrategias de pérdida de peso que enfatizan la reducción calórica sobre una ingesta adecuada de proteínas. Esta tendencia demográfica está impulsando la necesidad de suplementos que combinen componentes de gestión del peso con ingredientes que preserven la masa muscular, como la leucina, el HMB y la creatina. Alemania, que tiene la mayor población envejecida de la región, ha impulsado la expansión de los canales de farmacia que ofrecen formulaciones específicas para geriatría. Estos productos abordan las preocupaciones sobre la polifarmacia consolidando múltiples intervenciones nutricionales en sobres de dosis única. Los datos de la EFSA indican que aproximadamente el 40% de los europeos tiene deficiencia de vitamina D, con tasas que superan el 60% entre los ancianos institucionalizados. Esto subraya la demanda de productos de gestión del peso enriquecidos que equilibren el control calórico con la reposición de micronutrientes esenciales. La superposición del envejecimiento y la obesidad, denominada obesidad sarcopénica,
representa un segmento de mercado de alto valor. Las formulaciones premium dirigidas a este doble desafío pueden alcanzar márgenes de beneficio superiores al 40%.
Tendencia hacia suplementos naturales, orgánicos y de origen vegetal para preferencias de etiqueta limpia
La demanda de los consumidores de botánicos y activos de origen vegetal está impulsando cambios en las estrategias de formulación. Ingredientes como el extracto de té verde, la garcinia cambogia y el ácido linoleico conjugado procedente del aceite de cártamo están reemplazando a los compuestos sintéticos. Esta tendencia es particularmente prominente en el norte de Europa, donde la certificación orgánica y la verificación sin OGM son cruciales para lograr un posicionamiento de mercado premium. Sin embargo, los desafíos regulatorios están aumentando a medida que surgen preocupaciones de seguridad. En 2024, la ANSES emitió advertencias sobre la ashwagandha, citando su vinculación con la hepatotoxicidad e informando casos de elevación de enzimas hepáticas en consumidores tras un uso prolongado. De manera similar, la berberina, promovida como el "Ozempic de la naturaleza" en TikTok, ha llamado la atención regulatoria debido a sus posibles interacciones con medicamentos recetados y efectos secundarios gastrointestinales a las dosis comúnmente recomendadas. Los fabricantes están abordando estos problemas invirtiendo en tecnologías de extracción propietarias que mejoran la biodisponibilidad y reducen la dosis requerida, aliviando así las preocupaciones de seguridad. La asociación entre DSM-Firmenich e Indena ejemplifica un enfoque estratégico, combinando botánicos con posbióticos para ofrecer soluciones de origen vegetal «con validación clínica». Esta estrategia no solo se alinea con las preferencias de etiqueta limpia, sino que también mitiga los riesgos regulatorios a través de carteras de ingredientes diversificadas.
Creciente demanda de sustitutos de comidas convenientes que ofrecen nutrición controlada
Los productos de sustitución de comidas han pasado de ser ayudas dietéticas de nicho a soluciones nutricionales ampliamente aceptadas. Estos productos atraen a profesionales ocupados que buscan proporciones precisas de macronutrientes sin el esfuerzo de preparar las comidas. También son populares entre las personas que los utilizan como opciones controladas en calorías dentro de programas estructurados de pérdida de peso. El crecimiento de la categoría está impulsado además por el auge de los medicamentos GLP-1. Los pacientes que experimentan supresión del apetito y pérdida de peso rápida dependen cada vez más de los sustitutos de comidas enriquecidos para cumplir con los requisitos esenciales de proteínas y micronutrientes. Los marcos regulatorios para los sustitutos de comidas difieren significativamente entre los estados miembros. Algunos países los categorizan como alimentos para fines médicos especiales,
requiriendo notificación previa a la comercialización, mientras que otros los clasifican como alimentos convencionales sujetos únicamente a las regulaciones generales de etiquetado. Esta disparidad regulatoria no solo añade desafíos de cumplimiento, sino que también crea oportunidades para las marcas capaces de navegar por estas complejidades multijurisdiccionales para lograr una expansión paneuropea.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones estrictas de la Unión Europea sobre ingredientes permitidos y nuevos alimentos | -1.4% | Unión Europea, con efecto en el Reino Unido y Suiza | Mediano plazo (2-4 años) |
| Alto coste del producto frente a los alimentos convencionales | -1.1% | Sur y Este de Europa (España, Italia, Polonia, Grecia) | Corto plazo (≤ 2 años) |
| Restricciones publicitarias que limitan las declaraciones sobre eficacia para evitar inducir a error a los consumidores | -0.8% | Unión Europea, en particular Alemania, Francia, Países Bajos | Largo plazo (≥ 4 años) |
| Riesgos de seguridad para el consumidor por productos farmacéuticos no declarados | -0.6% | Canales de comercio electrónico transfronterizo, Europa del Este | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones estrictas de la Unión Europea sobre ingredientes permitidos y nuevos alimentos
En agosto de 2024, la Autoridad Europea de Seguridad Alimentaria (EFSA) aprobó la glucosil hesperidina, un flavonoide derivado de los cítricos, tras un proceso de revisión de tres años. Este ejemplo pone de relieve los obstáculos regulatorios a los que se enfrentan los fabricantes europeos, especialmente en comparación con los competidores en mercados menos regulados. El marco de nuevos alimentos de la EFSA exige la autorización previa a la comercialización para ingredientes sin un historial de consumo significativo, lo que a menudo resulta en plazos de aprobación prolongados. Mientras tanto, la ashwagandha, comúnmente utilizada en productos de gestión del peso, está bajo mayor escrutinio después de que la ANSES emitiera advertencias de hepatotoxicidad en 2024. Varios países europeos están considerando ahora restricciones que podrían perturbar el mercado único. Además, el Sistema de Alerta Rápida para Alimentos y Piensos informó de múltiples casos en 2024 de sibutramina y fenolftaleína no declaradas en suplementos para la pérdida de peso. La divergencia regulatoria posterior al Brexit ha complicado aún más las cosas, ya que el Reino Unido está desarrollando de forma independiente su régimen de nuevos alimentos. Este cambio requiere que las marcas que buscan distribución paneuropea presenten solicitudes en ambos sistemas regulatorios.
Alto coste del producto frente a los alimentos convencionales
En el sur y el este de Europa, donde los ingresos disponibles siguen siendo significativamente más bajos que los promedios de Europa Occidental, los suplementos premium para la gestión del peso tienen un precio de 2-3 veces el coste de los alimentos convencionales por caloría. Esta sustancial disparidad de precios crea desafíos de asequibilidad para los consumidores de estas regiones. Sin embargo, Polonia ha experimentado un rápido crecimiento de los ingresos, lo que ha ampliado la base de clientes potenciales para dichos productos. A pesar de este crecimiento, una parte considerable de las ventas se produce a través de canales de venta minorista en línea. Esta tendencia pone de relieve los esfuerzos de los consumidores por reducir gastos mediante compras transfronterizas y compras al por mayor, lo que, a su vez, comprime los márgenes de beneficio de los distribuidores nacionales. La disparidad de costes en el mercado se está ampliando aún más debido a las presiones inflacionarias. En 2024, se prevé que los precios de los extractos botánicos aumenten entre un 10 y un 15%, impulsados por las deficiencias de cosecha relacionadas con el clima en India y China. Estos dos países son las principales regiones de aprovisionamiento para ingredientes clave como la ashwagandha, la garcinia y el té verde, lo que los convierte en actores críticos de la cadena de suministro.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
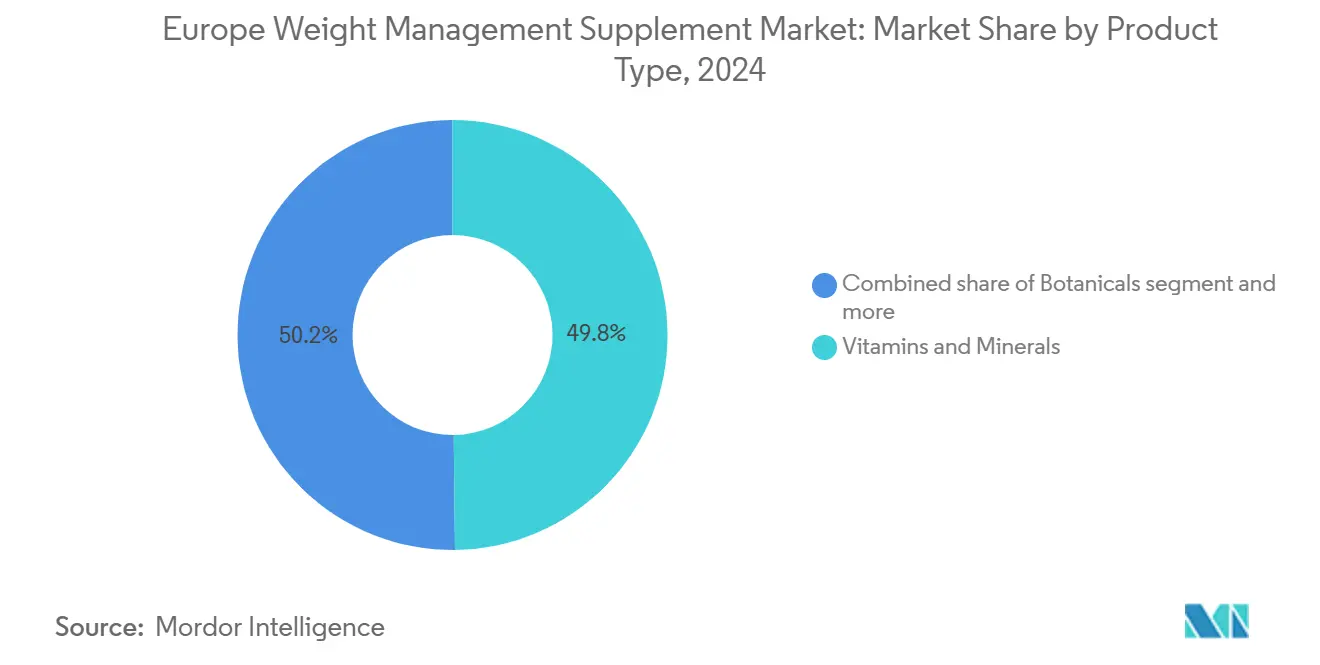
Los Botánicos Superan a las Vitaminas a Pesar del Escrutinio sobre SeguridadEn 2024, las vitaminas y minerales representaron el 49,81% de la cuota de mercado, destacando su papel fundamental en las dietas con restricción energética donde mantener una adecuada ingesta de micronutrientes es un desafío. Al mismo tiempo, los botánicos están experimentando un crecimiento significativo, con una CAGR del 10,24% proyectada hasta 2030. Este crecimiento está impulsado por el creciente interés de los consumidores en compuestos bioactivos que regulan las hormonas de la saciedad y la termogénesis. Las formulaciones de vitamina D, en particular la D3 vegana derivada del liquen y las algas, están ganando popularidad. Esta tendencia se alinea con los datos de la EFSA que muestran que el 40% de los europeos tiene niveles inadecuados de vitamina D, con tasas de deficiencia que superan el 60% entre las poblaciones de ancianos institucionalizados. Los complejos de vitaminas del grupo B, que ahora incorporan formas metiladas como la metilcobalamina y el metilfolato, se comercializan por su mayor biodisponibilidad. Estos productos están orientados específicamente a los consumidores con variantes del gen MTHFR, que dificultan el metabolismo del folato. Además, los suplementos de hierro han pasado del sulfato ferroso al quelato de bisglicinato ferroso en las formulaciones premium. Este cambio aborda un importante problema de adherencia para las mujeres con menstruación al reducir los efectos secundarios gastrointestinales.
Aunque los botánicos tienen una cuota de mercado menor, están impulsando la innovación con ingredientes como la ashwagandha, la berberina y el extracto de té verde. Los aminoácidos, la tercera categoría principal de productos, se están integrando en formulaciones híbridas que combinan ingredientes de gestión del peso con compuestos que preservan la masa muscular como la leucina y el HMB. Estas formulaciones tienen como objetivo abordar la obesidad sarcopénica en poblaciones envejecidas. La categoría «Otros» es un segmento emergente que incluye ingredientes como posbióticos y fibras prebióticas, que influyen en la composición del microbioma intestinal. En particular, DSM-Firmenich e Indena se han asociado para desarrollar y comercializar combinaciones botánico-posbióticas dirigidas a la endotoxemia metabólica.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Forma del Producto:
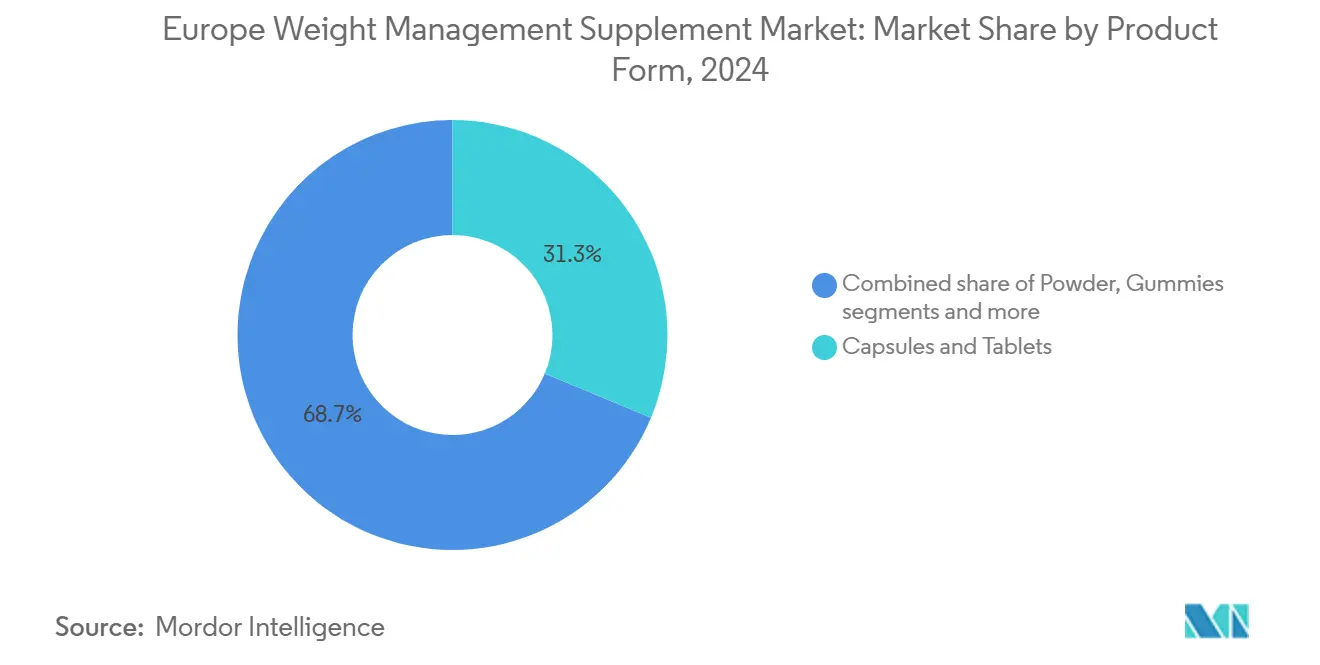
Los Polvos Ganan Terreno Gracias a la Personalización y la BiodisponibilidadEn 2024, las cápsulas y comprimidos representaron el 31,28% de la cuota de mercado, impulsados por su portabilidad, dosificación precisa y familiaridad para el consumidor. Sin embargo, se proyecta que los polvos crezcan a una CAGR del 10,24% hasta 2030, ya que las marcas enfatizan los tamaños de servicio personalizables y la disolución rápida para mejorar la biodisponibilidad. Las proteínas en polvo, antes limitadas a la nutrición deportiva, se están reformulando ahora con ingredientes termogénicos como el extracto de té verde y el ácido linoleico conjugado, lo que les permite dirigirse tanto al mercado de gestión del peso como al de preservación de la masa muscular. De manera similar, los polvos de péptidos de colágeno, inicialmente promovidos por beneficios como la elasticidad de la piel y la salud articular, están siendo reposicionados. Al centrarse en sus beneficios para la saciedad y el apoyo a la masa magra durante la restricción calórica, se comercializan cada vez más como soluciones de gestión del peso.
Las gomitas son el formato de más rápido crecimiento en la categoría «Otros», con atractivo para los segmentos más jóvenes gracias a su palatabilidad y estética apta para Instagram. Para satisfacer la creciente demanda europea de confitería funcional, Sirio introdujo las XtraGummies en junio de 2024. Sin embargo, las formulaciones en gomitas enfrentan desafíos, ya que los activos sensibles al calor como los probióticos y ciertas vitaminas se degradan durante la fabricación, limitando el rango de bioactivos que pueden incluirse. Las cápsulas y comprimidos continúan manteniendo una ventaja en cuanto a credibilidad clínica, ya que los profesionales de la salud los prefieren por su dosificación estandarizada y la ausencia de azúcares añadidos. Los formatos emergentes como las tiras sublinguales y los comprimidos de desintegración oral ofrecen un inicio de acción más rápido, pero su precio premium restringe su adopción a los segmentos de adoptantes tempranos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Canal de Distribución:
El Comercio Minorista en Línea Altera el Dominio Tradicional de la FarmaciaLos supermercados e hipermercados representaron el 41,26% del panorama de distribución en 2024, aprovechando el alto tráfico de clientes y el atractivo de las compras por impulso. Al mismo tiempo, las tiendas minoristas en línea están creciendo a una CAGR del 10,35% hasta 2030. Este crecimiento está impulsado principalmente por marcas de venta directa al consumidor que evitan los modelos minoristas tradicionales y adoptan estrategias de suscripción para mejorar el valor del ciclo de vida del cliente. Polonia lidera Europa en cuota de comercio minorista en línea, impulsada por el comercio electrónico transfronterizo. Esta tendencia permite a los consumidores polacos acceder a productos aún no aprobados en sus mercados domésticos y beneficiarse de las diferencias de precios entre los estados miembros de la UE. Como ejemplo del cambio en las estrategias minoristas, la asociación de Myprotein con Holland and Barrett en septiembre de 2024 ejemplifica el enfoque omnicanal. Las marcas digitales nativas están estableciendo tiendas físicas para atender a los consumidores que prefieren evaluar los productos en persona, mientras que los minoristas tradicionales están desarrollando plataformas de comercio electrónico propietarias para proteger su cuota de mercado.
Las tiendas de salud y bienestar, el segundo canal de distribución más grande, equilibran su oferta proporcionando productos especializados y personal con conocimientos especializados, lo que justifica sus precios premium. Sin embargo, se enfrentan a desafíos de márgenes a medida que los minoristas en línea utilizan sistemas de recomendación impulsados por IA para replicar la orientación personalizada en tienda a mayor escala. El canal de farmacias de Alemania, tradicionalmente dominante debido a la confianza del consumidor en los productos certificados por Apotheke, está perdiendo cuota de mercado a medida que los consumidores más jóvenes priorizan cada vez más la comodidad y la asequibilidad sobre los avales profesionales. Los modelos de suscripción, pioneros de marcas como Huel y YFood, están transformando la economía de reposición. Estos modelos reducen los costes de adquisición de clientes y permiten una gestión predictiva del inventario. Sin embargo, las altas tasas de abandono siguen siendo un desafío, ya que los consumidores a menudo prueban múltiples marcas antes de decidirse por sus opciones preferidas.
Análisis Geográfico
Mercado Alemán de Suplementos para el Control de Peso
Alemania captó el 23,41% de los ingresos regionales en 2024, lo que pone de relieve la solidez de su red de distribución farmacéutica. La certificación Apotheke actúa como sello de calidad, permitiendo una fijación de precios premium. La estricta aplicación por parte de Alemania de las declaraciones de propiedades saludables en virtud del Reglamento (CE) n.º 1924/2006 de la UE sobre declaraciones nutricionales y de propiedades saludables ha creado un entorno de alta exigencia en materia de cumplimiento normativo. Este marco regulatorio beneficia a los actores consolidados con experiencia en la gestión de estos requisitos, mientras que las marcas más pequeñas sin recursos para elaborar expedientes de aprobación previa se enfrentan a dificultades. Rossmann, la segunda cadena de droguerías más grande del país, amplió su gama de suplementos de marca propia en 2024, introduciendo productos para el control de peso con ingredientes clínicamente validados, como el glucomanano y el picolinato de cromo, intensificando así la competencia con los fabricantes de marcas establecidas.
Mercado del Reino Unido de Suplementos para el Control de Peso
El Reino Unido, con una tasa de crecimiento anual compuesto (CAGR) proyectada del 10,17% hasta 2030, se posiciona como el mercado de mayor crecimiento de la región. Este crecimiento está impulsado por los cambios regulatorios posteriores al Brexit, que han acelerado la aprobación de nuevos ingredientes, y por el fuerte interés de los consumidores en los alimentos funcionales. En 2024, Boots amplió su cartera de productos para incluir kits de nutrición personalizada basados en ADN, posicionando a las cadenas de farmacias como centros integrales de bienestar que integran pruebas diagnósticas, consultas y entrega de productos. Sin embargo, han surgido problemas de confianza debido a casos de alto perfil relacionados con la presencia no declarada de productos farmacéuticos en suplementos para la pérdida de peso adquiridos en línea, lo que ha impulsado una mayor demanda de pruebas obligatorias por parte de terceros y certificaciones por lotes.
Mercados Europeos más Amplios
El mercado de suplementos de Italia refleja un gasto significativo concentrado en los canales farmacéuticos, donde las recomendaciones profesionales respaldan una fijación de precios premium. Por el contrario, los minoristas de gran consumo tienen dificultades para convertir a los compradores ocasionales en clientes. El mercado de España está marcado por la sensibilidad al precio, lo que limita la adopción de botánicos premium y formulaciones personalizadas, con consumidores que prefieren multivitamínicos asequibles y suplementos de fibra genéricos. El mercado de Rusia sigue siendo opaco debido a las sanciones geopolíticas y la escasa transparencia de los datos, aunque la evidencia anecdótica sugiere una demanda creciente de suplementos de producción nacional a medida que se reducen los canales de importación. Entre los mercados más pequeños pero estratégicamente importantes se encuentran Suecia, Bélgica, Polonia y los Países Bajos. La población con conciencia sanitaria de Suecia impulsa un elevado consumo de suplementos per cápita, mientras que el aumento de los niveles de ingresos en Polonia amplía el mercado de productos premium. El mercado trilingüe de Bélgica requiere estrategias de etiquetado y marketing localizadas, lo que incrementa la complejidad para la entrada al mercado. Por su parte, el entorno regulatorio liberal de los Países Bajos ha atraído centros de comercio electrónico transfronterizo, facilitando la distribución paneuropea.
Panorama Competitivo
El mercado europeo de gestión del peso está fragmentado debido a la presencia de numerosos actores nacionales y multinacionales. Las empresas se están adaptando a las preferencias de los consumidores por productos innovadores para la pérdida de peso, como los quemadores de grasa con sabores y envases únicos. Las grandes multinacionales, incluyendo Nestlé Health Science, Glanbia y Amway, compiten con marcas digitales nativas como Huel y YFood, así como con especialistas en plataformas de ADN como Prevess. La consolidación se está acelerando a medida que los actores establecidos adquieren marcas emergentes para aprovechar sus bases de suscriptores y la propiedad intelectual tecnológica. Mientras tanto, las empresas emergentes están licenciando la fabricación para escalar rápidamente sin un gasto de capital significativo. Las líneas de investigación y desarrollo combinan cada vez más la precisión farmacéutica con el branding de estilo de vida. Esta tendencia, ejemplificada por los programas TOTUM en curso de Valbiotis, enfatiza los ensayos aleatorizados que validan las declaraciones de los productos y se ganan la confianza de los profesionales médicos.
Los actores clave como General Nutrition Centers Inc., Amway Corp., Glanbia PLC, Evlution Nutrition LLC y Herbalife International están liderando el mercado regional. Las empresas se están enfocando estratégicamente en fusiones, expansiones, adquisiciones y asociaciones, junto con el desarrollo de nuevos productos, para mejorar su presencia de marca. Está emergiendo una notable segmentación: un grupo se centra en el acompañamiento a GLP-1, ofreciendo batidos ricos en proteínas y paquetes de micronutrientes para contrarrestar la pérdida de masa muscular y las náuseas relacionadas con el medicamento. En contraste, otro grupo se dirige a los consumidores de estilo de vida con ofertas de origen vegetal y bajo contenido en azúcar, enfatizando el «bienestar metabólico» sobre la pérdida de peso tradicional. Si bien la narrativa en redes sociales sigue siendo una estrategia clave de adquisición, el aumento de los costes de publicidad pagada está llevando a las empresas a adoptar programas de fidelización y foros comunitarios para mejorar la retención de clientes.
Las empresas están lanzando cada vez más productos innovadores que incorporan ingredientes de origen natural para diferenciarse en un mercado competitivo. Dada la rápida evolución del mercado, la innovación en productos se ha convertido en la estrategia dominante, permitiendo a las empresas responder a las cambiantes demandas de los consumidores. La experiencia regulatoria se ha convertido en una ventaja competitiva crítica. Las empresas con laboratorios de toxicología internos pueden acelerar la presentación de expedientes ante la EFSA y reducir los riesgos de retirada del mercado. En cambio, aquellas que dependen de contratistas externos se enfrentan a una mayor exposición a las alertas del RASFF por contaminantes o ingredientes farmacéuticos activos (APIs) no declarados, lo que puede erosionar rápidamente el valor de marca. En resumen, la industria europea de suplementos para la gestión del peso está pasando de un panorama fragmentado de actores especializados a una estructura más concentrada. Las empresas integradas verticalmente e impulsadas por la ciencia están marcando el ritmo, mientras que los innovadores ágiles introducen nuevos formatos y consolidan posiciones de mercado especializadas.
Líderes de la Industria Europea de Suplementos para la Gestión del Peso
General Nutrition Centers
Herbalife Nutrition
Evlution Nutrition LLC
Glanbia Plc
Amway Corp.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Suplementos para el Control de Peso
- Amway Corp.
- Herbalife Nutrition Ltd.
- Glanbia plc
- Nestle S.A.
- General Nutrition Centers Inc.
- The Hut Group (Myprotein)
- Huel Ltd.
- Abbott Nutrition (SlimFast)
- The Simply Good Foods Co. (Atkins)
- Bulk (Bulk Powders)
- BioTechUSA
- YFood Labs GmbH
- WW International (Weight Watchers)
- Evlution Nutrition LLC
- Nutrex Research Inc.
- JNX Sports
- TargEDys SA
- Rapid Nutrition plc
- Nexira SAS
- BioGaia AB
- Probi AB
- ADM/Protexin Healthcare
- Perrigo plc
- Bayer AG
Lea el análisis de las empresas de mercado europeo de suplementos para el control de peso

Recent Industry Developments in Mercado Europeo de Suplementos para el Control de Peso
- Agosto de 2025: Leanova UK ha lanzado su producto de gestión del peso basado en evidencia en el mercado del Reino Unido. Leanova ha introducido un suplemento para la pérdida de peso de origen vegetal a nivel nacional en el Reino Unido, diseñado para promover el bienestar sostenible apoyando el control del apetito y el metabolismo, utilizando ingredientes veganos con validación científica.
- Octubre de 2024: Myprotein ha establecido una asociación estratégica con Holland and Barrett para establecer secciones de tienda dentro de la tienda de marca en más de 200 ubicaciones del Reino Unido. Esta iniciativa permite a la marca digital nativa llegar a los consumidores fuera de línea al mismo tiempo que proporciona a Holland and Barrett acceso exclusivo a las formulaciones propietarias de Myprotein.
- Junio de 2024: Nestlé Health Science ha introducido shots supresores del apetito en Europa, dirigidos a los consumidores que desean beneficios similares a los del GLP-1 sin necesidad de receta médica. Al combinar fibra, proteínas y extractos botánicos para influir en las hormonas de la saciedad, Nestlé apunta a satisfacer la demanda de quienes no pueden o eligen no seguir soluciones farmacológicas para la pérdida de peso.
- Junio de 2023: Rapid Nutrition PLC anunció el lanzamiento de su nueva imagen e identidad de marca para los productos de pérdida de peso SystemLS. La empresa también afirma que presentó la nueva identidad de marca para el buque insignia SystemLS Weight Loss Brand a medida que el producto continúa su expansión internacional.


Alcance del Informe del Mercado Europeo de Suplementos para la Gestión del Peso
| Vitaminas y Minerales |
| Botánicos |
| Aminoácidos |
| Otros |
| Polvo |
| Cápsulas y Comprimidos |
| Gomitas |
| Otros |
| Supermercados/Hipermercados |
| Tiendas de Salud y Bienestar |
| Tiendas Minoristas en Línea |
| Reino Unido |
| Alemania |
| Francia |
| Italia |
| España |
| Rusia |
| Suecia |
| Bélgica |
| Polonia |
| Países Bajos |
| Resto de Europa |
| Por Tipo de Producto | Vitaminas y Minerales |
| Botánicos | |
| Aminoácidos | |
| Otros | |
| Forma del Producto | Polvo |
| Cápsulas y Comprimidos | |
| Gomitas | |
| Otros | |
| Por Canal de Distribución | Supermercados/Hipermercados |
| Tiendas de Salud y Bienestar | |
| Tiendas Minoristas en Línea | |
| Por País | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Países Bajos | |
| Resto de Europa |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado europeo de suplementos para la gestión del peso en 2025?
Se valora en USD 1.091,32 millones y se prevé que alcance USD 1.748,38 millones para 2030.
¿Qué tipo de producto está creciendo más rápidamente en Europa?
Los botánicos se están expandiendo a una CAGR del 10,24%, superando a las vitaminas, los minerales y los aminoácidos hasta 2030.
¿Qué canal de ventas está ganando mayor cuota?
Las tiendas minoristas en línea muestran el mayor impulso con una CAGR proyectada del 10,35%, impulsadas por las suscripciones y el comercio electrónico transfronterizo.
¿Qué país lidera los ingresos regionales?
Alemania representa el 23,41% de las ventas de 2024, respaldado por una sólida red de farmacias y un alto gasto entre los consumidores de edad avanzada.
Última actualización de la página el:



