
Tamaño y Cuota del Mercado de Tarjetas Virtuales de Europa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
| Tamaño del Mercado (2026) | 1.34 Billones de dólares |
| Tamaño del Mercado (2031) | 3.14 Billones de dólares |
| Growth Rate (2026 - 2031) | 18.56 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |

Análisis del Mercado de Tarjetas Virtuales de Europa por Mordor Intelligence
El mercado europeo de tarjetas virtuales alcanzó un valor de 1,34 billones de USD en 2026 y está en camino de alcanzar 3,14 billones de USD en 2031, reflejando una impresionante CAGR del 18,56% a lo largo del horizonte de previsión. El mercado está experimentando un crecimiento acelerado, impulsado principalmente por la adopción empresarial a medida que las compañías buscan conciliación automatizada, pagos a proveedores simplificados y mayor control del gasto. Las empresas favorecen cada vez más las tarjetas virtuales de uso único, que simplifican los pagos de adquisiciones y viajes al tiempo que reducen la exposición al fraude. Los pagos remotos dominan el mercado, aunque las credenciales virtuales en el punto de venta están ganando impulso a medida que los pagos sin contacto se vuelven más ubicuos. El respaldo regulatorio, incluida la autenticación reforzada y los marcos de banca abierta, está aumentando la confianza en el mercado y fomentando la adopción de pagos digitales. Las tarjetas de crédito virtuales siguen siendo la opción preferida gracias a las funciones de crédito incorporadas y las recompensas, mientras que las tarjetas prepago virtuales están emergiendo a medida que las empresas de tecnología financiera y las plataformas de viajes ofrecen alternativas flexibles con requisitos de licencia reducidos. El panorama competitivo está evolucionando, con redes de tarjetas tradicionales, emisores especializados y bancos retadores impulsando la innovación en tokenización, prevención del fraude y finanzas integradas. Los pagos instantáneos, los marcos europeos de identidad digital y la armonización regulatoria transfronteriza están acelerando el paso de las tarjetas físicas a soluciones tokenizadas basadas en API.
Conclusiones Clave del Informe
- Por uso, las credenciales de uso único lideraron con una cuota del 56,45% del tamaño del mercado de tarjetas virtuales de Europa en 2025 y se prevé que se expandan a una CAGR del 21,22% hasta 2031.
- Por tipo de pago, los pagos remotos representaron el 78,32% del tamaño del mercado de tarjetas virtuales de Europa en 2025, mientras que las credenciales virtuales en punto de venta escalan más rápido con una trayectoria de crecimiento proyectada del 28,34%.
- Por usuario final, los usuarios empresariales representaron el 70,16% de la cuota del mercado de tarjetas virtuales de Europa en 2025, y se prevé que el segmento se expanda al 22,76% hasta 2031.
- Por tipo de tarjeta, las tarjetas de crédito virtuales reclamaron el 47,02% de la cuota del mercado de tarjetas virtuales de Europa en 2025, mientras que las tarjetas prepago virtuales crecen al 22,05% hasta 2031.
- Por geografía, el Reino Unido representó el 21,88% de la cuota del mercado de tarjetas virtuales de Europa en 2025, y se prevé que España registre la CAGR nacional más pronunciada del 20,72% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Tarjetas Virtuales de Europa*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda B2B de liquidación automatizada de cuentas por pagar | +5.2% | Global, con adopción temprana en el Reino Unido, Alemania y los Países Nórdicos | Mediano plazo (2-4 años) |
| Auge del comercio electrónico y los pagos sin contacto tras la COVID-19 | +4.8% | Global, liderado por España, Francia y Alemania | Corto plazo (≤ 2 años) |
| El cumplimiento de PSD2/SCA eleva la preferencia de seguridad por las tarjetas tokenizadas | +3.9% | A nivel del Espacio Económico Europeo, con aplicación más estricta en Francia y los Países Bajos | Largo plazo (≥ 4 años) |
| Las API de finanzas integradas reducen las fricciones de incorporación para pymes | +3.2% | Reino Unido, Alemania, Benelux, con expansión hacia Europa Central y Oriental | Mediano plazo (2-4 años) |
| Digitalización de los beneficios de vales de comida en Europa continental | +1.8% | Francia, Bélgica, Alemania, Italia | Corto plazo (≤ 2 años) |
| Cambio de los intermediarios de viajes hacia VCN de uso único para crédito a proveedores | +2.1% | España, el Reino Unido, la región DACH, con adopción en los Países Nórdicos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda B2B de Liquidación Automatizada de Cuentas por Pagar
La demanda B2B de liquidación automatizada de cuentas por pagar está impulsando el mercado de tarjetas virtuales de Europa. Los equipos de adquisiciones y tesorería están reemplazando los cheques y las transferencias bancarias por tarjetas virtuales de uso único que se concilian directamente contra las órdenes de compra. Los pagos de viajes corporativos y alojamiento se procesan cada vez más a través de plataformas de tarjetas virtuales, lo que permite a los proveedores recibir liquidación inmediata mientras las empresas amplían los plazos de pago. Las plataformas de tecnología financiera que se expanden en múltiples jurisdicciones permiten a las pymes integrar tarjetas virtuales y crédito directamente en los sistemas ERP y de contabilidad, reduciendo el tiempo de incorporación de semanas a horas. En virtud del Artículo 96(6) de la Directiva de Servicios de Pago de la UE (PSD2), los proveedores de servicios de pago deben reportar datos estadísticos sobre el fraude a las autoridades nacionales, que los comparten con la Autoridad Bancaria Europea y el Banco Central Europeo; este marco regulatorio de reporte refuerza la supervisión e incentiva la adopción de métodos de pago más seguros y tokenizados como las tarjetas virtuales. Las adquisiciones estratégicas de especialistas en viajes corporativos señalan una mayor competencia e innovación en las soluciones de tarjetas virtuales B2B.[1]BCE y ABE, "Informe sobre el fraude en pagos", comunicado de prensa del BCE, 15 de diciembre de 2025, ecb.europa.eu.
Auge del Comercio Electrónico y los Pagos Sin Contacto Tras la COVID-19
El auge poscovid del comercio electrónico y los pagos sin contacto está impulsando el mercado de tarjetas virtuales de Europa. En Alemania, las transacciones con tarjeta de débito crecieron de 3.900 millones en 2019 a 10.900 millones en 2024, con pagos iniciados desde dispositivos móviles que aumentaron del 5% al 16% en el mismo período. Aproximadamente el 97% de los alemanes poseen al menos una tarjeta de débito, lo que refleja una adopción generalizada de los pagos electrónicos. Las tarjetas virtuales aprovechan esta tendencia al unificar los pagos en línea y en tienda a través de carteras digitales y credenciales tokenizadas, permitiendo transacciones seguras y sin fricciones y apoyando el continuo crecimiento del mercado[2]Deutsche Bundesbank, "El ecosistema de pagos en transición: los pagos sin contacto y las transferencias de crédito instantáneas en auge", informe del Bundesbank, 16 de diciembre de 2025, bundesbank.de. . Los pagos remotos dominan la actividad con tarjeta en la zona euro, mientras que las transacciones sin contacto continúan expandiéndose en los puntos de venta, respaldadas por una integración perfecta con carteras digitales como Apple Pay y Google Pay. Los pagos móviles utilizan cada vez más credenciales de tarjeta virtualizadas, que unifican las transacciones en línea y en tienda, y los ajustes regulatorios en el Reino Unido, que permiten límites de pago sin contacto más elevados, están reduciendo la fricción para los pagos mediante aproximación. Las tarjetas virtuales aprovechan estas tendencias al permitir transacciones seguras y sin fricciones en todos los canales, apoyando la adopción y el crecimiento continuos en toda Europa.
El Cumplimiento de PSD2/SCA Eleva la Preferencia de Seguridad por las Tarjetas Tokenizadas
PSD2 y la Autenticación Reforzada de Clientes han establecido la autenticación de dos factores como el estándar para los pagos con tarjeta en línea, con emisores que agilizan el proceso mediante la tokenización y credenciales vinculadas al dispositivo o la biometría. Las transacciones nacionales dentro del Espacio Económico Europeo se benefician de tasas de fraude significativamente más bajas en comparación con los flujos transfronterizos, lo que refuerza la tokenización y la autenticación como el enfoque preferido. Las principales redes de tarjetas han ampliado la emisión de tarjetas tokenizadas y virtuales para escalar los pagos digitales seguros, mientras que los bancos centrales y los reguladores están endureciendo los controles sobre las transacciones de alto riesgo para garantizar una autenticación sólida. Los marcos regulatorios recientes, incluidos PSD3 y las Regulaciones de Servicios de Pago actualizadas, refuerzan aún más la prevención del fraude y mejoran el acceso a los datos de banca abierta, proporcionando una ventaja de cumplimiento a largo plazo para las tarjetas virtuales tokenizadas en toda Europa.
Digitalización de los Beneficios de Vales de Comida en Europa Continental
Los programas de vales de comida en Europa continental se están digitalizando rápidamente, trasladando el uso a tarjetas prepago virtuales que cargan asignaciones y aplican reglas de aceptación en los comercios. Los principales proveedores, como Edenred, han pasado completamente a los contratos digitales, sustituyendo los vales en papel por soluciones basadas en tarjetas que agilizan la distribución y la elaboración de informes[3]Grupo Edenred, "Beneficios y Compromiso", sitio web corporativo de Edenred, edenred.com. . Las plataformas están mejorando sus capacidades con funcionalidades como la categorización automatizada del gasto y la integración con los sistemas de gastos corporativos, lo que permite a los empleadores gestionar eficientemente las asignaciones de comida y viaje. Países como Bélgica, Alemania y Francia siguen este patrón, respaldados por marcos de beneficios fiscalmente eficientes y la demanda empresarial de control y capacidad de auditoría. Este cambio consolida el gasto en credenciales tokenizadas y controladas al tiempo que proporciona datos de transacciones más ricos para el análisis del fraude, reforzando los factores estructurales del mercado de tarjetas virtuales de Europa.
Análisis del Impacto de las Restricciones del Mercado de Tarjetas Virtuales de Europa*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Baja adopción digital entre los ciudadanos de mayor edad | -1.5% | Zonas rurales de Italia, Grecia y Portugal, con un impacto moderado en España | Largo plazo (≥ 4 años) |
| La regulación de intercambio y recargos comprime los márgenes de los emisores | -2.1% | A nivel del Espacio Económico Europeo, más estricta en los mercados nacionales frente a los flujos transfronterizos Reino Unido-EEE | Mediano plazo (2-4 años) |
| Las reglas fragmentadas de patrocinio de BIN dificultan la emisión transfronteriza | -1.2% | Europa Central y Oriental, estados bálticos | Largo plazo (≥ 4 años) |
| Aumento de las primas de ciberseguros para emisores de tecnología financiera | -0.9% | Centros de tecnología financiera en el Reino Unido, Alemania y Francia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Baja Adopción Digital Entre los Ciudadanos de Mayor Edad
Alrededor del 9% de los residentes de la zona euro necesitan asistencia para completar los pagos digitales, lo que establece un techo en la adopción por parte de los hogares en segmentos con menor alfabetización digital. Los consumidores de mayor edad enfrentan obstáculos con la autenticación multifactor, la incorporación a aplicaciones y el uso de carteras digitales, que son necesarios para utilizar las credenciales tokenizadas de manera cómoda y segura. Las zonas rurales de algunas partes de Italia, Grecia y Portugal a menudo dependen de las interacciones en sucursales y tienen una menor penetración de los teléfonos inteligentes, lo que ralentiza la transición a formatos de tarjeta exclusivamente digitales[4]Banco Central Europeo, "El BCE publica un estudio sobre educación financiera y acceso a los pagos digitales", Banco Central Europeo, ecb.europa.eu.. Las Carteras de Identidad Digital Europeas exigidas bajo eIDAS 2.0 antes de noviembre de 2026 tienen como objetivo estandarizar la autenticación y pueden hacer que los pagos digitales sean más accesibles con el tiempo. Los emisores que simplifiquen la experiencia del usuario, inviertan en la inscripción asistida y desarrollen interfaces de apoyo pueden ampliar la base alcanzable en el mercado de tarjetas virtuales de Europa.
La Regulación de Intercambio y Recargos Comprime los Márgenes de los Emisores
Las regulaciones de intercambio y recargos limitan los márgenes de los emisores en las transacciones con tarjeta de consumo, desplazando el foco hacia los servicios basados en comisiones y las ofertas de valor añadido. En cambio, las transacciones transfronterizas y con tarjetas comerciales siguen siendo más lucrativas, lo que respalda la inversión continua en productos B2B y contribuye a la dominancia de los usuarios empresariales en el mercado de tarjetas virtuales de Europa. Los proveedores se están adaptando desarrollando plataformas de gasto basadas en suscripción, monetizando los análisis de datos y ofreciendo funcionalidades premium que complementan la emisión de tarjetas, alineándose con estrategias más amplias de finanzas integradas. Estas dinámicas favorecen a los actores que integran la emisión, el procesamiento y la adquisición, permitiéndoles controlar los costes unitarios a medida que el mercado de tarjetas virtuales continúa expandiéndose.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Tarjetas Virtuales de Europa
Por Uso:
Las Tarjetas de Uso Único Dominan los Flujos de Adquisición y ViajesLas tarjetas virtuales de uso único representaron el 56,45% del tamaño del mercado de tarjetas virtuales de Europa en 2025 y se proyecta que crezcan al 21,22% hasta 2031, lo que señala que los controles precisos y la conciliación automatizada superan la conveniencia de la reutilización para muchas empresas. Los equipos de adquisiciones se benefician de la autorización por importe exacto, ventanas de validez reducidas vinculadas al envío o la prestación del servicio, y el cierre automático instantáneo de las credenciales tras una única autorización, lo que limita la exposición al uso indebido. Los intermediarios de viajes crean un número único por reserva con bloqueos de código de comercio y límites de importe que coinciden con los totales de la reserva, lo que agiliza la conciliación y reduce las disputas con hoteles y aerolíneas. La diferencia de crecimiento con respecto a los programas de uso múltiple muestra que las empresas priorizan el control, la visibilidad y las trazas de auditoría cuando los patrones de transacción son irregulares o involucran a múltiples contrapartes. Los emisores integrados como Stripe Issuing y Marqeta generan PAN efímeros de forma programática, reduciendo los costes de configuración y los plazos para las plataformas que desean orquestar el gasto granular en el mercado de tarjetas virtuales de Europa.
Las tarjetas de uso múltiple, que representan el saldo del gasto en 2025, se adaptan a casos de uso con frecuencia predecible, como suscripciones de software, contratos de logística y carteras de gastos de empleados, donde emitir una nueva credencial para cada transacción añadiría sobrecarga operativa. A medida que las empresas centralizan la gestión del gasto en los sistemas ERP y de gestión de viajes, las tarjetas de uso múltiple siguen siendo relevantes para las categorías de gasto recurrente que se benefician de las credenciales almacenadas y las renovaciones simplificadas. La cartera Wero de la Iniciativa Europea de Pagos está añadiendo aceptación para el comercio electrónico, lo que coexistirá con las tarjetas y podría sustituir a ciertos flujos de débito recurrentes en puntos de menor riesgo. Incluso a medida que escalan las opciones de cuenta a cuenta, el mercado de tarjetas virtuales de Europa continúa favoreciendo los controles de uso único para los pagos ad hoc a proveedores y las reservas de viajes viaje a viaje que requieren atributos a nivel de reserva. Esta segmentación refleja un equilibrio más amplio entre flexibilidad y control que caracteriza cómo las empresas gestionan el gasto en diversas categorías.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Tipo de Pago:
Los Pagos Remotos Lideran, Aunque las Credenciales Virtuales en Punto de Venta se DisparanLos pagos remotos representaron el 78,32% de la actividad en 2025, impulsados por el cambio hacia los canales en línea y el uso de credenciales de pago tokenizadas y almacenadas que reducen la fricción en el proceso de pago. Los operadores de marketplaces y las plataformas de suscripción dependen de estas credenciales para habilitar flujos de un solo clic sin fricciones, actualizar los tokens automáticamente y mejorar las tasas de aprobación de transacciones. Las credenciales en punto de venta integradas en teléfonos inteligentes y dispositivos portátiles escalan más rápido al 28,34% a medida que los bancos proporcionan cada vez más acceso NFC a las carteras nacionales. Los pagos móviles están ganando terreno en múltiples países, con credenciales de tarjeta virtualizadas que unifican el uso en tienda y en línea. Esta convergencia refuerza la comodidad del consumidor y fomenta una adopción más amplia de tarjetas virtuales en toda la región.
Las tarjetas de débito internacionales complementan los esquemas nacionales, ampliando la aceptación en los comercios y el uso diario, mientras que las iniciativas regulatorias para abrir el NFC móvil a las carteras de terceros reducen aún más la fricción para los pagos tokenizados. Los comercios se centran cada vez más en lograr tasas de aprobación más altas y reducir el alcance del PCI, lo que impulsa la adopción de la tokenización tanto en los puntos de venta en línea como físicos. La integración de la ubicuidad de las carteras, los sistemas de pago instantáneo y la gestión del ciclo de vida de los tokens está fomentando un entorno de pago con múltiples vías. Las tarjetas virtuales están posicionadas para crecer junto a las alternativas de cuenta a cuenta en lugar de ser desplazadas por ellas. Las credenciales que funcionan de manera fluida en todos los canales y dispositivos seguirán siendo fundamentales para las preferencias de consumidores y comercios en toda Europa.
Por Usuario Final:
Las Empresas Dominan, Aunque la Adopción por Parte de los Consumidores se AceleraLos usuarios empresariales representaron el 70,16% de la cuota del mercado de tarjetas virtuales de Europa en 2025 y se proyecta que se expandan a una CAGR del 22,76% hasta 2031, lo que refleja la demanda de controles granulares del gasto, conciliación en tiempo real y optimización del capital de trabajo en adquisiciones y viajes. Los programas de viajes corporativos y los equipos de adquisiciones emiten credenciales virtuales con límites estrictos de importe, duración y categoría de comercio, desactivándolas automáticamente una vez alcanzados los objetivos. Las plataformas de procesamiento a gran escala ilustran el tamaño de los flujos B2B, donde las tarjetas virtuales permiten la liquidación inmediata a los proveedores al tiempo que permiten a los compradores gestionar el flujo de caja de manera eficiente. Las empresas de tecnología financiera y los bancos retadores se expanden en múltiples mercados, integrando tarjetas virtuales en flujos de trabajo de gastos preconfigurados y sistemas ERP para agilizar la adopción por parte de las pymes. Estas dinámicas hacen que la emisión liderada por empresas sea un motor central del crecimiento en el mercado de tarjetas virtuales de Europa.
La adopción por parte de los consumidores es menor pero se está acelerando, respaldada por números virtuales desechables en las aplicaciones de banca minorista y credenciales tokenizadas que reducen la exposición de datos. Los bancos digitales y las plataformas de pago están ampliando las funcionalidades de las tarjetas en todos los niveles, ofreciendo números de uso único y soporte de pago mediante aproximación para mejorar la seguridad de las compras en línea y en tienda. Los usuarios premium pueden acceder a múltiples tarjetas virtuales con códigos de seguridad rotatorios para limitar la reutilización, satisfaciendo la creciente demanda de los consumidores de gasto compartimentado y procesos de pago más seguros. La autenticación biométrica y la gestión del ciclo de vida de los tokens simplifican las aprobaciones y garantizan que las credenciales se actualicen automáticamente, fomentando la confianza en los pagos con tarjeta virtual. En conjunto, estos factores están impulsando un crecimiento constante en el segmento de consumo y reforzando la adopción general en toda Europa.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Tipo de Tarjeta:
El Crédito Lidera la Cuota, el Prepago Escala Más RápidoLas tarjetas de crédito virtuales representaron una cuota del 47,02% en 2025 gracias a las líneas de crédito integradas, las recompensas y los beneficios que ayudan a los tesoreros a gestionar el flujo de caja y los plazos, mientras que las tarjetas de débito virtuales continúan satisfaciendo las necesidades de visibilidad presupuestaria en tiempo real tanto para empleados como para consumidores. Los principales bancos y redes de pago ofrecen números de crédito virtual vinculados a estructuras revolving o de cargo para programas corporativos, lo que permite una liquidación favorable para los proveedores y plazos de pago ampliados. Las plataformas de tecnología financiera han introducido tarjetas de cargo con condiciones de pago flexibles, que admiten el control presupuestario sin saldos revolving. Las tarjetas prepago virtuales están ganando terreno a medida que los emisores de tecnología financiera aprovechan los instrumentos de dinero electrónico para eludir la licencia bancaria tradicional, permitiendo la emisión instantánea y la gestión del gasto. Programas como las soluciones de vales de comida digitales destacan cómo las tarjetas prepago virtuales se utilizan cada vez más para desembolsos controlados y beneficios para empleados.
Las tarjetas prepago virtuales escalan más rápido al 22,05% y resultan atractivas para las plataformas de economía colaborativa y los hogares que buscan distribución instantánea de fondos y una mayor supervisión del gasto, en línea con la naturaleza prefondada de estos instrumentos. La evolución regulatoria clarifica la supervisión de las instituciones de dinero electrónico y de pago, creando mayor certeza para los programas transfronterizos. Los productos de débito directamente vinculados respaldan los gastos diarios y los programas de empleados al ofrecer visibilidad inmediata del saldo y la capacidad de cambiar los controles en tiempo real. Las funcionalidades integradas de recompensas y seguros en los productos de crédito ayudan a mantener el compromiso de los titulares de tarjetas incluso cuando los límites de comisiones restringen los ingresos por intercambio. En conjunto, las tarjetas virtuales de crédito, débito y prepago forman un ecosistema complementario que impulsa la adopción entre empresas, pymes y consumidores en Europa.
Análisis Geográfico
Mercado de Tarjetas Virtuales del Reino Unido y Alemania
El Reino Unido concentró el 21,88% del mercado europeo de tarjetas virtuales en 2025, respaldado por el ecosistema de tesorería de Londres, la amplia participación del fintech y los incentivos transfronterizos posteriores al Brexit. Se espera que las actualizaciones regulatorias que permiten a los proveedores establecer o eliminar los límites de pagos sin contacto normalicen los pagos por aproximación de mayor valor, sobre la base de una adopción ya generalizada. Los ajustes del Regulador de Sistemas de Pago a los límites de intercambio en los flujos de consumidores entre el Reino Unido y el EEE mejoran los márgenes de los emisores para el comercio multicanal en comparación con los precios domésticos limitados. El panorama de pagos de Alemania se está expandiendo rápidamente, con una alta adopción de pagos sin contacto y un uso creciente de tarjetas de débito internacionales que se integran perfectamente con los principales monederos móviles. Los fintechs como Wero están habilitando la aceptación en el comercio electrónico junto con soluciones de cuenta a cuenta, complementando las credenciales tokenizadas en el punto de venta.
Mercado de Tarjetas Virtuales de España y Francia
España está emergiendo como el mercado de mayor crecimiento con una CAGR del 20,72% hasta 2031, impulsada por el gasto en viajes en línea relacionado con el turismo y la digitalización de las pymes respaldada por fondos nacionales y de la UE para infraestructura digital. La iniciativa de monedero BBVA Pay incorpora el pago por aproximación en las aplicaciones de banca móvil, aprovechando las credenciales tokenizadas para asegurar las transacciones y alinearse con los hábitos de consumo orientados al móvil. Las nuevas normas de declaración fiscal exigen datos de transacciones más detallados, lo que fomenta la adopción de tarjetas virtuales compatibles con auditorías. Francia se beneficia de una sólida infraestructura de tarjetas y de la adopción de monederos, donde coexisten los esquemas nacionales e internacionales, y las medidas de política como límites de velocidad más estrictos para las transacciones sin 3DS empujan a los comerciantes hacia flujos tokenizados completamente autenticados. El despliegue previsto de Wero en Francia tiene como objetivo integrar monederos, tarjetas y pagos instantáneos, ofreciendo a los comerciantes una aceptación flexible tanto para el comercio electrónico como para los casos de uso móvil.
Mercados Europeos más Amplios
Italia está transitando de un gasto intensivo en efectivo a pagos centrados en el móvil, con tarjetas tokenizadas que ahora dominan los flujos móviles en tienda y allanan el camino para una adopción más amplia de credenciales virtuales. La inversión de Nexi en TPV digital, tokenización de monederos e integración de pagos instantáneos moderniza tanto la infraestructura de pago física como la virtual. Bélgica y los Países Bajos están desplegando soluciones interoperables que vinculan los monederos de varios países y hacen la transición gradual de las experiencias de pago en línea manteniendo la familiaridad del consumidor. Los países nórdicos registran una alta penetración de monederos móviles, con una expansión del uso de tarjetas sin contacto y tokenizadas tras las medidas regulatorias que abren el NFC a soluciones de terceros. En toda Europa, esta combinación de modernización de infraestructuras, apoyo regulatorio y ubicuidad de los monederos posiciona a las tarjetas virtuales y los pagos instantáneos para coexistir de manera fluida en los entornos de consumidores y comerciantes.
Panorama regulatorio
La emisión y aceptación de tarjetas virtuales en Europa opera bajo las normas de pagos de la UE, encabezadas por PSD2 y la Autenticación Reforzada del Cliente (SCA), con coordinación de supervisión a través de la Autoridad Bancaria Europea (EBA) y las autoridades nacionales competentes. Las obligaciones de notificación de datos de fraude en virtud de PSD2 (incluida la notificación del Artículo 96(6) a las autoridades nacionales y posteriormente a la EBA/BCE) mantienen el enfoque de emisores y adquirentes en las credenciales tokenizadas y los pagos remotos autenticados, lo que se ajusta a la forma en que se aprovisionan y utilizan las tarjetas virtuales en cuentas por pagar B2B y comercio electrónico.
En 2025-2026, la orientación política se desplazó hacia un marco más armonizado a través de PSD3 y el Reglamento de Servicios de Pago (PSR) propuesto. El Parlamento Europeo y el Consejo alcanzaron un acuerdo político provisional en noviembre de 2025, y la comisión ECON del Parlamento Europeo aprobó el texto del acuerdo provisional el 5 de mayo de 2026, lo que apunta a avances hacia un enfoque de normativa única que puede reducir la variabilidad entre países para los programas paneuropeos de tarjetas virtuales. Junto a esto, el BCE publicó un libro de normas del esquema del euro digital (v0.91, abril de 2026), añadiendo una segunda línea de trabajo normativo que incluye especificaciones para instrumentos basados en tarjetas, con atención a la autenticación, la gestión del riesgo de fraude y la interoperabilidad entre formatos de pago.
Análisis de la cadena de valor
La cadena de valor de las tarjetas virtuales en Europa comienza con los esquemas de tarjetas (en particular Visa y Mastercard) que proporcionan las redes, los servicios de token y las reglas del programa, seguidos por los emisores autorizados (bancos e instituciones de dinero electrónico/pago) que poseen los permisos regulatorios y asumen la responsabilidad de la liquidación y el cumplimiento. Los gestores de programas y los procesadores emisores proporcionan capacidades de tarjeta como servicio, como la generación de credenciales basada en API, la tokenización de red y los controles (bloqueos de MCC, límites de importe, ventanas de validez), además de la contabilización. El patrocinio de BIN sigue siendo un habilitador clave para las fintech que desean lanzarse sin membresía directa en el esquema. La distribución está cada vez más liderada por plataformas B2B (gestión de gastos, pagos de viajes, adquisiciones y SaaS vertical) que integran las tarjetas virtuales en los flujos de trabajo, mientras que la aceptación se ofrece a través de adquirentes de comercios y pasarelas para pagos remotos y mediante el aprovisionamiento de billeteras para puntos de venta.
El cumplimiento normativo (KYC/AML y gestión de SCA para la inscripción de billeteras y el pago remoto), el diseño de programas transfronterizos (reglas de patrocinio de BIN y el perímetro de licencias) y la resiliencia operativa (seguridad de la bóveda de tokens y herramientas antifraude) son dependencias fundamentales. El cambio propuesto de PSD2 hacia PSD3 y el PSR aumenta la necesidad de una autenticación estandarizada y una delimitación más clara entre instrumentos de pago y aplicaciones técnicas, elevando las expectativas para los procesadores y plataformas que orquestan la emisión delegada o integrada. Dado que la tokenización reduce la exposición de credenciales sensibles, la residencia de datos y la arquitectura alineada con el GDPR también se convierten en diferenciadores, lo que anima a los principales proveedores a utilizar centros de infraestructura regionalizados y a construir alianzas en los principales centros fintech europeos.
Panorama Competitivo
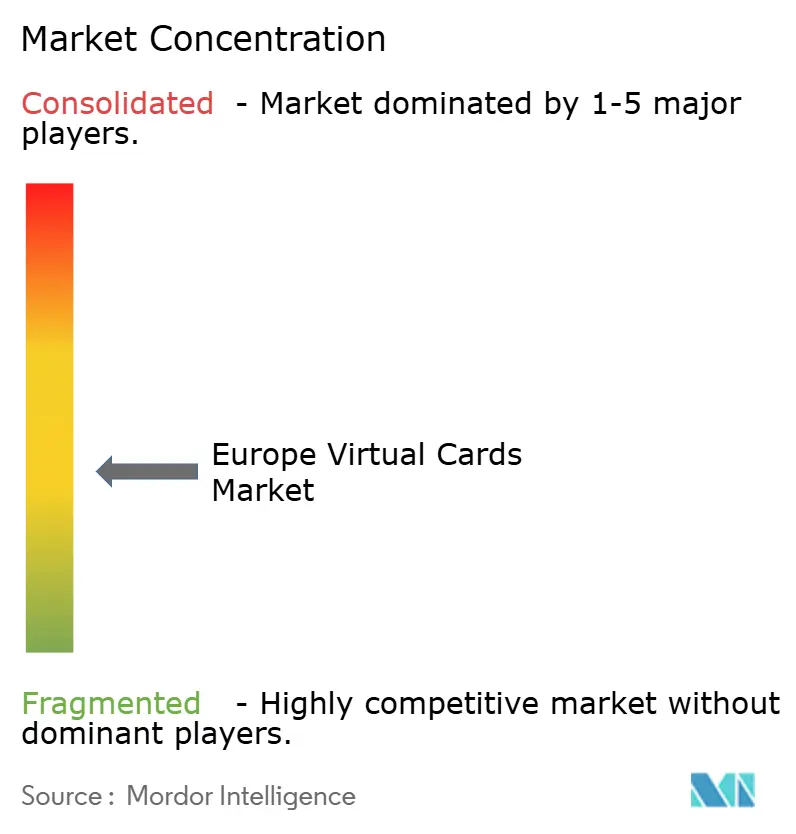
El mercado de tarjetas virtuales de Europa sigue moderadamente fragmentado, con redes globales como Mastercard y Visa que proporcionan la provisión de tokens y la infraestructura de esquemas, mientras que los emisores van desde proveedores B2B especializados hasta plataformas de finanzas integradas y bancos retadores que son propietarios de las relaciones con los clientes. Mastercard informa de que una parte significativa de sus transacciones de comercio electrónico europeas utiliza ahora tokens de red, alejándose de los números de tarjeta estáticos hacia credenciales dinámicas que mejoran las tasas de autorización y reducen la exposición al fraude. Visa se ha asociado con BBVA, Klarna y Vipps MobilePay para habilitar carteras capaces de alternar entre fuentes de financiación mediante tecnología de credenciales flexible, demostrando el apoyo a nivel de red para las credenciales multimodales. Stripe Issuing se ha expandido hacia las tarjetas de cargo para pymes, reflejando un enfoque con prioridad API donde las plataformas no bancarias integran la emisión de tarjetas directamente en sus productos. La adquisición de TransactPay por parte de Marqeta refuerza sus capacidades paneuropeas, respaldando los programas multinacionales de Klarna y acelerando la adopción por parte de los consumidores.
Los bancos retadores y las empresas de tecnología financiera continúan escalando, con Revolut que atiende a millones de clientes y genera ingresos sustanciales de los pagos con tarjeta, al tiempo que amplía las integraciones de carteras y transferencias entre particulares junto a las tarjetas virtuales. Qonto atiende a pymes en múltiples mercados y conecta las tarjetas virtuales con la financiación basada en facturas, mejorando la gestión del capital de trabajo. Soldo combina las tarjetas virtuales con servicios con gran cantidad de datos, como la división del IVA basada en reconocimiento óptico de caracteres y la certificación Concur, lo que ilustra que las plataformas están desarrollando soluciones más amplias de gasto y flujo de trabajo. La adquisición de AirPlus por parte del Grupo SEB refuerza el valor estratégico de los programas de viajes y gastos corporativos B2B, incorporando importantes volúmenes de tarjetas corporativas bajo gestión. En conjunto, estos desarrollos muestran un panorama competitivo en el que redes, bancos, procesadores y empresas de tecnología financiera persiguen roles complementarios en el mercado de tarjetas virtuales de Europa.
Los procesadores de pagos y los adquirentes también están diversificando su oferta, con Worldline habilitando la aceptación del comercio electrónico a través de vías de pago instantáneo que complementan el uso de tarjetas en Alemania. La resiliencia sigue siendo fundamental, como lo demuestra la divulgación por parte de Adyen de un importante ataque de denegación de servicio distribuido, lo que subraya la necesidad de una mitigación sólida de amenazas para respaldar los almacenes de tokens y las credenciales virtuales. La apertura del acceso NFC por parte de Apple en Europa permite a las carteras nacionales ampliar la funcionalidad de pago sin contacto, lo que lleva a los emisores y las redes a aumentar la tokenización para las transacciones en tienda en múltiples esquemas. Las plataformas que integran la emisión, la adquisición y la conciliación con análisis integrados y motores de políticas están ganando una ventaja de liderazgo en el mercado. Con el tiempo, la diferenciación está pasando de la emisión de tarjetas físicas a la orquestación, los datos analíticos y los controles, lo que refuerza la influencia de los emisores con prioridad API y los adquirentes multicarril.
Líderes de la Industria de Tarjetas Virtuales de Europa
Mastercard
Visa
Marqeta
Stripe
WEX
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas del Mercado de Tarjetas Virtuales de Europa Incluidas en este Informe
- Mastercard
- Visa
- Marqeta
- Stripe
- WEX
- AirPlus International
- Edenred Payment Solutions
- American Express
- HSBC
- Barclaycard
- Revolut
- Qonto
- Klarna
- Bunq
- Monese
- Soldo
- Airwallex
- Adyen
- Worldline
- Nexi
Lea el análisis de las empresas de tarjetas virtuales de europa

Oportunidades de mercado y perspectivas futuras
Una oportunidad clave es una penetración más profunda de las tarjetas virtuales en la automatización de cuentas por pagar más allá de los viajes, particularmente en sectores donde los controles de pago, las pistas de auditoría y la reconciliación son de alta fricción. La entrada de grandes bancos y el respaldo de las redes apoyan esta dirección: en marzo de 2026, J.P. Morgan Payments llevó su oferta de tarjetas virtuales B2B a Europa en colaboración con Mastercard, dirigida a casos de uso de cuentas por pagar en sectores como seguros, atención médica y bienes raíces comerciales. Para los proveedores de la región, esto refuerza el espacio disponible en torno a la habilitación de proveedores, la emisión nativa de ERP y las políticas de gasto que vinculan los controles de tarjetas virtuales con órdenes de compra y flujos de trabajo de facturas.
El trabajo regulatorio y normativo también crea espacio disponible para productos en torno a la autenticación, la transparencia y la orquestación multicarril. La trayectoria legislativa de PSD3/PSR, incluida la aprobación por la comisión ECON del texto del acuerdo provisional el 5 de mayo de 2026, intensifica el enfoque en reglas consistentes entre los estados miembros e impulsa a emisores, procesadores y plataformas a convertir en productos el aprovisionamiento de tokens conforme a la normativa, los flujos SCA y la transparencia de comisiones. Por separado, el desarrollo del libro de normas del esquema del euro digital del BCE (v0.91 publicada en abril de 2026, con líneas de trabajo adicionales mencionadas en el informe de progreso de julio de 2026) mantiene la atención en la interoperabilidad y la gestión del riesgo de fraude, apoyando la demanda adyacente de gestión del ciclo de vida de los tokens, controles alineados con la certificación y herramientas de aceptación que pueden coexistir con las credenciales virtuales de carril de tarjeta en el comercio de la zona del euro.
Desarrollo Reciente de la Industria en el Mercado de Tarjetas Virtuales de Europa
- Julio de 2026: Visa anunció transacciones de comercio agéntico en vivo en Europa utilizando Visa Payment Passkeys, con la participación de más de 30 emisores europeos. La iniciativa vincula la autenticación basada en claves de acceso con el pago alineado con SCA para agentes de software, ampliando la forma en que las credenciales tokenizadas se pueden usar en pagos remotos sin volver a los datos estáticos de tarjeta.
- Junio de 2026: Conferma y AirPlus ampliaron su asociación para integrar los pagos con tarjetas virtuales directamente en los sistemas de adquisiciones corporativas y finanzas de ERP. Esto profundiza la distribución a través de los flujos de trabajo financieros, desplazando las tarjetas virtuales de herramientas independientes de pago de viajes hacia la automatización integrada de gastos indirectos y cuentas por pagar.
- Agosto de 2025: Marqeta completó su adquisición de TransactPay, añadiendo capacidades de procesamiento e infraestructura regulatoria centradas en el Reino Unido y Europa. Este movimiento fortalece la capacidad de Marqeta para respaldar programas de tarjetas virtuales multipaís con menor dependencia de patrocinadores externos y un lanzamiento de productos más rápido para clientes de finanzas integradas.


Mercado de Tarjetas Virtuales de Europa Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado europeo de tarjetas virtuales se define como el valor de las transacciones realizadas mediante credenciales de pago virtuales basadas en carril de tarjeta que se emiten digitalmente y se utilizan en compras en línea o sin contacto por parte de consumidores y empresas en toda Europa.
Exclusiones de alcance: excluimos las tarjetas de pago físicas, las tarjetas regalo de circuito cerrado y los esquemas de pago de cuenta a cuenta que no operan sobre carriles de tarjeta.
Descripción general de la segmentación
- Por Uso
- Uso Único
- Uso Múltiple
- Por Tipo de Pago
- Pagos Remotos
- Pagos en Punto de Venta
- Por Usuario Final
- Consumidor
- Empresa
- Por Tipo de Tarjeta
- Tarjeta de Débito Virtual
- Tarjeta de Crédito Virtual
- Tarjeta Prepago Virtual
- Por País
- Reino Unido
- Alemania
- Francia
- España
- Italia
- Benelux (Bélgica, Países Bajos y Luxemburgo)
- Países Nórdicos (Suecia, Noruega, Dinamarca, Finlandia e Islandia)
- Resto de Europa
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer los límites del mercado y recopilar entradas consistentes que se pueden verificar país por país. Nos basamos en el contexto regulatorio y de pagos público de fuentes como el Banco Central Europeo (estadísticas de pagos), la Autoridad Bancaria Europea y la Comisión Europea (orientación sobre PSD2 y SCA), y el Banco de Pagos Internacionales y la OCDE (indicadores de pagos y economía digital). Cuando estaban disponibles, también se utilizaron publicaciones de bancos centrales nacionales y oficinas de estadística para verificar la penetración de pagos electrónicos y las tendencias de uso de tarjetas por parte de los consumidores.
Para convertir esas señales en supuestos de dimensionamiento, revisamos las divulgaciones de emisores y esquemas a través de informes anuales, presentaciones a inversores y comunicados de prensa oficiales, y luego seguimos con cobertura de prensa financiera confiable sobre lanzamientos de productos importantes y cambios regulatorios. También utilizamos suscripciones de pago para datos financieros e inteligencia de empresas, además de una base de datos de patentes para detectar cambios en las capacidades de producto que afectan la emisión virtual y la adopción de la tokenización. Esta lista no es exhaustiva, y se consultaron muchas otras fuentes para recopilar datos, validarlos y aclarar preguntas de investigación abiertas.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué parte del gasto con tarjeta es realmente abordable mediante tarjetas virtuales en Europa, y cómo difieren los patrones de emisión según el país y el caso de uso. Hablamos con una combinación de emisores, procesadores, facilitadores fintech, usuarios corporativos de pagos y socios de canal en los principales mercados europeos para confirmar el momento de adopción, la lógica de precios y las restricciones prácticas, incluidos los flujos SCA y el aprovisionamiento de tokens. Estas conversaciones ayudaron a cubrir vacíos donde las estadísticas de pagos públicas no separan el uso virtual del físico, y se utilizaron para verificar los supuestos documentales antes de finalizar el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 29% | Directivos (CXO): 17% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 35% |
| Actores más pequeños: 17% | Gerentes: 48% |
Dimensionamiento y previsión de mercado
El dimensionamiento se construyó utilizando un enfoque descendente en el que se usaron el valor de los pagos con tarjeta, el gasto en comercio electrónico y los volúmenes de compras empresariales para reconstruir el conjunto de demanda abordable para las credenciales virtuales en toda Europa, y luego se ajustó según la adopción realista en cada país. Una vez formado ese total, se corroboró con verificaciones ascendentes selectivas, como volúmenes muestreados de emisores y programas, verificaciones de canal con usuarios corporativos de pagos, y la lógica de ASP y comisiones aplicada a volúmenes de transacciones indicativos, lo que nos ayudó a corregir los riesgos de doble contabilización.
El modelo se ancló en una lista breve de variables repetibles que se pueden seguir a lo largo del tiempo, incluida la participación del comercio electrónico en el gasto minorista, la recuperación del gasto corporativo en viajes y adquisiciones, la proporción de transacciones tokenizadas o con credencial almacenada, las tendencias de fricción de SCA y la penetración de tarjetas virtuales en programas de cuentas por pagar B2B. Cuando no había desgloses directos disponibles, utilizamos ratios proxy de entrevistas y series de pagos públicas y luego sometimos a prueba de estrés esos ratios por grupo de países, mercados grandes frente a mercados más pequeños, para que las brechas no distorsionaran el total europeo.
Para la previsión, aplicamos un análisis de escenarios, respaldado por un consenso basado en entrevistas sobre la velocidad de adopción, la estabilidad de precios y la orientación política bajo PSD2 y los requisitos de autenticación relacionados. Ejecutamos un caso base y dos casos de sensibilidad en torno al crecimiento del comercio electrónico, la digitalización de las cuentas por pagar B2B y las tasas de autorización relacionadas con el control de fraude, y luego normalizamos los resultados para que la curva final se mantenga coherente con el comportamiento de pago observable más reciente.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante triangulación entre múltiples señales independientes, incluidas las tendencias de las estadísticas de pagos, el impulso divulgado de los programas y los cambios en el comercio electrónico y el uso de tarjetas a nivel país. Cuando aparecían saltos inusuales, se volvían a verificar los supuestos detrás de la penetración, el gasto abordable o el momento de la conversión de divisas, y se activaban llamadas de seguimiento con los encuestados pertinentes para confirmar si un evento de mercado explicaba el cambio.
Antes de la aprobación final, el modelo y los cálculos pasan por revisiones de analistas en varias etapas centradas en la consistencia de unidades, la lógica de consolidación por país y las verificaciones de varianza frente a ediciones anteriores. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como cambios regulatorios que afectan la autenticación o cambios importantes en el comportamiento de emisión de los emisores. Justo antes de la entrega, un analista completa una revisión final para que los clientes reciban la vista más actualizada.
El tamaño del mercado europeo de tarjetas virtuales de Mordor Intelligence en comparación con otras estimaciones publicadas
Las cifras publicadas sobre las tarjetas virtuales en Europa pueden parecer muy dispares porque los datos subyacentes a menudo miden cosas diferentes, como el valor de las transacciones frente a los conjuntos de ingresos, o un conjunto reducido de países frente a una definición más amplia de Europa. Las diferencias también surgen de la forma en que los investigadores tratan los instrumentos mixtos, como los pagos tokenizados con tarjeta almacenada, y de cómo manejan el momento de conversión de divisas entre mercados de la eurozona y fuera de ella.
Las tarjetas regalo de circuito cerrado quedan fuera del alcance de Mordor Intelligence, lo que elimina los flujos de valor almacenado minorista que algunas estimaciones mezclan con el gasto virtual. Solo eso puede alterar significativamente el total en una región con un uso elevado de prepago en ciertos canales.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,34 billones de USD (2026) | |
| Publicación especializada A | 2,02 mil millones de USD (2025) | Utiliza una medida de tipo ingresos vinculada a los ingresos y comisiones del proveedor, y parece excluir grandes partes del valor de las transacciones que fluyen a través de los programas de los emisores, lo que comprime el total del mercado. |
| Consultora regional B | 5,70 mil millones de USD (2023) | Ancla el dimensionamiento en un conjunto más reducido de programas y países y aplica una CAGR agresiva a una base pequeña, lo que puede subestimar la escala actual mientras sobreestima el crecimiento a largo plazo. |
La tabla muestra que la mayor discrepancia proviene de mezclar el dimensionamiento por valor de transacciones con el dimensionamiento basado únicamente en ingresos, y de las decisiones de cobertura de países que cambian el conjunto abordable. Al mantener las entradas vinculadas a series observables de valor de pagos y luego verificar los supuestos de penetración con entrevistas, la estimación final permanece rastreable a variables claras y puede replicarse cuando se publiquen nuevos datos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado de tarjetas virtuales de Europa?
El tamaño del mercado de tarjetas virtuales de Europa alcanzó 1,34 billones de USD en 2026 y se espera que crezca a una CAGR del 18,56% hasta alcanzar 3,14 billones de USD en 2031.
¿Qué categoría de uso crece más rápido dentro del ecosistema de tarjetas virtuales de Europa?
Las tarjetas virtuales de uso único lideran y se proyecta que crezcan al 21,22% hasta 2031, impulsadas por los flujos de adquisición y viajes que necesitan controles de importe exacto y conciliación automatizada.
¿Cómo afectan regulaciones como PSD2, PSD3 y PSR a la adopción de tarjetas virtuales en Europa?
La Autenticación Reforzada de Clientes bajo PSD2 reduce el fraude y respalda los flujos tokenizados, mientras que PSD3 y el Reglamento de Servicios de Pago refuerzan la prevención del fraude y el acceso a la banca abierta, consolidando el cambio hacia los tokens de red y la autenticación basada en dispositivos.
¿Qué países son más influyentes en el mercado de tarjetas virtuales de Europa?
El Reino Unido ostenta la mayor cuota con el 21,88%, y España es el de más rápido crecimiento con una CAGR prevista del 20,72%, con Alemania expandiéndose con fuerza gracias a la adopción de pagos sin contacto y carteras digitales.
¿Qué papel desempeñan las API y las finanzas integradas en la adopción?
Las API de finanzas integradas de emisores como Stripe, Marqeta y Finmid permiten a los proveedores de software integrar la emisión de tarjetas virtuales, los controles y la conciliación, lo que comprime los plazos de incorporación de las pymes y amplía el alcance.
Última actualización de la página el:



