
Tamanho e Quota do Mercado de Cartões Virtuais da Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
| Tamanho do Mercado (2026) | 1.34 Trilhões de dólares |
| Tamanho do Mercado (2031) | 3.14 Trilhões de dólares |
| Growth Rate (2026 - 2031) | 18.56 % |
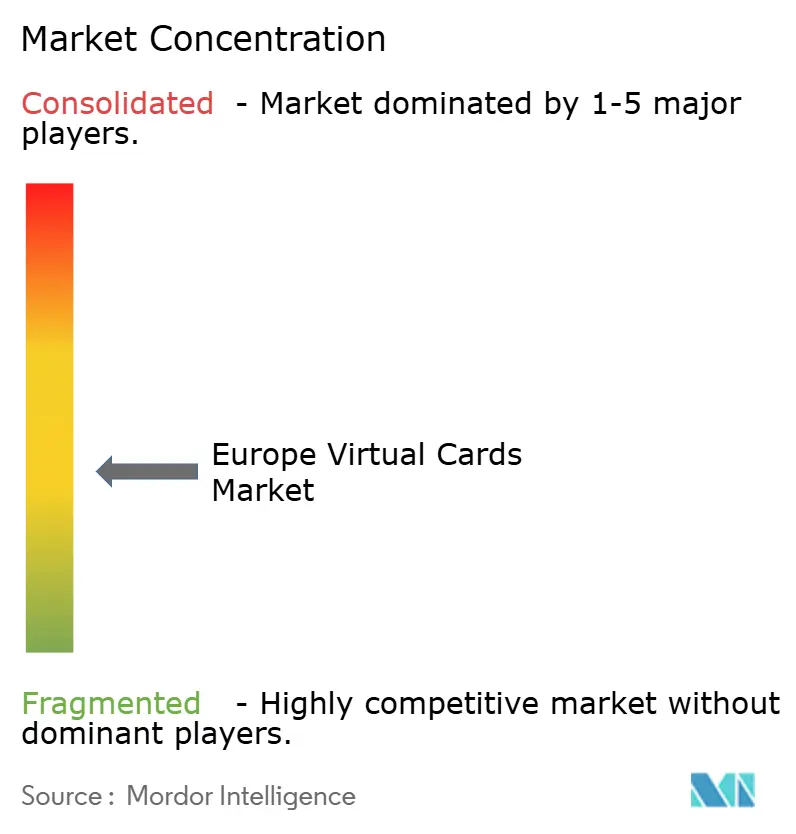
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |

Análise do Mercado de Cartões Virtuais da Europa pela Mordor Intelligence
O mercado europeu de cartões virtuais atingiu um valor de USD 1,34 bilhões de milhões em 2026 e está no caminho de alcançar USD 3,14 bilhões de milhões até 2031, refletindo uma impressionante CAGR de 18,56% ao longo do horizonte de previsão. O mercado está a registar um crescimento acelerado, impulsionado principalmente pela adoção empresarial, à medida que as empresas procuram reconciliação automatizada, pagamentos a fornecedores simplificados e controlo de despesas reforçado. As empresas estão a privilegiar cada vez mais os cartões virtuais de uso único, que simplificam os pagamentos de aprovisionamento e de viagens, ao mesmo tempo que reduzem a exposição a fraudes. Os pagamentos remotos dominam o mercado, embora as credenciais virtuais no ponto de venda estejam a ganhar dinamismo à medida que os pagamentos sem contacto se tornam mais ubíquos. O suporte regulatório, incluindo estruturas de autenticação reforçada e de banca aberta, está a reforçar a confiança no mercado e a incentivar a adoção de pagamentos digitais. Os cartões de crédito virtuais continuam a ser a opção preferida devido às funcionalidades de crédito integradas e às recompensas, enquanto os cartões pré-pagos virtuais estão a emergir à medida que as fintechs e as plataformas de viagens disponibilizam alternativas flexíveis e com requisitos de licenciamento reduzidos. O panorama competitivo está a evoluir, com redes de cartões tradicionais, emissores especializados e bancos desafiantes a impulsionar a inovação em tokenização, prevenção de fraudes e finanças integradas. Os pagamentos instantâneos, os quadros de identidade digital europeus e o alinhamento regulatório transfronteiriço estão a acelerar a transição dos cartões físicos para soluções tokenizadas e orientadas por API.
Principais Conclusões do Relatório
- Por uso, as credenciais de uso único lideraram com uma quota de 56,45% do tamanho do mercado de cartões virtuais da Europa em 2025 e estão projetadas para expandir a uma CAGR de 21,22% até 2031.
- Por tipo de pagamento, os pagamentos remotos detinham uma quota de 78,32% do tamanho do mercado de cartões virtuais da Europa em 2025, enquanto as credenciais virtuais em PDV estão a escalar mais rapidamente com uma trajetória de crescimento projetada de 28,34%.
- Por utilizador final, os utilizadores empresariais detinham 70,16% da quota do mercado de cartões virtuais da Europa em 2025, e o segmento está previsto para expandir a 22,76% até 2031.
- Por tipo de cartão, os cartões de crédito virtuais detinham 47,02% da quota do mercado de cartões virtuais da Europa em 2025, enquanto os cartões pré-pagos virtuais estão a crescer a 22,05% até 2031.
- Por geografia, o Reino Unido representava 21,88% da quota do mercado de cartões virtuais da Europa em 2025, e a Espanha está projetada para registar a CAGR nacional mais acentuada de 20,72% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores do Mercado Europeu de Cartões Virtuais*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Procura crescente B2B por liquidação automatizada de contas a pagar | +5.2% | Global, com adoção precoce no Reino Unido, Alemanha e Países Nórdicos | Médio prazo (2-4 anos) |
| Boom do comércio eletrónico e pagamentos sem contacto pós-COVID-19 | +4.8% | Global, liderado por Espanha, França e Alemanha | Curto prazo (≤ 2 anos) |
| A conformidade com PSD2/SCA eleva a preferência de segurança para cartões tokenizados | +3.9% | Extensão EEE, com aplicação mais rigorosa em França e nos Países Baixos | Longo prazo (≥ 4 anos) |
| As APIs de finanças integradas reduzem as fricções de integração das PME | +3.2% | Reino Unido, Alemanha, Benelux, com efeito de expansão para a ECO | Médio prazo (2-4 anos) |
| Digitalização dos benefícios de vales de refeição em toda a Europa continental | +1.8% | França, Bélgica, Alemanha, Itália | Curto prazo (≤ 2 anos) |
| Pivô dos intermediários de viagens para VCNs de uso único para crédito a fornecedores | +2.1% | Espanha, Reino Unido, região DACH, com adoção nos Países Nórdicos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Procura Crescente B2B por Liquidação Automatizada de Contas a Pagar
A procura B2B por liquidação automatizada de contas a pagar está a impulsionar o mercado de cartões virtuais da Europa. As equipas de aprovisionamento e de tesouraria estão a substituir cheques e transferências bancárias por cartões virtuais de uso único que se reconciliam diretamente com as ordens de compra. Os pagamentos de viagens corporativas e alojamento são cada vez mais processados através de plataformas de cartões virtuais, permitindo que os fornecedores recebam liquidação imediata enquanto as empresas prolongam os prazos de pagamento. As plataformas fintech que se expandem por múltiplas jurisdições permitem que as PME integrem cartões virtuais e crédito diretamente em sistemas ERP e de contabilidade, reduzindo a integração de semanas para horas. Ao abrigo do Artigo 96.º, n.º 6, da Diretiva de Serviços de Pagamento da UE (PSD2), os prestadores de serviços de pagamento devem comunicar dados estatísticos sobre fraudes às autoridades nacionais, que os partilham posteriormente com a EBA e o BCE; este quadro regulatório de reporte reforça a supervisão e incentiva a adoção de métodos de pagamento mais seguros e tokenizados, como os cartões virtuais. As aquisições estratégicas de especialistas em viagens corporativas sinalizam uma concorrência e inovação acrescidas em soluções de cartões virtuais B2B.[1]BCE & EBA, "Relatório sobre fraude em pagamentos", comunicado de imprensa do BCE, 15 Dez 2025, ecb.europa.eu.
Boom do Comércio Eletrónico e Pagamentos Sem Contacto Pós-COVID-19
A expansão pós-COVID no comércio eletrónico e nos pagamentos sem contacto está a impulsionar o mercado de cartões virtuais da Europa. Na Alemanha, as transações com cartão de débito cresceram de 3,9 mil milhões em 2019 para 10,9 mil milhões em 2024, com os pagamentos iniciados via dispositivos móveis a crescer de 5% para 16% no mesmo período. Cerca de 97% dos alemães possuem agora pelo menos um cartão de débito, refletindo uma ampla adoção de pagamentos eletrónicos. Os cartões virtuais aproveitam esta tendência ao unificar os pagamentos online e em loja através de carteiras digitais e credenciais tokenizadas, permitindo transações seguras e sem fricções e apoiando o crescimento contínuo do mercado[2]Deutsche Bundesbank, "O ecossistema de pagamentos em transição: Pagamentos sem contacto e transferências de crédito instantâneas em ascensão", relatório do Bundesbank, 16 Dez 2025, bundesbank.de. . Os pagamentos remotos dominam a atividade de cartões em toda a área do euro, enquanto as transações sem contacto continuam a expandir-se nos pontos de venda, suportadas pela integração perfeita com carteiras digitais como Apple Pay e Google Pay. Os pagamentos móveis utilizam cada vez mais credenciais de cartão virtualizadas, que unificam as transações online e em loja, e os ajustamentos regulatórios no Reino Unido, que permitem limites de pagamento sem contacto mais elevados, estão a reduzir as fricções para os pagamentos por aproximação. Os cartões virtuais aproveitam estas tendências ao permitir transações seguras e sem fricções em todos os canais, apoiando a adoção e o crescimento contínuos em toda a Europa.
Conformidade com PSD2/SCA Eleva a Preferência de Segurança para Cartões Tokenizados
A PSD2 e a Autenticação Forte do Cliente estabeleceram a autenticação de dois fatores como padrão para os pagamentos com cartão online, com os emissores a simplificar o processo através da tokenização e de credenciais vinculadas ao dispositivo ou à biometria. As transações domésticas no interior do Espaço Económico Europeu beneficiam de taxas de fraude significativamente mais baixas em comparação com os fluxos transfronteiriços, reforçando a tokenização e a autenticação como a abordagem preferida. As principais redes de cartões expandiram a emissão de cartões tokenizados e virtuais para escalar os pagamentos digitais seguros, enquanto os bancos centrais e os reguladores estão a reforçar os controlos sobre transações de alto risco para garantir uma autenticação robusta. Os recentes quadros regulatórios, incluindo a PSD3 e os Regulamentos de Serviços de Pagamento atualizados, reforçam ainda mais a prevenção de fraudes e melhoram o acesso a dados de banca aberta, proporcionando uma vantagem de conformidade a longo prazo para os cartões virtuais tokenizados em toda a Europa.
Digitalização dos Benefícios de Vales de Refeição em Toda a Europa Continental
Os programas de vales de refeição em toda a Europa Continental estão a digitalizar-se rapidamente, deslocando a utilização para cartões pré-pagos virtuais que carregam subsídios e aplicam regras de aceitação por comerciante. Os principais fornecedores, como a Edenred, transitaram inteiramente para contratos digitais, substituindo os vales em papel por soluções baseadas em cartão que simplificam a distribuição e o reporte[3]Edenred Group, "Benefícios e Envolvimento", site corporativo da Edenred, edenred.com. . As plataformas estão a melhorar as capacidades com funcionalidades como a categorização automatizada de despesas e a integração com sistemas de despesas corporativas, permitindo que os empregadores gerem eficientemente os subsídios de refeição e de viagem. Países como a Bélgica, a Alemanha e a França seguem este padrão, apoiados por quadros de benefícios fiscalmente eficientes e pela procura dos empregadores por controlo e auditabilidade. Esta transição consolida os gastos em credenciais tokenizadas e controladas, proporcionando ao mesmo tempo dados de transações mais ricos para análise de fraudes, reforçando os fatores estruturais do mercado de cartões virtuais da Europa.
Análise do Impacto das Restrições do Mercado Europeu de Cartões Virtuais*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Baixa adoção digital entre cidadãos seniores | -1.5% | Itália, Grécia, zonas rurais de Portugal, com impacto moderado em Espanha | Longo prazo (≥ 4 anos) |
| A regulação de intercâmbio e sobretaxa comprime as margens dos emissores | -2.1% | Extensão EEE, mais restritiva nos mercados domésticos face ao Reino Unido-EEE transfronteiriço | Médio prazo (2-4 anos) |
| As regras fragmentadas de patrocínio de BIN dificultam a emissão transfronteiriça | -1.2% | Europa Central e Oriental, Estados Bálticos | Longo prazo (≥ 4 anos) |
| Aumento dos prémios de ciberseguro para emissores fintech | -0.9% | Centros fintech do Reino Unido, Alemanha e França | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Baixa Adoção Digital Entre Cidadãos Seniores
Cerca de 9% dos residentes da área do euro necessitam de assistência para completar pagamentos digitais, o que impõe um limite à adoção doméstica nos segmentos com menor literacia digital. Os consumidores mais idosos enfrentam obstáculos com a autenticação multifator, a integração em aplicações e a operação de carteiras digitais, que são necessárias para utilizar credenciais tokenizadas de forma cómoda e segura. As zonas rurais em partes de Itália, Grécia e Portugal dependem frequentemente de interações presenciais em agências e apresentam uma menor penetração de smartphones, o que abranda a transição para formatos de cartão exclusivamente digitais[4]Banco Central Europeu, "O BCE publica estudo sobre literacia financeira e acesso a pagamentos digitais", Banco Central Europeu, ecb.europa.eu.. As Carteiras de Identidade Digital Europeia mandatadas ao abrigo do eIDAS 2.0 até novembro de 2026 visam padronizar a autenticação e poderão tornar os pagamentos digitais mais acessíveis ao longo do tempo. Os emissores que simplificam a experiência do utilizador, investem na integração assistida e desenvolvem interfaces de apoio podem expandir a base alcançável no mercado de cartões virtuais da Europa.
A Regulação de Intercâmbio e Sobretaxa Comprime as Margens dos Emissores
Os regulamentos de intercâmbio e sobretaxa limitam as margens dos emissores nas transações de cartão do consumidor, deslocando o foco para serviços baseados em comissões e ofertas de valor acrescentado. Em contrapartida, as transações de cartões comerciais e transfronteiriças continuam a ser mais lucrativas, apoiando o investimento contínuo em produtos B2B e contribuindo para a dominância dos utilizadores empresariais no mercado de cartões virtuais da Europa. Os fornecedores estão a adaptar-se através do desenvolvimento de plataformas de gestão de despesas por subscrição, monetização de análises e oferta de funcionalidades premium que complementam a emissão de cartões, alinhando-se com estratégias de finanças integradas mais amplas. Estas dinâmicas favorecem os operadores que integram emissão, processamento e aquisição, permitindo-lhes controlar os custos unitários à medida que o mercado de cartões virtuais continua a expandir-se.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado Europeu de Cartões Virtuais
Por Uso:
Os Cartões de Uso Único Dominam os Fluxos de Aprovisionamento e ViagensOs cartões virtuais de uso único detinham uma quota de 56,45% do tamanho do mercado de cartões virtuais da Europa em 2025 e estão projetados para crescer a 21,22% até 2031, sinalizando que os controlos precisos e a reconciliação automatizada superam a conveniência de reutilização para muitas empresas. As equipas de aprovisionamento beneficiam de autorização de valor exato, janelas de validade reduzidas associadas à entrega de mercadorias ou serviços, e encerramento automático imediato das credenciais após uma única autorização, o que limita a exposição ao uso indevido. Os intermediários de viagens criam um número único por reserva com bloqueios de código de comerciante e limites de valor que correspondem aos totais da reserva, o que acelera a reconciliação e reduz as disputas para hotéis e companhias aéreas. O diferencial de crescimento face aos programas de uso múltiplo demonstra que as empresas priorizam o controlo, a visibilidade e as trilhas de auditoria quando os padrões de transação são irregulares ou envolvem múltiplas contrapartes. Os emissores integrados, como o Stripe Issuing e a Marqeta, geram PANs efémeros de forma programática, reduzindo os custos e os prazos de configuração para as plataformas que pretendem orquestrar gastos granulares no mercado de cartões virtuais da Europa.
Os cartões de uso múltiplo, que representam o saldo dos gastos em 2025, adequam-se a casos de uso com frequência previsível, como subscrições de software, retentores logísticos e carteiras de despesas de colaboradores, onde a emissão de uma nova credencial para cada transação adicionaria encargos operacionais. À medida que as empresas centralizam a gestão de despesas em sistemas ERP e de gestão de viagens, os cartões de uso múltiplo permanecem relevantes para categorias de despesas recorrentes que beneficiam de credenciais armazenadas e renovações simplificadas. A carteira Wero da Iniciativa de Pagamentos Europeia está a adicionar aceitação em comércio eletrónico, o que coexistirá com os cartões e poderá substituir determinados fluxos de débito recorrentes em pontos de menor risco. Mesmo à medida que as opções de conta a conta escalam, o mercado de cartões virtuais da Europa continua a favorecer os controlos de uso único para pagamentos ad hoc a fornecedores e reservas de viagem por viagem que requerem atributos ao nível da reserva. Esta segmentação reflete um equilíbrio mais amplo entre flexibilidade e controlo que caracteriza a forma como as empresas gerem os gastos em diversas categorias.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante aquisição do relatório


Por Tipo de Pagamento:
Os Pagamentos Remotos Lideram, Mas as Credenciais Virtuais em PDV AumentamOs pagamentos remotos representaram 78,32% da atividade em 2025, impulsionados pela mudança para canais online e pelo uso de credenciais de pagamento tokenizadas e armazenadas que reduzem a fricção no checkout. Os operadores de marketplaces e as plataformas de subscrição dependem destas credenciais para permitir fluxos de clique único sem fricções, atualizar tokens automaticamente e melhorar as taxas de aprovação de transações. As credenciais em ponto de venda integradas em smartphones e dispositivos vestíveis estão a escalar mais rapidamente a 28,34% à medida que os bancos disponibilizam cada vez mais acesso NFC a carteiras nacionais. Os pagamentos móveis estão a ganhar tração em múltiplos países, com credenciais de cartão virtualizadas a unificar a utilização em loja e online. Esta convergência reforça a conveniência do consumidor e incentiva uma adoção mais ampla de cartões virtuais em toda a região.
Os cartões de débito internacionais complementam os esquemas domésticos, expandindo a aceitação por comerciantes e a utilização diária, enquanto as iniciativas regulatórias para abrir o NFC móvel a carteiras de terceiros reduzem ainda mais a fricção para os pagamentos tokenizados. Os comerciantes estão cada vez mais focados em alcançar taxas de aprovação mais elevadas e reduzir o âmbito PCI, impulsionando a adoção da tokenização tanto em pontos de venda online como físicos. A integração da ubiquidade das carteiras, dos sistemas de pagamento instantâneo e da gestão do ciclo de vida dos tokens está a fomentar um ambiente de pagamento multi-via. Os cartões virtuais estão posicionados para crescer paralelamente às alternativas de conta a conta, em vez de serem substituídos por elas. As credenciais que funcionam de forma integrada em todos os canais e dispositivos continuarão a ser centrais para as preferências dos consumidores e comerciantes em toda a Europa.
Por Utilizador Final:
As Empresas Dominam, Mas a Adoção pelos Consumidores AceleraOs utilizadores empresariais detinham 70,16% da quota do mercado de cartões virtuais da Europa em 2025 e estão projetados para expandir a uma CAGR de 22,76% até 2031, refletindo a procura por controlos de gastos granulares, reconciliação em tempo real e otimização do capital de trabalho em aprovisionamento e viagens. Os programas de viagens corporativas e as equipas de aprovisionamento emitem credenciais virtuais com limites rigorosos de valor, duração e categoria de comerciante, desativando-as automaticamente assim que os objetivos são alcançados. As plataformas de processamento em grande escala ilustram a dimensão dos fluxos B2B, onde os cartões virtuais permitem a liquidação imediata a fornecedores enquanto os compradores gerem o fluxo de caixa eficientemente. As fintechs e os bancos desafiantes estão a expandir-se por múltiplos mercados, integrando cartões virtuais em fluxos de despesas pré-configurados e sistemas ERP para simplificar a adoção pelas PME. Estas dinâmicas tornam a emissão liderada por empresas um fator central de crescimento no mercado de cartões virtuais da Europa.
A adoção pelos consumidores é menor mas está a acelerar, suportada por números virtuais descartáveis em aplicações de banca de retalho e credenciais tokenizadas que reduzem a exposição de dados. Os bancos digitais e as plataformas de pagamento estão a expandir as funcionalidades dos cartões em todos os níveis, oferecendo números de uso único e suporte de pagamento por aproximação para melhorar a segurança das compras online e em loja. Os utilizadores premium podem aceder a múltiplos cartões virtuais com códigos de segurança rotativos para limitar a reutilização, respondendo à crescente procura dos consumidores por gastos compartimentados e checkout mais seguro. A autenticação biométrica e a gestão do ciclo de vida dos tokens simplificam as aprovações e garantem a atualização automática das credenciais, fomentando a confiança nos pagamentos com cartão virtual. Em conjunto, estes fatores estão a impulsionar um crescimento constante no segmento de consumidores e a reforçar a adoção global em toda a Europa.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante aquisição do relatório
Por Tipo de Cartão:
O Crédito Lidera a Quota, O Pré-pago Escala Mais RapidamenteOs cartões de crédito virtuais detinham uma quota de 47,02% em 2025 devido às linhas de crédito integradas, recompensas e benefícios que ajudam os tesoureiros a gerir o fluxo de caixa e os prazos, enquanto os cartões de débito virtuais continuam a servir as necessidades de visibilidade do orçamento em tempo real tanto para colaboradores como para consumidores. Os principais bancos e redes de pagamento oferecem números de crédito virtuais associados a estruturas revolving ou de débito diferido para programas corporativos, permitindo uma liquidação favorável aos fornecedores e prazos de pagamento alargados. As plataformas fintech introduziram cartões de crédito com prazos de pagamento flexíveis, apoiando o controlo do orçamento sem saldos revolving. Os cartões pré-pagos virtuais estão a ganhar tração à medida que os emissores fintech utilizam instrumentos de moeda eletrónica para contornar o licenciamento bancário tradicional, permitindo a emissão instantânea e a gestão de despesas. Programas como as soluções digitais de vales de refeição destacam como os cartões pré-pagos virtuais são cada vez mais utilizados para desembolsos controlados e benefícios de colaboradores.
Os cartões pré-pagos virtuais estão a escalar mais rapidamente a 22,05% e apelam às plataformas da economia gig e às famílias que procuram distribuição instantânea de fundos e maior controlo de gastos, alinhando-se com a natureza pré-financiada destes instrumentos. A evolução dos regulamentos clarifica a supervisão das instituições de moeda eletrónica e de pagamento, criando maior certeza para os programas transfronteiriços. Os produtos de débito diretamente vinculados apoiam as despesas diárias e os programas de colaboradores, oferecendo visibilidade imediata do saldo e a capacidade de alterar os controlos em tempo real. As recompensas integradas e as funcionalidades de seguro nos produtos de crédito ajudam a manter o envolvimento dos titulares de cartão mesmo quando os limites de comissões restringem as receitas de intercâmbio. Em conjunto, os cartões de crédito, débito e pré-pagos virtuais formam um ecossistema complementar que impulsiona a adoção em empresas, PME e consumidores na Europa.
Análise Geográfica
Mercado de Cartões Virtuais do Reino Unido e da Alemanha
O Reino Unido representou 21,88% do mercado europeu de cartões virtuais em 2025, sustentado pelo ecossistema de tesouraria de Londres, pela ampla participação de fintechs e pelos incentivos transfronteiriços pós-Brexit. As atualizações regulatórias que permitem aos fornecedores definir ou remover limites de pagamentos por aproximação deverão normalizar os pagamentos por toque de maior valor, com base na adoção j generalizada. Os ajustes do Regulador de Sistemas de Pagamento aos tetos de intercâmbio nos fluxos de consumidores entre o Reino Unido e o Espaço Económico Europeu melhoram as margens dos emissores para o comércio multicanal em relação aos preços domésticos limitados. O panorama de pagamentos da Alemanha está a expandir-se rapidamente, com elevada adoção de pagamentos por aproximação e uso crescente de cartões de débito internacionais que se integram perfeitamente com as principais carteiras digitais. Fintechs como a Wero estão a viabilizar a aceitação no comércio eletrónico a par de soluções de conta a conta, complementando as credenciais tokenizadas no ponto de venda.
Mercado de Cartões Virtuais de Espanha e França
Espanha está a emergir como o mercado de crescimento mais rápido, com uma CAGR de 20,72% até 2031, impulsionada pelos gastos em viagens online associados ao turismo e pela digitalização das PME apoiada por financiamento nacional e da UE para infraestruturas digitais. A iniciativa de carteira BBVA Pay integra o pagamento por aproximação nas aplicações de banca móvel, aproveitando credenciais tokenizadas para proteger as transações e alinhar-se com os hábitos dos consumidores orientados para o mobile. As novas regras de reporte fiscal exigem dados de transação mais granulares, incentivando a adoção de cartões virtuais compatíveis com auditorias. A França beneficia de uma infraestrutura de cartões sólida e de uma adoção alargada de carteiras digitais, onde os esquemas domésticos e internacionais coexistem, e as medidas de política como limites de velocidade mais rigorosos para transações sem 3DS empurram os comerciantes para fluxos tokenizados totalmente autenticados. O lançamento planeado da Wero em França visa integrar carteiras, cartões e pagamentos instantâneos, oferecendo aos comerciantes uma aceitação flexível tanto para o comércio eletrónico como para casos de uso móvel.
Mercados Europeus Mais Amplos
A Itália está a transitar de gastos intensivos em numerário para pagamentos centrados no mobile, com cartões tokenizados a dominar agora os fluxos móveis em loja e a abrir caminho para uma adoção mais ampla de credenciais virtuais. O investimento da Nexi em terminais de pagamento digitais, tokenização de carteiras e integração de pagamentos instantâneos moderniza tanto a infraestrutura de pagamentos físicos como a virtual. A Bélgica e os Países Baixos estão a implementar soluções interoperáveis que ligam as carteiras de vários países e transitam gradualmente as experiências de checkout online, mantendo a familiaridade dos consumidores. Os países nórdicos registam uma elevada penetração de carteiras digitais móveis, com expansão do uso de cartões por aproximação e tokenizados na sequência de movimentos regulatórios que abrem o NFC a soluções de terceiros. Em toda a Europa, esta combinação de modernização de infraestruturas, apoio regulatório e ubiquidade das carteiras posiciona os cartões virtuais e os pagamentos instantâneos para coexistir de forma integrada nos ambientes de consumidores e comerciantes.
Panorama regulatório
A emissão e aceitação de cartões virtuais na Europa operam sob as regras de pagamento da UE, lideradas pela PSD2 e pela Autenticação Forte de Cliente (SCA), com coordenação de supervisão via Autoridade Bancária Europeia (EBA) e autoridades nacionais competentes. As obrigações de reporte de dados de fraude nos termos da PSD2 (incluindo o reporte do Artigo 96(6) às autoridades nacionais e, subsequentemente, à EBA/BCE) mantêm o foco de emissores e adquirentes em credenciais tokenizadas e pagamentos remotos autenticados, o que se alinha com a forma como os cartões virtuais são provisionados e utilizados em contas a pagar B2B e comércio eletrônico.
Em 2025-2026, a orientação política mudou em direção a um quadro mais harmonizado através da PSD3 e do proposto Regulamento de Serviços de Pagamento (PSR). O Parlamento Europeu e o Conselho chegaram a um acordo político provisório em novembro de 2025, e a comissão ECON do Parlamento Europeu aprovou o texto do acordo provisório em 5 de maio de 2026, apontando para um progresso rumo a uma abordagem de livro de regras único que pode reduzir a variabilidade entre países para programas de cartões virtuais pan-europeus. Paralelamente, o BCE publicou um livro de regras do esquema do euro digital (v0.91, abril de 2026), acrescentando uma segunda frente de trabalho de normas que inclui especificações para instrumentos baseados em cartões, com atenção à autenticação, à gestão de risco de fraude e à interoperabilidade entre formatos de pagamento.
Análise da cadeia de valor
A cadeia de valor dos cartões virtuais na Europa começa com as bandeiras de cartões (nomeadamente Visa e Mastercard), que fornecem os trilhos de rede, serviços de token e regras de programa, seguidas pelos emissores licenciados (bancos e instituições de moeda eletrônica/pagamento) que detêm as permissões regulatórias e assumem a responsabilidade pela liquidação e conformidade. Os gestores de programas e processadores emissores fornecem capacidades de cartão como serviço, como geração de credenciais baseada em API, tokenização de rede e controles (bloqueios de MCC, limites de valor, janelas de validade), além de registro contábil. O patrocínio de BIN continua a ser um facilitador fundamental para as fintechs que desejam lançar produtos sem adesão direta a uma bandeira. A distribuição é cada vez mais liderada por plataformas B2B (gestão de despesas, pagamentos de viagens, aquisições e SaaS vertical) que incorporam cartões virtuais nos fluxos de trabalho, enquanto a aceitação é viabilizada por adquirentes e gateways de comerciantes para pagamentos remotos e por provisionamento de carteiras digitais para POS.
Conformidade (tratamento de KYC/AML e SCA para inscrição em carteiras digitais e checkout remoto), design de programas transfronteiriços (regras de patrocínio de BIN e o perímetro de licenciamento) e resiliência operacional (segurança do cofre de tokens e ferramentas antifraude) são dependências centrais. A proposta de transição da PSD2 para a PSD3 e o PSR aumenta a necessidade de autenticação padronizada e de uma delimitação mais clara entre instrumentos de pagamento e aplicações técnicas, elevando as expectativas para processadores e plataformas que orquestram emissão delegada ou incorporada. Com a tokenização reduzindo a exposição de credenciais sensíveis, a residência de dados e a arquitetura alinhada ao GDPR também se tornam diferenciais, incentivando os principais fornecedores a usar hubs de infraestrutura regionalizados e a construir parcerias entre os principais centros fintech europeus.
Panorama Competitivo
O mercado de cartões virtuais da Europa permanece moderadamente fragmentado, com redes globais como a Mastercard e a Visa a fornecer aprovisionamento de tokens e infraestrutura de esquemas, enquanto os emissores variam de fornecedores especializados em B2B a plataformas de finanças integradas e bancos desafiantes que detêm as relações com os clientes. A Mastercard reporta que uma proporção significativa das suas transações de comércio eletrónico europeias utiliza agora tokens de rede, afastando-se dos números de cartão estáticos para credenciais dinâmicas que melhoram as taxas de autorização e reduzem a exposição a fraudes. A Visa estabeleceu parcerias com BBVA, Klarna e Vipps MobilePay para permitir carteiras capazes de alternar entre fontes de financiamento utilizando tecnologia de credenciais flexíveis, demonstrando suporte ao nível da rede para credenciais multi-modais. O Stripe Issuing expandiu-se para cartões de crédito para PME, refletindo uma abordagem orientada por API onde plataformas não bancárias integram a emissão de cartões diretamente nos seus produtos. A aquisição da TransactPay pela Marqeta reforça as suas capacidades pan-europeias, apoiando os programas multinacionais da Klarna e acelerando a adoção pelos consumidores.
Os bancos desafiantes e as fintechs continuam a escalar, com a Revolut a servir milhões de clientes e a gerar receitas substanciais a partir de pagamentos com cartão, expandindo simultaneamente as integrações de carteiras e ponto a ponto juntamente com cartões virtuais. A Qonto serve as PME em múltiplos mercados e conecta os cartões virtuais ao financiamento baseado em faturas, melhorando a gestão do capital de trabalho. A Soldo combina cartões virtuais com serviços ricos em dados, como a divisão de IVA baseada em OCR e a certificação Concur, ilustrando que as plataformas estão a construir soluções mais amplas de gestão de despesas e fluxos de trabalho. A aquisição do AirPlus pelo Grupo SEB reforça o valor estratégico dos programas de viagens e despesas B2B, trazendo volumes significativos de cartões corporativos para gestão. Coletivamente, estes desenvolvimentos mostram um panorama competitivo onde redes, bancos, processadores e fintechs prosseguem papéis complementares no mercado de cartões virtuais da Europa.
Os processadores de pagamento e os adquirentes também estão a diversificar, com a Worldline a permitir a aceitação em comércio eletrónico através de vias de pagamento instantâneo que complementam o uso de cartões na Alemanha. A resiliência permanece crítica, como demonstrado pela divulgação pela Adyen de um importante ataque DDoS, sublinhando a necessidade de uma mitigação de ameaças robusta no suporte a cofres de tokens e credenciais virtuais. A abertura do acesso NFC pela Apple na Europa permite que as carteiras domésticas expandam a funcionalidade de pagamento sem contacto, levando os emissores e as redes a aumentar a tokenização para transações em loja em múltiplos esquemas. As plataformas que integram emissão, aquisição e reconciliação com análises integradas e motores de políticas estão a ganhar uma vantagem de liderança no mercado. Com o tempo, a diferenciação está a deslocar-se da emissão de cartões físicos para a orquestração, os dados e os controlos, reforçando a influência dos emissores orientados por API e dos adquirentes multi-via.
Líderes do Setor de Cartões Virtuais da Europa
Mastercard
Visa
Marqeta
Stripe
WEX
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas do Mercado Europeu de Cartões Virtuais Abrangidas neste Relatório
- Mastercard
- Visa
- Marqeta
- Stripe
- WEX
- AirPlus International
- Edenred Payment Solutions
- American Express
- HSBC
- Barclaycard
- Revolut
- Qonto
- Klarna
- Bunq
- Monese
- Soldo
- Airwallex
- Adyen
- Worldline
- Nexi

Oportunidades de mercado e perspectivas futuras
Uma oportunidade fundamental é a penetração mais profunda dos cartões virtuais na automação de contas a pagar além das viagens, particularmente em setores onde os controles de pagamento, trilhas de auditoria e conciliação apresentam elevado atrito. A entrada de grandes bancos e o apoio de bandeiras sustentam essa direção: em março de 2026, a J.P. Morgan Payments trouxe sua oferta de cartão virtual B2B para a Europa em colaboração com a Mastercard, visando casos de uso de contas a pagar em setores como seguros, saúde e imóveis comerciais. Para os fornecedores da região, isso reforça o espaço em branco em torno da habilitação de fornecedores, emissão nativa de ERP e políticas de gastos que mapeiam os controles de cartões virtuais para ordens de compra e fluxos de trabalho de faturas.
O trabalho regulatório e de normas também cria espaço em branco de produto em torno de autenticação, transparência e orquestração multi-trilho. O percurso legislativo PSD3/PSR, incluindo a aprovação pela comissão ECON, em 5 de maio de 2026, do texto do acordo provisório, intensifica o foco em regras consistentes entre os Estados-membros e impulsiona emissores, processadores e plataformas a transformar em produto o provisionamento de tokens em conformidade, os fluxos de SCA e a transparência de taxas. Separadamente, o desenvolvimento do livro de regras do esquema do euro digital do BCE (v0.91 publicada em abril de 2026, com fluxos de trabalho adicionais referenciados no relatório de progresso de julho de 2026) mantém a atenção na interoperabilidade e na gestão de risco de fraude, apoiando a demanda adjacente por gestão do ciclo de vida de tokens, controles alinhados a certificações e ferramentas de aceitação que possam coexistir com credenciais virtuais baseadas em cartão no comércio da zona do euro.
Desenvolvimento Recente do Setor no Mercado Europeu de Cartões Virtuais
- Julho de 2026: A Visa anunciou transações de comércio agentivo ao vivo na Europa usando Visa Payment Passkeys, com participação de mais de 30 emissores europeus. A iniciativa vincula a autenticação baseada em passkey ao checkout alinhado à SCA para agentes de software, ampliando a forma como as credenciais tokenizadas podem ser usadas em pagamentos remotos sem retornar a dados estáticos de cartão.
- Junho de 2026: A Conferma e a AirPlus expandiram sua parceria para incorporar pagamentos com cartão virtual diretamente em sistemas de aquisições corporativas e finanças de ERP. Isso aprofunda a distribuição através de fluxos de trabalho financeiros, deslocando os cartões virtuais de ferramentas isoladas de pagamento de viagens para a automação integrada de gastos indiretos e contas a pagar.
- Agosto de 2025: A Marqeta concluiu a aquisição da TransactPay, acrescentando capacidades de processamento e infraestrutura regulatória focadas no Reino Unido e na Europa. A medida fortalece a capacidade da Marqeta de apoiar programas de cartões virtuais multipaís com menor dependência de patrocinadores terceiros e lançamento de produtos mais rápido para clientes de finanças incorporadas.


Mercado Europeu de Cartões Virtuais Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado europeu de cartões virtuais é definido como o valor das transações realizadas usando credenciais de pagamento virtual baseadas em cartão que são emitidas digitalmente e usadas em compras online ou por aproximação por consumidores e empresas em toda a Europa.
Exclusões de escopo: excluímos cartões de pagamento físicos, cartões-presente de circuito fechado e esquemas de pagamento de conta a conta que não operam em trilhos de cartão.
Visão geral da segmentação
- Por Uso
- Uso Único
- Uso Múltiplo
- Por Tipo de Pagamento
- Pagamentos Remotos
- Pagamentos em PDV
- Por Utilizador Final
- Consumidor
- Empresas
- Por Tipo de Cartão
- Cartão de Débito Virtual
- Cartão de Crédito Virtual
- Cartão Pré-pago Virtual
- Por País
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- Benelux (Bélgica, Países Baixos e Luxemburgo)
- Países Nórdicos (Suécia, Noruega, Dinamarca, Finlândia e Islândia)
- Resto da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer os limites do mercado e coletar dados consistentes que podem ser verificados país por país. Baseamo-nos em contexto regulatório e de pagamentos público de fontes como o Banco Central Europeu (estatísticas de pagamento), a Autoridade Bancária Europeia e a Comissão Europeia (orientações sobre PSD2 e SCA), e o Banco de Compensações Internacionais e a OCDE (indicadores de pagamentos e economia digital). Quando disponíveis, também foram usados relatórios de bancos centrais nacionais e escritórios de estatística para verificar cruzadamente a penetração de pagamentos eletrônicos e as tendências de uso de cartões pelos consumidores.
Para converter esses sinais em premissas de dimensionamento, analisamos divulgações de emissores e bandeiras através de relatórios anuais, apresentações a investidores e comunicados de imprensa oficiais, seguindo-se cobertura de imprensa financeira reputada para os principais lançamentos de produtos e mudanças regulatórias. Também utilizamos assinaturas pagas para dados financeiros e inteligência de empresas, além de uma base de dados de patentes para identificar mudanças nas capacidades de produtos que afetam a emissão virtual e a adoção da tokenização. Esta lista não é exaustiva, e muitas outras fontes foram consultadas para coletar dados, validá-los e esclarecer questões de pesquisa em aberto.
Entrevistas primárias e pesquisas
O trabalho primário concentrou-se em validar que parcela dos gastos com cartão é realisticamente endereçável por cartões virtuais na Europa, e como os padrões de emissão diferem por país e caso de uso. Conversamos com uma combinação de emissores, processadores, facilitadores fintech, usuários corporativos de pagamentos e parceiros de canal em importantes mercados europeus para confirmar o momento de adoção, a lógica de precificação e as restrições práticas, incluindo fluxos de SCA e provisionamento de tokens. Essas conversas ajudaram a preencher lacunas onde as estatísticas públicas de pagamento não separam o uso virtual do físico, e foram usadas para verificar cruzadamente as premissas da pesquisa documental antes de finalizar o modelo.
Distribuição dos entrevistados no trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 29% | Diretores executivos: 17% |
| Nível médio: 54% | Líderes funcionais/de unidade: 35% |
| Empresas menores: 17% | Gerentes: 48% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma abordagem top-down, na qual o valor dos pagamentos com cartão, os gastos em comércio eletrônico e os volumes de compras empresariais foram usados para reconstruir o conjunto de demanda endereçável por credenciais virtuais em toda a Europa, sendo depois ajustado para a adoção realista em cada país. Uma vez formado esse total, ele foi corroborado com verificações bottom-up seletivas, como volumes amostrados de emissores e programas, verificações de canal com usuários corporativos de pagamentos, e a lógica de ASP e taxas aplicada a volumes de transações indicativos, o que ajudou a corrigir riscos de contagem em excesso.
O modelo foi ancorado em uma lista curta de variáveis repetíveis que podem ser acompanhadas ao longo do tempo, incluindo a participação do comércio eletrônico nos gastos de varejo, a recuperação dos gastos corporativos com viagens e aquisições, a participação de transações tokenizadas ou com credencial arquivada, as tendências de atrito da SCA e a penetração de cartões virtuais em programas de contas a pagar B2B. Quando não havia divisões diretas disponíveis, usamos proporções substitutas de entrevistas e séries públicas de pagamento e, em seguida, testamos essas proporções por grupo de países, mercados grandes versus mercados menores, para que as lacunas não distorcessem o total da Europa.
Para a previsão, aplicamos análise de cenários, apoiada por consenso baseado em entrevistas sobre a velocidade de adoção, a estabilidade de preços e a direção política sob a PSD2 e requisitos de autenticação relacionados. Realizamos um caso-base e dois casos de sensibilidade em torno do crescimento do comércio eletrônico, da digitalização das contas a pagar B2B e das taxas de autorização relacionadas ao controle de fraude, e depois normalizamos os resultados para que a curva final permaneça consistente com o comportamento de pagamento mais recente observável.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de triangulação entre múltiplos sinais independentes, incluindo tendências das estatísticas de pagamento, o ímpeto divulgado dos programas e mudanças no comércio eletrônico e no uso de cartões em nível de país. Quando surgiam saltos incomuns, as premissas por trás da penetração, dos gastos endereçáveis ou do momento de conversão cambial eram reverificadas, e chamadas de acompanhamento eram acionadas com os respondentes relevantes para confirmar se algum evento de mercado explicava a mudança.
Antes da aprovação final, o modelo e os cálculos passam por revisões de analistas em várias etapas, focadas na consistência das unidades, na lógica de consolidação por país e em verificações de variância em relação a edições anteriores. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como mudanças regulatórias que afetam a autenticação ou grandes mudanças no comportamento de emissão dos emissores. Imediatamente antes da entrega, um analista realiza uma nova revisão para que os clientes recebam a visão mais atualizada.
Tamanho do mercado europeu de cartões virtuais da Mordor Intelligence comparado a outras estimativas publicadas
Os números publicados para os cartões virtuais na Europa podem parecer muito distantes entre si porque os números subjacentes frequentemente medem coisas diferentes, como valor de transação versus fontes de receita, ou um conjunto restrito de países versus uma definição mais ampla de Europa. As diferenças também surgem da forma como os pesquisadores tratam instrumentos mistos, como pagamentos tokenizados com cartão arquivado, e como lidam com o momento cambial entre mercados da zona do euro e fora dela.
Os cartões-presente de circuito fechado ficam fora do escopo da Mordor Intelligence, o que remove os fluxos de valor armazenado do varejo que algumas estimativas misturam com o gasto virtual. Isso, por si só, pode alterar substancialmente o total em uma região com alto uso de pré-pago em certos canais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,34 trilhão de USD (2026) | |
| Jornal Setorial A | 2,02 bilhões de USD (2025) | Utiliza uma medida do tipo receita vinculada à renda e taxas dos fornecedores, e parece excluir grandes partes do valor de transação que fluem pelos programas dos emissores, o que comprime o total do mercado. |
| Consultoria Regional B | 5,70 bilhões de USD (2023) | Ancora o dimensionamento em um conjunto mais restrito de programas e países e aplica um CAGR agressivo a uma base pequena, o que pode subestimar a escala atual ao mesmo tempo em que superestima o crescimento de longo prazo. |
A tabela mostra que a maior discrepância vem da mistura de dimensionamento por valor de transação com dimensionamento apenas por receita, e das escolhas de abrangência de países que alteram o conjunto endereçável. Ao manter os dados vinculados a séries observáveis de valor de pagamento e depois verificar as premissas de penetração com entrevistas, a estimativa final permanece rastreável a variáveis claras e pode ser replicada quando novos dados forem divulgados.


Questões-Chave Respondidas no Relatório
Qual é o tamanho atual e a perspetiva de crescimento do mercado de cartões virtuais da Europa?
O tamanho do mercado de cartões virtuais da Europa atingiu USD 1,34 bilhões de milhões em 2026 e deverá crescer a uma CAGR de 18,56% para atingir USD 3,14 bilhões de milhões até 2031.
Qual é a categoria de uso com crescimento mais rápido no ecossistema de cartões virtuais da Europa?
Os cartões virtuais de uso único lideram e estão projetados para crescer a 21,22% até 2031, impulsionados pelos fluxos de aprovisionamento e viagens que necessitam de controlos de valor exato e reconciliação automatizada.
Como é que os regulamentos como a PSD2, a PSD3 e o PSR afetam a adoção de cartões virtuais na Europa?
A Autenticação Forte do Cliente ao abrigo da PSD2 reduz a fraude e apoia os fluxos tokenizados, enquanto a PSD3 e o PSR reforçam a prevenção de fraudes e o acesso à banca aberta, reforçando a mudança para tokens de rede e autenticação baseada em dispositivos.
Quais os países mais influentes no mercado de cartões virtuais da Europa?
O Reino Unido detém a maior quota com 21,88%, e a Espanha é o mercado de crescimento mais rápido com uma CAGR prevista de 20,72%, com a Alemanha a expandir fortemente na adoção de pagamentos sem contacto e carteiras digitais.
Qual o papel das APIs e das finanças integradas na adoção?
As APIs de finanças integradas de emissores como Stripe, Marqeta e Finmid permitem que os fornecedores de software integrem a emissão de cartões virtuais, controlos e reconciliação, o que comprime os prazos de integração das PME e alarga o alcance.
Página atualizada pela última vez em:



