
Tamaño y Participación del Mercado de Mermelada en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2021 - 2024 |
| Tamaño del Mercado (2026) | 3.11 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.65 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.26 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Mermelada en Europa por Mordor Intelligence
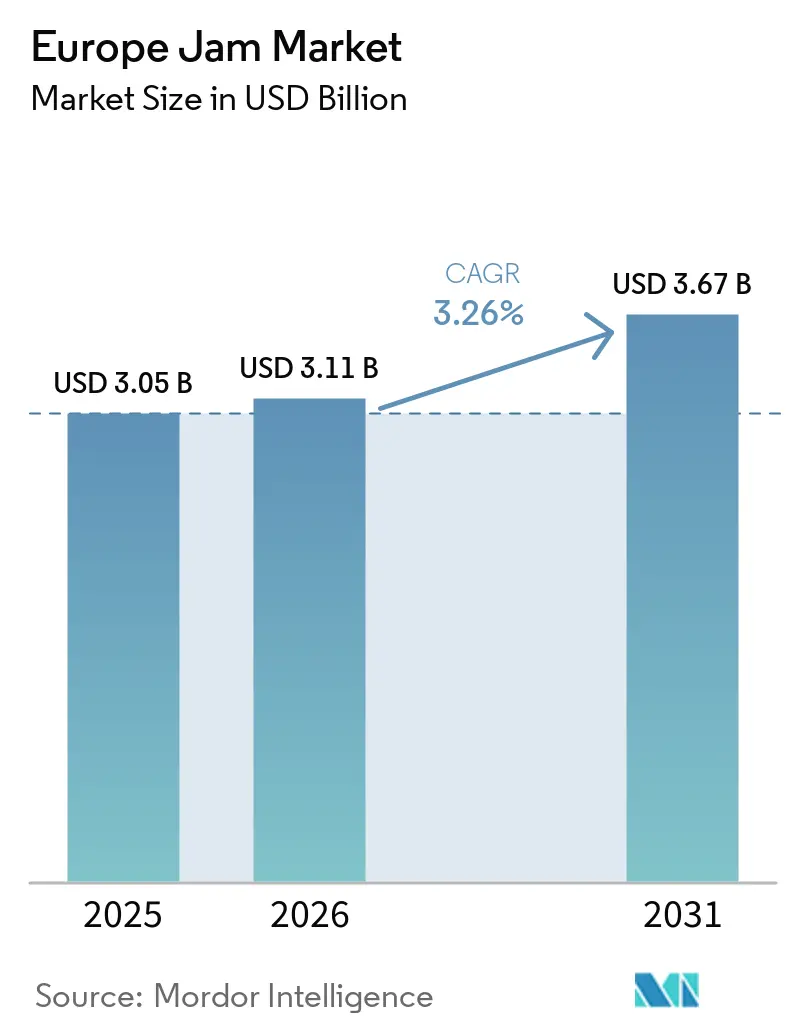
El tamaño del mercado de mermelada en Europa fue valorado en 3,05 mil millones de USD en 2025 y se estima que crecerá desde 3,11 mil millones de USD en 2026 hasta alcanzar los 3,65 mil millones de USD en 2031, a una CAGR del 3,26% durante el período de pronóstico (2026-2031). El mercado europeo de mermelada avanza hacia tarros de mayor valor, ya que los compradores prefieren un contenido de fruta visible, listas de ingredientes más claras y productos con un posicionamiento de calidad más sólido. La Directiva (UE) 2024/1438 se aplica a partir del 14 de junio de 2026 y eleva los requisitos mínimos de contenido de fruta para las mermeladas estándar y extra, lo que hace que la reformulación y el abastecimiento fiable de fruta sean más importantes para los proveedores[1]. Este cambio favorece a los productores que pueden gestionar mayores insumos de fruta y mantener una calidad de producto consistente en los canales minoristas. Los productos ecológicos, con azúcar reducido y de porciones controladas crean oportunidades cuando están respaldados por un abastecimiento creíble y un envasado práctico. La competencia sigue siendo activa, ya que las marcas establecidas, las marcas blancas y los productores especializados más pequeños atienden diferentes necesidades de precio y calidad en el mercado europeo de mermelada.
Conclusiones Clave del Informe
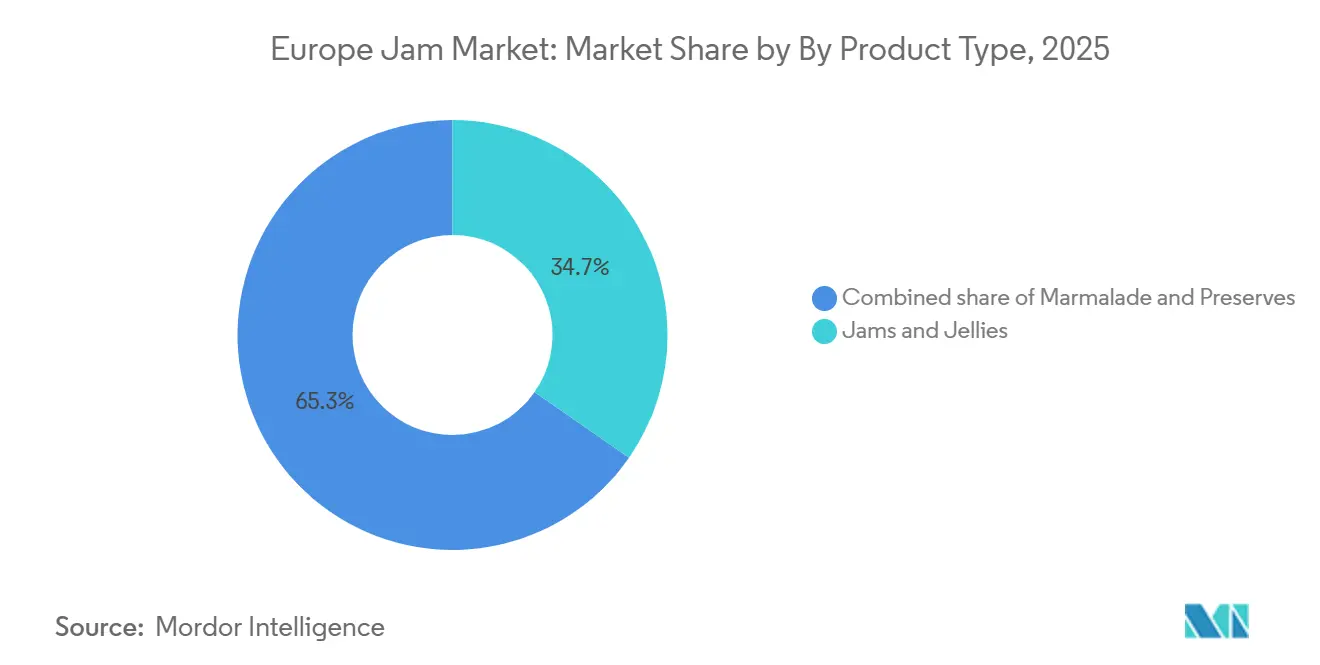
- Por tipo de producto, las mermeladas y jaleas tuvieron una participación de ingresos del 34,67% en 2025, mientras que se prevé que las conservas se expandan a un CAGR del 4,20% hasta 2031.
- Por categoría, los productos convencionales tuvieron una participación de ingresos del 86,43% en 2025, mientras que se prevé que las variantes orgánicas se expandan a un CAGR del 5,65% hasta 2031.
- Por tipo de envase, los frascos de vidrio tuvieron una participación de ingresos del 38,96% en 2025, mientras que se prevé que los envases de porción individual se expandan a un CAGR del 4,80% hasta 2031.
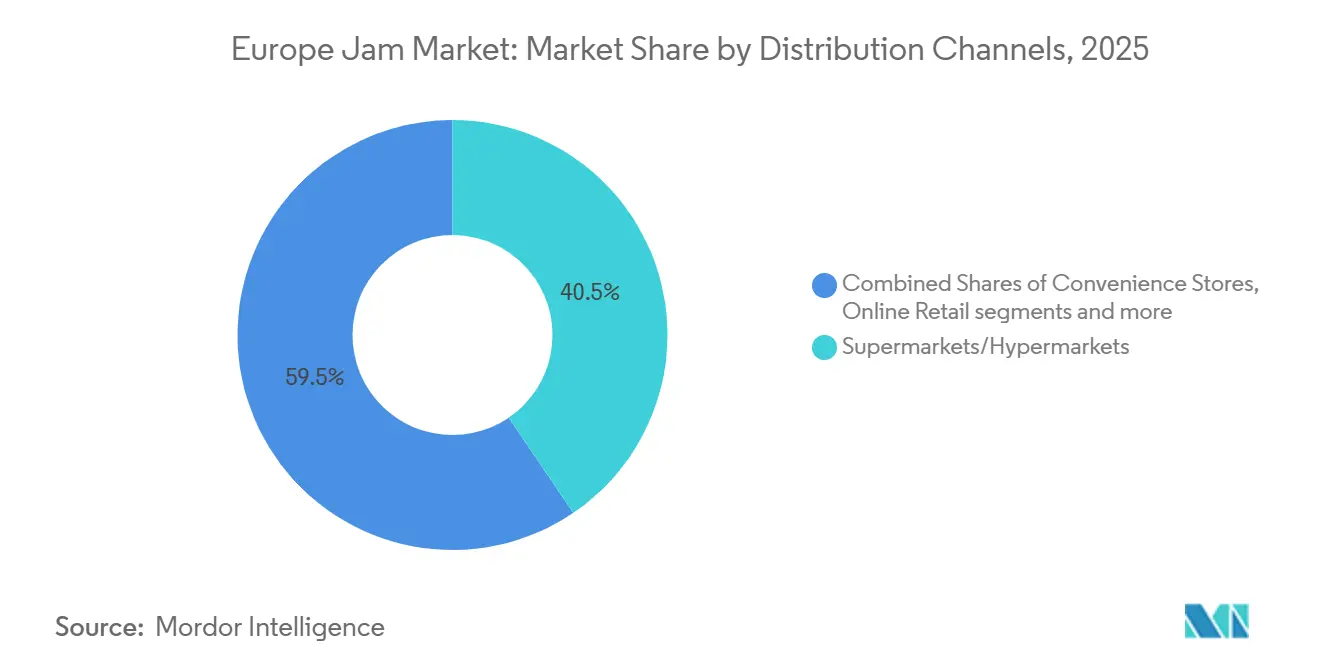
- Por canal de distribución, los supermercados e hipermercados tuvieron una participación de ingresos del 40,50% en 2025, mientras que se prevé que las tiendas minoristas en línea se expandan a un CAGR del 5,10% hasta 2031.
- Por geografía, el Reino Unido tuvo una participación de ingresos del 36,32% en 2025, mientras que se prevé que Alemania se expanda a un CAGR del 4,80% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda creciente de mermeladas de frutas premium | +0.8% | Europa Occidental, incluidos el Reino Unido, Francia, Alemania e Italia | Mediano plazo (2-4 años) |
| Reformulación de etiqueta limpia en marcas propias del comercio minorista | +0.7% | Paneuropeo, con mayor presencia en Alemania, los Países Bajos y Escandinavia | Corto plazo (≤ 2 años) |
| Crecimiento en el consumo de desayuno, merienda y consumo en movimiento | +0.6% | Paneuropeo, liderado por el Reino Unido, Alemania y Francia | Mediano plazo (2-4 años) |
| Expansión del comercio electrónico y marcas especializadas de venta directa al consumidor | +0.5% | Europa Occidental, en particular el Reino Unido, Alemania y los Países Bajos | Mediano plazo (2-4 años) |
| Reducción de azúcar e innovación orientada a la fruta | +0.4% | Paneuropeo, con factores de cumplimiento vinculados a la Directiva (UE) 2024/1438 | Corto plazo (≤ 2 años) |
| Expansión de marca liderada por exportaciones de productores europeos de herencia | +0.3% | Corredores de exportación globales, incluidos el Golfo, Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Creciente de Mermeladas de Frutas Premium
Los productos premium están transformando el mercado de mermelada en Europa porque los consumidores del Reino Unido, Francia y Alemania seleccionan frascos con mejores credenciales de fruta, origen y elaboración artesanal. Este patrón de compra otorga mayor valor al contenido de fruta visible y a las declaraciones de ingredientes de confianza, especialmente cuando un frasco se adquiere como un pequeño artículo premium en lugar de un producto básico de despensa. La Directiva (UE) 2024/1438 exige más fruta en las mermeladas estándar y extra, y otorga mayor peso a los productos que pueden demostrar su composición de fruta en el envase. La norma se aplica a partir del 14 de junio de 2026, por lo que los productores ya deben gestionar sus efectos en la formulación y el etiquetado en las líneas existentes y los lanzamientos futuros. Las marcas de tradición pueden utilizar relaciones de abastecimiento consolidadas para respaldar este posicionamiento, mientras que las marcas más nuevas necesitan una historia de fruta igualmente creíble. El mercado de mermelada en Europa recompensa, por tanto, una propuesta de calidad clara más que la comunicación basada únicamente en el precio.
Reformulación de Etiqueta Limpia en Marcas Propias del Comercio Minorista
Los minoristas utilizan listas cortas de ingredientes, azúcar reducida y declaraciones de fruta orgánica para fortalecer sus ofertas de marca propia. Esto genera una presión directa sobre los proveedores de marcas, ya que beneficios de producto similares están disponibles a precios más bajos. El mercado de mermelada en Europa se beneficia cuando la reformulación ofrece a los compradores una razón para permanecer en la categoría de cremas de frutas en lugar de elegir alternativas. La superficie agrícola ecológica de la UE alcanzó 17,4 millones de hectáreas en 2023, y el informe del Departamento de Agricultura de los Estados Unidos esperaba un aumento del 14% para 2025 en comparación con 2022, ampliando la base potencial de materias primas certificadas[2]. Un mayor suministro certificado puede ayudar a los fabricantes a desarrollar líneas conformes sin depender de un grupo reducido de proveedores de fruta ni realizar declaraciones de ingredientes difíciles de mantener. El crecimiento de las marcas propias también exige que las marcas establecidas demuestren por qué su fruta, sabor y formato justifican un precio premium para las compras domésticas habituales.
Crecimiento en el Consumo en el Desayuno, Aperitivos y para Llevar
Un mayor número de ocasiones de consumo respalda la demanda de mermeladas de frutas convenientes en hogares y entornos de hostelería. Los hoteles, los salones de aeropuertos y los comedores corporativos utilizan envases de porción individual porque son prácticos para el servicio individual y facilitan el manejo al personal. Esto apoya el mercado de mermelada en Europa, donde los proveedores pueden atender los requisitos del sector de la restauración junto con la demanda minorista sin reducir la calidad de la propuesta de fruta. Hero Group reportó 1.187 millones de CHF en ventas netas en 2025, con un crecimiento orgánico del 2,2%, y reportó un EBIT de 71,3 millones de CHF al desarrollar su plataforma Better Snacking. Sus resultados muestran por qué los formatos convenientes son importantes para las empresas que atienden rutinas de consumo de aperitivos cambiantes en diversas ocasiones alimentarias. Las marcas con envases de porción adecuados pueden reforzar su visibilidad en establecimientos donde los consumidores toman decisiones de compra minorista posteriormente.
Expansión del Comercio Electrónico y Marcas Especializadas de Venta Directa al Consumidor
Los canales digitales permiten a los productores de pequeños lotes vender sabores de temporada y productos especializados sin esperar a obtener una presencia amplia en supermercados. Los modelos de suscripción pueden ayudar a estos productores a construir relaciones directas con compradores que valoran los productos diferenciados y desean repetir una compra preferida. El mercado de mermelada en Europa se vuelve más competitivo cuando los canales digitales acortan el camino desde la prueba del producto hasta la compra repetida. Las tiendas en línea también ofrecen a las marcas espacio para presentar más sabores, opciones de regalo y detalles del producto de los que puede albergar un estante físico. Esto puede facilitar la prueba de combinaciones de nicho antes de comprometerse con una distribución más amplia y tiradas de producción mayores. Los proveedores más grandes deben mantener ofertas digitales creíbles mientras protegen la eficiencia de su negocio en supermercados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Presión derivada de las tendencias de reducción de azúcar y calorías | -0.4% | Paneuropeo, con influencia regulatoria del etiquetado Nutri-Score en Francia y Alemania | Corto plazo (≤ 2 años) |
| Competencia de sustitutos como mantequillas de frutos secos y cremas saladas | -0.3% | Europa Occidental, liderado por el Reino Unido, Alemania y los Países Bajos | Mediano plazo (2-4 años) |
| Presión de precios de las marcas propias en el comercio minorista masivo | -0.3% | Paneuropeo, más pronunciado en mercados con alta presencia de tiendas de descuento, incluidos Alemania y Polonia | Mediano plazo (2-4 años) |
| Volatilidad en el suministro de fruta estacional y sensibilidad al coste de los insumos | -0.2% | Regiones de abastecimiento mediterráneas y zonas de frutos rojos de Europa del Este | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Competencia de Sustitutos como Mantequillas de Frutos Secos y Cremas Saladas
Las mantequillas de frutos secos y las cremas saladas compiten por las mismas ocasiones de desayuno y aperitivo. Estas alternativas atraen a los consumidores que buscan productos ricos en proteínas y saciantes, especialmente cuando eligen una crema para una comida habitual entre semana. El mercado de mermelada en Europa enfrenta la mayor presión entre los consumidores más jóvenes, que están abiertos a formatos variados de cremas. Los productores de cremas de frutas pueden responder a través de una procedencia auténtica de la fruta y productos con mayores proporciones de fruta respecto al azúcar que conserven el sabor familiar de la categoría. Competir directamente en declaraciones de proteínas sería menos creíble que enfatizar el sabor distintivo y el contenido de fruta de las conservas y mermeladas.
Volatilidad del Suministro de Fruta de Temporada y Sensibilidad al Costo de los Insumos
El abastecimiento de frutos blandos sigue expuesto a las condiciones meteorológicas en el sur y el este de Europa. Las heladas tardías, las precipitaciones irregulares y el calor estival pueden reducir los rendimientos de fresa, albaricoque y cereza hasta en un 50% en temporadas adversas. Estos cambios elevan los costos de los insumos para los fabricantes y dificultan la planificación de costos, especialmente cuando los compromisos de producción se establecieron antes de una cosecha difícil. El mercado de mermelada en Europa es especialmente desafiante para los proveedores más pequeños que no cuentan con abastecimiento en varios países o suministro contratado a largo plazo. Los mayores requisitos de contenido de fruta pueden añadir una presión adicional cuando la disponibilidad de fruta fresca es limitada. Las empresas con una contratación diversificada y relaciones confiables con los productores están mejor posicionadas para proteger la continuidad, gestionar los cambios de precio y mantener especificaciones consistentes para los clientes minoristas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Conservas Lideran la Oportunidad GourmetLas mermeladas y jaleas tuvieron una participación de ingresos del 34,67% en 2025, respaldadas por su amplia disponibilidad en el comercio minorista cotidiano. Su papel en las rutinas del desayuno en el Reino Unido, Francia y Alemania sostiene una demanda regular. El segmento abarca una amplia gama de precios que incluye productos de marca propia y ofertas artesanales. Esta variedad ofrece flexibilidad a los proveedores incluso cuando algunos consumidores reducen la frecuencia de compra. La mermelada de cítricos sigue siendo importante en el Reino Unido y España, donde los sabores cítricos y las ocasiones de consumo establecidas respaldan una posición premium. Se prevé que las conservas crezcan a un CAGR del 4,20% hasta 2031, lo que las convierte en el tipo de producto de más rápido crecimiento en el mercado de mermelada en Europa.
Las conservas se benefician de los compradores que buscan fruta visible, procesamiento limitado y una experiencia de producto más artesanal. Estos atributos se ajustan a las normas mínimas más estrictas de contenido de fruta establecidas por la Directiva (UE) 2024/1438. La categoría permite que las ofertas premium se diferencien de los productos de mermelada convencionales y las cremas alternativas. Los proveedores pueden utilizar combinaciones de sabores diferenciadas para fomentar la migración hacia productos de mayor valor sin abandonar los formatos de fruta familiares. Las mermeladas y jaleas siguen siendo importantes porque su escala respalda una producción eficiente y un amplio acceso doméstico. La planificación de productos puede, por tanto, equilibrar las líneas principales generadoras de ingresos con las conservas que ofrecen un mayor potencial de crecimiento.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Categoría:
Las Variantes Orgánicas Avanzan desde una Base MenorLos productos convencionales representaron el 86,43% del tamaño del mercado de mermelada en Europa en 2025, lo que refleja su presencia minorista consolidada y su escala de distribución. Su alcance los hace esenciales para los fabricantes que necesitan un amplio acceso a los estantes y volúmenes estables. Se prevé que las variantes orgánicas crezcan a un CAGR del 5,65% hasta 2031. Esta tasa supera el ritmo general de la categoría y refleja el interés en ingredientes certificados y un posicionamiento de producto claro. El mercado de alimentos orgánicos de Alemania alcanzó 18,23 mil millones de EUR, equivalente a 19,78 mil millones de USD, en 2025 y creció un 6,7% respecto a 2024. Su escala convierte a Alemania en un entorno importante para el lanzamiento de mermeladas de frutas orgánicas.
El mercado de consumo orgánico de Francia creció un 3,6% en 2025 hasta alcanzar 12,6 mil millones de EUR, equivalente a 13,67 mil millones de USD[3]. La recuperación de la demanda en el sector de la alimentación ofrece a los proveedores un entorno favorable para las mermeladas de frutas certificadas. Una mayor superficie agrícola orgánica puede mejorar el acceso a ingredientes conformes con el tiempo. Los productos orgánicos aún necesitan una calidad de confianza y un beneficio claro para el consumidor, ya que la certificación por sí sola no garantiza las compras repetidas. Las declaraciones de azúcar reducida y orgánico pueden funcionar conjuntamente cuando la formulación sigue siendo familiar y el sabor sigue siendo central. Los productos convencionales conservan su importancia porque los hogares sensibles al precio continúan siendo el ancla de los volúmenes de la categoría.
Por Tipo de Envase:
Los Envases de Porción Individual se Benefician de la Demanda en HosteleríaLos frascos de vidrio tuvieron una participación de ingresos del 38,96% en 2025, respaldados por su apariencia familiar en los estantes y su presentación premium. El formato es adecuado para productos artesanales y de mayor valor porque ayuda a los compradores a ver el producto y reconocer la marca. El vidrio también se alinea con el interés de los consumidores en envases reciclables. El plástico exprimible sigue siendo útil para el uso doméstico conveniente y las familias con niños. Se prevé que los envases de porción individual crezcan a un CAGR del 4,80% hasta 2031. Su demanda está vinculada a hoteles y otros entornos de restauración donde las porciones individuales son un requisito de higiene y servicio.
Los envases de porción individual ofrecen a las marcas una forma de mantenerse visibles en entornos de hostelería sin depender de dispensadores a granel. También permiten a los compradores probar los productos antes de elegirlos en las tiendas minoristas. Esto otorga a las marcas con distribución en el sector de la restauración una ventaja al competir por los establecimientos de desayuno. Las decisiones de envasado ahora deben satisfacer tanto las necesidades operativas como las expectativas de sostenibilidad. Un formato debe proteger la calidad, comunicar el contenido de fruta y funcionar eficientemente en el canal previsto. Los productores que pueden gestionar estos requisitos están mejor posicionados para atender tanto a los compradores minoristas premium como a los institucionales.
Por Canal de Distribución:
El Comercio Minorista en Línea Amplía el Alcance EspecializadoLos supermercados e hipermercados representaron el 40,50% del tamaño del mercado de mermelada en Europa en 2025, lo que refleja el papel de la categoría como compra habitual de alimentación. Estos minoristas determinan la competencia de precios e influyen en la visibilidad de los productos de marca propia. Las tiendas de conveniencia y alimentación atienden las necesidades de reposición e impulso en zonas urbanas densas. Las tiendas de alimentación especializada, las tiendas de granja, los minoristas de regalos y el suministro directo al sector de la restauración respaldan las ofertas premium y artesanales. Se prevé que las tiendas minoristas en línea crezcan a un CAGR del 5,10% hasta 2031. Su crecimiento refleja los pedidos recurrentes de alimentación, un mayor descubrimiento digital y espacio para surtidos de sabores ampliados.
Los canales en línea pueden llegar a consumidores que quizás no encuentren marcas más pequeñas en las tiendas convencionales. Pueden respaldar modelos de suscripción y comunicación directa sobre ingredientes, sabor y estacionalidad. Esto ofrece a los productores más pequeños un camino más práctico para validar la demanda. El sector de la mermelada en Europa debe gestionar esto junto con las operaciones en supermercados que aún proporcionan escala y alcance habitual. Un enfoque de doble canal puede respaldar los productos de volumen en el comercio minorista físico y los productos premium a través de canales directos. La actividad digital debe complementar la ejecución en supermercados en lugar de debilitar el negocio minorista principal.


Análisis Geográfico
Mercado de Mermeladas de Europa Occidental
El Reino Unido concentró el 36,32% de la cuota del mercado europeo de cremas y mermeladas de frutas en 2025, lo que lo convirtió en el mayor mercado nacional de la región. Ese liderazgo refleja sólidos hábitos de desayuno, ocasiones de consumo consolidadas como las tostadas y el té de la tarde, y una cultura madura de conservas de marca. Las etiquetas de herencia siguen siendo importantes en el Reino Unido porque sostienen un punto de referencia premium tanto en el canal minorista como en el de restauración. Francia también sigue siendo un mercado de consumo relevante, mientras que Italia y España son importantes tanto como países consumidores como bases productoras de productos a base de frutas. En conjunto, estos mercados de Europa Occidental mantienen una gran parte del mercado europeo de cremas y mermeladas de frutas centrada en la tradición, la profundidad minorista y la familiaridad con el producto.
Mercado de Mermeladas de Alemania y el Norte de Europa
Se prevé que Alemania crezca a una CAGR del 4,80% hasta 2031, lo que la convierte en la geografía de mayor crecimiento en el mercado europeo de cremas y mermeladas de frutas. La demanda está respaldada por un fuerte interés en la certificación ecológica, el origen claro de los ingredientes y el envasado que se ajusta a las expectativas de sostenibilidad. Hero Group identificó Alemania como un mercado clave de crecimiento para los productos untables naturales, con actividad de sabores estacionales premium que apoya el volumen y la visibilidad. Los Países Bajos, Bélgica y Suecia son más pequeños en términos absolutos, pero muestran preferencias similares por las propuestas de etiqueta limpia y premium. Estos mercados ofrecen un paso lógico siguiente para los productores que desean extender el posicionamiento premium más allá de los principales países de Europa Occidental.
Mercado de Mermeladas de Europa Central y Oriental
Polonia y el grupo más amplio de Europa Central y Oriental aportan una combinación diferente de factores de coste, oferta y demanda al mercado europeo de mermeladas de frutas. Polonia es importante no solo como mercado de consumo, sino también como centro de procesamiento de frutas que sustenta cadenas de suministro regionales más amplias. Esto ofrece a los productores una vía para gestionar los costes de materias primas mientras atienden la demanda de Europa Occidental. Rusia ha enfrentado un camino más complicado, ya que las perturbaciones geopolíticas anteriores y las restricciones a las importaciones modificaron el entorno comercial. La adquisición de Eurohansa Toruń por parte de Orkla Food Ingredients refleja el valor estratégico de los activos de procesamiento de Europa Central y Oriental para las empresas que buscan una base de fabricación regional más eficiente.
Panorama Competitivo
Concentración del Mercado
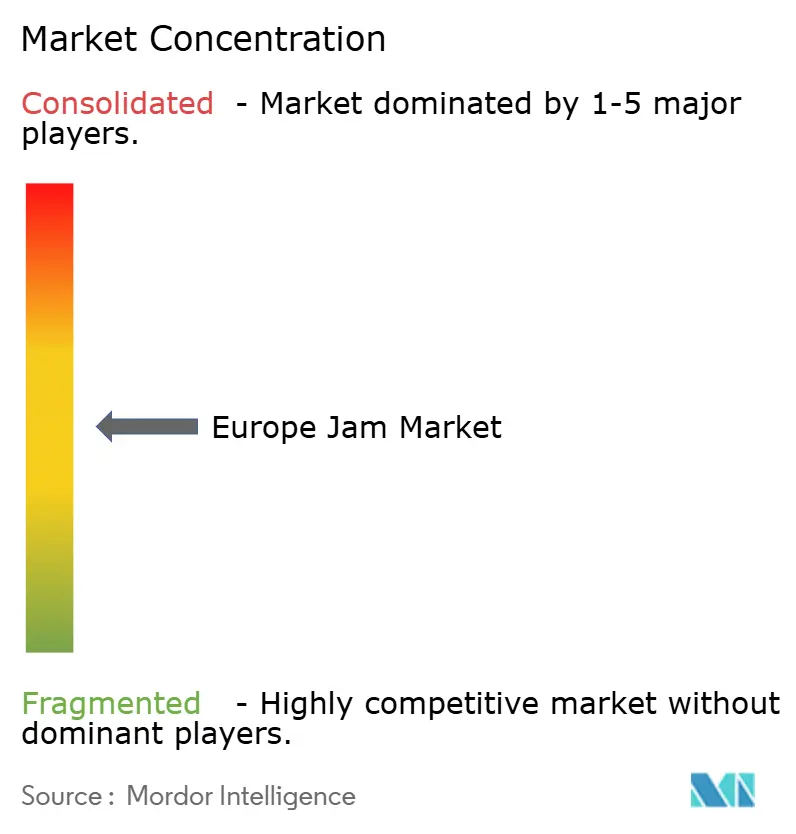
El mercado de mermelada en Europa tiene una estructura moderadamente competitiva porque los grupos más grandes operan junto a sólidos especialistas regionales. Andros Group y Hero Group cuentan con amplias capacidades de marca y distribución, mientras que los proveedores regionales compiten a través de la calidad de la fruta, la tradición, las credenciales orgánicas y los formatos especializados. Hero Group reportó 1.187 millones de CHF en ventas netas en 2025 y 71,3 millones de CHF en EBIT, respaldado por un crecimiento orgánico del 2,2%. Su estrategia Hero 2035 se centra en Better Snacking e indica un cambio a largo plazo hacia productos adecuados para los hábitos alimentarios cambiantes de HERO GROUP. Estos movimientos muestran que las empresas líderes combinan la dirección de la cartera con la disciplina operativa. El mercado de mermelada en Europa recompensa a los proveedores que pueden traducir esta estrategia en una ejecución minorista confiable.
La Directiva (UE) 2024/1438 aumenta la importancia de la capacidad de formulación y el suministro seguro de fruta, ya que eleva los requisitos de contenido de fruta para los productos vendidos como mermelada estándar y extra. Esto supone una mayor carga para los fabricantes que dependen de recetas con alto contenido de concentrado y bajo costo. Los proveedores más grandes y más integrados pueden utilizar la profundidad de abastecimiento y los recursos de reformulación para proteger sus posiciones en los lineales. Los formatos orgánicos, sin azúcar añadida y aptos para la hostelería son áreas importantes porque pocos productores combinan los 3 a una escala significativa.
Las marcas con enfoque digital añaden presión al construir una audiencia antes de buscar grandes posiciones en supermercados. Pueden utilizar la venta directa para probar sabores y conocer qué ofertas generan compras repetidas. Las marcas establecidas pueden responder mejorando sus propios canales digitales y manteniendo el desarrollo de productos cercano a las preferencias de los consumidores. Las marcas propias siguen siendo influyentes porque ofrecen productos familiares a precios accesibles. Una puntuación de concentración del mercado de mermelada en Europa de 5 sobre 10 refleja la presencia de grupos líderes significativos y competidores regionales consolidados, sin evidencia de que un pequeño grupo controle la categoría en el umbral requerido para una puntuación más alta.
Líderes de la Industria de Mermelada en Europa
-
Valeo Foods
-
Zentis GmbH & Co. KG
-
Andros Group
-
Hero Group
-
Darbo AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Mermelada en Europa Empresas cubiertas en este informe
- Andros Group (Bonne Maman)
- Hero Group
- Zentis GmbH and Co. KG
- Schwartau Werke GmbH and Co. KG
- Valeo Foods Group
- Orkla ASA
- Darbo AG
- Agrana Beteiligungs-AG
- Wilkin and Sons Ltd (Tiptree)
- Menz and Gasser S.p.A.
- Rigoni di Asiago S.r.l.
- F. Duerr and Sons Ltd
- St Dalfour
- Helios Food
- Baxter Food Group
- Andechser Molkerei Scheitz GmbH
- Casa Giulia
- La Vieja Fábrica (GBfoods)
- Confitera Aragon
- Kühne + Heitz KG
Desarrollos recientes de la industria en Mercado de Mermelada en Europa
- Mayo de 2026: Fearne & Rosie, una marca de mermeladas con sede en el Reino Unido, ha ampliado su gama de conservas de fresa con azúcar reducido a través de una distribución más amplia en las tiendas Tesco. Este desarrollo pone de relieve la creciente demanda de los consumidores y los minoristas de cremas con menos azúcar y ha contribuido al rápido crecimiento de las ventas de la marca en el mercado de mermeladas del Reino Unido.
- Abril de 2025: Hero Group adquirió el control total de MadreNatura, su empresa conjunta italiana de alimentación infantil, anteriormente participada al 50% con Angelini Holding, consolidando su presencia en el mercado italiano como parte de la estrategia de crecimiento de Alimentación para Bebés y Niños Pequeños y Cremas Naturales.
- Mayo de 2025: Hero Group lanzó frascos de vidrio de mermelada de 340 g rediseñados y de menor peso en varios mercados europeos, utilizando modelado de gemelo digital con Inteligencia Artificial para reducir el peso del vidrio en un 13% y proyectando un ahorro de 700 toneladas de CO2e en el primer año, con planes de extenderlo a formatos y mercados adicionales.
Alcance del Informe del Mercado de Mermelada en Europa
La mermelada es un producto alimenticio dulce elaborado cociendo fruta con azúcar hasta alcanzar una consistencia espesa y untable.
El alcance del informe cubre el mercado de mermelada en Europa, segmentado por tipo de producto, categoría, tipo de envase, canal de distribución y geografía. Por tipo de producto, el mercado incluye mermeladas y jaleas, mermelada de cítricos y conservas. Por categoría, el mercado se divide en productos convencionales y orgánicos. Según el tipo de envase, el mercado se segmenta en frascos de vidrio, plástico exprimible y envases de porción individual. Por canal de distribución, el mercado incluye supermercados/hipermercados, tiendas de conveniencia/alimentación, tiendas minoristas en línea y otros canales de distribución. Geográficamente, el informe cubre Alemania, el Reino Unido, Italia, Francia, España, Rusia, los Países Bajos, Polonia, Bélgica, Suecia y el resto de Europa. El dimensionamiento del mercado se ha realizado en términos de valor en USD para todos los segmentos mencionados anteriormente.
Resumen de la segmentación
| Mermeladas y Jaleas |
| Mermelada de Cítricos |
| Conservas |
| Convencional |
| Orgánico |
| Frascos de Vidrio |
| Plástico Exprimible |
| Porciones Individuales |
| Supermercados/Hipermercados |
| Tiendas de Conveniencia |
| Tiendas Minoristas en Línea |
| Otros Canales de Distribución |
| Alemania |
| Reino Unido |
| Italia |
| Francia |
| España |
| Rusia |
| Países Bajos |
| Polonia |
| Bélgica |
| Suecia |
| Resto de Europa |
| Por Tipo de Producto | Mermeladas y Jaleas |
| Mermelada de Cítricos | |
| Conservas | |
| Por Categoría | Convencional |
| Orgánico | |
| Por Tipo de Envase | Frascos de Vidrio |
| Plástico Exprimible | |
| Porciones Individuales | |
| Por Canal de Distribución | Supermercados/Hipermercados |
| Tiendas de Conveniencia | |
| Tiendas Minoristas en Línea | |
| Otros Canales de Distribución | |
| Por Geografía | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Rusia | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de mermelada en Europa para 2031?
Se proyecta que el mercado de mermelada en Europa alcanzará los 3,65 mil millones de USD en 2031, desde 3,11 mil millones de USD en 2026, a una CAGR del 3,26%.
¿Qué tipo de producto crece más rápido en Europa?
Se prevé que las conservas crezcan a un CAGR del 4,20% hasta 2031, respaldadas por la demanda de fruta visible y productos más premium.
¿Qué canal tiene las mejores perspectivas de crecimiento para las ventas de mermelada?
Se prevé que las tiendas minoristas en línea crezcan a un CAGR del 5,10% hasta 2031, respaldadas por suscripciones, descubrimiento digital y surtidos de sabores más amplios.
¿Qué país europeo lidera el consumo de mermelada?
El Reino Unido tuvo una participación de ingresos del 36,32% en 2025, lo que refleja sus tradiciones consolidadas de desayuno y hora del té.