
Tamaño y Participación del Mercado de Seguros de Responsabilidad por Contaminación
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
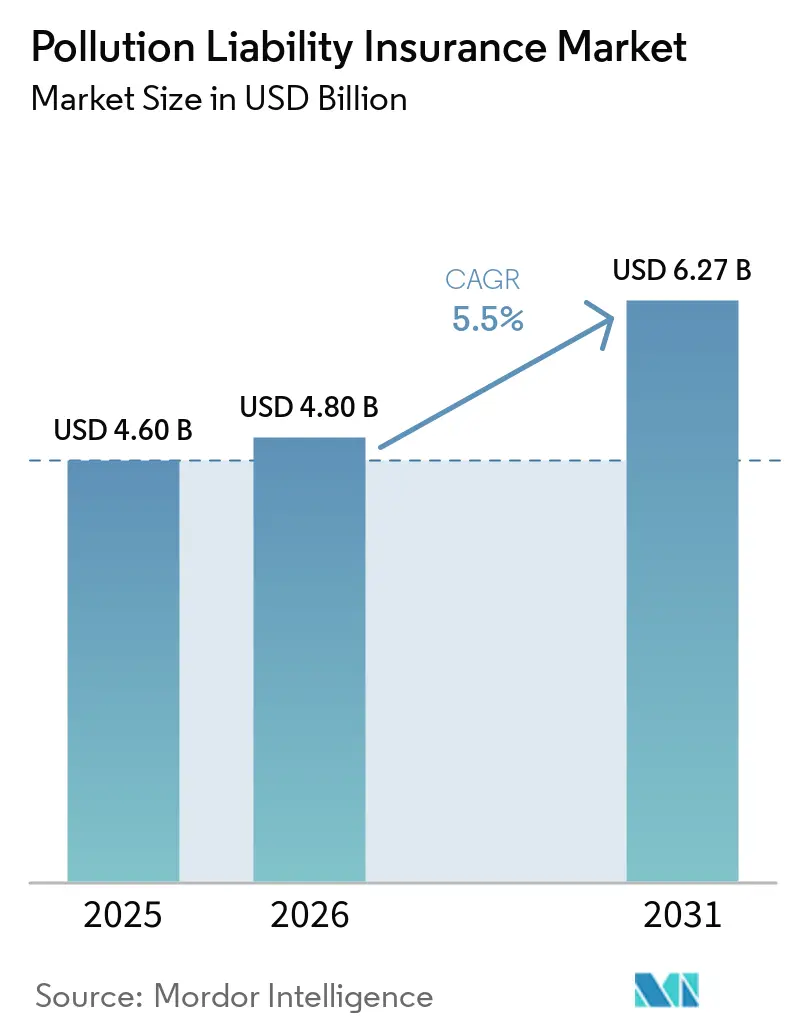
| Tamaño del Mercado (2026) | 4.80 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.27 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.50 % |
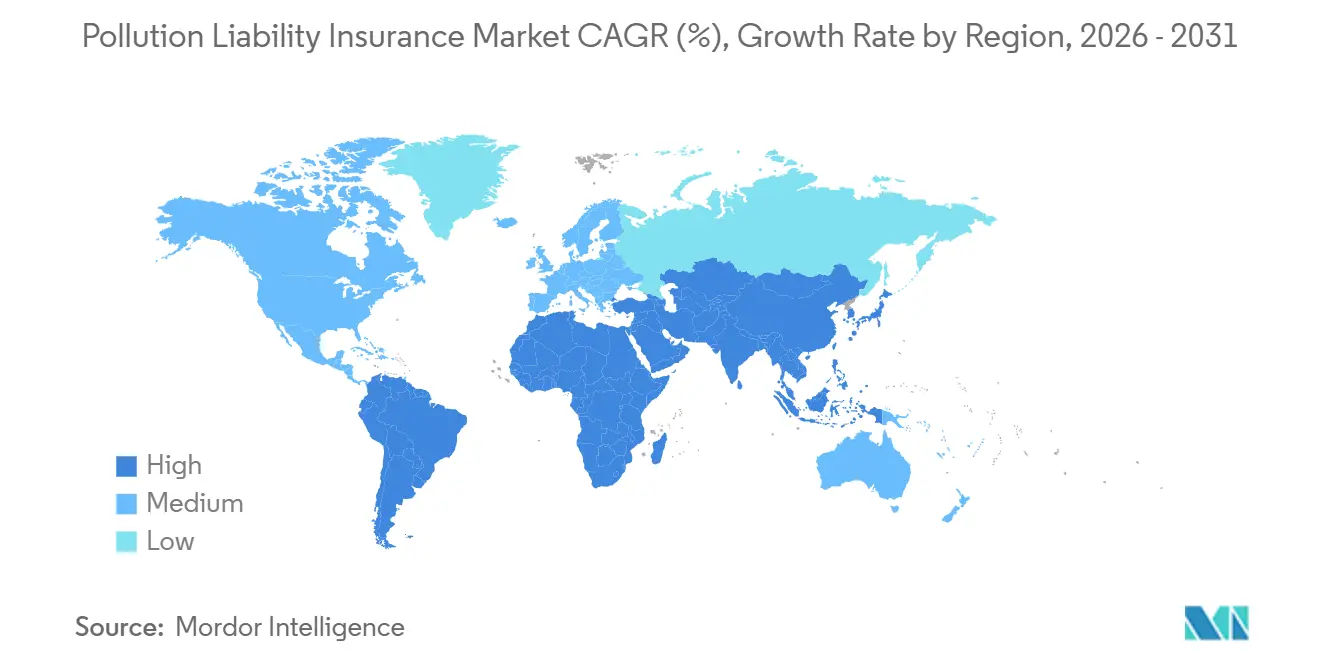
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros de Responsabilidad por Contaminación por Mordor Intelligence
Se proyecta que el tamaño del mercado de seguros de responsabilidad por contaminación se expanda de 4,60 mil millones de USD en 2025 a 4,80 mil millones de USD en 2026, y alcance 6,27 mil millones de USD en 2031, registrando una CAGR del 5,5% entre 2026 y 2031. El mercado de seguros de responsabilidad por contaminación se está expandiendo a medida que la aplicación ambiental se vuelve más sistemática en América del Norte, Europa y Asia-Pacífico. Los requisitos de responsabilidad financiera están alentando a los operadores que manejan materiales peligrosos a demostrar que pueden cumplir con las obligaciones de limpieza y responsabilidad. Los grandes acuerdos relacionados con sitios Superfund y PFAS también han hecho más visible la exposición ambiental no asegurada para los compradores corporativos. Las nuevas instalaciones para almacenamiento de baterías, energía solar e hidrógeno verde conllevan riesgos ambientales que las pólizas de responsabilidad general convencionales suelen excluir. Estas condiciones amplían la demanda en operaciones industriales, transacciones inmobiliarias, proyectos de construcción y manufactura del mercado medio.
Conclusiones Clave del Informe
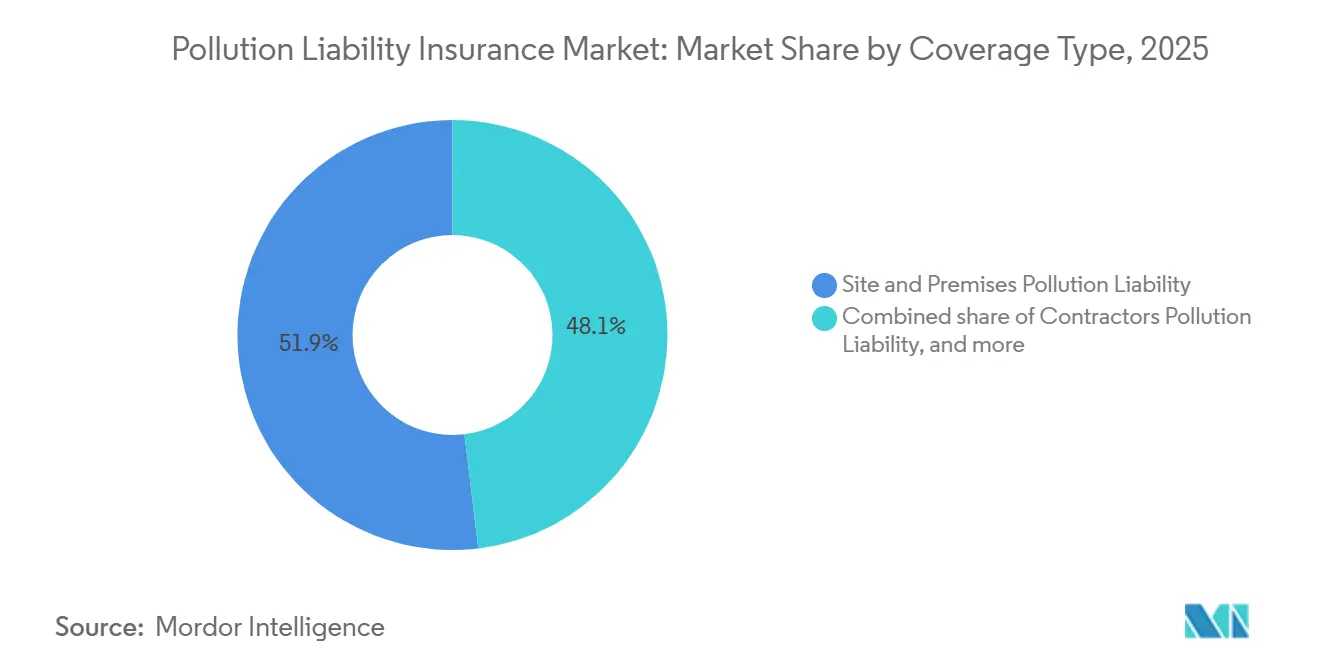
- Por tipo de cobertura, la responsabilidad por contaminación de sitios e instalaciones capturó el 51,9% de la participación del mercado de seguros de responsabilidad por contaminación en 2025, mientras que se proyecta que la responsabilidad por contaminación de contratistas registre una CAGR del 6,8% hasta 2031.
- Por industria de usuario final, la manufactura y el procesamiento industrial representaron el 31,3% de la participación del mercado de seguros de responsabilidad por contaminación en 2025, mientras que se proyecta que la construcción, el sector inmobiliario y la infraestructura registren una CAGR del 7,2% hasta 2031.
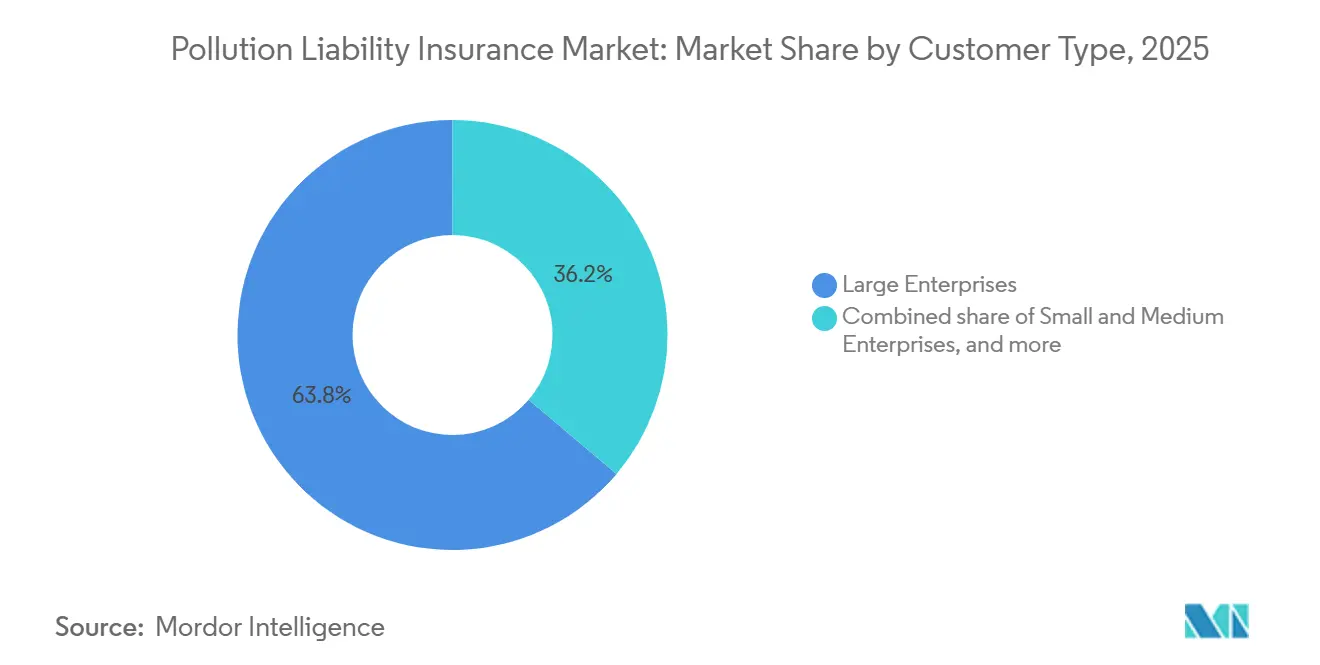
- Por tipo de cliente, las grandes empresas mantuvieron el 63,8% de la participación del mercado de seguros de responsabilidad por contaminación en 2025, mientras que se proyecta que las pequeñas y medianas empresas registren una CAGR del 6,9% hasta 2031.
- Por canal de distribución, los corredores e intermediarios mantuvieron el 71,7% de la participación del mercado de seguros de responsabilidad por contaminación en 2025, mientras que se proyecta que los administradores de programas, las agencias de gestión delegada y los canales digitales registren una CAGR del 7,5% hasta 2031.
- Por geografía, América del Norte representó el 55,7% de la participación del mercado de seguros de responsabilidad por contaminación en 2025, mientras que se prevé que Asia-Pacífico registre una CAGR del 7,8% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fortalecimiento de las Regulaciones de Responsabilidad Ambiental, Remediación y Responsabilidad Financiera | +1.5% | Global, con mayor intensidad en América del Norte y la Unión Europea | Mediano plazo (2–4 años) |
| Crecientes Riesgos de Contaminación Industrial y Heredada que Aumentan la Demanda de Cobertura Especializada | +0.9% | América del Norte, Europa y mercados de Asia-Pacífico en proceso de industrialización | Largo plazo (≥ 4 años) |
| Expansión de las Actividades de Manejo, Almacenamiento, Transporte y Gestión de Residuos de Materiales Peligrosos | +0.8% | Global, concentrado en América del Norte, China e India | Mediano plazo (2–4 años) |
| Aumento de los Requisitos de Diligencia Debida Ambiental en el Redesarrollo de Terrenos Contaminados, Fusiones y Adquisiciones, y Transacciones de Préstamos | +0.7% | América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Aumento de los Riesgos de Contaminantes Emergentes, Incluidos los PFAS, que Amplían la Demanda de Transferencia de Riesgo Ambiental | +0.8% | Global, con intensidad regulatoria concentrada en América del Norte y la Unión Europea | Largo plazo (≥ 4 años) |
| Crecientes Exposiciones de Responsabilidad Ambiental por la Transición Energética y la Nueva Infraestructura Industrial | +0.6% | Global, con crecimiento concentrado en Asia-Pacífico, América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Fortalecimiento de las Regulaciones de Responsabilidad Ambiental Está Elevando el Costo de la No Aseguración
p>Las normas de responsabilidad financiera ambiental están transformando la cobertura de contaminación de una adquisición discrecional a un requisito de cumplimiento para más actividades industriales. La Agencia de Protección Ambiental de los Estados Unidos obtuvo compromisos de partes responsables por 714,3 millones de USD a través de su programa de aplicación de limpieza Superfund del Año Fiscal 2025. La agencia ha obtenido 52,5 mil millones de USD en compromisos desde que comenzó el programa, lo que muestra la escala continua de responsabilidad asociada a propiedades contaminadas[1]. Las enmiendas de 2024 de India a la Ley de Seguros de Responsabilidad Pública elevaron los límites de póliza agregados a 250 millones de rupias indias (30 millones de USD) por incidente y reforzaron los requisitos de seguimiento del cumplimiento. India también notificó su primer marco dedicado de remediación de sitios contaminados en julio de 2025, aplicando responsabilidad estricta y principios de quien contamina paga a las zonas industriales heredadas. El mercado de seguros de responsabilidad por contaminación se beneficia cuando la infraestructura de aplicación hace más visible el costo de operar sin cobertura para los propietarios de instalaciones y los prestamistas.Los Riesgos de PFAS y Contaminantes Emergentes Están Reformando el Apetito de Suscripción y la Demanda
La contaminación por PFAS está aumentando la demanda de cobertura especializada al tiempo que hace más restrictivos los términos de las pólizas estándar. En mayo de 2026, la Agencia de Protección Ambiental de los Estados Unidos retrasó los plazos de cumplimiento de agua potable para PFOA y PFOS hasta 2031 y señaló la rescisión de las normas para 4 compuestos PFAS adicionales[2]. La acción a nivel estatal continúa desarrollándose a pesar de este cambio federal, incluidas las restricciones de productos PFAS por fases de Minnesota hasta 2032. El Departamento de Defensa de los Estados Unidos emitió una guía provisional revisada sobre incineración de PFAS en febrero de 2026, reforzando la preocupación por la responsabilidad en toda la cadena de residuos. El óxido de etileno, los microplásticos y la 6PPD-quinona también están recibiendo atención regulatoria y litigiosa. El mercado de seguros de responsabilidad por contaminación, por lo tanto, desempeña un papel importante donde las pólizas de responsabilidad general excluyen los contaminantes o proporcionan una protección insuficiente.
Los Riesgos de Contaminación Heredada e Industrial Están Sosteniendo la Demanda de Cobertura Especializada de Sitios
La contaminación heredada sigue siendo una exposición activa porque la nueva actividad industrial crea riesgos mientras que los costos de remediación en sitios más antiguos continúan aumentando. Al final del Año Fiscal 2025, 870 sitios Superfund de los Estados Unidos estaban bajo limpieza activa a través de 1.467 acuerdos y órdenes de aplicación. Estos sitios tenían 25 mil millones de USD en costos de limpieza pendientes estimados, manteniendo la necesidad de una suscripción cuidadosa de sitios. Dos grandes aseguradoras salieron del segmento de responsabilidad ambiental de sitios en 2025, reduciendo la capacidad a medida que el monitoreo de PFAS identificó nuevas reclamaciones en sitios que habían parecido cerrados[3]. Las instalaciones de manufactura, procesamiento químico, extracción de energía, reciclaje y automóviles continúan enfrentando un mayor escrutinio porque sus operaciones históricas pueden producir reclamaciones de cola larga. El mercado de seguros de responsabilidad por contaminación está respaldado por esta necesidad persistente de cobertura específica de sitios y experiencia en gestión de reclamaciones.
El Redesarrollo de Terrenos Contaminados, las Fusiones y Adquisiciones, y los Requisitos de Préstamos Están Creando Demanda Transaccional
La cobertura de responsabilidad ambiental se utiliza cada vez más para respaldar transacciones de propiedades y adquisiciones en lugar de solo cumplir con los requisitos de riesgo operacional. Los prestamistas y adquirentes a menudo requieren cobertura de Responsabilidad Legal por Contaminación al cierre para gestionar la contaminación descubierta después de que se completa un acuerdo[4]. La Responsabilidad Legal por Contaminación también se utiliza con seguros de declaraciones y garantías en transacciones con activos intensivos. El redesarrollo de terrenos contaminados para centros de datos puede requerir cobertura personalizada debido a la responsabilidad sucesora de la CERCLA y la contaminación heredada en antiguos sitios industriales. Las reclamaciones por sedimentación, aguas pluviales e investigación voluntaria de sitios pueden surgir durante la construcción incluso cuando la contaminación es anterior a la propiedad actual. El mercado de seguros de responsabilidad por contaminación obtiene una demanda más resiliente cuando los equipos de adquisiciones, legales y financieros tratan la cobertura como un requisito de transacción.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Cobertura y Limitada Conciencia del Riesgo que Restringen la Adopción por Parte de las Pymes | -0.5% | Global, más agudo en mercados emergentes y segmentos de pymes no regulados | Mediano plazo (2–4 años) |
| Regulaciones de Responsabilidad Ambiental Fragmentadas que Limitan la Estandarización de Productos en los Mercados | -0.3% | Global, con mayor complejidad en Asia-Pacífico y mercados emergentes | Largo plazo (≥ 4 años) |
| Datos Históricos de Pérdidas Limitados e Incertidumbre de Cobertura para Contaminantes Emergentes | -0.4% | Global, más agudo para PFAS y nuevos productos químicos industriales | Largo plazo (≥ 4 años) |
| Reclamaciones de Cola Larga, Inflación Social y Asignación de Cobertura Compleja que Aumentan la Incertidumbre de Suscripción | -0.3% | América del Norte y Europa Occidental | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Los Altos Costos de Cobertura y la Limitada Conciencia del Riesgo Están Suprimiendo la Participación de las Pymes
Las pequeñas y medianas empresas generan una parte significativa de la exposición a la contaminación industrial a través de concesionarios de automóviles, manufactura ligera, tintorería y almacenamiento de productos químicos agrícolas. Muchas de estas empresas permanecen infraaseguradas porque la cobertura ambiental puede ser costosa y a menudo es discrecional. El aumento de los costos operativos ha llevado a algunos operadores más pequeños a reducir los deducibles, permanecer sin seguro o dejar que las pólizas caduquen. La suscripción también requiere registros del sitio, información sobre usos anteriores y evaluaciones ambientales de Fase I o Fase II que pueden ser una carga para las organizaciones sin equipos de riesgo dedicados. Los canales de agencias de gestión delegada y digitales están desarrollando productos modulares, pero la conciencia, el descubrimiento de precios y la regulación siguen siendo insuficientes para aumentar materialmente la participación de las pymes en el corto plazo. El mercado de seguros de responsabilidad por contaminación seguirá orientado hacia compradores más grandes hasta que se reduzcan estas barreras.
Los Datos de Pérdidas Limitados para Contaminantes Emergentes Están Restringiendo la Precisión de los Precios y la Amplitud de la Cobertura
Los PFAS crean un desafío de reservas inusualmente difícil porque los Estados Unidos no tienen un estándar federal de limpieza de suelos que delimite la responsabilidad de remediación. Las aseguradoras deben fijar el precio de la cobertura frente a una combinación cambiante de normas estatales y requisitos evolutivos de la Agencia de Protección Ambiental. La Asociación Nacional de Comisionados de Seguros continúa monitoreando el lenguaje de exclusión de contaminantes emergentes, lo que indica que la redacción de pólizas estándar tardará tiempo en desarrollarse. El formaldehído, los microplásticos y el 1,4-dioxano también tienen historiales de litigios tempranos que no proporcionan suficientes datos de reclamaciones para estimaciones precisas de severidad. Las aseguradoras responden con límites más bajos, términos más estrechos y precios cautelosos, lo que puede disuadir a los compradores sensibles al costo. La orientación de la asociación de aseguradoras alemanas sobre las exclusiones de PFAS muestra que la incertidumbre de cobertura es una limitación global y no solo un problema de los Estados Unidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Cobertura:
Las Formas Especializadas Mantienen la Demanda Central mientras las Pólizas de Contratistas EscalanLa responsabilidad por contaminación de sitios e instalaciones mantuvo el 51,9% de la participación del mercado de seguros de responsabilidad por contaminación en 2025, convirtiéndola en el tipo de cobertura líder. Su posición refleja los requisitos de los prestamistas para transacciones de propiedades, las normas de garantía financiera para tanques de almacenamiento subterráneo y el uso de la responsabilidad legal por contaminación en transacciones de fusiones y adquisiciones. Dos grandes aseguradoras salieron de la responsabilidad ambiental de sitios en 2025, reduciendo la capacidad disponible a medida que el monitoreo de PFAS creó nuevas reclamaciones en sitios previamente remediados. La nueva capacidad suavizó las condiciones de responsabilidad legal por contaminación durante 2025, aunque los suscriptores se mantuvieron selectivos en los riesgos de PFAS, reciclaje y antiguas propiedades industriales. Los productos especializados de tanques de almacenamiento, transporte y otros sirven a exposiciones más limitadas a medida que las cadenas de suministro de baterías, las redes de distribución química, las normas de la Ley de Conservación y Recuperación de Recursos y los requisitos del Departamento de Transporte sostienen la demanda base.
La responsabilidad por contaminación de contratistas es el tipo de cobertura de más rápido crecimiento, con una CAGR proyectada del 6,8% hasta 2031 en el mercado de seguros de responsabilidad por contaminación. Los proyectos de infraestructura, centros de datos, transición energética y atención médica están creando actividad de construcción con exposición compleja a la contaminación. Al mismo tiempo, los propietarios exigen cada vez más que los contratistas y subcontratistas lleven tanto cobertura de contaminación como de responsabilidad profesional. Los inicios de construcción en infraestructura, energía, inteligencia artificial, centros de datos y proyectos institucionales se están expandiendo en 2026, mientras que la actividad residencial y comercial se mantiene ampliamente estable en comparación con 2025. La competencia entre aseguradoras y la baja frecuencia de pérdidas han mantenido los precios de la responsabilidad por contaminación de contratistas suaves a estables, y las formas combinadas de responsabilidad por contaminación de contratistas y responsabilidad profesional simplifican la colocación. La industria de seguros de responsabilidad por contaminación está adaptando sus formas para adaptarse a la manera en que los contratistas estructuran el riesgo del proyecto.


Por Industria de Usuario Final:
La Construcción Acelera mientras la Manufactura Ancla el VolumenLa manufactura y el procesamiento industrial representaron el 31,3% de la participación del mercado de seguros de responsabilidad por contaminación en 2025. El segmento tiene una carga sustancial de contaminación heredada, uso continuo de materiales peligrosos y exposición directa a la aplicación normativa. La manufactura pesada, el reciclaje, el procesamiento químico y la extracción de energía enfrentan mayor presión de tarifas donde los historiales de pérdidas se debilitan o la exposición relacionada con PFAS afecta la capacidad. El mercado de seguros de responsabilidad por contaminación continúa dependiendo de estos compradores establecidos para el volumen central. Sus equipos de riesgo a menudo requieren estructuras de programas a medida, disparadores de cobertura detallados y límites en capas.
Se proyecta que la construcción, el sector inmobiliario y la infraestructura crezcan a una CAGR del 7,2% hasta 2031 en el mercado de seguros de responsabilidad por contaminación. Los requisitos de seguros contractuales se mueven a través de las cadenas de suministro de proyectos a medida que los desarrolladores y contratistas generales buscan protección contra la contaminación relacionada con la construcción. El redesarrollo de terrenos contaminados, la sedimentación y las pérdidas por aguas pluviales en proyectos de energía renovable se suman a esta demanda. La inversión sostenida en infraestructura e infraestructura de datos respalda las necesidades de cobertura de contaminación en la construcción comercial e ingeniería. La energía, los recursos naturales y los servicios públicos también enfrentan riesgos de activos heredados de combustibles fósiles, almacenamiento de baterías, proyectos solares e instalaciones eólicas, ya que la inversión anual en energía renovable superó 1 billón de USD en 2024 y debe triplicarse para cumplir los objetivos del Acuerdo de París.
Por Tipo de Cliente:
Los Compradores Empresariales Dominan mientras las Pymes Ofrecen el Caso de CrecimientoLas grandes empresas mantuvieron el 63,8% de la participación del mercado de seguros de responsabilidad por contaminación en 2025. Las grandes empresas industriales, inmobiliarias y energéticas han integrado durante mucho tiempo la protección ambiental en programas de gestión de riesgos más amplios y comúnmente obtienen colocaciones en capas a través de corredores especializados. Los límites oscilan entre 25 millones de USD y 100 millones de USD o más para sitios complejos. Los términos de la póliza, las exclusiones de PFAS, los sublímites y los disparadores de condiciones descubiertas se han vuelto tan importantes como las primas durante las negociaciones. Los corredores especializados se diferencian estructurando la cobertura en torno a estos problemas técnicos.
Se proyecta que las pequeñas y medianas empresas crezcan a una CAGR del 6,9% hasta 2031 en el mercado de seguros de responsabilidad por contaminación, aunque desde una base más pequeña. Las obligaciones de la cadena de suministro de construcción, las pólizas modulares, los mayores requisitos de responsabilidad financiera y las exclusiones de PFAS en las pólizas de responsabilidad estándar pueden aumentar la demanda entre los manejadores de materiales peligrosos más pequeños. Las plataformas de agencias de gestión delegada y digitales están diseñando pólizas más prácticas para empresas industriales ligeras y del mercado medio. Las entidades del sector público e institucionales proporcionan una demanda más estable porque los municipios, puertos y servicios públicos pueden heredar contaminación del uso histórico del suelo. La industria de seguros de responsabilidad por contaminación tiene margen para crecer si mejoran la asequibilidad y la conciencia del riesgo para los compradores más pequeños.

Por Canal de Distribución:
Los Corredores Lideran mientras las Plataformas de Agencias de Gestión Delegada se ExpandenLos corredores e intermediarios mantuvieron el 71,7% de la participación del mercado de seguros de responsabilidad por contaminación en 2025, la mayor participación entre los canales de distribución. La suscripción ambiental requiere la interpretación del lenguaje de la póliza, los disparadores de cobertura, los sublímites de PFAS y los endosos específicos del sitio. Los corredores especializados ayudan a los compradores a evaluar las operaciones históricas frente a los requisitos ambientales actuales y a estructurar programas para posibles reclamaciones futuras de contaminación. Su papel sigue siendo central a medida que las aseguradoras agrupan la cobertura de contaminación de contratistas, responsabilidad profesional y responsabilidad general en formas combinadas. La distribución directa de aseguradoras sigue siendo limitada porque este producto generalmente necesita suscripción personalizada.
Se proyecta que las agencias de gestión delegada, los administradores de programas y los canales digitales crezcan a una CAGR del 7,5% hasta 2031 en el mercado de seguros de responsabilidad por contaminación. El sector de agencias de gestión delegada de los Estados Unidos alcanzó 128 mil millones de USD en primas brutas emitidas durante 2025, y las líneas ambientales fueron identificadas como una categoría especializada de alto crecimiento. La autoridad delegada, la clasificación basada en tecnología y las herramientas de precios propietarias respaldan la selección de riesgos para cuentas de contaminación más pequeñas. Sands Point Risk adquirió Launch Environmental Underwriters en enero de 2026, llevando la prima bruta emitida combinada por encima de 250 millones de USD. El mercado de seguros de responsabilidad por contaminación está viendo cómo la escala de las agencias de gestión delegada se vuelve más importante para la inversión tecnológica, el talento de suscripción y el acceso a reaseguros.
Análisis Geográfico
Mercado de Seguros de Responsabilidad por Contaminación en América del Norte
América del Norte concentró el 55,7% de la cuota del mercado de seguros de responsabilidad por contaminación en 2025 y se mantuvo como la principal región del mercado de seguros de responsabilidad por contaminación. La CERCLA, las normas de tanques de almacenamiento subterráneo de la RCRA y los programas estatales de saneamiento crean requisitos de responsabilidad financiera escalonados para los operadores industriales y los propietarios de inmuebles. La incorporación de capacidad de al menos 6 aseguradoras suavizó las condiciones de responsabilidad legal por contaminación en 2025. Las reclamaciones relacionadas con los PFAS siguen ampliando el número de sitios de remediación activos, incluidas instalaciones que anteriormente se consideraban cerradas. El marco revisado del contrato de construcción CCDC 41 de Canadá hizo obligatoria la cobertura de responsabilidad por contaminación para contratistas (CPL) en muchos proyectos e incorporó a más contratistas y corredores al sector. La creciente base manufacturera de México también está incrementando la demanda de cobertura para sitios y contratistas, a medida que la inversión en nearshoring eleva las expectativas de gestión ambiental.
Mercado de Seguros de Responsabilidad por Contaminación en Europa y América del Sur
Europa constituye un segmento diferenciado del mercado de seguros de responsabilidad por contaminación, con un marco de responsabilidad ambiental definido por la Directiva de Responsabilidad Ambiental de la UE y la Ley de Daños Ambientales de Alemania. Las líneas de responsabilidad alemanas registraron 8.700 millones EUR (9.500 millones USD) en primas totales en 2024 y un ratio combinado del 86%. La Directiva de Responsabilidad por Productos de la UE entró en vigor en diciembre de 2024 y amplió la posible responsabilidad ambiental personal de directores y altos directivos tras incidentes de contaminación graves. La GDV de Alemania emitió directrices de exclusión de PFAS en 2025, lo que indica que los aseguradores europeos están respondiendo a los desarrollos del derecho de daños de los Estados Unidos antes de que las reclamaciones nacionales se vuelvan más pronunciadas. América del Sur, especialmente Brasil y Argentina, presenta exposiciones crecientes en los sectores petroquímico, minero y agroindustrial, aunque la penetración del seguro sigue siendo incipiente en comparación con la madurez regulatoria.
Mercado de Seguros de Responsabilidad por Contaminación en Asia-Pacífico y Oriente Medio y África
Se proyecta que Asia-Pacífico crecerá a una CAGR del 7,8% hasta 2031, la tasa más alta entre todas las regiones. El mercado de seguros de responsabilidad por contaminación en la región está impulsado por la expansión industrial, las normativas sobre sitios contaminados y los requisitos de divulgación ESG que convierten la concienciación en adquisición de seguros. Las enmiendas de 2024 a la Ley de Seguros de Responsabilidad Pública de India elevaron los límites obligatorios para los manipuladores de sustancias peligrosas, mientras que sus normas sobre sitios contaminados de julio de 2025 establecieron un proceso estructurado de identificación, evaluación, remediación y monitoreo. El régimen de compensación por daños ambientales de China, la Ley de Protección Ambiental de China y la Ley de Protección y Gestión Ambiental de Indonesia son los principales impulsores de la demanda regional. HDI Global amplió su oferta de responsabilidad ambiental en Asia-Pacífico en 2024, con un enfoque inicial en Australia y planes de expansión en Singapur, Hong Kong y Japón. La demanda en Oriente Medio y África se encuentra en una etapa incipiente y está vinculada principalmente a los requisitos de los prestamistas para proyectos de petróleo, gas, minería y grandes infraestructuras.
Panorama Competitivo
Concentración del Mercado
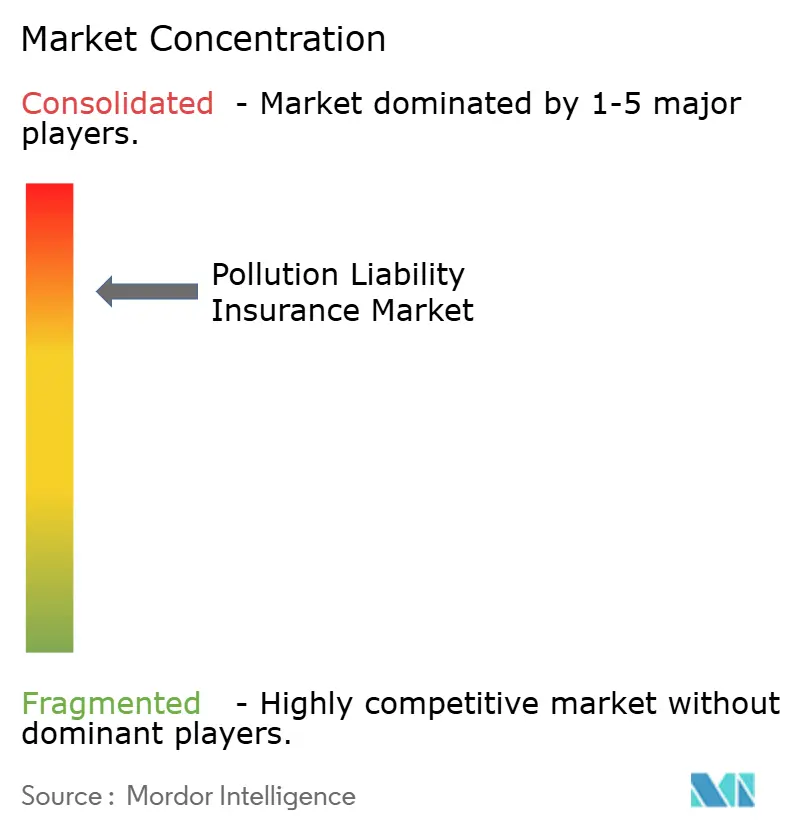
El mercado de seguros de responsabilidad por contaminación está concentrado entre aseguradoras especializadas globales, mientras que las aseguradoras regionales, los síndicatos de Lloyd's y las plataformas de agencias de gestión delegada sirven a sectores y geografías más limitados. AIG, Chubb, AXA XL, Zurich Insurance Group y Allianz Commercial compiten a través de experiencia en suscripción, alcance internacional y productos combinados que conectan la cobertura de contaminación con la responsabilidad profesional o general. AXA XL lanzó una forma combinada ambiental en marzo de 2026 para las Américas. La forma reúne la responsabilidad general comercial primaria junto con la cobertura de contaminación de contratistas, productos, sitios, transporte y responsabilidad profesional. Markel Canada introdujo 2 soluciones ambientales integradas en abril de 2026 para fabricantes y empresas de servicios ambientales. El mercado de seguros de responsabilidad por contaminación se está moviendo hacia formas combinadas que reducen las brechas de cobertura y facilitan la colocación por parte de los corredores. Este enfoque también puede simplificar las discusiones de cobertura para clientes con varias exposiciones ambientales relacionadas.
Mosaic Insurance lanzó una forma combinada de contaminación de sitios y responsabilidad general con 25 millones de USD en capacidad en exceso para compradores de manufactura, procesamiento y consultoría ambiental. Estos productos permiten al mercado de seguros de responsabilidad por contaminación colocar una mayor parte del riesgo ambiental para los clientes existentes. Las formas ambientales de la Organización de Servicios de Seguros y los estándares del mercado de Lloyd's respaldan cierta consistencia, pero la redacción de exclusiones de PFAS no es uniforme. Esta variación puede crear disputas incluso para compradores con programas de seguros sofisticados.
Las áreas de oportunidad clave son los productos modulares para compradores pequeños y del mercado medio, la cobertura de transición energética para almacenamiento de baterías y captura de carbono, y las estructuras afirmativas de PFAS para exposiciones controladas. Las pólizas tradicionales de todos los riesgos de construcción y de siniestros pueden dejar brechas para las exposiciones ambientales de energía renovable. Beazley, Markel, Arch Insurance Group, AXIS Capital y QBE han ampliado sus apetitos de suscripción ambiental. AXIS Capital lanzó una unidad dedicada de responsabilidad por deterioro ambiental en Canadá en 2024 para suscribir responsabilidad por contaminación de contratistas, responsabilidad legal por contaminación y negocios de seguimiento de forma. Sompo International, Tokio Marine HCC, Great American Insurance Group, The Hartford y CNA Financial añaden profundidad en líneas del mercado medio y especializadas. Múltiples aseguradoras regionales, síndicatos y agencias de gestión delegada compiten activamente junto a las mayores aseguradoras especializadas globales.
Líderes de la Industria de Seguros de Responsabilidad por Contaminación
-
AIG
-
Chubb Limited
-
AXA XL
-
Zurich Insurance Group
-
Allianz Commercial
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguros de Responsabilidad por Contaminación Empresas cubiertas en este informe
- AIG
- Chubb Limited
- AXA XL
- Zurich Insurance Group
- Allianz Commercial
- Liberty Mutual Insurance
- Travelers
- Berkshire Hathaway Specialty Insurance
- Sompo International
- Tokio Marine HCC
- Beazley
- Great American Insurance Group
- CNA Financial
- The Hartford
- Markel
- Arch Insurance Group
- AXIS Capital
- QBE Insurance Group
- Aspen Insurance Holdings
- Allied World
Desarrollos recientes de la industria en Mercado de Seguros de Responsabilidad por Contaminación
- Abril de 2026: Markel Canada lanzó dos nuevas soluciones combinadas de seguros ambientales, integrando responsabilidad general, contaminación y coberturas profesionales bajo formas de póliza única, dirigidas a fabricantes y empresas de servicios ambientales en todo Canadá, lo que refleja un enfoque estratégico en la reducción de brechas de cobertura y la simplificación de la colocación por parte de los corredores en el mercado medio.
- Abril de 2026: La Agencia de Protección Ambiental finalizó una extensión del período de notificación de PFAS de la Sección 8(a)(7) de la Ley de Control de Sustancias Tóxicas por 60 días adicionales tras la finalización de las revisiones de la norma, dando a los fabricantes un margen adicional de cumplimiento mientras la Agencia de Protección Ambiental refinaba el marco regulatorio.
- Marzo de 2026: AXA XL introdujo su forma combinada ambiental en las Américas, agrupando la responsabilidad general comercial primaria con la contaminación de contratistas, contaminación de productos, contaminación de sitios, contaminación de transporte y responsabilidad profesional en una sola forma de cobertura. Los límites alcanzan hasta 25 millones de USD para clases de negocio seleccionadas, dirigidas a fabricantes, distribuidores y contratistas con exposiciones a la contaminación.
- Enero de 2026: Sands Point Risk, una plataforma especializada de agencia de gestión delegada respaldada por capital privado, completó la adquisición de Launch Environmental Underwriters, su mayor transacción, llevando la prima bruta emitida combinada de la plataforma por encima de 250 millones de USD. Launch Environmental se centra en riesgos complejos de responsabilidad ambiental en los sectores de energía, infraestructura, construcción, química, fusiones y adquisiciones e industrial.
Alcance del Informe Global del Mercado de Seguros de Responsabilidad por Contaminación
Resumen de la segmentación
| Responsabilidad por Contaminación de Sitios e Instalaciones |
| Responsabilidad por Contaminación de Contratistas |
| Responsabilidad por Contaminación de Tanques de Almacenamiento, Transporte y Otras Especialidades |
| Manufactura y Procesamiento Industrial |
| Energía, Recursos Naturales y Servicios Públicos |
| Construcción, Sector Inmobiliario e Infraestructura |
| Transporte, Gestión de Residuos y Servicios Ambientales |
| Agricultura, Sector Público y Otros Usuarios Finales |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| Entidades del Sector Público e Institucionales |
| Corredores e Intermediarios |
| Distribución Directa de Aseguradoras |
| Agencias de Gestión Delegada, Administradores de Programas y Canales Digitales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Cobertura | Responsabilidad por Contaminación de Sitios e Instalaciones | |
| Responsabilidad por Contaminación de Contratistas | ||
| Responsabilidad por Contaminación de Tanques de Almacenamiento, Transporte y Otras Especialidades | ||
| Por Industria de Usuario Final | Manufactura y Procesamiento Industrial | |
| Energía, Recursos Naturales y Servicios Públicos | ||
| Construcción, Sector Inmobiliario e Infraestructura | ||
| Transporte, Gestión de Residuos y Servicios Ambientales | ||
| Agricultura, Sector Público y Otros Usuarios Finales | ||
| Por Tipo de Cliente | Pequeñas y Medianas Empresas | |
| Grandes Empresas | ||
| Entidades del Sector Público e Institucionales | ||
| Por Canal de Distribución | Corredores e Intermediarios | |
| Distribución Directa de Aseguradoras | ||
| Agencias de Gestión Delegada, Administradores de Programas y Canales Digitales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de seguros de responsabilidad por contaminación?
Las normas de responsabilidad financiera ambiental, la aplicación de la normativa Superfund, la exposición a PFAS y los requisitos de transacción están aumentando la demanda de cobertura especializada.
¿Qué tamaño tiene el sector de seguros de responsabilidad por contaminación?
Se valoró en 4.600 millones de USD en 2025 y se estima en 4.800 millones de USD en 2026, con un valor previsto de 6.300 millones de USD en 2031.
¿Qué tipo de cobertura tiene la mayor participación?
La Responsabilidad por Contaminación de Sitios e Instalaciones lideró con el 51,9% en 2025, respaldada por transacciones de propiedades y requisitos de garantía financiera de sitios.
¿Qué categoría de usuario final está creciendo más rápido?
Se proyecta que la Construcción, el Sector Inmobiliario y la Infraestructura crezcan a una CAGR del 7,2% hasta 2031 a medida que los requisitos contractuales se extienden por las cadenas de suministro de proyectos.
¿Qué región está creciendo más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,8% hasta 2031 a medida que la actividad industrial y la regulación de sitios contaminados se expanden.
¿Por qué las empresas necesitan cobertura especializada de responsabilidad ambiental?
Las pólizas de responsabilidad general pueden excluir los PFAS y otros riesgos de contaminación, mientras que las pólizas especializadas pueden abordar las exposiciones de sitios, contratistas, transporte y relacionadas.