
Tamaño y Participación del Mercado de Seguros de Responsabilidad Civil General
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 320.40 Mil millones de dólares |
| Tamaño del Mercado (2031) | 395.5 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.30 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
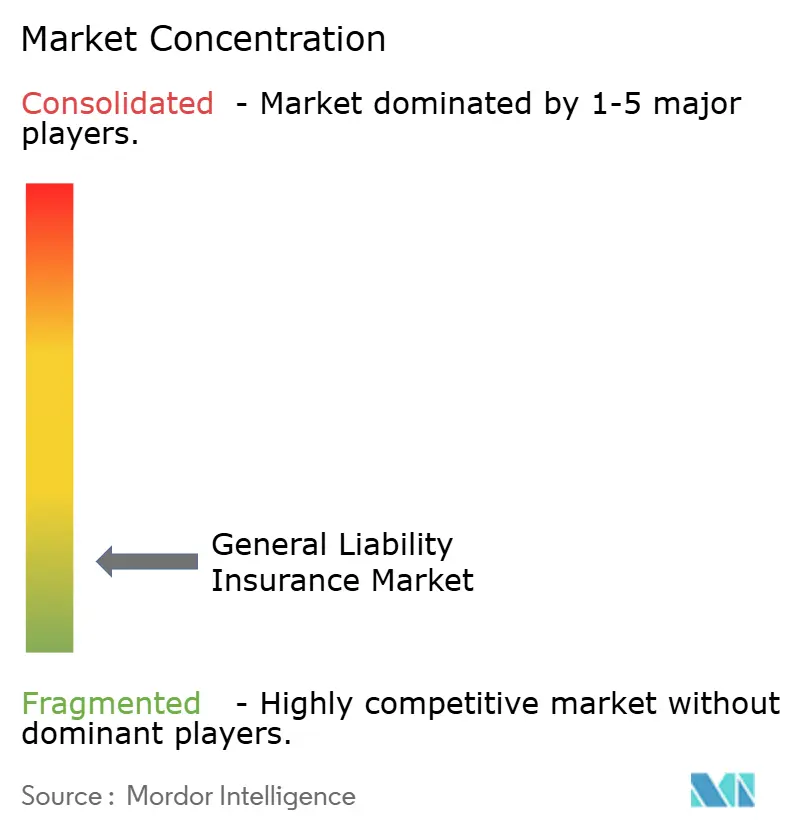
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros de Responsabilidad Civil General por Mordor Intelligence
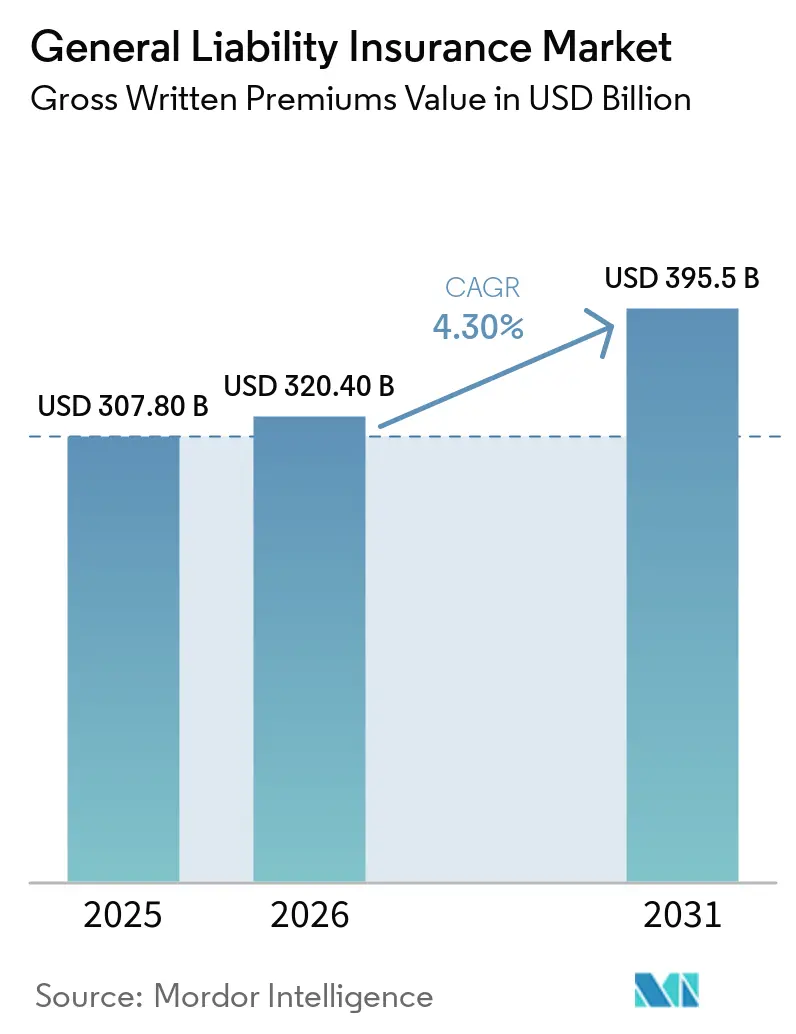
Se proyecta que el tamaño del Mercado de Seguros de Responsabilidad Civil General en términos de valor de primas brutas emitidas se expanda desde 307,80 mil millones de USD en 2025 y 320,40 mil millones de USD en 2026 hasta 395,5 mil millones de USD en 2031, registrando una CAGR del 4,30% entre 2026 y 2031.
La demanda está respaldada por la exposición a responsabilidad civil frente a terceros, los requisitos contractuales de comprobación de cobertura y la formalización de empresas en economías en desarrollo. Los aseguradores también están aumentando las primas en respuesta a mayores costos de reclamaciones, litigios y presión sobre las reservas. Esto puede elevar el valor reportado del mercado de seguros de responsabilidad civil general sin producir una mejora correspondiente en la rentabilidad del aseguramiento. Las empresas continúan necesitando cobertura de responsabilidad civil para cumplir con las condiciones de arrendamientos, relaciones con proveedores y contratos públicos. La dirección del mercado dependerá de si los aseguradores pueden fijar el precio de estas exposiciones crecientes mientras mantienen una capacidad adecuada y términos de póliza claros.
Conclusiones Clave del Informe
- Por tipo de póliza, la responsabilidad civil general comercial capturó el 51,6% de la participación del mercado de seguros de responsabilidad civil general en 2025, mientras que se proyecta que la responsabilidad por productos y operaciones completadas crezca a una CAGR del 6,2% hasta 2031.
- Por activador de póliza, las pólizas basadas en ocurrencia capturaron el 79,8% de la participación del mercado de seguros de responsabilidad civil general en 2025, mientras que se proyecta que las pólizas basadas en reclamaciones crezcan a una CAGR del 5,8% hasta 2031.
- Por tamaño de empresa y tipo de tomador de póliza, las pymes capturaron el 43,5% de la participación del mercado de seguros de responsabilidad civil general en 2025, mientras que se proyecta que el sector público y las organizaciones sin fines de lucro crezcan a una CAGR del 6,0% hasta 2031.
- Por canal de distribución, los agentes y corredores capturaron el 61,4% de la participación del mercado de seguros de responsabilidad civil general en 2025, mientras que se proyecta que la bancaseguros, la distribución por afinidad y la distribución integrada crezcan a una CAGR del 8,2% hasta 2031.
- Por sector industrial, la construcción e inmobiliaria capturó el 20,5% de la participación del mercado de seguros de responsabilidad civil general en 2025, mientras que se proyecta que las tecnologías de la información y las telecomunicaciones crezcan a una CAGR del 7,1% hasta 2031.
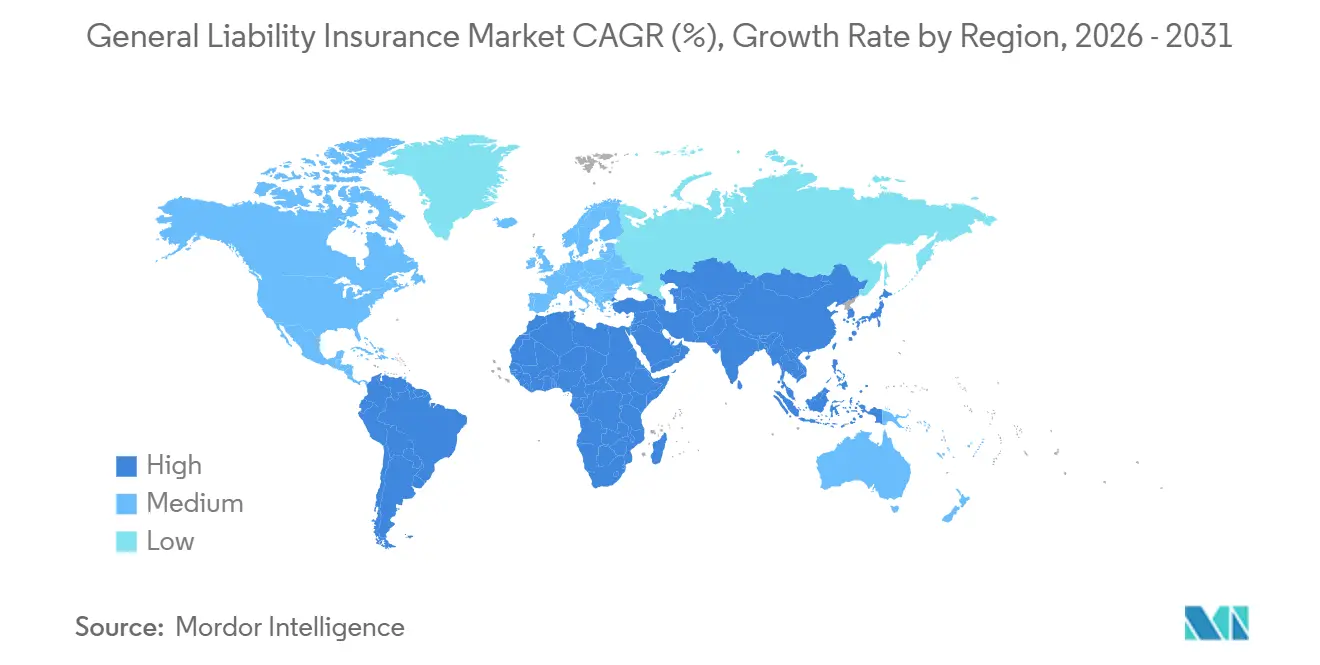
- Por geografía, América del Norte capturó el 45,7% de la participación del mercado de seguros de responsabilidad civil general en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 6,4% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Seguros de Responsabilidad Civil General
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Exposición a Responsabilidad Civil Comercial y Empresarial | +0.8% | Global | Mediano plazo (2-4 años) |
| Cobertura de Responsabilidad Civil Obligatoria y Comprobación Contractual de Seguro | +0.7% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Complejidad de Productos, Servicios y Cadena de Suministro | +0.6% | Global, con concentración en la manufactura de Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Exposición a Responsabilidad Civil Habilitada por IA y Relacionada con Tecnología | +0.5% | América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Riesgos Emergentes y Brechas de Cobertura | +0.4% | Global, con ganancias tempranas en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Crecimiento de las Pymes y Formalización Empresarial | +0.9% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Actividad Comercial y Requisitos de Cobertura Contractual
La actividad comercial aumenta el número de exposiciones a responsabilidad civil frente a terceros que las empresas necesitan gestionar. Nuevas ubicaciones, productos, servicios, proveedores y contratos con clientes pueden crear requisitos de cobertura por lesiones corporales, daños a la propiedad y daños personales. El sector de seguros de propiedad y accidentes de los Estados Unidos registró un crecimiento del 5% en primas netas emitidas en 2025 y alcanzó 1,11 billones de USD en líneas comerciales, mientras que la responsabilidad civil general y el automóvil comercial mantuvieron un movimiento de tarifas positivo en 2026[1]. Los términos de arrendamiento, los acuerdos con subcontratistas y los requisitos de los proveedores pueden hacer que la cobertura sea una condición para hacer negocios. Estos requisitos crean una demanda recurrente cuando los asegurados agregan proveedores, proyectos o relaciones comerciales. El mercado de seguros de responsabilidad civil general está, por tanto, vinculado a la formación de empresas, la actividad de contratación y la necesidad de comprobación vigente de seguro.
Complejidad de Productos, Cadenas de Suministro y Riesgos Emergentes
La complejidad de productos y servicios puede extender la exposición a responsabilidad civil a fabricantes, distribuidores, contratistas y proveedores de servicios. Se prevé que la Responsabilidad por Productos y Operaciones Completadas crezca más rápido que el mercado general de seguros de responsabilidad civil general, ya que las retiradas de productos, los componentes tecnológicos y las cadenas de suministro globales hacen que las reclamaciones posteriores a la venta sean más relevantes. La guía 2026.1 de Alliant incluye la cobertura de productos y operaciones completadas dentro de los requisitos estándar de responsabilidad civil general comercial[2]. Una cadena de suministro larga puede involucrar a varias partes, lo que aumenta la importancia de la indemnización contractual, la redacción de asegurados adicionales y la protección por trabajos completados. Los asegurados pueden necesitar una cobertura más detallada cuando los límites básicos de la póliza no abordan los riesgos creados por un producto o servicio específico. Estas condiciones respaldan un aseguramiento más minucioso de proveedores, componentes, documentos de productos y obligaciones posteriores a la venta.
Exposición a Responsabilidad Civil Habilitada por IA y Relacionada con Tecnología
El uso de la inteligencia artificial está creando preguntas de responsabilidad civil que afectan a aseguradores, tomadores de pólizas y proveedores especializados. RAND identificó preocupaciones relacionadas con la inteligencia artificial en reclamaciones por lesiones corporales, propiedad intelectual y discriminación[3]. Las pólizas estándar de responsabilidad civil general comercial pueden no responder de la misma manera a cada daño relacionado con la IA, lo que hace que las exclusiones, los límites y los endosos sean importantes para que los compradores los revisen. Los programas especializados están abordando riesgos como la deriva de modelos, las alucinaciones y la inyección de instrucciones, donde la cobertura estándar puede ser limitada. Las empresas deben considerar cómo los productos y servicios habilitados por tecnología podrían afectar a clientes, empleados y usuarios finales. El mercado de seguros de responsabilidad civil general está cambiando a medida que los aseguradores deciden qué riesgos tecnológicos pertenecen a las pólizas principales y cuáles requieren colocación especializada.
Crecimiento de las Pymes y Formalización Empresarial
Las pymes siguen siendo una fuente importante de volumen de pólizas porque muchas empresas necesitan protección de responsabilidad civil para obtener arrendamientos, licencias, contratos con clientes o financiamiento. La formalización empresarial y los sistemas de cumplimiento digital pueden incorporar a más pequeñas empresas en redes de adquisición y préstamo. Las cuentas pequeñas de responsabilidad civil general comercial registraron cambios de precio en la renovación del 5% al 10% en el tercer trimestre de 2025, en comparación con un aumento del 2,5% en el Índice de Precios al Consumidor de los Estados Unidos durante el mismo período[4]. Los sistemas digitales pueden facilitar la emisión de pólizas sencillas durante el registro de empresas, la originación de préstamos o la apertura de cuentas. Los riesgos complejos aún requieren asesoramiento especializado, pero una emisión más sencilla puede reducir el tiempo que necesitan las pequeñas empresas para obtener cobertura. El mercado de seguros de responsabilidad civil general puede ganar volumen a medida que más empresas se vuelvan elegibles para actividades comerciales que requieren seguro documentado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Inflación de Reclamaciones de Responsabilidad Civil, y Costos de Litigios | -1.1% | América del Norte, con efectos secundarios en Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Alta Severidad de Pérdidas y Veredictos Extraordinarios | -0.9% | Estados Unidos, con aparición temprana en el Reino Unido y Australia | Mediano plazo (2-4 años) |
| Complejidad del Aseguramiento y la Fijación de Precios | -0.6% | Global | Mediano plazo (2-4 años) |
| Riesgo Sistémico y de Agregación por Exposiciones Interconectadas | -0.5% | Global, concentrado en mercados con alta intensidad tecnológica | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Inflación de Reclamaciones, Costos de Litigios y Alta Severidad de Pérdidas
La inflación de reclamaciones y los costos de litigios pueden restringir la capacidad y ejercer una presión sostenida sobre los resultados del aseguramiento. Los mayores costos legales, los casos más complejos y las pérdidas de responsabilidad civil severas pueden requerir que los aseguradores aumenten las reservas y reconsideren los límites que están dispuestos a proporcionar. Estas presiones son más visibles en los riesgos de cola larga y en las líneas de exceso y excedente, donde el desarrollo de pérdidas puede ser incierto. Los aseguradores pueden responder ajustando los términos de las pólizas, revisando el historial de reclamaciones más de cerca y buscando detalles adicionales sobre las operaciones y las responsabilidades contractuales. Los compradores pueden entonces enfrentarse a términos más restrictivos o a mayores dificultades para asegurar cobertura para exposiciones complejas. El mercado de seguros de responsabilidad civil general debe equilibrar la demanda continua de protección con el costo de mantener reservas adecuadas y una capacidad sostenible.
Aseguramiento, Fijación de Precios y Riesgo de Agregación
El aseguramiento y la fijación de precios se vuelven más difíciles cuando riesgos similares están conectados a través de tecnología, cadenas de suministro o redes de servicios. Un evento grave puede afectar tanto a la cobertura primaria como a las capas de exceso, lo que lleva a los aseguradores a reconsiderar los puntos de adhesión, las exclusiones y la selección de riesgos. Las estructuras basadas en reclamaciones y los programas especializados pueden ser atractivos cuando los aseguradores buscan mayor control sobre la incertidumbre de cola larga. Los tomadores de pólizas pueden necesitar una combinación de pólizas primarias y de exceso para obtener los límites requeridos por sus contratos. Un mayor escrutinio de la redacción de las pólizas puede ser necesario cuando una exposición es compartida entre varios productos, servicios o partes aseguradas. Estas condiciones pueden restringir el mercado de seguros de responsabilidad civil general incluso mientras las empresas continúan buscando protección de responsabilidad civil.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Póliza: La Responsabilidad Civil General Comercial Respalda la Demanda Principal Mientras la Responsabilidad por Productos Crece Más Rápido
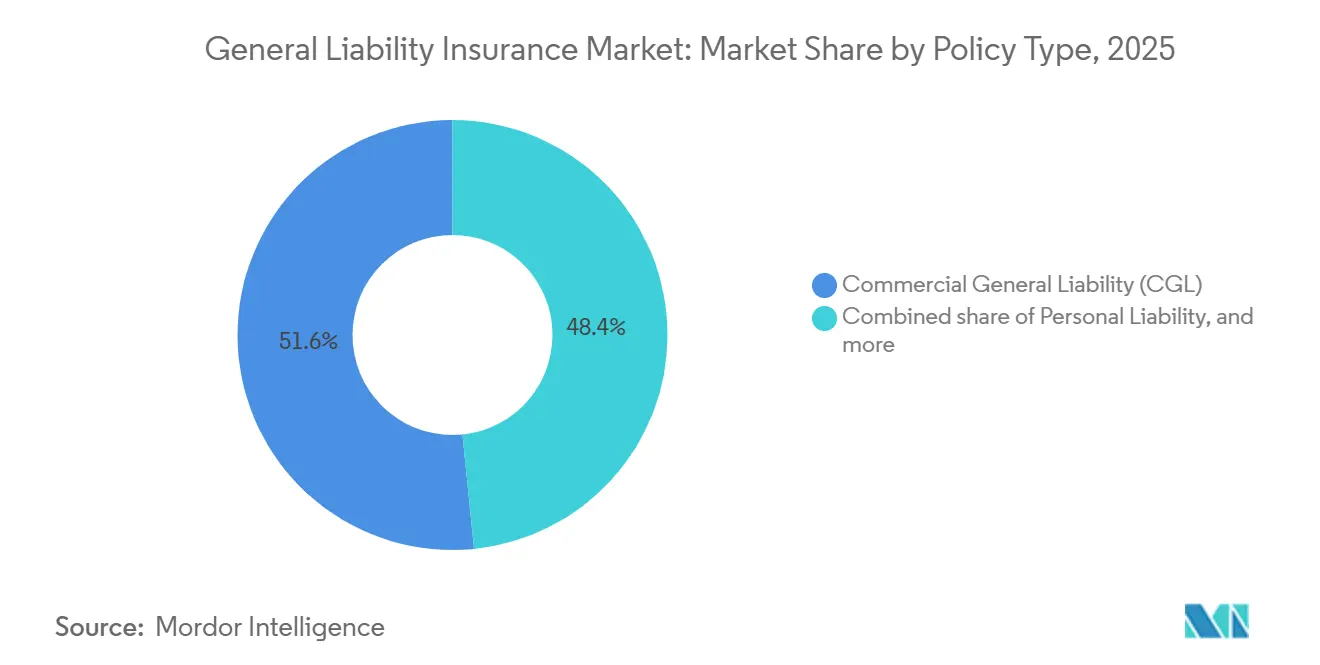
La responsabilidad civil general comercial mantuvo el 51,6% de la participación del mercado de seguros de responsabilidad civil general en 2025. Sigue siendo la principal forma de cobertura para las empresas que necesitan protección contra reclamaciones por lesiones corporales, daños a la propiedad y daños personales o publicitarios. Los arrendamientos comerciales, los acuerdos con clientes y los contratos de contratación pública comúnmente requieren un certificado de responsabilidad civil general comercial. La guía contractual 2026.1 de Alliant recomienda límites de responsabilidad civil general comercial de 2 millones de USD por ocurrencia para contratos comerciales estándar. El amplio alcance de la póliza respalda su papel como el producto principal de responsabilidad civil comercial. Las pólizas de responsabilidad civil personal y otras pólizas de responsabilidad civil general o empresarial tienen roles menores, incluso en mercados donde la cobertura personal o los acuerdos de paraguas son comunes.
Se proyecta que la responsabilidad por productos y operaciones completadas crezca a una CAGR del 6,2% de 2026 a 2031. Su crecimiento refleja la necesidad continua de cubrir reclamaciones que surgen después de que se venden bienes o se completan trabajos. Las retiradas de productos, los productos habilitados por tecnología y las cadenas de suministro internacionales pueden aumentar la duración y la complejidad de estas exposiciones. El segmento es relevante para fabricantes, contratistas, distribuidores y empresas que suministran productos a través de múltiples canales. Los requisitos contractuales también refuerzan la demanda porque la cobertura de productos y operaciones completadas está incluida en los requisitos estándar de responsabilidad civil general comercial. Esta parte de la industria de seguros de responsabilidad civil general está ganando atención a medida que los asegurados buscan protección que se extienda más allá de la transacción o proyecto inicial. Las reclamaciones pueden surgir después de que se complete el trabajo o después de que un producto llegue al usuario final. Ese momento hace que la protección por operaciones completadas sea especialmente relevante para los negocios impulsados por contratos. Los asegurados necesitan hacer coincidir los períodos y límites de la póliza con el trabajo o los productos que proporcionan. La cobertura también puede ser importante cuando varios contratistas o proveedores comparten la responsabilidad de un resultado.


Por Activador de Póliza: La Cobertura Basada en Ocurrencia Lidera Mientras la Basada en Reclamaciones se Expande
Las pólizas basadas en ocurrencia representaron el 79,8% del tamaño del mercado de seguros de responsabilidad civil general en 2025. Las empresas suelen preferir esta forma porque la cobertura está vinculada al momento en que ocurre el evento y no al momento en que se reporta la reclamación. Esta estructura sigue siendo ampliamente utilizada en contratos comerciales y acuerdos del sector público. Los estándares contractuales de Alliant especifican la responsabilidad civil general comercial en forma de ocurrencia como la estructura requerida para los acuerdos comerciales y del sector público. El uso establecido de la cobertura basada en ocurrencia respalda su amplia base de primas. También ofrece a los tomadores de pólizas una forma familiar de documentar la protección de responsabilidad civil para las contrapartes.
Se prevé que las pólizas basadas en reclamaciones se expandan a una CAGR del 5,8% hasta 2031. Los aseguradores pueden favorecer esta estructura en las líneas de siniestros de cola larga porque puede darles más control sobre el momento de la presentación de reclamaciones. La forma es especialmente relevante para las exposiciones profesionales, tecnológicas y relacionadas con la salud. Los compradores pueden ver primas iniciales más bajas, pero también deben considerar las fechas retroactivas y el riesgo de brechas al cambiar de asegurador. La estructura del seguro requiere una revisión cuidadosa cuando un asegurado pasa de un asegurador o forma de póliza a otro. El mercado de seguros de responsabilidad civil general continuará incluyendo ambos enfoques a medida que compradores y aseguradores sopesen la certeza de cobertura frente a la incertidumbre de las reservas. La cobertura basada en ocurrencia sigue siendo familiar para muchos compradores comerciales y sus contrapartes contractuales. La cobertura basada en reclamaciones puede ser más práctica para riesgos de cola larga seleccionados, sujeto a una planificación cuidadosa de la continuidad. Ninguna estructura elimina la necesidad de una divulgación precisa de las operaciones y reclamaciones anteriores. La elección puede afectar materialmente la forma en que un asegurado gestiona un cambio de asegurador o términos de póliza.
Por Tamaño de Empresa / Tipo de Tomador de Póliza: Las Pymes Lideran el Volumen Mientras las Entidades Públicas Crecen Más Rápido
Las pymes capturaron el 43,5% de las primas globales en 2025. Forman el grupo de tomadores de pólizas más grande porque muchas pequeñas empresas necesitan seguros de responsabilidad civil general para asegurar arrendamientos, licencias, contratos con proveedores o clientes empresariales. Las grandes empresas tienen una densidad de primas sustancial por cuenta, aunque representan menos entidades aseguradas. Los hogares e individuos siguen siendo relevantes donde se aplican mandatos de responsabilidad civil personal o requisitos de pólizas de paraguas. Las cuentas de pymes varían ampliamente porque una pequeña empresa puede operar en construcción, servicios, comercio minorista o actividades profesionales. Esta diversidad requiere que los aseguradores evalúen tanto el tamaño de la empresa como la naturaleza de sus operaciones. Las empresas más grandes pueden adquirir límites sustanciales, pero las empresas más pequeñas proporcionan gran parte del volumen de pólizas del mercado. La combinación de tomadores de pólizas ofrece a los aseguradores varias vías de crecimiento en las necesidades de responsabilidad civil comercial y personal.
Se espera que el sector público y las organizaciones sin fines de lucro crezcan a una CAGR del 6,0% hasta 2031. Los acuerdos de subvenciones, las asociaciones público-privadas y los marcos de contratación pueden requerir que estas entidades mantengan cobertura de responsabilidad civil. La actividad de infraestructura en América del Norte, Europa y Asia-Pacífico amplía el número de proyectos públicos y sin fines de lucro que necesitan comprobación de seguro. Las normas de licencias también pueden incorporar una cobertura mínima de responsabilidad civil para microempresas y operadores de servicios. Estos requisitos respaldan el mercado de seguros de responsabilidad civil general al vincular la cobertura a la elegibilidad para actividades comerciales o públicas. La expansión del segmento está vinculada a requisitos contractuales y regulatorios más que solo a decisiones voluntarias de transferencia de riesgos. Las entidades públicas a menudo tienen responsabilidades visibles ante residentes, contratistas y usuarios de servicios. Las organizaciones sin fines de lucro pueden enfrentar requisitos similares cuando reciben subvenciones o gestionan programas públicos. Estas condiciones pueden aumentar la necesidad de límites documentados y términos de póliza claros. La demanda de cobertura puede aumentar cuando las organizaciones amplían los proyectos o servicios que prestan.
Por Canal de Distribución: Los Corredores Lideran las Primas Actuales Mientras el Acceso Integrado se Expande
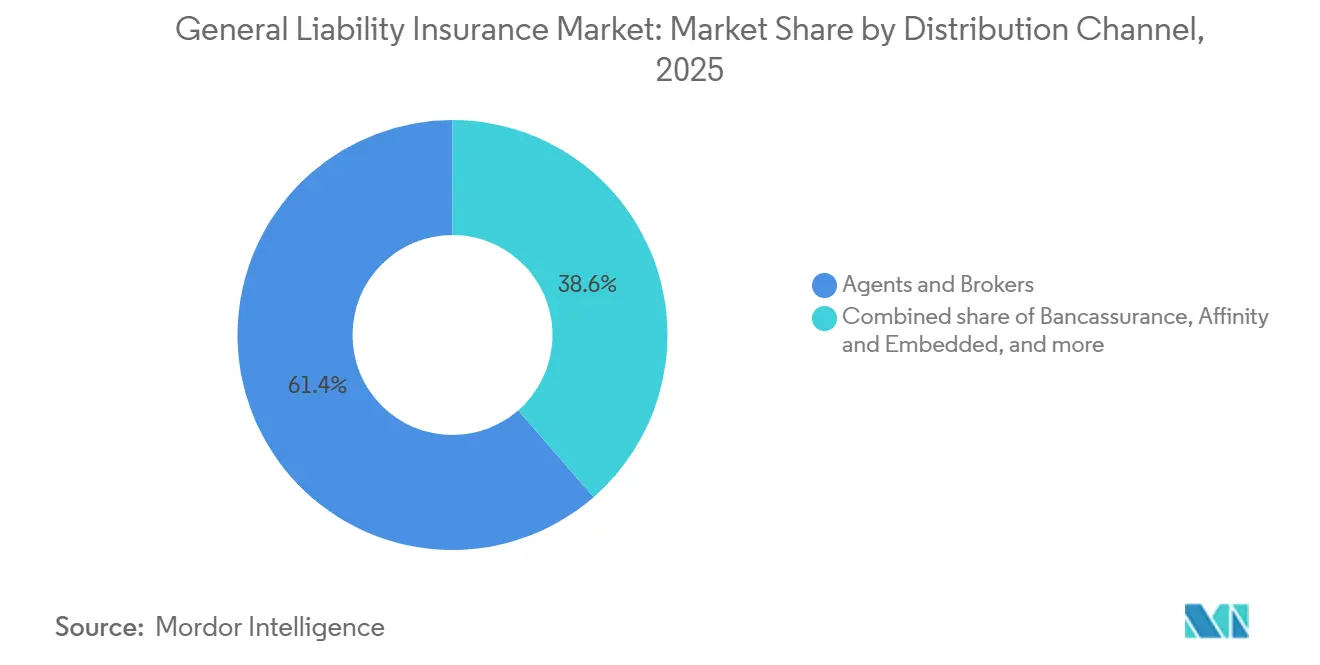
Los agentes y corredores mantuvieron el 61,4% de las primas globales en 2025. Su papel sigue siendo central donde la redacción de pólizas, la gestión de certificados y el apoyo en reclamaciones requieren asistencia especializada. Los corredores pueden ayudar a los asegurados a comparar límites, exclusiones, endosos y capacidad entre aseguradores. Los gestores de programas de seguros (MGA) e intermediarios especializados también atienden riesgos complejos, especialmente donde los aseguradores admitidos tradicionales han reducido su apetito. Las ventas directas siguen concentradas en la cobertura personal y de microempresas donde las pólizas son más sencillas. Esta estructura de distribución mantiene la intermediación profesional como elemento importante en gran parte del mercado de seguros de responsabilidad civil general. Las colocaciones comerciales complejas pueden requerir coordinación entre el asegurado, el corredor, el asegurador y las contrapartes contractuales. Los corredores también ayudan a los clientes a documentar el cumplimiento de los requisitos de seguro. Los MGA pueden ofrecer acceso a un aseguramiento especializado donde una colocación estándar no es adecuada. Los canales, por tanto, atienden diferentes necesidades en lugar de reemplazarse completamente entre sí.
Se proyecta que la bancaseguros, la distribución por afinidad y la distribución integrada crezcan a una CAGR del 8,2% hasta 2031. Los sistemas digitales pueden cotizar, vincular y entregar cobertura de responsabilidad civil cuando una pyme obtiene un préstamo o abre una cuenta empresarial. Este enfoque puede reducir el tiempo necesario para la colocación de cobertura sencilla. También puede llegar a empresas que no tienen una relación establecida con un corredor. El modelo puede verse afectado por normas que requieren el consentimiento separado del cliente para los seguros vendidos con productos de préstamo. La industria de seguros de responsabilidad civil general, por tanto, probablemente utilizará tanto modelos de asesoramiento liderados por corredores como modelos de acceso digital para diferentes necesidades de los tomadores de pólizas. La distribución integrada es más relevante cuando la cobertura puede vincularse a un evento empresarial claro. La participación del corredor sigue siendo útil cuando los límites, las exclusiones o las obligaciones contractuales son más difíciles de evaluar. Un enfoque de distribución mixto puede ampliar el acceso sin eliminar la necesidad de apoyo especializado. Los aseguradores deberán gestionar los requisitos de consentimiento y divulgación a medida que se desarrollen los modelos de ventas digitales.
Por Sector Industrial: La Construcción Lidera las Primas Mientras las Tecnologías de la Información y las Telecomunicaciones se Expanden
La construcción e inmobiliaria mantuvo el 20,5% de las primas globales en 2025. El sector necesita protección de responsabilidad civil para contratistas, subcontratistas, propietarios de proyectos, proveedores y trabajos completados. Los contratos de construcción comúnmente requieren comprobación de cobertura de responsabilidad civil general comercial y protección por operaciones completadas. El sector también enfrenta exposición a pérdidas por lesiones en el lugar de trabajo, daños a la propiedad y trabajos realizados después de que se completa un proyecto. Otros sectores industriales importantes incluyen manufactura, transporte y logística, comercio minorista y mayorista, atención médica, energía y servicios públicos, hostelería, servicios financieros y el sector público. La amplitud de estas exposiciones mantiene al mercado de seguros de responsabilidad civil general relevante en una amplia gama de actividades comerciales. La construcción está especialmente expuesta porque combina lugares de trabajo, subcontratación, trabajos completados y condiciones de seguro contractuales. Los fabricantes enfrentan riesgos de productos y distribución que pueden persistir después de la venta. Las empresas de servicios pueden estar expuestas a través de interacciones con clientes y trabajos realizados en las instalaciones del cliente. Cada sector tiene diferentes patrones de pérdidas, lo que respalda la necesidad de un aseguramiento específico por industria.
Se prevé que las tecnologías de la información y las telecomunicaciones avancen a una CAGR del 7,1% de 2026 a 2031. Los servicios habilitados por software, la infraestructura de datos y los resultados generados por IA pueden crear problemas de responsabilidad civil para los proveedores y sus clientes. Aseguradores como AIG y Chubb ofrecen programas que abordan el cumplimiento normativo del sector tecnológico, la responsabilidad civil por seguridad de redes y las exposiciones a la continuidad del servicio. Las pólizas estándar de responsabilidad civil general comercial pueden no proporcionar una respuesta completa a los daños relacionados con la IA, lo que aumenta la importancia de la cobertura especializada. La atención médica y las ciencias de la vida también siguen siendo relevantes a medida que se expanden las interacciones con pacientes, los dispositivos médicos y las aplicaciones clínicas de IA. Estos sectores extienden el mercado de seguros de responsabilidad civil general hacia riesgos donde la tecnología, los productos y las actividades profesionales se superponen. Los proveedores de tecnología pueden necesitar considerar cómo sus servicios afectan a los clientes y otros usuarios. Las organizaciones relacionadas con la salud pueden enfrentar exposiciones derivadas de productos, servicios e interacciones con pacientes. La respuesta de la póliza relevante puede depender de los hechos de cada actividad y de la redacción adquirida. Los aseguradores con conocimiento especializado del sector pueden estar mejor posicionados para evaluar estas variadas exposiciones.
Análisis Geográfico
América del Norte capturó el 45,7% de las primas globales en 2025. Los Estados Unidos representaron la mayor parte de esta posición regional debido a su gran base comercial y su entorno legal litigioso. La mayoría de las cuentas experimentaron una presión de renovación de tarifas de responsabilidad civil general del 5% al 8% durante el primer semestre de 2026. Las cuentas de construcción, habitacionales y de hostelería enfrentaron una mayor presión que muchos otros riesgos. Canadá y México añaden volumen de primas regional, mientras que sus sistemas de responsabilidad civil tienen diferentes características legales y de seguros. La región sigue siendo central para el mercado de seguros de responsabilidad civil general porque las empresas frecuentemente requieren límites altos y cobertura documentada. Los aseguradores que operan en los Estados Unidos deben fijar el precio de una amplia gama de exposiciones legales y de reclamaciones específicas del sector. Esto respalda la continua importancia del aseguramiento especializado y la capacidad de exceso. La escala de la economía comercial también crea una demanda recurrente a medida que las empresas renuevan o actualizan su cobertura.
Europa es el segundo mercado regional más grande, y sus requisitos varían significativamente por país. Alemania, el Reino Unido y Francia representan gran parte de la base de primas de la región. El mercado del Reino Unido debe abordar tanto los requisitos de cumplimiento del Reino Unido como los de la Unión Europea tras el Brexit. Las reformas de la Directiva de Responsabilidad por Productos de la Unión Europea amplían las consideraciones relevantes para fabricantes y distribuidores. América del Sur está liderada por Brasil, donde los requisitos de responsabilidad del empleador y la formalización de las pequeñas empresas respaldan la demanda. La volatilidad cambiaria y las condiciones macroeconómicas de Argentina pueden dificultar que los aseguradores fijen precios y liquiden reclamaciones de manera consistente. Los aseguradores europeos deben adaptar su oferta a la regulación local, las convenciones contractuales y las prácticas de compra de los clientes. La región continúa necesitando tanto capacidad doméstica como experiencia transfronteriza para riesgos comerciales complejos. Estos factores determinan el ritmo y la composición del crecimiento de las primas de responsabilidad civil en toda la región.
Se proyecta que Asia-Pacífico crezca a una CAGR del 6,4% hasta 2031. China, India y los mercados del Sudeste Asiático respaldan esta expansión a través de la industrialización, la actividad manufacturera y el aumento de los estándares de seguridad de productos y en el lugar de trabajo. La formalización de microempresas en India y los contratos público-privados añaden empresas que pueden necesitar cobertura. La actividad de retirada de productos y los requisitos regulatorios de Japón respaldan la demanda en una base de seguros de responsabilidad civil madura pero aún en desarrollo. Oriente Medio y África se encuentran en una etapa más temprana, con Arabia Saudita, los Emiratos Árabes Unidos, Sudáfrica y Egipto ofreciendo oportunidades a largo plazo. El mercado de seguros de responsabilidad civil general en estas áreas depende del desarrollo económico continuo, la actividad comercial y la conciencia sobre los seguros. Los requisitos regulatorios locales pueden determinar si la cobertura es voluntaria, impulsada por contratos o vinculada a la licencia empresarial. Los aseguradores también deben adaptar el aseguramiento al entorno legal local y a los canales de distribución disponibles. El crecimiento regional puede ser más fuerte donde la formalización comercial y el acceso a los seguros se desarrollan juntos.

Panorama Competitivo
El mercado de seguros de responsabilidad civil general está fragmentado entre aseguradores globales y regionales establecidos. Chubb reportó 13,1 mil millones de USD en primas netas emitidas durante el cuarto trimestre de 2025, un aumento del 8,9% respecto al año anterior. Travelers, AIG, Allianz, Zurich, AXA y Liberty Mutual también tienen amplias capacidades de responsabilidad civil comercial. Travelers declaró que ganó participación comercial en los Estados Unidos más rápido que otros aseguradores líderes durante los 5 años anteriores, respaldado por el aseguramiento habilitado por IA y una plataforma de cuentas pequeñas ampliada. La competencia está determinada por la disciplina de aseguramiento, el alcance de la distribución, el servicio de reclamaciones y la capacidad de respaldar cuentas complejas. Los aseguradores más grandes pueden combinar capacidad global con recursos de aseguramiento específicos del sector. Su escala puede respaldar a clientes multinacionales que necesitan programas consistentes en varios países. También puede darles los datos y recursos de reclamaciones necesarios para evaluar riesgos complicados. Los competidores más pequeños aún pueden competir a través de experiencia en nichos, distribución local o diseño de pólizas flexible.
Los aseguradores especializados y los MGA son activos donde los grandes aseguradores limitan su apetito. Hiscox, AXIS Capital, Arch Capital y Markel utilizan la capacidad de Lloyd's y de exceso y excedente para asegurar riesgos difíciles en líneas habitacionales, de atención médica y tecnología. Estas empresas pueden ganar negocios adaptando la cobertura para clases que requieren un aseguramiento más especializado. La cobertura de responsabilidad civil por IA y tecnologías emergentes es un área donde el diseño de productos continúa cambiando. La distribución digital para pymes es otra área de competencia, particularmente para aseguradores que aceptan una combinación diferente de volumen de primas y exposición a pérdidas. El mercado de seguros de responsabilidad civil general incluye tanto aseguradores globales con plataformas amplias como especialistas enfocados en clases de riesgo seleccionadas. Esta combinación permite a los compradores buscar protección amplia de grandes aseguradores o cobertura más personalizada de un especialista. Los especialistas pueden ser particularmente relevantes cuando los productos estándar tienen exclusiones o apetito limitado. El entorno competitivo está determinado por la capacidad disponible para cada clase de riesgo, así como por el precio.
Las empresas líderes están invirtiendo en tecnología de aseguramiento y planes de crecimiento específicos. AIG identificó la expansión de Aseguramiento por AIG Assist y las capacidades de orquestación relacionadas como prioridades para 2026. Chubb describió un esfuerzo plurianual para hacer sus negocios más orientados a los datos. El plan 2025-2027 de Zurich tiene como objetivo primas brutas emitidas del Mercado Medio superiores a 10 mil millones de USD para 2027. Estas acciones muestran que los aseguradores líderes están persiguiendo el aseguramiento liderado por tecnología, la capacidad especializada específica y el crecimiento en el mercado medio. La posición competitiva de cada asegurador depende de si puede aumentar las primas mientras gestiona los riesgos de reclamaciones y reservas en el negocio de responsabilidad civil. La inversión en tecnología no elimina la necesidad de un juicio de aseguramiento sólido o términos de póliza claros. Los planes de crecimiento también dependen de la capacidad del asegurador para atender a corredores, asegurados y socios de distribución seleccionados. Las empresas líderes buscan el crecimiento mientras mantienen la disciplina en las carteras de siniestros.
Líderes de la Industria de Seguros de Responsabilidad Civil General
-
Allianz SE
-
AXA SA
-
Chubb Limited
-
Zurich Insurance Group Ltd.
-
American International Group, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Febrero de 2026: AIG completó la adquisición de una participación accionaria del 35% en Convex, un asegurador especializado, y una participación de propiedad del 9,9% en Onex, el accionista mayoritario de Convex, junto con un acuerdo de cuota parte de cuenta completa efectivo a partir del 1 de enero de 2026. Esta estructura eficiente en capital proporciona a AIG un crecimiento significativo de primas en líneas de siniestros especializados y se espera que sea acretiva para las ganancias por acción y el rendimiento sobre el capital en 2026.
- Febrero de 2026: Chubb Limited reportó primas netas emitidas consolidadas del cuarto trimestre de 2025 de 13,1 mil millones de USD, un aumento del 8,9%, con primas de propiedad y accidentes aumentando un 7,7% y seguros de vida un 16,9%. La empresa registró un índice combinado de propiedad y accidentes récord y atribuyó los resultados a la diversificación de productos y geografía en 54 países y territorios.
- Diciembre de 2025: AIG reportó un crecimiento del ingreso ajustado después de impuestos por acción diluida del año completo del 43% hasta 7,09 USD, un rendimiento sobre el capital operativo central del 11,1% e ingresos de aseguramiento de 2,3 mil millones de USD, un aumento del 22%. La empresa reportó un índice combinado del año calendario del 90,1% mientras continuaba reposicionando su cartera de siniestros hacia segmentos rentables.
- Diciembre de 2025: Zurich Insurance Group registró un Beneficio Operativo Empresarial de 8,9 mil millones de USD en el ejercicio fiscal 2025, un aumento del 14%, con un rendimiento sobre el capital central del 26,9%. La empresa publicó orientación para un crecimiento de ingresos de seguros de un solo dígito medio en 2026 bajo su plan 2025-2027, que tiene como objetivo primas brutas emitidas del Mercado Medio superiores a 10 mil millones de USD para 2027.


Alcance del Informe Global del Mercado de Seguros de Responsabilidad Civil General
| Responsabilidad Civil General Comercial (RCGC) |
| Responsabilidad por Productos y Operaciones Completadas |
| Responsabilidad Civil Personal |
| Otra Responsabilidad Civil General/Empresarial |
| Basado en Ocurrencia |
| Basado en Reclamaciones |
| Hogares e Individuos |
| Pequeñas y Medianas Empresas (Pymes) |
| Grandes Empresas |
| Sector Público y Organizaciones sin Fines de Lucro |
| Agentes y Corredores |
| MGA e Intermediarios Especializados |
| Ventas Directas |
| Bancaseguros, Afinidad e Integrado |
| Construcción e Inmobiliaria |
| Manufactura |
| Transporte y Logística |
| Comercio Minorista y Mayorista |
| Atención Médica y Ciencias de la Vida |
| Tecnologías de la Información y Telecomunicaciones |
| Energía y Servicios Públicos |
| Hostelería, Ocio y Entretenimiento |
| Servicios Financieros |
| Sector Público y Organizaciones sin Fines de Lucro |
| Otros Sectores Industriales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Póliza | Responsabilidad Civil General Comercial (RCGC) | |
| Responsabilidad por Productos y Operaciones Completadas | ||
| Responsabilidad Civil Personal | ||
| Otra Responsabilidad Civil General/Empresarial | ||
| Por Activador de Póliza | Basado en Ocurrencia | |
| Basado en Reclamaciones | ||
| Por Tipo de Tomador de Póliza | Hogares e Individuos | |
| Pequeñas y Medianas Empresas (Pymes) | ||
| Grandes Empresas | ||
| Sector Público y Organizaciones sin Fines de Lucro | ||
| Por Canal de Distribución | Agentes y Corredores | |
| MGA e Intermediarios Especializados | ||
| Ventas Directas | ||
| Bancaseguros, Afinidad e Integrado | ||
| Por Sector Industrial | Construcción e Inmobiliaria | |
| Manufactura | ||
| Transporte y Logística | ||
| Comercio Minorista y Mayorista | ||
| Atención Médica y Ciencias de la Vida | ||
| Tecnologías de la Información y Telecomunicaciones | ||
| Energía y Servicios Públicos | ||
| Hostelería, Ocio y Entretenimiento | ||
| Servicios Financieros | ||
| Sector Público y Organizaciones sin Fines de Lucro | ||
| Otros Sectores Industriales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor esperado del mercado de seguros de responsabilidad civil general para 2031?
Se prevé que el mercado alcance 395,5 mil millones de USD para 2031, creciendo a una CAGR del 4,3% desde 2026.
¿Qué tipo de póliza ocupa la mayor posición en primas?
La Responsabilidad Civil General Comercial lideró con el 51,6% de las primas globales en 2025.
¿Qué canal de distribución está creciendo más rápido?
Se prevé que la Bancaseguros, la Distribución por Afinidad y la Distribución Integrada crezcan a una CAGR del 8,2% hasta 2031.
¿Qué región se está expandiendo más rápido en cobertura de responsabilidad civil general?
Se proyecta que Asia-Pacífico crezca a una CAGR del 6,4% hasta 2031.
¿Por qué son importantes las pymes para los aseguradores de responsabilidad civil?
Las pymes mantuvieron el 43,5% de las primas globales en 2025 y frecuentemente necesitan cobertura para contratos, arrendamientos y licencias.
¿Qué sector empresarial tiene el mayor crecimiento proyectado?
Se prevé que las Tecnologías de la Información y las Telecomunicaciones crezcan a una CAGR del 7,1% hasta 2031.


 Sus datos están seguros y nunca se venden ni se comparten.
