
Europa AIOps für Telekommunikationsnetzwerke Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.28 Milliarden US-Dollar |
| Marktgröße (2026) | 1.45 Milliarden US-Dollar |
| Marktgröße (2031) | 2.76 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.74 % |
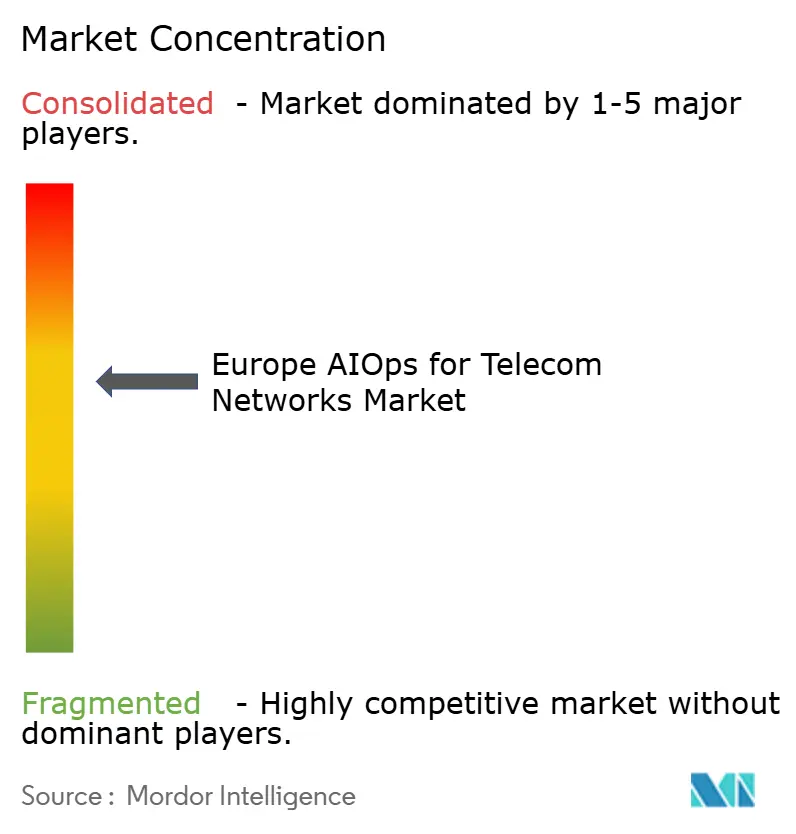
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Europa AIOps für Telekommunikationsnetzwerke Marktanalyse von Mordor Intelligence
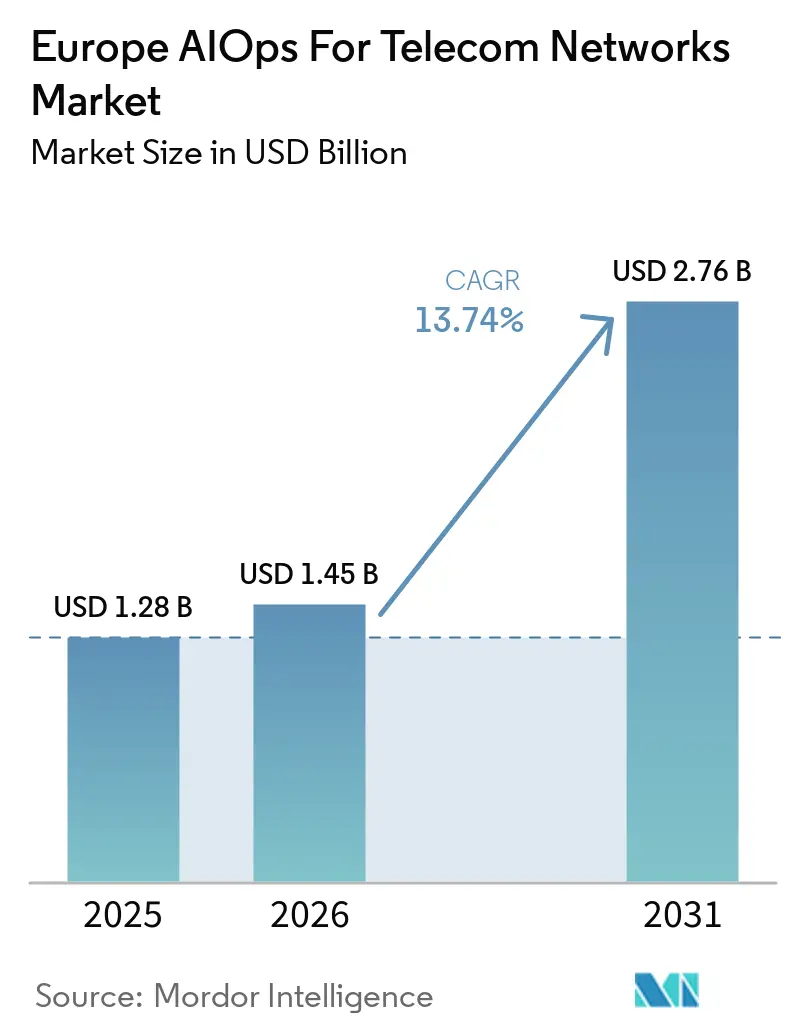
Die Marktgröße des europäischen AIOps-Marktes für Telekommunikationsnetzwerke wurde im Jahr 2025 auf 1,28 Milliarden USD geschätzt und soll von 1,45 Milliarden USD im Jahr 2026 auf 2,76 Milliarden USD bis 2031 wachsen, bei einer CAGR von 13,74 % während des Prognosezeitraums (2026–2031). Der europäische AIOps-Markt für Telekommunikationsnetzwerke entwickelt sich über regelbasierte Ereigniskorrelation hinaus hin zu Systemen, die Fehler über mehrere Netzwerkdomänen hinweg diagnostizieren und beheben können. Betreiber nutzen diese Fähigkeiten, da 5G-Netzwerke mehr Anbieter, Schnittstellen und Telemetrieströme in den täglichen Betrieb einbringen. Investitionen werden auch durch die Notwendigkeit unterstützt, Betriebskosten zu senken und die Zeit zur Behebung größerer Netzwerkereignisse zu verkürzen. TM Forum berichtete im Juni 2026, dass 75 % der befragten Betreiber planten, ihre Investitionen in autonome Netzwerke im Jahr 2026 zu erhöhen, während 20 % erwarteten, bis 2027 Autonomiestufe 4 oder höher zu erreichen. Der europäische AIOps-Markt für Telekommunikationsnetzwerke sieht sich zudem Integrations- und Compliance-Anforderungen gegenüber, die kleinere Betreiber verlangsamen können, auch wenn Automatisierung einen stärkeren Investitionsanreiz in komplexen europäischen Netzwerkumgebungen schafft.
Wichtigste Erkenntnisse des Berichts
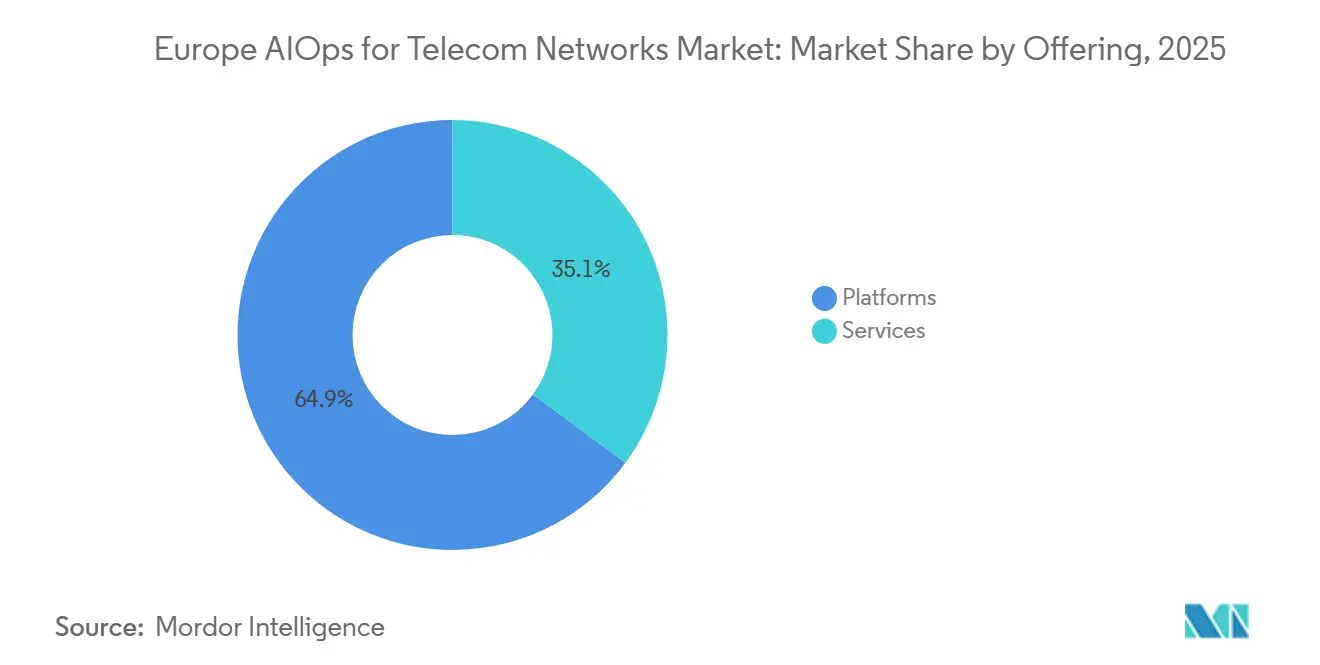
- Nach Angebot hielten Plattformen im Jahr 2025 einen Anteil von 64,88 % am europäischen AIOps-Markt für Telekommunikationsnetzwerke, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 16,08 % wachsen werden.
- Nach Bereitstellungsmodell entfielen im Jahr 2025 58,25 % des europäischen AIOps-Marktes für Telekommunikationsnetzwerke auf On-Premises-Bereitstellungen, während Cloud-basierte Bereitstellungen bis 2031 voraussichtlich mit einer CAGR von 17,21 % wachsen werden.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Anteil von 78,02 % am europäischen AIOps-Markt für Telekommunikationsnetzwerke, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 16,56 % wachsen werden.
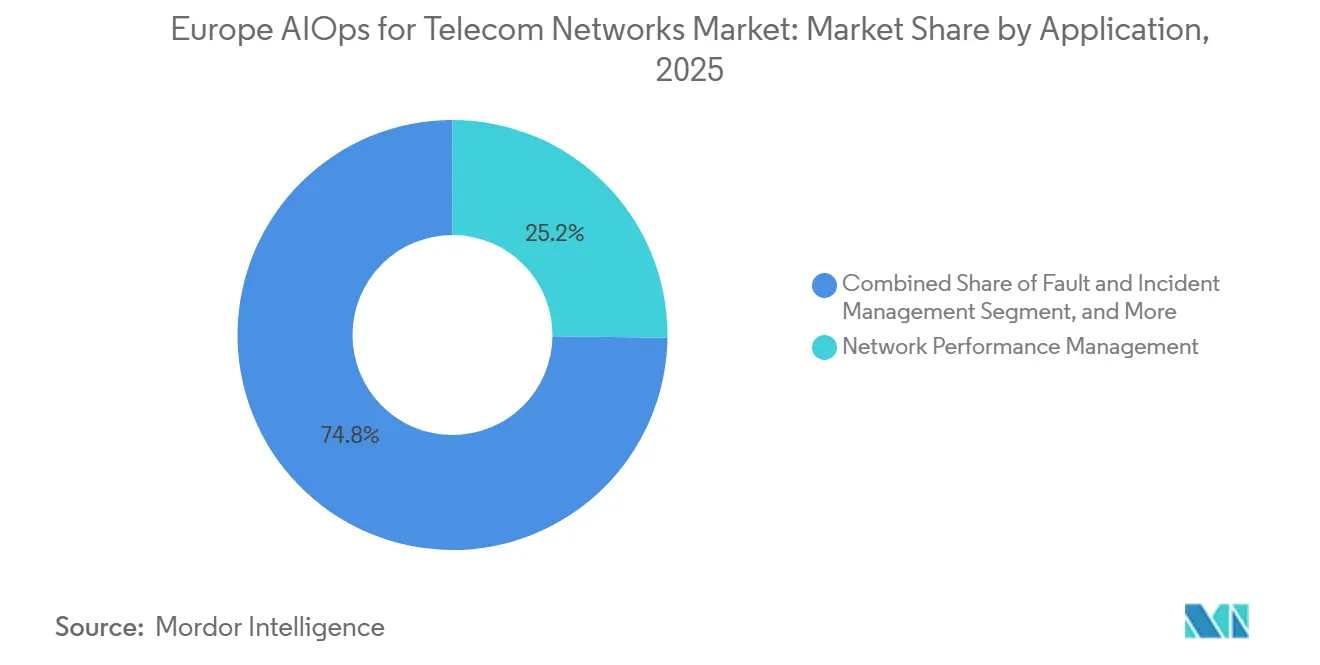
- Nach Anwendung hielt das Netzwerkleistungsmanagement im Jahr 2025 einen Anteil von 25,20 % am europäischen AIOps-Markt für Telekommunikationsnetzwerke, während das Fehler- und Störungsmanagement bis 2031 voraussichtlich mit einer CAGR von 16,40 % wachsen wird.
- Nach Endnutzer hielten Mobilfunknetzbetreiber im Jahr 2025 einen Umsatzanteil von 49,31 % am europäischen AIOps-Markt für Telekommunikationsnetzwerke, während integrierte Kommunikationsdienstleister bis 2031 voraussichtlich mit einer CAGR von 15,29 % wachsen werden.
- Nach Land hielt Deutschland im Jahr 2025 einen Anteil von 22,66 % am europäischen AIOps-Markt für Telekommunikationsnetzwerke, während das Vereinigte Königreich bis 2031 voraussichtlich mit einer CAGR von 14,79 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des europäischen AIOps-Marktes für Telekommunikationsnetzwerke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| 5G und Netzwerkkomplexität durch mehrere Anbieter | +3.8% | Global, mit konzentrierter Frühwirkung in Deutschland, dem Vereinigten Königreich und Frankreich | Kurzfristig (≤ 2 Jahre) |
| Druck zur Senkung der Netzwerkbetriebskosten und der Lösungszeit | +3.2% | Global, mit frühen Gewinnen bei Betreibern in Deutschland, den Niederlanden und den nordischen Ländern | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach prädiktiver Netzwerkabsicherung und Kundenerfahrungsmanagement | +2.5% | Schwerpunkt im asiatisch-pazifischen Raum, mit Ausstrahlungseffekten auf Europa und Beschleunigung im Vereinigten Königreich und Spanien | Mittelfristig (2–4 Jahre) |
| Ausbau autonomer Netzwerke und geschlossener Regelkreisstandards | +1.8% | Global, mit europäischen Betreibern, die den Fortschritt bei autonomen Netzwerkstufen durch TM Forum-Rahmenwerke anführen | Mittelfristig (2–4 Jahre) |
| Telemetrie-zu-Aktion-Lücken in disaggregierten Open RAN | +1.2% | Nordamerika und Europa, einschließlich Open RAN-Versuchen in Deutschland und dem Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Energiebewusste Netzwerkoptimierung mit geschlossenem Regelkreis | +0.9% | Europa, mit früher Aktivität in Deutschland, dem Vereinigten Königreich und Frankreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
5G und Netzwerkkomplexität durch mehrere Anbieter beschleunigen die Plattformakzeptanz
Der europäische AIOps-Markt für Telekommunikationsnetzwerke profitiert von eigenständigen 5G-Bereitstellungen, die die Anzahl der zu verwaltenden Systembetreiber erhöhen. Ein metropolitanes 5G-Funknetz kann separate Anbieter für Radio-, verteilte, zentralisierte und Kernnetzwerkfunktionen nutzen. Jedes System erzeugt Telemetrie mit unterschiedlichen Schemata, Aktualisierungszyklen und betrieblichen Prioritäten. Ältere Betriebsunterstützungssysteme wurden für zentralisiertere und Einzelanbieterumgebungen konzipiert. AIOps-Plattformen können diese Datenströme über Netzwerkdomänen hinweg korrelieren und Betreibern helfen, zusammenhängende Ereignisse früher zu identifizieren. Die O-RAN Alliance-Spezifikationen, einschließlich der E2-Schnittstelle und des xApp-Frameworks, bieten Integrationspunkte für Drittanbieteranwendungen, obwohl kommerzielle Open RAN-Bereitstellungen nach wie vor erhebliche Systemintegration für die Steuerung geschlossener Regelkreise erfordern.[1]
Druck zur Senkung der Netzwerkbetriebskosten und der mittleren Lösungszeit
Europäische Telekommunikationsbetreiber priorisieren niedrigere Netzwerkbetriebskosten, da der Umsatz pro Nutzer begrenzt bleibt und die 5G-Ausgaben steigen. Deutsche Telekom startete im November 2025 in Deutschland seinen RAN Guardian Agent zur Unterstützung des Managements größerer Ereignisse. Das Unternehmen berichtete, dass das System die Zeit für das Management größerer Ereignisse von Stunden auf 1 Minute reduzierte. Es löste außerdem mehr als 100 Behebungsmaßnahmen während der Weihnachtsmarktereignisse in seinem ersten Produktionsmonat aus. Diese betrieblichen Ergebnisse erklären, dass der europäische AIOps-Markt für Telekommunikationsnetzwerke die Aufmerksamkeit von Betreibern auf sich zieht, die manuelle Eingriffe reduzieren möchten. Die NIS2-Meldepflichten unterstreichen ebenfalls den Wert einer schnellen Fehlererkennung, da betroffene Betreiber innerhalb von 24 Stunden eine Frühwarnung und innerhalb von 72 Stunden einen Abschlussbericht vorlegen müssen.
Nachfrage nach prädiktiver Netzwerkabsicherung und Kundenerfahrungsmanagement verändert Kaufkriterien
Der europäische AIOps-Markt für Telekommunikationsnetzwerke verlagert sich von der reaktiven Fehlererkennung hin zur prädiktiven Dienstabsicherung. Betreiber suchen zunehmend nach Systemen, die Radio-, Transport-, Kern- und Anwendungsleistung mit Abonnentenerfahrungsindikatoren verknüpfen. Dieser Ansatz unterstützt Eingriffe, bevor Dienstbeeinträchtigungen für Kunden erkennbar werden. Plattformen, die den Zusammenhang zwischen Netzwerkbedingungen und Abonnentenergebnissen erläutern, werden voraussichtlich mehr Aufmerksamkeit erhalten als Tools, die lediglich Anomalien melden. Diese Anforderungen beeinflussen die Art und Weise, wie Anbieter Absicherungsfähigkeiten und Kundenerfahrungsfunktionen priorisieren.
Ausbau autonomer Netzwerke und geschlossener Regelkreisstandards schafft Nachfrage
Das Rahmenwerk für autonome Netzwerke des TM Forum gibt Betreibern eine gemeinsame Grundlage zur Bewertung der Automatisierungsreife. Sein Bewertungsvalidierungsdienst hatte nach seinem Start im Jahr 2025 fast 100 Zertifikate an 17 Kommunikationsdienstleister ausgestellt. Die Zertifizierungen deckten die Reifegrade Level 2, Level 3 und Level 4 gemäß den offenen digitalen Architekturstandards ab. Auf Level 4 können Systeme definierte betriebliche Entscheidungen ohne individuelle menschliche Genehmigungen treffen und ausführen.[2] Der europäische AIOps-Markt für Telekommunikationsnetzwerke bevorzugt daher Anbieter, die TM Forum Open APIs und O-RAN-Schnittstellen unterstützen, da Betreiber ihre Automatisierungs-Roadmaps formalisieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datensilos in Legacy-OSS und Integrationskomplexität | -2.1% | Global, mit akuten Auswirkungen in Süd- und Osteuropa aufgrund älterer Infrastruktur | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an Cybersicherheit, Datenschutz und KI-Governance | -1.6% | Europa, aufgrund des EU-KI-Gesetzes und der NIS2-Verpflichtungen | Mittelfristig (2–4 Jahre) |
| Modellabweichung über anbieterspezifische Netzwerkzustände hinweg | -1.0% | Global, Schwerpunkt im asiatisch-pazifischen Raum, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Menschliche Verantwortlichkeit für autonome Behebungsmaßnahmen | -0.7% | Global, insbesondere bei regulierten Betreibern wesentlicher Dienste | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datensilos in Legacy-OSS und Integrationskomplexität schränken die domänenübergreifende KI-Effektivität ein
Die Datenverfügbarkeit bleibt eine grundlegende Herausforderung für den europäischen AIOps-Markt für Telekommunikationsnetzwerke. Viele europäische Betreiber nutzen anbieterspezifische und domänenisolierte Managementsysteme, die über 10 bis 20 Jahre entwickelt wurden. Diese Systeme wurden nicht dafür konzipiert, Telemetrie über Radio-, Transport-, Kern- und Dienstschichten hinweg auszutauschen. Die Aufbereitung von Daten für KI erfordert Erfassung, Normalisierung und Verbund, bevor Modelle zuverlässige Ergebnisse liefern können. Unvollständige oder fragmentierte Telemetrie kann Fehlalarme und Beobachtbarkeitskosten erhöhen und damit den betrieblichen Nutzen der Bereitstellung schwächen. Diese Belastung ist für mittelgroße Betreiber größer, die nicht über die Integrationsbudgets verfügen, die Tier-1-Peers zur Verfügung stehen, was einen deutlichen Unterschied in der Akzeptanzkapazität schafft.
Anforderungen an Cybersicherheit, Datenschutz und KI-Governance erzeugen Compliance-Aufwand
Das europäische Regulierungsumfeld stellt mehrere überlappende Anforderungen an Telekommunikations-AIOps-Systeme. Das EU-KI-Gesetz wurde im August 2026 vollständig anwendbar und erfordert eine Risikoklassifizierung für KI-Systeme, die in kritischer digitaler Infrastruktur eingesetzt werden. Die Hochrisikopflichten gemäß Anhang III wurden im Rahmen des KI Digital Omnibus bis zum 2. Dezember 2027 verlängert. NIS2 gilt auch für das Cybersicherheitsrisikomanagement, die Meldung von Vorfällen und die Rechenschaftspflichten für wesentliche elektronische Kommunikationsdienste. ENISA veröffentlichte im Juni 2025 technische Umsetzungsleitlinien für NIS2. Diese Vorschriften können Beschaffungs- und Dokumentationsprozesse für Tools verlängern, die Behebungsmaßnahmen ohne individuelle Genehmigung ausführen. Kleinere Betreiber und neue Anbieter können mit den größten Bereitstellungsverzögerungen konfrontiert sein, da sie über geringere Compliance-Kapazitäten verfügen.[3]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot: Akzeptanz von Dienstleistungen stellt die Umsatzdominanz von Plattformen in Frage
Plattformen hielten im Jahr 2025 einen Anteil von 64,88 % am europäischen AIOps-Markt für Telekommunikationsnetzwerke. Große Tier-1-Betreiber hatten Plattformlizenzen seit mehreren Jahren in ihre Betriebsunterstützungssysteme integriert. Diese Vereinbarungen etablierten Plattformen als Kerninfrastruktur für Absicherungs- und Automatisierungsworkloads. Dienstleistungen werden bis 2031 voraussichtlich mit einer CAGR von 16,08 % wachsen. Diese Rate deutet auf eine stärkere Nachfrage nach verwalteten Diensten, professionellen Dienstleistungen und Systemintegration hin. Regionale Betreiber bevorzugen häufig Verträge, die die Implementierungsverantwortung auf einen erfahrenen Anbieter übertragen.
Der europäische AIOps-Markt für Telekommunikationsnetzwerke zeigt diese Präferenz am deutlichsten in Süd- und Osteuropa. Viele Betreiber in diesen Märkten verfügen über begrenzte interne KI-Engineering-Ressourcen und müssen gleichzeitig Legacy-Betriebssysteme verwalten. Ergebnisbasierte Lieferung kann die mit einer größeren Plattformimplementierung verbundenen Risiken reduzieren und Betreibern Zugang zu spezialisierter Integrationsunterstützung bieten. Sie kann auch Implementierungsarbeiten mit definierten betrieblichen Ergebnissen verknüpfen, anstatt den Betreiber zu überlassen, separate Tools und Dienste zusammenzustellen. Nokia führte 2025 Autonomous Network Fabric ein und erweiterte die Cloud-Bereitstellungsoptionen mit Google Cloud.[4] Dies zeigt, dass Anbieter Softwareplattformen mit Betriebsdienstleistungen kombinieren, anstatt sie als separate Optionen anzubieten. Für den europäischen AIOps-Markt für Telekommunikationsnetzwerke kann dieser Lieferansatz die Akzeptanz dort praktikabel machen, wo Betreiber technische Unterstützung neben Automatisierungssoftware benötigen.


Nach Bereitstellungsmodell: Cloud-Bereitstellung gewinnt gegenüber On-Premises-Bestandsinstallationen an Boden
On-Premises-Bereitstellungen machten im Jahr 2025 58,25 % der Marktgröße des europäischen AIOps-Marktes für Telekommunikationsnetzwerke aus. Anforderungen an die Datensouveränität haben diese Position bei europäischen Tier-1-Betreibern gestärkt. Bestimmte geschlossene Regelkreis-Funkfunktionen erfordern außerdem sehr geringe Latenzzeiten, die öffentliche Cloud-Endpunkte möglicherweise nicht konsistent bereitstellen können. Cloud-basierte Bereitstellungen werden bis 2031 voraussichtlich mit einer CAGR von 17,21 % wachsen. Die schnellsten Fortschritte sind bei nicht-echtzeitfähigen Netzwerkanalysen, Planung, Kundenerfahrung und Energiemanagementfunktionen zu verzeichnen.
Öffentliche Cloud-Umgebungen bieten skalierbare Rechenressourcen und vorgefertigte KI-Tools für diese weniger zeitkritischen Anwendungsfälle. Nokia plante sein Assurance Center als Software-als-Dienstleistung-Angebot auf dem Google Cloud Marketplace für September 2026. Ericsson startete Agentic rApp als Dienstleistung auf dem AWS Marketplace im Februar 2026. Beide Angebote zeigen, dass etablierte Telekommunikationsanbieter die Cloud-Bereitstellung als wichtigen Weg für neue Bereitstellungen betrachten. Gleichzeitig unterstützen die Verpflichtungen des EU-KI-Gesetzes und die Datenresidenzerwartungen von NIS2 hybride und souveräne Cloud-Designs. Diese Designs ermöglichen es Workloads, näher an Netzwerkdaten zu operieren und dabei einige Vorteile der Cloud-Bereitstellung beizubehalten. Dieses Gleichgewicht ist im europäischen AIOps-Markt für Telekommunikationsnetzwerke wichtig, da die Echtzeitsteuerungsanforderungen je nach Netzwerkfunktion und Betreiberumgebung erheblich variieren.
Nach Unternehmensgröße: Kleinere Betreiber erweitern die adressierbare Basis
Großunternehmen machten im Jahr 2025 78,02 % des Umsatzes aus. Tier-1-Mobilfunkbetreiber und nationale Incumbents verfügten über das Budget und die Engineering-Kapazität für komplexe Bereitstellungen. Kleine und mittlere Unternehmen werden bis 2031 voraussichtlich mit einer CAGR von 16,56 % wachsen. Software-als-Dienstleistung- und verwaltete Dienstleistungsmodelle senken die Eintrittsbarrieren für regionale Netzbetreiber und Großhandelsbetreiber. Die Veränderung erweitert den europäischen AIOps-Markt für Telekommunikationsnetzwerke über die größten Kommunikationsanbieter hinaus.
API-first-Architekturen und Low-Code-Konfigurationstools können Bereitstellungen für kleinere Betreiber zugänglicher machen. Nutzungsbasierte kommerzielle Modelle können auch die langen Implementierungsprogramme vermeiden, die mit früheren Tier-1-Projekten verbunden waren. Aufkommende neutrale Host-Anbieter beginnen häufig mit schlankeren Cloud-nativen Architekturen. Diese Umgebungen können von Anfang an besser für Automatisierung geeignet sein, da ihre Systeme weniger inhärente Integrationsbeschränkungen aufweisen. Der europäische AIOps-Markt für Telekommunikationsnetzwerke kann daher Nachfrage von Betreibern generieren, die nutzbare betriebliche Automatisierung benötigen, ohne ein großes internes KI-Team aufbauen zu müssen.
Nach Anwendung: Fehlermanagement verringert den Abstand zum Leistungsmonitoring
Das Netzwerkleistungsmanagement machte im Jahr 2025 25,20 % des Umsatzes aus. Diese Anwendung profitierte von etablierten Monitoring-Tools in 4G- und frühen 5G-Netzwerken. Das Fehler- und Störungsmanagement wird bis 2031 voraussichtlich mit einer CAGR von 16,40 % wachsen. Betreiber legen mehr Wert auf Systeme, die definierte Probleme beheben können, anstatt sie nur zu melden. Der europäische AIOps-Markt für Telekommunikationsnetzwerke entwickelt sich daher von der Sichtbarkeit hin zu Operationen mit geschlossenem Regelkreis.
Nokia erklärte, dass seine Systeme mit geschlossenem Regelkreis 40 % der Vorfälle automatisch lösten. Der TM Forum Catalyst C26.0.995-Demonstrator berichtete von einer Genauigkeit von mehr als 90 % bei der automatischen Alarmdiagnose und Fehlerlokalisierung. Er berichtete auch von einer Reduzierung der mittleren Reparaturzeit um 25 %. Das Kundenerfahrungsmanagement gewinnt an Relevanz, da Betreiber Absicherungsdaten mit der Abonnentenbindung und Dienstqualitätsverpflichtungen verknüpfen. Netzwerksicherheitsmanagement, Infrastrukturmanagement und Anwendungsleistungsanalyse bleiben kleinere, aber wachsende Anwendungen. Energieoptimierung und Slice-Absicherung entwickeln sich ebenfalls zu eigenständigen Ausgabenbereichen, da Energieanforderungen an Bedeutung gewinnen. Dieses breitere Nutzungsmuster bedeutet, dass der europäische AIOps-Markt für Telekommunikationsnetzwerke mehr Phasen des betrieblichen Lebenszyklus bedient, nicht nur das traditionelle Leistungsmonitoring.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Integrierte Anbieter steigern die domänenübergreifende Nachfrage
Mobilfunknetzbetreiber hielten im Jahr 2025 einen Umsatzanteil von 49,31 %. Ihre frühen 5G-Investitionen und der größere Netzwerkumfang erforderten eine kontinuierlichere Absicherung und Automatisierung. Fest- und Breitbandnetzbetreiber erhöhen ebenfalls ihre Anforderungen, da Glasfaserprogramme aktive Infrastruktur im Vereinigten Königreich, Frankreich, Deutschland und Spanien hinzufügen. Integrierte Kommunikationsdienstleister werden bis 2031 voraussichtlich mit einer CAGR von 15,29 % wachsen. Ihre konvergierten Fest- und Mobilfunknetze erzeugen Daten über mehr Betriebsdomänen hinweg.
Die daraus resultierende betriebliche Komplexität macht die domänenübergreifende Korrelation für integrierte Anbieter wichtiger. ServiceNow und Vodafone Business begannen im April 2025 eine 5-jährige Zusammenarbeit, die KI-gestütztes Servicemanagement umfasst. ServiceNow erweiterte auch seine Zusammenarbeit mit Google Cloud für autonome Unternehmensoperationen im Jahr 2026. Diese Initiativen zielen auf einheitliche Dienstabsicherung, Dienstoperationen und Netzwerkinventarprozesse ab. Neutrale Host-Anbieter und Satelliten-terrestrische Hybridbetreiber stellen eine kleinere aufkommende Gruppe dar. Ihre Relevanz sollte zunehmen, da private 5G-Netzwerke sich auf Campusgelände und Industriestandorte ausweiten. Diese Endnutzer erweitern den europäischen AIOps-Markt für Telekommunikationsnetzwerke über konventionelle nationale Mobilfunknetze hinaus und bringen zusätzliche Dienstabsicherungsanforderungen mit sich.
Geografische Analyse
Deutschland hielt im Jahr 2025 einen Anteil von 22,66 % am regionalen Umsatz. Seine Tier-1-Betreiber haben fortgeschrittene Bereitstellungen von KI-basierten Diagnose- und Behebungstools. Das Land verfügt auch über eine dichte Unternehmens-5G-Basis, die erhebliche Telemetrie erzeugt, die eine kontinuierliche Absicherung erfordert. Deutsche Telekom und Google Cloud kündigten im Februar 2026 MINDR für Diagnose und Betrieb über Radio-, Transport- und Kerndomänen an. Das System wurde auf der früheren RAN Guardian Agent-Bereitstellung von Deutsche Telekom aufgebaut. Deutsche Telekom erklärte, dass RAN Guardian die Zeit für das Management größerer Ereignisse von Stunden auf 1 Minute reduzierte.
Das Vereinigte Königreich wird bis 2031 voraussichtlich mit einer CAGR von 14,79 % wachsen. Der Glasfaserausbau, Open RAN-Versuche und Unternehmenstechnologiebudgets unterstützen die Nachfrage nach Netzwerkabsicherung. Diese Bedingungen erzeugen mehr Multi-Anbieter-Daten, die Betreiber schnell interpretieren müssen. Der europäische AIOps-Markt für Telekommunikationsnetzwerke im Vereinigten Königreich profitiert auch von der wirtschaftlichen Argumentation für KI-gestützten Netzwerkausbau.
Spanien, Italien und der Rest Europas befinden sich noch in früheren Phasen der Akzeptanz, tragen aber zur regionalen Nachfrage bei. Italien entwickelt sich parallel zu Glasfaserinvestitionen und einer stärkeren Nutzung von Cloud-nativen BSS- und OSS-Systemen. Nordische Märkte, die Niederlande, Polen und Mittel- und Osteuropa werden relevanter, da Open RAN expandiert. Neue Spektrumzuweisungen und Turmteilungsvereinbarungen unterstützen disaggregierte Architekturen in mehreren dieser Märkte. Nationale Cybersicherheitsrahmen und die NIS2-Umsetzung können Anbieter mit lokalem regulatorischen Wissen bevorzugen.
Wettbewerbslandschaft
Der europäische AIOps-Markt für Telekommunikationsnetzwerke ist auf Plattformebene mäßig konzentriert. Nokia, Ericsson, Amdocs und Netcracker Technology haben aufgrund ihrer bestehenden OSS-Beziehungen etablierte Vorteile. Incumbents positionieren AIOps-Tools neu, um Multi-Agenten-Orchestrierung und Operationen mit geschlossenem Regelkreis zu unterstützen. Ihr erklärter Fokus liegt auf der Ausrichtung an den TM Forum Autonomous Network Level 3- und Level 4-Zielen. Diese Positionierung hilft Anbietern, Automatisierungsfunktionen mit den Reifeplänen der Betreiber zu verknüpfen.
Nokia und Google Cloud erweiterten ihre Partnerschaft im Juni 2026, um Gemini-gestützte Agenten in Nokia Assurance Center zu integrieren. Das Programm umfasste 6 Agenten für Ereignistriage, Anomaliebegründung, KPI-Auswahl, Ursachenanalyse, Aktionsempfehlungen und Dashboards. Ericsson führte Agentic rApp als Dienstleistung im Februar 2026 zur Unterstützung der Netzwerkoptimierung ein. Amdocs stellte CES26 und seinen aOS Cognitive Core auf der MWC 2026 vor. Diese Maßnahmen zeigen einen Wettbewerb, der sich auf Cloud-bereitgestellte agentische Funktionen konzentriert, die über etablierten Netzwerkplattformen aufgebaut sind.
Mittelgroße Betreiber in Süd-, Mittel- und Osteuropa bleiben Ziele für leichtere SaaS-Angebote. Diese Betreiber suchen möglicherweise kürzere Bereitstellungszyklen und geringere Integrationsanforderungen als Tier-1-Käufer. RADCOM, MyCom OSI und Comarch haben regionale Betreiberbeziehungen, die diese Position unterstützen. Dynatrace und ServiceNow erweiterten auch ihre Zusammenarbeit im Oktober 2025, um autonome IT-Operationen zu unterstützen. Ihre Präsenz erweitert branchenübergreifende Beobachtbarkeitsfähigkeiten in telekommunikationsnahe Dienstoperationen. TM Forum- und O-RAN-Standards reduzieren proprietäre Barrieren, indem sie gemeinsame Anforderungen an Regelkreissteuerung und Schnittstellen definieren.
Branchenführer im europäischen AIOps-Markt für Telekommunikationsnetzwerke
-
Nokia Corporation
-
Telefonaktiebolaget LM Ericsson
-
Amdocs Limited
-
Netcracker Technology Corporation
-
Comarch S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Nokia und Google Cloud kündigten eine erweiterte Partnerschaft an, um Googles Gemini-Modelle in Nokia Assurance Center zu integrieren. Die Initiative umfasste 6 spezialisierte KI-Agenten für den Netzwerkbetrieb. Nokia plante das SaaS-Angebot für den Google Cloud Marketplace im September 2026, mit 2 anfänglichen Agenten und 4 weiteren Agenten, die bis 2027 geplant sind.
- März 2026: Amdocs stellte CES26 vor, eine agentengesteuerte BSS-OSS-Netzwerk-Suite, die vom aOS Cognitive Core angetrieben wird, auf der MWC 2026 in Barcelona. Das Unternehmen kündigte auch den kommerziellen Start der mehrjährigen Transformation von Vodafone Deutschland an, einschließlich autonomer Betriebsfähigkeiten. Amdocs positionierte aOS für die Integration mit bestehenden OSS-Stacks bei mehr als 100 Kommunikationsdienstleistern.
- Februar 2026: Deutsche Telekom und Google Cloud kündigten MINDR an, ein Multi-Agenten-KI-System für autonome Diagnose und Betrieb über Radio-, Transport- und Kerndomänen. MINDR erweiterte den RAN Guardian Agent, der die Zeit für das Management größerer Ereignisse von Stunden auf 1 Minute reduziert hatte, nach seinem Start im November 2025 in Deutschland.
- Februar 2026: Wind River und Vodafone kündigten auf der MWC Barcelona eine Zusammenarbeit für KI-RAN-Operationen in Open RAN-Netzwerken an. Die Lösung verarbeitet mehr als 70 TB Netzwerkdaten pro Woche über Radio- und Cloud-Schichten. Sie soll Abweichungen identifizieren und Behebungsmaßnahmen einleiten, bevor die Kundenerfahrung beeinträchtigt wird.


Europa AIOps für Telekommunikationsnetzwerke Marktberichtsumfang
Der Umsatz des europäischen AIOps-Marktes für Telekommunikationsnetzwerke wird durch Plattformlizenzierung und Abonnements, Nutzung von KI-/Analysesoftware, Beratung und Systemintegration, Bereitstellung, verwaltete Dienste, Wartung und Support generiert, die Mobilfunknetzbetreibern, Fest- und Breitbandnetzbetreibern, integrierten Kommunikationsdienstleistern und anderen Telekommunikationsendnutzern in Großunternehmen sowie kleinen und mittleren Unternehmen in der Region bereitgestellt werden.
Der Bericht über den europäischen AIOps-Markt für Telekommunikationsnetzwerke ist segmentiert nach Angebot (Plattformen und Dienstleistungen), Bereitstellungsmodell (On-Premises und Cloud-basiert), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Anwendung (Netzwerkleistungsmanagement, Fehler- und Störungsmanagement, Netzwerksicherheitsmanagement, Kundenerfahrungsmanagement, Infrastrukturmanagement, Anwendungsleistungsanalyse und weitere Anwendungen), Endnutzer (Mobilfunknetzbetreiber, Fest- und Breitbandnetzbetreiber, integrierte Kommunikationsdienstleister und weitere Endnutzer) sowie Land (Vereinigtes Königreich, Deutschland, Frankreich, Spanien, Italien und übriges Europa). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Plattformen |
| Dienstleistungen |
| On-Premises |
| Cloud-basiert |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Netzwerkleistungsmanagement |
| Fehler- und Störungsmanagement |
| Netzwerksicherheitsmanagement |
| Kundenerfahrungsmanagement |
| Infrastrukturmanagement |
| Anwendungsleistungsanalyse |
| Weitere Anwendungen |
| Mobilfunknetzbetreiber |
| Fest- und Breitbandnetzbetreiber |
| Integrierte Kommunikationsdienstleister |
| Weitere Endnutzer |
| Vereinigtes Königreich |
| Deutschland |
| Frankreich |
| Spanien |
| Italien |
| Übriges Europa |
| Nach Angebot | Plattformen |
| Dienstleistungen | |
| Nach Bereitstellungsmodell | On-Premises |
| Cloud-basiert | |
| Nach Unternehmensgröße | Großunternehmen |
| Kleine und mittlere Unternehmen | |
| Nach Anwendung | Netzwerkleistungsmanagement |
| Fehler- und Störungsmanagement | |
| Netzwerksicherheitsmanagement | |
| Kundenerfahrungsmanagement | |
| Infrastrukturmanagement | |
| Anwendungsleistungsanalyse | |
| Weitere Anwendungen | |
| Nach Endnutzer | Mobilfunknetzbetreiber |
| Fest- und Breitbandnetzbetreiber | |
| Integrierte Kommunikationsdienstleister | |
| Weitere Endnutzer | |
| Nach Land | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| Übriges Europa |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische AIOps-Markt für Telekommunikationsnetzwerke?
Die Marktgröße wird im Jahr 2026 auf 1,45 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 13,74 % einen Wert von 2,76 Milliarden USD erreichen.
Was treibt die AIOps-Akzeptanz bei europäischen Telekommunikationsbetreibern an?
5G-Komplexität, Multi-Anbieter-Daten, niedrigere Betriebskosten und schnellere Fehlerbehebung unterstützen die Akzeptanz.
Welches Angebot wächst in Europa am schnellsten?
Dienstleistungen werden bis 2031 voraussichtlich mit einer CAGR von 16,08 % wachsen, vor Plattformen.
Welches Bereitstellungsmodell hat die höchste prognostizierte Wachstumsrate?
Cloud-basierte Bereitstellung wird bis 2031 voraussichtlich mit einer CAGR von 17,21 % wachsen.
Welche Anwendung wird voraussichtlich am schnellsten wachsen?
Das Fehler- und Störungsmanagement wird bis 2031 voraussichtlich mit einer CAGR von 16,40 % wachsen.
Welches Land führt die europäische Nachfrage an?
Deutschland hielt im Jahr 2025 einen Umsatzanteil von 22,66 %, während das Vereinigte Königreich bis 2031 voraussichtlich mit einer CAGR von 14,79 % wachsen wird.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

