
ヨーロッパ 通信ネットワーク向け AIOps 市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.28 十億米ドル |
| 市場規模 (2026) | 1.45 十億米ドル |
| 市場規模 (2031) | 2.76 十億米ドル |
| 成長率 (2026 - 2031) | 13.74 % |
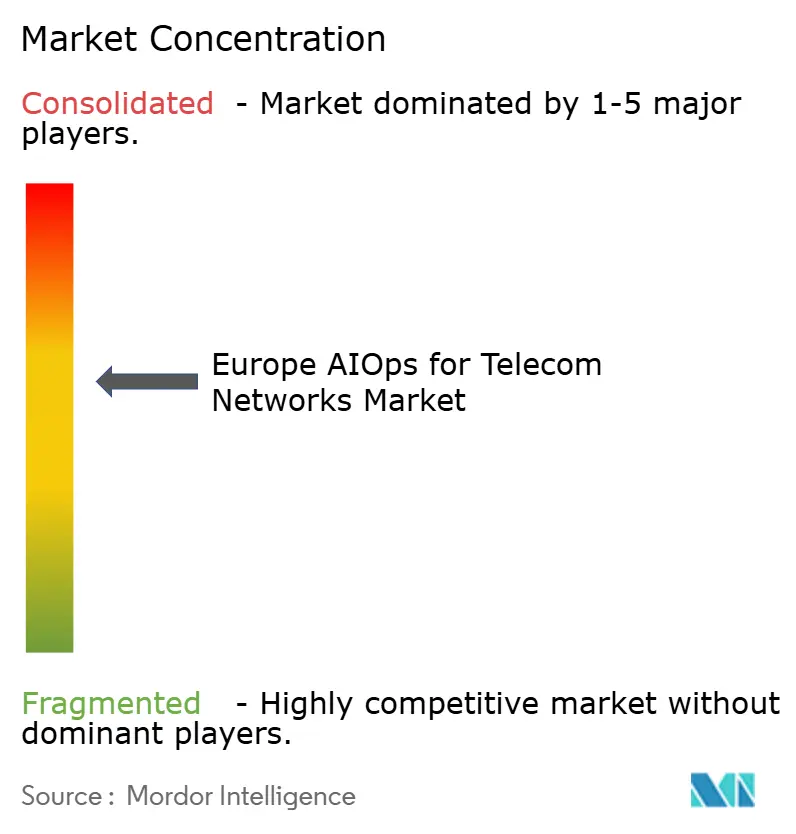
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるヨーロッパ 通信ネットワーク向け AIOps 市場分析
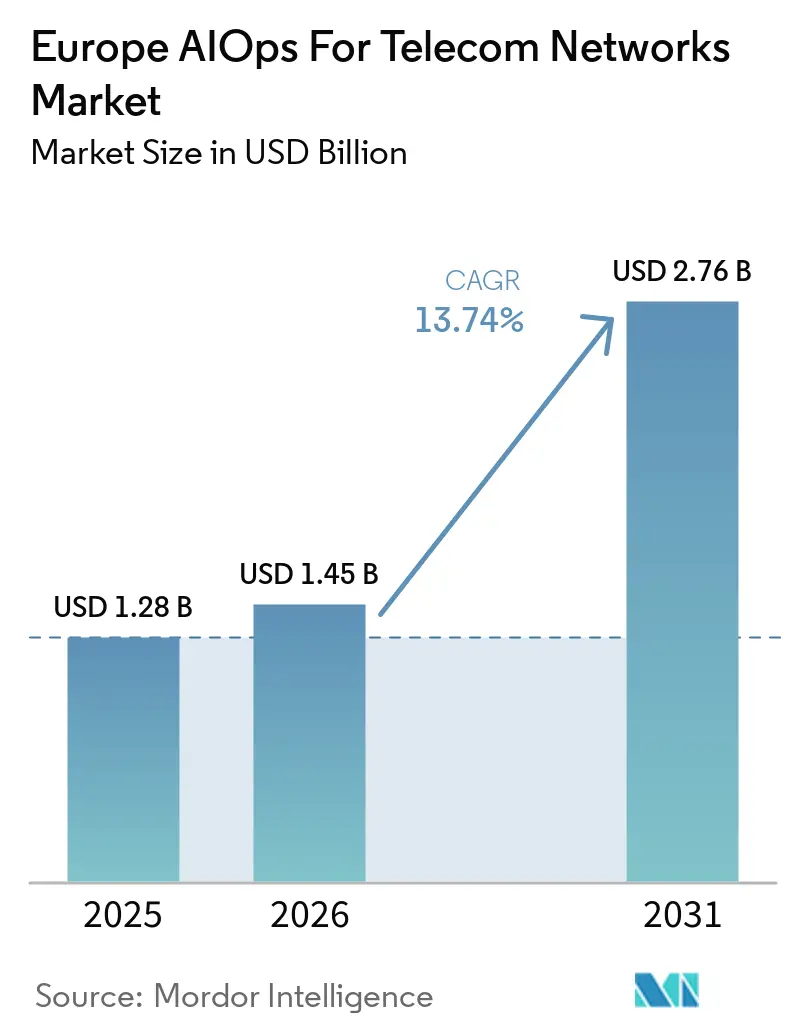
ヨーロッパ 通信ネットワーク向け AIOps 市場規模は2025年に1.28 ビリオン 米ドルと評価され、2026年の1.45 ビリオン 米ドルから2031年には2.76 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは13.74%です。ヨーロッパ 通信ネットワーク向け AIOps 市場は、ルールベースのイベント相関から、複数のネットワークドメインにわたる障害の診断と修復が可能なシステムへと移行しています。5Gネットワークが日常業務にベンダー、インターフェース、テレメトリーストリームを追加するにつれ、オペレーターはこれらの機能を活用しています。運用コストの削減と主要なネットワークイベントの解決に要する時間の短縮の必要性も、投資を後押ししています。TM Forumは2026年6月に、調査対象オペレーターの75%が2026年中に自律型ネットワークへの投資を増加させる計画であり、20%が2027年までにレベル4の自律性またはそれ以上に達することを期待していると報告しました。ヨーロッパ 通信ネットワーク向け AIOps 市場は、自動化が複雑なヨーロッパのネットワーク環境全体での投資に対してより強力な根拠を生み出す一方で、小規模なオペレーターの動きを遅らせる可能性のある統合とコンプライアンスの要求にも直面しています。
主要レポートのポイント
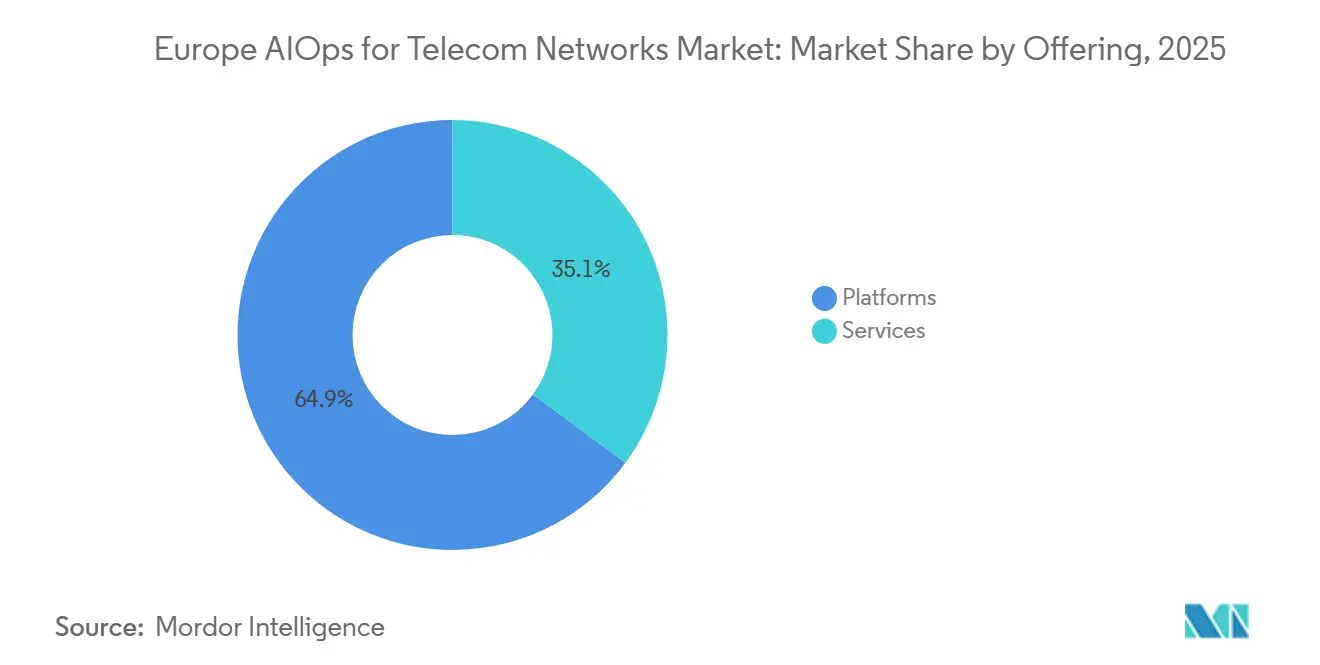
- オファリング別では、プラットフォームが2025年のヨーロッパ 通信ネットワーク向け AIOps 市場の64.88%を占め、サービスは2031年までにCAGR 16.08%で拡大する見込みです。
- デプロイメントモデル別では、オンプレミスが2025年のヨーロッパ 通信ネットワーク向け AIOps 市場の58.25%を占め、クラウドベースのデプロイメントは2031年までにCAGR 17.21%で拡大する見込みです。
- 組織規模別では、大企業が2025年のヨーロッパ 通信ネットワーク向け AIOps 市場の78.02%を占め、中小企業は2031年までCAGR 16.56%で拡大する見込みです。
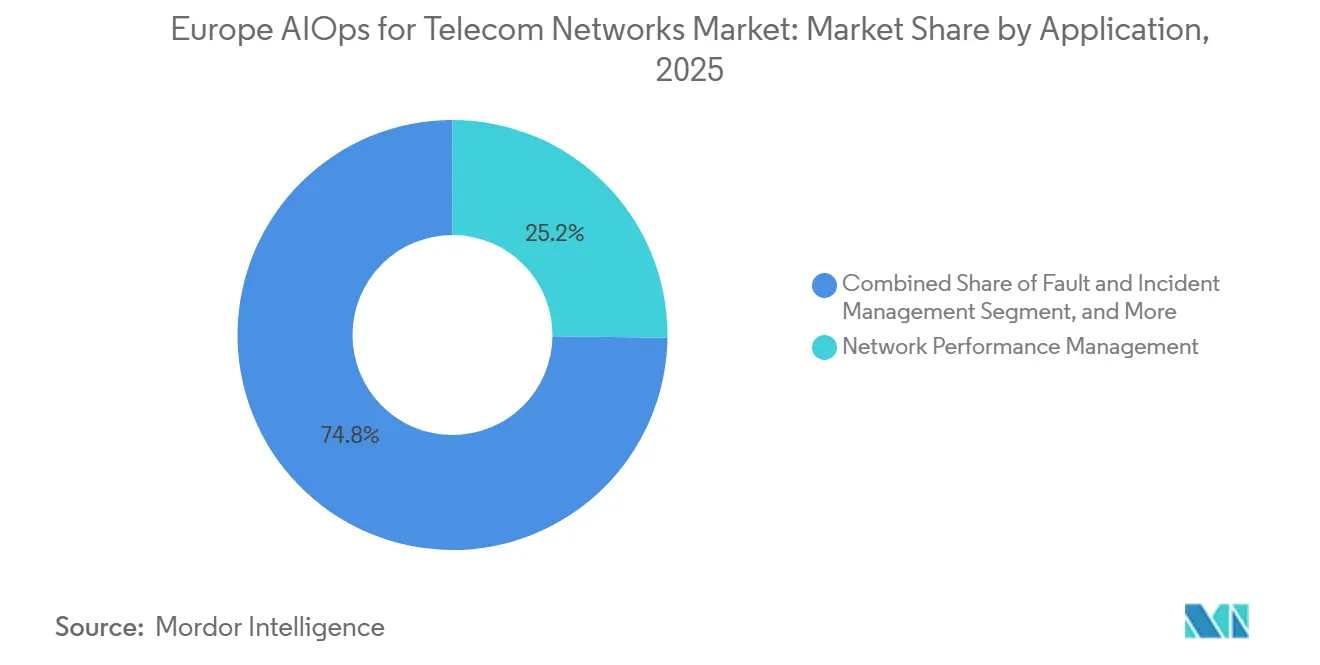
- アプリケーション別では、ネットワークパフォーマンス管理が2025年のヨーロッパ 通信ネットワーク向け AIOps 市場の25.20%を占め、障害・インシデント管理は2031年までにCAGR 16.40%で拡大する見込みです。
- エンドユーザー別では、モバイルネットワークオペレーターが2025年のヨーロッパ 通信ネットワーク向け AIOps 市場の49.31%を占め、統合通信サービスプロバイダーは2031年までにCAGR 15.29%で拡大する見込みです。
- 国別では、ドイツが2025年のヨーロッパ 通信ネットワーク向け AIOps 市場の22.66%を占め、イギリスは2031年までにCAGR 14.79%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ヨーロッパ 通信ネットワーク向け AIOps 市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 5Gおよびマルチベンダーネットワークの複雑性 | +3.8% | ドイツ、イギリス、フランスへの早期集中的影響を伴うグローバル | 短期(2年以内) |
| ネットワーク運用コストおよび解決時間の削減圧力 | +3.2% | ドイツ、オランダ、北欧オペレーターへの早期効果を伴うグローバル | 短期(2年以内) |
| 予測的ネットワーク保証および顧客体験管理への需要 | +2.5% | アジア太平洋地域を中心に、ヨーロッパへの波及効果とイギリスおよびスペインでの加速 | 中期(2年~4年) |
| 自律型ネットワークおよびクローズドループ標準の拡大 | +1.8% | TM Forumフレームワークを通じて自律型ネットワークレベルの進展をリードするヨーロッパのオペレーターを伴うグローバル | 中期(2年~4年) |
| 分解型オープンRANにおけるテレメトリーからアクションへのギャップ | +1.2% | ドイツおよびイギリスでのオープンRANトライアルを含む北米とヨーロッパ | 中期(2年~4年) |
| エネルギー対応型クローズドループネットワーク最適化 | +0.9% | ドイツ、イギリス、フランスでの早期活動を伴うヨーロッパ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
5Gおよびマルチベンダーネットワークの複雑性がプラットフォーム採用を加速
ヨーロッパ 通信ネットワーク向け AIOps 市場は、管理すべきシステムオペレーターの数を増加させる5Gスタンドアロンデプロイメントの恩恵を受けています。都市部の5G無線アクセスネットワークは、無線、分散、集中、コアネットワーク機能に別々のベンダーを使用することができます。各システムは、異なるスキーマ、更新サイクル、および運用上の優先事項を持つテレメトリーを生成します。旧来の運用サポートシステムは、より集中化されたシングルベンダー環境向けに設計されていました。AIOpsプラットフォームは、これらのデータストリームをネットワークドメイン全体で相関させ、オペレーターが関連イベントをより早く特定するのを支援できます。O-RAN AllianceのE2インターフェースおよびxAppフレームワークを含む仕様は、サードパーティアプリケーションの統合ポイントを提供していますが、商用オープンRANデプロイメントはクローズドループ制御のために依然として相当なシステム統合を必要とします。[1]
ネットワーク運用コストおよび平均修復時間の削減圧力
ヨーロッパの通信オペレーターは、ユーザーあたりの収益が制約されたまま5G用が増加する中、ネットワーク運用コストの削減を優先しています。Deutsche Telekomは2025年11月にドイツでRAN Guardian Agentを立ち上げ、主要イベント管理をサポートしました。同社は、このシステムにより主要イベント管理時間が数時間から1分に短縮されたと報告しました。また、最初の本番稼働月のクリスマスマーケットイベント中に100件以上の修復アクションをトリガーしました。これらの運用成果は、ヨーロッパ 通信ネットワーク向け AIOps 市場が手動介入の削減を求めるオペレーターから注目を集めていることを説明しています。NIS2の報告要件も、影響を受けたオペレーターが24時間以内に早期警告を提供し、72時間以内に最終報告書を提出しなければならないため、迅速な障害検出の価値を強調しています。
予測的ネットワーク保証および顧客体験管理への需要が購買基準を再形成
ヨーロッパ 通信ネットワーク向け AIOps 市場は、事後的な障害特定から予測的なサービス保証へとシフトしています。オペレーターはますます、無線、トランスポート、コア、アプリケーションのパフォーマンスを加入者体験指標と結びつけるシステムを求めています。このアプローチは、サービス劣化が顧客に明らかになる前に介入することをサポートします。ネットワーク状態と加入者の成果との関係を説明できるプラットフォームは、異常を報告するだけのツールよりも注目を集める可能性が高いです。これらの要件は、ベンダーが保証機能と顧客体験機能を優先する方法に影響を与えています。
自律型ネットワークおよびクローズドループ標準の拡大が需要を確立
TM Forumの自律型ネットワークフレームワークは、オペレーターに自動化成熟度を評価するための共通基盤を提供します。その評価検証サービスは、2025年の立ち上げ後、17の通信サービスプロバイダーに対してほぼ100件の証明書を発行していました。認証は、オープンデジタルアーキテクチャ標準に対するレベル2、レベル3、レベル4の成熟度をカバーしていました。レベル4では、システムは個別の人間の承認なしに定義された運用上の決定を行い実行することができます。[2] したがって、ヨーロッパ 通信ネットワーク向け AIOps 市場は、オペレーターが自動化ロードマップを正式化するにつれて、TM Forum オープンAPIおよびO-RANインターフェースをサポートするベンダーを優遇します。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| レガシーOSSデータサイロと統合の複雑性 | -2.1% | 古いインフラのため南欧および東欧に深刻な影響を伴うグローバル | 短期(2年以内) |
| サイバーセキュリティ、プライバシー、AIガバナンス要件 | -1.6% | EU AI法およびNIS2義務のためヨーロッパ | 中期(2年~4年) |
| ベンダー固有のネットワーク状態にわたるモデルドリフト | -1.0% | 中東・アフリカへの波及効果を伴うグローバル、アジア太平洋地域中心 | 中期(2年~4年) |
| 自律的修復に対する人間の説明責任 | -0.7% | 規制対象の重要サービスオペレーターの間で特に顕著なグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーOSSデータサイロと統合の複雑性がクロスドメインAIの有効性を制約
データの可用性は、通信ネットワーク向けヨーロッパ AIOps 市場にとって根本的な課題であり続けています。多くのヨーロッパのオペレーターは、10年から20年にわたって開発されたベンダー固有のドメイン分離型管理システムを使用しています。これらのシステムは、無線、トランスポート、コア、サービスレイヤー間でテレメトリーを共有するように設計されていませんでした。AIのためのデータ準備には、モデルが信頼できる結果を提供できるようになる前に、インジェスト、正規化、フェデレーションが必要です。不完全または断片化されたテレメトリーは、誤警報と可観測性コストを増加させ、デプロイメントの運用上の根拠を弱める可能性があります。この負担は、ティア1のピアが利用できる統合予算を持たない中規模オペレーターにとってより大きく、採用能力に明確な差異を生み出しています。
サイバーセキュリティ、プライバシー、AIガバナンス要件がコンプライアンスの負担を生み出す
ヨーロッパの規制環境は、通信AIOpsシステムに対していくつかの重複する要件を課しています。EU AI法は2026年8月に完全適用となり、重要なデジタルインフラで使用されるAIシステムのリスク分類を要求しています。附属書IIIに基づく高リスク義務は、AI デジタルオムニバスの下で2027年12月2日まで延長されました。NIS2も、重要な電子通信サービスにサイバーセキュリティリスク管理、インシデント報告、説明責任要件を適用しています。ENISAは2025年6月にNIS2の技術的実施ガイダンスを公表しました。これらのルールは、個別の承認なしに修復アクションを実行するツールの調達および文書化プロセスを長引かせる可能性があります。小規模オペレーターと新規ベンダーは、コンプライアンス能力が低いため、最大のデプロイメント遅延に直面する可能性があります。[3]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
オファリング別:サービス採用がプラットフォーム収益の優位性に挑戦
プラットフォームは2025年のヨーロッパ 通信ネットワーク向け AIOps 市場の64.88%を占めました。大規模なティア1オペレーターは、数年間にわたって運用サポートシステムにプラットフォームライセンスを組み込んでいました。これらの契約により、プラットフォームは保証および自動化ワークロードのコアインフラとして確立されました。サービスは2031年までにCAGR 16.08%で拡大する見込みです。この割合は、マネージドサービス、プロフェッショナルサービス、システム統合に対するより強い需要を示しています。地域のオペレーターは、実装責任を経験豊富なプロバイダーに移転する契約を好む場合が多いです。
ヨーロッパ 通信ネットワーク向け AIOps 市場では、この傾向が南欧および東欧で最も明確に見られます。これらの市場の多くのオペレーターは、社内のAIエンジニアリングリソースが限られており、同時にレガシー運用システムを管理しなければなりません。成果ベースの提供は、主要なプラットフォーム実装に関連するリスクを軽減しオペレーターに専門的な統合サポートへのアクセスを提供できます。また、実装作業を定義された運用成果と結びつけることができ、オペレーターが別々のツールとサービスを組み合わせる必要がなくなります。Nokiaは2025年にAutonomous Network Fabricを導入し、Google Cloudとのクラウド提供オプションを拡大しました。[4] これは、ベンダーがソフトウェアプラットフォームと運用サービスを別々の選択肢として提示するのではなく、組み合わせていることを示しています。ヨーロッパ 通信ネットワーク向け AIOps 市場において、この提供アプローチは、オペレーターが自動化ソフトウェアと並んで技術サポートを必要とする場合に採用を実用的にすることができます。


デプロイメントモデル別:クラウド提供がオンプレミスの優位性に迫る
オンプレミスデプロイメントは2025年のヨーロッパ 通信ネットワーク向け AIOps 市場規模の58.25%を占めました。データ主権要件がヨーロッパのティア1オペレーターの間でこの立場を支持してきました。特定のクローズドループ無線機能も非常に低いレイテンシーを必要とし、パブリッククラウドエンドポイントが一貫して提供できない場合があります。クラウドベースのデプロイメントは2031年までにCAGR 17.21%で拡大する見込みです。最も急速な進展は、リアルタイム以外のネットワーク分析、計画、顧客体験、エネルギー管理機能で起きています。
パブリッククラウド環境は、これらの時間的制約の少ないユースケースに対してスケーラブルなコンピューティングリソースと事前構築済みのAIツールを提供します。Nokiaは2026年9月にGoogle Cloud MarketplaceでAssurance Centerをサービスとしてのソフトウェアオファリングとしてスケジュールしました。Ericssonは2026年2月にAWS MarketplaceでAgentic rApp as a Serviceを立ち上げました。両オファリングは、確立された通信サプライヤーがクラウド提供を新規デプロイメントの重要なルートと見なしていることを示しています。同時に、EU AI法の義務とNIS2のデータ居住要件がハイブリッドおよびソブリンクラウド設計を支持しています。これらの設計により、ワークロードはクラウドデプロイメントの一部の利点を維持しながら、ネットワークデータにより近い場所で動作できます。このバランスは、リアルタイム制御要件がネットワーク機能とオペレーター環境によって大きく異なるため、ヨーロッパ 通信ネットワーク向け AIOps 市場において重要です。
組織規模別:小規模オペレーターが対象ベースを拡大
大企業は2025年の収益の78.02%を占めました。ティア1モバイルオペレーターと国内大手企業は、複雑なデプロイメントのための予算とエンジニアリング能力を持っていました。中小企業は2031年までにCAGR 16.56%で拡大する見込みです。サービスとしてのソフトウェアおよびマネージドサービスモデルは、地域の通信事業者と卸売オペレーターの参入障壁を低下させます。この変化により、ヨーロッパ 通信ネットワーク向け AIOps 市場は最大の通信プロバイダーを超えて拡大します。
APIファーストアーキテクチャとローコード設定ツールにより、小規模オペレーターのデプロイメントがよりアクセスしやすくなります。使用量ベースの商業モデルも、以前のティア1プロジェクトに関連する長い実装プログラムを回避できます。新興のニュートラルホストプロバイダーは、多くの場合、よりスリムなクラウドネイティブアーキテクチャから始めます。これらの環境は、システムに固有の統合制約が少ないため、最初から自動化により適している場合があります。したがって、ヨーロッパ 通信ネットワーク向け AIOps 市場は、大規模な社内AIチームを構築することなく使用可能な運用自動化を必要とするオペレーターからの需要を引き出すことができます。
アプリケーション別:障害管理がパフォーマンス監視との差を縮める
ネットワークパフォーマンス管理は2025年の収益の25.20%を占めました。このアプリケーションは、4Gおよび初期5Gネットワーク全体で確立された監視ツールの恩恵を受けました。障害・インシデント管理は2031年までにCAGR 16.40%で拡大する見込みです。オペレーターは、問題を報告するだけでなく、定義された問題を修正できるシステムにより多くの価値を置いています。したがって、ヨーロッパ 通信ネットワーク向け AIOps 市場は可視性からクローズドループ運用へと拡大しています。
Nokiaは、そのクローズドループシステムがインシデントの40%を自動的に解決したと述べました。TM ForumのCatalyst C26.0.995デモンストレーターは、アラーム自動診断と障害局所化において90%以上の精度を報告しました。また、平均修復時間が25%短縮されたとも報告しました。顧客体験管理は、オペレーターが保証データを加入者維持とサービス品質コミットメントに関連付けるにつれて、関連性を高めています。ネットワークセキュリティ管理、インフラ管理、アプリケーションパフォーマンス分析は、より小さいながらも拡大しているアプリケーションであり続けています。エネルギー最適化とスライス保証も、エネルギー要件の重要性が増すにつれて、独自の支出領域として浮上しています。この幅広い使用パターンは、ヨーロッパ 通信ネットワーク向け AIOps 市場が従来のパフォーマンス監視だけでなく、運用ライフサイクルのより多くの段階にサービスを提供していることを意味します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
エンドユーザー別:統合プロバイダーがクロスドメイン需要を増加
モバイルネットワークオペレーターは2025年に49.31%の収益シェアを保持しました。彼らの早期5G投資とより大きなネットワーク規模は、より継続的な保証と自動化を必要としました。固定・ブロードバンドオペレーターも、ファイバープログラムがイギリス、フランス、ドイツ、スペイン全体でアクティブインフラを追加するにつれて、要件を増加させています。統合通信サービスプロバイダーは2031年までにCAGR 15.29%で拡大する見込みです。彼らの統合された固定・モバイルネットワークは、より多くの運用ドメインにわたってデータを生成します。
結果として生じる運用の複雑性により、統合プロバイダーにとってクロスドメイン相関がより重要になります。ServiceNowとVodafone Businessは2025年4月にAI駆動のサービス管理をカバーする5年間のコラボレーションを開始しました。ServiceNowはまた、2026年中に自律型エンタープライズ運用のためにGoogle Cloudとの協力を拡大しました。これらのイニシアチブは、統合されたサービス保証、サービス運用、ネットワークインベントリプロセスを対象としています。ニュートラルホストプロバイダーと衛星・地上ハイブリッドオペレーターは、より小さな新興グループを代表しています。彼らの関連性は、プライベート5Gネットワークがキャンパスや産業サイトに拡大するにつれて増加するはずです。これらのエンドユーザーは、ヨーロッパ 通信ネットワーク向け AIOps 市場を従来の国内モバイルネットワークを超えて拡大させ、追加のサービス保証ニーズをもたらします。
地理的分析
ドイツは2025年に地域収益の22.66%を占めました。そのティア1オペレーターは、AIベースの診断および修復ツールの高度なデプロイメントを持っています。同国はまた、継続的な保証を必要とする大量のテレメトリーを生成する密度の高いエンタープライズ5Gベースを持っています。Deutsche TelekomとGoogle Cloudは2026年2月に、無線、トランスポート、コアドメインにわたる診断と運用のためのMINDRを発表しました。このシステムは、Deutsche TelekomのRAN Guardian Agentの以前のデプロイメントに基づいて構築されました。Deutsche Telekomは、RAN Guardianが主要イベント管理時間を数時間から1分に短縮したと述べました。
イギリスは2031年までにCAGR 14.79%で拡大する見込みです。ファイバーの展開、オープンRANトライアル、エンタープライズテクノロジー予算がネットワーク保証への需要を支持しています。これらの条件により、オペレーターが迅速に解釈しなければならないマルチベンダーデータが増加します。イギリスのヨーロッパ 通信ネットワーク向け AIOps 市場は、AIを活用したネットワーク展開の財務的根拠からも恩恵を受けています。
スペイン、イタリア、その他のヨーロッパは採用の初期段階にありますが、地域需要に貢献しています。イタリアはファイバー投資とクラウドネイティブBSSおよびOSSシステムの使用拡大とともに発展しています。北欧市場、オランダ、ポーランド、中央・東ヨーロッパは、オープンRANの拡大とともにより関連性が高まっています。新しいスペクトル割り当てとタワー共有協定は、これらの市場のいくつかで分解型アーキテクチャを支持しています。国家サイバーセキュリティフレームワークとNIS2の実施は、地域の規制知識を持つプロバイダーを優遇する可能性があります。
競合ランドスケープ
ヨーロッパ 通信ネットワーク向け AIOps 市場は、プラットフォームレベルで中程度に集中しています。Nokia、Ericsson、Amdocs、Netcracker Technologyは、既存のOSS関係により確立された優位性を持っています。既存プレーヤーは、マルチエージェントオーケストレーションとクローズドループ運用をサポートするためにAIOpsツールを再配置しています。彼らの表明された焦点は、TM Forum自律型ネットワークレベル3およびレベル4目標との整合です。このポジショニングにより、ベンダーは自動化機能をオペレーターの成熟度計画と結びつけることができます。
NokiaとGoogle Cloudは2026年6月に、GeminiパワードエージェントをNokia Assurance Centerに組み込むためのパートナーシップを拡大しました。このプログラムには、イベントトリアージ、異常推論、KPI選択、根本原因分析、アクション推奨、ダッシュボードのための6つのエージェントが含まれていました。Ericssonは2026年2月にネットワーク最適化をサポートするためにAgentic rApp as a Serviceを導入しました。AmdocsはMWC 2026でCES26とそのaOS Cognitive Coreを発表しました。これらのアクションは、確立されたネットワークプラットフォームの上に重ねられたクラウド提供のエージェント機能を中心とした競争を示しています。
南欧、中欧、東欧の中規模オペレーターは、より軽量なSaaSオファリングのターゲットであり続けています。これらのオペレーターは、ティア1の購入者よりも短いデプロイメントサイクルと低い統合要件を求める場合があります。RADCOM、MyCom OSI、Comarchは、この立場を支持する地域オペレーターとの関係を持っています。DynatraceとServiceNowも2025年10月に自律型IT運用をサポートするためのコラボレーションを拡大しました。彼らの存在は、クロス産業の可観測性機能を通信隣接のサービス運用に拡大します。TM ForumとO-RAN標準は、共通のコントロールループとインターフェース要件を定義することで独自の障壁を低減します。
ヨーロッパ 通信ネットワーク向け AIOps 産業リーダー
-
Nokia Corporation
-
Telefonaktiebolaget LM Ericsson
-
Amdocs Limited
-
Netcracker Technology Corporation
-
Comarch S.A.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年6月:NokiaとGoogle Cloudは、GoogleのGeminiモデルをNokia Assurance Centerに組み込むための拡大パートナーシップを発表しました。このイニシアチブには、ネットワーク運用のための6つの専門AIエージェントが含まれていました。Nokiaは2026年9月にGoogle Cloud MarketplaceでSaaSオファリングをスケジュールし、2つの初期エージェントと2027年までに計画された4つの追加エージェントを提供します。
- 2026年3月:AmdocsはMWC 2026バルセロナで、aOS Cognitive Coreを搭載したエージェント駆動のBSS-OSS-ネットワークスイートであるCES26を発表しました。同社はまた、自律型運用機能を含むVodafone Germanyの複数年にわたる変革の商業立ち上げを発表しました。Amdocsは、100以上の通信サービスプロバイダーにわたる既存のOSSスタックと統合するためにaOSを位置付けました。
- 2026年2月:Deutsche TelekomとGoogle Cloudは、無線、トランスポート、コアドメインにわたる自律的な診断と運用のためのマルチエージェントAIシステムであるMINDRを発表しました。MINDRは、2025年11月のドイツでの立ち上げ後に主要イベント管理時間を数時間から1分に短縮したRAN Guardian Agentを拡張しました。
- 2026年2月:Wind RiverとVodafoneはMWCバルセロナで、オープンRANネットワークにおけるAI-RAN運用のためのコラボレーションを発表しました。このソリューションは、無線とクラウドレイヤー全体で毎週70テラバイト以上のネットワークデータを取り込みます。顧客体験が影響を受ける前に逸脱を特定し、修復を誘導することを目的としています。


ヨーロッパ 通信ネットワーク向け AIOps 市場レポートの範囲
ヨーロッパ 通信ネットワーク向け AIOps 市場の収益は、地域内の大企業および中小企業にわたるモバイルネットワークオペレーター、固定・ブロードバンドオペレーター、統合通信サービスプロバイダー、その他の通信エンドユーザーに提供されるプラットフォームライセンスとサブスクリプション、AI/分析ソフトウェアの使用、コンサルティングとシステム統合、デプロイメント、マネージドサービス、メンテナンス、サポートを通じて生成されます。
ヨーロッパ 通信ネットワーク向け AIOps 市場レポートは、オファリング別(プラットフォームおよびサービス)、デプロイメントモデル別(オンプレミスおよびクラウドベース)、組織規模別(大企業、中小企業)、アプリケーション別(ネットワークパフォーマンス管理、障害・インシデント管理、ネットワークセキュリティ管理、顧客体験管理、インフラ管理、アプリケーションパフォーマンス分析、その他のアプリケーション)、エンドユーザー別(モバイルネットワークオペレーター、固定・ブロードバンドオペレーター、統合通信サービスプロバイダー、その他のエンドユーザー)、国別(イギリス、ドイツ、フランス、スペイン、イタリア、その他のヨーロッパ)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| プラットフォーム |
| サービス |
| オンプレミス |
| クラウドベース |
| 大企業 |
| 中小企業 |
| ネットワークパフォーマンス管理 |
| 障害・インシデント管理 |
| ネットワークセキュリティ管理 |
| 顧客体験管理 |
| インフラ管理 |
| アプリケーションパフォーマンス分析 |
| その他のアプリケーション |
| モバイルネットワークオペレーター |
| 固定・ブロードバンドオペレーター |
| 統合通信サービスプロバダー |
| その他のエンドユーザー |
| イギリス |
| ドイツ |
| フランス |
| スペイン |
| イタリア |
| その他のヨーロッパ |
| オファリング別 | プラットフォーム |
| サービス | |
| デプロイメントモデル別 | オンプレミス |
| クラウドベース | |
| 組織規模別 | 大企業 |
| 中小企業 | |
| アプリケーション別 | ネットワークパフォーマンス管理 |
| 障害・インシデント管理 | |
| ネットワークセキュリティ管理 | |
| 顧客体験管理 | |
| インフラ管理 | |
| アプリケーションパフォーマンス分析 | |
| その他のアプリケーション | |
| エンドユーザー別 | モバイルネットワークオペレーター |
| 固定・ブロードバンドオペレーター | |
| 統合通信サービスプロバダー | |
| その他のエンドユーザー | |
| 国別 | イギリス |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| その他のヨーロッパ |


レポートで回答される主要な質問
ヨーロッパ 通信ネットワーク向け AIOps 市場の規模はどのくらいですか?
市場規模は2026年に1.45 ビリオン 米ドルと推定され、CAGR 13.74%で2031年までに2.76 ビリオン 米ドルに達する見込みです。
ヨーロッパの通信オペレーターの間でAIOps採用を促進しているものは何ですか?
5Gの複雑性、マルチベンダーデータ、運用コストの削減、より迅速な障害解決が採用を支持しています。
ヨーロッパで最も急速に拡大しているオファリングはどれですか?
サービスは2031年までにCAGR 16.08%で拡大する見込みで、プラットフォームを上回っています。
最も高い予測成長率を持つデプロイメントモデルはどれですか?
クラウドベースのデプロイメントは2031年までにCAGR 17.21%で拡大する見込みです。
最も急速に拡大すると予想されるアプリケーションはどれですか?
障害・インシデント管理は2031年までにCAGR 16.40%で拡大する見込みです。
ヨーロッパの需要をリードしている国はどこですか?
ドイツは2025年に22.66%の収益シェアを保持し、イギリスはCAGR 14.79%で拡大する見込みです。


 お客様のデータは安全であり、販売や共有は一切行われません。

