
Taille et part du marché européen de l'AIOps pour les réseaux de télécommunications
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.28 Milliards de dollars |
| Taille du Marché (2026) | 1.45 Milliards de dollars |
| Taille du Marché (2031) | 2.76 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 13.74 % |
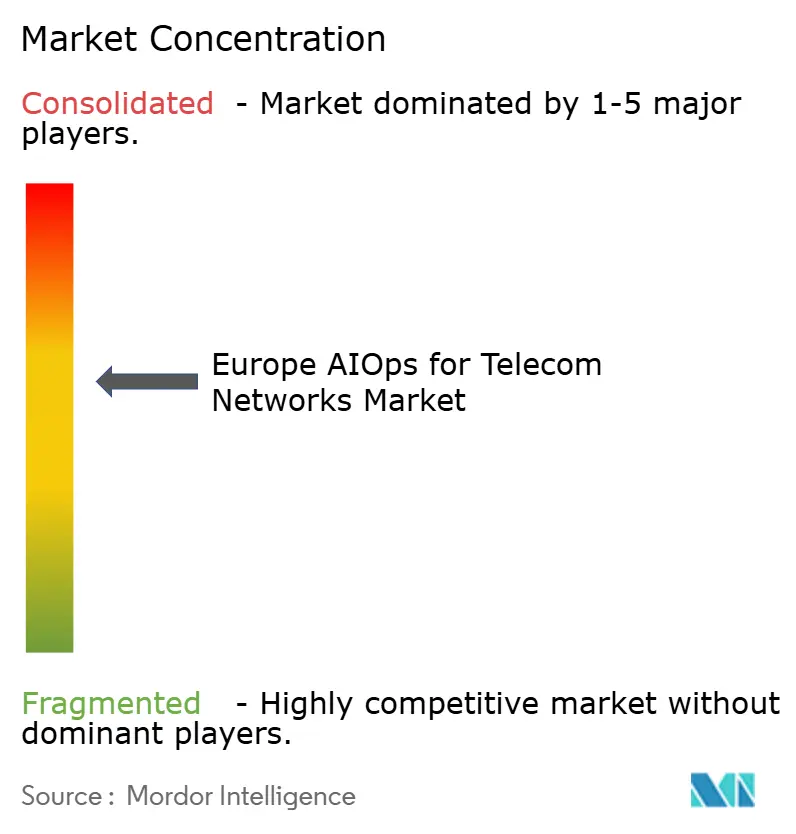
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen de l'AIOps pour les réseaux de télécommunications par Mordor Intelligence
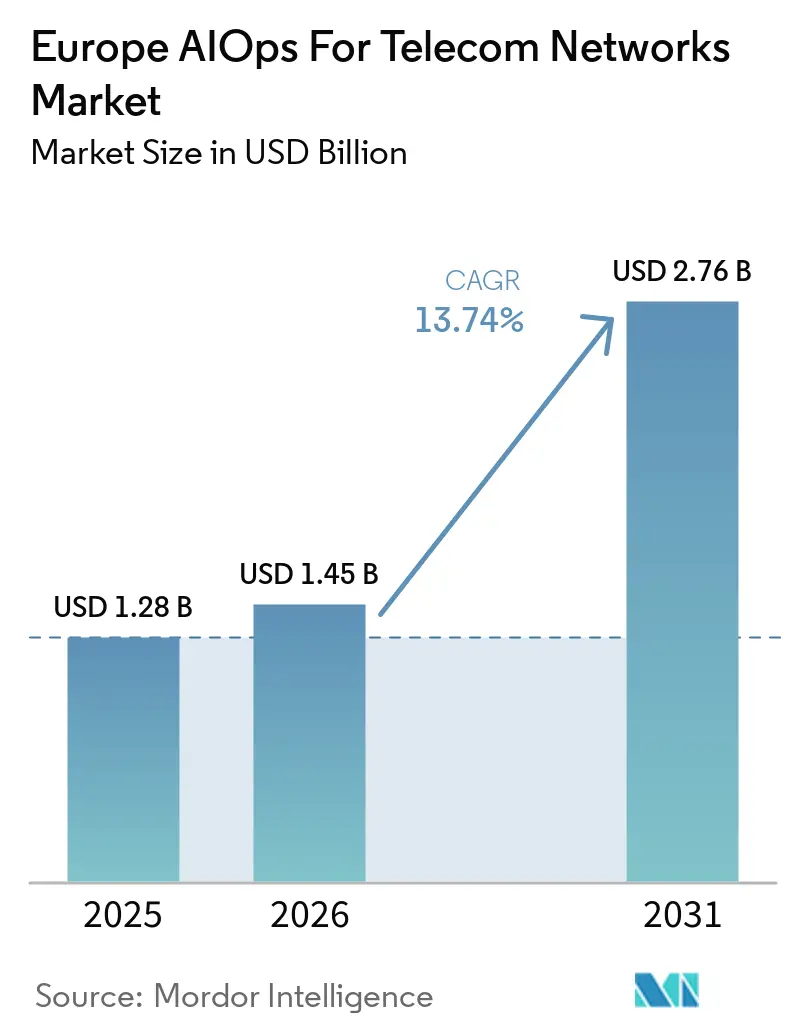
La taille du marché européen de l'AIOps pour les réseaux de télécommunications était évaluée à 1,28 milliard USD en 2025 et devrait croître de 1,45 milliard USD en 2026 pour atteindre 2,76 milliards USD d'ici 2031, à un CAGR de 13,74 % durant la période de prévision (2026-2031). Le marché européen de l'AIOps pour les réseaux de télécommunications évolue au-delà de la corrélation d'événements basée sur des règles vers des systèmes capables de diagnostiquer et de remédier aux pannes dans plusieurs domaines réseau. Les opérateurs utilisent ces capacités alors que les réseaux 5G ajoutent davantage de fournisseurs, d'interfaces et de flux de télémétrie aux opérations quotidiennes. L'investissement est également soutenu par la nécessité de réduire les coûts opérationnels et de raccourcir le temps nécessaire à la résolution des événements réseau majeurs. Le TM Forum a rapporté en juin 2026 que 75 % des opérateurs interrogés prévoyaient d'augmenter leurs investissements dans les réseaux autonomes en 2026, tandis que 20 % s'attendaient à atteindre le niveau 4 d'autonomie ou supérieur d'ici 2027. Le marché européen de l'AIOps pour les réseaux de télécommunications est également confronté à des exigences d'intégration et de conformité qui peuvent ralentir les opérateurs de taille plus modeste, même si l'automatisation renforce l'argument en faveur de l'investissement dans des environnements réseau européens complexes.
Points clés du rapport
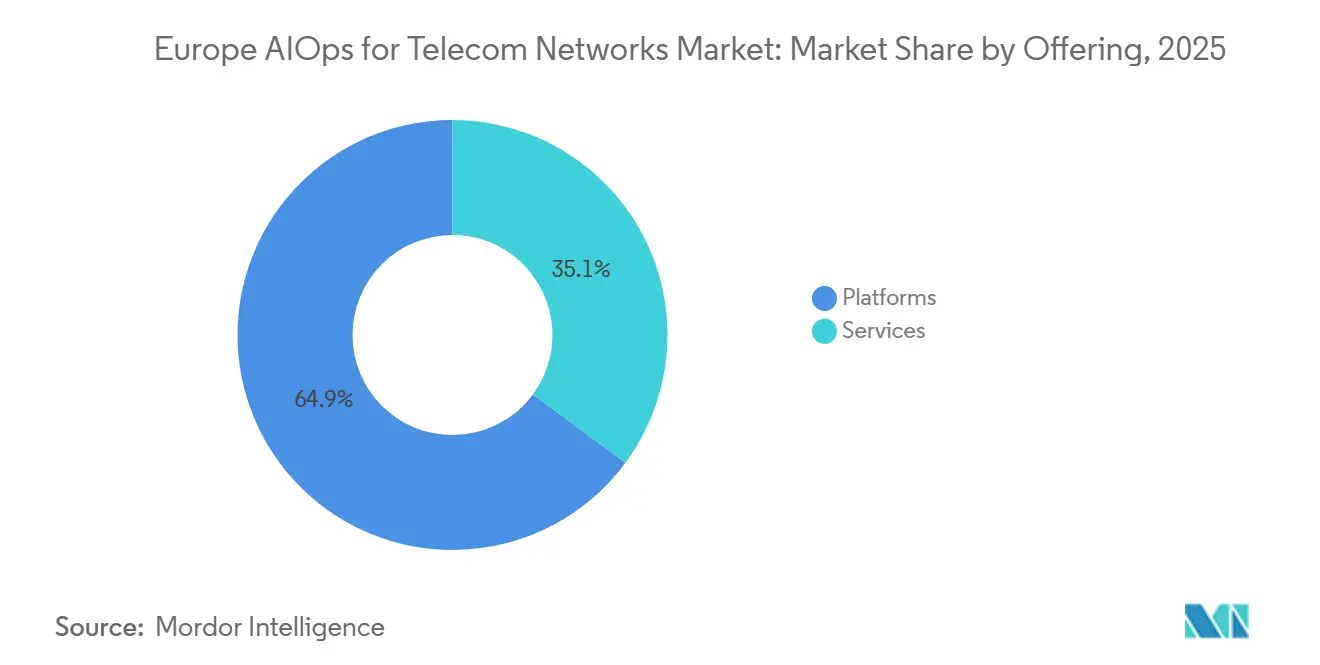
- Par offre, les plateformes détenaient 64,88 % du marché européen de l'AIOps pour les réseaux de télécommunications en 2025, tandis que les services devraient se développer à un CAGR de 16,08 % jusqu'en 2031.
- Par modèle de déploiement, le déploiement sur site représentait 58,25 % du marché européen de l'AIOps pour les réseaux de télécommunications en 2025, tandis que les déploiements basés sur le cloud devraient se développer à un CAGR de 17,21 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises détenaient 78,02 % du marché européen de l'AIOps pour les réseaux de télécommunications en 2025, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 16,56 % jusqu'en 2031.
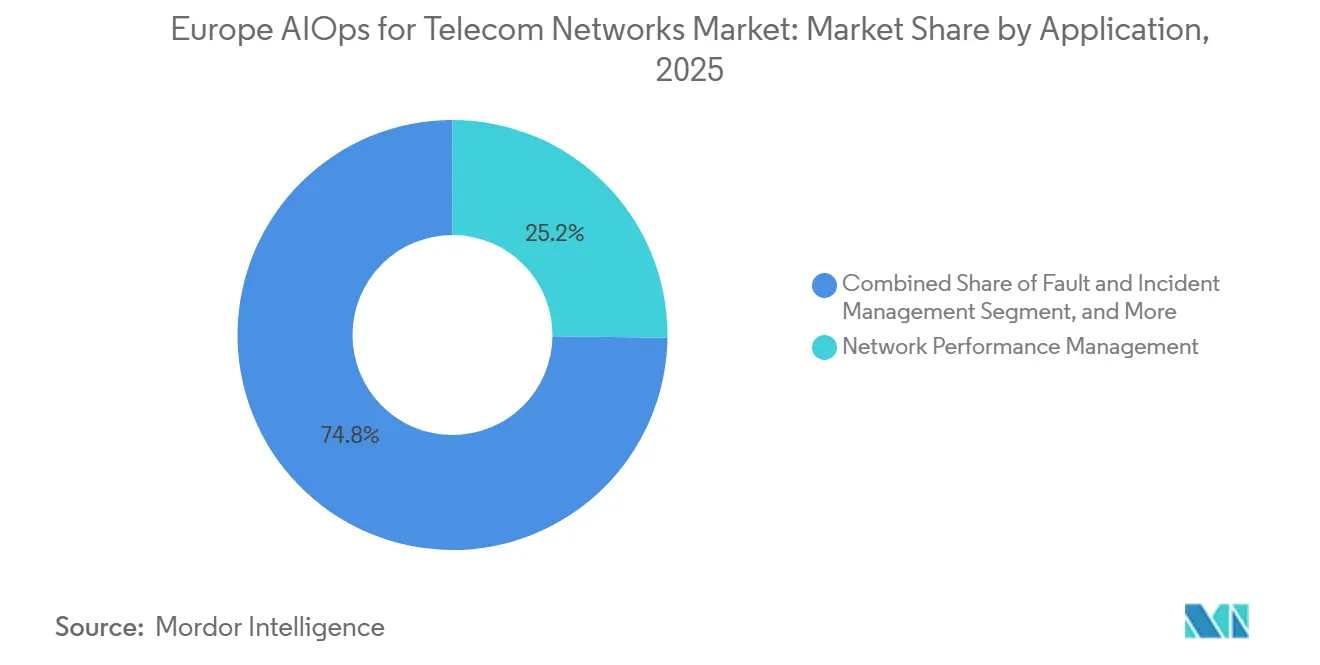
- Par application, la gestion des performances réseau détenait 25,20 % du marché européen de l'AIOps pour les réseaux de télécommunications en 2025, tandis que la gestion des pannes et des incidents devrait se développer à un CAGR de 16,40 % jusqu'en 2031.
- Par utilisateur final, les opérateurs de réseaux mobiles détenaient 49,31 % du marché européen de l'AIOps pour les réseaux de télécommunications en 2025, tandis que les fournisseurs de services de communication intégrés devraient se développer à un CAGR de 15,29 % jusqu'en 2031.
- Par pays, l'Allemagne détenait 22,66 % du marché européen de l'AIOps pour les réseaux de télécommunications en 2025, tandis que le Royaume-Uni devrait se développer à un CAGR de 14,79 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché européen de l'AIOps pour les réseaux de télécommunications
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Complexité des réseaux 5G et multi-fournisseurs | +3.8% | Mondial, avec un impact précoce concentré en Allemagne, au Royaume-Uni et en France | Court terme (≤ 2 ans) |
| Pression pour réduire les coûts d'exploitation réseau et le temps de résolution | +3.2% | Mondial, avec des gains précoces en Allemagne, aux Pays-Bas et chez les opérateurs nordiques | Court terme (≤ 2 ans) |
| Demande d'assurance réseau prédictive et de gestion de l'expérience client | +2.5% | Cœur Asie-Pacifique, avec des répercussions en Europe et une accélération au Royaume-Uni et en Espagne | Moyen terme (2-4 ans) |
| Expansion des réseaux autonomes et des normes de boucle fermée | +1.8% | Mondial, avec les opérateurs européens en tête des progrès en matière de niveau de réseau autonome grâce aux cadres du TM Forum | Moyen terme (2-4 ans) |
| Lacunes télémétrie-action dans l'Open RAN désagrégé | +1.2% | Amérique du Nord et Europe, y compris les essais Open RAN en Allemagne et au Royaume-Uni | Moyen terme (2-4 ans) |
| Optimisation réseau en boucle fermée tenant compte de l'énergie | +0.9% | Europe, avec une activité précoce en Allemagne, au Royaume-Uni et en France | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La complexité des réseaux 5G et multi-fournisseurs accélère l'adoption des plateformes
Le marché européen de l'AIOps pour les réseaux de télécommunications bénéficie des déploiements 5G autonomes, qui augmentent le nombre de systèmes d'opérateurs à gérer. Un réseau d'accès radio 5G métropolitain peut utiliser des fournisseurs distincts pour les fonctions radio, distribuées, centralisées et de réseau cœur. Chaque système produit de la télémétrie avec des schémas, des cycles de mise à jour et des priorités opérationnelles différents. Les anciens systèmes de support des opérations étaient conçus pour des environnements plus centralisés et mono-fournisseur. Les plateformes AIOps peuvent corréler ces flux de données entre les domaines réseau et aider les opérateurs à identifier plus rapidement les événements connexes. Les spécifications de l'O-RAN Alliance, notamment l'interface E2 et le cadre xApp, fournissent des points d'intégration pour les applications tierces, bien que les déploiements commerciaux Open RAN nécessitent encore une intégration système substantielle pour le contrôle en boucle fermée.[1]
Pression pour réduire les coûts d'exploitation réseau et le délai moyen de résolution
Les opérateurs de télécommunications européens accordent la priorité à la réduction des coûts d'exploitation réseau alors que le revenu par utilisateur reste contraint et que les dépenses 5G augmentent. Deutsche Telekom a lancé son agent RAN Guardian en Allemagne en novembre 2025 pour soutenir la gestion des événements majeurs. L'entreprise a rapporté que le système avait réduit le temps de gestion des événements majeurs de plusieurs heures à 1 minute. Il a également déclenché plus de 100 actions de remédiation lors des événements des marchés de Noël au cours de son premier mois de production. Ces résultats opérationnels expliquent que le marché européen de l'AIOps pour les réseaux de télécommunications attire l'attention des opérateurs cherchant à réduire les interventions manuelles. Les exigences de reporting NIS2 soulignent également la valeur d'une détection rapide des pannes, car les opérateurs concernés doivent fournir une alerte précoce dans les 24 heures et un rapport final dans les 72 heures.
La demande d'assurance réseau prédictive et de gestion de l'expérience client redéfinit les critères d'achat
Le marché européen de l'AIOps pour les réseaux de télécommunications évolue de l'identification réactive des pannes vers l'assurance de service prédictive. Les opérateurs recherchent de plus en plus des systèmes qui relient les performances radio, transport, cœur et applicatives aux indicateurs d'expérience des abonnés. Cette approche permet une intervention avant que la dégradation du service ne devienne apparente pour les clients. Les plateformes qui expliquent la relation entre les conditions réseau et les résultats des abonnés sont susceptibles de recevoir plus d'attention que les outils qui se contentent de signaler des anomalies. Ces exigences influencent la manière dont les fournisseurs hiérarchisent les capacités d'assurance et les fonctions d'expérience client.
L'expansion des réseaux autonomes et des normes de boucle fermée établit la demande
Le cadre de réseau autonome du TM Forum donne aux opérateurs une base commune pour évaluer la maturité de l'automatisation. Son service de validation d'évaluation avait délivré près de 100 certificats à 17 fournisseurs de services de communication après son lancement en 2025. Les certifications couvraient les niveaux de maturité 2, 3 et 4 par rapport aux normes d'architecture numérique ouverte. Au niveau 4, les systèmes peuvent prendre et exécuter des décisions opérationnelles définies sans approbations humaines individuelles.[2] Le marché européen de l'AIOps pour les réseaux de télécommunications favorise donc les fournisseurs qui prennent en charge les API ouvertes du TM Forum et les interfaces O-RAN, alors que les opérateurs formalisent leurs feuilles de route d'automatisation.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Silos de données OSS hérités et complexité d'intégration | -2.1% | Mondial, avec des effets aigus en Europe du Sud et de l'Est en raison des infrastructures plus anciennes | Court terme (≤ 2 ans) |
| Exigences en matière de cybersécurité, de confidentialité et de gouvernance de l'IA | -1.6% | Europe, en raison de la loi sur l'IA de l'UE et des obligations NIS2 | Moyen terme (2-4 ans) |
| Dérive des modèles entre les états réseau spécifiques aux fournisseurs | -1.0% | Mondial, cœur Asie-Pacifique, avec des répercussions au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Responsabilité humaine pour la remédiation autonome | -0.7% | Mondial, particulièrement parmi les opérateurs de services essentiels réglementés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les silos de données OSS hérités et la complexité d'intégration limitent l'efficacité de l'IA inter-domaines
La disponibilité des données reste un défi fondamental pour le marché européen de l'AIOps pour les réseaux de télécommunications. De nombreux opérateurs européens utilisent des systèmes de gestion spécifiques aux fournisseurs et isolés par domaine, développés sur 10 à 20 ans. Ces systèmes n'ont pas été conçus pour partager la télémétrie entre les couches radio, transport, cœur et service. La préparation des données pour l'IA nécessite une ingestion, une normalisation et une fédération avant que les modèles puissent fournir des résultats fiables. Une télémétrie incomplète ou fragmentée peut augmenter les fausses alarmes et les coûts d'observabilité, affaiblissant l'argument opérationnel en faveur du déploiement. Cette charge est plus importante pour les opérateurs de taille moyenne qui ne disposent pas des budgets d'intégration disponibles pour les pairs de niveau 1, créant une différence claire dans la capacité d'adoption.
Les exigences en matière de cybersécurité, de confidentialité et de gouvernance de l'IA créent une surcharge de conformité
L'environnement réglementaire européen impose plusieurs exigences qui se chevauchent aux systèmes AIOps de télécommunications. La loi sur l'IA de l'UE est devenue pleinement applicable en août 2026 et exige une classification des risques pour les systèmes d'IA utilisés dans les infrastructures numériques critiques. Les obligations à haut risque en vertu de l'annexe III ont été étendues au 2 décembre 2027 dans le cadre de l'Omnibus numérique sur l'IA. NIS2 applique également des exigences de gestion des risques de cybersécurité, de signalement des incidents et de responsabilité aux services de communications électroniques essentiels. L'ENISA a publié des orientations techniques de mise en œuvre pour NIS2 en juin 2025. Ces règles peuvent allonger les processus d'approvisionnement et de documentation pour les outils qui exécutent des actions de remédiation sans approbation individuelle. Les opérateurs de plus petite taille et les nouveaux fournisseurs peuvent faire face aux plus grands retards de déploiement en raison de leur moindre capacité de conformité.[3]
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre : l'adoption des services remet en question la domination des revenus des plateformes
Les plateformes détenaient 64,88 % du marché européen de l'AIOps pour les réseaux de télécommunications en 2025. Les grands opérateurs de niveau 1 avaient intégré des licences de plateformes dans leurs systèmes de support des opérations depuis plusieurs années. Ces accords ont établi les plateformes comme infrastructure centrale pour les charges de travail d'assurance et d'automatisation. Les services devraient se développer à un CAGR de 16,08 % jusqu'en 2031. Ce taux indique une demande plus forte pour les services gérés, les services professionnels et l'intégration de systèmes. Les opérateurs régionaux préfèrent souvent des contrats qui transfèrent la responsabilité de mise en œuvre à un prestataire expérimenté.
Le marché européen de l'AIOps pour les réseaux de télécommunications observe cette préférence le plus clairement en Europe du Sud et de l'Est. De nombreux opérateurs dans ces marchés disposent de ressources limitées en ingénierie IA en interne et doivent gérer simultanément des systèmes d'exploitation hérités. La livraison basée sur les résultats peut réduire les risques associés à une mise en œuvre majeure de plateforme et offrir aux opérateurs un accès à un support d'intégration spécialisé. Elle peut également relier le travail de mise en œuvre à des résultats opérationnels définis, plutôt que de laisser l'opérateur assembler des outils et services séparés. Nokia a introduit Autonomous Network Fabric en 2025 et a étendu les options de livraison cloud avec Google Cloud.[4] Cela montre que les fournisseurs combinent des plateformes logicielles avec des services opérationnels plutôt que de les présenter comme des choix distincts. Pour le marché européen de l'AIOps pour les réseaux de télécommunications, cette approche de livraison peut rendre l'adoption pratique là où les opérateurs ont besoin d'un support technique en plus du logiciel d'automatisation.


Par modèle de déploiement : la livraison cloud gagne du terrain face à la prédominance du déploiement sur site
Les déploiements sur site représentaient 58,25 % de la taille du marché européen de l'AIOps pour les réseaux de télécommunications en 2025. Les exigences de souveraineté des données ont soutenu cette position parmi les opérateurs européens de niveau 1. Certaines fonctions radio en boucle fermée nécessitent également une très faible latence, que les points de terminaison du cloud public ne peuvent pas toujours fournir de manière cohérente. Les déploiements basés sur le cloud devraient se développer à un CAGR de 17,21 % jusqu'en 2031. Les progrès les plus rapides se produisent dans les analyses réseau non temps réel, la planification, l'expérience client et les fonctions de gestion de l'énergie.
Les environnements de cloud public fournissent des ressources informatiques évolutives et des outils d'IA préconstruits pour ces cas d'utilisation moins sensibles au temps. Nokia a programmé son Assurance Center en tant qu'offre de logiciel en tant que service sur Google Cloud Marketplace pour septembre 2026. Ericsson a lancé Agentic rApp en tant que service sur AWS Marketplace en février 2026. Ces deux offres montrent que les fournisseurs de télécommunications établis considèrent la livraison cloud comme une voie importante pour les nouveaux déploiements. Dans le même temps, les obligations de la loi sur l'IA de l'UE et les attentes de résidence des données NIS2 soutiennent les conceptions de cloud hybride et souverain. Ces conceptions permettent aux charges de travail de fonctionner plus près des données réseau tout en conservant certains avantages du déploiement cloud. Cet équilibre est important dans le marché européen de l'AIOps pour les réseaux de télécommunications, car les exigences de contrôle en temps réel varient considérablement selon les fonctions réseau et les environnements des opérateurs.
Par taille d'organisation : les opérateurs de plus petite taille élargissent la base adressable
Les grandes entreprises représentaient 78,02 % des revenus en 2025. Les opérateurs mobiles de niveau 1 et les opérateurs historiques nationaux disposaient du budget et de la capacité d'ingénierie nécessaires pour des déploiements complexes. Les petites et moyennes entreprises devraient se développer à un CAGR de 16,56 % jusqu'en 2031. Les modèles de logiciel en tant que service et de services gérés réduisent les barrières à l'entrée pour les opérateurs régionaux et les opérateurs de gros. Ce changement élargit le marché européen de l'AIOps pour les réseaux de télécommunications au-delà des plus grands fournisseurs de communications.
Les architectures API-first et les outils de configuration à faible code peuvent rendre les déploiements plus accessibles aux opérateurs de plus petite taille. Les modèles commerciaux à l'usage peuvent également éviter les longs programmes de mise en œuvre associés aux projets de niveau 1 antérieurs. Les nouveaux fournisseurs d'hébergement neutre commencent souvent avec des architectures cloud natives plus légères. Ces environnements peuvent être plus adaptés à l'automatisation dès le départ, car leurs systèmes présentent moins de contraintes d'intégration inhérentes. Le marché européen de l'AIOps pour les réseaux de télécommunications peut donc attirer la demande d'opérateurs qui ont besoin d'une automatisation opérationnelle utilisable sans avoir à constituer une grande équipe IA interne.
Par application : la gestion des pannes réduit l'écart avec la surveillance des performances
La gestion des performances réseau représentait 25,20 % des revenus en 2025. Cette application a bénéficié d'outils de surveillance établis sur les réseaux 4G et les premiers réseaux 5G. La gestion des pannes et des incidents devrait se développer à un CAGR de 16,40 % jusqu'en 2031. Les opérateurs accordent plus de valeur aux systèmes capables de résoudre des problèmes définis plutôt que de simplement les signaler. Le marché européen de l'AIOps pour les réseaux de télécommunications s'étend donc de la visibilité vers les opérations en boucle fermée.
Nokia a déclaré que ses systèmes en boucle fermée avaient résolu automatiquement 40 % des incidents. Le démonstrateur Catalyst C26.0.995 du TM Forum a rapporté une précision supérieure à 90 % dans le diagnostic automatique des alarmes et la localisation des pannes. Il a également rapporté une réduction de 25 % du délai moyen de réparation. La gestion de l'expérience client gagne en pertinence alors que les opérateurs relient les données d'assurance à la fidélisation des abonnés et aux engagements de qualité de service. La gestion de la sécurité réseau, la gestion des infrastructures et l'analyse des performances applicatives restent des applications plus modestes mais en expansion. L'optimisation énergétique et l'assurance des tranches émergent également comme des domaines de dépenses distincts à mesure que les exigences énergétiques prennent de l'importance. Ce schéma d'utilisation plus large signifie que le marché européen de l'AIOps pour les réseaux de télécommunications sert davantage d'étapes du cycle de vie opérationnel, et pas seulement la surveillance traditionnelle des performances.

Par utilisateur final : les fournisseurs intégrés augmentent la demande inter-domaines
Les opérateurs de réseaux mobiles détenaient 49,31 % de la part des revenus en 2025. Leurs premiers investissements 5G et leur plus grande échelle réseau nécessitaient une assurance et une automatisation plus continues. Les opérateurs fixes et haut débit augmentent également leurs exigences à mesure que les programmes de fibre ajoutent des infrastructures actives au Royaume-Uni, en France, en Allemagne et en Espagne. Les fournisseurs de services de communication intégrés devraient se développer à un CAGR de 15,29 % jusqu'en 2031. Leurs réseaux fixes et mobiles convergents génèrent des données dans davantage de domaines opérationnels.
La complexité opérationnelle qui en résulte rend la corrélation inter-domaines plus importante pour les fournisseurs intégrés. ServiceNow et Vodafone Business ont entamé une collaboration de 5 ans en avril 2025, couvrant la gestion des services alimentée par l'IA. ServiceNow a également étendu sa collaboration avec Google Cloud pour les opérations d'entreprise autonomes en 2026. Ces initiatives ciblent l'assurance de service unifiée, les opérations de service et les processus d'inventaire réseau. Les fournisseurs d'hébergement neutre et les opérateurs hybrides satellite-terrestre représentent un groupe émergent plus modeste. Leur pertinence devrait augmenter à mesure que les réseaux 5G privés s'étendent aux campus et aux sites industriels. Ces utilisateurs finaux élargissent le marché européen de l'AIOps pour les réseaux de télécommunications au-delà des réseaux mobiles nationaux conventionnels et introduisent des besoins supplémentaires en matière d'assurance de service.
Analyse géographique
L'Allemagne détenait 22,66 % des revenus régionaux en 2025. Ses opérateurs de niveau 1 ont des déploiements avancés d'outils de diagnostic et de remédiation basés sur l'IA. Le pays dispose également d'une base dense d'entreprises 5G qui produit une télémétrie substantielle nécessitant une assurance continue. Deutsche Telekom et Google Cloud ont annoncé MINDR en février 2026 pour les diagnostics et les opérations dans les domaines radio, transport et cœur. Le système a été construit sur le déploiement antérieur de l'agent RAN Guardian de Deutsche Telekom. Deutsche Telekom a déclaré que RAN Guardian avait réduit le temps de gestion des événements majeurs de plusieurs heures à 1 minute.
Le Royaume-Uni devrait se développer à un CAGR de 14,79 % jusqu'en 2031. Le déploiement de la fibre, les essais Open RAN et les budgets technologiques des entreprises soutiennent la demande d'assurance réseau. Ces conditions créent davantage de données multi-fournisseurs que les opérateurs doivent interpréter rapidement. Le marché européen de l'AIOps pour les réseaux de télécommunications au Royaume-Uni bénéficie également de l'argument financier en faveur du déploiement réseau assisté par l'IA.
L'Espagne, l'Italie et le reste de l'Europe en sont à des stades d'adoption plus précoces mais contribuent à la demande régionale. L'Italie se développe parallèlement aux investissements dans la fibre et à une utilisation accrue des systèmes BSS et OSS cloud natifs. Les marchés nordiques, les Pays-Bas, la Pologne et l'Europe centrale et orientale deviennent plus pertinents à mesure que l'Open RAN se développe. Les nouvelles allocations de spectre et les accords de partage de tours soutiennent les architectures désagrégées dans plusieurs de ces marchés. Les cadres nationaux de cybersécurité et la mise en œuvre de NIS2 peuvent favoriser les fournisseurs disposant d'une connaissance réglementaire locale.
Paysage concurrentiel
Le marché européen de l'AIOps pour les réseaux de télécommunications est modérément concentré au niveau des plateformes. Nokia, Ericsson, Amdocs et Netcracker Technology ont des avantages établis grâce à leurs relations OSS existantes. Les acteurs en place repositionnent les outils AIOps pour soutenir l'orchestration multi-agents et les opérations en boucle fermée. Leur objectif déclaré est l'alignement avec les objectifs du TM Forum Autonomous Network Level 3 et Level 4. Ce positionnement aide les fournisseurs à relier les fonctionnalités d'automatisation aux plans de maturité des opérateurs.
Nokia et Google Cloud ont étendu leur partenariat en juin 2026 pour intégrer des agents alimentés par Gemini dans Nokia Assurance Center. Le programme comprenait 6 agents pour le triage des événements, le raisonnement sur les anomalies, la sélection des KPI, l'analyse des causes profondes, les recommandations d'actions et les tableaux de bord. Ericsson a introduit Agentic rApp en tant que service en février 2026 pour soutenir l'optimisation réseau. Amdocs a lancé CES26 et son aOS Cognitive Core au MWC 2026. Ces actions montrent une concurrence centrée sur les fonctions agentiques livrées par le cloud superposées aux plateformes réseau établies.
Les opérateurs de taille moyenne en Europe du Sud, centrale et orientale restent des cibles pour des offres SaaS plus légères. Ces opérateurs peuvent rechercher des cycles de déploiement plus courts et des exigences d'intégration moindres que les acheteurs de niveau 1. RADCOM, MyCom OSI et Comarch ont des relations avec des opérateurs régionaux qui soutiennent cette position. Dynatrace et ServiceNow ont également étendu leur collaboration en octobre 2025 pour soutenir les opérations informatiques autonomes. Leur présence étend les capacités d'observabilité inter-secteurs aux opérations de service adjacentes aux télécommunications. Les normes TM Forum et O-RAN réduisent les barrières propriétaires en définissant des exigences communes en matière de boucle de contrôle et d'interface.
Leaders du secteur européen de l'AIOps pour les réseaux de télécommunications
-
Nokia Corporation
-
Telefonaktiebolaget LM Ericsson
-
Amdocs Limited
-
Netcracker Technology Corporation
-
Comarch S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Nokia et Google Cloud ont annoncé un partenariat élargi pour intégrer les modèles Gemini de Google dans Nokia Assurance Center. L'initiative comprenait 6 agents IA spécialisés pour les opérations réseau. Nokia a programmé l'offre SaaS sur Google Cloud Marketplace pour septembre 2026, avec 2 agents initiaux et 4 agents supplémentaires prévus jusqu'en 2027.
- Mars 2026 : Amdocs a dévoilé CES26, une suite BSS-OSS-réseau pilotée par des agents et alimentée par l'aOS Cognitive Core, au MWC 2026 à Barcelone. L'entreprise a également annoncé le lancement commercial de la transformation pluriannuelle de Vodafone Allemagne, incluant des capacités d'opérations autonomes. Amdocs a positionné aOS pour s'intégrer aux piles OSS existantes de plus de 100 fournisseurs de services de communication.
- Février 2026 : Deutsche Telekom et Google Cloud ont annoncé MINDR, un système d'IA multi-agents pour les diagnostics autonomes et les opérations dans les domaines radio, transport et cœur. MINDR a étendu l'agent RAN Guardian, qui avait réduit le temps de gestion des événements majeurs de plusieurs heures à 1 minute après son lancement en novembre 2025 en Allemagne.
- Février 2026 : Wind River et Vodafone ont annoncé une collaboration pour les opérations AI-RAN dans les réseaux Open RAN au MWC Barcelone. La solution ingère plus de 70 To de données réseau chaque semaine sur les couches radio et cloud. Elle est destinée à identifier les écarts et à guider la remédiation avant que l'expérience client ne soit affectée.


Périmètre du rapport sur le marché européen de l'AIOps pour les réseaux de télécommunications
Les revenus du marché européen de l'AIOps pour les réseaux de télécommunications sont générés par les licences et abonnements de plateformes, l'utilisation de logiciels d'IA et d'analyse, le conseil et l'intégration de systèmes, le déploiement, les services gérés, la maintenance et le support fournis aux opérateurs de réseaux mobiles, aux opérateurs fixes et haut débit, aux fournisseurs de services de communication intégrés et aux autres utilisateurs finaux de télécommunications dans les grandes entreprises et les petites et moyennes entreprises de la région.
Le rapport sur le marché européen de l'AIOps pour les réseaux de télécommunications est segmenté par offre (plateformes et services), modèle de déploiement (sur site et basé sur le cloud), taille d'organisation (grandes entreprises, et petites et moyennes entreprises), application (gestion des performances réseau, gestion des pannes et des incidents, gestion de la sécurité réseau, gestion de l'expérience client, gestion des infrastructures, analyse des performances applicatives, et autres applications), utilisateur final (opérateurs de réseaux mobiles, opérateurs fixes et haut débit, fournisseurs de services de communication intégrés, et autres utilisateurs finaux), et pays (Royaume-Uni, Allemagne, France, Espagne, Italie, et reste de l'Europe). Les prévisions du marché sont fournies en termes de valeur (USD).
| Plateformes |
| Services |
| Sur site |
| Basé sur le cloud |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Gestion des performances réseau |
| Gestion des pannes et des incidents |
| Gestion de la sécurité réseau |
| Gestion de l'expérience client |
| Gestion des infrastructures |
| Analyse des performances applicatives |
| Autres applications |
| Opérateurs de réseaux mobiles |
| Opérateurs fixes et haut débit |
| Fournisseurs de services de communication intégrés |
| Autres utilisateurs finaux |
| Royaume-Uni |
| Allemagne |
| France |
| Espagne |
| Italie |
| Reste de l'Europe |
| Par offre | Plateformes |
| Services | |
| Par modèle de déploiement | Sur site |
| Basé sur le cloud | |
| Par taille d'organisation | Grandes entreprises |
| Petites et moyennes entreprises | |
| Par application | Gestion des performances réseau |
| Gestion des pannes et des incidents | |
| Gestion de la sécurité réseau | |
| Gestion de l'expérience client | |
| Gestion des infrastructures | |
| Analyse des performances applicatives | |
| Autres applications | |
| Par utilisateur final | Opérateurs de réseaux mobiles |
| Opérateurs fixes et haut débit | |
| Fournisseurs de services de communication intégrés | |
| Autres utilisateurs finaux | |
| Par pays | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| Reste de l'Europe |


Questions clés auxquelles le rapport répond
Quelle est la taille du marché européen de l'AIOps pour les réseaux de télécommunications ?
La taille du marché est estimée à 1,45 milliard USD en 2026 et devrait atteindre 2,76 milliards USD d'ici 2031, à un CAGR de 13,74 %.
Qu'est-ce qui stimule l'adoption de l'AIOps parmi les opérateurs de télécommunications européens ?
La complexité de la 5G, les données multi-fournisseurs, la réduction des coûts d'exploitation et la résolution plus rapide des pannes soutiennent l'adoption.
Quelle offre se développe le plus rapidement en Europe ?
Les services devraient se développer à un CAGR de 16,08 % jusqu'en 2031, devant les plateformes.
Quel modèle de déploiement affiche le taux de croissance projeté le plus élevé ?
Le déploiement basé sur le cloud devrait se développer à un CAGR de 17,21 % jusqu'en 2031.
Quelle application devrait se développer le plus rapidement ?
La gestion des pannes et des incidents devrait se développer à un CAGR de 16,40 % jusqu'en 2031.
Quel pays est en tête de la demande européenne ?
L'Allemagne détenait 22,66 % de la part des revenus en 2025, tandis que le Royaume-Uni devrait se développer à un CAGR de 14,79 %.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

