
Tamaño y Participación del Mercado de Seguros de Ingeniería de Singapur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 267.68 Millones de dólares |
| Tamaño del Mercado (2026) | 286.95 Millones de dólares |
| Tamaño del Mercado (2031) | 375.03 Millones de dólares |
| Growth Rate (2026 - 2031) | 5.50 % |
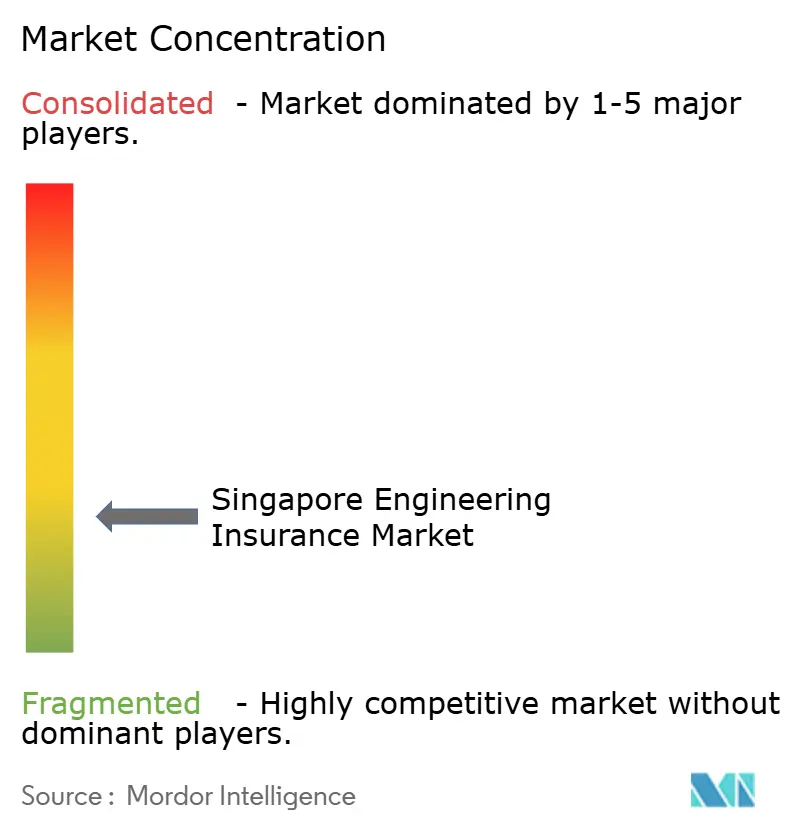
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros de Ingeniería de Singapur por Mordor Intelligence
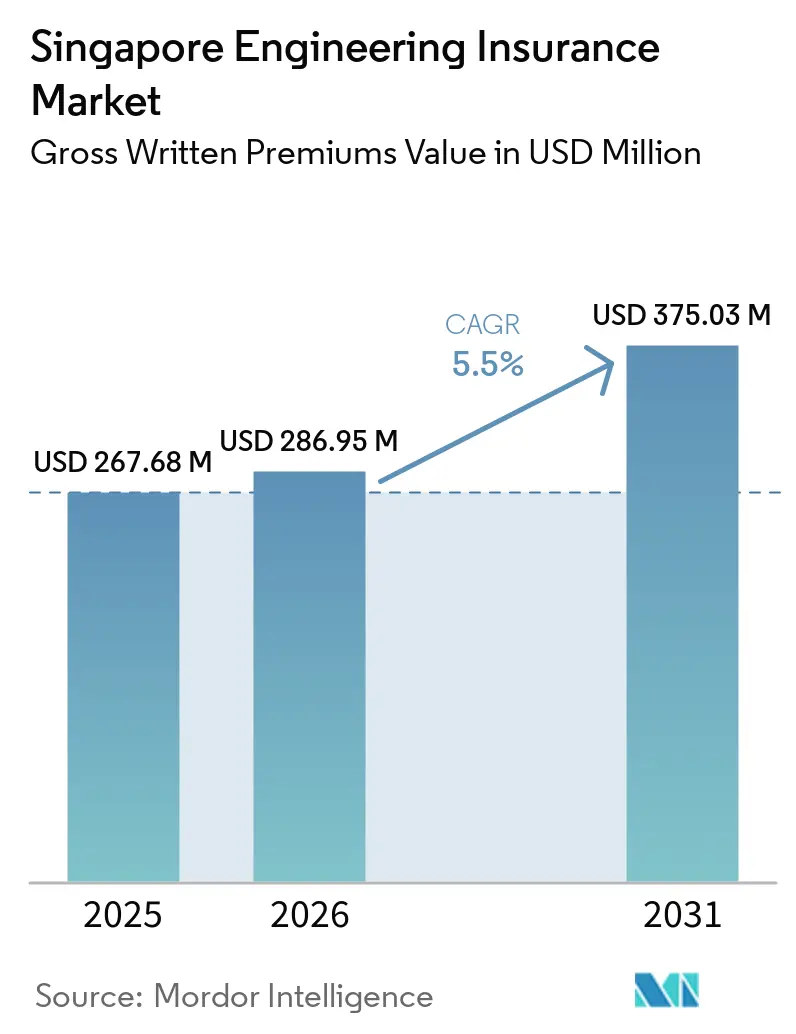
El tamaño del Mercado de Seguros de Ingeniería de Singapur en términos de valor de primas brutas emitidas se espera que aumente de 267,68 millones de USD en 2025 a 286,95 millones de USD en 2026 y alcance 375,03 millones de USD en 2031, creciendo a una CAGR del 5,5% durante 2026-2031.
Las obras de infraestructura pública, la expansión de aeropuertos, los proyectos ferroviarios, la construcción portuaria y la inversión industrial respaldan la demanda de cobertura de proyectos y operaciones. La Autoridad de Construcción y Edificación (BCA) prevé una demanda de construcción de entre 47.000 millones de SGD (34.800 millones de USD) y 53.000 millones de SGD (39.200 millones de USD) en 2026, tras los 50.500 millones de SGD (37.400 millones de USD) registrados en 2025, mientras que el flujo de proyectos de 2027 a 2030 se espera que oscile entre 39.000 millones de SGD (28.900 millones de USD) y 46.000 millones de SGD (34.000 millones de USD) anuales. Este flujo de proyectos ofrece a las aseguradoras una base más amplia para la fijación de precios de pólizas plurianuales, incluso después de que los proyectos individuales superen sus etapas de construcción máxima, dado que varios proyectos requerirán cobertura durante las fases de pruebas, puesta en marcha y primeros períodos operativos. Los centros de datos, las plantas de semiconductores, los activos de energía baja en carbono y las instalaciones de productos químicos especializados están incrementando los valores asegurados y modificando los requisitos técnicos de suscripción. La competencia sigue siendo intensa, por lo que las aseguradoras deben equilibrar capacidad, precios, control de siniestros y experiencia especializada a medida que el mercado de seguros de ingeniería de Singapur se desarrolla.
Conclusiones Clave del Informe
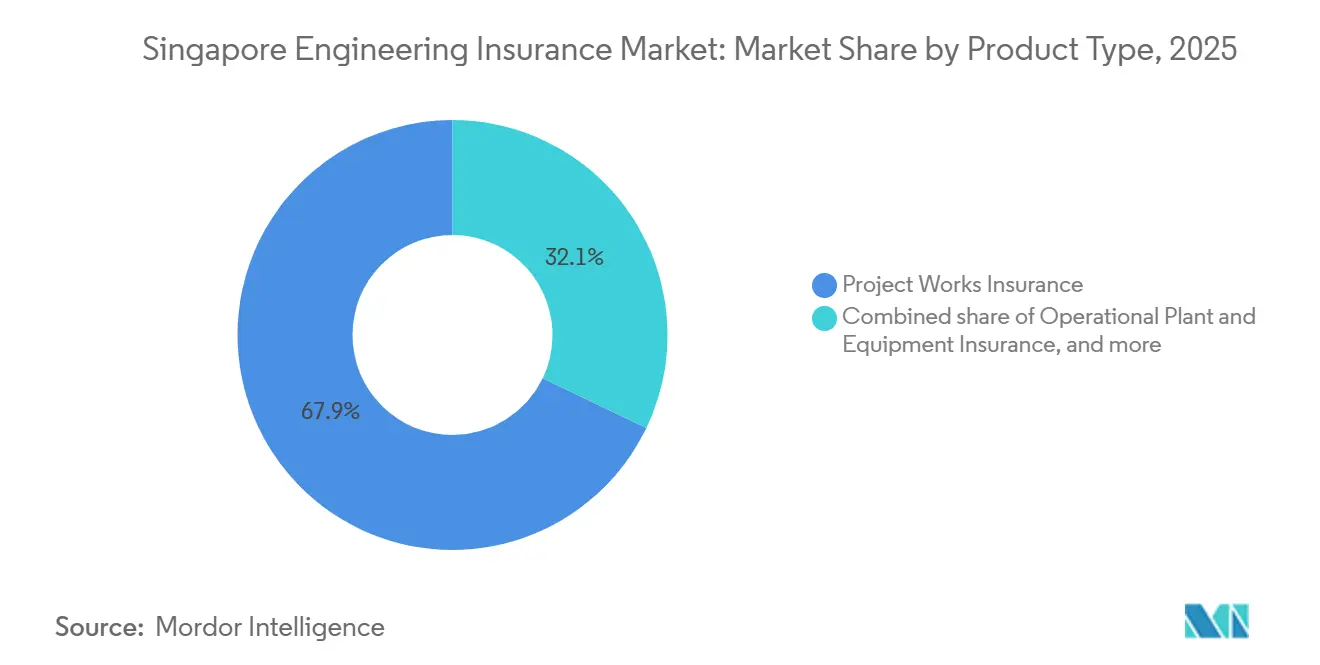
- Por tipo de producto, el seguro de obras en proyecto captó el 67,89% de la participación del mercado de seguros de ingeniería de Singapur en 2025, mientras que el seguro de planta y equipos operativos proyecta crecer a una CAGR del 7,23% hasta 2031.
- Por aplicación, los edificios mantuvieron el 49,58% de la participación del mercado de seguros de ingeniería de Singapur en 2025, mientras que la infraestructura digital proyecta crecer a una CAGR del 8,43% hasta 2031.
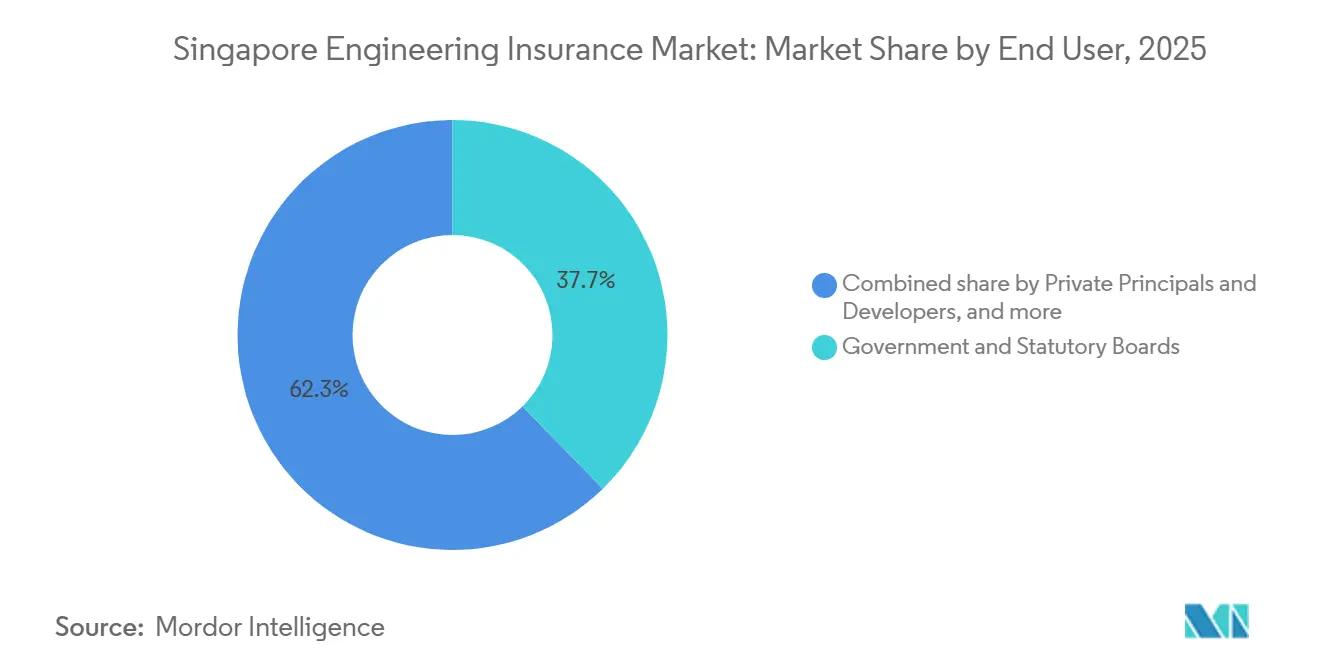
- Por usuario final, el gobierno y los organismos estatutarios captaron el 37,67% de la participación del mercado de seguros de ingeniería de Singapur en 2025, mientras que los propietarios-operadores privados proyectan crecer a una CAGR del 7,56% hasta 2031.
- Por geografía, la región oeste mantuvo el 28,49% de la participación del mercado de seguros de ingeniería de Singapur en 2025, mientras que la región este proyecta crecer a una CAGR del 6,82% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Seguros de Ingeniería de Singapur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Cartera de Infraestructura Pública y Construcción a Gran Escala | +1.4% | Región Oeste, Región Este y extensiones de MRT en toda la isla | Corto plazo (≤ 2 años) |
| Proyectos de Ingeniería Complejos y Valores Asegurados Más Elevados | +0.6% | Global, con concentración en las Regiones Central y Oeste | Mediano plazo (2-4 años) |
| Expansión de la Manufactura Avanzada e Infraestructura Industrial de Alta Tecnología | +0.7% | Región Este y Región Norte | Mediano plazo (2-4 años) |
| Desarrollo de Centros de Datos e Infraestructura Digital | +1.1% | Región Oeste y Región Este | Corto plazo (≤ 2 años) |
| Transición Energética y Expansión de Infraestructura Renovable | +0.8% | Región Oeste y actualizaciones de la red eléctrica en toda la isla | Largo plazo (≥ 4 años) |
| Posición como Centro Regional de Seguros Especializados y Reaseguros | +0.5% | En toda la isla, con desbordamiento hacia la Asociación de Naciones del Sudeste Asiático | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cartera de Proyectos de Infraestructura Pública y Construcción a Gran Escala
El programa de construcción de Singapur para 2026 concentra varios proyectos complejos en el mismo período, lo que incrementa la demanda de suscripción especializada en ingeniería. Se proyecta que la demanda de ingeniería civil alcanzará entre 11.600 millones de SGD (8.600 millones de USD) y 13.400 millones de SGD (9.900 millones de USD) en 2026, en comparación con los 9.300 millones de SGD (6.900 millones de USD) registrados en 2025[1]Autoridad de Construcción y Edificación, "Demanda de Construcción Estable en 2026 mientras Singapur Refuerza el Apoyo a las Empresas del Entorno Construido mediante Colaboración e Innovación," Sala de Prensa de la BCA, www1.bca.gov.sg. La cartera incluye extensiones del tren de tránsito rápido masivo, obras de la Terminal 5 del Aeropuerto de Changi y la construcción de atraques en la Terminal de Tuas, junto con la expansión de Marina Bay Sands y el Hospital General de Tengah. Estos proyectos presentan perfiles de exposición distintos a los de la construcción residencial estándar, ya que implican diseños complejos, largos calendarios de entrega, valores de activos concentrados y múltiples contratistas trabajando bajo programas estrictamente controlados. Un túnel que atraviese la isla puede generar una exposición de ingeniería mucho mayor que muchos proyectos de construcción convencionales, dado que una pérdida puede afectar obras especializadas, calendarios de proyectos e infraestructura conectada. Esta actividad respalda la demanda de primas en las etapas de construcción, montaje, pruebas, puesta en marcha y primeros períodos operativos dentro del mercado de seguros de ingeniería de Singapur.
Crecimiento en el Desarrollo de Centros de Datos e Infraestructura Digital
El desarrollo de centros de datos se está convirtiendo en una categoría de riesgo de ingeniería diferenciada dentro del mercado de seguros de ingeniería de Singapur. La Junta de Desarrollo Económico de Singapur y la Autoridad de Desarrollo de Medios e Infocomunicaciones adjudicaron 200 megavatios de nueva capacidad de centros de datos en el marco del programa DC-CFA2 en agosto de 2026[2]ST Telemedia Global Data Centres, "STT GDC Seleccionado para Desarrollar 50 MW de Capacidad de Centro de Datos Sostenible y Preparado para IA en Singapur," Sala de Prensa de STT GDC, sttelemediagdc.com. Las instalaciones adjudicadas están previstas para el recinto de baja emisión de carbono de 20 hectáreas de la Isla Jurong, que tiene como objetivo hasta 700 megavatios de capacidad total y exige que los proyectos participantes cumplan los estándares Platino de Green Mark para Centros de Datos. Digital Realty ha fijado como objetivo una inversión de casi 7.000 millones de SGD (5.180 millones de USD) en Singapur, incluidos más de 4.300 millones de SGD (3.180 millones de USD) para el desarrollo de nuevos centros de datos. Estos proyectos requieren cobertura de construcción a todo riesgo, retraso en el inicio de operaciones, equipos e interrupción de negocio en varias fases, desde la preparación del terreno y la instalación hasta la puesta en marcha y la entrega. Sus sistemas mecánicos y eléctricos especializados también requieren condiciones de póliza que aborden valores de activos más elevados, dependencia de servicios públicos, fallos de equipos y complejas dependencias operativas.
Transición Energética y Expansión de Proyectos de Infraestructura Renovable
Los proyectos de transición energética están ampliando la gama de riesgos colocados en el mercado de seguros de ingeniería de Singapur. El Presupuesto 2026 comprometió 800 millones de SGD (597 millones de USD) durante 5 años en el marco del Gran Desafío de I+D para la Descarbonización, destinado a trabajos de energía solar, hidrógeno, almacenamiento de energía y captura de carbono. La Autoridad del Mercado de la Energía otorgó aprobaciones condicionales para 900 megavatios de importaciones de electricidad baja en carbono procedentes de Malasia en 2026[3]Autoridad del Mercado de la Energía, "La AEM Otorga Aprobaciones Condicionales para 900 MW de Comercio de Electricidad entre la Malasia Peninsular y Singapur," Autoridad del Mercado de la Energía, ema.gov.sg. Estas aprobaciones implican la construcción de cables submarinos, que cuentan con experiencia de pérdidas locales limitada, elevados valores potenciales de pérdida por incidente y exposición técnica a lo largo del trazado, los puntos de aterrizaje y la infraestructura de conexión relacionada. La Isla Jurong está prevista para albergar 9 plantas de energía preparadas para hidrógeno con más de 3,7 gigavatios de potencial combinado para 2030, junto con instalaciones de importación de amoníaco y sistemas de almacenamiento de apoyo. Por lo tanto, las aseguradoras necesitan capacidad técnica para activos que difieren de la generación convencional a gas y de los proyectos de construcción estándar.
Expansión de la Manufactura Avanzada e Infraestructura Industrial de Alta Tecnología
La inversión en manufactura avanzada está incrementando la demanda de cobertura que abarca riesgos de construcción y equipos operativos. Applied Materials inauguró su Campus de Tampines de 500 millones de USD en 2025, más que duplicando su capacidad avanzada de sala limpia en Singapur[4]Junta de Desarrollo Económico de Singapur, "Applied Materials Amplía la Manufactura en Singapur para IA," EDB de Singapur, edb.gov.sg. Micron inició la construcción de una instalación avanzada de fabricación de obleas en enero de 2026 con una inversión de 24.000 millones de USD y 700.000 pies cuadrados de espacio de sala limpia. Los sistemas de sala limpia, las plantas de productos químicos especializados y las instalaciones logísticas automatizadas pueden tener valores de equipos más elevados, requisitos operativos exigentes y mayor exposición a la interrupción de negocio que los sitios industriales convencionales. El fallo de una sola herramienta de fabricación puede generar una interrupción material de la producción, lo que hace que el rendimiento de los equipos y la planificación de la recuperación sean importantes para el diseño de la cobertura. Esto eleva la importancia de la avería de maquinaria, la interrupción de negocio, las inspecciones de riesgo y los controles de proyectos en el mercado de seguros de ingeniería de Singapur.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Competencia en Suscripción y Presión sobre las Tasas de Primas | -0.8% | En toda la isla, especialmente en edificios estándar y construcción civil | Corto plazo (≤ 2 años) |
| Base de Proyectos Domésticos Limitada en un Mercado Maduro con Restricciones de Suelo | -0.6% | En toda la isla, parcialmente compensada por negocios en el exterior | Largo plazo (≥ 4 años) |
| Complejidad de Siniestros por Defectos de Diseño y Mano de Obra Defectuosa | -0.4% | Clusters de construcción en las Regiones Este y Oeste y proyectos de alta especificación | Mediano plazo (2-4 años) |
| Requisitos de Evaluación de Riesgos Climáticos y Meteorológicos Extremos | -0.3% | Zonas costeras y de baja altitud, incluidos activos portuarios y de reclamación de la Región Este | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Intensa Competencia en Suscripción y Presión a la Baja sobre las Tasas de Primas
La capacidad de los operadores internacionales ejerce presión sobre las tasas de primas para las clases de proyectos estándar. Esta presión puede reducir los márgenes incluso cuando los centros de datos de alto valor y los proyectos de hidrógeno requieren una suscripción más técnica, revisión de ingeniería y planificación de siniestros. Las primas brutas emitidas de ingeniería en tierra fueron de 85,3 millones de SGD (63,1 millones de USD) en el primer trimestre de 2026, una caída del 52,4% respecto a los 179,3 millones de SGD (132,7 millones de USD) del primer trimestre de 2025. El cambio refleja el calendario de los grandes proyectos y no elimina la demanda subyacente generada por los programas de infraestructura comprometidos, pero puede hacer que el rendimiento trimestral de las primas sea irregular. Los operadores con carteras en el exterior o ingresos por reaseguros tienen mayor margen para gestionar esta volatilidad y mantener la disciplina cuando el flujo de proyectos domésticos cambia. El mercado de seguros de ingeniería de Singapur, por lo tanto, recompensa la suscripción disciplinada en lugar de la competencia basada en volumen.
Base de Proyectos Domésticos Limitada en un Mercado Maduro con Restricciones de Suelo
La limitada superficie terrestre de Singapur restringe el volumen de proyectos domésticos que pueden ingresar al mercado de seguros de ingeniería de Singapur. Los principales ciclos de construcción eventualmente se estabilizarán, y la Autoridad de Construcción y Edificación prevé una demanda de construcción anual de entre 39.000 millones de SGD (28.900 millones de USD) y 46.000 millones de SGD (34.000 millones de USD) de 2027 a 2030. Esto es inferior al rango máximo actual y puede limitar el volumen de nuevas pólizas en obras en proyecto, especialmente cuando los proyectos se completan y menos proyectos comparables entran en construcción. La restricción hace que las renovaciones, la cobertura operativa, las colocaciones de riesgo regionales y las soluciones especializadas sean más importantes para las aseguradoras que desean mantener una base de primas estable. El papel de Singapur como centro regional especializado puede compensar parcialmente el menor volumen de proyectos domésticos mediante la suscripción de riesgos de la Asociación de Naciones del Sudeste Asiático. Ese papel reduce la dependencia exclusiva de la actividad de construcción local y respalda una combinación más amplia de colocaciones de ingeniería especializada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Obras en Proyecto Lideran mientras la Cobertura de Equipos Operativos Gana Terreno
El seguro de obras en proyecto mantuvo el 67,89% de la participación del mercado de seguros de ingeniería de Singapur en 2025. Su posición de liderazgo reflejó la concentración de infraestructura pública y otros grandes contratos de construcción dentro de la base asegurada. Las pólizas de construcción a todo riesgo y montaje a todo riesgo respaldan obras civiles, institucionales y comerciales durante sus fases de construcción. Los requisitos de los contratos del sector público también generan una demanda recurrente de estas pólizas, y la categoría sigue estrechamente vinculada al calendario de adjudicación de los principales contratos. El Seguro de Obras en Proyecto debería seguir siendo central mientras los proyectos de infraestructura de aeropuertos, puertos, ferrocarriles, vivienda pública y afines continúen en sus etapas de construcción.
Se proyecta que el seguro de planta y equipos operativos crecerá a una CAGR del 7,23% de 2026 a 2031. El tamaño del mercado de seguros de ingeniería de Singapur refleja la demanda de plantas de fabricación de semiconductores, sistemas de centros de datos, instalaciones de almacenamiento de energía y otros activos operativos con equipos complejos. Estas instalaciones necesitan protección contra averías de maquinaria, fallos eléctricos e interrupción de negocio una vez finalizada la construcción. El seguro de planta y maquinaria de contratistas sigue estando más estrechamente vinculado a la producción de construcción, la sustitución de equipos y la rotación de la flota de grúas y maquinaria de Singapur. Los suscriptores técnicos con experiencia en riesgos de equipos están, por lo tanto, bien posicionados para atender una combinación de primas que se está desplazando gradualmente hacia instalaciones operativas de mayor valor.


Por Aplicación: Los Edificios Siguen Siendo la Mayor Base mientras la Infraestructura Digital se Expande
Los edificios representaron el 49,58% de la participación del mercado de seguros de ingeniería de Singapur en 2025. Esta posición reflejó la continua entrega de proyectos de vivienda pública, reurbanización institucional, hospitales, universidades y edificios comerciales. La junta de vivienda y desarrollo planificó alrededor de 55.000 unidades de construcción por encargo entre 2025 y 2027, respaldando una cartera constante de obras de edificación. La infraestructura civil y de transporte se beneficia de adjudicaciones de contratos activas, mientras que las obras de servicios públicos de energía, agua y residuos están respaldadas por la fase 2 de la instalación integrada de gestión de residuos. La manufactura industrial y de procesos en la Isla Jurong añade exposición al valor de reposición a través de instalaciones de productos químicos especializados y otros activos industriales.
Se prevé que la infraestructura digital crecerá a una CAGR del 8,43% de 2026 a 2031. El tamaño del mercado de seguros de ingeniería de Singapur está respaldado por la demanda de seguros de ingeniería derivada del marco de asignación de capacidad de centros de datos y el parque planificado de 700 megavatios en la Isla Jurong. Los centros de datos combinan importantes valores de construcción con exigentes requisitos eléctricos, de refrigeración, energía de respaldo y continuidad. Estas características pueden crear acumulación de riesgos que las estructuras estándar de construcción a todo riesgo no fueron diseñadas para gestionar en varias instalaciones o fases. La orientación sobre resiliencia e informes de incidentes de la Autoridad de Desarrollo de Medios e Infocomunicaciones también afecta la redacción de las pólizas y la evaluación de las exposiciones relacionadas con la ingeniería, la propiedad y el ámbito cibernético.
Por Usuario Final: La Contratación Pública Respalda el Volumen y los Operadores Privados Impulsan el Crecimiento
El gobierno y los organismos estatutarios mantuvieron el 37,67% de la participación del mercado de seguros de ingeniería de Singapur en 2025. Los organismos públicos requieren habitualmente una protección de ingeniería integral en los contratos de licitación, creando una base de primas predecible. Esta demanda respalda las pólizas de construcción a todo riesgo y de planta de contratistas para una amplia gama de obras contratadas públicamente. Los contratistas forman el segundo grupo de usuarios finales más grande, ya que sus necesidades de seguro siguen los volúmenes de licitación, la actividad de proyectos y los requisitos de las pólizas. Los propietarios privados y los promotores tienen un comportamiento de compra más flexible, con grandes proyectos comerciales y de centros de datos que atraen competencia, mientras que los proyectos privados más pequeños pueden adquirir solo el nivel de cobertura requerido.
Se prevé que los propietarios-operadores privados crecerán a una CAGR del 7,56% de 2026 a 2031. El tamaño del mercado de seguros de ingeniería de Singapur está respaldado por la demanda de fabricantes de semiconductores, operadores de centros de datos y empresas de productos químicos especializados de seguros operativos tras la finalización del proyecto. Sus pólizas pueden combinar protección de planta, maquinaria, avería de equipos e interrupción de negocio dentro de ciclos de renovación más largos. Esto difiere de una colocación de construcción única porque la cobertura puede continuar durante la vida operativa del activo. El Campus de Tampines de 500 millones de USD de Applied Materials ilustra la exposición operativa asociada con la manufactura automatizada, los sistemas de sala limpia y la infraestructura de servicios públicos.
Análisis Geográfico
La región oeste mantuvo el 28,49% de la participación del mercado de seguros de ingeniería de Singapur en 2025. El tamaño del mercado de seguros de ingeniería de Singapur está respaldado por la concentración de proyectos de energía, química, infraestructura digital y nuevas energías en la Isla Jurong, mientras que el Megapuerto de Tuas añade demanda de ingeniería civil en grandes paquetes de construcción. La Autoridad de Reurbanización Urbana identifica el Oeste como un centro económico preparado para el futuro con actividad manufacturera y de sostenibilidad. El Distrito de Innovación de Jurong añade exposición de ingeniería en instalaciones de investigación, prototipado y producción, ampliando la base de activos asegurados de la región más allá de la industria pesada. La concentración de grandes activos industriales eleva tanto el potencial de primas como la acumulación de riesgos para las aseguradoras, especialmente cuando varios proyectos de alto valor se ubican dentro de la misma área operativa.
Se proyecta que la región este crecerá a una CAGR del 6,82% de 2026 a 2031, la tasa más alta entre las áreas regionales. La Terminal 5 del Aeropuerto de Changi, el clúster de centros de datos de Loyang-Changi y los proyectos de manufactura avanzada respaldan este crecimiento. El Campus de Tampines de Applied Materials más que duplicó la capacidad avanzada de sala limpia de la empresa y respalda la demanda continua de seguros de ingeniería operativa. La nueva instalación de fabricación de obleas de Micron añade 24.000 millones de USD de inversión y respalda las necesidades de seguros de construcción y futuros seguros operativos. En conjunto, estos proyectos conectan la logística, la manufactura, la infraestructura digital y la exposición de equipos asociada a lo largo del corredor oriental.
La región central está respaldada por la reurbanización comercial y los proyectos de salud y educación. La Región Noreste incluye actividad de ingeniería industrial en Defu y actividad de centros de datos en Tai Seng. La Región Norte está respaldada por la reurbanización del Puesto de Control de Woodlands y la instalación de Micron en Woodlands. Los requisitos costeros también afectan la forma en que las aseguradoras evalúan los riesgos en las Regiones Este y Oeste, particularmente para puertos, reclamación de tierras y otros activos costeros. El Código de Protección Costera de la Junta de Servicios Públicos exige a los propietarios de terrenos costeros que planifiquen medidas de protección ante la proyectada elevación del nivel del mar, con obligaciones vigentes a partir de 2028.
Panorama Competitivo
El mercado de seguros de ingeniería de Singapur está fragmentado entre operadores internacionales especializados, aseguradoras compuestas afiliadas a Japón y sindicatos de Lloyd's. Los operadores internacionales relevantes incluyen HDI Global SE, Chubb Insurance Singapore, Zurich Insurance y Berkshire Hathaway Specialty Insurance. Los participantes afiliados a Japón incluyen MSIG, Sompo y Tokio Marine, mientras que Lloyd's Asia proporciona una plataforma para más de 200 suscriptores en 15 sindicatos. Esta variedad de participantes proporciona capacidad para riesgos comerciales, de infraestructura, manufactura e infraestructura digital de alto valor. También aumenta la necesidad de que los operadores se diferencien a través de la ingeniería de riesgos, los controles de proyectos, la calidad de los datos y la suscripción especializada, en lugar de solo por precio.
Chubb Singapore mantuvo una participación del 6% de las primas brutas del fondo local en el sector de seguros de propiedad y accidentes de Singapur en 2024. HDI Global Singapore amplió sus carteras de centros de datos y energías renovables durante el primer semestre de 2026. La sucursal también reportó un ratio combinado de grupo del 90,7% y continuó su estrategia Xcelerate29. Estos ejemplos muestran que las aseguradoras están dirigiendo capacidad y recursos técnicos hacia los riesgos de centros de datos y transición energética. El contexto competitivo también refleja el entorno de seguros más amplio de Asia-Pacífico, con empresas internacionales aplicando capacidades desarrolladas en el Reino Unido y los Estados Unidos a riesgos especializados regionales.
Las aseguradoras en el mercado de seguros de ingeniería de Singapur tienen margen para desarrollar cobertura para retrasos en proyectos relacionados con el clima, activos operativos de hidrógeno y amoníaco, y exposiciones integradas de centros de datos. Los clientes de centros de datos pueden necesitar pólizas que aborden la construcción, los equipos operativos y las dependencias ciberfísicas de manera coordinada. El marco propuesto de Compañía de Células Protegidas de la Autoridad Monetaria de Singapur podría ofrecer una opción de transferencia alternativa de riesgos para los propietarios de grandes proyectos. La estructura competitiva no indica un operador dominante con una posición de ingeniería controladora. La información disponible sobre participación de mercado se limita a la posición más amplia de Chubb en propiedad y accidentes, por lo que no establece un asegurador de ingeniería líder.
Líderes de la Industria de Seguros de Ingeniería de Singapur
NTUC Income Insurance Ltd
Chubb Insurance Singapore Limited
MSIG Insurance (Singapore) Pte Ltd
AIG Asia Pacific Insurance Pte Ltd
QBE Insurance (Singapore) Pte Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: La EDB e IMDA de Singapur adjudicaron 200 megavatios de nueva capacidad de centros de datos en el marco del DC-CFA2 a Digital Realty, Equinix, Keppel Data Centres y STT GDC (50 megavatios cada uno) en el parque de baja emisión de carbono de 20 hectáreas de la Isla Jurong, con instalaciones obligadas a cumplir los estándares Platino de Green Mark para Centros de Datos, ampliando directamente la demanda de seguros de ingeniería multifase.
- Julio de 2026: La Autoridad Monetaria de Singapur, con asistencia técnica del Fondo Monetario Internacional, inició el primer análisis de escenarios de riesgo climático físico para el sector financiero de Singapur. En virtud de las normas de planificación de transición de la Autoridad Monetaria de Singapur vigentes a partir de 2027, las instituciones deben demostrar la mitigación de las amenazas climáticas físicas, lo que afecta directamente a los estándares de suscripción para riesgos de ingeniería en activos expuestos al clima.
- Abril de 2026: Digital Realty fijó como objetivo aproximadamente 7.000 millones de SGD (5.300 millones de USD) en inversión en Singapur, incluidos más de 4.300 millones de SGD (3.300 millones de USD) en desarrollo de nuevos centros de datos, con un Laboratorio de Innovación previsto en su instalación de Loyang en el segundo semestre de 2026, generando exposición de seguros de construcción a todo riesgo y retraso en el inicio de operaciones plurianuales.
- Marzo de 2026: La Circular 133 de la Autoridad Monetaria de Singapur (Enmienda) 2026 entró en vigor el 31 de marzo de 2026, actualizando el marco de valoración y capital del RBC 2; una enmienda complementaria vigente desde el 1 de enero de 2026 endureció los criterios de reconocimiento de capital AT1 y Nivel 2, exigiendo a las aseguradoras, incluidas las líneas de ingeniería, calibrar los colchones de capital con mayor granularidad.


Alcance del Informe del Mercado de Seguros de Ingeniería de Singapur
| Seguro de Obras en Proyecto |
| Seguro de Planta y Equipos Operativos |
| Seguro de Planta y Maquinaria de Contratistas |
| Edificios |
| Infraestructura Civil y de Transporte |
| Servicios Públicos de Energía, Agua y Residuos |
| Manufactura Industrial y de Procesos |
| Infraestructura Digital |
| Contratistas |
| Propietarios Privados y Promotores |
| Propietarios-Operadores Privados |
| Gobierno y Organismos Estatutarios |
| Región Central |
| Región Este |
| Región Norte |
| Región Noreste |
| Región Oeste |
| Por Tipo de Producto | Seguro de Obras en Proyecto |
| Seguro de Planta y Equipos Operativos | |
| Seguro de Planta y Maquinaria de Contratistas | |
| Por Aplicación | Edificios |
| Infraestructura Civil y de Transporte | |
| Servicios Públicos de Energía, Agua y Residuos | |
| Manufactura Industrial y de Procesos | |
| Infraestructura Digital | |
| Por Usuario Final | Contratistas |
| Propietarios Privados y Promotores | |
| Propietarios-Operadores Privados | |
| Gobierno y Organismos Estatutarios | |
| Por Geografía | Región Central |
| Región Este | |
| Región Norte | |
| Región Noreste | |
| Región Oeste |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los seguros de ingeniería de Singapur en 2031?
Se proyecta que el sector alcanzará 375,03 millones de USD en 2031, expandiéndose a una CAGR del 5,5% desde 2026.
¿Qué producto tiene la mayor participación en los seguros de ingeniería de Singapur?
El Seguro de Obras en Proyecto lideró con una participación del 67,89% en 2025, respaldado por infraestructura pública y grandes contratos de construcción.
¿Qué aplicación está creciendo más rápido en Singapur?
Se proyecta que la Infraestructura Digital se expandirá a una CAGR del 8,43% hasta 2031, respaldada por la inversión en centros de datos.
¿Qué usuario final se espera que crezca más rápidamente?
Se prevé que los Propietarios-Operadores Privados crecerán a una CAGR del 7,56% hasta 2031, a medida que las instalaciones operativas requieren cobertura a más largo plazo.
¿Qué región de Singapur tiene las mejores perspectivas de crecimiento?
Se proyecta que la Región Este crecerá a una CAGR del 6,82% hasta 2031, respaldada por la actividad aeroportuaria, de centros de datos y manufactura.
¿Qué factores están configurando la demanda de seguros de ingeniería en Singapur?
La construcción de infraestructura, los centros de datos, las plantas de semiconductores y los proyectos de transición energética están incrementando la demanda de suscripción especializada.
Última actualización de la página el:



