
Tamaño y Participación del Mercado de Retrofits Energéticos de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
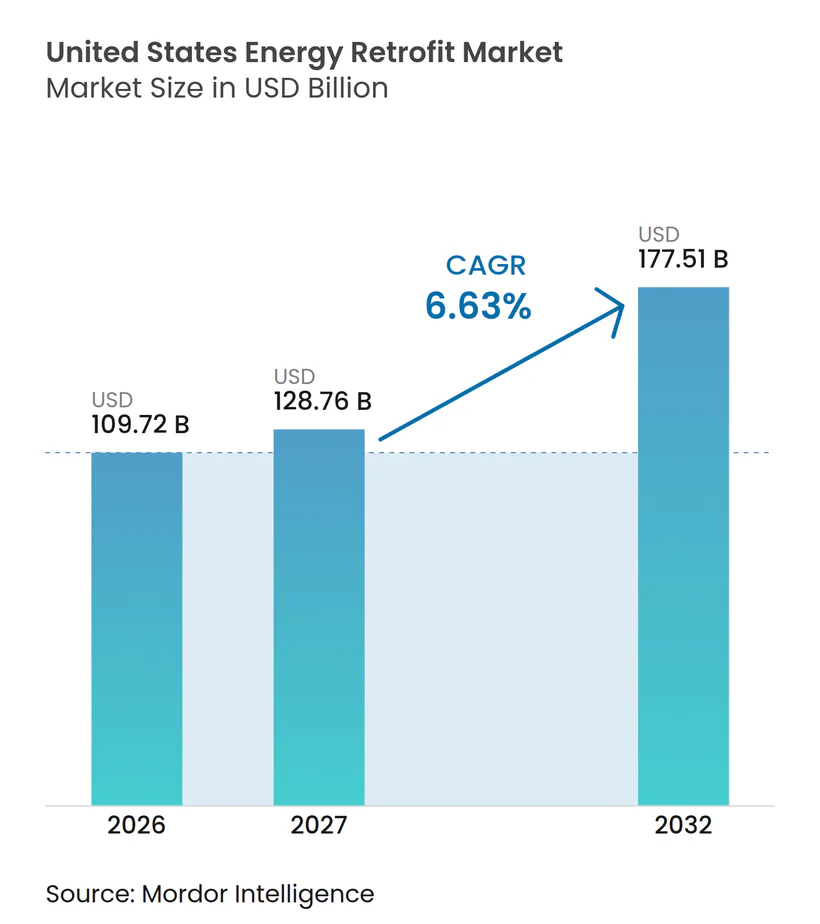
| Tamaño del mercado en el año base (2026) | 109.72 Mil millones de dólares |
| Tamaño del Mercado (2027) | 128.76 Mil millones de dólares |
| Tamaño del Mercado (2032) | 177.51 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.63 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Retrofits Energéticos de los Estados Unidos por Mordor Intelligence
Se espera que el tamaño del mercado de retrofits energéticos de los Estados Unidos aumente de 109,72 mil millones de USD en 2026 a 128,76 mil millones de USD en 2027 y alcance los 177,51 mil millones de USD para 2032, a una CAGR del 6,63% durante 2027-2032. El mercado está respaldado por un parque de edificios comerciales envejecido, necesidades de reemplazo en equipos de Calefacción, Ventilación y Aire Acondicionado (HVAC), y políticas públicas que convierten el rendimiento energético en una cuestión de planificación de capital. Los propietarios de edificios combinan cada vez más el reemplazo de equipos con controles, mejoras eléctricas y generación de energía renovable, ya que estas medidas pueden diseñarse como un único proyecto. El mercado también se beneficia de estructuras de contratos de rendimiento que permiten a los propietarios públicos e institucionales reembolsar proyectos a través de ahorros verificados. La disponibilidad de mano de obra sigue siendo una restricción material, ya que el trabajo de retrofit requiere electricistas, técnicos de climatización, especialistas en controles y personal de puesta en marcha. Los proveedores más grandes pueden utilizar servicios integrados de auditoría, diseño, financiamiento y medición para competir por proyectos complejos, mientras que los contratistas regionales continúan atendiendo gran parte del trabajo de mejora de menor escala.
Conclusiones Clave del Informe
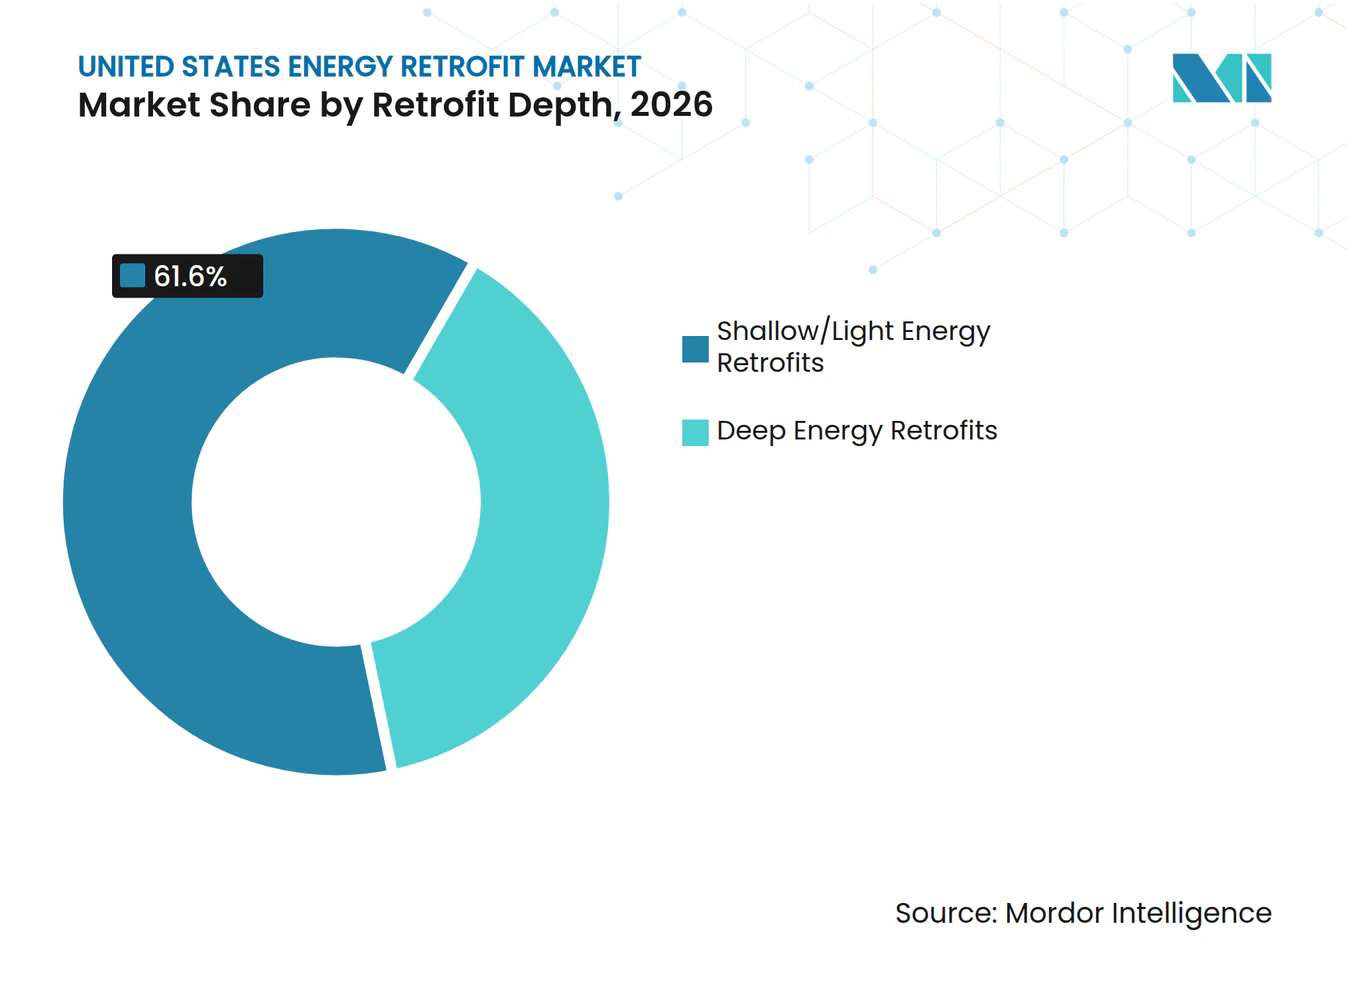
- Por profundidad de retrofit, los proyectos superficiales y ligeros representaron el 61,6% de la participación del mercado de retrofits energéticos de los Estados Unidos en 2026, mientras que se prevé que los retrofits profundos crezcan a una CAGR del 7,4% hasta 2032.
- Por tecnología, los sistemas de climatización representaron el 36,3% de los ingresos del segmento en 2026, mientras que se prevé que la integración de energías renovables se expanda a una CAGR del 8,2% hasta 2032.
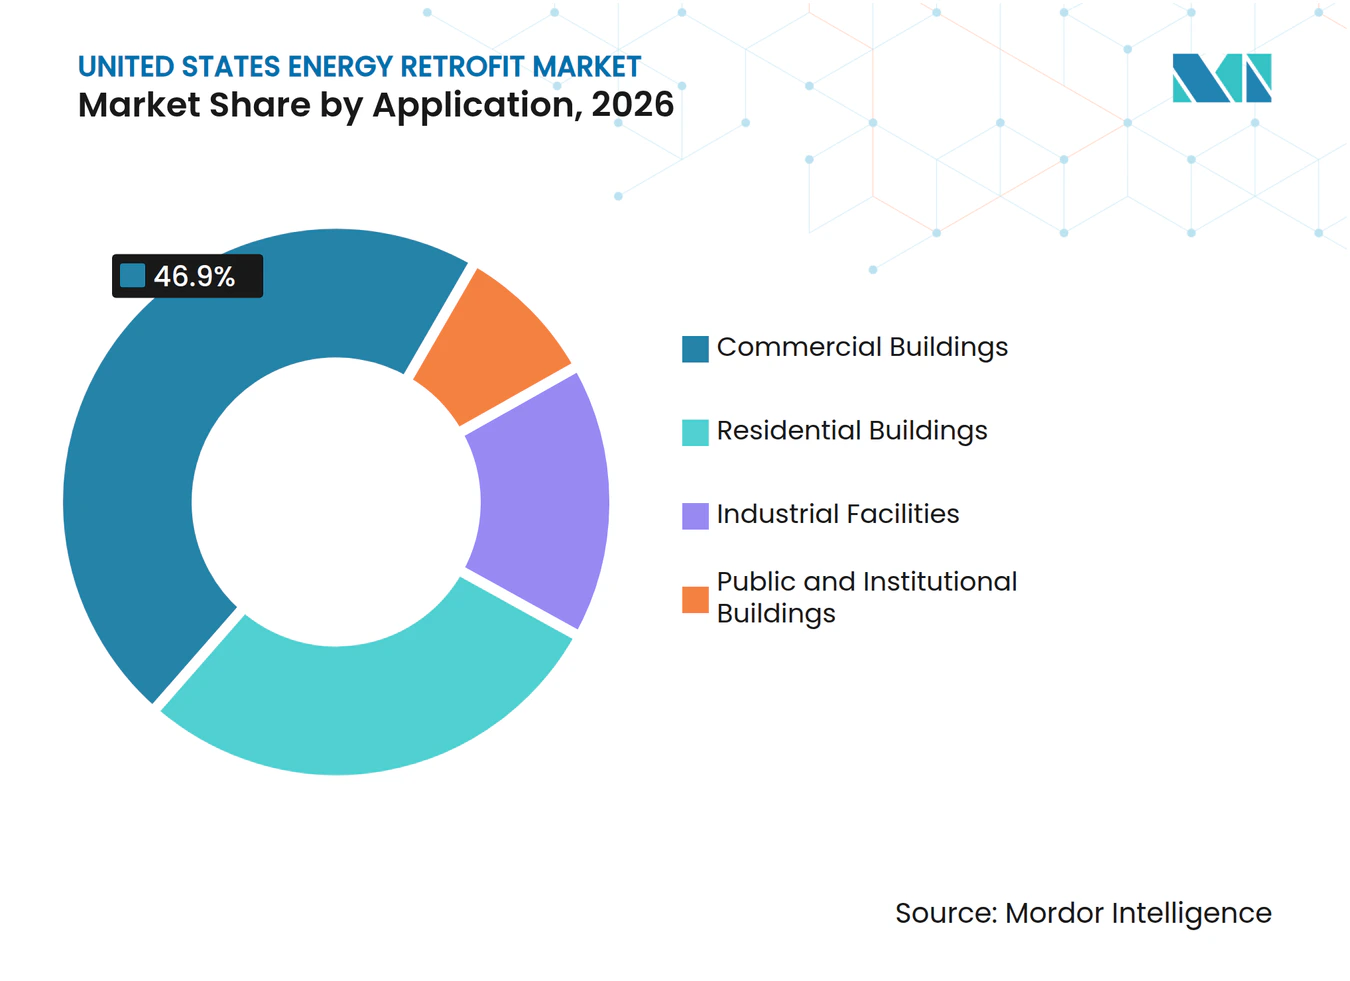
- Por aplicación, los edificios comerciales representaron el 46,9% de los ingresos del segmento en 2026, mientras que se prevé que los edificios públicos e institucionales avancen a una CAGR del 7,2% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Retrofits Energéticos de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Incentivos Federales y Estatales para Retrofits y Créditos Fiscales | +1.9% | Nacional, con mayor adopción en California, Nueva York y Massachusetts | Corto plazo (≤ 2 años) |
| Creciente Presión de Costos por el Envejecimiento del Parque de Edificios y los Activos de Climatización Ineficientes | +1.5% | Nacional, con mayor exposición en el Medio Oeste y el Noreste | Mediano plazo (2-4 años) |
| Electrificación y Conversión a Bombas de Calor en Edificios Existentes | +1.3% | Noreste, Atlántico Medio y Costa del Pacífico, con actividad creciente en el Oeste Montañoso | Mediano plazo (2-4 años) |
| Divulgación ESG Comercial y Estándares de Rendimiento de Edificios | +1.1% | Núcleos urbanos incluyendo Nueva York, Washington D.C., Boston, Denver y Seattle | Corto plazo (≤ 2 años) |
| Datos de Intervalo de Servicios Públicos y Submedición para la Priorización de Retrofits | +0.6% | Nacional, con mayor uso en mercados eléctricos desregulados | Mediano plazo (2-4 años) |
| Reducción del Carbono Incorporado y las Fugas de Refrigerante | +0.4% | Nacional, especialmente en carteras comerciales de climatización con uso intensivo de refrigerantes | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Incentivos Federales y Estatales para Retrofits y Créditos Fiscales
La Sección 179D ofrece una deducción por eficiencia en edificios comerciales de hasta 5,90 USD por pie cuadrado en 2026 cuando se cumplen las condiciones de salario vigente. La Sección 48E proporciona un crédito base del 30% para instalaciones comerciales elegibles de energía solar y bombas de calor, con adiciones que pueden elevar el crédito efectivo al 50%-70% de los costos elegibles.[1] Estas disposiciones amplían el conjunto de proyectos que pueden cumplir con los requisitos de rentabilidad de un propietario. Los mecanismos de pago directo y transferencia también permiten a escuelas, municipios y hospitales exentos de impuestos beneficiarse de los incentivos calificados a través de estructuras de proyectos organizadas por empresas de servicios energéticos. Este acceso más amplio beneficia al mercado de retrofits energéticos de los Estados Unidos porque los propietarios institucionales pueden aplicar incentivos a proyectos que anteriormente eran difíciles de financiar. Cuando el apoyo federal se combina con reembolsos de servicios públicos y financiamiento de Energía Limpia Evaluada sobre la Propiedad (PACE), los proyectos comerciales calificados pueden pasar de períodos de recuperación de 10 a 15 años a períodos de 4 a 7 años.
Envejecimiento de Edificios, Reemplazo de Climatización y Cumplimiento de Normativas sobre Refrigerantes
El gasto anual en energía de los edificios de los Estados Unidos ascendió a 374 mil millones de USD, mientras que los equipos heredados de calefacción, ventilación y aire acondicionado (HVAC) siguen siendo comunes en las propiedades comerciales. Las unidades de techo empaquetadas calientan el 37% de los edificios comerciales y sirven al 50% del espacio comercial, mientras que las calderas de gas natural representan el 73% de la energía de calefacción espacial comercial. Los activos envejecidos crean un ciclo de reemplazo que va más allá de una compra de equipos equivalente. Los requisitos de refrigerantes de la Agencia de Protección Ambiental de los Estados Unidos, que entraron en vigor en enero de 2026 para sistemas con cargas de 15 libras o más, exigen prácticas de reparación de fugas, monitoreo y recuperación que pueden alterar el momento y el alcance de la inversión en climatización. El mercado de retrofits energéticos de los Estados Unidos se beneficia cuando el reemplazo al final de la vida útil lleva a los propietarios a agregar controles, trabajos eléctricos y mejoras relacionadas en los sistemas. Los edificios con una antigüedad media superior a 35 años pueden enfrentar varias decisiones de reemplazo y cumplimiento dentro del mismo período de planificación.
Electrificación, Bombas de Calor y Datos Energéticos
Un estudio revisado por pares de 2024 encontró que las bombas de calor de fuente de aire podrían ser económicamente atractivas para hasta el 38% de los hogares de los Estados Unidos bajo las disposiciones de la Ley de Reducción de la Inflación.[2] Las conversiones comerciales pueden tener alcances de proyecto más amplios porque los equipos de bombas de calor pueden requerir mejoras en los paneles eléctricos, la capacidad de servicio, la ventilación y los controles. El modelado del Laboratorio Nacional de Energías Renovables encontró que reemplazar las unidades de techo a gas por unidades de techo con bomba de calor, ventilación con control de demanda, recuperación de energía y economizadores podría reducir el uso total de energía en el sitio en un 19,8% en el parque de edificios comerciales modelado. Los datos de intervalo de servicios públicos y la submedición ayudan a los propietarios a identificar los edificios y sistemas con el caso de ahorro más claro antes de comprometer capital. El mercado de retrofits energéticos de los Estados Unidos se extiende, por tanto, más allá de los proveedores de climatización a los contratistas eléctricos, mecánicos y de controles. Los programas y objetivos estatales de bombas de calor en California, Nueva York, Massachusetts y Minnesota apoyan aún más la demanda donde la recuperación simple del costo energético no sería suficiente.
Estándares de Rendimiento de Edificios y Planificación de Carteras
Los requisitos de rendimiento de los edificios están convirtiendo el trabajo energético de una decisión operativa voluntaria en una decisión de capital impulsada por el cumplimiento normativo en muchos mercados urbanos. La plataforma Portfolio Manager de la Agencia de Protección Ambiental de los Estados Unidos rastrea más de 600.000 edificios y 25 mil millones de pies cuadrados, proporcionando a los propietarios una herramienta común para la evaluación comparativa y la planificación de inversiones. Los edificios que utilizan evaluaciones comparativas regulares han reducido el consumo de energía en un promedio del 7% durante tres años antes de que comience la actividad de retrofit obligatoria. Los grandes propietarios evalúan cada vez más los proyectos en toda la cartera en lugar de aprobar medidas edificio por edificio. Este enfoque fortalece el mercado de retrofits energéticos de los Estados Unidos porque las auditorías estandarizadas, las plataformas de controles y las prácticas de medición pueden aplicarse en múltiples activos. Los requisitos relacionados con la presentación de informes sobre carbono y las emisiones a nivel de activos también alientan a los propietarios a considerar conjuntamente las medidas de envolvente, refrigerante y sistemas energéticos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Requisito de Capital Inicial y Largos Ciclos de Recuperación | -1.4% | Nacional, particularmente en propiedades comerciales pequeñas y de mercado medio | Largo plazo (≥ 4 años) |
| Escasez de Mano de Obra Calificada y Limitaciones de Capacidad de los Contratistas | -0.9% | Nacional, con mayor presión en el Sureste, el Oeste Montañoso y los mercados suburbanos | Mediano plazo (2-4 años) |
| Perturbación de Inquilinos y Ejecución por Fases en Edificios Ocupados | -0.5% | Propiedades comerciales y multifamiliares urbanas de alta densidad | Mediano plazo (2-4 años) |
| Retrasos en Interconexión, Permisos y Cumplimiento de Códigos | -0.4% | Áreas urbanas de alta densidad con aprobaciones de múltiples organismos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Requisitos de Capital Inicial y Largos Ciclos de Recuperación
Los retrofits energéticos comerciales profundos pueden requerir entre 40 y 150 USD por pie cuadrado, dependiendo del alcance del proyecto y la ubicación. Los períodos de recuperación simples pueden oscilar entre 8 y 15 años antes de los incentivos y entre 5 y 8 años cuando los reembolsos y los créditos federales se utilizan plenamente en mercados de energía de alto costo. Este perfil puede entrar en conflicto con los plazos de arrendamiento comercial de 5 a 10 años, ya que los propietarios financian el proyecto mientras los inquilinos reciben una gran parte de los ahorros operativos. Un estudio de 2025 sobre tomadores de decisiones en edificios comerciales encontró que los gestores de activos a menudo aplican un criterio de recuperación de 5 años vinculado a tasas de rentabilidad mínima cercanas al 20% anual.[3] Los contratos de rendimiento energético y el financiamiento de Energía Limpia Evaluada sobre la Propiedad (PACE) pueden reducir esta brecha, pero ninguno ha llegado a suficientes propietarios independientes para eliminarla como restricción. Las propiedades más pequeñas también enfrentan mayores costos de transacción porque el financiamiento, la revisión técnica y la planificación del cumplimiento normativo no siempre pueden distribuirse en una cartera grande.
Restricciones de Mano de Obra, Ocupación y Aprobaciones
El sector de la construcción debe atraer 349.000 nuevos trabajadores netos en 2026 y 456.000 en 2027, mientras que uno de cada cinco electricistas tiene más de 55 años. La investigación sobre la fuerza laboral en eficiencia energética identifica la escasa conciencia profesional, los planes de estudio desalineados, las diferencias en las licencias, el desarrollo profesional insuficiente y la débil coordinación entre empleadores y formación como barreras para ampliar la oferta de mano de obra. El mercado de retrofits energéticos de los Estados Unidos puede enfrentar retrasos cuando los mismos electricistas, técnicos de climatización y agentes de puesta en marcha son requeridos simultáneamente en múltiples tipos de proyectos. Las propiedades ocupadas presentan un desafío adicional, ya que los propietarios de edificios deben planificar la construcción en torno a los inquilinos, los requisitos de seguridad y los horarios de operación. Las revisiones de interconexión, permisos y códigos pueden retrasar aún más los proyectos que combinan medidas de climatización, energía solar, eléctricas y de envolvente. Estas condiciones tienden a favorecer a las grandes empresas de servicios energéticos con redes comerciales establecidas y experiencia en la gestión de aprobaciones complejas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Profundidad de Retrofit: Las Mejoras Superficiales Lideran el Gasto Actual Mientras los Proyectos Profundos Crecen Más Rápido
Las mejoras superficiales y ligeras representaron el 61,6% de la participación del mercado de retrofits energéticos de los Estados Unidos en 2026. Este trabajo incluye reemplazos de iluminación, mejoras de controles y ajustes de calefacción, ventilación y aire acondicionado (HVAC) que son más fáciles de implementar en edificios ocupados. Las medidas de iluminación y climatización superficiales tienen períodos de recuperación medios de 3 a 4 años, en comparación con los 11 a 12 años para las medidas de estructura del edificio. Su menor costo, menor duración y limitada perturbación los hacen accesibles a una amplia gama de propietarios de edificios. Estas medidas también se adaptan a los contratistas que trabajan con alcances estandarizados y programas de reembolso de servicios públicos.
Se prevé que los retrofits profundos crezcan a una CAGR del 7,4% de 2027 a 2032. El tamaño del mercado de retrofits energéticos de los Estados Unidos para el trabajo de retrofit profundo está respaldado por edificios que ya han completado proyectos básicos de iluminación y controles. Los propietarios en esa posición deben considerar medidas de mayor impacto cuando se requieren mejoras de eficiencia adicionales para cumplir con los objetivos de energía o emisiones. Dichos proyectos a menudo requieren una cuidadosa secuenciación en torno a los ocupantes, las condiciones estructurales y múltiples sistemas del edificio. Los contratos de rendimiento son particularmente relevantes en entornos institucionales porque los ahorros verificados pueden respaldar períodos de reembolso más largos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología: La Climatización es la Categoría Más Grande Mientras la Integración de Energías Renovables Crece Más Rápido
Los sistemas de climatización representaron el 36,3% de los ingresos del segmento tecnológico en 2026. Las unidades de techo empaquetadas sirven al 50% del espacio comercial de los Estados Unidos, y las calderas de gas natural representan el 73% de la energía de calefacción espacial comercial, lo que convierte el reemplazo de la climatización en una parte constante del mercado de retrofits energéticos. El reemplazo de equipos a menudo se convierte en un proyecto de ingeniería más amplio cuando los propietarios necesitan abordar simultáneamente las normas sobre refrigerantes, los controles, la ventilación o la capacidad eléctrica. Los requisitos de transición de refrigerantes de la Agencia de Protección Ambiental también aumentan la importancia de planificar los calendarios de reemplazo antes de que una falla del equipo cree un proyecto urgente.
Se prevé que la integración de energías renovables crezca a una CAGR del 8,2% entre 2027 y 2032. Los propietarios comerciales pueden combinar proyectos solares con la electrificación de la climatización para aprovechar el Crédito Fiscal a la Inversión en Electricidad Limpia de la Sección 48E. Los costos de instalación de energía solar comercial oscilaron entre 1,6 y 1,8 USD por vatio de corriente continua antes de los incentivos en 2026. Los controles inteligentes y los sistemas de gestión energética del internet de las cosas (IoT) también ofrecen una opción menos intensiva en capital para las propiedades existentes. En agosto de 2026, Johnson Controls International declaró que sus capacidades ampliadas de OpenBlue podrían reducir los tiempos de implementación de integración hasta en un 95% en instalaciones complejas de múltiples edificios. La iluminación sigue siendo importante en escuelas de educación primaria y secundaria, edificios municipales y establecimientos minoristas donde la economía y las estructuras de reembolso son bien conocidas.
Por Aplicación: Los Edificios Comerciales Tienen la Mayor Base y las Instituciones Públicas Lideran el Crecimiento
Los edificios comerciales representaron el 46,9% de los ingresos del segmento de aplicaciones en 2026. El segmento comercial refleja la demanda de oficinas, centros comerciales, instalaciones de atención médica y edificios multifamiliares. Estos propietarios a menudo enfrentan simultáneamente costos de energía, expectativas de los inversores y requisitos de rendimiento locales. El trabajo residencial tiene un alto número de unidades, pero generalmente implica proyectos más pequeños y un mayor grupo de contratistas locales. Las instalaciones industriales pueden priorizar las inversiones en energía de proceso sobre las mejoras de la envolvente del edificio, aunque la gestión de energía a nivel de instalación está ganando importancia en los planes de capital.
Se prevé que los edificios públicos e institucionales crezcan a una CAGR del 7,2% de 2027 a 2032. Los contratos de rendimiento de ahorro energético federales, los mandatos estatales para escuelas y activos municipales, y los plazos de contrato de 20 a 25 años ayudan a estos propietarios a abordar medidas de recuperación más larga. En octubre de 2025, Ameresco, Inc. obtuvo un contrato de rendimiento de ahorro energético de 197 millones de USD para el Laboratorio de Investigación Naval de los Estados Unidos que cubría la generación de vapor, los sistemas de agua fría y el despliegue de control de supervisión y adquisición de datos (SCADA). La contratación pública puede movilizar capital sin colocar el costo total en el balance de una agencia. El mercado de retrofits energéticos de los Estados Unidos está, por tanto, respaldado por propietarios públicos que pueden utilizar estructuras de ahorros verificados para trabajos más complejos.

Análisis Geográfico
El Noreste sigue siendo un área muy activa para el mercado de retrofits energéticos de los Estados Unidos porque cuenta con propiedades comerciales más antiguas, un parque de edificios urbanos denso y sólidos programas de incentivos estatales. Nueva York, Massachusetts, Connecticut y Nueva Jersey tienen una demanda significativa de mejoras de climatización, controles y trabajo en la envolvente del edificio. Los programas de eficiencia energética administrados por los servicios públicos de Massachusetts reciben más de 1.000 millones de USD en financiamiento anual, apoyando las cadenas de suministro locales para servicios y equipos de retrofit. Los Estándares de Eficiencia Energética de Edificios de California de 2025 entraron en vigor en enero de 2026 y requieren puntos de referencia actualizados de climatización y envolvente durante los trabajos de alteración no residencial. Esto convierte muchos permisos de renovación en un punto en el que los propietarios deben evaluar medidas de eficiencia más amplias.
El Sur y el Medio Oeste ofrecen una combinación diferente de factores de demanda. Texas, Florida y otros mercados del sureste tienen una fuerte demanda de mejoras de climatización porque las cargas de refrigeración pueden hacer que las inversiones en eficiencia sean financieramente atractivas. Los edificios federales y militares en Indiana, Illinois, Minnesota, Wisconsin, Georgia, Kansas y Virginia utilizan estructuras de contratos de rendimiento para mejoras de energía y automatización de edificios. El tamaño del mercado de retrofits energéticos de los Estados Unidos en estas regiones está respaldado por el trabajo federal incluso donde la política local de rendimiento de edificios es menos integral. Los contratistas regionales aún deben navegar por prácticas de permisos variadas, condiciones laborales y requisitos de programas de servicios públicos.
El Oeste Montañoso se está desarrollando como un corredor de retrofit a medida que los edificios comerciales comparativamente más nuevos se acercan a su primer ciclo importante de mejora de equipos. El programa de Denver establece objetivos de intensidad de carbono para edificios de más de 25.000 pies cuadrados y utiliza hitos de cumplimiento hasta 2030. El Condado de Mesa, Colorado, inició un contrato de rendimiento energético de 11,5 millones de USD con Schneider Electric en julio de 2024, utilizando financiamiento estatal, reembolsos de servicios públicos e incentivos federales sin desembolso directo de capital del condado. Phoenix, Salt Lake City y Raleigh también están incorporando la evaluación comparativa de energía en la administración de edificios, ampliando la base geográfica más allá de las principales áreas metropolitanas costeras.
Panorama Competitivo
Concentración del Mercado
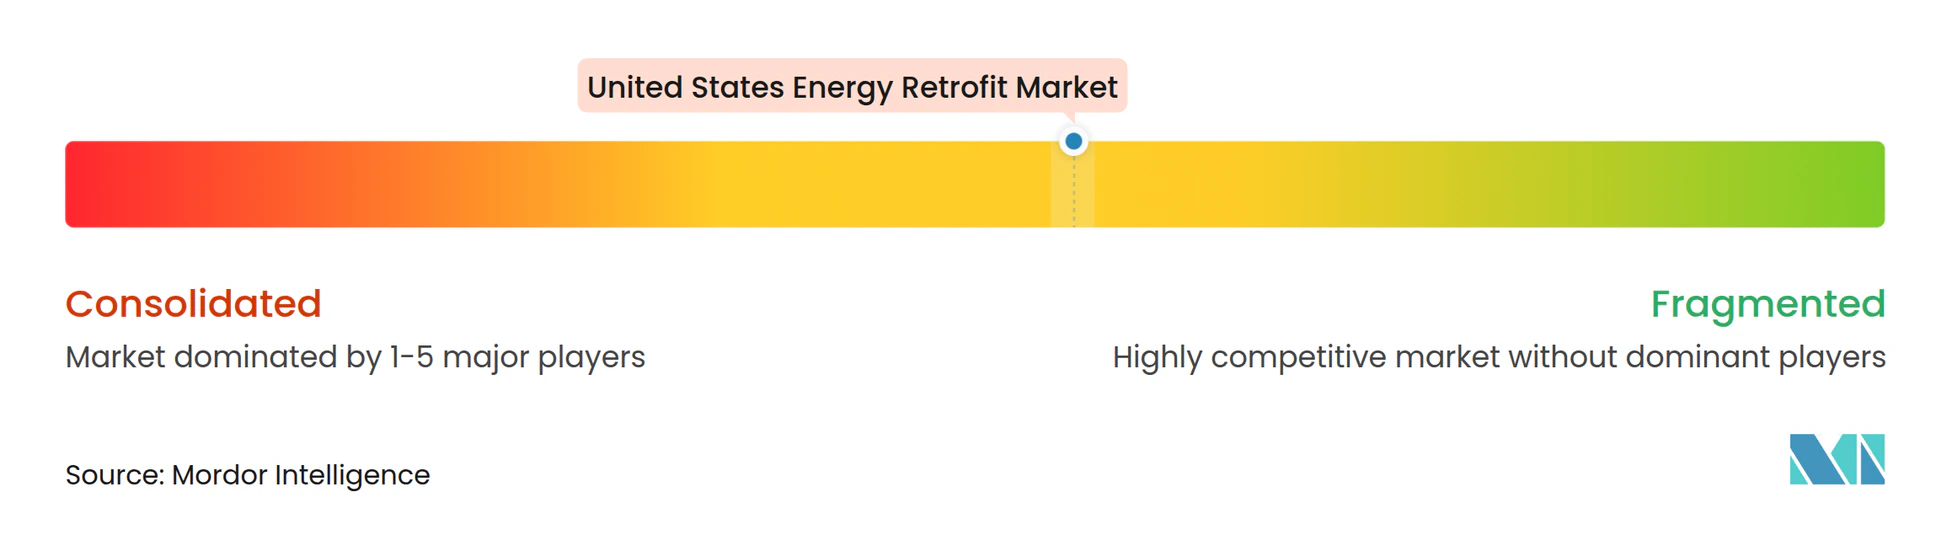
El mercado de retrofits energéticos de los Estados Unidos está moderadamente consolidado entre los grandes proveedores de servicios energéticos integrados. Ameresco, Honeywell, Johnson Controls, Trane Technologies, Siemens y Schneider Electric compiten por grandes contratos de rendimiento de ahorro energético y contratos de rendimiento energético. Sus ofertas combinan auditorías, diseño, financiamiento, integración de equipos, y medición y verificación. Estas capacidades son importantes para los clientes públicos e institucionales que necesitan un solo contratista para gestionar varios sistemas. Los contratistas regionales de mecánica, electricidad y plomería aún realizan gran parte del trabajo de mejora superficial.
Las plataformas digitales de edificios se están convirtiendo en una herramienta competitiva central. En junio de 2026, Johnson Controls lanzó Metasys 16.0 con secuencias alineadas con la Directriz 36 de la Sociedad Americana de Ingenieros de Calefacción, Refrigeración y Aire Acondicionado (ASHRAE), características de ciberseguridad, capacidad ampliada de dispositivos IP y flujos de trabajo destinados a reducir el tiempo de ingeniería y despliegue. La empresa declaró que la plataforma podría respaldar ahorros de energía de hasta el 30% en aplicaciones adecuadas. En agosto de 2026, Johnson Controls amplió OpenBlue con Inteligencia de Energía y Confort y un asistente de inteligencia artificial agéntico para la conectividad de datos entre equipos.
Honeywell fue seleccionada en enero de 2026 para modernizar los sistemas de automatización de edificios en Fort Benning, Georgia, en casi 300 edificios y más de 3 millones de pies cuadrados.[4] Ameresco, Inc. inició un proyecto de infraestructura energética de 10 millones de USD o más en el Distrito Escolar de Mount Sinai en mayo de 2026, combinando iluminación LED, controles digitales directos, instalaciones de paneles solares fotovoltaicos, reemplazos de transformadores y una conversión de combustible de aceite a gas natural. Las empresas más pequeñas como Willdan Energy Solutions, Orion Energy Systems, Energy Systems Group y Entegrity Energy Partners se centran en programas de servicios públicos, gobierno, iluminación y controles con alcances repetibles. La brecha competitiva es más visible en las propiedades comerciales de menos de 50.000 pies cuadrados, donde los propietarios necesitan apoyo financiero, orientación sobre cumplimiento normativo y entrega con mínima perturbación. El mercado de retrofits energéticos de los Estados Unidos ofrece espacio para los proveedores que puedan hacer que esos servicios sean más fáciles de adquirir para los propietarios más pequeños.
Líderes de la Industria de Retrofits Energéticos de los Estados Unidos
-
Trane Technologies plc
-
Johnson Controls International plc
-
Siemens AG
-
Schneider Electric SE
-
Ameresco, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Mayo 2026: Ameresco, Inc. inició un proyecto de modernización de infraestructura energética para el Distrito Escolar de Mount Sinai en Nueva York. El proyecto incluye mejoras de iluminación LED, modernización del sistema de gestión de energía con controles digitales directos, instalaciones de paneles solares fotovoltaicos en techos, reemplazos de transformadores de alta eficiencia y conversión de combustible de aceite a gas natural bajo un Contrato de Rendimiento de Ahorro Energético (ESPC).
- Marzo 2026: Ameresco, Inc. se asoció con las Escuelas Públicas de Saginaw en Michigan para implementar un retrofit de iluminación LED en todo el distrito bajo un marco ESPC. La instalación comenzó en abril de 2026, con finalización prevista para agosto de 2026, apoyando el ahorro de energía y la reducción de costos operativos en las instalaciones escolares.
- Enero 2026: El Ejército de los Estados Unidos seleccionó a Honeywell International para modernizar los sistemas de automatización de edificios en casi 300 edificios en Fort Benning, Georgia. El proyecto cubre más de 3 millones de pies cuadrados utilizando la plataforma Niagara y se espera que genere ahorros anuales de aproximadamente 4,5 millones de USD.
- Septiembre 2025: Ameresco, Inc. y la Ciudad de Olympia iniciaron las obras de un proyecto de retrofit de casi 17 millones de USD en el Olympia Armory. El proyecto incluye mejoras de la envolvente del edificio, mejoras de accesibilidad e instalación de paneles solares fotovoltaicos entregados a través de una estructura ESPC.
Alcance del Informe del Mercado de Retrofits Energéticos de los Estados Unidos
El retrofit energético se refiere al proceso de actualización de edificios, instalaciones o infraestructuras existentes con tecnologías y sistemas energéticamente eficientes para reducir el consumo de energía y mejorar el rendimiento general. Las mejoras típicas incluyen actualizaciones de climatización, reemplazos de iluminación, mejoras de la envolvente del edificio, controles inteligentes de energía e integración de energías renovables. Los retrofits energéticos ayudan a reducir los costos operativos, mejorar el confort de los ocupantes, reducir las emisiones de gases de efecto invernadero y prolongar la vida útil de los edificios.
El mercado de retrofits energéticos de los Estados Unidos está segmentado por profundidad de retrofit en retrofits energéticos profundos y retrofits energéticos superficiales/ligeros. Por tecnología, el mercado está segmentado en sistemas de climatización, sistemas de iluminación, envolvente del edificio (aislamiento y acristalamiento), integración de energías renovables (solar fotovoltaica y solar térmica), controles inteligentes de edificios e IoT, y calentamiento de agua y plomería. Por aplicación, el mercado está segmentado en edificios residenciales, edificios comerciales, instalaciones industriales y edificios públicos e institucionales. Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Retrofits Energéticos Profundos |
| Retrofits Energéticos Superficiales/Ligeros |
| Sistemas de Climatización |
| Sistemas de Iluminación |
| Envolvente del Edificio (Aislamiento y Acristalamiento) |
| Integración de Energías Renovables (Solar Fotovoltaica, Solar Térmica) |
| Controles Inteligentes de Edificios e IoT |
| Calentamiento de Agua y Plomería |
| Edificios Residenciales |
| Edificios Comerciales |
| Instalaciones Industriales |
| Edificios Públicos e Institucionales |
| Por Profundidad de Retrofit | Retrofits Energéticos Profundos |
| Retrofits Energéticos Superficiales/Ligeros | |
| Por Tecnología | Sistemas de Climatización |
| Sistemas de Iluminación | |
| Envolvente del Edificio (Aislamiento y Acristalamiento) | |
| Integración de Energías Renovables (Solar Fotovoltaica, Solar Térmica) | |
| Controles Inteligentes de Edificios e IoT | |
| Calentamiento de Agua y Plomería | |
| Por Aplicación | Edificios Residenciales |
| Edificios Comerciales | |
| Instalaciones Industriales | |
| Edificios Públicos e Institucionales |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de retrofits energéticos de los Estados Unidos en 2026?
El mercado de retrofits energéticos de los Estados Unidos fue estimado en 128,76 mil millones de USD en 2027 y se prevé que alcance los 177,51 mil millones de USD para 2032.
¿Qué está impulsando la demanda de proyectos de retrofit energético en los Estados Unidos?
El envejecimiento de los sistemas de climatización, la adopción de bombas de calor, los programas de incentivos, los requisitos de refrigerantes y la planificación del rendimiento de los edificios están respaldando la actividad de los proyectos.
¿Qué tipo de retrofit tiene la mayor participación del gasto?
Las mejoras superficiales y ligeras representaron el 61,6% del gasto de 2026 debido a períodos de recuperación más cortos y menor perturbación.
¿Qué tecnología está creciendo más rápido en las mejoras de edificios?
Se prevé que la integración de energías renovables crezca a una CAGR del 8,2% hasta 2032, a medida que los propietarios combinan inversiones solares con la electrificación de la climatización.
¿Qué aplicación de edificios tiene el pronóstico de crecimiento más rápido?
Se prevé que los edificios públicos e institucionales crezcan a una CAGR del 7,2% hasta 2032, respaldados por contratos de rendimiento a largo plazo.