
Tamaño y Participación del Mercado de Retrofits Energéticos en India
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
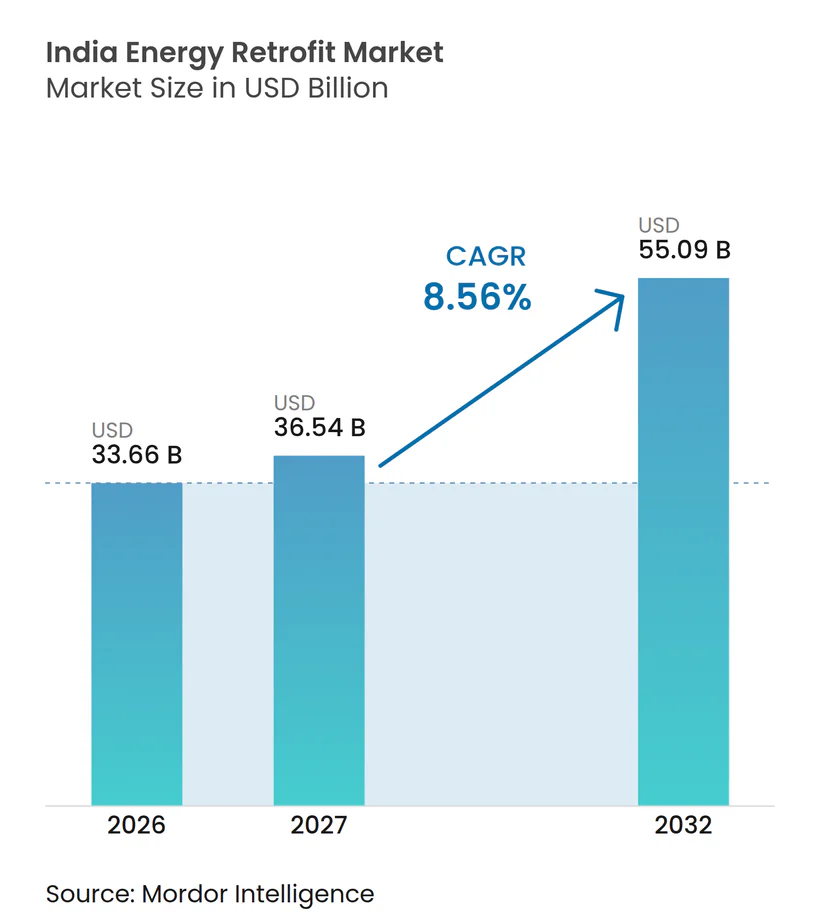
| Tamaño del mercado en el año base (2026) | 33.66 Mil millones de dólares |
| Tamaño del Mercado (2027) | 36.54 Mil millones de dólares |
| Tamaño del Mercado (2032) | 55.09 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.56 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Retrofits Energéticos en India por Mordor Intelligence
El tamaño del Mercado de Retrofits Energéticos en India se valoró en 33,66 mil millones de USD en 2026 y se estima que crecerá desde 36,54 mil millones de USD en 2027 hasta alcanzar los 55,09 mil millones de USD en 2032, a una CAGR del 8,56% durante el período de pronóstico (2027-2032). El mercado de retrofits energéticos en India está siendo moldeado por los mayores costos comerciales de electricidad, los cambios de política y la creciente demanda de edificios con mejor desempeño. El comercio de créditos de carbono y las propuestas de calificaciones energéticas para edificios podrían hacer que los proyectos de eficiencia sean más relevantes para los propietarios de activos que necesitan gestionar los costos operativos y cumplir con los requisitos de conformidad. Los propietarios de inmuebles comerciales también enfrentan expectativas más exigentes de los inquilinos en cuanto a espacios de trabajo certificados y de menor consumo energético. El mercado de retrofits energéticos en India ofrece, por tanto, oportunidades para las empresas que puedan combinar equipos, controles digitales, medición y financiamiento en un único modelo de proyecto. Es probable que la competencia dependa menos del precio del equipo por sí solo y más de los ahorros verificados, la capacidad de entrega y la habilidad para operar en múltiples sitios..
Conclusiones Clave del Informe
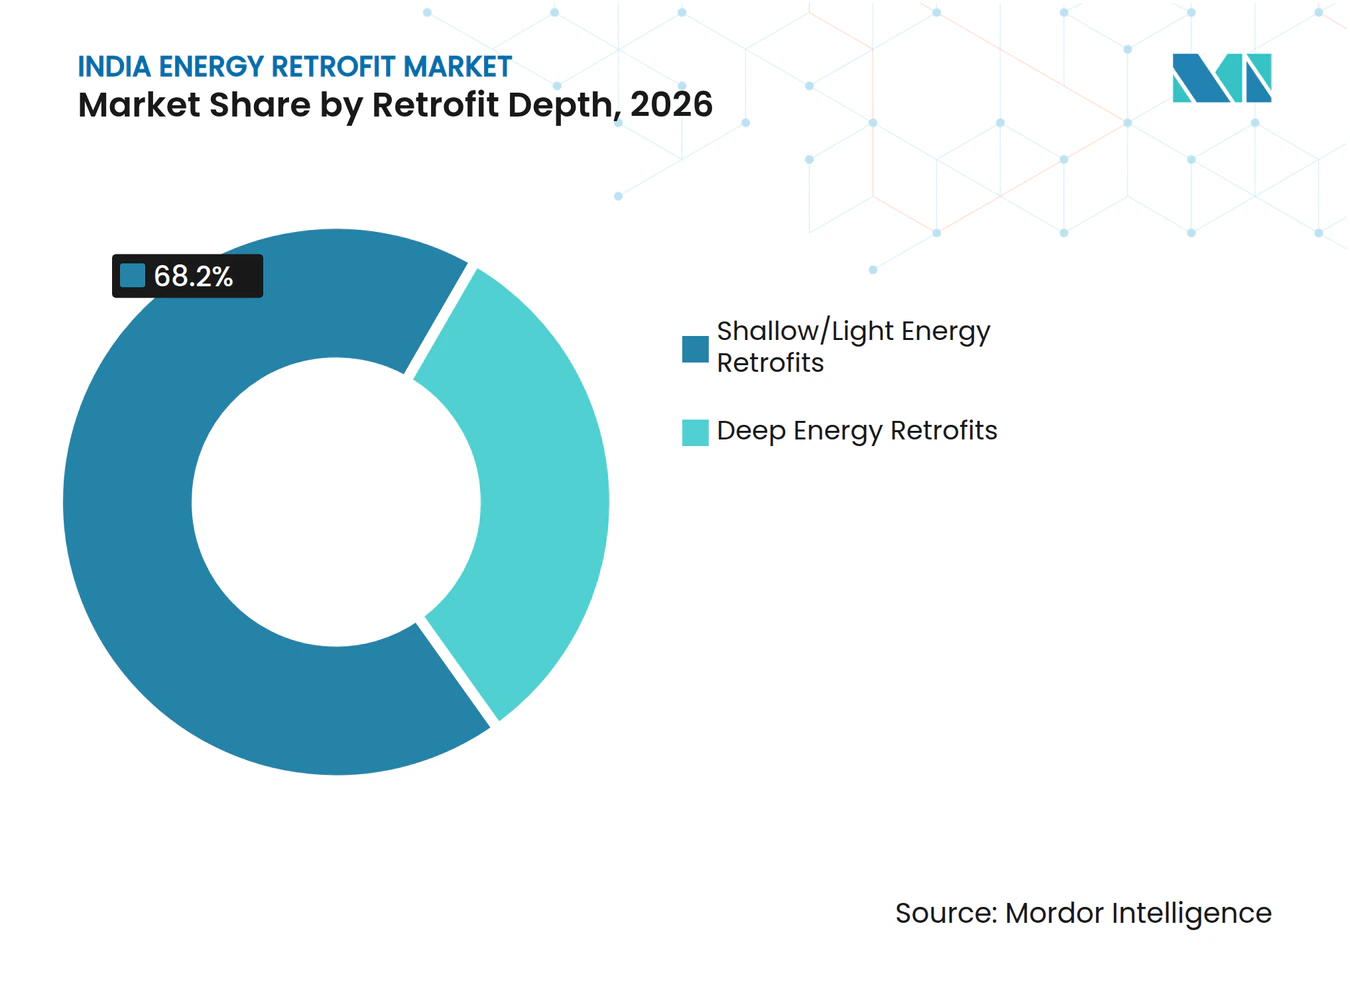
- Por profundidad de retrofit, los Retrofits Energéticos Superficiales/Ligeros representaron el 68,2% de la participación del mercado de retrofits energéticos en India en 2026, mientras que se proyecta que los Retrofits Energticos Profundos crezcan a una CAGR del 10,8% hasta 2032.
- Por tecnología, los Sistemas HVAC representaron el 30,7% del tamaño del mercado de retrofits energéticos en India en 2026, mientras que se proyecta que los Controles Inteligentes de Edificios e IoT se expandan a una CAGR del 12,4% hasta 2032.
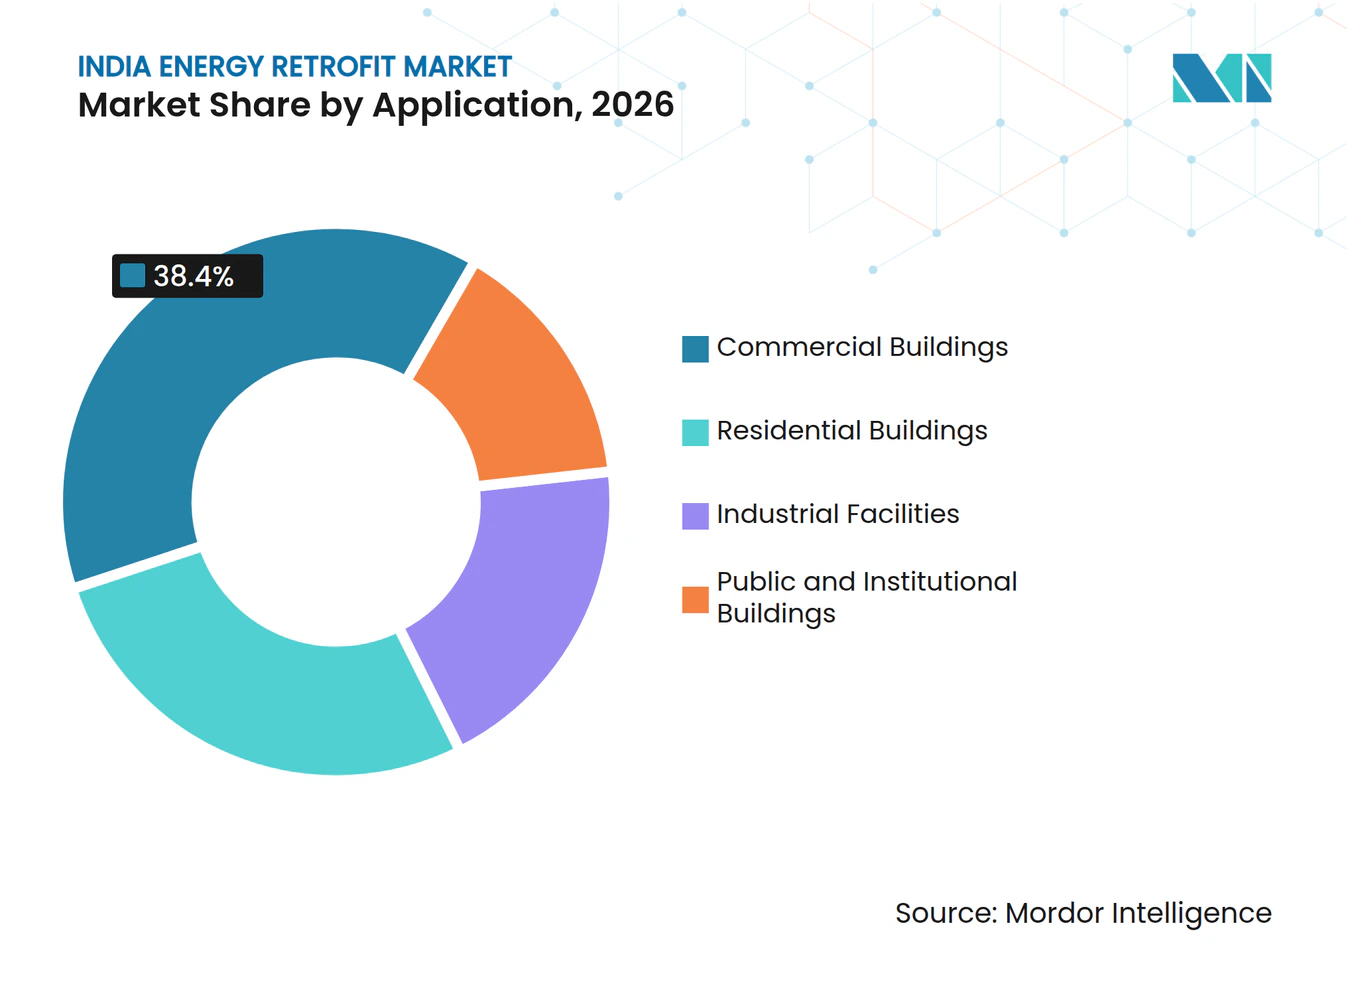
- Por aplicación, los Edificios Comerciales representaron el 38,4% de la participación del mercado de retrofits energéticos en India en 2026, mientras que se prevé que las Instalaciones Industriales crezcan a una CAGR del 9,6% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Retrofits Energéticos en India
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Costos de Energía y Cargos por Demanda Máxima | +2.00% | Nacional, con mayor efecto en Maharashtra, Karnataka, Madhya Pradesh y J&K | Corto plazo (≤ 2 años) |
| Códigos de Eficiencia Gubernamentales, Incentivos y Señales del Mercado de Carbono | +1.60% | Nacional; ganancias tempranas en estados con notificación obligatoria del ECBC - Karnataka, Tamil Nadu, Andhra Pradesh, Telangana | Mediano plazo (2-4 años) |
| Compromisos Corporativos de Cero Emisiones Netas y Certificación de Edificios Verdes | +1.40% | Centros comerciales metropolitanos y de primer nivel - Bengaluru, Delhi NCR, Mumbai, Chennai, Hyderabad, Pune | Mediano plazo (2-4 años) |
| Reducción del Costo de LED, Controles, Sensores y HVAC Eficiente | +1.10% | Nacional | Corto plazo (≤ 2 años) |
| Financiamiento ESCO y Respaldado por Ahorros para Carteras de Edificios Públicos | +0.90% | Nacional; concentrado en estados con programas activos de EESL - Gujarat, Maharashtra, Punjab, Rajasthan, Karnataka | Mediano plazo (2-4 años) |
| Interoperabilidad de Datos de Retrofit que Crea Programas Escalables en Múltiples Sitios | +0.60% | Nacional; mayor adopción en carteras corporativas de múltiples sitios en mercados metropolitanos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Costos de Energía y Cargos por Demanda Máxima
Los costos comerciales de electricidad están aumentando el valor atribuido al menor consumo energético en oficinas, fábricas y edificios institucionales. Las revisiones tarifarias en varios estados han convertido los costos operativos en una consideración más inmediata para los propietarios e inquilinos de inmuebles. Los sistemas HVAC siguen siendo un objetivo central porque la refrigeración puede representar una gran parte del consumo eléctrico en edificios expuestos a climas cálidos. La alta demanda durante los períodos pico también hace que la programación y la gestión de cargas sean más importantes que una simple reducción del consumo total. El mercado de retrofits energéticos en India se beneficia cuando los administradores de edificios pueden vincular los controles a un resultado claro en términos de costos operativos. Las plataformas digitales pueden respaldar ese enfoque ajustando el funcionamiento de los equipos según la ocupación, las condiciones climáticas y los requisitos de demanda.
Códigos de Eficiencia Gubernamentales, Incentivos y Señales del Mercado de Carbono
Los programas gubernamentales están acercando los códigos, el apoyo financiero y los mecanismos del mercado de carbono entre sí. La Oficina de Eficiencia Energética lanzó el comercio de Certificados de Crédito de Carbono bajo el Esquema Indio de Comercio de Créditos de Carbono en julio de 2026, creando un marco de cumplimiento para los sectores de uso intensivo de energía designados[1]. El esquema hace que el desempeño verificado en emisiones sea más relevante para los propietarios de instalaciones industriales que deben cumplir con los requisitos de intensidad de gases de efecto invernadero. Los requisitos propuestos de calificación energética para grandes edificios nuevos también podrían dar a los promotores una razón más sólida para considerar el desempeño energético antes de que se complete la construcción. El mercado de retrofits energéticos en India puede beneficiarse de esta orientación política, ya que los propietarios de edificios con menor desempeño necesitarán planes más claros para las mejoras energéticas. La aplicación de los códigos seguirá siendo importante, dado que el ritmo de adopción puede variar entre estados.
Compromisos Corporativos de Cero Emisiones Netas y Certificación de Edificios Verdes
Los compromisos corporativos de sostenibilidad están aumentando la atención al consumo energético de los edificios, particularmente en grandes carteras de oficinas. La certificación verde puede influir en las decisiones de arrendamiento cuando los inquilinos buscan espacios que respalden sus objetivos ambientales internos. India ocupó el segundo lugar fuera de los Estados Unidos en el recuento de 2025 del Consejo de Construcción Verde de los Estados Unidos para espacios certificados LEED, que incluyó 611 proyectos recién certificados que cubren más de 16 millones de metros cuadrados brutos[2]. Esta actividad de certificación indica que el desempeño energético se ha vuelto más visible en los principales distritos comerciales. El mercado de retrofits energéticos en India puede beneficiarse a medida que los edificios más antiguos buscan mantenerse competitivos frente a los espacios recién certificados. Las disposiciones de arrendamiento verde también pueden alinear los intereses de propietarios e inquilinos al definir responsabilidades en materia de datos energéticos, prácticas operativas y mejoras acordadas.
Reducción del Costo de LED, Controles, Sensores y HVAC Eficiente
Las mejoras en los equipos están ampliando el rango de proyectos que pueden ser considerados por propietarios comerciales e institucionales. La iluminación eficiente, los sensores, los controles y los equipos HVAC eficientes pueden instalarse por fases, lo que ayuda a los propietarios a limitar las interrupciones. Los controles digitales también pueden mejorar un sistema existente sin requerir un reemplazo completo al inicio de un proyecto. Siemens informó que el 57% de las organizaciones encuestadas planeaban aumentar la inversión en tecnologías de edificios inteligentes en 2026[3]. Este interés inversor respalda un uso más amplio de sistemas conectados de gestión energética. Es probable que el mercado de retrofits energéticos en India vea demanda de soluciones que hagan que los ahorros sean visibles y gestionables tras la instalación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Requisitos de Capital Inicial y Largos Períodos de Recuperación de la Inversión | -2.30% | Nacional; más agudo en los clústeres de MIPYME y ciudades de nivel 2/3 que carecen de financiamiento estructurado de proyectos | Corto plazo (≤ 2 años) |
| Acceso Limitado a Financiamiento de Proyectos y Datos de Desempeño Bancables | -1.70% | Nacional; más restrictivo fuera de los mercados metropolitanos y las redes de ESCO acreditadas por la BEE | Mediano plazo (2-4 años) |
| Incentivos Divididos entre Propietario e Inquilino en Edificios Arrendados | -1.20% | Nacional; mayor impacto en los mercados de arrendamiento comercial metropolitanos - Bengaluru, Delhi NCR, Mumbai | Mediano plazo (2-4 años) |
| Estándares Inconsistentes de Medición, Verificación e Interoperabilidad | -0.90% | Nacional; más limitante para programas de carteras corporativas e institucionales en múltiples sitios | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Requisitos de Capital Inicial y Largos Períodos de Recuperación de la Inversión
Los grandes retrofits pueden requerir un gasto sustancial en reemplazo de HVAC, aislamiento, acristalamiento y sistemas de gestión de edificios. Muchos propietarios prefieren proyectos con períodos de recuperación cortos, especialmente cuando los acuerdos de ocupación o las condiciones operativas son inciertas. Esto crea una barrera para las mejoras profundas que requieren períodos más largos de planificación e instalación. El mercado de retrofits energéticos en India también está limitado porque las empresas más pequeñas no pueden combinar proyectos individuales en una cartera financiable. Los contratos estandarizados y la verificación independiente pueden mejorar la confianza en los ahorros proyectados. Los modelos de financiamiento que reconocen los ahorros operativos verificados pueden ayudar, pero necesitan datos de desempeño creíbles y una asignación clara de riesgos.
Acceso Limitado a Financiamiento de Proyectos y Datos de Desempeño Bancables
El acceso al financiamiento es limitado cuando los prestamistas no pueden comparar las proyecciones de ahorro entre proyectos. Los sitios más pequeños a menudo carecen de las auditorías energéticas, los datos de medidores y el historial contractual necesarios para respaldar una decisión de financiamiento. Esto es más difícil fuera de los mercados metropolitanos establecidos y las redes maduras de empresas de servicios energéticos. La OCDE ha identificado la necesidad de medidas de financiamiento público que atraigan capital privado para la inversión en energía limpia en India[4]. La agregación de proyectos puede ayudar al crear un conjunto más grande y diversificado de inversiones en retrofits. El mercado de retrofits energéticos en India necesitará prácticas comunes de reporte y verificación para que los prestamistas puedan evaluar estas carteras de manera consistente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Profundidad de Retrofit: La Escala Superficial Domina los Ingresos Mientras que las Mejoras Profundas Definen la Transición
Los Retrofits Energéticos Superficiales/Ligeros representaron el 68,2% del mercado de retrofits energéticos en India en 2026. Estos proyectos incluyen comúnmente reemplazos de LED, controles HVAC, sensores de ocupación, sellado de aire y medidas relacionadas con una interrupción mínima. Son adecuados para propietarios que prefieren ciclos cortos de planificación de capital y mejoras operativas rápidas. También son más fáciles de aplicar en propiedades comerciales e institucionales ocupadas. Se prevé que los Retrofits Energéticos Profundos crezcan a una CAGR del 10,8% hasta 2032. Este crecimiento más rápido refleja el interés en mejoras más amplias que pueden mejorar el desempeño de un edificio completo.
Los proyectos profundos pueden incluir cambios importantes en HVAC, aislamiento, acristalamiento, integración de controles y mejoras más amplias en la gestión del edificio. Requieren una planificación de proyecto más sólida porque la instalación puede afectar el espacio ocupado e involucrar más de un sistema del edificio. Las calificaciones de edificios propuestas podrían hacer que las mejoras parciales sean menos suficientes para los activos que necesitan un nivel de desempeño energético más alto. La contratación respaldada por ahorros puede hacer que los proyectos profundos sean más accesibles cuando el pago está vinculado a resultados verificados. La industria de retrofits energéticos en India también necesita capacidad técnica para diseñar, instalar y monitorear estos proyectos. La transición hacia trabajos más profundos dependerá de una medición, financiamiento y coordinación de contratistas más sólidos. Las medidas superficiales seguirán siendo relevantes donde los propietarios necesiten mejoras inmediatas con menor interrupción.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología: Los Sistemas HVAC Anclan los Ingresos Mientras que los Controles Inteligentes Redefinen la Propuesta de Valor
Los Sistemas HVAC representaron el 30,7% del mercado de retrofits energéticos en India en 2026. Los equipos de refrigeración son un consumidor significativo de energía en edificios comerciales e industriales, particularmente en zonas con calor persistente. Los retrofits de HVAC pueden incluir equipos de reemplazo, sistemas de velocidad variable, enfriadores, controles y mejores prácticas de mantenimiento. Estas opciones ofrecen a los propietarios varias vías para mejorar el desempeño sin adoptar el mismo alcance de proyecto. Se espera que los Controles Inteligentes de Edificios e IoT crezcan a una CAGR del 12,4% hasta 2032. Su crecimiento muestra el valor creciente atribuido al monitoreo continuo y la operación automatizada.
Los controles pueden usar datos operativos para ajustar los equipos según la ocupación, las condiciones climáticas y los requisitos de demanda. Siemens ha enfatizado el papel de las tecnologías de edificios conectados en el gasto de infraestructura planificado por las organizaciones. Siemens también presentó herramientas de sistemas de edificios diseñadas para respaldar la integración interoperable entre sistemas HVAC, de iluminación y de seguridad. Las mejoras en la envolvente del edificio y la integración de energías renovables brindan oportunidades adicionales donde los propietarios necesitan gestionar conjuntamente las cargas de refrigeración y el suministro de energía. Las mejoras en el calentamiento de agua pueden ser relevantes en entornos industriales y de procesos que tienen una demanda térmica sustancial. La industria de retrofits energéticos en India avanza hacia paquetes tecnológicos que vinculan los equipos físicos con los datos operativos continuos. Este enfoque puede ayudar a los propietarios a priorizar las partes de un edificio que necesitan intervención primero.
Por Aplicación: Los Edificios Comerciales Lideran Mientras que las Instalaciones Industriales Responden a las Señales de Carbono
Los Edificios Comerciales representaron el 38,4% del mercado de retrofits energéticos en India en 2026. El parque de oficinas antiguas en Bengaluru, Delhi NCR, Mumbai, Chennai, Hyderabad y Pune crea una amplia base para las mejoras en los sistemas de edificios. Los propietarios en estas ubicaciones deben considerar las expectativas de los inquilinos, los costos operativos y el valor competitivo de la certificación. Los proyectos más grandes pueden combinar medidas de HVAC, controles, iluminación y envolvente bajo un único plan. Se proyecta que las Instalaciones Industriales crezcan a una CAGR del 9,6% hasta 2032. El sector se ve afectado por los requisitos de desempeño en carbono para las actividades de uso intensivo de energía designadas bajo el Esquema Indio de Comercio de Créditos de Carbono.
Los edificios residenciales representan una gran base potencial, pero el financiamiento a nivel de hogar y la concienciación pueden limitar la adopción. Las instalaciones públicas e institucionales pueden ofrecer oportunidades de cartera útiles porque sitios similares pueden agruparse bajo un acuerdo de servicios energéticos. La orientación política de la Oficina de Eficiencia Energética también respalda una mayor atención al consumo energético en edificios más grandes e instalaciones industriales. Los compradores industriales pueden centrarse en los ahorros relacionados con los procesos, mientras que los propietarios comerciales pueden dar más peso a la experiencia del inquilino y las calificaciones del edificio. El mercado de retrofits energéticos en India necesita enfoques de proyecto y financiamiento diferentes para estos grupos de compradores. La demanda comercial seguirá vinculada a la modernización de oficinas y las necesidades de arrendamiento. La demanda industrial estará determinada por el cumplimiento normativo, la eficiencia de los procesos y la capacidad de verificar los resultados energéticos.

Análisis Geográfico
Bengaluru y Delhi NCR juntos representan el 45% del inventario de oficinas de India con más de 10 años de antigüedad, lo que los convierte en ubicaciones centrales para la actividad de retrofits energéticos comerciales. Los grandes ocupantes corporativos y los propietarios institucionales en estos mercados tienen una razón sólida para hacer seguimiento del desempeño de los edificios. Su concentración de espacio de oficinas establecido crea oportunidades para la modernización de HVAC, controles y mejoras relacionadas con la certificación. La posición de India en 2025 en cuanto a espacio certificado LEED fuera de los Estados Unidos también refleja la importancia de los principales corredores comerciales. Mumbai, Chennai, Hyderabad y Pune forman un segundo grupo de mercados comerciales importantes para el mercado de retrofits energéticos en India.
Tata Power y Keppel, a través de una asociación en consorcio con Tata Realty and Infrastructure, están desplegando una solución de Refrigeración como Servicio de 12.100 TR en Intellion Park en Chennai bajo un contrato de 15 años. El proyecto muestra cómo los acuerdos de refrigeración basados en servicios pueden utilizarse en un importante desarrollo de oficinas. Karnataka, Maharashtra y Tamil Nadu son relevantes porque las condiciones tarifarias y la implementación del código de construcción pueden afectar el caso de negocio para los retrofits. Los estados que han notificado formalmente el Código de Construcción para la Conservación de Energía pueden generar una demanda más impulsada por el cumplimiento que los estados que dependen de la acción voluntaria.
La demanda industrial está distribuida en clústeres de uso intensivo de energía en Maharashtra, Gujarat, Tamil Nadu, Karnataka, Telangana y Andhra Pradesh. Estas ubicaciones combinan actividad industrial con mayor relevancia para los programas de eficiencia energética y los requisitos de desempeño en carbono. El mercado de retrofits energéticos en India puede expandirse más allá de las áreas metropolitanas cuando los proyectos más pequeños puedan agruparse para financiamiento y monitoreo. Las ciudades de nivel 2 y nivel 3 pueden necesitar una mayor capacidad de auditoría y un financiamiento de proyectos más accesible antes de que esto ocurra a escala. La energía solar en tejados y la eficiencia de los edificios pueden combinarse donde las normas locales respalden proyectos energéticos comerciales e industriales. El patrón geográfico seguirá siendo desigual porque la aplicación a nivel estatal, la capacidad técnica y las condiciones de financiamiento varían. Una red más amplia de datos de proyectos verificados podría ayudar a los prestamistas a evaluar oportunidades en áreas que actualmente reciben menos inversión.
Panorama Competitivo
Concentración del Mercado
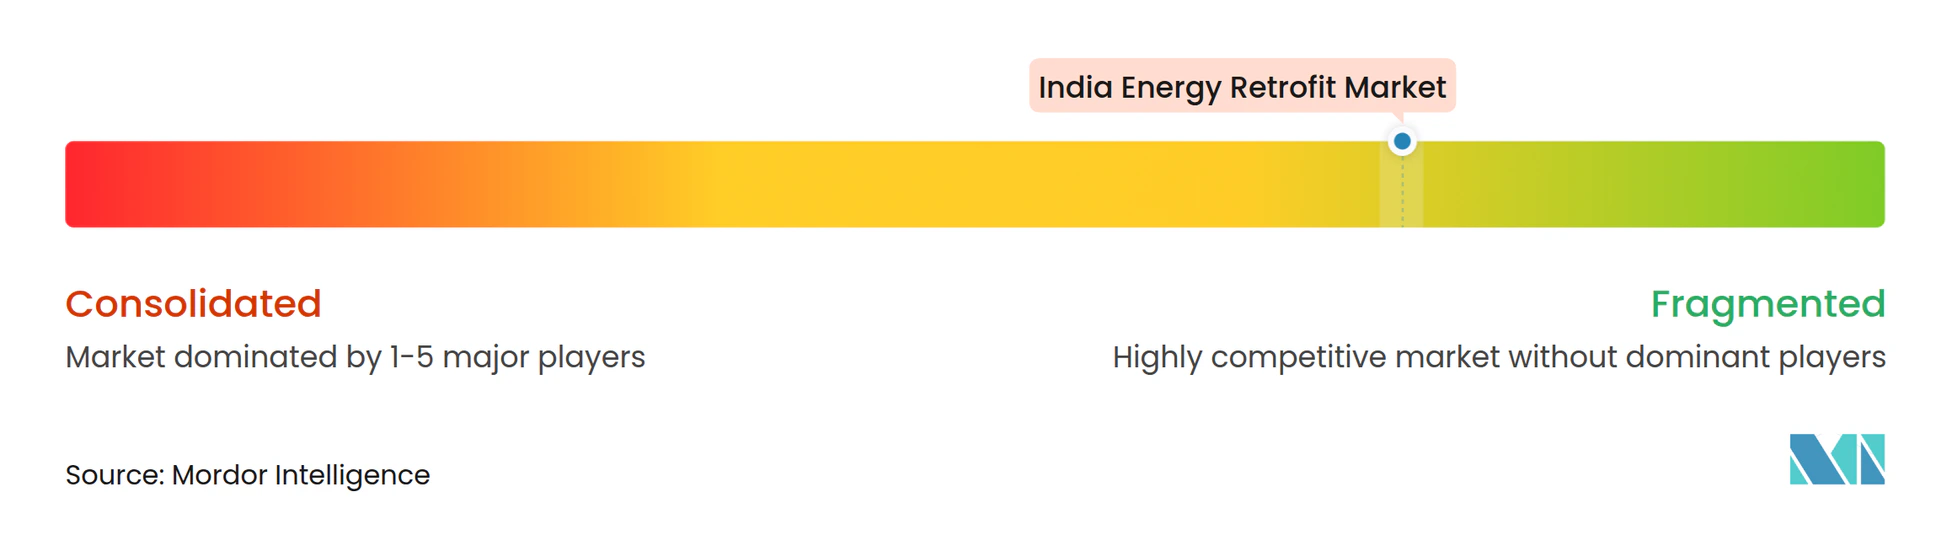
El mercado de retrofits energéticos en India está fragmentado. Schneider Electric, Honeywell, Johnson Controls, Siemens, ABB y Trane Technologies compiten a través de controles, analítica, equipos y modelos de servicio orientados al desempeño. Los proveedores más grandes pueden aportar plataformas establecidas y amplias carteras de productos a proyectos de edificios complejos. Los proveedores especializados pueden ser más flexibles en proyectos más pequeños donde el financiamiento y la entrega local son centrales. El mercado de retrofits energéticos en India sigue fragmentado entre tipos de edificios, tecnologías y canalizaciones de proyectos regionales.
ABB anunció 75 millones de USD de inversión en India en 2026 tras 35 millones de USD en 2025, apoyando la fabricación y la investigación y el desarrollo en actividades de electrificación, movimiento y automatización. Esta inversión respalda la capacidad de entrega local de ABB para equipos relevantes en proyectos de energía y automatización. Siemens ha continuado desarrollando su oferta de gestión de edificios en torno a la interoperabilidad para los sistemas de edificios existentes. El proyecto de refrigeración en Chennai de Tata Power y Keppel proporciona otro ejemplo de un modelo basado en resultados que puede reducir la necesidad de que un cliente opere directamente un activo de refrigeración.
Las empresas de servicios energéticos y los promotores de proyectos centrados en India son importantes en el trabajo industrial y de MIPYME porque pueden estructurar contratos más pequeños y conectar proyectos con financiamiento. Thermax Onsite Energy Solutions, Energeia, ENGIE India y EESL operan en áreas relacionadas con servicios públicos en sitio, servicios energéticos o programas de eficiencia pública. La Agencia Internacional de Energía ha señalado que el desarrollo de las empresas de servicios energéticos sigue siendo desigual entre países, lo que refuerza la importancia de las estructuras de proyectos locales. Las empresas que puedan agrupar proyectos, medir ahorros y proporcionar datos creíbles pueden tener una ventaja en los grupos de compradores desatendidos. El mercado de retrofits energéticos en India no estará definido por un único proveedor de tecnología porque los proyectos requieren equipos, gestión de datos, instalación y financiamiento. La diferenciación competitiva, por tanto, probablemente se centrará en la ejecución confiable y el desempeño verificado. Esta estructura competitiva es consistente con un mercado en el que ningún grupo de proveedores controla todas las partes de la cadena de valor.
Líderes de la Industria de Retrofits Energéticos en India
-
Johnson Controls India Pvt. Ltd.
-
Schneider Electric India Pvt. Ltd.
-
Siemens Limited
-
Honeywell Automation India Ltd.
-
Energy Efficiency Services Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Julio de 2026: La BEE lanza formalmente el comercio de Certificados de Crédito de Carbono (CCC) bajo el Esquema Indio de Comercio de Créditos de Carbono (CCTS), haciendo la transición desde el mecanismo de Certificados de Ahorro de Energía basado en PAT. Nueve sectores de uso intensivo de energía, incluidos el aluminio, el cemento, el hierro y el acero, y los textiles, están haciendo la transición al mecanismo de cumplimiento, creando un retorno financiero directo sobre los retrofits industriales de eficiencia energética verificados.
- Abril de 2026: Tata Power Trading Company y Keppel Limited se asocian con Tata Realty and Infrastructure para desplegar una solución de Refrigeración como Servicio de 12.100 TR en Intellion Park, Chennai (25,27 acres, corredor de TI de Taramani), bajo un contrato de 15 años con el objetivo de lograr una reducción energética general del 20%. El proyecto está programado para entrar en funcionamiento en octubre de 2026.
- Marzo de 2026: ABB anuncia 75 millones de USD en inversiones en India para 2026, tras 35 millones de USD en 2025, ampliando la fabricación y la I+D en Bengaluru (instalación de Motion en Peenya, Campus 2 de Nelamangala), Hyderabad (centro de I+D de más de 12.400 m²), Nashik (producción de interruptores automáticos) y Vadodara (generadores y motores) en los segmentos de electrificación, movimiento y automatización.
Alcance del Informe del Mercado de Retrofits Energéticos en India
El retrofit energético se refiere al proceso de actualizar o modificar edificios, instalaciones o sistemas energéticos existentes para mejorar la eficiencia energética, reducir el consumo de energía y los costos operativos, y disminuir las emisiones de gases de efecto invernadero. Los retrofits pueden implicar el reemplazo de equipos obsoletos, la mejora del aislamiento y las ventanas de los edificios, la actualización de los sistemas HVAC y de iluminación, la instalación de controles inteligentes de energía y la integración de tecnologías de energía renovable como la energía solar fotovoltaica.
El Mercado de Retrofits Energéticos en India está segmentado por profundidad de retrofit, tecnología y aplicación. Por profundidad de retrofit, el mercado se segmenta en retrofits energéticos profundos y retrofits energéticos superficiales/ligeros. Por tecnología, el mercado se segmenta en sistemas HVAC, sistemas de iluminación, envolvente del edificio, integración de energías renovables, controles inteligentes de edificios, IoT y calentamiento de agua y plomería. Por aplicación, el mercado se segmenta en edificios residenciales, comerciales, industriales y públicos e institucionales. Para cada segmento, el dimensionamiento del mercado y los pronósticos se han proporcionado sobre la base del valor (USD).
| Retrofits Energéticos Profundos |
| Retrofits Energéticos Superficiales/Ligeros |
| Sistemas HVAC |
| Sistemas de Iluminación |
| Envolvente del Edificio (Aislamiento y Acristalamiento) |
| Integración de Energías Renovables (Solar Fotovoltaica, Solar Térmica) |
| Controles Inteligentes de Edificios e IoT |
| Calentamiento de Agua y Plomería |
| Edificios Residenciales |
| Edificios Comerciales |
| Instalaciones Industriales |
| Edificios Públicos e Institucionales |
| Por Profundidad de Retrofit | Retrofits Energéticos Profundos |
| Retrofits Energéticos Superficiales/Ligeros | |
| Por Tecnología | Sistemas HVAC |
| Sistemas de Iluminación | |
| Envolvente del Edificio (Aislamiento y Acristalamiento) | |
| Integración de Energías Renovables (Solar Fotovoltaica, Solar Térmica) | |
| Controles Inteligentes de Edificios e IoT | |
| Calentamiento de Agua y Plomería | |
| Por Aplicación | Edificios Residenciales |
| Edificios Comerciales | |
| Instalaciones Industriales | |
| Edificios Públicos e Institucionales |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de retrofits energéticos en India en 2027?
El tamaño del mercado de retrofits energéticos en India se estima en 36,54 mil millones de USD en 2027 y se prevé que alcance los 55,09 mil millones de USD en 2032.
¿Qué está impulsando la actividad de retrofits energéticos en India?
Los mayores costos operativos, las expectativas de desempeño de los edificios, los desarrollos de política y los modelos de financiamiento que vinculan el reembolso a los ahorros verificados están respaldando la demanda.
¿Qué profundidad de retrofit tiene la mayor participación?
Los Retrofits Energéticos Superficiales/Ligeros representaron el 68,2% en 2026 porque pueden implementarse con menor interrupción y ciclos de planificación más cortos.
¿Qué tecnología está creciendo más rápido?
Se prevé que los Controles Inteligentes de Edificios e IoT crezcan a una CAGR del 12,4% hasta 2032, respaldados por la demanda de monitoreo continuo y operación automatizada.
¿Por qué los edificios comerciales son importantes para los proveedores de retrofits?
Los Edificios Comerciales representaron el 38,4% en 2026, con el parque de oficinas antiguas y las expectativas de los inquilinos generando demanda de mejoras en HVAC, controles, iluminación y certificación.
¿Por qué se espera que las instalaciones industriales crezcan rápidamente?
Se proyecta que las Instalaciones Industriales crezcan a una CAGR del 9,6% hasta 2032 a medida que los sectores de uso intensivo de energía responden a los requisitos de desempeño en carbono y las presiones de costos energéticos.