
Tamaño y Participación del Mercado de Edificios de Energía Neta Cero
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 37.40 Mil millones de dólares |
| Tamaño del Mercado (2031) | 74.20 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 14.68 % |
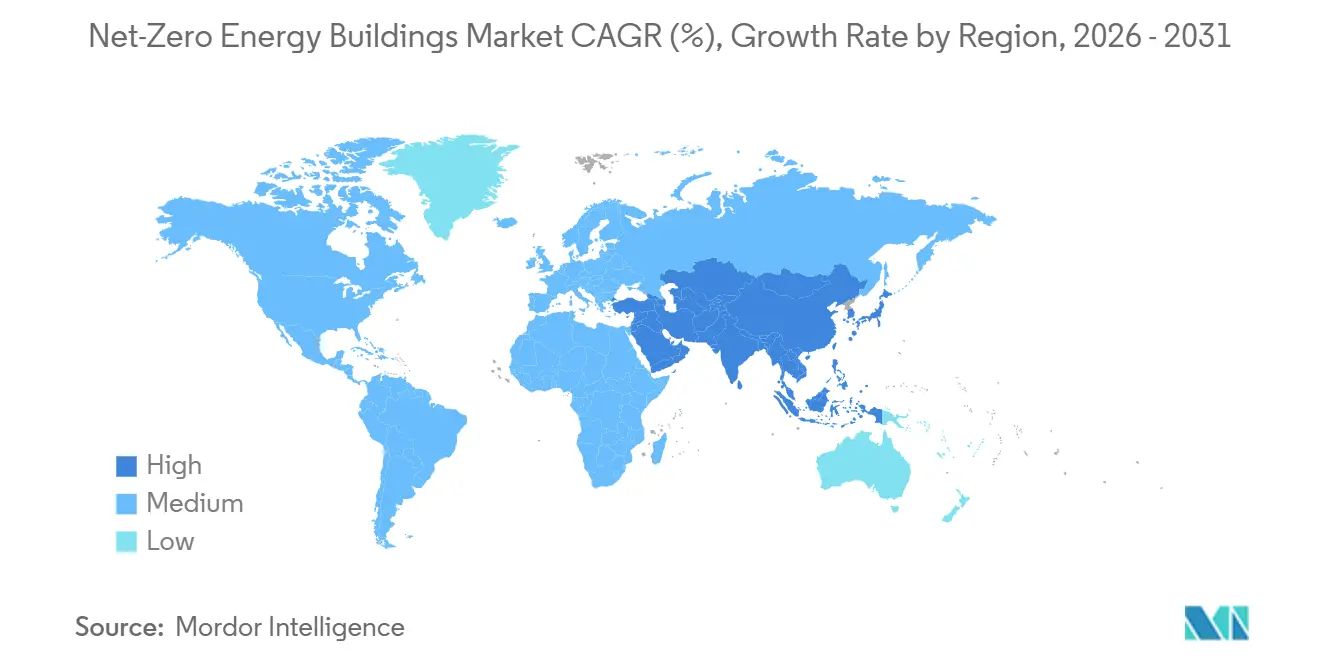
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Edificios de Energía Neta Cero por Mordor Intelligence
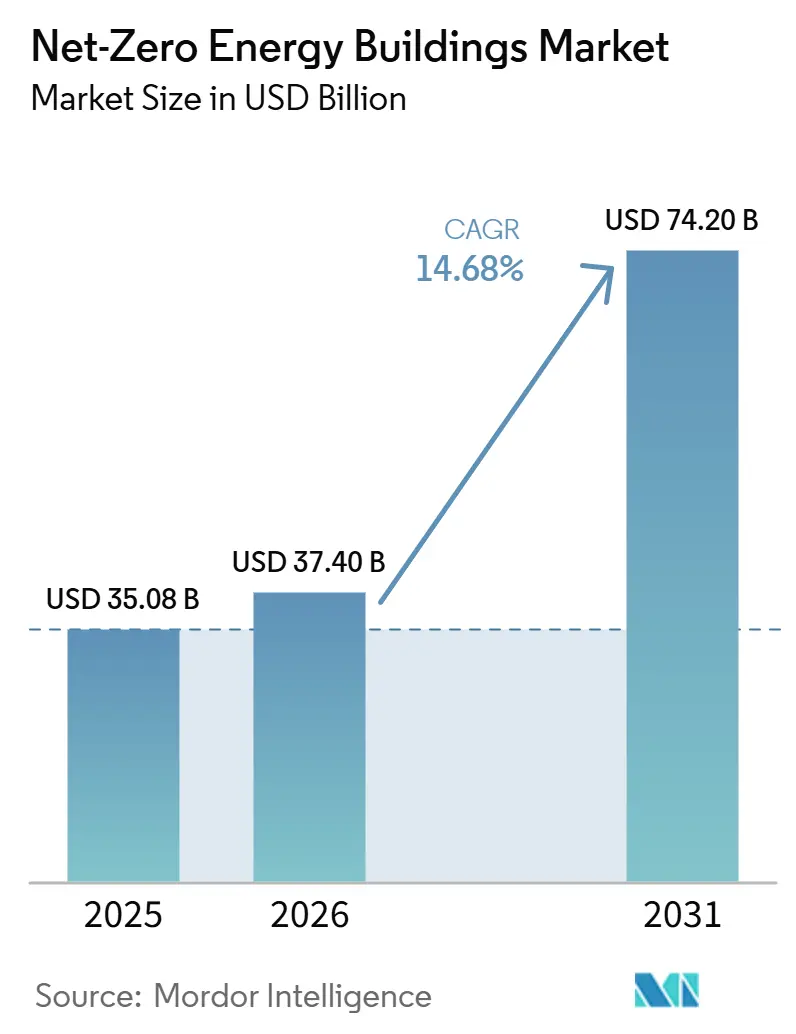
El tamaño del Mercado de Edificios de Energía Neta Cero fue valorado en 35,08 mil millones de USD en 2025 y se estima que crecerá desde 37,40 mil millones de USD en 2026 hasta alcanzar los 74,20 mil millones de USD en 2031, a una CAGR del 14,68% durante el período de pronóstico (2026-2031).
El mercado está moldeado por normativas de rendimiento energético de edificios más estrictas, compromisos corporativos de descarbonización y sistemas de energía renovable de menor costo. Los edificios siguen siendo responsables del 34% de las emisiones mundiales de CO2 relacionadas con la energía, lo que subraya la necesidad de mantener la eficiencia energética de los edificios como eje central de los planes climáticos nacionales. La revisada Directiva de la UE sobre el Rendimiento Energético de los Edificios exige estándares de emisión cero para los nuevos edificios públicos a partir de 2028 y para todos los edificios nuevos a partir de 2030. Estos requisitos acortan los ciclos de planificación del desarrollo y hacen que el rendimiento energético forme parte del diseño inicial del proyecto. El mercado de edificios de energía neta cero también avanza hacia una gestión continua del rendimiento, dado que la generación solar, el almacenamiento, los sistemas de control y la puesta en marcha deben funcionar de manera conjunta a lo largo de la vida operativa del edificio.
Conclusiones Clave del Informe
- Por tipo de edificio, los edificios comerciales representaron el 43,8% de la cuota del mercado de energía neta cero en 2025, mientras que los edificios institucionales registraron la CAGR proyectada más alta, del 15,6%, hasta 2031.
- Por componente, los equipos de construcción energéticamente eficientes y los controles representaron el 38,5% de los ingresos en 2025, mientras que los materiales de construcción y los sistemas de envolvente están proyectados para registrar la CAGR más alta, del 17,22%, hasta 2031.
- Por tipo de construcción, la obra nueva representó el 71,2% del tamaño del mercado de edificios de energía neta cero en 2025, mientras que la renovación registró la CAGR proyectada más alta, del 16,2%, hasta 2031.
- Por geografía, Asia-Pacífico concentró el 37,1% de los ingresos en 2025 y registró la CAGR proyectada más alta, del 16,8%, hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos Regulatorios y Normas de Construcción | +4.0% | Global, concentrado en Europa, América del Norte, China y Australia | Corto plazo (≤ 2 años) |
| Integración de Energías Renovables y Tecnologías Inteligentes | +3.5% | Global, con Asia-Pacífico como región central | Mediano plazo (2-4 años) |
| Renovaciones Energéticas Profundas y Programas de Electrificación | +2.5% | América del Norte y Europa, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Volatilidad del Costo de la Energía y Resiliencia Energética de los Edificios | +2.0% | Global, concentrado en Europa y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Soluciones de Edificios Interactivos con la Red | +1.5% | América del Norte, Europa y mercados avanzados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Entrega Basada en el Rendimiento | +1.2% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos Regulatorios y Normas de Construcción
Los códigos de construcción impulsan cada vez más la demanda de proyectos en lugar de limitarse a establecer estándares mínimos. La Directiva revisada de la UE sobre el Rendimiento Energético de los Edificios, en vigor desde mayo de 2024, exige que todos los edificios nuevos de titularidad pública sean de emisión cero a partir de enero de 2028. El requisito se extenderá a todos los demás edificios nuevos a partir de enero de 2030. Los estados miembros deben transponer la directiva a la legislación nacional antes del 29 de mayo de 2026. El texto también señala que la Comisión Europea confirmó que los 27 estados miembros incumplieron este plazo y abrió procedimientos de infracción contra ellos en julio de 2026.
Las Normas para Viviendas y Edificios del Futuro del Reino Unido entrarán en vigor el 24 de marzo de 2027. Introducirán el requisito legal de generación de electricidad renovable in situ, en la práctica paneles solares en cubierta, en las nuevas viviendas, junto con calefacción de baja emisión de carbono obligatoria.
Los mandatos también se están endureciendo fuera de Europa. Las Normas de Eficiencia Energética de Edificios Título 24 de California de 2025 ampliarán los requisitos de energía fotovoltaica y almacenamiento en baterías a edificios no residenciales y edificios multifamiliares de gran altura. Estas normas se basan en el mandato solar residencial existente del estado y apoyan el avance del mercado hacia el objetivo más amplio de California de alcanzar la neutralidad de carbono en 2045.
Integración de Energías Renovables y Tecnologías Inteligentes
Los controles operativos determinan si un edificio mantiene su rendimiento de energía neta cero tras la construcción. Trane Technologies y Amazon reportaron reducciones de casi el 15% en el consumo de energía en 3 proyectos piloto de centros de distribución utilizando BrainBox AI. Las empresas anunciaron el despliegue en más de 30 centros de distribución de Amazon Grocery en 2026. Los controles inteligentes pueden coordinar los equipos de climatización (HVAC), la generación distribuida, el almacenamiento y las condiciones de ocupación. A medida que los códigos evolucionan hacia el rendimiento medido, la monitorización y la optimización adquieren mayor importancia para el cumplimiento normativo. Esto genera una demanda recurrente de herramientas digitales de gestión de edificios en el mercado de edificios de energía neta cero.
Renovaciones Energéticas Profundas y Programas de Electrificación
Los programas públicos están estableciendo vías repetibles para la contratación y financiación de renovaciones profundas. Massachusetts otorgó 20,5 millones de USD en su cuarta ronda de financiación del programa Climate Ready Housing para renovaciones de viviendas asequibles con el objetivo de lograr al menos un 50% de ahorro energético por proyecto. Nueva York autorizó una cartera de eficiencia energética y electrificación de edificios de 5,4 mil millones de USD para el período 2026-2030. Casi el 30% de esa inversión está destinada a hogares de ingresos bajos a moderados. La Iniciativa de Aceleración de Renovaciones Profundas de Canadá apoya la transformación del mercado en edificios comerciales, institucionales y residenciales de mediana y gran altura. Estos programas reducen las barreras de transacción mediante enfoques de entrega estandarizados, ampliando así el mercado de edificios de energía neta cero más allá de proyectos de demostración aislados.
Volatilidad del Costo de la Energía y Resiliencia Energética de los Edificios
La inestabilidad de los precios de la energía está cambiando la forma en que los propietarios evalúan las decisiones de inversión en energía neta cero. La generación in situ, el almacenamiento y los controles de respuesta pueden reducir la exposición a costos energéticos inciertos. El Foro Económico Mundial informó que los proyectos de descarbonización de edificios a menudo necesitan mecanismos más sólidos de reducción del riesgo para atraer capital privado. Por lo tanto, las estructuras de financiación siguen siendo importantes para un despliegue más amplio. La resiliencia energética puede convertirse en una consideración de planificación financiera para los operadores comerciales cuando los presupuestos energéticos a largo plazo son difíciles de predecir. Esta relación apoya la demanda de sistemas que gestionen tanto el consumo como los recursos energéticos in situ en el mercado de edificios de energía neta cero.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Requisitos de Capital Inicial | -2.5% | Global, más agudo en mercados emergentes y Oriente Medio y África | Mediano plazo (2-4 años) |
| Escasez de Profesionales Especializados en Descarbonización | -2.0% | Europa y América del Norte, con creciente presencia en Asia-Pacífico | Mediano plazo (2-4 años) |
| Integración Compleja de Sistemas de Edificios | -1.5% | Global | Corto plazo (≤ 2 años) |
| Riesgos de Interoperabilidad y Ciberseguridad | -1.2% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Requisitos de Capital Inicial
Los edificios de energía neta cero suelen costar entre un 5% y un 15% más que los edificios convencionales. Esta prima se debe al aislamiento mejorado, las ventanas de alto rendimiento y los cerramientos herméticos, los sistemas eficientes de climatización (HVAC) y bombas de calor, y la generación renovable in situ, como la energía solar fotovoltaica. Para un proyecto residencial típico, el costo adicional inicial oscila entre aproximadamente 15.000 y 50.000 USD, mientras que los proyectos comerciales incurren en costos proporcionalmente más elevados en función del tamaño y la complejidad del sistema.
Los ahorros energéticos compensan estos costos con el tiempo. Los períodos de recuperación de la inversión oscilan típicamente entre 8 y 15 años para los edificios residenciales y entre 10 y 20 años para los edificios comerciales, con facturas de energía eliminadas o drásticamente reducidas. Sin embargo, la brecha entre el gasto de capital inicial y la materialización de los ahorros crea una barrera de asequibilidad persistente. Este desafío es particularmente agudo para los promotores y compradores que enfrentan restricciones de capital durante la construcción o que no esperan mantener el activo el tiempo suficiente para recuperar la inversión completa.
Escasez de Profesionales Especializados en Descarbonización
La disponibilidad de mano de obra puede retrasar los proyectos incluso cuando la financiación y la tecnología están disponibles. El borrador identifica escasez entre auditores energéticos, agentes de puesta en marcha, técnicos de climatización (HVAC) y especialistas en bombas de calor. Estos roles apoyan la certificación, el diagnóstico, la instalación y la integración de sistemas. La capacidad de construcción general por sí sola no puede satisfacer esta necesidad especializada. La restricción es más severa en los proyectos de renovación, donde los sistemas existentes requieren una evaluación detallada y específica para cada emplazamiento. Puede ralentizar la entrega en el mercado de edificios de energía neta cero cuando la demanda de proyectos crece más rápido de lo que la capacidad de formación especializada puede seguir el ritmo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Edificio:
La Demanda Institucional Apoya el Crecimiento más RápidoSe prevé que los edificios institucionales crezcan a una CAGR del 15,6% hasta 2031, la tasa más alta dentro de la categoría de tipo de edificio. Los hospitales, escuelas e instalaciones públicas se enfrentan a requisitos definidos de emisiones del sector público. El Servicio Nacional de Salud (NHS) tiene como objetivo reducir las emisiones en un 80% entre 2028 y 2032 y alcanzar la neutralidad de carbono en 2040. El Hospital Condesa de Chester fue confirmado en septiembre de 2025 como el primer edificio del NHS en Inglaterra verificado como de energía neta cero. Estos compromisos públicos hacen que los proyectos institucionales sean menos dependientes de los ciclos de inversión discrecional.
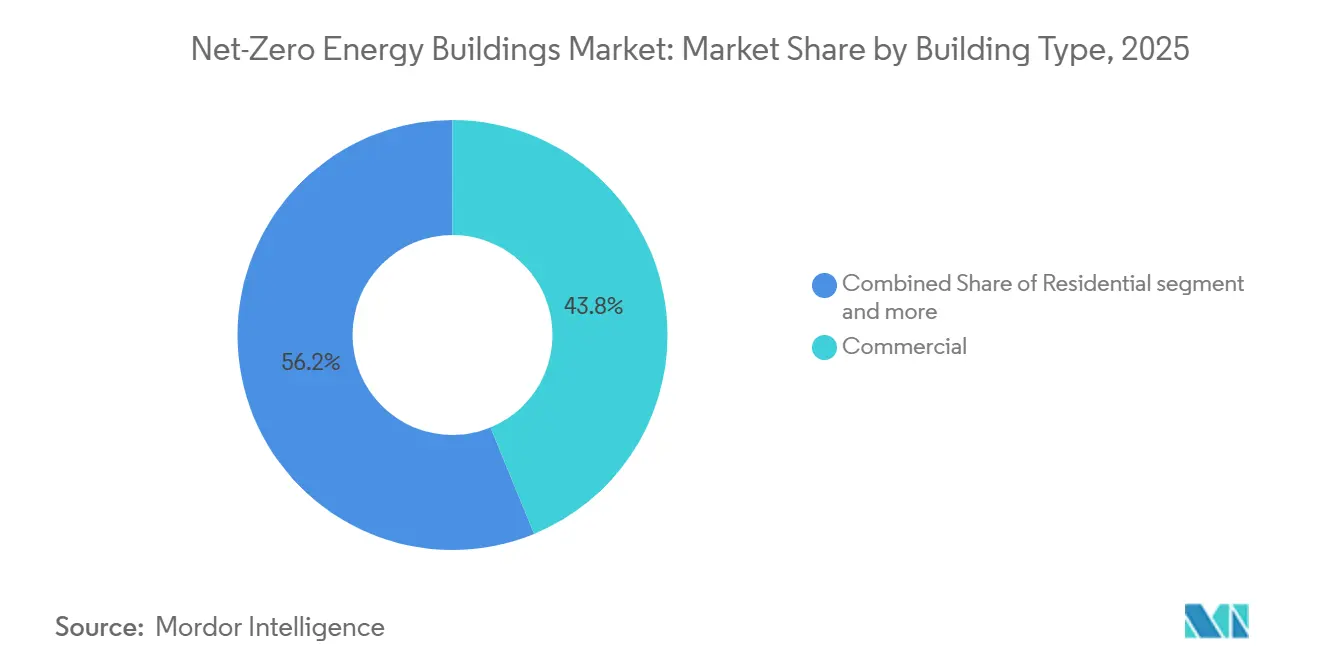
Los edificios comerciales representaron el 43,8% de la participación del mercado de energía neta cero en 2025. Los requisitos de presentación de informes corporativos, la demanda de los inquilinos de espacios certificados y los ahorros energéticos medibles respaldaron esta posición. Los inversores pueden evaluar los resultados en términos de costos operativos con mayor facilidad en grandes activos comerciales. Los proyectos residenciales e industriales tuvieron participaciones menores, pero contaron con el apoyo de nuevos requisitos normativos y programas de descarbonización de instalaciones corporativas. La industria de edificios de energía neta cero, por lo tanto, tiene demanda en varios usos de edificios, mientras que los activos comerciales siguen siendo la mayor fuente actual de ingresos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por componente:
las mejoras de envolvente avanzan mientras los equipos y controles mantienen el liderazgoLos equipos de construcción energéticamente eficientes y los controles concentraron el 38,5% de la cuota del mercado de edificios de energía neta cero en 2025, convirtiéndose en la categoría de componentes más grande. El segmento abarca bombas de calor, sistemas HVAC de alta eficiencia, ventilación con recuperación de energía, iluminación LED y sistemas de gestión de edificios. La demanda está evolucionando desde ventas puntuales de equipos hacia controles que vinculan el rendimiento de los equipos con objetivos de consumo energético medidos. Trane Technologies y Amazon ampliaron su despliegue de BrainBox AI tras reportar reducciones de consumo energético de casi el 15% en proyectos piloto en centros de distribución. Johnson Controls informó que sus tecnologías ayudaron a los clientes a reducir más de 9,5 mil millones de USD en costos energéticos, con el 77% de su I+D de nuevos productos en 2025 orientado a la sostenibilidad y la innovación climática. Siemens, Schneider Electric y Honeywell también compiten con plataformas integradas de gestión de edificios que combinan equipos, analítica y optimización.
Los materiales de construcción y los sistemas de envolvente están proyectados para registrar la CAGR más rápida en la categoría de componentes, del 17,22% durante 2026-2031. El aislamiento de alto rendimiento, los paneles aislados, las membranas herméticas y el acristalamiento de alta eficiencia reducen las cargas de calefacción y refrigeración, convirtiendo la envolvente en el punto de partida habitual para las renovaciones profundas. La Iniciativa de Aceleración de Renovaciones Profundas de Canadá y los requisitos de certificados de eficiencia energética de la UE están impulsando esta demanda. En abril de 2026, Kingspan completó una renovación de 29.000 pies cuadrados en DeLand, Florida, reportando una reducción del 60% en el carbono incorporado. Ese mismo mes, ROCKWOOL inició la construcción de una planta de lana de roca en Wallula, Washington, con producción comercial prevista para 2028.
Por Tipo de Construcción:
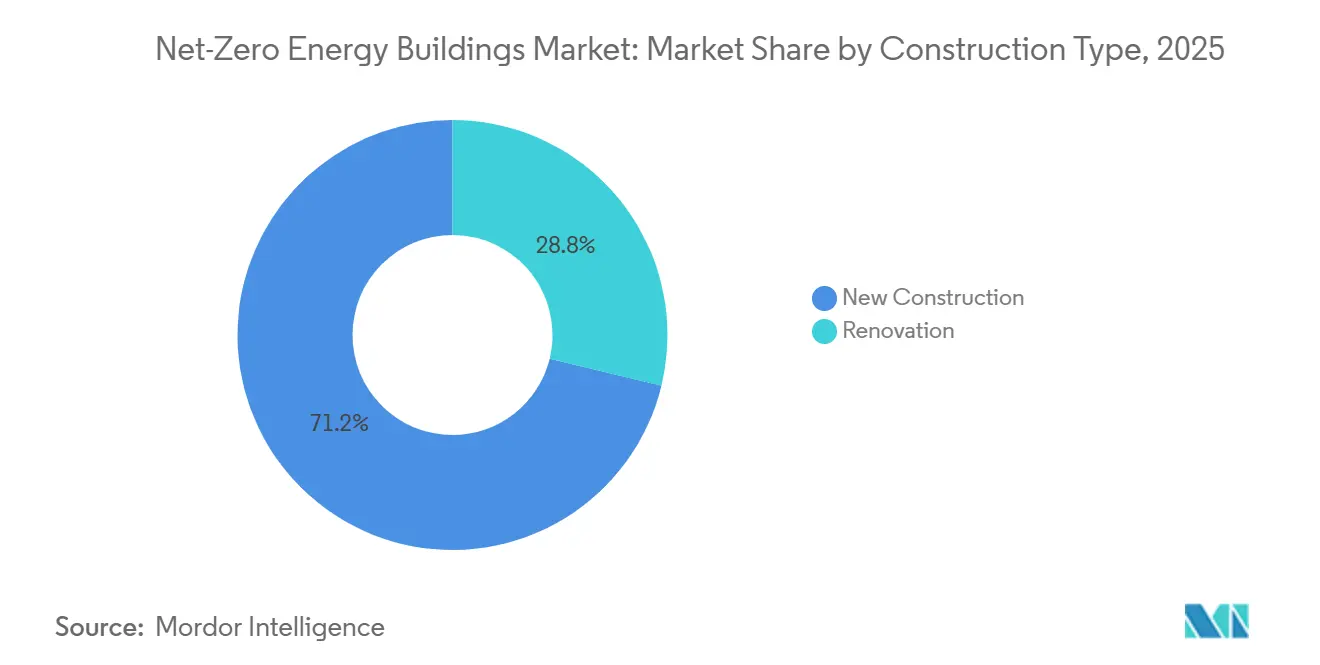
La Renovación se Expande más Rápido mientras la Nueva Construcción LideraLa nueva construcción representó el 71,2% del tamaño del mercado de edificios de energía neta cero en 2025. Los proyectos en terrenos sin desarrollar previo pueden integrar el cerramiento, los sistemas electrificados, la generación solar y los controles en la etapa de diseño. Esto reduce la dificultad de conectar equipos heredados con los requisitos normativos actuales. Los nuevos proyectos también permiten a los propietarios alinear las especificaciones con los futuros estándares de rendimiento desde el principio. Estos factores mantuvieron a la nueva construcción como el tipo de construcción líder.
Se prevé que la renovación crezca a una CAGR del 16,2% hasta 2031, la tasa más rápida en esta categoría. La Agencia Internacional de Energía informó que el 75% del parque de edificios existente en Europa es energéticamente ineficiente[1]. Los Estándares Mínimos de Rendimiento Energético en el marco de la UE respaldan una cartera de renovaciones a largo plazo. La renovación también responde al mayor parque de edificios existentes en comparación con la cartera anual de nuevas construcciones. El mercado de edificios de energía neta cero tiene una oportunidad estructural en las mejoras que abordan conjuntamente el uso de energía, el carbono y el rendimiento de los sistemas del edificio.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Edificios de Energía Neta Cero en Asia-Pacífico
Asia-Pacífico concentró el 37,1% de la cuota del mercado de edificios de energía neta cero en 2025 y se proyecta que crecerá a una CAGR del 16,8% hasta 2031. La escala manufacturera de China en fotovoltaica solar, bombas de calor y aislamiento respalda la adopción regional. Los marcos de sostenibilidad y las medidas de financiación verde de India dirigen el capital hacia activos comerciales e institucionales. Japón continúa endureciendo los estándares energéticos a través del programa Top Runner. Corea del Sur, Singapur y Australia también están avanzando en la actividad de construcción de emisiones cero en nuevas obras y renovaciones del sector público.
Mercado de Edificios de Energía Neta Cero en América del Norte
América del Norte fue el segundo contribuyente regional más grande. El Código de Energía Título 24 Parte 6 de California para 2025 entró en vigor el 1 de enero de 2026 y amplía los requisitos de almacenamiento fotovoltaico y de baterías para edificios no residenciales y multifamiliares de gran altura. El programa de 5,4 mil millones de USD de Nueva York para 2026 a 2030 añade una gran reserva de demanda para trabajos de eficiencia y electrificación[2]. La Iniciativa Aceleradora de Retrofits Profundos de Canadá también apoya la actividad de renovación comercial, institucional y residencial. Estas políticas respaldan tanto la nueva construcción como la renovación en el mercado de edificios de energía neta cero.
Mercado de Edificios de Energía Neta Cero en EMEA y América del Sur
Europa cuenta con la arquitectura regulatoria más desarrollada entre las regiones analizadas. Los estados miembros de la UE alcanzaron el plazo de transposición de mayo de 2026 para la Directiva revisada sobre el Rendimiento Energético de los Edificios. La directiva alinea los plazos de cumplimiento para los edificios públicos y privados nuevos en toda la región. América del Sur y Oriente Medio y África siguen siendo áreas en etapas más tempranas donde la adopción se concentra en proyectos comerciales y de titularidad soberana. Su cartera de proyectos depende de los programas nacionales de calificación y del apoyo de la financiación para el desarrollo.
Panorama Competitivo
Concentración del Mercado
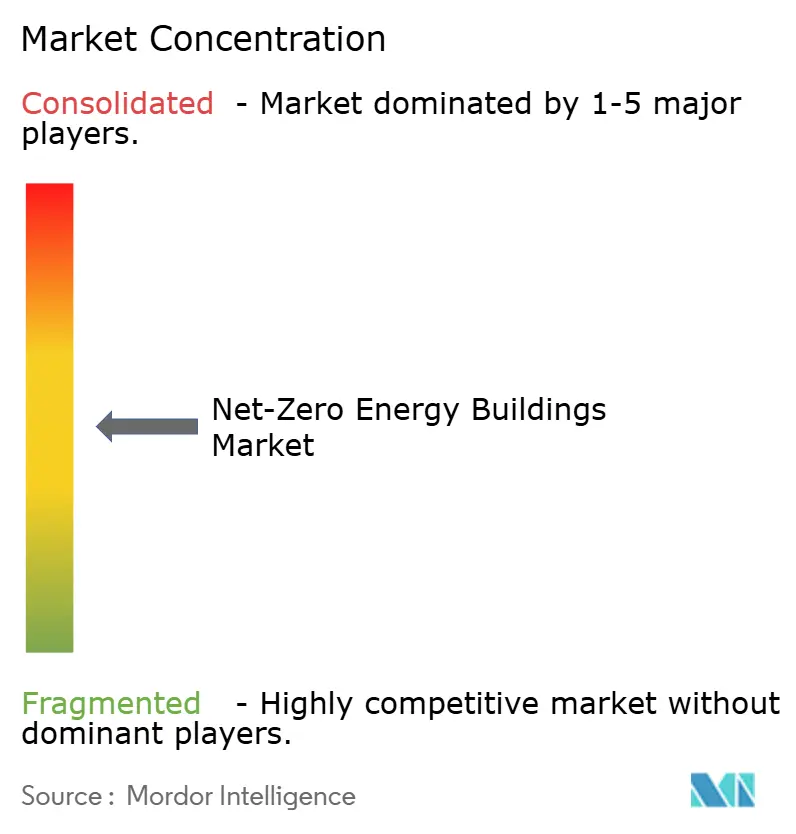
El mercado de edificios de energía neta cero está moderadamente concentrado en plataformas integradas de gestión de edificios y fragmentado en componentes y servicios. Siemens, Schneider Electric, Johnson Controls, Honeywell y Trane Technologies compiten en tecnología de gestión de edificios. Kingspan, ROCKWOOL y Saint-Gobain compiten a través de materiales de cerramiento, rendimiento del aislamiento y credenciales de carbono incorporado. Los grandes proyectos comerciales e institucionales pueden soportar plataformas integradas porque su escala operativa justifica controles más avanzados. Los proyectos comerciales más pequeños y los residenciales siguen siendo más fragmentados.
La estrategia competitiva enfatiza cada vez más el rendimiento continuo del edificio en lugar de las ventas aisladas de equipos. Trane Technologies y Amazon ampliaron el despliegue de BrainBox AI tras los proyectos piloto en centros de distribución, que reportaron reducciones de casi el 15% en el consumo de energía. Johnson Controls declaró en su informe de sostenibilidad de 2026 que sus tecnologías ayudaron a los clientes a reducir más de 9,5 mil millones de USD en costos de energía. También declaró que el 77% de su investigación y desarrollo de nuevos productos en 2025 apoyó la innovación en sostenibilidad y clima[3]. Estas acciones muestran por qué el mercado de edificios de energía neta cero incluye cada vez más monitorización recurrente, optimización y trabajos de servicio.
Los proveedores también están añadiendo capacidad para atender la demanda de renovaciones. ROCKWOOL inició la construcción de una instalación de fabricación de lana de roca en Wallula, Washington, en abril de 2026, y se espera que la producción comercial comience en 2028. Kingspan completó una ampliación de renovación de 29.000 pies cuadrados en su sede de DeLand, Florida, en 2026. Kingspan reportó una reducción del 60% en el carbono incorporado gracias a la retención estructural en el proyecto. Estos ejemplos muestran la competencia en materiales, entrega de renovaciones y operaciones de edificios.
Líderes de la Industria de Edificios de Energía Neta Cero
-
Siemens AG
-
Schneider Electric SE
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Daikin Industries, Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Edificios de Energía Neta Cero Empresas cubiertas en este informe
- Siemens AG
- Schneider Electric SE
- Johnson Controls International plc
- Honeywell International Inc.
- Daikin Industries, Ltd.
- Carrier Global Corporation
- Trane Technologies plc
- ABB Ltd.
- Mitsubishi Electric Corporation
- Panasonic Holdings Corporation
- Saint-Gobain S.A.
- Kingspan Group plc
- ROCKWOOL A/S
- Lutron Electronics Co., Inc.
- Legrand SA
- Emerson Electric Co.
- Canadian Solar Inc.
- Integrated Environmental Solutions Limited
- Sika AG
- WSP Global Inc.
Desarrollos recientes de la industria en Mercado de Edificios de Energía Neta Cero
- Abril de 2026: ROCKWOOL North America inició la construcción de una nueva planta de lana de roca de última generación en el condado de Walla Walla, con inicio de producción comercial previsto para 2028, en respuesta a la creciente demanda en América del Norte de aislamiento para edificios impulsada por el endurecimiento de los códigos de energía.
- Abril de 2026: Kingspan Insulated Panels North America completó la ampliación de renovación de 29.000 pies cuadrados de su instalación de DeLand, reduciendo el carbono incorporado en un 60% mediante la retención estructural, y tiene como objetivo tanto la certificación LEED v4 BD+C Oro como la Certificación ILFI de Carbono Neto Cero + Energía.
- Enero de 2026: Skanska y Entra comprometieron 184 millones de USD para el desarrollo de oficinas Christian Krohgs gate 2 en Oslo, que apuntaba a la clase energética A, construcción libre de combustibles fósiles y certificación BREEAM-NOR v6.0 Muy Bueno.
Alcance del Informe Global del Mercado de Edificios de Energía Neta Cero
Resumen de la segmentación
| Residencial |
| Comercial |
| Institucional |
| Industrial |
| Soluciones (Desarrollo de Nuevos Edificios de Energía Neta Cero, Renovación de Edificios de Energía Neta Cero, Diseño y Entrega Integrados y Soluciones Inteligentes de Edificios de Energía Neta Cero) |
| Servicios (Diseño Arquitectónico e Ingeniería, Servicios de Construcción, Servicios de Puesta en Marcha y Certificación y Servicios de Consultoría) |
| Nueva Construcción |
| Renovación |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Edificio | Residencial | |
| Comercial | ||
| Institucional | ||
| Industrial | ||
| Por Oferta | Soluciones (Desarrollo de Nuevos Edificios de Energía Neta Cero, Renovación de Edificios de Energía Neta Cero, Diseño y Entrega Integrados y Soluciones Inteligentes de Edificios de Energía Neta Cero) | |
| Servicios (Diseño Arquitectónico e Ingeniería, Servicios de Construcción, Servicios de Puesta en Marcha y Certificación y Servicios de Consultoría) | ||
| Por Tipo de Construcción | Nueva Construcción | |
| Renovación | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los edificios de energía neta cero para 2031?
Se proyecta que el mercado de edificios de energía neta cero alcance los 74,2 mil millones de USD en 2031, expandiéndose a una CAGR del 14,7% desde 2026. El pronóstico refleja la demanda de diseño de mayor rendimiento, entrega de renovaciones y controles operativos.
¿Qué tipo de edificio crece más rápido hasta 2031?
Se prevé que los edificios institucionales registren la CAGR más alta, del 15,6%, hasta 2031. El mercado de edificios de energía neta cero recibe apoyo de los compromisos públicos de reducción de emisiones que abarcan hospitales, escuelas e instalaciones gubernamentales.
¿Qué tipo de construcción tiene el crecimiento proyectado más sólido?
Se prevé que la renovación crezca a una CAGR del 16,2% hasta 2031. El mercado de edificios de energía neta cero está respaldado por el gran parque de edificios ineficientes y los requisitos de rendimiento energético.
¿Qué impulsa la demanda de proyectos de edificios de energía neta cero?
Las normas de rendimiento, los programas de renovación y electrificación, las necesidades de resiliencia energética y los controles de edificios inteligentes son factores clave. Estas fuerzas dan forma a las especificaciones y operaciones en todo el mercado de edificios de energía neta cero.