
Tamaño y Participación del Mercado de Tratamiento de Endometriosis
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.97 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.37 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 11.31 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tratamiento de Endometriosis por Mordor Intelligence
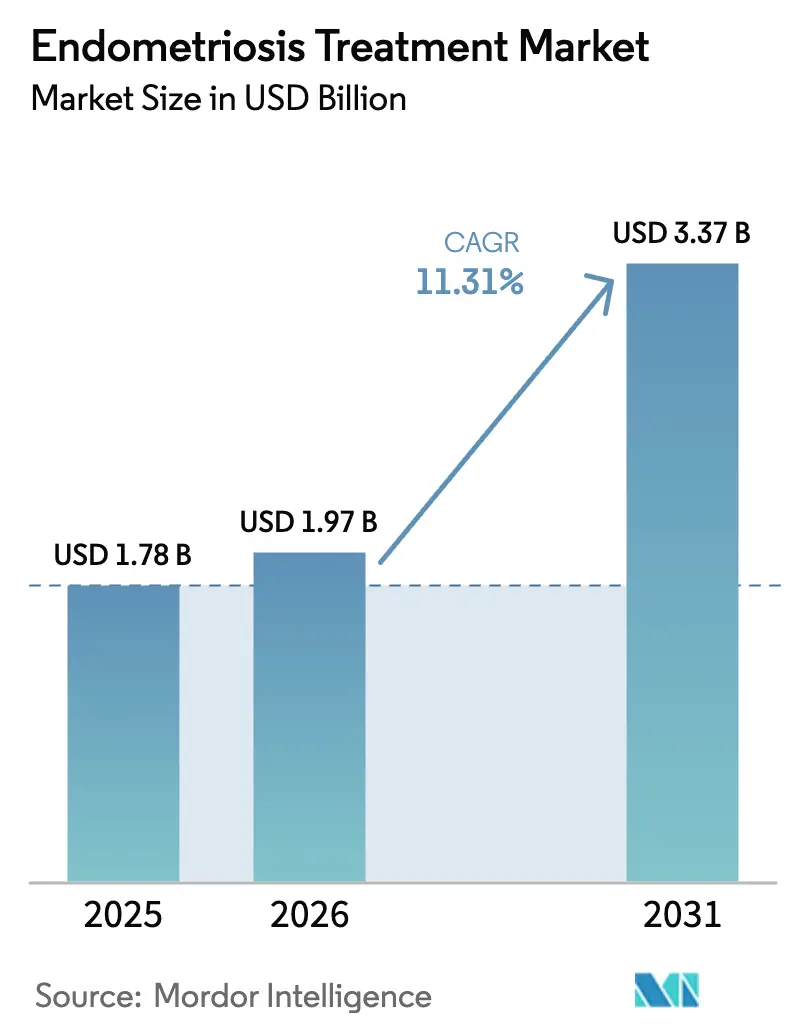
El tamaño del Mercado de Tratamiento de Endometriosis fue valorado en USD 1,78 mil millones en 2025 y se estima que crecerá desde USD 1,97 mil millones en 2026 hasta alcanzar USD 3,37 mil millones en 2031, a una CAGR del 11,31% durante el período de pronóstico (2026-2031).
La adopción de antagonistas orales de la hormona liberadora de gonadotropinas (GnRH) tras decisiones favorables de reembolso, iniciativas más amplias de detección y la aceleración de la financiación de capital de riesgo están ampliando el embudo de pacientes. Los formatos de administración de acción prolongada y el cumplimiento de pedidos a través de farmacias en línea están reformando la economía de la adherencia, mientras que los inmunomoduladores no hormonales que ingresan a ensayos en fase avanzada prometen opciones modificadoras de la enfermedad. América del Norte ancla actualmente la demanda sobre la base del alto gasto per cápita, pero Asia-Pacífico está cerrando la brecha a medida que China e India amplían la capacidad laparoscópica y aceleran la aprobación de biológicos innovadores. La competencia sigue siendo moderada porque cinco multinacionales aún capturan más de la mitad del valor comercial, aunque persiste espacio en terapias regenerativas y diagnósticos digitales.
Conclusiones Clave del Informe
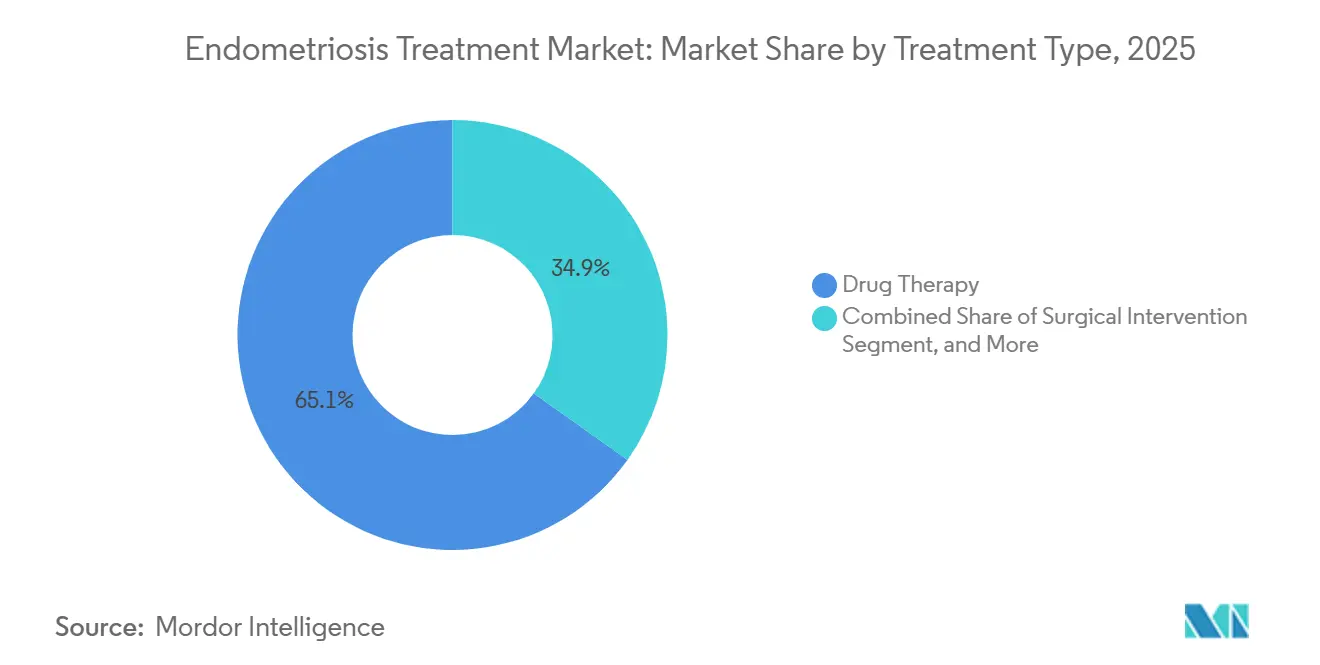
- Por tipo de tratamiento, la farmacoterapia representó el 65,12% de la participación del mercado de tratamiento de endometriosis en 2025, y los protocolos combinados o multimodales son el tipo de tratamiento de más rápido crecimiento, avanzando a una CAGR del 12,17% hasta 2031.
- Por clase de fármaco, los agonistas y antagonistas de GnRH lideraron con una participación del 42,07% en 2025, mientras que los antiinflamatorios no esteroideos están en camino de expandirse a una CAGR del 13,59% hasta 2031.
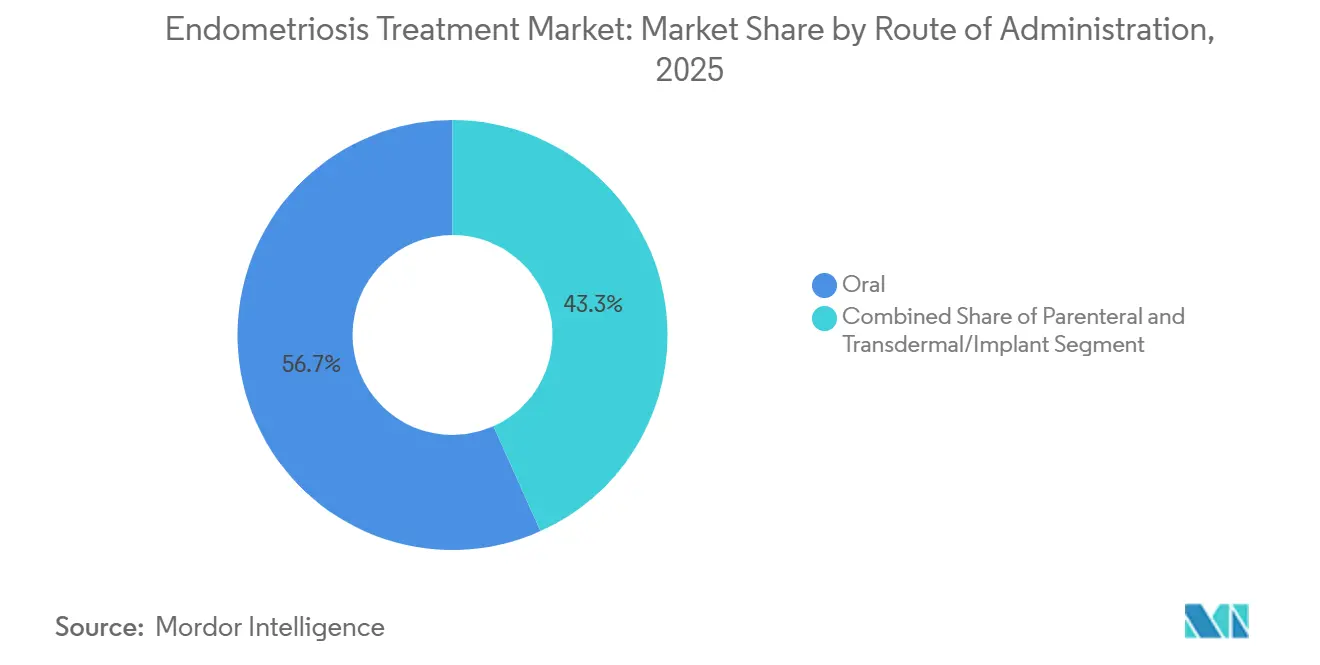
- Por vía de administración, las formulaciones orales representaron el 56,72% de los ingresos en 2025, aunque los parches transdérmicos y los implantes subdérmicos están creciendo a una CAGR del 14,09%.
- Por usuario final, las farmacias hospitalarias dispensaron el 47,28% de las terapias en 2025, pero las farmacias en línea están escalando a una CAGR del 14,91% gracias a los paquetes de telesalud.
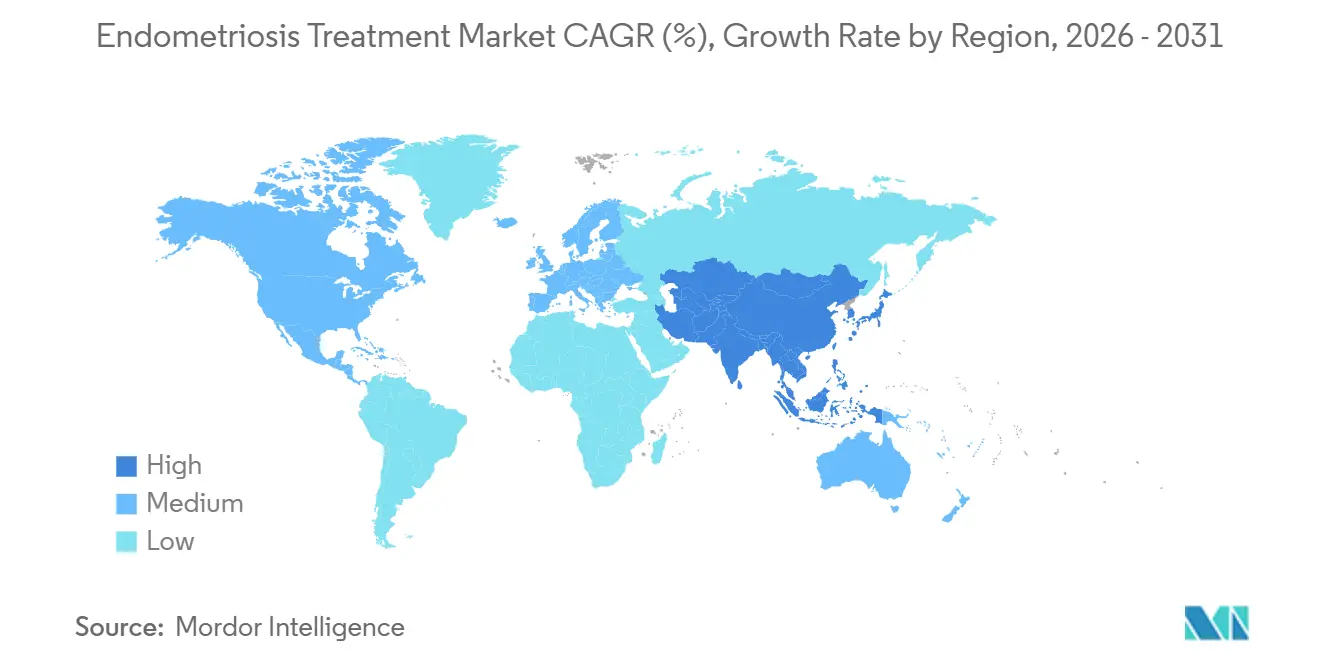
- Por geografía, América del Norte representó el 39,27% de las ventas de 2025, mientras que Asia-Pacífico está en camino de alcanzar una CAGR del 13,42% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Prevalencia entre Mujeres en Edad Reproductiva | +2.1% | Global, agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente Concienciación y Diagnóstico Más Temprano | +1.8% | América del Norte, Europa, Asia-Pacífico urbano | Corto plazo (≤ 2 años) |
| Avances en Terapias Hormonales Mínimamente Invasivas | +1.5% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Surgimiento de Inmunomoduladores No Hormonales | +0.9% | Global, adopción temprana en América del Norte | Largo plazo (≥ 4 años) |
| Entrada de Capital de Riesgo en Enfoques Regenerativos | +0.7% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Detección Temprana Basada en IA y Terapéutica Digital | +0.6% | América del Norte, Europa, mercados selectos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Prevalencia entre Mujeres en Edad Reproductiva
Aproximadamente el 10% de las mujeres de entre 15 y 49 años viven actualmente con esta afección, aunque la subestimación en entornos de bajos recursos significa que la cifra real es mayor.[1]Casa Blanca, "Informe de Acción sobre la Salud Menstrual," whitehouse.gov El informe de la Casa Blanca de 2024 valoró la carga económica anual en Estados Unidos en USD 78 mil millones, lo que llevó a varios programas estatales de Medicaid a ampliar la cobertura para el diagnóstico laparoscópico en 2025. La maternidad tardía amplifica el riesgo al prolongar la exposición acumulada al estrógeno, mientras que China registró un aumento del 12% en las consultas por infertilidad relacionada con la endometriosis entre 2024 y 2025. Estos datos amplían colectivamente el mercado de tratamiento de endometriosis y respaldan perspectivas de crecimiento sostenido de dos dígitos.
Creciente Concienciación y Diagnóstico Más Temprano
Etiquetas como #EndoWarrior generaron más de 50 millones de impresiones durante la campaña de concienciación de 2025, desencadenando oleadas de autorreferencias. Las directrices del NICE publicadas en marzo de 2025 redujeron el intervalo diagnóstico en Inglaterra en más de 2 años. Las clínicas nacionales de dolor pélvico de Francia incrementaron los volúmenes de procedimientos laparoscópicos un 23% interanual. Los proyectos piloto de agrupación de síntomas basados en IA en toda Europa clasificaron a los pacientes de alto riesgo para diagnóstico por imagen, y los pacientes que se presentan en etapas más tempranas mejoran los resultados postoperatorios y reducen la recurrencia. En conjunto, estos cambios amplían la población tratada y aceleran la captación de ingresos para el mercado de tratamiento de endometriosis.
Avances en Terapias Hormonales Mínimamente Invasivas
El relugolix y el linzagolix suprimen la señalización hipofisaria sin el aumento de estrógenos de los agonistas inyectables, y la dosificación una vez al día mejora la adherencia. Las formulaciones de reposición de estrógeno-progestina amplían las ventanas de tratamiento seguro más allá de los 12 meses, mitigando las preocupaciones sobre la densidad ósea. La adopción no indicada en ficha técnica de implantes de etonogestrel proporcionó un alivio del 40% de la dismenorrea en un estudio australiano del mundo real. Los parches reutilizados de la anticoncepción ofrecen dosificación semanal, lo que resulta atractivo para las pacientes que no desean tomar pastillas. Estas innovaciones renuevan el arsenal terapéutico e impulsan los fármacos de precio premium, expandiendo el mercado de tratamiento de endometriosis para la atención hormonal.
Surgimiento de Inmunomoduladores No Hormonales
HMI-115, un anticuerpo monoclonal del receptor de prolactina, redujo el dolor pélvico en la Fase II sin ablación de la función ovárica y obtuvo el estatus de avance en China en 2025. El merigolix de TiumBio, un modulador selectivo del receptor de progesterona, también alcanzó criterios de valoración significativos del dolor con un adelgazamiento endometrial mínimo. Dado que entre el 20% y el 30% de las pacientes interrumpen la terapia hormonal, estos candidatos abordan una necesidad insatisfecha clara. Sin embargo, las agencias reguladoras exigen criterios de valoración basados en biomarcadores, por lo que los patrocinadores deben combinar los resultados clínicos con ensayos traslacionales. Los lanzamientos exitosos diversificarían los mecanismos y reducirían la rotación impulsada por efectos secundarios que actualmente limita la industria del tratamiento de endometriosis.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Efectos Adversos del Uso Hormonal a Largo Plazo | -1.2% | Global | Corto plazo (≤ 2 años) |
| Alto Costo del Tratamiento y Cobertura de Seguro Irregular | -1.4% | América del Norte, Europa, mercados selectos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Complejidad en el Reclutamiento para Ensayos Clínicos | -0.5% | Global, agudo en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Estigma Social que Retrasa la Búsqueda de Atención | -0.8% | Global, pronunciado en Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Efectos Adversos del Uso Hormonal a Largo Plazo
Los agonistas de GnRH inyectables pueden reducir la densidad ósea trabecular en más del 5% en seis meses, lo que restringe la duración sin reposición de estrógenos.[2]Colegio Americano de Obstetras y Ginecólogos, "Boletín de Práctica sobre Endometriosis," acog.org A pesar de las medidas de mitigación, el 12% de las pacientes con relugolix en el sistema de vigilancia del Reino Unido reportaron sangrado irruptivo que requirió ajustes. El sangrado irregular afecta hasta al 40% de las usuarias continuas de progestinas y está vinculado a una adherencia reducida. Una cohorte sueca también reportó un aumento de 1,3 veces en los marcadores de resistencia a la insulina tras 2 años de noretindrona. Estos problemas de seguridad provocan ciclos de terapia, lo que eleva los costos acumulados y reduce la efectividad en el mundo real en el mercado de tratamiento de endometriosis.
Alto Costo del Tratamiento y Cobertura de Seguro Irregular
Los antagonistas orales de GnRH cuestan entre USD 1.800 y USD 2.000 mensuales en Estados Unidos, aproximadamente el deducible anual de muchos planes de deducible elevado. La autorización previa generalmente exige el fracaso previo de tratamientos con AINE y anticonceptivos orales, retrasando el inicio hasta seis semanas. En Europa, Inglaterra financia el relugolix, pero Escocia y Gales esperan evaluaciones locales. Japón reembolsa los agonistas inyectables pero excluye los antagonistas orales, mientras que India rara vez cubre algo más allá de los AINE genéricos. La escisión laparoscópica puede costar entre USD 10.000 y USD 50.000 y a veces se clasifica como electiva.[3]Instituto de Costos de Atención Médica, "Análisis del Costo de la Cirugía de Endometriosis," healthcostinstitute.org Tales disparidades deprimen la adopción y limitan el tamaño del mercado global de tratamiento de endometriosis.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Tratamiento:
Los Protocolos Multimodales Reconfiguran el Estándar de AtenciónLos enfoques combinados que integran cirugía con supresión hormonal postoperatoria se están expandiendo a una CAGR del 12,17% y erosionando el dominio de la monoterapia. La cirugía sola tiene una tasa de recurrencia a 5 años superior al 40%, mientras que las hormonas adyuvantes pueden extender la remisión hasta 2 años. La farmacoterapia aún representó el 65,12% de la participación del mercado de tratamiento de endometriosis en 2025, pero las altas tasas de cambio revelan insatisfacción. La laparoscopia robótica ganó visibilidad, aunque la evidencia de 2025 no encontró superioridad en el alivio del dolor frente a las técnicas convencionales. La atención combinada desde el inicio reduce las revisiones a lo largo de la vida, orientando a los pagadores hacia modelos de reembolso agrupado que amplían el mercado de tratamiento de endometriosis.
Están surgiendo tendencias de secuenciación; la reducción hormonal preoperatoria puede reducir la pérdida de sangre intraoperatoria, aunque los ensayos sólidos son escasos. Las técnicas de escisión con preservación nerviosa ayudan a preservar la función orgánica, ampliando la elegibilidad de los candidatos. Los regímenes solo farmacológicos siguen siendo de primera línea para las mujeres que desean preservar la fertilidad, pero el enfoque de los pagadores en la durabilidad está orientando a los médicos hacia vías multimodales. El cambio de paradigma alinea el manejo de la endometriosis con otras enfermedades inflamatorias crónicas, reforzando los flujos de ingresos recurrentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Clase de Fármaco:
Los AINE Ganan Participación ante las Presiones de AsequibilidadLos moduladores de GnRH lideraron con una participación del 42,07% en 2025, aunque los AINE de venta libre están en camino de alcanzar una CAGR del 13,59% hasta 2031. El ibuprofeno y el naproxeno cuestan tan solo USD 10-20 mensuales, anclando el control del dolor de primera línea. Los datos alemanes del mundo real muestran que el 68% de los pacientes recién diagnosticados comienzan con monoterapia de AINE, lo que subraya la sensibilidad al costo. Los anticonceptivos orales representan aproximadamente el 18%, pero atienden a usuarias que buscan anticoncepción dual. La innovación dentro de la clase es mínima; el crecimiento proviene principalmente del volumen a medida que aumentan las tasas de diagnóstico, añadiendo nuevos participantes a la base del tamaño del mercado de tratamiento de endometriosis.
Los productos combinados de AINE que abordan la hinchazón o la gastroprotección amplían el espacio en los estantes minoristas. Los organismos de directrices también respaldan la continuación de los AINE después de la cirugía para moderar la dismenorrea residual. Si bien los biológicos premium atienden al segmento de dolor severo, los analgésicos accesibles continúan expandiendo el conjunto general de pacientes, reforzando su participación en el mercado de tratamiento de endometriosis.
Por Vía de Administración:
La Administración de Acción Prolongada Gana Preferencia entre los PacientesLos formatos orales aún representaron el 56,72% de los ingresos de 2025, pero los parches transdérmicos y los implantes subdérmicos crecerán más rápido a una CAGR del 14,09%. La falta de adherencia a la dosificación diaria supera el 30%, por lo que la administración semanal o plurianual resulta atractiva. El implante de etonogestrel proporcionó una reducción del dolor del 40% y una disminución del 28% en la utilización de la atención médica en cohortes australianas. Las inyecciones de depósito mantienen un nicho entre las pacientes que prefieren visitas trimestrales a la clínica, aunque las advertencias sobre pérdida de densidad ósea con medroxiprogesterona moderan la demanda. Las recetas de agonistas de GnRH orales ya disminuyeron un 8% entre 2024 y 2025 a medida que los antagonistas de una vez al día canibalizaron el volumen. Los nuevos anillos de acción prolongada y las microesferas en desarrollo podrían ampliar las opciones de modalidad y amplificar el mercado de tratamiento de endometriosis, impulsado por la administración centrada en el paciente.
Las reacciones adhesivas afectan hasta al 15% de los usuarios de parches, lo que representa un elemento disuasorio manejable pero real. Los anillos intravaginales están bajo investigación temprana, prometiendo liberación hormonal localizada con una exposición sistémica mínima. En conjunto, las innovaciones en la administración elevan la calidad de vida de los pacientes y respaldan una expansión duradera del mercado.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Las Farmacias en Línea Interrumpen los Modelos TradicionalesLas farmacias hospitalarias dispensaron el 47,28% de las unidades en 2025, ancladas por el suministro perioperatorio y la coordinación de medicamentos especializados. Sin embargo, se prevé que las farmacias en línea se expandan a una CAGR del 14,91% al combinar teleconsultas, recetas y entrega a domicilio. Treated.com ofrece precios hasta un 30% más bajos que el comercio minorista, mientras que Sesame Care ofrece consultas por USD 25 más USD 10 por genéricos. Las plataformas digitales atraen a consumidores más jóvenes y a quienes viven en zonas alejadas de los centros especializados, ejerciendo presión competitiva sobre los establecimientos físicos. Las normas preliminares del Reino Unido ahora exigen confirmación quirúrgica antes de prescribir antagonistas de GnRH en línea, un obstáculo que puede ralentizar la penetración en casos avanzados. A medida que los antagonistas orales se convierten en artículos de formulario convencional, el volumen debería desplazarse de los hospitales al comercio minorista y al comercio electrónico, redistribuyendo la participación de mercado en el tratamiento de endometriosis.
Las farmacias hospitalarias defenderán no obstante su participación en los depósitos inyectables y los suministros inmediatos posquirúrgicos. Las cadenas minoristas aprovechan las clínicas en tienda para mantener el tráfico de clientes, pero la comodidad, la confidencialidad y los servicios de atención crónica integrados favorecen a los dispensadores digitales para la supresión hormonal a largo plazo.
Análisis Geográfico
Mercado de Tratamiento de la Endometriosis en América del Norte
América del Norte contribuyó con el 39,27% de los ingresos de 2025, respaldada por una sólida cobertura de seguros para nuevas hormonas y marketing directo al consumidor. Las expansiones de Medicaid en varios estados de EE. UU. cubrieron el diagnóstico laparoscópico y los antagonistas de GnRH, reduciendo los costos de bolsillo. Canadá financia hormonas genéricas, pero las provincias difieren en el reembolso de los antagonistas orales; Ontario incorporó relugolix en abril de 2025. Las aseguradoras privadas de México ahora subvencionan los procedimientos para la endometriosis, aunque la adopción en el sector público sigue siendo limitada.
Mercado de Tratamiento de la Endometriosis en Asia-Pacífico
Se proyecta que Asia-Pacífico registre el CAGR más rápido, del 13,42%. La designación de avance terapéutico de China para HMI-115 y el rápido despliegue de quirófanos laparoscópicos en ciudades de segundo nivel acortan los retrasos en el diagnóstico. India tiene uno de los mayores recuentos absolutos de pacientes, pero el estigma y la escasez de médicos dificultan la detección. El sistema universal de Japón reembolsa los agonistas inyectables mientras continúan las negociaciones para los orales, lo que crea espacio para los biosimilares y los genéricos nacionales. La inclusión de dienogest en el Esquema de Beneficios Farmacéuticos de Australia en 2024 redujo los copagos a 6,60 AUD, impulsando un aumento del 35% en las prescripciones.
Mercado de Tratamiento de la Endometriosis en EMEA y América del Sur
Los avales de NICE en marzo y mayo de 2025 desbloquearon la financiación del Servicio Nacional de Salud para relugolix y linzagolix. Las clínicas de dolor pélvico de carácter obligatorio en Francia elevaron los volúmenes quirúrgicos un 23% interanual. Las aseguradoras alemanas se inclinan por el inicio rentable con AINE, lo que se refleja en una alta adopción de ibuprofeno como tratamiento de primera línea. América del Sur y Oriente Medio y África siguen siendo mercados incipientes, pero están comenzando a incorporar beneficios dedicados a la salud de la mujer en los centros urbanos. En conjunto, la diversificación geográfica sustenta el panorama cada vez más amplio de los mercados de tratamiento de la endometriosis.

Panorama regulatorio
La regulación en terapéutica de la endometriosis se centra en los criterios de valoración aceptables para los reguladores y los pagadores. En el Reino Unido, las directrices del NICE emitidas en marzo de 2025 y mayo de 2025 respaldaron la financiación del NHS para opciones de antagonistas orales de la GnRH como relugolix y linzagolix, reforzando las decisiones de acceso impulsadas por la evaluación de tecnologías sanitarias (HTA) y la secuenciación respecto a inyectables más antiguos. En la región DACH, la guía AWMF/DGGG/OEGGG/SGGG revisada en abril de 2025 formaliza el diagnóstico orientado a los síntomas mediante ecografía transvaginal y vías de tratamiento multimodal, endureciendo las expectativas de práctica clínica que afectan a los volúmenes de prescripción y derivación.
Los reguladores y los organismos sanitarios mundiales también están elevando los estándares de evidencia en salud femenina y las expectativas de acceso. La Oficina de Salud de la Mujer de la FDA actualizó su Hoja de Ruta de Investigación en Salud de la Mujer en septiembre de 2024, y un seminario web de la HRP de la OMS celebrado el 11 de mayo de 2026 abordó el panorama mundial de las políticas y directrices sobre la endometriosis, con un enfoque en el diagnóstico temprano y el acceso al tratamiento. En los programas de desarrollo orientados a la FDA y a la EMA, los promotores están ajustando sus estrategias de ensayos clínicos y etiquetado para ir más allá de los resultados centrados únicamente en el dolor, hacia criterios de valoración que incorporan imágenes, biomarcadores y evaluaciones de resultados clínicos más amplias, lo que puede determinar el diseño de los ensayos, el alcance del etiquetado y la generación de evidencia posterior a la comercialización tanto para candidatos hormonales como para los no hormonales emergentes.
Panorama Competitivo
Los actores establecidos AbbVie, Bayer, Pfizer, Takeda y Johnson & Johnson representan conjuntamente una porción significativa de los ingresos, lo que indica una concentración moderada. El compromiso de Bayer en enero de 2026 de elevar la salud de la mujer redirige nueva I+D hacia el dolor pélvico, mientras que AbbVie defiende Orilissa frente a los rivales de una vez al día enfatizando la experiencia de lanzamiento temprano. Los vencimientos de patentes entre 2027 y 2029 amenazan los márgenes de los agonistas heredados, catalizando un giro hacia activos no hormonales diferenciados y regenerativos.
Los innovadores más pequeños están aprovechando los nichos de necesidades insatisfechas. La recaudación de GBP 5 millones de Cyclana Bio respalda el descubrimiento de fármacos de matriz extracelular para la reversión de la fibrosis. Los organoides 3D de Metri Bio permiten la detección de alto rendimiento adaptada a fenotipos individuales. El HMI-115 de Hope Medicine podría ofrecer el primer mecanismo que deja intacta la función ovárica, potencialmente reconfigurando los algoritmos de tratamiento. Las farmacias digitales como Treated.com y Wisp amplían el acceso y recopilan datos de adherencia del mundo real valiosos para la diferenciación poscomercialización. Los aceleradores regulatorios, como las evaluaciones del NICE en el Reino Unido y las designaciones de avance en China y EE. UU., pueden reasignar participación prácticamente de la noche a la mañana. A medida que los genéricos erosionan el poder de fijación de precios y los nuevos participantes maduran, el campo competitivo se intensificará, recompensando la velocidad, la seguridad y la administración centrada en el paciente.
Líderes de la Industria del Tratamiento de Endometriosis
Bayer AG
Pfizer Inc.
AbbVie Inc.
AstraZeneca
Teva Pharmaceutical Industries Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tratamiento de la Endometriosis
- Abbvie
- Arbor Vita
- AstraZeneca
- Bayer
- Beckton Dickinson
- bioMérieux
- Celmatix Inc.
- Eli Lilly and Company
- Endoceutics Inc.
- Ferring Pharmaceuticals
- Guided Therapeutics
- Illumina
- Johnson & Johnson
- LabCorp
- Merck
- Pfizer
- QIAGEN
- Quest Diagnostics
- Roche
- Sansure Biotech
- Seegene
- Siemens Healthineers
- Sun Pharma Industries Ltd.
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Thermo Fisher Scientific
- Zytovision GmbH
Lea el análisis de las empresas de tratamiento de la endometriosis

Oportunidades de mercado y perspectivas futuras
Sigue habiendo espacio libre en terapias que desvinculan el control de los síntomas de la supresión ovárica, y en herramientas que acortan el camino hacia el diagnóstico. La profundidad del pipeline monitorizado respalda la diversificación de mecanismos: se han identificado 29 programas activos de fármacos para la endometriosis a nivel mundial, incluidos 12 en fase 3, con la atención de I+D dirigida hacia enfoques no hormonales y potencialmente modificadores de la enfermedad, como el HMI-115 (anticuerpo monoclonal contra el receptor de prolactina) y otros candidatos no hormonales referenciados en los panoramas de pipeline. Para las carteras establecidas dominadas por la modulación de la GnRH y los progestágenos, estos programas crean vías de colaboración y licencias, además de dejar espacio para diagnósticos complementarios y criterios de valoración basados en biomarcadores, a medida que las partes interesadas presionan por medidas regulatorias más allá del alivio del dolor (incluidos criterios de imagen y moleculares).
Las oportunidades también se extienden a la ejecución de modelos de atención y a la expansión del acceso, no solo a nuevas moléculas. Las actualizaciones de las directrices, incluida la actualización de nivel S2k de DGGG/OEGGG/SGGG de abril de 2025 que hace hincapié en la ecografía transvaginal y el manejo multimodal, pueden ampliar las cohortes diagnosticadas y tratadas cuando se implementan a través de redes de especialistas. En el plano comercial, la ampliación de las actividades de acceso al mercado en Asia, como la alianza de comercialización de Bayer Thai con DKSH Thailand en abril de 2026 para terapias de endometriosis, pone de relieve el espacio disponible en distribución, compromiso médico y apoyo a la adherencia fuera de América del Norte y Europa Occidental. A medida que los pagadores diferencian la cobertura entre antagonistas orales, regímenes de add-back y vías de cirugía más mantenimiento, los fabricantes que combinan terapias con evidencia de adherencia y resultados en el mundo real cuentan con más palancas para mejorar la persistencia y reducir la rotación de terapias vinculada a preocupaciones de tolerabilidad relacionadas con las hormonas.
Recent Industry Developments in Mercado de Tratamiento de la Endometriosis
- Junio de 2026: Absci obtiene una financiación de 100 millones de USD para avanzar en su candidato para la endometriosis diseñado con IA, ABS-201, y preparar estudios de fase 2. La financiación de activos diseñados con IA para la endometriosis y activos afines acelera los pipelines de desarrollo de terapias no hormonales y de precisión y respalda posibles programas clínicos en fase avanzada.
- Diciembre de 2025: Bayer Pakistan (Bayer AG) lanza comercialmente un nuevo medicamento aprobado para la endometriosis en Pakistán. La expansión del mercado regional para las terapias de endometriosis refuerza la estrategia de acceso de Bayer y amplía el alcance de pacientes en Asia del Sur, lo que podría cambiar la dinámica competitiva local.
- Mayo de 2025: El NHS England de Bayer AG aprobó la terapia Ryeqo de administración una vez al día para la endometriosis. La aprobación regulatoria que afecta el acceso al mercado del Reino Unido mejora las vías de pago y reembolso, y podría influir en la adopción global de regímenes basados en antagonistas de la GnRH.


Mercado de Tratamiento de la Endometriosis Alcance del informe y metodología de investigación
Definición y alcance del mercado
Definimos este mercado como el valor de la atención médica utilizada para el manejo de la endometriosis, principalmente la terapia farmacológica con receta y las intervenciones basadas en procedimientos destinadas al control del dolor, el control de las lesiones y el alivio de los síntomas en distintos entornos de atención.
Exclusiones del alcance: excluimos las pruebas de diagnóstico y detección, los servicios de fertilidad y reproducción asistida, las consultas generales de ginecología no vinculadas a la administración de tratamiento, y los productos de bienestar no médicos.
Visión general de la segmentación
- Por Tipo de Tratamiento
- Farmacoterapia
- Intervención Quirúrgica
- Terapia Combinada / Multimodal
- Por Clase de Fármaco
- Agonistas y Antagonistas de la Hormona Liberadora de Gonadotropinas (GnRH)
- Progestinas
- Antiinflamatorios No Esteroideos (AINE)
- Anticonceptivos Orales
- Moduladores Selectivos del Receptor de Estrógeno (MSRE)
- Por Vía de Administración
- Oral
- Parenteral
- Transdérmico / Implante
- Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas y Droguerías
- Farmacias en Línea
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó con la construcción de una base de hechos sobre la carga de la enfermedad y la demanda tratada, antes de establecer cualquier hipótesis comercial. Nos referimos a señales públicas de epidemiología y patrones de atención de fuentes como la Organización Mundial de la Salud, los Centros para el Control y la Prevención de Enfermedades de EE. UU., los Institutos Nacionales de Salud de EE. UU. y revistas revisadas por pares indexadas en PubMed.
Para traducir los patrones de atención en valor de mercado, también utilizamos indicios de precios y utilización de fuentes como la FDA de EE. UU. y otras actualizaciones de etiquetado de reguladores importantes, agencias nacionales de salud que publican notas de reembolso de medicamentos, y comentarios generales sobre volúmenes de prescripción y procedimientos de sitios web hospitalarios y de asociaciones de confianza. Junto con esto, se revisaron presentaciones de empresas, presentaciones de resultados y prensa de confianza para comprender el momento de lanzamiento, el acceso y la intensidad del apoyo a los pacientes, y luego se utilizó una suscripción de pago centrada en los datos financieros de las empresas, noticias y actividad de patentes para verificar los plazos y las señales de innovación. Las fuentes aquí enumeradas son solo ilustrativas, y se utilizaron muchas otras referencias públicas adicionales para verificaciones cruzadas y aclaraciones.
Entrevistas primarias y encuestas
El trabajo primario se centró en confirmar cómo los pacientes avanzan desde los síntomas hasta un diagnóstico confirmado, y luego hacia la selección de fármaco o procedimiento, ya que esa trayectoria determina los volúmenes pagados. Hablamos con clínicos, actores de farmacia hospitalaria, expertos informados sobre pagadores y formularios, y participantes del canal en APAC, EMEA y las Américas para validar las hipótesis de adopción, cambio de terapia y persistencia en el mundo real.
Estas conversaciones también nos ayudaron a corregir las lagunas de la investigación documental respecto a qué se utiliza típicamente como terapia de primera línea frente a terapia complementaria, y cómo el acceso y la asequibilidad modifican los volúmenes según la región y el entorno de atención.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos (CXO): 18% | APAC: 51% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 28% | EMEA: 31% |
| Actores más pequeños: 21% | Gerentes: 54% | Américas: 18% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una acumulación del conjunto de la demanda, donde las tasas de prevalencia y diagnóstico se traducen en pacientes tratados, y luego se filtran según la combinación típica de tratamiento en cada región principal. Al final de esa secuencia, el valor se deriva aplicando indicadores de precios a nivel de terapia y la duración esperada de uso, y luego se ajusta según el acceso y la adherencia en la práctica habitual.
Paralelamente, realizamos verificaciones selectivas de abajo hacia arriba para mantener los totales realistas, principalmente agregando una muestra de ingresos de terapias de marca cuando existe divulgación, y verificando cruzadamente la lógica del precio de venta promedio con señales de precios de lista disponibles públicamente y comentarios sobre reembolsos. Los datos de entrada más relevantes en este mercado incluyen las tendencias de prevalencia diagnosticada, la proporción de pacientes tratados con terapia hormonal frente a cirugía, la duración promedio del tratamiento y los patrones de interrupción, el cambio de combinación entre vías orales e inyectables, y el momento de lanzamiento de nuevos antagonistas de la GnRH y otras opciones hormonales.
Los pronósticos se apoyan en el análisis de escenarios, porque la adopción puede cambiar rápidamente cuando se modifican las directrices, las advertencias o las condiciones de reembolso. Establecimos un caso base utilizando el consenso de expertos sobre las curvas de adopción, y luego probamos casos a la baja y al alza para las tasas de diagnóstico, la persistencia y la evolución de los precios, para evitar reacciones exageradas ante eventos de un solo año. Donde los datos por país son escasos, utilizamos análogos regionales anclados a indicadores de gasto sanitario y acceso, y luego revalidamos esas estimaciones mediante llamadas de seguimiento.
Validación de datos y ciclo de actualización
Realizamos múltiples verificaciones antes de finalizar el modelo, incluida la comparación de los recuentos implícitos de pacientes tratados con referencias epidemiológicas, y la reconciliación de las hipótesis de precio y volumen con lo que los expertos del canal informan como práctica habitual. Los valores atípicos se señalan de forma temprana, y se realiza una segunda revisión por otro analista para confirmar que la misma hipótesis no se está contando dos veces entre los totales de fármacos y procedimientos.
Si aparecen grandes variaciones después de la retroalimentación de los expertos, se vuelve a contactar a los encuestados para confirmar si el cambio refleja verdaderos cambios en la práctica o un artefacto de reembolso local. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como aprobaciones clave, cambios importantes de etiquetado o cambios significativos de acceso. Antes de la entrega, realizamos una última revisión final para que las cifras reflejen las señales públicas más recientes y los aprendizajes de las entrevistas.
Estimación del mercado de tratamiento de la endometriosis de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para el tratamiento de la endometriosis pueden parecer muy distantes entre sí porque cada fuente elige una definición diferente de lo que cuenta como tratamiento, y luego utiliza hipótesis distintas sobre diagnóstico, persistencia y evolución de precios. También observamos diferencias cuando una estimación se centra en un pequeño conjunto de países, mientras que otra distribuye el modelo en más regiones con datos más limitados.
Los servicios de infertilidad y reproducción asistida quedan fuera del alcance de Mordor Intelligence, lo que tiende a situar nuestro valor por debajo de las estimaciones que agrupan los servicios de clínicas de fertilidad y los medicamentos relacionados en el mismo conjunto de gasto. La dispersión también puede provenir de la velocidad a la que se supone que suben los precios tras el lanzamiento, de cómo se tratan los volúmenes quirúrgicos cuando se aplican pagos agrupados, y de la frecuencia con la que se actualiza el modelo para reflejar aprobaciones y cambios de reembolso.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,97 mil millones de USD (2026) | |
| Publicación Sectorial A | 0,94 mil millones de USD (2024) | Informado como ventas en un conjunto limitado de mercados principales, lo que puede subestimar regiones donde el diagnóstico está aumentando pero la penetración de marca sigue siendo baja. También se asemeja más a solo ventas de fármacos, sin reflejar claramente el gasto relacionado con procedimientos y los márgenes del canal. |
| Publicación Sectorial B | 1,50 mil millones de USD (2024) | A menudo se presenta como una cifra de gasto en endometriosis más amplia y puede incluir servicios relacionados con la fertilidad y atención de apoyo adyacentes, lo que aumenta el total. Las hipótesis de evolución de precios y persistencia generalmente no se explican, por lo que la comparabilidad entre años es más débil. |
En conjunto, las diferencias en la tabla se deben principalmente a lo que se cuenta como gasto en tratamiento, qué geografías se incluyen, y cómo se aplican los precios y la duración a lo largo del tiempo. Al mantener el conjunto de la demanda anclado a los pacientes diagnosticados y tratados, y luego mapear la combinación de terapias y los precios de manera repetible, nuestra estimación se mantiene lo suficientemente transparente como para que los equipos puedan recrear la lógica y poner a prueba las hipótesis.


Preguntas Clave Respondidas en el Informe
¿A qué velocidad está creciendo la demanda global de terapéuticos para la endometriosis?
Entre 2026 y 2031, se espera que el mercado de tratamiento de endometriosis se expanda a una CAGR del 11,31%, aumentando de USD 1,97 mil millones a USD 3,37 mil millones.
¿Qué enfoque terapéutico está ganando mayor impulso?
La cirugía combinada con supresión hormonal postoperatoria es la vía de más rápido crecimiento, avanzando a una CAGR del 12,17% a medida que la evidencia indica que reduce a la mitad la recurrencia a cinco años.
¿Por qué los AINE siguen siendo ampliamente utilizados a pesar de los nuevos fármacos hormonales?
Los AINE genéricos cuestan entre USD 10 y USD 20 al mes y siguen siendo el control del dolor de primera línea, especialmente para los pacientes con deducibles elevados o que desean evitar los efectos secundarios hormonales.
¿Qué región añadirá la mayor cantidad de nuevos pacientes en los próximos cinco años?
Asia-Pacífico superará a todas las demás regiones con una CAGR del 13,42% a medida que China e India amplían la infraestructura laparoscópica y aceleran las aprobaciones de biológicos innovadores.
¿Qué innovación en la cartera de desarrollo podría cambiar el paradigma de tratamiento?
Los biológicos no hormonales como HMI-115, que reduce el dolor sin suprimir la función ovárica, pueden ofrecer modificación de la enfermedad y reconfigurar las estrategias de manejo a largo plazo.
Última actualización de la página el:



