
Tamanho e Participação do Mercado de Tratamento de Endometriose
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.97 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.37 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 11.31 % |
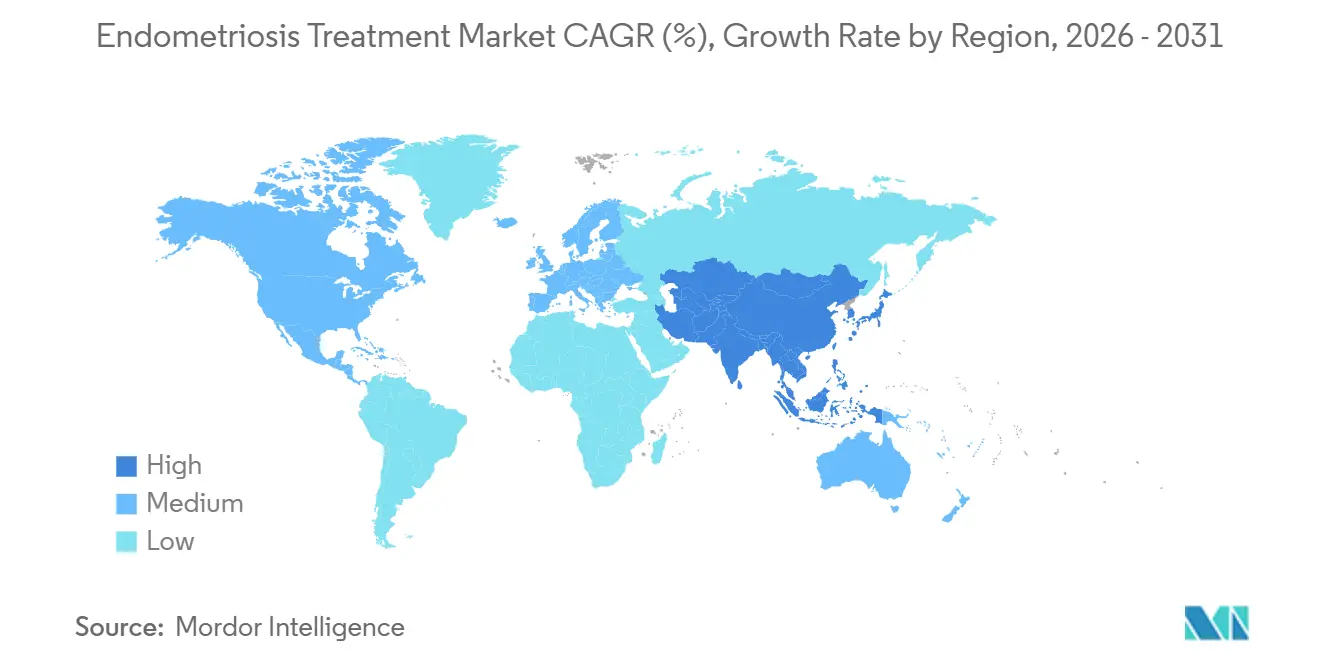
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento de Endometriose por Mordor Intelligence
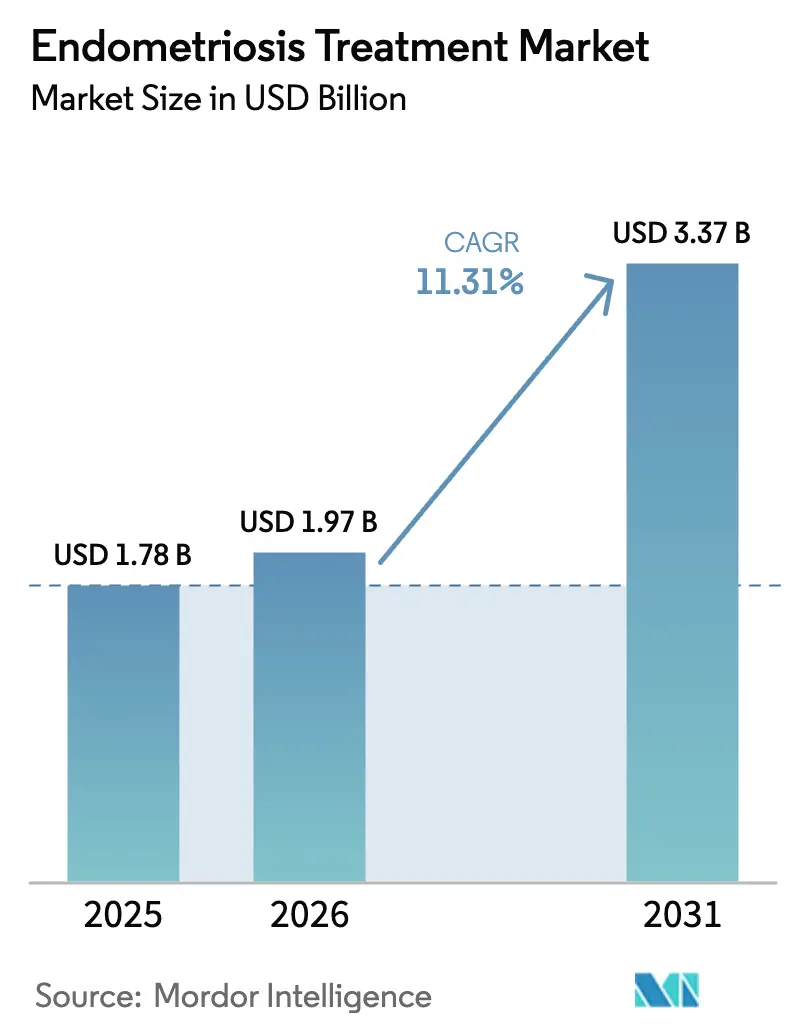
O tamanho do Mercado de Tratamento de Endometriose foi avaliado em USD 1,78 bilhão em 2025 e estima-se que cresça de USD 1,97 bilhão em 2026 para atingir USD 3,37 bilhões até 2031, a um CAGR de 11,31% durante o período de previsão (2026-2031).
A adoção de antagonistas orais do hormônio liberador de gonadotrofinas (GnRH) após decisões favoráveis de reembolso, iniciativas mais amplas de rastreamento e aceleração do financiamento de capital de risco estão expandindo o funil de pacientes. Formatos de liberação prolongada e atendimento por farmácias online estão remodelando a economia de adesão, enquanto imunomoduladores não hormonais em fase avançada de ensaios clínicos prometem opções modificadoras da doença. A América do Norte ancora atualmente a demanda com base nos elevados gastos per capita, mas a Ásia-Pacífico está reduzindo a diferença à medida que China e Índia ampliam a capacidade laparoscópica e agilizam a aprovação de biológicos inovadores. A concorrência permanece moderada porque cinco multinacionais ainda capturam mais da metade do valor comercial, mas há espaço inexplorado em terapias regenerativas e diagnósticos digitais.
Principais Conclusões do Relatório
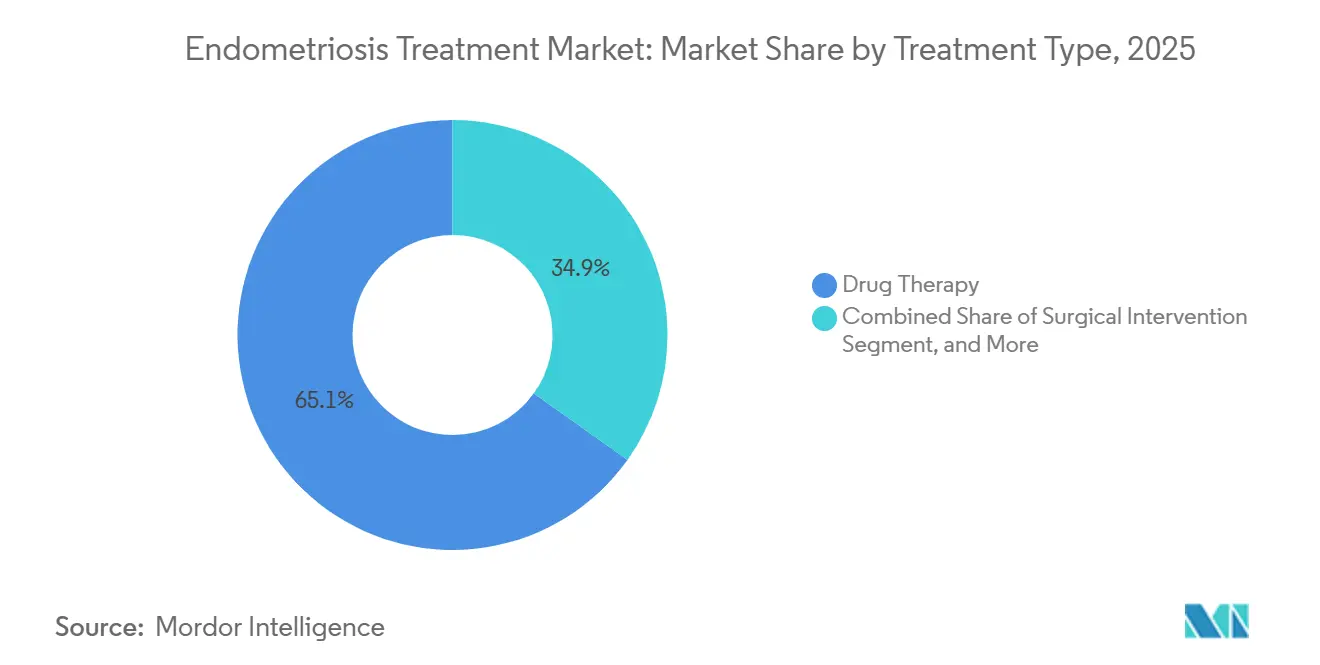
- Por tipo de tratamento, a terapia medicamentosa detinha 65,12% da participação do mercado de tratamento de endometriose em 2025, e os protocolos combinados ou multimodais são o tipo de tratamento de crescimento mais rápido, avançando a um CAGR de 12,17% até 2031.
- Por classe de medicamento, os agonistas e antagonistas de GnRH lideraram com uma participação de 42,07% em 2025, enquanto os anti-inflamatórios não esteroidais estão projetados para expandir a um CAGR de 13,59% até 2031.
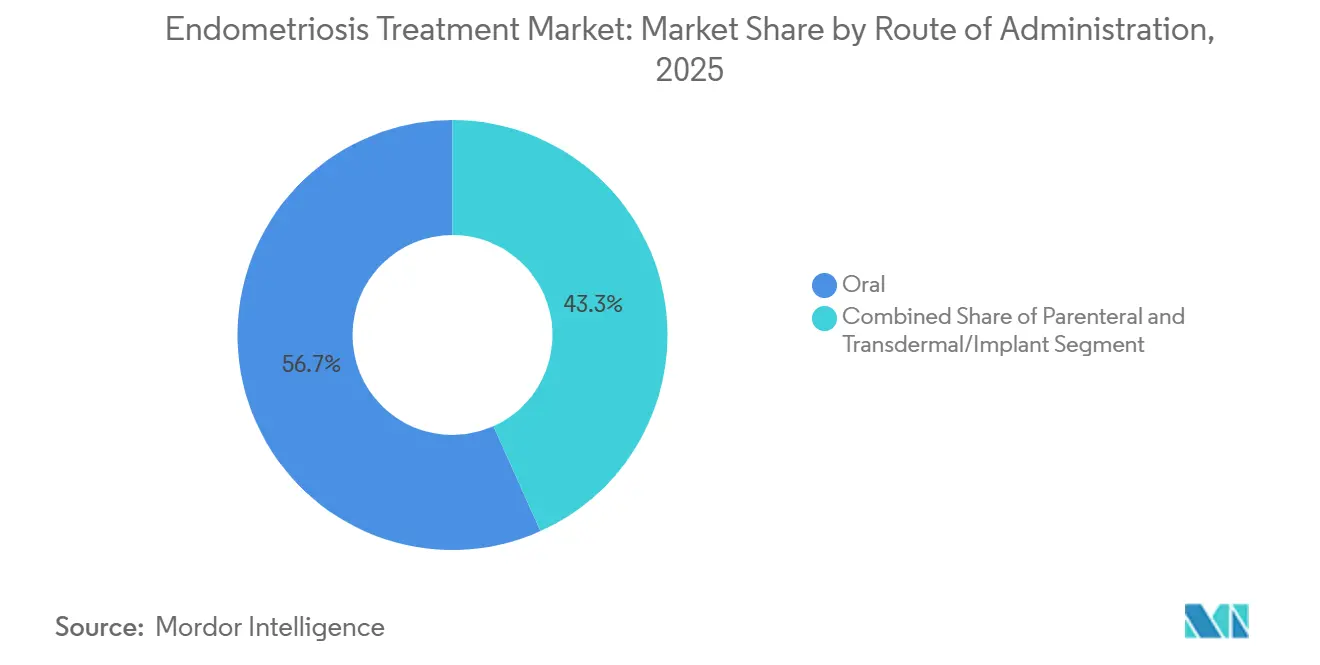
- Por via de administração, as formulações orais responderam por 56,72% da receita em 2025, mas os adesivos transdérmicos e implantes subdérmicos estão crescendo a um CAGR de 14,09%.
- Por usuário final, as farmácias hospitalares dispensaram 47,28% das terapias em 2025, mas as farmácias online estão escalando a um CAGR de 14,91% com base na força dos pacotes de telessaúde.
- Por geografia, a América do Norte respondeu por 39,27% das vendas de 2025, enquanto a Ásia-Pacífico está no caminho para um CAGR de 13,42% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prevalência Crescente entre Mulheres em Idade Reprodutiva | +2.1% | Global, agudo na América do Norte e Europa | Médio prazo (2-4 anos) |
| Crescimento da Conscientização e Diagnóstico Precoce | +1.8% | América do Norte, Europa, Ásia-Pacífico urbana | Curto prazo (≤ 2 anos) |
| Avanços em Terapias Hormonais Minimamente Invasivas | +1.5% | Global, liderado pela América do Norte e Europa | Médio prazo (2-4 anos) |
| Surgimento de Imunomoduladores Não Hormonais | +0.9% | Global, adoção inicial na América do Norte | Longo prazo (≥ 4 anos) |
| Entrada de Capital de Risco em Abordagens Regenerativas | +0.7% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Detecção Precoce Baseada em IA e Terapêuticas Digitais | +0.6% | América do Norte, Europa, mercados selecionados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência Crescente entre Mulheres em Idade Reprodutiva
Aproximadamente 10% das mulheres com idades entre 15 e 49 anos vivem atualmente com a condição, mas a subnotificação em ambientes de baixos recursos significa que o número real é maior.[1]Casa Branca, "Relatório de Ação sobre Saúde Menstrual," whitehouse.gov O relatório da Casa Branca de 2024 estimou o ônus econômico anual nos EUA em USD 78 bilhões, levando vários programas estaduais do Medicaid a ampliar a cobertura para diagnóstico laparoscópico em 2025. A maternidade tardia amplifica o risco ao prolongar a exposição cumulativa ao estrogênio, enquanto a China registrou um aumento de 12% nas consultas de infertilidade relacionadas à endometriose entre 2024 e 2025. Esses dados expandem coletivamente o mercado de tratamento de endometriose endereçável e sustentam perspectivas de crescimento de dois dígitos.
Crescimento da Conscientização e Diagnóstico Precoce
Hashtags como #EndoWarrior geraram mais de 50 milhões de impressões durante a campanha de conscientização de 2025, desencadeando surtos de autoreferenciamento. As diretrizes do NICE emitidas em março de 2025 reduziram o intervalo diagnóstico na Inglaterra em mais de 2 anos. As clínicas nacionais de dor pélvica da França elevaram os volumes de procedimentos laparoscópicos em 23% em relação ao ano anterior. Pilotos de agrupamento de sintomas baseados em IA em toda a Europa triaram pacientes de alto risco para exames de imagem, e pacientes que se apresentam em estágios mais precoces melhoram os resultados pós-operatórios e reduzem a recorrência. Em conjunto, essas mudanças ampliam a população tratada e aceleram a captação de receita para o mercado de tratamento de endometriose.
Avanços em Terapias Hormonais Minimamente Invasivas
O relugolix e o linzagolix suprimem a sinalização hipofisária sem o pico de estrogênio dos agonistas injetáveis, e a dosagem uma vez ao dia melhora a adesão. As formulações de reposição com estrogênio-progestina estendem as janelas de tratamento seguro além de 12 meses, mitigando preocupações com a densidade óssea. A utilização off-label de implantes de etonogestrel proporcionou 40% de alívio da dismenorreia em um estudo australiano de dados do mundo real. Adesivos reaproveitados da contracepção oferecem dosagem semanal, atraindo pacientes que não gostam de comprimidos. Essas inovações renovam o arsenal terapêutico e impulsionam medicamentos com preços premium, expandindo o mercado de tratamento de endometriose para cuidados hormonais.
Surgimento de Imunomoduladores Não Hormonais
O HMI-115, um anticorpo monoclonal do receptor de prolactina, reduziu a dor pélvica na Fase II sem ablação da função ovariana e obteve status de avanço terapêutico na China em 2025. O merigolix da TiumBio, um modulador seletivo do receptor de progesterona, também alcançou endpoints significativos de dor com mínimo afinamento endometrial. Como 20–30% dos pacientes descontinuam a terapia hormonal, esses candidatos atendem a uma necessidade não atendida clara. As agências regulatórias, no entanto, exigem endpoints baseados em biomarcadores, de modo que os patrocinadores devem combinar leituras clínicas com ensaios translacionais. Lançamentos bem-sucedidos diversificariam os mecanismos e reduziriam a rotatividade impulsionada por efeitos colaterais que atualmente limita o setor de tratamento de endometriose.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Efeitos Adversos do Uso Hormonal de Longo Prazo | -1.2% | Global | Curto prazo (≤ 2 anos) |
| Alto Custo de Tratamento e Cobertura de Seguro Irregular | -1.4% | América do Norte, Europa, mercados selecionados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Complexidade no Recrutamento para Ensaios Clínicos | -0.5% | Global, agudo na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Estigma Social que Atrasa a Busca por Cuidados | -0.8% | Global, pronunciado na Ásia-Pacífico e no Oriente Médio | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Efeitos Adversos do Uso Hormonal de Longo Prazo
Os agonistas de GnRH injetáveis podem reduzir a densidade óssea trabecular em mais de 5% em seis meses, restringindo a duração sem reposição de estrogênio.[2]Colégio Americano de Obstetras e Ginecologistas, "Boletim de Prática sobre Endometriose," acog.org Apesar da mitigação, 12% dos pacientes em uso de relugolix na vigilância do Reino Unido relataram sangramento de escape que exigiu ajustes. O sangramento irregular afeta até 40% dos usuários contínuos de progestina e está associado à redução da adesão. Uma coorte sueca também relatou um aumento de 1,3 vez nos marcadores de resistência à insulina após 2 anos de uso de noretindrona. Esses problemas de segurança provocam a alternância de terapias, o que eleva os custos cumulativos e reduz a eficácia no mundo real em todo o mercado de tratamento de endometriose.
Alto Custo de Tratamento e Cobertura de Seguro Irregular
Os antagonistas orais de GnRH custam entre USD 1.800 e USD 2.000 mensais nos Estados Unidos, aproximadamente a franquia anual de muitos planos com alta franquia. A autorização prévia geralmente exige o fracasso de cursos de anti-inflamatórios não esteroidais e contraceptivos orais, atrasando o início do tratamento em até seis semanas. Na Europa, a Inglaterra financia o relugolix, mas a Escócia e o País de Gales aguardam avaliações locais. O Japão reembolsa agonistas injetáveis, mas exclui antagonistas orais, enquanto a Índia raramente cobre algo além de anti-inflamatórios não esteroidais genéricos. A excisão laparoscópica pode custar entre USD 10.000 e USD 50.000 e às vezes é classificada como eletiva.[3]Instituto de Custos de Saúde, "Análise de Custos de Cirurgia de Endometriose," healthcostinstitute.org Tais disparidades reduzem a adoção e limitam o tamanho do mercado global de tratamento de endometriose.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Tratamento:
Protocolos Multimodais Reformulam o Padrão de CuidadoAs abordagens combinadas que integram cirurgia com supressão hormonal pós-operatória estão se expandindo a um CAGR de 12,17% e erodindo a dominância da monoterapia. A cirurgia isolada tem uma taxa de recorrência em 5 anos superior a 40%, enquanto os hormônios adjuvantes podem estender a remissão em até 2 anos. A terapia medicamentosa ainda representou 65,12% da participação do mercado de tratamento de endometriose em 2025, mas as altas taxas de troca revelam insatisfação. A laparoscopia robótica ganhou visibilidade, mas evidências de 2025 não encontraram superioridade no alívio da dor em relação às técnicas convencionais. O cuidado combinado inicial reduz as revisões ao longo da vida, direcionando os pagadores para modelos de reembolso agrupado que ampliam o mercado de tratamento de endometriose.
Tendências de sequenciamento estão emergindo; o redimensionamento hormonal pré-operatório pode reduzir a perda de sangue intraoperatória, embora ensaios robustos sejam escassos. As técnicas de excisão com preservação nervosa ajudam a preservar a função orgânica, ampliando a elegibilidade dos candidatos. Os regimes exclusivamente medicamentosos permanecem como primeira linha para mulheres que desejam preservar a fertilidade, mas o foco dos pagadores na durabilidade está direcionando os clínicos para vias multimodais. A mudança de paradigma alinha o manejo da endometriose com outras doenças inflamatórias crônicas, reforçando fluxos de receita recorrentes.


Por Classe de Medicamento:
Anti-inflamatórios Não Esteroidais Ganham Participação em Meio a Pressões de AcessibilidadeOs moduladores de GnRH lideraram com uma participação de 42,07% em 2025, mas os anti-inflamatórios não esteroidais de venda livre estão no caminho para um CAGR de 13,59% até 2031. O ibuprofeno e o naproxeno custam apenas USD 10–20 mensais, ancorando o controle de dor de primeira linha. Dados alemães do mundo real mostram que 68% dos pacientes recém-diagnosticados iniciam com monoterapia de anti-inflamatórios não esteroidais, sublinhando a sensibilidade ao custo. Os contraceptivos orais respondem por aproximadamente 18%, mas atendem a usuários que buscam contracepção dupla. A inovação dentro da classe é mínima; o crescimento decorre principalmente do volume à medida que as taxas de diagnóstico aumentam, adicionando novos entrantes à base do tamanho do mercado de tratamento de endometriose.
Produtos combinados de anti-inflamatórios não esteroidais que abordam inchaço ou gastroproteção ampliam o espaço nas prateleiras do varejo. Os órgãos de diretrizes também endossam a continuação dos anti-inflamatórios não esteroidais após a cirurgia para atenuar a dismenorreia residual. Enquanto os biológicos premium cortejam o segmento de dor intensa, os analgésicos acessíveis continuam a expandir o conjunto geral de pacientes, reforçando sua participação no mercado de tratamento de endometriose.
Por Via de Administração:
Liberação Prolongada Ganha Preferência dos PacientesOs formatos orais ainda responderam por 56,72% da receita de 2025, mas os adesivos transdérmicos e implantes subdérmicos crescerão mais rapidamente a um CAGR de 14,09%. A não adesão à dosagem diária supera 30%, tornando a liberação semanal ou plurianual atraente. O implante de etonogestrel proporcionou 40% de redução da dor e uma queda de 28% na utilização de serviços de saúde em coortes australianas. As injeções de depósito mantêm um nicho entre pacientes que preferem consultas trimestrais, embora os alertas de perda de densidade óssea sobre a medroxiprogesterona moderem a demanda. As prescrições orais de agonistas de GnRH já caíram 8% entre 2024 e 2025, à medida que os antagonistas de dose única diária canibalizaram o volume. Novos anéis de longa duração e microesferas em desenvolvimento poderiam expandir as opções de modalidade e ampliar o mercado de tratamento de endometriose, impulsionado pela liberação centrada no paciente.
As reações adesivas afetam até 15% dos usuários de adesivos, representando um fator dissuasivo gerenciável, mas real. Os anéis intravaginais estão sob investigação inicial, prometendo liberação hormonal localizada com exposição sistêmica mínima. Coletivamente, as inovações em liberação elevam a qualidade de vida dos pacientes e sustentam a expansão duradoura do mercado.
Por Canal de Distribuição:
Farmácias Online Perturbam os Modelos TradicionaisAs farmácias hospitalares dispensaram 47,28% das unidades em 2025, ancoradas pelo fornecimento perioperatório e pela coordenação de medicamentos especializados. No entanto, as farmácias online estão previstas para expandir a um CAGR de 14,91% ao agrupar teleconsultas, prescrições e entrega em domicílio. O Treated.com reduz os preços do varejo em até 30%, enquanto o Sesame Care oferece consultas por USD 25 mais USD 10 para genéricos. As plataformas digitais atraem consumidores mais jovens e aqueles que vivem em áreas distantes de centros especializados, exercendo pressão competitiva sobre os estabelecimentos físicos. Regras provisórias do Reino Unido agora exigem confirmação cirúrgica antes da prescrição online de antagonistas de GnRH, um obstáculo que pode retardar a penetração em casos avançados. À medida que os antagonistas orais se tornam itens de formulário convencional, o volume deve migrar dos hospitais para o varejo e o comércio eletrônico, realocando a participação de mercado no tratamento de endometriose.
As farmácias hospitalares, no entanto, defenderão sua participação em depósitos injetáveis e reposições imediatas pós-cirúrgicas. As redes de varejo aproveitam as clínicas dentro das lojas para manter o fluxo de clientes, mas a conveniência, a confidencialidade e os serviços integrados de cuidados crônicos favorecem os dispensadores digitais para a supressão hormonal de longo prazo.
Análise Geográfica
Mercado de Tratamento de Endometriose na América do Norte
A América do Norte contribuiu com 39,27% da receita de 2025, apoiada por uma cobertura robusta de seguros para novos hormônios e marketing direto ao consumidor. As expansões do Medicaid dos EUA em vários estados cobriram o diagnóstico laparoscópico e os antagonistas de GnRH, reduzindo os custos diretos ao paciente. O Canadá financia hormônios genéricos, mas as províncias diferem quanto ao reembolso de antagonistas orais; Ontário adicionou o relugolix em abril de 2025. As seguradoras privadas do México agora subsidiam procedimentos para endometriose, mas a adoção pelo setor público permanece limitada.
Mercado de Tratamento de Endometriose na Ásia-Pacífico
Projeta-se que a Ásia-Pacífico registre o CAGR mais rápido, de 13,42%. A designação de avanço terapêutico da China para o HMI-115 e a rápida implantação de salas de laparoscopia em cidades de segundo nível reduzem os atrasos no diagnóstico. A Índia possui um dos maiores números absolutos de pacientes, mas o estigma e a escassez de médicos dificultam a detecção. O sistema universal do Japão reembolsa agonistas injetáveis, enquanto as negociações para os orais continuam, criando espaço para biossimilares e genéricos domésticos. A inclusão do dienogest no Esquema de Benefícios Farmacêuticos da Austrália em 2024 reduziu os copagamentos para AUD 6,60, impulsionando um aumento de 35% nas prescrições.
Mercado de Tratamento de Endometriose na EMEA e América do Sul
Os endossos do NICE em março e maio de 2025 desbloquearam o financiamento do Serviço Nacional de Saúde para relugolix e linzagolix. As clínicas de dor pélvica obrigatórias da França elevaram os volumes cirúrgicos em 23% em relação ao ano anterior. As seguradoras alemãs tendem a favorecer a iniciação com AINEs por custo-efetividade, refletida na alta adoção de ibuprofeno como primeira linha. A América do Sul e o Oriente Médio e África permanecem em estágio incipiente, mas estão começando a incorporar benefícios dedicados à saúde da mulher em centros urbanos. Coletivamente, a diversificação geográfica sustenta o panorama cada vez mais amplo dos mercados de tratamento de endometriose.

Panorama regulatório
A regulamentação no setor de terapêuticas para endometriose centra-se em desfechos aceitáveis para reguladores e pagadores. No Reino Unido, orientações do NICE emitidas em março de 2025 e maio de 2025 apoiaram o financiamento pelo NHS de opções orais antagonistas do GnRH, como relugolix e linzagolix, reforçando decisões de acesso orientadas por HTA e o sequenciamento em relação a injetáveis mais antigos. Na região DACH, a diretriz AWMF/DGGG/OEGGG/SGGG, revisada em abril de 2025, formaliza o diagnóstico orientado por sintomas usando ultrassonografia transvaginal e vias de tratamento multimodais, aumentando as exigências de prática que afetam a prescrição e os volumes de encaminhamento.
Reguladores e órgãos globais de saúde também estão elevando os padrões de evidência e as expectativas de acesso em saúde da mulher. O FDA Office of Women's Health atualizou seu Women's Health Research Roadmap em setembro de 2024, e um webinar da OMS/HRP em 11 de maio de 2026 abordou o panorama global de políticas e diretrizes sobre endometriose, com foco em diagnóstico e acesso ao tratamento mais precoces. Em programas de desenvolvimento voltados ao FDA e à EMA, os patrocinadores estão ajustando estratégias de ensaios clínicos e rotulagem para ir além de desfechos exclusivamente baseados em dor, incorporando imagem, biomarcadores e avaliações mais amplas de resultados clínicos, o que pode moldar o desenho dos estudos, o escopo da rotulagem e a geração de evidências pós-comercialização, tanto para candidatos hormonais quanto para os não hormonais emergentes.
Cenário Competitivo
Os incumbentes AbbVie, Bayer, Pfizer, Takeda e Johnson & Johnson juntos respondem por uma parcela significativa da receita, indicando concentração moderada. O compromisso da Bayer em janeiro de 2026 de elevar a saúde da mulher redireciona novos investimentos em P&D para a dor pélvica, enquanto a AbbVie defende o Orilissa contra rivais de dose única diária, enfatizando a experiência de lançamento precoce. As expirações de patentes entre 2027 e 2029 ameaçam as margens dos agonistas legados, catalisando uma mudança para ativos não hormonais diferenciados e regenerativos.
Inovadores menores estão aproveitando nichos de necessidades não atendidas. O aporte de GBP 5 milhões da Cyclana Bio apoia a descoberta de medicamentos baseados em matriz extracelular para reversão da fibrose. Os organoides 3D da Metri Bio permitem triagem de alto rendimento adaptada a fenótipos individuais. O HMI-115 da Hope Medicine poderia oferecer o primeiro mecanismo que preserva a função ovariana intacta, potencialmente reformulando os algoritmos de tratamento. Farmácias digitais como Treated.com e Wisp ampliam o acesso e coletam dados de adesão do mundo real valiosos para diferenciação pós-comercialização. Aceleradores regulatórios, como as avaliações do NICE no Reino Unido e as designações de avanço terapêutico na China e nos EUA, podem redistribuir participações praticamente da noite para o dia. À medida que os genéricos corroem o poder de precificação e os novos entrantes amadurecem, o campo competitivo se intensificará, recompensando velocidade, segurança e liberação centrada no paciente.
Líderes do Setor de Tratamento de Endometriose
Bayer AG
Pfizer Inc.
AbbVie Inc.
AstraZeneca
Teva Pharmaceutical Industries Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratamento de Endometriose
- Abbvie
- Arbor Vita
- AstraZeneca
- Bayer
- Beckton Dickinson
- bioMérieux
- Celmatix Inc.
- Eli Lilly and Company
- Endoceutics Inc.
- Ferring Pharmaceuticals
- Guided Therapeutics
- Illumina
- Johnson & Johnson
- LabCorp
- Merck
- Pfizer
- QIAGEN
- Quest Diagnostics
- Roche
- Sansure Biotech
- Seegene
- Siemens Healthineers
- Sun Pharma Industries Ltd.
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Thermo Fisher Scientific
- Zytovision GmbH

Oportunidades de mercado e perspectivas futuras
Ainda há espaço em branco em terapias que dissociam o controle dos sintomas da supressão ovariana, e em ferramentas que encurtam o caminho até o diagnóstico. A profundidade do pipeline acompanhado sustenta a diversificação de mecanismos: foram identificados 29 programas ativos de medicamentos para endometriose em todo o mundo, incluindo 12 em Fase 3, com atenção de P&D direcionada a abordagens não hormonais e potencialmente modificadoras da doença, como o HMI-115 (anticorpo monoclonal contra o receptor de prolactina) e outros candidatos não hormonais referenciados em panoramas de pipeline. Para portfólios já estabelecidos, dominados pela modulação do GnRH e progestágenos, esses programas criam vias de parceria e licenciamento, além de abrirem espaço para diagnósticos complementares e desfechos habilitados por biomarcadores, à medida que as partes interessadas pressionam por medidas regulatórias além do alívio da dor (incluindo critérios de imagem e moleculares).
As oportunidades também se estendem à execução de modelos de cuidado e à expansão do acesso, não apenas a novas moléculas. Atualizações de diretrizes, incluindo a atualização de nível S2k da DGGG/OEGGG/SGGG de abril de 2025, que enfatiza a ultrassonografia transvaginal e o manejo multimodal, podem ampliar as coortes diagnosticadas e tratadas quando operacionalizadas por meio de redes de especialistas. No lado comercial, a expansão do acesso ao mercado na Ásia, como a aliança de comercialização da Bayer Thai com a DKSH Thailand para terapias de endometriose, firmada em abril de 2026, destaca espaço em branco em distribuição, engajamento médico e suporte à adesão fora da América do Norte e da Europa Ocidental. À medida que os pagadores diferenciam a cobertura entre antagonistas orais, regimes de add-back e vias de cirurgia mais manutenção, os fabricantes que combinam terapias com evidências reais de adesão e resultados têm mais alavancas para melhorar a persistência e reduzir a troca de terapias associada a preocupações de tolerabilidade relacionadas a hormônios.
Recent Industry Developments in Mercado de Tratamento de Endometriose
- Junho de 2026: a Absci garante financiamento de USD 100 milhões para avançar seu candidato para endometriose projetado por IA, ABS-201, e preparar estudos de Fase 2. O financiamento para ativos de endometriose projetados por IA e adjacentes acelera pipelines de desenvolvimento de terapias não hormonais e de precisão e apoia possíveis programas clínicos em fase avançada.
- Dezembro de 2025: a Bayer Pakistan (Bayer AG) lança comercialmente um novo medicamento aprovado para endometriose no Paquistão. A expansão do mercado regional para terapias de endometriose fortalece a estratégia de acesso da Bayer e amplia o alcance de pacientes no Sul da Ásia, podendo alterar a dinâmica competitiva local.
- Maio de 2025: a Bayer AG obteve aprovação do NHS England para a terapia Ryeqo, de dose única diária, para endometriose. A aprovação regulatória que impacta o acesso ao mercado do Reino Unido reforça as vias de pagamento e reembolso e pode influenciar a adoção global de regimes baseados em antagonistas do GnRH.


Mercado de Tratamento de Endometriose Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Definimos este mercado como o valor dos cuidados médicos utilizados para o manejo da endometriose, principalmente a terapia medicamentosa por prescrição e as intervenções baseadas em procedimentos voltadas para o controle da dor, o controle de lesões e o alívio de sintomas em diferentes ambientes de cuidado.
Exclusões de escopo: excluímos testes de diagnóstico e triagem, serviços de fertilidade e reprodução assistida, consultas gerais de ginecologia não vinculadas à entrega de tratamento, e produtos de bem-estar não médicos.
Visão geral da segmentação
- Por Tipo de Tratamento
- Terapia Medicamentosa
- Intervenção Cirúrgica
- Terapia Combinada / Multimodal
- Por Classe de Medicamento
- Agonistas e Antagonistas do Hormônio Liberador de Gonadotrofinas (GnRH)
- Progestinas
- Anti-inflamatórios Não Esteroidais (AINEs)
- Contraceptivos Orais
- Moduladores Seletivos do Receptor de Estrogênio (SERMs)
- Por Via de Administração
- Oral
- Parenteral
- Transdérmico / Implante
- Por Canal de Distribuição
- Farmácias Hospitalares
- Farmácias de Varejo e Drogarias
- Farmácias Online
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou com a construção de uma base factual sobre a carga da doença e a demanda tratada, antes de estabelecermos quaisquer premissas comerciais. Consultamos sinais públicos de epidemiologia e padrões de cuidado de fontes como a Organização Mundial da Saúde, o US Centers for Disease Control and Prevention, o US National Institutes of Health e periódicos revisados por pares indexados no PubMed.
Para traduzir os padrões de cuidado em valor de mercado, também utilizamos indicações de preços e utilização de fontes como o FDA dos EUA e atualizações de rotulagem de outros grandes reguladores, agências nacionais de saúde que publicam notas de reembolso de medicamentos, e comentários amplos sobre volumes de prescrição e procedimentos de sites hospitalares e de associações confiáveis. Além disso, foram revisados relatórios de empresas, apresentações de resultados e imprensa confiável para compreender o momento de lançamento, o acesso e a intensidade do suporte ao paciente, e depois foi utilizada uma assinatura paga focada em dados financeiros de empresas, notícias e atividade de patentes para verificar cronogramas e sinais de inovação. As fontes listadas aqui são apenas ilustrativas, e muitas outras referências públicas também foram utilizadas para verificações cruzadas e esclarecimentos.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em confirmar como os pacientes avançam dos sintomas para o diagnóstico confirmado e, em seguida, para a escolha de medicamento ou procedimento, uma vez que esse caminho determina os volumes pagos. Conversamos com clínicos, partes interessadas em farmácia hospitalar, especialistas informados sobre pagadores e formulários, e participantes de canais na APAC, EMEA e Américas para validar premissas de adoção, troca de terapia e persistência no mundo real.
Essas conversas também nos ajudaram a corrigir lacunas da pesquisa documental sobre o que é tipicamente usado como terapia de primeira linha versus terapia complementar, e como o acesso e a acessibilidade financeira alteram os volumes por região e ambiente de cuidado.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Executivos C-level: 18% | APAC: 51% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 28% | EMEA: 31% |
| Players menores: 21% | Gerentes: 54% | Américas: 18% |
Dimensionamento e previsão de mercado
O dimensionamento parte da construção de um pool de demanda, no qual as taxas de prevalência e diagnóstico são convertidas em pacientes tratados, e depois filtradas pelo mix de tratamento típico em cada região principal. Ao final dessa sequência, o valor é derivado aplicando-se indicadores de preços em nível de terapia e a duração esperada de uso, ajustados então para acesso e adesão na prática rotineira.
Paralelamente, realizamos verificações seletivas de baixo para cima para manter os totais realistas, principalmente consolidando uma amostra de receitas de terapias de marca onde há divulgação, e cruzando a lógica do preço médio de venda com sinais de preços de tabela disponíveis publicamente e comentários sobre reembolso. As entradas mais relevantes neste mercado incluem as tendências de prevalência diagnosticada, a proporção de pacientes tratados com terapia hormonal versus cirurgia, a duração média do tratamento e os padrões de descontinuação, a mudança no mix entre vias oral e injetável, e o momento de lançamento de novos antagonistas do GnRH e outras opções hormonais.
As previsões apoiam-se em análise de cenários, pois a adoção pode mudar rapidamente quando diretrizes, alertas ou condições de reembolso se alteram. Estabelecemos um caso-base usando consenso de especialistas sobre curvas de adoção e, em seguida, testamos casos de queda e alta para taxas de diagnóstico, persistência e evolução de preços, a fim de evitar reações exageradas a eventos de um único ano. Onde os dados de um país são escassos, utilizamos análogos regionais ancorados em gastos com saúde e indicadores de acesso, e depois revalidamos essas estimativas por meio de ligações de acompanhamento.
Validação de dados e ciclo de atualização
Realizamos várias verificações antes de finalizar o modelo, incluindo a comparação das contagens implícitas de pacientes tratados com referências epidemiológicas e a reconciliação das premissas de preço e volume com o que especialistas do canal relatam como prática comum. Outliers são sinalizados precocemente, e uma segunda revisão por analista é realizada para confirmar que a mesma premissa não está sendo contabilizada duas vezes entre os totais de medicamentos e procedimentos.
Se grandes variações surgirem após o feedback de especialistas, os respondentes são recontatados para confirmar se a mudança reflete mudanças reais de prática ou um artefato local de reembolso. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como aprovações-chave, mudanças significativas de rotulagem ou mudanças relevantes de acesso. Antes da entrega, fazemos uma nova revisão final para que os números reflitam os sinais públicos e aprendizados de entrevistas mais recentes.
Estimativa do mercado de tratamento de endometriose da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para o tratamento de endometriose podem parecer muito distantes entre si porque cada fonte adota uma definição diferente do que conta como tratamento, e depois usa premissas diferentes sobre diagnóstico, persistência e evolução de preços. Também observamos diferenças quando uma estimativa enfatiza um pequeno conjunto de países, enquanto outra distribui o modelo por mais regiões com dados mais escassos.
Os serviços de infertilidade e reprodução assistida ficam fora do escopo da Mordor Intelligence, o que tende a colocar nosso valor abaixo de estimativas que agrupam serviços de clínicas de fertilidade e medicamentos relacionados no mesmo pool de gastos. A dispersão também pode vir de como se assume que os preços sobem após o lançamento, de como os volumes cirúrgicos são tratados quando se aplicam pagamentos agrupados, e da frequência com que o modelo é atualizado para aprovações e mudanças de reembolso.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,97 bilhão de USD (2026) | |
| Periódico Setorial A | 0,94 bilhão de USD (2024) | Reportado como vendas em um conjunto limitado de mercados principais, o que pode subestimar regiões onde o diagnóstico está aumentando, mas a penetração de marcas ainda é baixa. Também se aproxima mais de vendas apenas de medicamentos, sem refletir claramente os gastos relacionados a procedimentos e as margens de canal. |
| Publicação Setorial B | 1,50 bilhão de USD (2024) | Frequentemente apresentado como uma figura mais ampla de gastos com endometriose e pode incluir serviços relacionados à fertilidade e cuidados de suporte adjacentes, o que aumenta o total. As premissas de progressão de preços e persistência geralmente não são explicadas, portanto a comparabilidade ano a ano é mais fraca. |
Em conjunto, as diferenças na tabela decorrem principalmente do que é contabilizado como gasto com tratamento, quais geografias são incluídas e como o preço e a duração são aplicados ao longo do tempo. Ao manter o pool de demanda ancorado em pacientes diagnosticados e tratados, e ao mapear o mix de terapias e preços de forma repetível, nossa estimativa permanece transparente o suficiente para que as equipes possam recriar a lógica e testar as premissas sob estresse.


Principais Perguntas Respondidas no Relatório
Com que velocidade está crescendo a demanda global por terapêuticos para endometriose?
Entre 2026 e 2031, o mercado de tratamento de endometriose deverá expandir a um CAGR de 11,31%, crescendo de USD 1,97 bilhão para USD 3,37 bilhões.
Qual abordagem terapêutica está ganhando mais impulso?
A cirurgia combinada com supressão hormonal pós-operatória é a via de crescimento mais rápido, avançando a um CAGR de 12,17% à medida que as evidências se acumulam de que ela reduz pela metade a recorrência em cinco anos.
Por que os anti-inflamatórios não esteroidais ainda são amplamente utilizados apesar dos novos medicamentos hormonais?
Os anti-inflamatórios não esteroidais genéricos custam USD 10–20 por mês e permanecem como controle de dor de primeira linha, especialmente para pacientes com altas franquias ou que desejam evitar efeitos colaterais hormonais.
Qual região adicionará o maior número de novos pacientes nos próximos cinco anos?
A Ásia-Pacífico superará todas as outras regiões com um CAGR de 13,42% à medida que China e Índia ampliam a infraestrutura laparoscópica e aceleram as aprovações de biológicos inovadores.
Qual inovação no pipeline poderia mudar o paradigma de tratamento?
Biológicos não hormonais como o HMI-115, que reduz a dor sem interromper a função ovariana, podem oferecer modificação da doença e reformular as estratégias de manejo de longo prazo.
Página atualizada pela última vez em:



