
Tamaño y Participación del Mercado de Seguros de Responsabilidad del Empleador de Singapur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
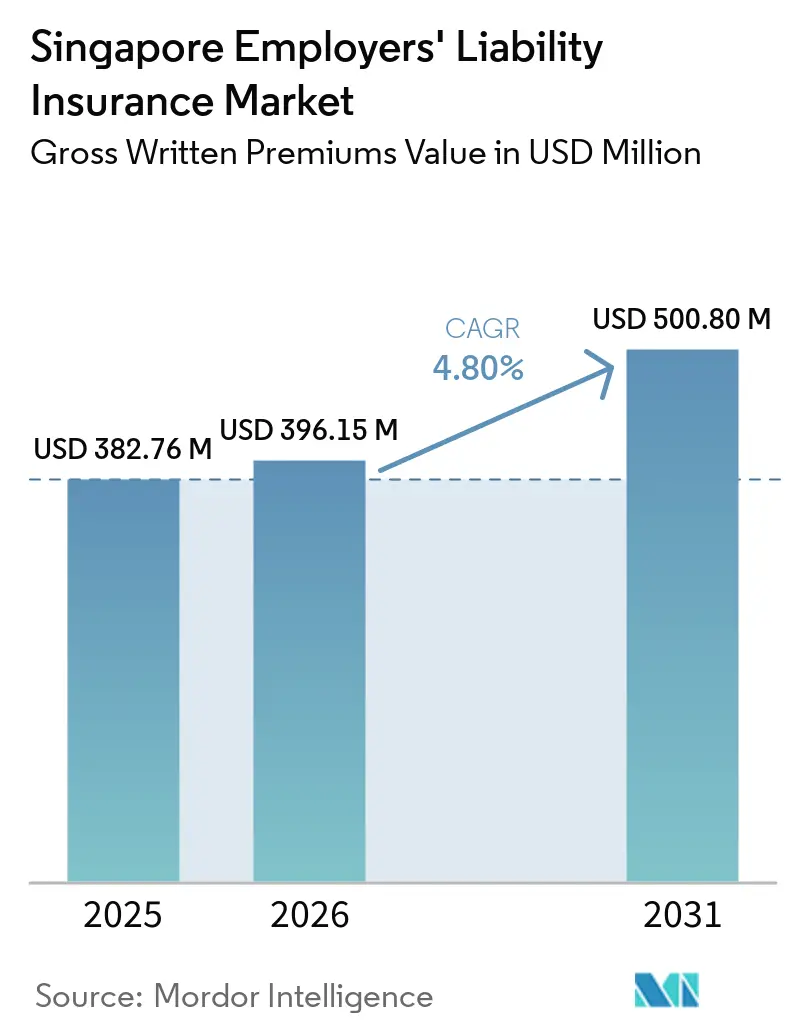
| Tamaño del mercado en el año base (2025) | 382.76 Millones de dólares |
| Tamaño del Mercado (2026) | 396.15 Millones de dólares |
| Tamaño del Mercado (2031) | 500.80 Millones de dólares |
| Growth Rate (2026 - 2031) | 4.80 % |
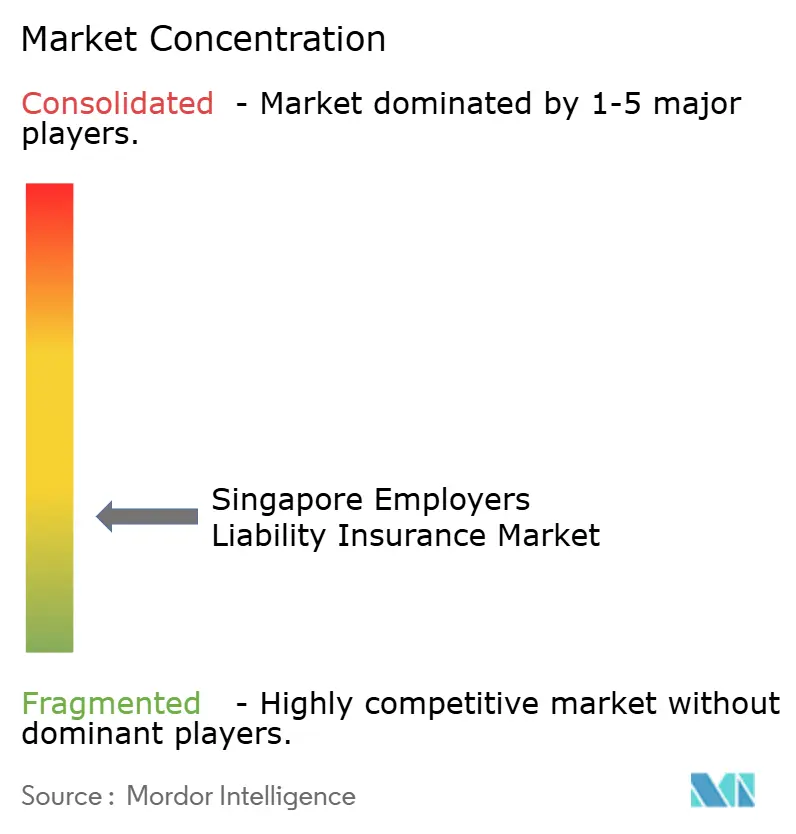
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros de Responsabilidad del Empleador de Singapur por Mordor Intelligence
El tamaño del Mercado de Seguros de Responsabilidad del Empleador de Singapur en términos de valor de primas brutas emitidas está proyectado para expandirse desde 382,76 millones de USD en 2025 y 396,15 millones de USD en 2026 hasta 500,80 millones de USD en 2031, registrando una CAGR del 4,80% entre 2026 y 2031.
El mercado de seguros de responsabilidad del empleador de Singapur está configurado por la Ley de Compensación por Lesiones Laborales de 2019, que exige cobertura para empleados manuales y empleados no manuales que ganen hasta SGD 2.600 (USD 1.924) por mes. La inclusión de trabajadores de plataforma en enero de 2025 amplió el grupo de cobertura obligatoria y generó nueva demanda sobre los aseguradores designados. Los límites de compensación más altos a partir de noviembre de 2025 también incrementaron la exposición máxima que los aseguradores deben considerar al renovar pólizas. La mejora en los resultados de seguridad respaldó el desempeño de suscripción, pero una menor frecuencia de siniestros puede reducir la presión de renovación para empleadores con sólidos registros de seguridad. El mercado sigue siendo específico de Singapur, en lugar de un total regional del Reino Unido, Estados Unidos o Asia-Pacífico.
Conclusiones Clave del Informe
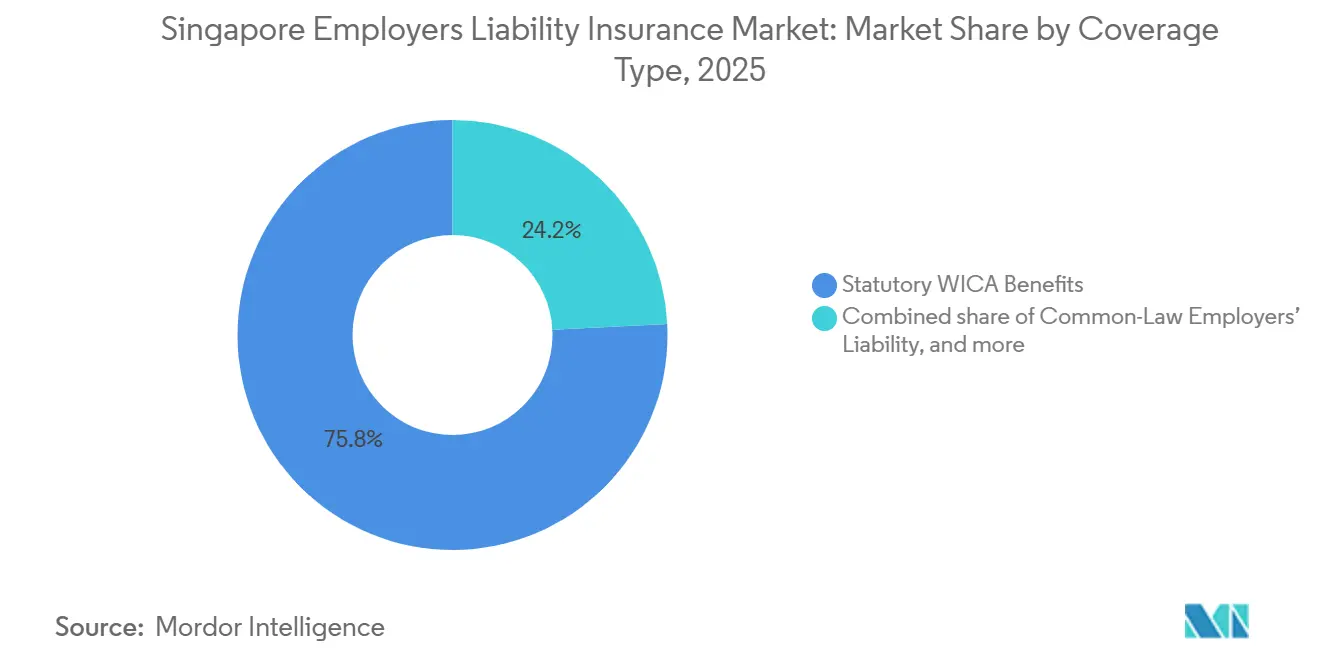
- Por tipo de cobertura, los beneficios estatutarios WICA capturaron el 75,82% de la participación del mercado de seguros de responsabilidad del empleador de Singapur en 2025, mientras que las extensiones opcionales dentro de la clase están proyectadas para crecer a una CAGR del 7,02% hasta 2031.
- Por obligación de seguro, las vidas obligatorias capturaron el 83,56% de la participación del mercado de seguros de responsabilidad del empleador de Singapur en 2025 y están proyectadas para crecer a una CAGR del 5,19% hasta 2031.
- Por categoría de trabajador, los empleados manuales capturaron el 67,91% de la participación del mercado de seguros de responsabilidad del empleador de Singapur en 2025, mientras que los trabajadores de plataforma están proyectados para crecer a una CAGR del 7,82% hasta 2031.
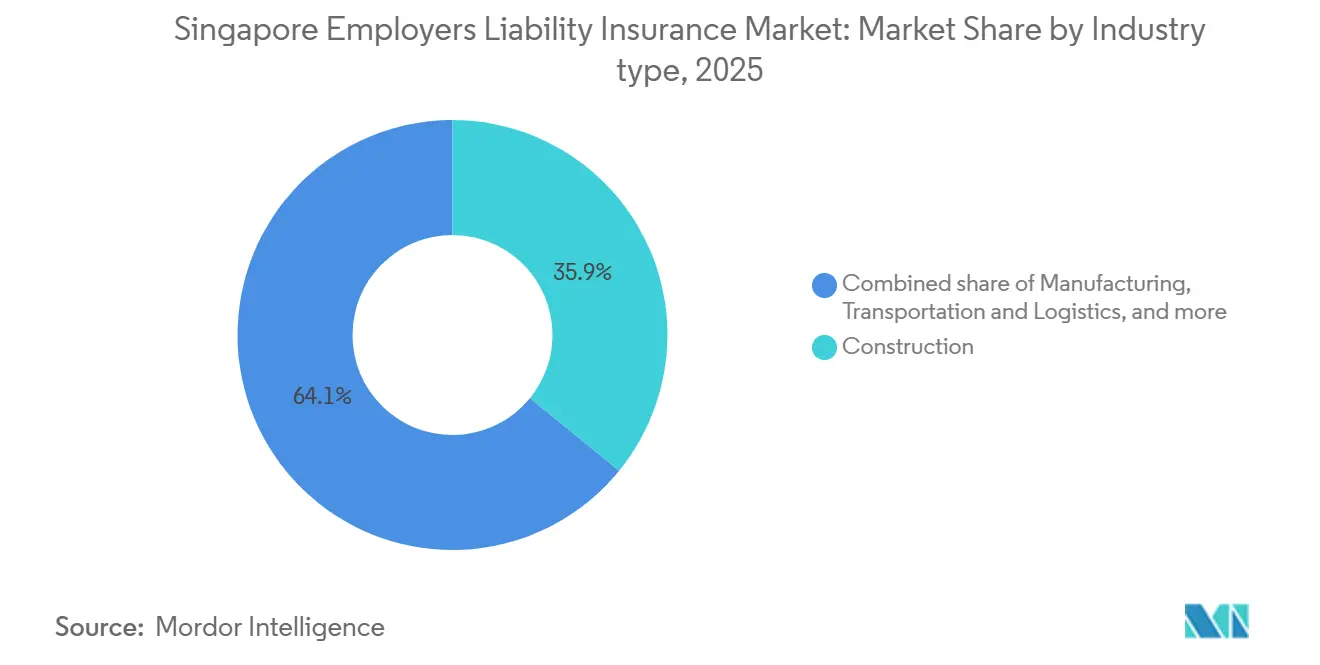
- Por tipo de industria, la construcción capturó el 35,88% de la participación del mercado de seguros de responsabilidad del empleador de Singapur en 2025, mientras que los servicios sanitarios y sociales están proyectados para crecer a una CAGR del 6,45% hasta 2031.
- Por tamaño de cliente, las PYMEs capturaron el 61,74% de la participación del mercado de seguros de responsabilidad del empleador de Singapur en 2025, mientras que las grandes corporaciones están proyectadas para crecer a una CAGR del 5,46% hasta 2031.
- Por geografía, la región oeste capturó el 32,12% de la participación del mercado de seguros de responsabilidad del empleador de Singapur en 2025 y está proyectada para crecer a una CAGR del 5,69% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Seguros de Responsabilidad del Empleador de Singapur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Cobertura Obligatoria de Lesiones Laborales para Trabajadores de Plataforma | +1.2% | Nacional, con la mayor densidad en las Regiones Central y Oeste, donde los operadores de plataformas están concentrados en centros de entrega de alimentos y transporte privado | Corto plazo (≤ 2 años) |
| Límites de Compensación Estatutaria más Elevados | +1.0% | Nacional, aplicable a todas las pólizas WIC de aseguradores designados en la renovación | Corto plazo (≤ 2 años) |
| Mayor Cumplimiento del Empleador y Requisitos de Seguro por Lesiones Laborales | +0.8% | Nacional, con aplicación centrada en Construcción, Manufactura y Transporte | Mediano plazo (2-4 años) |
| Cobertura más Amplia de Enfermedades Profesionales | +0.6% | Nacional, con mayor efecto en Manufactura, Servicios Sanitarios y Sociales, y sectores de exposición química | Mediano plazo (2-4 años) |
| Demanda Recurrente de Cobertura Obligatoria para Empleados Manuales y de Salario Más Bajo | +0.7% | Nacional, con la mayor densidad en Construcción, Logística, Alimentos y Bebidas, y Comercio Minorista | Largo plazo (≥ 4 años) |
| Mayor Protección para Trabajadores Locales, Extranjeros y No Tradicionales | +0.5% | Nacional, con efecto secundario en las zonas industriales de la Región Oeste y los corredores logísticos de la Región Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Cobertura Obligatoria de Lesiones Laborales a los Trabajadores de Plataforma
La inclusión de los trabajadores de plataforma bajo la Ley de Compensación por Lesiones Laborales (WICA) a partir de enero de 2025 amplió la base de seguro obligatorio, incorporando a aproximadamente 99.200 trabajadores de plataforma a la cobertura obligatoria. Los operadores de plataformas designados deben obtener pólizas WIC aprobadas a través de aseguradores designados, creando un canal de seguro formal y recurrente para repartidores y conductores de transporte privado. Los trabajadores de plataforma registraron 2 fallecimientos y 74 lesiones graves en 2025, con una tasa de lesiones fatales y graves de 84,6 por cada 100.000 trabajadores, sustancialmente por encima del promedio nacional de accidentes laborales de 17,7[1]Ministerio de Mano de Obra, Singapur, "Informe de Estadísticas Nacionales de Seguridad y Salud en el Trabajo 2025," Ministerio de Mano de Obra, mom.gov.sg.. El perfil de mayor riesgo incrementa la necesidad de suscripción diferenciada y gestión de siniestros para esta fuerza laboral recién asegurada. En general, la expansión regulatoria amplía el grupo de primas asegurables al tiempo que introduce una clase de riesgo diferenciada para los aseguradores de responsabilidad del empleador de Singapur.
Límites de Compensación Estatutaria más Elevados que Incrementan la Exposición a la Responsabilidad del Empleador
El aumento de los límites de compensación WICA a partir de noviembre de 2025 está elevando la exposición máxima por severidad para los aseguradores de responsabilidad del empleador, con el límite de incapacidad permanente aumentando un 19% hasta SGD 346.000 (USD 256.000), la prestación por fallecimiento aumentando un 19% hasta SGD 269.000 (USD 199.000), y el límite de gastos médicos aumentando un 17% hasta SGD 53.000 (USD 39.000) por accidente[2]Ministerio de Mano de Obra, Singapur, "0802 Límites de Compensación más Elevados bajo la Ley de Compensación por Lesiones Laborales," Ministerio de Mano de Obra, mom.gov.sg.. Aunque los pagos totales de compensación por lesiones laborales disminuyeron un 2% hasta SGD 135,5 millones (USD 100,3 millones) en 2025, la menor frecuencia de siniestros no elimina el impacto de una mayor severidad potencial de los siniestros. Los aseguradores deben, por tanto, recalibrar la fijación de precios, las reservas y la selección de riesgos para reflejar mayores responsabilidades máximas. El cambio crea una oportunidad más sólida de primas y suscripción para los aseguradores con análisis de siniestros robusto y disciplina en las reservas. Las revisiones estatutarias periódicas también crean el potencial de una futura revisión de precios a medida que los límites de compensación sean revisados nuevamente.
Fortalecimiento del Cumplimiento del Empleador y los Requisitos de Seguro por Lesiones Laborales
El marco de cumplimiento WIC reforzado de Singapur está apoyando la demanda de cobertura obligatoria de responsabilidad del empleador al hacer que la información de seguros y nóminas sea más transparente para los reguladores. La plataforma de intercambio de datos EmPOWER-WIC permite comparaciones entre las declaraciones de nómina del empleador y la información de pólizas del asegurador, facilitando la identificación de posibles brechas de cobertura. Los empleadores que no cumplan con los requisitos de seguro pueden enfrentar multas de hasta SGD 10.000 (USD 7.500) y prisión de hasta 12 meses, reforzando la demanda impulsada por el cumplimiento. El mayor control de la seguridad, particularmente en la construcción, incentiva aún más a los empleadores y subcontratistas a mantener una cobertura conforme. Este entorno beneficia a los aseguradores a través de una mayor retención de pólizas y oportunidades para diferenciarse mediante la administración, el apoyo al cumplimiento y los servicios de gestión de siniestros.
Ampliación de la Cobertura de Enfermedades Profesionales que Amplía los Riesgos Asegurables
La armonización de los calendarios de enfermedades profesionales bajo la Ley de Seguridad y Salud en el Trabajo (WSHA) y la WICA a partir de diciembre de 2025 amplió el rango de condiciones que pueden generar exposición a compensación, con el calendario revisado reconociendo 38 condiciones[3] Ministerio de Mano de Obra, Singapur, "Cobertura Actualizada de Enfermedades Profesionales Notificables y Compensables bajo la WSHA y la WICA," Ministerio de Mano de Obra, mom.gov.sg.. La inclusión de condiciones más amplias musculoesqueléticas, biológicas y de exposición química extiende la exposición potencial de responsabilidad del empleador más allá de los sectores de alto riesgo tradicionales como la construcción y la manufactura. Los empleadores de servicios sanitarios, laboratorios y servicios sociales pueden, en consecuencia, convertirse en segmentos de suscripción más importantes para los aseguradores. Dado que las enfermedades profesionales pueden tener largos períodos de latencia entre la exposición laboral y el diagnóstico, el impacto financiero de la reforma puede surgir gradualmente a través del desarrollo de siniestros y las reservas. Esto genera demanda de capacidades más sólidas de suscripción de enfermedades profesionales, monitoreo de exposición y gestión de siniestros de cola larga.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alta Penetración en los Segmentos de Empleados Tradicionales | -0.9% | Nacional, más aguda en las Regiones Central y Este donde predomina el empleo no manual de salario más alto | Largo plazo (≥ 4 años) |
| Normas de Asegurador Designado que Limitan la Entrada y la Flexibilidad del Producto | -0.7% | Nacional | Mediano plazo (2-4 años) |
| Evaluación Compleja de Enfermedades Profesionales y Gestión de Siniestros | -0.5% | Nacional, con mayor efecto en Manufactura, Servicios Sanitarios y sectores de exposición química | Largo plazo (≥ 4 años) |
| Cobertura Obligatoria Limitada para Empleados No Manuales de Ingresos Más Altos | -0.6% | Nacional, concentrada en los distritos de servicios financieros, profesionales y tecnológicos de la Región Central | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Penetración del Mercado que Limita el Crecimiento desde los Segmentos de Empleados Tradicionales
La alta penetración de la cobertura estatutaria WICA limita el crecimiento incremental desde la base de empleados tradicional de Singapur, con los aseguradores representando el 94% de los pagos de siniestros WICA en 2025. El número de lesiones laborales graves se mantuvo ampliamente estable en 586 casos, lo que ofrece un margen limitado para la expansión impulsada por el volumen de siniestros. Dado que la mayoría de los empleados elegibles ya están cubiertos, el crecimiento de las primas depende cada vez más del crecimiento del empleo y los salarios en lugar de la penetración de nuevas pólizas. Los aseguradores, por tanto, tienen oportunidades limitadas de expandirse únicamente a través de la base estatutaria. El crecimiento adicional debe provenir de extensiones de responsabilidad voluntarias, límites más altos y categorías emergentes como los trabajadores de plataforma. Esto hace que el mercado dependa más de la cobertura de valor añadido y la fijación de precios basada en el riesgo que de la expansión del grupo de empleados obligatorios tradicional.
Marco de Asegurador Designado Regulado que Restringe la Entrada al Mercado y la Flexibilidad del Producto
El requisito de Singapur de que solo los aseguradores designados por el Ministerio de Mano de Obra emitan pólizas conformes con la WICA crea una barrera de entrada significativa y limita la expansión competitiva. Los aseguradores designados deben cumplir con los requisitos de licencia, integración de sistemas y regulatorios, incluida la participación en la plataforma de intercambio de datos EmPOWER-WIC. El marco también implica una tarifa de designación anual, incluidos SGD 36.000 (USD 26.700) para aseguradores con primas brutas WIC superiores a SGD 10 millones. Estos requisitos favorecen a los aseguradores establecidos con la infraestructura regulatoria y la escala necesarias. Los beneficios estatutarios estandarizados restringen aún más la diferenciación en el producto WICA básico. Los aseguradores, por tanto, tienen mayor margen para competir a través de extensiones voluntarias, administración digital, relaciones con corredores y servicios de siniestros en lugar de cambios fundamentales en la cobertura obligatoria.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Cobertura: Las Extensiones Opcionales Lideran el Crecimiento sobre una Base WICA Madura
Los beneficios estatutarios WICA representaron el 75,82% del volumen por tipo de cobertura en 2025. Esta posición dominante refleja el marco de compensación sin culpa de Singapur y sus requisitos de cobertura obligatoria. Los beneficios estatutarios WICA mantuvieron la mayor participación del mercado de seguros de responsabilidad del empleador de Singapur, ya que el Ministerio de Mano de Obra prescribe los términos básicos de cobertura. La competencia en este segmento se centra en el precio, la eficiencia en los siniestros y la incorporación digital en lugar de diferencias importantes en los beneficios estatutarios requeridos. La amplia base estatutaria proporciona demanda recurrente de los empleadores dentro del perímetro de cobertura obligatoria, ya que los empleados manuales y los empleados no manuales de salario más bajo elegibles siguen sujetos a requisitos de seguro obligatorio claramente definidos en toda la base de empleo de Singapur.
Se prevé que las extensiones opcionales dentro de la clase crezcan a una CAGR del 7,02% de 2026 a 2031. El tamaño del mercado de seguros de responsabilidad del empleador de Singapur para las extensiones opcionales está creciendo más rápido que el mercado en general, a una CAGR del 7,02% frente al 4,8%, a medida que los empleadores añaden protección más allá del mínimo estatutario. Los empleadores de construcción, servicios sanitarios y logística pueden añadir cobertura mejorada de gastos médicos, extensiones de enfermedades profesionales y límites de indemnización de derecho común más altos. La responsabilidad del empleador de derecho común se aplica cuando un empleado lesionado presenta una demanda civil por negligencia en lugar de una reclamación WICA. Tales reclamaciones generalmente se asocian con lesiones catastróficas donde los límites estatutarios pueden ser insuficientes, razón por la cual los empleadores en sectores con exposición a lesiones graves o enfermedades profesionales consideran una mayor protección junto con los beneficios WICA prescritos. Una póliza WIC estándar de Singapur típicamente incluye un límite de responsabilidad del empleador de derecho común de SGD 10 millones (USD 7,5 millones) por reclamación.


Por Obligación de Seguro: Las Vidas Obligatorias Impulsan tanto la Participación como el Crecimiento
Las vidas obligatorias mantuvieron el 83,56% de la participación del mercado de seguros de responsabilidad del empleador de Singapur en 2025. Se prevé que la categoría crezca a una CAGR del 5,19% de 2026 a 2031, convirtiéndola tanto en la mayor categoría de obligación de seguro como en el principal motor de crecimiento. El crecimiento está impulsado por los requisitos de política en lugar de un aumento en las lesiones laborales, lo que permite que la categoría se expanda cuando cambian las obligaciones de cobertura, incluso cuando el historial de seguridad nacional mejora y la frecuencia de lesiones reportadas disminuye. La inclusión de trabajadores de plataforma en enero de 2025 amplió el grupo obligatorio. Cualquier aumento futuro en el umbral salarial mensual de SGD 2.600 (USD 1.924) para empleados no manuales ampliaría aún más la categoría.
Las vidas voluntarias y el residual autoasegurado representaron conjuntamente el 16,44% restante en 2025. Las vidas voluntarias dependen del apetito de riesgo de los empleadores y la demanda de cobertura más allá de los requisitos estatutarios. La categoría de residual autoasegurado está concentrada entre las entidades del sector público que optan por no contratar seguro comercial. Una mejor seguridad en el lugar de trabajo no reduce necesariamente el tamaño de las vidas obligatorias. En cambio, las mejoras en seguridad pueden respaldar los índices de siniestralidad mientras los requisitos de política permanecen vigentes, permitiendo a los aseguradores retener una base de primas obligatoria mientras gestionan los costos de siniestros. Esto hace que la base obligatoria sea atractiva para los aseguradores designados que pueden gestionar los costos de distribución de manera eficiente. El tamaño del mercado de seguros de responsabilidad del empleador de Singapur puede, por tanto, continuar expandiéndose con cambios en las obligaciones de cobertura, incluso cuando la frecuencia de lesiones laborales disminuye.
Por Categoría de Trabajador: Los Trabajadores de Plataforma Cambian el Patrón de Predominio Manual
Los Empleados Manuales representaron el 67,91% del volumen por categoría de trabajador en 2025. La categoría es grande porque la WICA cubre a todos los empleados manuales independientemente del salario. La construcción, la manufactura, la logística y los servicios de alimentación constituyen una parte sustancial de esta fuerza laboral asegurada. Los Empleados No Manuales son la segunda categoría de trabajador más grande. La cobertura obligatoria para empleados no manuales se aplica solo cuando el salario bruto mensual es igual o inferior a SGD 2.600 (USD 1.920). Este umbral salarial deja una parte del empleo profesional fuera del perímetro obligatorio, particularmente en roles de oficina donde los ingresos mensuales comúnmente superan el nivel aplicable para la cobertura obligatoria de empleados no manuales.
Se prevé que los Trabajadores de Plataforma crezcan a una CAGR del 7,82% de 2026 a 2031. El tamaño del mercado de seguros de responsabilidad del empleador de Singapur para trabajadores de plataforma se está expandiendo a medida que los operadores completan un primer ciclo completo de siniestros por lesiones y enfermedades profesionales tras la Ley de Trabajadores de Plataforma de 2024. El grupo registró una tasa de lesiones de 84,6 por cada 100.000 trabajadores en 2025. Esta tasa está por encima del promedio nacional e indica mayores costos de siniestros por vida asegurada. Los aseguradores deben fijar el precio de esta categoría utilizando su propio perfil de riesgo en lugar de aplicar los índices de siniestralidad estándar de empleados manuales, ya que el trabajo comúnmente implica desplazamientos por carretera, actividad de entrega y condiciones operativas que difieren de muchos entornos de trabajo convencionales. Los operadores de plataformas deben obtener pólizas aprobadas por el Ministerio de Mano de Obra a través de la lista de aseguradores designados para trabajadores de plataforma.
Por Tipo de Industria: La Construcción Lidera el Volumen y los Servicios Sanitarios Impulsan el Crecimiento
Los empleados manuales representaron el 67,91% del volumen por categoría de trabajador en 2025. La categoría es grande porque la WICA cubre a todos los empleados manuales independientemente del salario. La construcción, la manufactura, la logística y los servicios de alimentación constituyen una parte sustancial de esta fuerza laboral asegurada. Los empleados no manuales fueron la segunda categoría de trabajador más grande. La cobertura obligatoria para empleados no manuales se aplica solo cuando el salario bruto mensual es igual o inferior a SGD 2.600 (USD 1.920). Este umbral salarial deja una parte del empleo profesional fuera del perímetro obligatorio, particularmente en roles de oficina donde los ingresos mensuales comúnmente superan el umbral aplicable.
Se prevé que los trabajadores de plataforma crezcan a una CAGR del 7,82% de 2026 a 2031. El tamaño del mercado de seguros de responsabilidad del empleador de Singapur para trabajadores de plataforma se está expandiendo a medida que los operadores completan un primer ciclo completo de siniestros por lesiones y enfermedades profesionales tras la Ley de Trabajadores de Plataforma de 2024. El grupo registró una tasa de lesiones de 84,6 por cada 100.000 trabajadores en 2025. Esta tasa está por encima del promedio nacional e indica mayores costos de siniestros por vida asegurada. Los aseguradores deben fijar el precio de esta categoría en función de su propio perfil de riesgo en lugar de aplicar los índices de siniestralidad estándar de empleados manuales, ya que el trabajo comúnmente implica desplazamientos por carretera, actividad de entrega y condiciones operativas que difieren de muchos entornos de trabajo convencionales. Los operadores de plataformas deben obtener pólizas aprobadas por el Ministerio de Mano de Obra a través de la lista de aseguradores designados para trabajadores de plataforma. Se espera que el crecimiento en este segmento respalde la participación del mercado de seguros de responsabilidad del empleador de Singapur de la cobertura de trabajadores de plataforma hasta 2031.
Por Tamaño de Cliente: Las PYMEs Proporcionan Volumen mientras las Grandes Corporaciones Ganan Impulso
Las PYMEs representaron el 61,74% del volumen por tamaño de cliente en 2025. Esta participación refleja la composición empresarial de Singapur y el gran número de empleadores más pequeños con obligaciones WIC obligatorias. La categoría de PYMEs mantuvo la mayor participación del mercado de seguros de responsabilidad del empleador de Singapur entre los tamaños de cliente. QBE Insurance encontró que el 66% de los responsables de decisiones de PYMEs reportaron pleno conocimiento de los requisitos WIC en 2025, frente al 70% en 2024. La brecha de conocimiento restante crea un papel para la incorporación simplificada y la distribución digital, particularmente donde los empleadores más pequeños necesitan orientación más clara sobre los requisitos de seguro y una administración más fácil de las renovaciones de pólizas. Los aseguradores que atienden a PYMEs pueden competir en claridad, velocidad y administración de pólizas accesible.
Se prevé que las grandes corporaciones crezcan a una CAGR del 5,46% de 2026 a 2031. Los empleadores más grandes a menudo buscan programas integrados de WIC y responsabilidad del empleador en lugar de cobertura estatutaria básica únicamente. Estos programas pueden incluir extensiones de derecho común, gestión de salud ocupacional, análisis de datos de la fuerza laboral, redes de atención gestionada y apoyo para el retorno al trabajo. Las grandes corporaciones comúnmente trabajan a través de corredores para negociar los términos del programa. El aumento de los límites de compensación estatutaria de noviembre de 2025 añade relevancia a las extensiones de límites más altos y enfermedades profesionales. El tamaño del mercado de seguros de responsabilidad del empleador de Singapur puede beneficiarse de la demanda de estas capas de servicio de mayor valor, ya que los empleadores más grandes a menudo buscan apoyo coordinado en siniestros, salud ocupacional y necesidades de retorno al trabajo.
Análisis Geográfico
La Región Oeste mantuvo el 32,12% de la participación del mercado de seguros de responsabilidad del empleador de Singapur en 2025 y se prevé que crezca a una CAGR del 5,69% de 2026 a 2031. Esta combinación de la mayor participación regional y la tasa de crecimiento regional más alta está vinculada al cinturón industrial de Jurong-Tuas, que incluye manufactura, plantas químicas y petroquímicas, logística portuaria y operaciones de ingeniería marina. Estas actividades tienen fuerzas laborales manuales más grandes y mayor exposición a lesiones que el empleo de oficina. La Autoridad de Reurbanización Urbana publicó el sitio de uso libre del Enlace del Ayuntamiento del Distrito del Lago Jurong de 3,7 hectáreas en marzo de 2026 bajo la lista de reserva de Ventas de Terrenos del Gobierno del primer semestre de 2026. El sitio está destinado a apoyar 100.000 nuevos empleos en el Oeste para la década de 2040, con la actividad de construcción creando demanda desde 2026 en adelante y el empleo operativo posterior añadiéndose a la concentración existente de trabajo industrial asegurable de la región.
Las obras de construcción y alteración a pequeña escala representaron más del 60% de las lesiones fatales y graves en la construcción a nivel nacional en 2025. Los trabajos de renovación en los parques industriales de la Región Oeste y los sitios de uso mixto pueden, por tanto, mantener la frecuencia de siniestros incluso cuando el desempeño general de seguridad mejora. La Región Central tiene un perfil de riesgo diferente porque incluye el distrito financiero, Orchard Road y un amplio corredor de servicios profesionales. Muchos empleados en estos roles ganan por encima del umbral mensual de SGD 2.600 (USD 1.924) para la cobertura no manual obligatoria. Esto limita el volumen de primas estatutarias en partes de la Región Central, aunque los empleadores aún pueden optar por extensiones voluntarias o protección de derecho común más allá del mínimo estatutario para empleados fuera del umbral obligatorio. La Región Este está vinculada al cargo de Changi Airport, el mantenimiento de aviación y el empleo en manejo en tierra, donde la exposición a lesiones en transporte y almacenamiento sigue siendo relevante.
La Región Norte incluye los parques industriales de Woodlands, Yishun y Sembawang. La Región Noreste incluye los clústeres de manufactura biomédica de Sengkang y Punggol. En conjunto, estas áreas tienen bases de empleadores en crecimiento respaldadas por planes para desarrollar capacidad de manufactura avanzada y biomédica fuera del corredor Central. Los empleadores más pequeños en estas áreas pueden enfrentar una mayor aplicación de la seguridad a medida que avanza la revisión del marco bizSAFE. Las empresas de renovación y manufactura ligera pueden responder mediante actualizaciones de pólizas a mediano plazo a medida que las expectativas de cumplimiento de seguridad se vuelven más visibles para los empleadores más pequeños que llevan riesgos de trabajo manual y operaciones en sitio. El tamaño del mercado de seguros de responsabilidad del empleador de Singapur está, por tanto, estrechamente vinculado a la ubicación del trabajo manual, la actividad industrial y el empleo no manual de mayor remuneración.
Panorama Competitivo
El mercado de seguros de responsabilidad del empleador de Singapur está fragmentado, con aproximadamente 20 aseguradores designados por el Ministerio de Mano de Obra compitiendo en el mercado WICA regulado. La base de participantes incluye aseguradores internacionales, operadores asiáticos regionales y aseguradores con sede en Singapur, creando un panorama competitivo diverso en lugar del dominio de un pequeño grupo de proveedores. Los requisitos obligatorios de la WICA estandarizan la cobertura básica, limitando la diferenciación a través de la estructura de la póliza. La competencia está, por tanto, impulsada principalmente por la fijación de precios de primas, las relaciones con corredores, la gestión de siniestros, la incorporación digital, la administración de pólizas y la calidad del servicio. La base de aseguradores relativamente amplia proporciona a los empleadores múltiples opciones mientras los requisitos de designación regulatoria continúan restringiendo la entrada de nuevos participantes.
MSIG Insurance Singapore fue nombrada Aseguradora Digital del Año en los Premios de Finanzas Digitales Triple A de The Asset 2026. Su uso de Inteligencia Artificial Generativa y automatización de procesos robóticos ahorró más de 31.000 horas operativas cada año. MSIG también declaró que 1 de cada 5 siniestros de viaje fueron aprobados automáticamente y pagados en 48 horas. En febrero de 2026, MSIG Asia nombró a Peak3 como su socio estratégico de plataforma de seguros digitales. El acuerdo apoya la distribución modular de productos WIC integrados a través de canales de comercio digital en el Sudeste Asiático. MSIG también publicó un informe independiente de transparencia de siniestros en agosto de 2025 que reveló SGD 132,4 millones (USD 98,0 millones) en siniestros totales pagados y una tasa de liquidación del 94%, poniendo mayor énfasis en la responsabilidad del servicio en una clase donde los términos básicos de la póliza estatutaria están estrechamente regulados.
Berkshire Hathaway Specialty Insurance lanzó WICare+ en julio de 2025 a través de la red de 37 corredores de Steadfast en Singapur. El producto mejorado conforme con la WICA estaba dirigido a PYMEs que buscaban beneficios superiores a los estatutarios y pagos de siniestros más rápidos. La Autoridad Monetaria de Singapur emitió un documento de consulta sobre Directrices de Gestión de Riesgos de Inteligencia Artificial para Instituciones Financieras en noviembre de 2025. Las directrices abordan el uso de la inteligencia artificial en la suscripción, la adjudicación automatizada de siniestros y la detección de fraudes. Los mayores requisitos de gobernanza tecnológica pueden aumentar los costos de cumplimiento para los aseguradores designados más pequeños. Los aseguradores más grandes con sistemas de gobernanza establecidos pueden, por tanto, tener una ventaja a medida que las herramientas digitales de siniestros y suscripción se vuelven más importantes, ya que las mismas empresas pueden combinar la inversión tecnológica con los controles esperados bajo el marco regulatorio emergente.
Líderes de la Industria de Seguros de Responsabilidad del Empleador de Singapur
Income Insurance Ltd
Chubb Insurance Singapore Limited
MSIG Insurance (Singapore) Pte Ltd
Allianz Insurance Singapore Pte. Ltd
Liberty Insurance Pte Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: El Ministerio de Salud de Singapur confirmó que se proyecta que la fuerza laboral del sector sanitario crezca un 20% para 2030, mientras que las revisiones salariales para 23.000 trabajadores de atención comunitaria se están introduciendo para finales de 2026. La fuerza laboral de Servicios Sanitarios y Sociales se está expandiendo, y los niveles salariales más altos aumentan el volumen de primas y la responsabilidad máxima de compensación WICA dentro de este segmento industrial de más rápido crecimiento.
- Febrero de 2026: MSIG Singapore fue nombrada Aseguradora Digital del Año en los Premios de Finanzas Digitales Triple A de The Asset 2026. El reconocimiento cubrió el uso de Inteligencia Artificial Generativa y automatización de procesos robóticos en suscripción, procesamiento de siniestros y servicio al cliente. Estas herramientas ahorraron más de 31.000 horas operativas anuales.
- Diciembre de 2025: El Ministerio de Mano de Obra amplió la lista de enfermedades profesionales reconocidas de Singapur a 38 condiciones y armonizó los Segundos Anexos de la WSHA y la WICA con vigencia desde el 1 de diciembre de 2025. La lista revisada amplió la exposición a enfermedades compensables en el trabajo sanitario, de laboratorio y del sector químico. El cambio creó requisitos de revisión de precios de pólizas para los aseguradores designados activos en estos sectores.
- Noviembre de 2025: Los límites de compensación WICA aumentaron un 19% por fallecimiento, con un nuevo máximo de SGD 269.000 (USD 199.000), e incapacidad permanente, con un nuevo máximo de SGD 346.000 (USD 256.000). El límite de gastos médicos aumentó un 17% hasta SGD 53.000 (USD 39.000). Todas las pólizas WIC que se renueven en 2026 reflejan este desencadenante de revisión de precios.


Alcance del Informe del Mercado de Seguros de Responsabilidad del Empleador de Singapur
| Beneficios Estatutarios WICA |
| Responsabilidad del Empleador de Derecho Común |
| Extensiones Opcionales dentro de la Clase |
| Vidas Obligatorias |
| Vidas Voluntarias |
| Residual Autoasegurado |
| Empleados Manuales |
| Empleados No Manuales |
| Trabajadores de Plataforma |
| Construcción |
| Manufactura |
| Transporte y Logística |
| Servicios Sanitarios y Sociales |
| Comercio al por Mayor y al por Menor |
| Servicios Profesionales, Científicos y Técnicos |
| Información y Comunicaciones |
| Servicios Administrativos y de Apoyo |
| Educación |
| Servicios Financieros y de Seguros |
| Bienes Raíces, Servicios Públicos y Otras Industrias |
| PYMEs |
| Grandes Corporaciones |
| Región Central |
| Región Este |
| Región Norte |
| Región Noreste |
| Región Oeste |
| Por Tipo de Cobertura | Beneficios Estatutarios WICA |
| Responsabilidad del Empleador de Derecho Común | |
| Extensiones Opcionales dentro de la Clase | |
| Por Obligación de Seguro | Vidas Obligatorias |
| Vidas Voluntarias | |
| Residual Autoasegurado | |
| Por Categoría de Trabajador | Empleados Manuales |
| Empleados No Manuales | |
| Trabajadores de Plataforma | |
| Por Tipo de Industria | Construcción |
| Manufactura | |
| Transporte y Logística | |
| Servicios Sanitarios y Sociales | |
| Comercio al por Mayor y al por Menor | |
| Servicios Profesionales, Científicos y Técnicos | |
| Información y Comunicaciones | |
| Servicios Administrativos y de Apoyo | |
| Educación | |
| Servicios Financieros y de Seguros | |
| Bienes Raíces, Servicios Públicos y Otras Industrias | |
| Por Tamaño de Cliente | PYMEs |
| Grandes Corporaciones | |
| Por Geografía | Región Central |
| Región Este | |
| Región Norte | |
| Región Noreste | |
| Región Oeste |


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de seguros de responsabilidad del empleador en Singapur?
La cobertura obligatoria WICA, la inclusión de más de 99.200 trabajadores de plataforma en 2025 y los límites de compensación más altos a partir de noviembre de 2025 están respaldando la demanda.
¿Qué tamaño tiene el mercado de seguros de responsabilidad del empleador de Singapur?
Asciende a 396,15 millones de USD en 2026 y se prevé que alcance 500,80 millones de USD en 2031 a una CAGR del 4,8%.
¿Qué tipo de cobertura tiene la mayor participación en Singapur?
Los Beneficios Estatutarios WICA representaron el 75,82% del volumen por tipo de cobertura en 2025, mientras que se prevé que las Extensiones Opcionales crezcan a una CAGR del 7,02%.
¿Qué grupo de trabajadores está creciendo más rápido en el seguro de responsabilidad del empleador de Singapur?
Se prevé que los Trabajadores de Plataforma crezcan a una CAGR del 7,82% de 2026 a 2031 tras la introducción de la cobertura WIC obligatoria.
¿Qué región de Singapur tiene las perspectivas de crecimiento más sólidas?
La Región Oeste mantuvo una participación del 32,12% en 2025 y se prevé que crezca a una CAGR del 5,69% hasta 2031.
¿Cómo afectan las normas de asegurador designado a los aseguradores en Singapur?
Solo los aseguradores designados por el Ministerio de Mano de Obra pueden emitir pólizas conformes con la WICA, por lo que el servicio, la gestión de siniestros y la entrega digital son factores competitivos clave.
Última actualización de la página el:



