
Tamaño y Participación del Mercado de Botellas de Drenaje
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 724.90 Millones de dólares |
| Tamaño del Mercado (2032) | 998.32 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.61 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Botellas de Drenaje por Mordor Intelligence
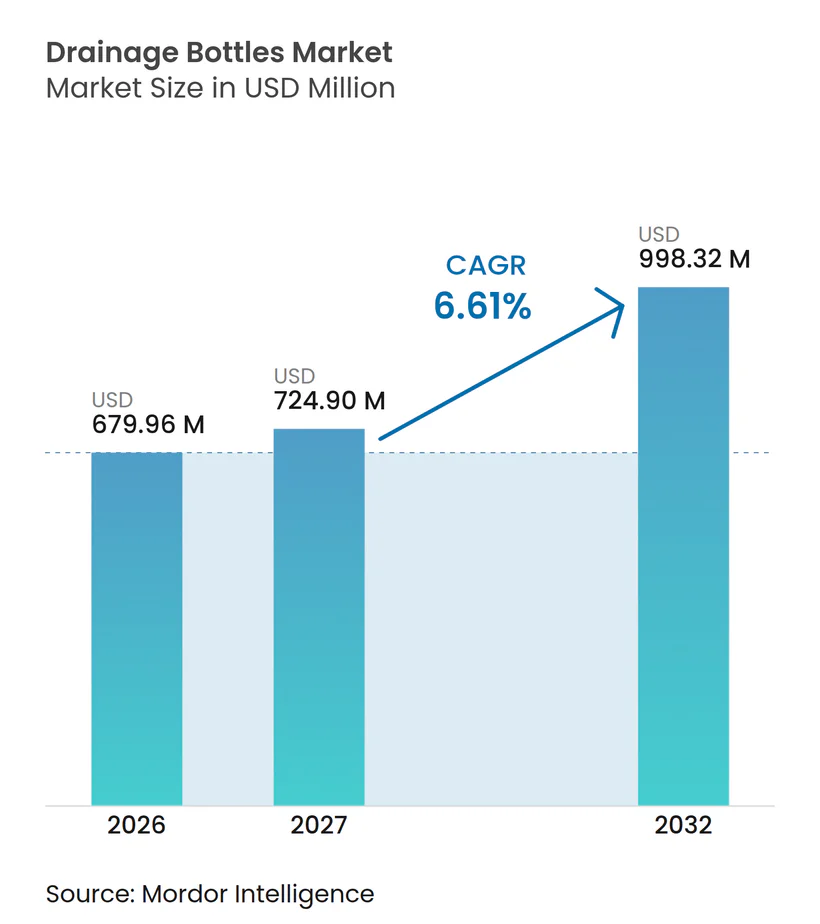
El tamaño del Mercado de Botellas de Drenaje fue valorado en 679,96 millones de USD en 2026 y se estima que crecerá desde 724,90 millones de USD en 2027 hasta alcanzar 998,32 millones de USD en 2032, a una CAGR del 6,61% durante el período de pronóstico (2027-2032).
El aumento de los volúmenes quirúrgicos sustenta esta saludable trayectoria, junto con normas más estrictas de control de infecciones que favorecen los sistemas cerrados de un solo uso y el acelerado traslado de la atención posoperatoria hacia entornos descentralizados. La creciente adopción de plataformas de drenaje inteligentes con monitoreo digital está mejorando la toma de decisiones clínicas y reduciendo la duración de la estancia hospitalaria, lo que incentiva la adquisición tanto en hospitales de primer nivel como en centros ambulatorios. La innovación en materiales —en particular, la migración del PVC hacia el silicón y otros polímeros libres de ftalatos— está redefiniendo las estrategias de los proveedores a medida que los reguladores endurecen las normas de seguridad. En conjunto, estas fuerzas están posicionando al mercado de botellas de drenaje para un crecimiento sostenido e impulsado por la innovación durante la próxima década.
Conclusiones Clave del Informe
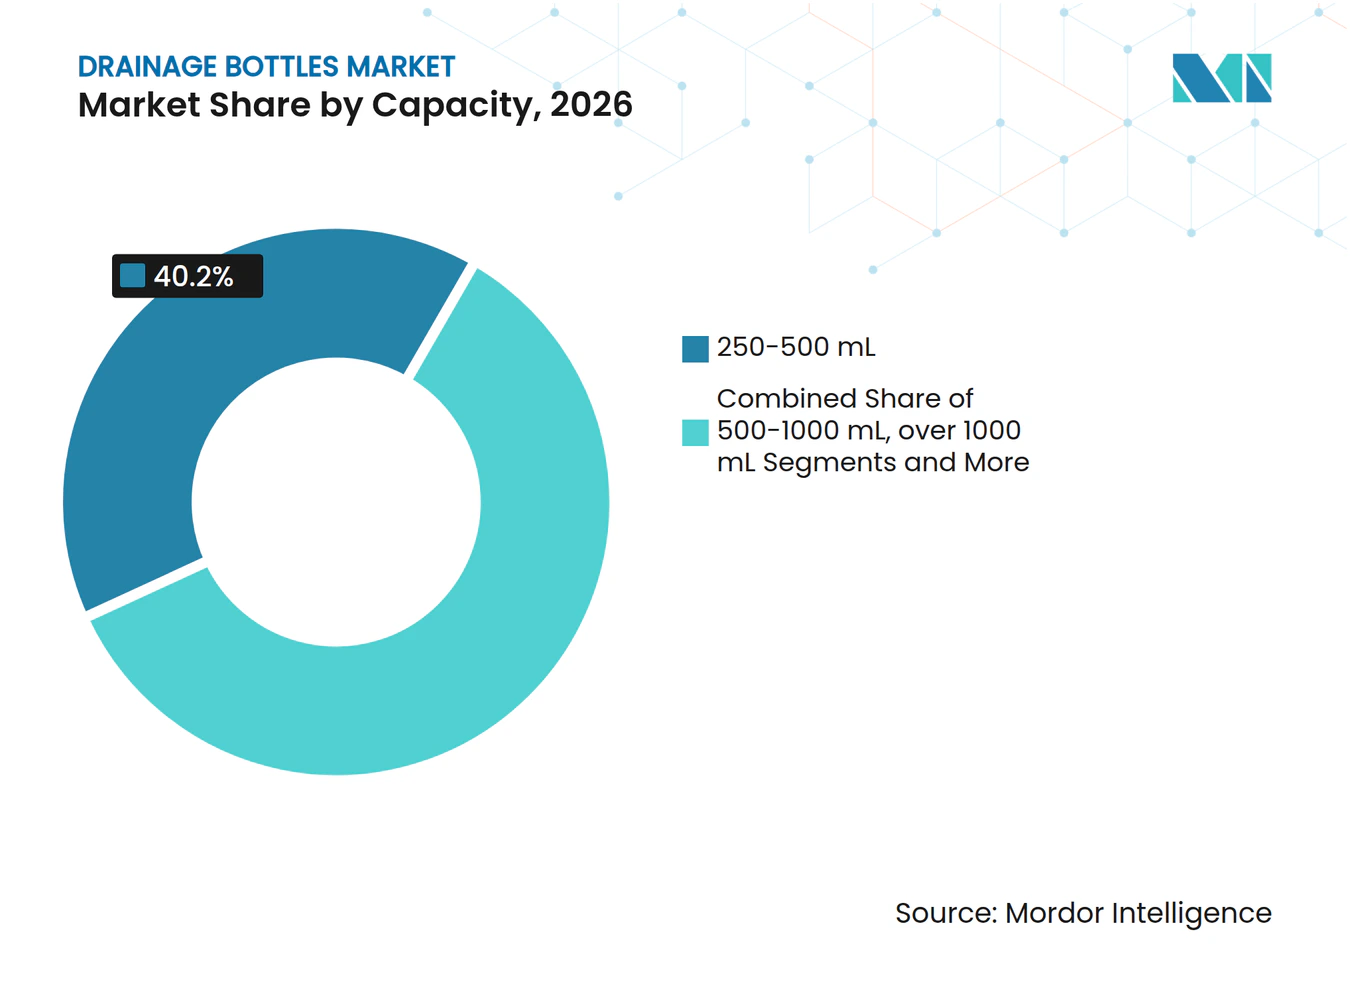
- Por capacidad, el segmento de 250-500 mL lideró con el 40,2% de la participación del mercado de botellas de drenaje en 2026; se proyecta que los sistemas de más de 1.000 mL registren la CAGR más rápida del 8,6% hasta 2032.
- Por material, el polipropileno representó el 42,4% del tamaño del mercado de botellas de drenaje en 2026, mientras que el silicón avanza a una CAGR del 7,2% hasta 2032.
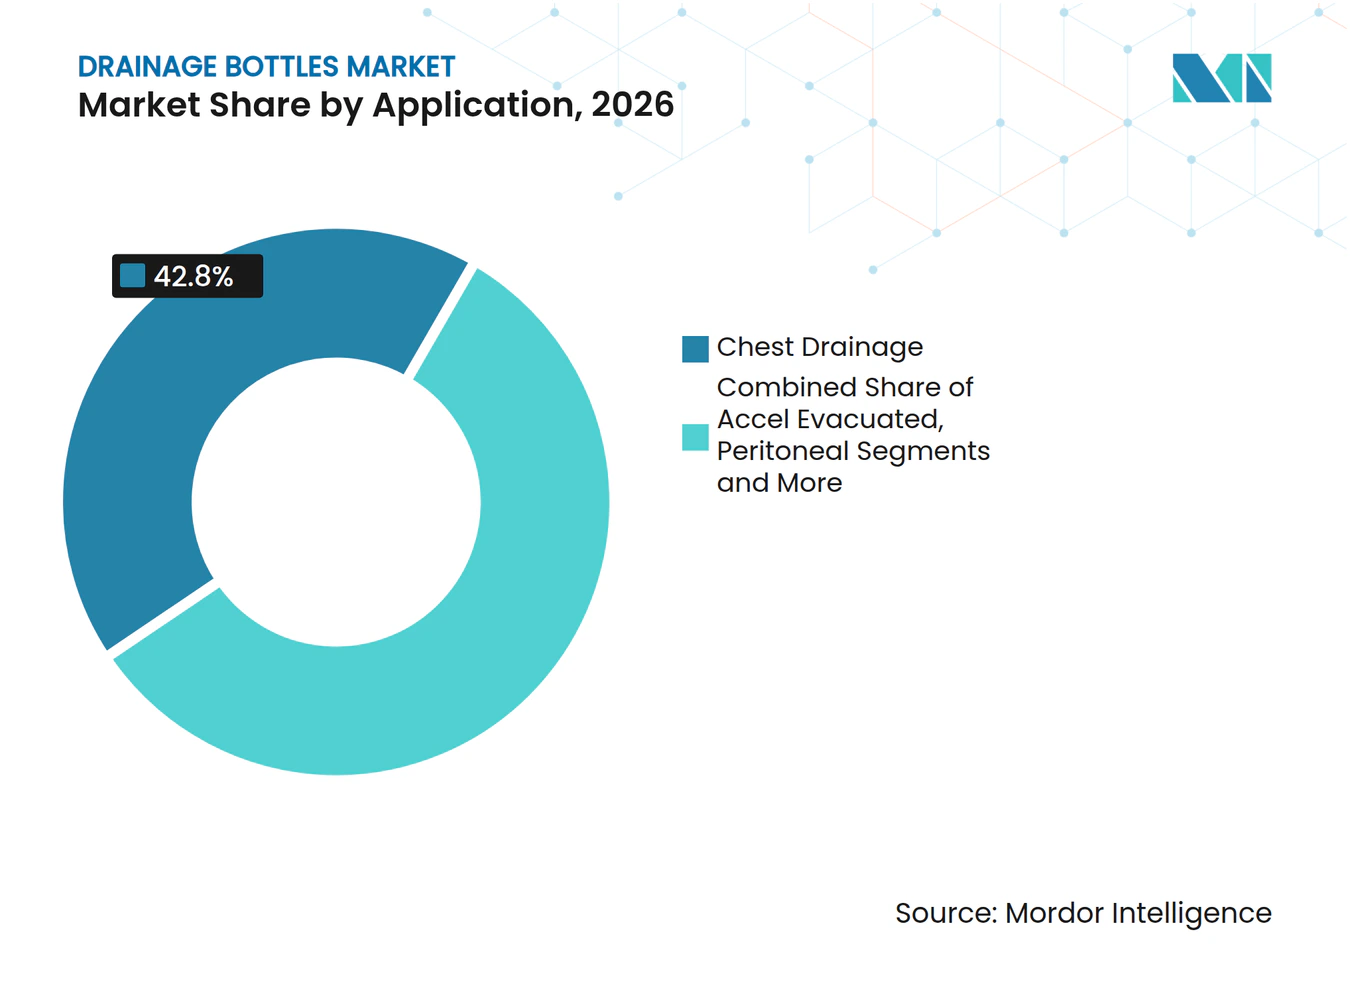
- Por aplicación, el drenaje torácico representó el 42,8% de la participación en 2026 y el drenaje de heridas progresa a una CAGR del 9,2% hasta 2032.
- Por usuario final, los hospitales mantuvieron una participación del 52,5% en 2026, mientras que se prevé que los entornos de atención domiciliaria se expandan a una CAGR del 8,1% en el mismo horizonte.
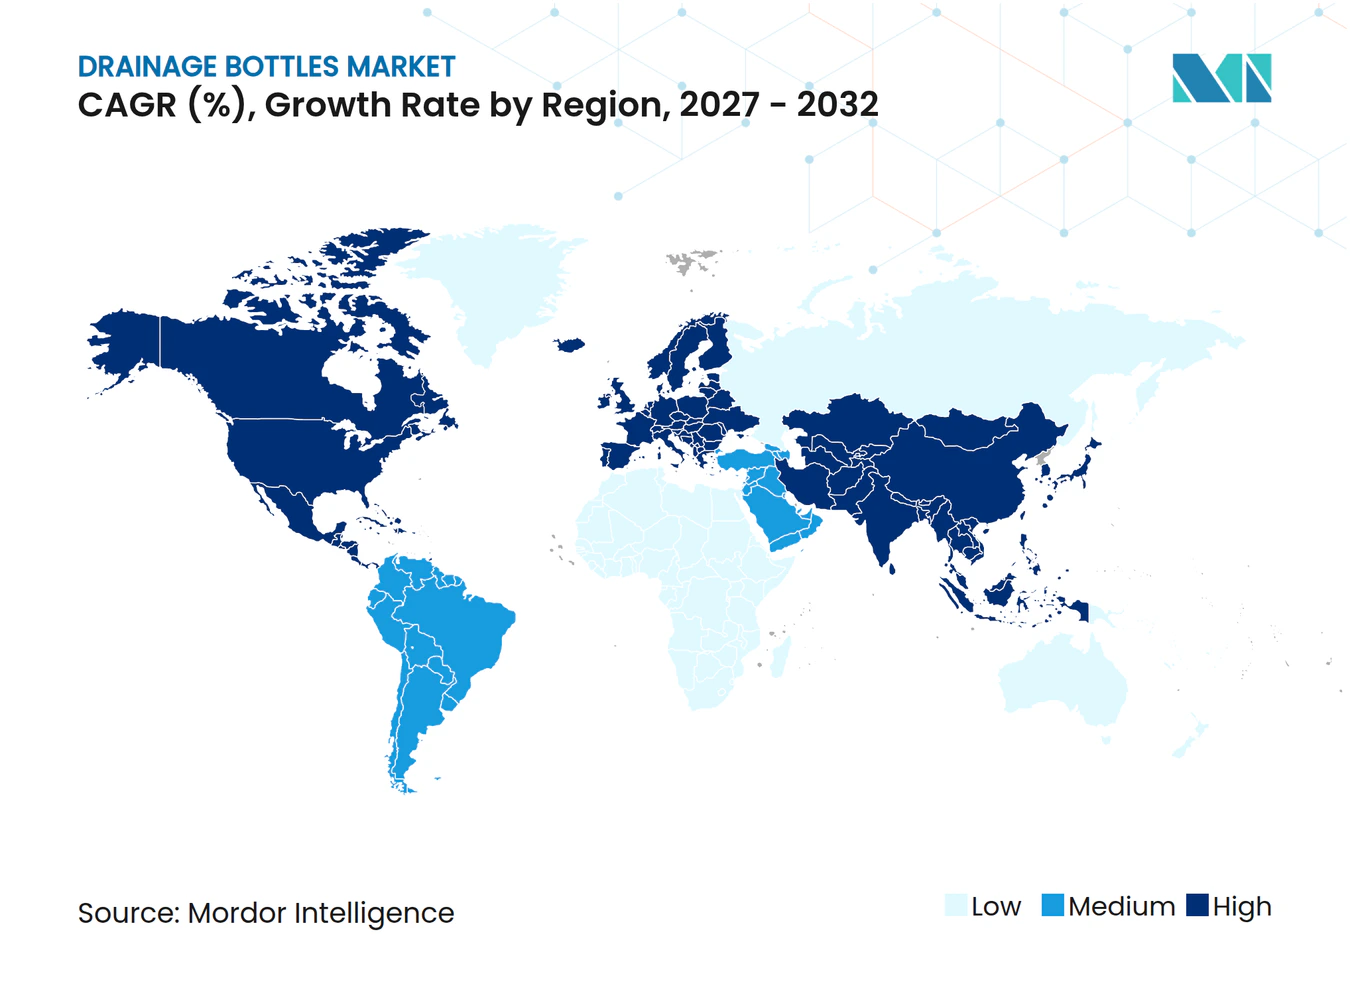
- Por geografía, América del Norte capturó una participación del 34,6% en 2026; Asia Pacífico está preparada para la CAGR más rápida del 7,6% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Incidencia de Cirugías Crónicas y Oncológicas | +1.80% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de la Población Envejecida y Procedimientos Electivos | +1.50% | Global, particularmente en mercados desarrollados | Largo plazo (≥ 4 años) |
| Impulso Regulatorio hacia Dispositivos Cerrados de Un Solo Uso | +1.20% | América del Norte y la UE, en expansión hacia Asia Pacífico | Corto plazo (≤ 2 años) |
| Integración con Monitoreo de Vacío Digital | +0.90% | América del Norte, Europa, mercados selectos de Asia Pacífico | Mediano plazo (2-4 años) |
| Adopción Quirúrgica Veterinaria en Naciones Emergentes | +0.80% | Núcleo de Asia Pacífico, con expansión hacia América Latina | Largo plazo (≥ 4 años) |
| Cambio hacia Entornos de Cirugía Ambulatoria y de Día | +0.60% | América del Norte y la UE, en expansión hacia Asia Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Incidencia de Cirugías Crónicas y Oncológicas
El cáncer y otras enfermedades crónicas están impulsando una mayor carga de casos quirúrgicos que frecuentemente requieren una evacuación meticulosa de fluidos. Los procedimientos de oncología torácica dependen ahora del drenaje torácico digital para detectar fugas de aire de forma temprana, lo que permite una extracción más rápida del tubo y el alta del paciente.[1] Las técnicas mínimamente invasivas, si bien reducen el tamaño de la incisión, siguen requiriendo un monitoreo preciso del drenaje debido a la limitada visualización interna. Los hospitales están estandarizando sistemas de botellas inteligentes que registran la producción horaria y activan alertas cuando se superan los umbrales. Este enfoque centrado en datos se alinea con el reembolso basado en valor, que premia las estancias más cortas y las menores tasas de complicaciones. A medida que la prevalencia de enfermedades crónicas aumenta en las sociedades envejecidas, el mercado de botellas de drenaje se beneficiará de una demanda procedimental sostenida.
Expansión de la Población Envejecida y Procedimientos Electivos
Las personas de ≥ 65 años representan ahora una proporción creciente de las cirugías electivas ortopédicas, cardíacas y cosméticas. Los pacientes de mayor edad experimentan una cicatrización más lenta y mayores volúmenes de exudado, lo que hace necesario un drenaje confiable. Los centros ambulatorios —proyectados para realizar 44 millones de procedimientos en 2034— prefieren botellas portátiles que puedan trasladarse al hogar con un mínimo apoyo del cuidador. Los modelos con lectura remota que transmiten datos a los médicos reducen los reingresos innecesarios y respaldan el reembolso para la gestión de la atención crónica. En consecuencia, los proveedores que integran módulos Bluetooth y paneles de control en la nube están ganando terreno en los mercados desarrollados.
Impulso Regulatorio hacia Dispositivos Cerrados de Un Solo Uso
Los protocolos de prevención de infecciones posteriores a la pandemia priorizan las unidades de drenaje desechables y selladas que limitan la exposición del personal sanitario y la contaminación cruzada. La guía actualizada de la FDA sobre sistemas de calidad subraya el papel de la tecnología de un solo uso en la reducción de las infecciones asociadas a la atención sanitaria. Los cirujanos cardíacos y torácicos, sensibles al riesgo de embolia, se han convertido en adoptantes tempranos de botellas moldeadas con válvulas que eliminan la ventilación manual. Los fabricantes están rediseñando sus carteras para eliminar gradualmente los sistemas multiusos, manteniendo la paridad de precios y creando ventajas tanto de cumplimiento normativo como de diferenciación.
Integración con Monitoreo de Vacío Digital
La combinación de sensores de IoT con reguladores de vacío permite a los médicos rastrear la presión, el volumen y el color del fluido en tiempo real. Plataformas como Thopaz+ proporcionan paneles de control visuales que ayudan en la detección temprana de hemorragias tras la cirugía cardiotorácica. El flujo continuo de datos respalda protocolos basados en evidencia para la extracción del tubo, lo que se traduce en estancias más cortas en la UCI. Los hospitales que incorporan infraestructura 5G en América del Norte y Europa Occidental ven el drenaje digital como un logro rápido para las iniciativas de salas inteligentes. Los proveedores capaces de conectar sus botellas con los sistemas de registros médicos electrónicos están ganando licitaciones de adquisición.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgos de Infección por Manejo Inadecuado | -0.80% | Global, particularmente en entornos con recursos limitados | Corto plazo (≤ 2 años) |
| Preferencia por Apósitos sin Drenaje o de Presión Negativa | -1.10% | Mercados desarrollados, en expansión global | Mediano plazo (2-4 años) |
| Endurecimiento de las Prohibiciones sobre PVC y Ftalatos | -0.70% | América del Norte y la UE, con California a la cabeza | Corto plazo (≤ 2 años) |
| Volatilidad del Precio de las Resinas Petroquímicas | -0.50% | Global, con mayor impacto en mercados sensibles al costo | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Riesgos de Infección por Manejo Inadecuado
Incluso la botella más avanzada puede convertirse en un vector de patógenos si el personal carece de formación en colocación y extracción. Los estudios observacionales vinculan el posicionamiento subóptimo del drenaje con complicaciones pulmonares tras la cirugía de derivación cardíaca.[2] Los hospitales con recursos limitados a menudo carecen de protocolos estandarizados, lo que genera resultados variables. Los proveedores están respondiendo con conectores codificados por colores y sellos a prueba de manipulaciones para simplificar los flujos de trabajo. La adopción más amplia de kits cerrados de un solo uso depende de precios asequibles para las regiones de bajos ingresos y de programas de educación in situ.
Preferencia por Apósitos sin Drenaje o de Presión Negativa
Los cirujanos de cirugía plástica, ortopédica y general están experimentando con técnicas sin drenaje y apósitos de presión negativa de un solo uso que prescinden de las botellas tradicionales. El respaldo del NICE al sistema PICO validó este enfoque para heridas de alto riesgo. A medida que los protocolos de recuperación mejorada priorizan la comodidad del paciente y la movilización temprana, los proveedores de botellas deben demostrar resultados superiores para mantener su cuota de mercado. El desarrollo de drenajes ultraligeros y portátiles y la integración de revestimientos antimicrobianos son estrategias para mitigar esta restricción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Capacidad:
Los Sistemas de Gran Volumen Impulsan la InnovaciónEn 2026, las botellas de 250-500 mL mantuvieron una participación del 40,2% en el mercado de botellas de drenaje, atendiendo casos abdominales y ortopédicos de rutina. La categoría de más de 1.000 mL, aunque más pequeña, tiene previsto registrar una CAGR del 8,6%, lo que refleja la demanda en cirugías cardiotorácicas complejas donde los grandes volúmenes de fluidos y la evacuación de aire son críticos. Los sistemas automatizados de limpieza de líneas diseñados para estas botellas de alta capacidad reducen la formación de coágulos y la carga de trabajo de enfermería.[3] Por lo tanto, los hospitales que buscan eficiencia en los flujos de trabajo están actualizando sus equipos a kits inteligentes de gran volumen. El segmento de 0-250 mL atiende nichos pediátricos y de cirugía mínimamente invasiva, mientras que las botellas de 500-1.000 mL siguen siendo el estándar para la cirugía general.
La funcionalidad digital avanza más rápidamente en la clase de más de 1.000 mL, donde el monitoreo preciso puede prevenir el taponamiento cardíaco y agilizar la retirada del tubo torácico. Los modelos conectados a la nube envían alertas automáticas cuando el drenaje supera los límites preestablecidos, mejorando la vigilancia posoperatoria durante la escasez de personal. A medida que aumenta la complejidad de los procedimientos, las botellas de gran volumen incorporan etiquetas RFID para el seguimiento del inventario, facilitando el cumplimiento de los requisitos del sistema de calidad. En conjunto, estos avances anclan el mercado de botellas de drenaje en la innovación de valor añadido en lugar de la competencia por precios.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Material:
La Silicona Gana Terreno en Medio de las Regulaciones de SeguridadEl polipropileno lideró el tamaño del mercado de botellas de drenaje por valor en 2026, pero los dispositivos a base de silicón están creciendo a una CAGR del 7,2% a medida que los sistemas de salud eliminan el DEHP y otros ftalatos. La prohibición legal de California sobre el DEHP en dispositivos médicos para 2032 es un catalizador claro para la adopción del silicón, el TPE y las mezclas libres de PVC. El silicón ofrece una biocompatibilidad superior, resistencia a la temperatura y transparencia, atributos muy valorados en la atención neonatal y de pacientes inmunocomprometidos. Los proveedores están escalando formulaciones curadas con peróxido que resisten el amarillamiento durante la esterilización, reforzando la durabilidad del producto.
El precio sigue siendo el principal obstáculo del silicón, lo que mantiene la posición del polipropileno en los hospitales sensibles al costo. Los fabricantes están reduciendo la brecha mediante la manufactura esbelta y combinando botellas de silicón con sensores digitales que justifican el precio premium a través de mejoras en los resultados clínicos. El polietileno y las mezclas avanzadas libres de PVC ocupan un punto intermedio, ofreciendo mejoras de seguridad incrementales a aumentos de costo marginales. A medida que los reguladores de todo el mundo armonicen los marcos de seguridad de materiales, se espera que el mercado de botellas de drenaje se oriente aún más hacia el silicón y otros polímeros de alta pureza.
Por Aplicación:
El Drenaje de Heridas Acelera el CrecimientoLos procedimientos torácicos aún representaron el 42,8% de la participación del mercado de botellas de drenaje en 2026, dado que las cirugías torácicas y cardíacas exigen una gestión estricta de las fugas de aire. Sin embargo, el drenaje de heridas es la aplicación de más rápido crecimiento con una CAGR del 9,2% hasta 2032, impulsada por cirugías ortopédicas y plásticas mínimamente invasivas que requieren control localizado del exudado. Las botellas avanzadas para heridas ahora cuentan con compresión graduada e impregnación antimicrobiana, reduciendo el riesgo de infección en tejidos comprometidos. Los cirujanos priorizan las cámaras transparentes que permiten verificaciones visuales rápidas sin desconectar el sistema.
Los drenajes inteligentes para heridas equipados con sensores de presión proporcionan retroalimentación en tiempo real que puede detectar la formación de hematomas antes que la observación manual. Los investigadores ya están probando suturas electrónicas con detectores de inflamación que eventualmente podrían reemplazar el drenaje tradicional. Hasta que dichas plataformas maduren, se espera que las soluciones híbridas que combinan botellas de succión con monitoreo inalámbrico dominen el mercado. Las aplicaciones peritoneales, de urostomía y de trauma especializado siguen siendo nichos más pequeños, pero presentan potencial de crecimiento para botellas de volumen personalizado y recubrimientos de prevención de infecciones.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
La Transformación de la Atención Domiciliaria se AceleraLos hospitales siguieron siendo los mayores compradores con el 52,5% de los ingresos de 2026, pero las reformas de reembolso están trasladando el manejo complejo de heridas y tubos torácicos hacia entornos ambulatorios y de atención domiciliaria. El mercado de botellas de drenaje prevé que el uso domiciliario aumente a una CAGR del 8,1%, apoyado por disposiciones de Medicare que reembolsan los dispositivos desechables de presión negativa a partir de 2025. Las botellas portátiles y ligeras con tubería de conexión rápida y lecturas digitales permiten a los cuidadores monitorear la producción sin intervención especializada. Los centros quirúrgicos ambulatorios adoptan sistemas similares para apoyar los protocolos de alta rápida.
Las clínicas veterinarias representan un microsegmento emergente a medida que los dueños de mascotas demandan atención posquirúrgica avanzada. Los fabricantes de botellas están personalizando cámaras flexibles de menor volumen que se adaptan a la anatomía animal. En toda la atención médica humana, el éxito depende de diseños fáciles de usar con etiquetado claro y materiales instructivos, minimizando el uso incorrecto fuera del entorno de atención aguda. Las alianzas con proveedores de telesalud que integran los datos de drenaje en paneles de monitoreo remoto consolidarán aún más a los proveedores en los flujos de trabajo de atención domiciliaria.
Análisis Geográfico
Mercado de Botellas de Drenaje en América del Norte
América del Norte lideró el mercado de botellas de drenaje con una participación del 34,6% en 2026, respaldada por sólidos volúmenes quirúrgicos y la adopción temprana de tecnología inteligente de sistema cerrado. Los hospitales de Estados Unidos se benefician de la cobertura de Medicare para el cuidado avanzado de heridas y la terapia de presión negativa, lo que impulsa las ventas de unidades premium. Las iniciativas de la FDA que enfatizan la seguridad de los dispositivos de un solo uso fortalecen la demanda de dispositivos libres de polipropileno, mientras que las plataformas de datos habilitadas por 5G aceleran la implementación del Internet de las Cosas hospitalario. Canadá y México aportan un crecimiento incremental mediante la expansión de la infraestructura quirúrgica, aunque los precios de venta promedio siguen siendo inferiores a los de Estados Unidos.
Mercado de Botellas de Drenaje en Asia-Pacífico
Asia Pacífico es la región de más rápido crecimiento, con una CAGR proyectada del 7,6% hasta 2032. La inversión de capital de China en hospitales privados y equipos quirúrgicos de alta gama está redefiniendo la adquisición regional. La rápida población envejeciente de Japón está impulsando el uso de drenajes torácicos de gran volumen en cirugías cardíacas y ortopédicas, mientras que la expansión de la clase media de India impulsa la demanda tanto de botellas económicas como de gama media. Los centros de turismo médico como Tailandia y Singapur invierten en drenaje inteligente para atraer a pacientes extranjeros que buscan atención de alta calidad. Los procesos de registro de dispositivos se están volviendo más estrictos en toda la ASEAN, lo que empuja a los proveedores hacia plataformas con materiales seguros y capacidades digitales.
Mercado de Botellas de Drenaje en EMEA y América del Sur
Europa sigue siendo un mercado maduro pero rico en oportunidades, donde el rigor regulatorio determina las decisiones de compra. Las restricciones escalonadas de la UE sobre el DEHP mantienen el impulso hacia las botellas de silicona, aunque los retrasos en la implementación hasta 2030 otorgan a los fabricantes un margen de transición. Alemania, Francia y los países nórdicos lideran la adopción del monitoreo digital de vacío, lo que refleja estrategias de TI hospitalaria bien financiadas. En Oriente Medio, los proyectos de infraestructura financiados con petróleo están ampliando la capacidad de atención terciaria y atrayendo a proveedores de dispositivos premium. El crecimiento en África se mantiene modesto pero constante, con organizaciones no gubernamentales que frecuentemente adquieren drenajes simplificados para la atención de traumatismos. América del Sur, liderada por Brasil, está modernizando sus quirófanos a pesar de la volatilidad cambiaria, con foco en botellas de polipropileno rentables mientras prueba gradualmente sistemas inteligentes en hospitales de referencia.
Panorama Competitivo
Concentración del Mercado
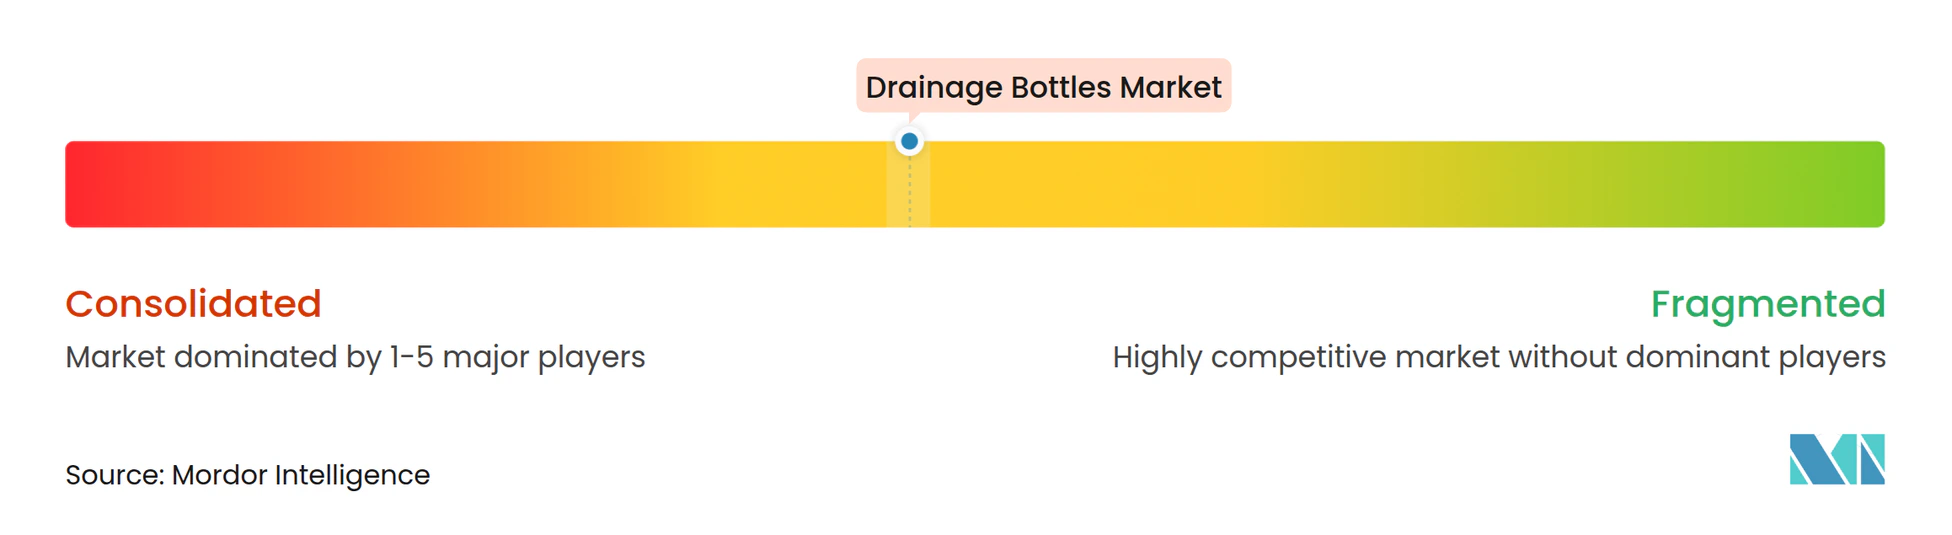
El mercado de botellas de drenaje está moderadamente fragmentado, con innovadores que aprovechan la digitalización para superar a los competidores de productos básicos. Teleflex, Medtronic y Cardinal Health despliegan botellas habilitadas con IoT que se integran perfectamente en los registros médicos electrónicos, reduciendo el registro manual y posicionando los productos como soluciones de flujo de trabajo en lugar de consumibles. La adquisición de USD 950 millones de Medline del negocio quirúrgico de Ecolab añadió líneas de prevención de infecciones de alto margen que complementan su cartera de drenaje. El desempeño de ingresos de Smith+Nephew en 2024 mostró que los productos lanzados en los últimos cinco años —muchos en terapia de heridas de presión negativa— impulsaron el 60% del crecimiento.
Las empresas emergentes están creando nichos con tecnología de drenaje inteligente disruptiva. El dispositivo portátil SVS de SOMAVAC obtuvo la autorización de la FDA y aprovecha algoritmos de aprendizaje automático para predecir la formación de seroma, dirigiéndose a la cirugía mamaria ambulatoria. Los proveedores de materiales como Teknor Apex y ConvaTec compiten por suministrar resinas libres de DEHP y revestimientos antimicrobianos, respectivamente, fortaleciendo las asociaciones verticales con los fabricantes de equipos originales de dispositivos. El énfasis competitivo está pasando del precio unitario hacia modelos de servicio agrupados que incluyen análisis de datos, formación en posicionamiento de la demanda y certificación de control de infecciones.
El cumplimiento normativo representa tanto una barrera como una palanca. Las empresas con laboratorios de toxicología internos aceleran la migración a la silicona, satisfaciendo la prohibición de DEHP de California para 2030 antes que los competidores rezagados. Mientras tanto, los equipos de adquisición exigen cada vez más datos de vigilancia poscomercialización que demuestren una reducción de la incidencia de infecciones, favoreciendo a los actores con sólidas líneas de evidencia clínica. Como resultado, el mercado de botellas de drenaje recompensa las carteras equilibradas que combinan diseños mecánicos probados con una vanguardista mejora digital.
Líderes de la Industria de Botellas de Drenaje
-
Teleflex Incorporated
-
Medtronic plc
-
Cardinal Health Inc.
-
Becton Dickinson & Co.
-
Smith & Nephew plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Botellas de Drenaje Empresas cubiertas en este informe
- Teleflex
- Medtronic
- Cardinal Health
- Becton Dickinson & Co.
- Smiths Group
- B. Braun
- Cook Group
- ConvaTec Group plc
- Redax S.p.A
- Atrion Corporation
- GPC Medical
- Medela
- Degania Silicone Ltd
- Romsons Scientific & Surgical
- pfm medical
- Merit Medical Systems
- Zefon International
- Medline Industries
- Sundplast AB
- Hospitech Respiration Ltd
Desarrollos recientes de la industria en Mercado de Botellas de Drenaje
- Septiembre de 2024: B. Braun emitió orientaciones para retirar dispositivos con DEHP de los hospitales, facilitando la transición hacia materiales más seguros.
- Agosto de 2024: Medline completó la adquisición del negocio de soluciones quirúrgicas de Ecolab por USD 950 millones, reforzando su cartera de drenaje y prevención de infecciones.
- Agosto de 2024: La tecnología de sutura electrónica desarrollada por la Universidad Sungkyunkwan se está combinando ahora con sistemas de drenaje para crear soluciones más inteligentes de cuidado de heridas. Estos vendajes de alta tecnología pueden monitorear la inflamación y la cicatrización en tiempo real, enviando datos a botellas de drenaje conectadas que ajustan automáticamente la presión de succión según el progreso de la herida.
Alcance del Informe Global del Mercado de Botellas de Drenaje
Resumen de la segmentación
| 0-250 mL |
| 250-500 mL |
| 500-1.000 mL |
| >1.000 mL |
| Polipropileno (PP) |
| Polietileno (PE) |
| Cloruro de Polivinilo (sin PVC) |
| Silicona/Elastómeros |
| Drenaje Torácico |
| Evacuado Acelerado |
| Drenaje Peritoneal |
| Urostomía/Urinario |
| Drenaje de Heridas |
| Otros |
| Hospitales |
| Centros de Cirugía Ambulatoria |
| Atención Domiciliaria / Entornos Posagudos |
| Clínicas Veterinarias |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Capacidad | 0-250 mL | |
| 250-500 mL | ||
| 500-1.000 mL | ||
| >1.000 mL | ||
| Por Material | Polipropileno (PP) | |
| Polietileno (PE) | ||
| Cloruro de Polivinilo (sin PVC) | ||
| Silicona/Elastómeros | ||
| Por Aplicación | Drenaje Torácico | |
| Evacuado Acelerado | ||
| Drenaje Peritoneal | ||
| Urostomía/Urinario | ||
| Drenaje de Heridas | ||
| Otros | ||
| Por Usuario Final | Hospitales | |
| Centros de Cirugía Ambulatoria | ||
| Atención Domiciliaria / Entornos Posagudos | ||
| Clínicas Veterinarias | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de botellas de drenaje?
El tamaño del mercado de botellas de drenaje es de 679,96 millones de USD en 2026.
¿A qué velocidad se espera que crezca el mercado?
Se proyecta que se expanda a una CAGR del 6,6% para alcanzar 998,32 millones de USD en 2032.
¿Qué segmento de capacidad crece más rápidamente?
Las botellas de drenaje de más de 1.000 mL registran la CAGR más rápida del 8,6% hasta 2032.
¿Por qué están ganando popularidad las botellas de drenaje de silicona?
La silicona está libre de ftalatos, es altamente biocompatible y se alinea con las prohibiciones emergentes del DEHP, impulsando una CAGR del 7,2% para este material.
¿Qué región muestra el mayor potencial de crecimiento?
Asia Pacífico lidera en crecimiento con una CAGR prevista del 7,6% debido al aumento de los volúmenes quirúrgicos y la inversión en atención sanitaria.
¿Cómo está influyendo la tecnología digital en la demanda del mercado?
Las botellas de drenaje habilitadas con IoT que proporcionan datos de presión y volumen en tiempo real están acortando las estancias hospitalarias y apoyando la atención descentralizada, convirtiéndolas en un impulsor clave de la adopción.