
Tamaño y Participación del Mercado de Servicios de Gestión de Tesorería
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 76.10 Mil millones de dólares |
| Tamaño del Mercado (2031) | 99.60 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.50 % |
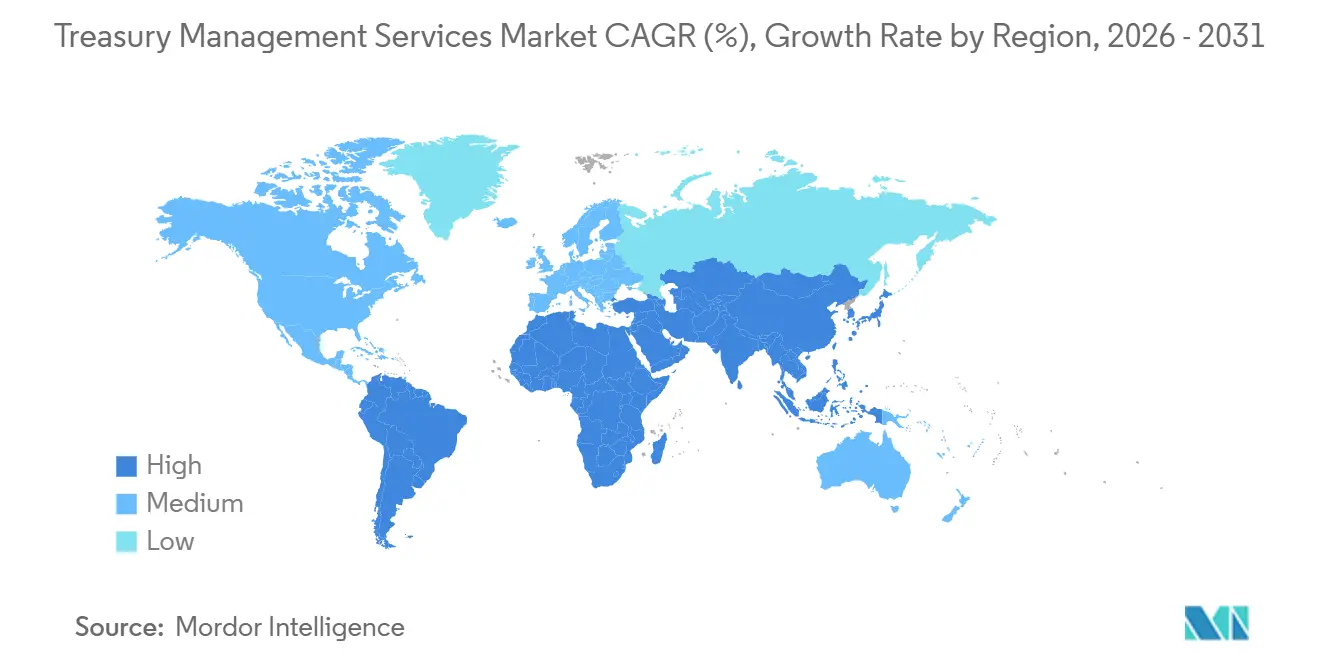
| Mercado de Crecimiento Más Rápido | América del Sur |
| Mercado Más Grande | América del Norte |
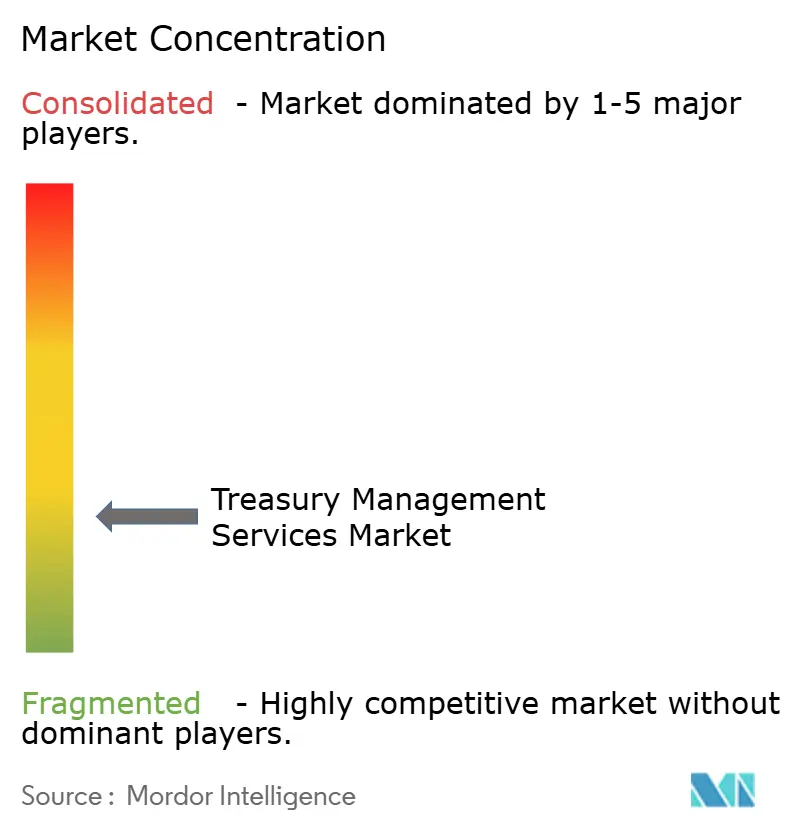
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Gestión de Tesorería por Mordor Intelligence
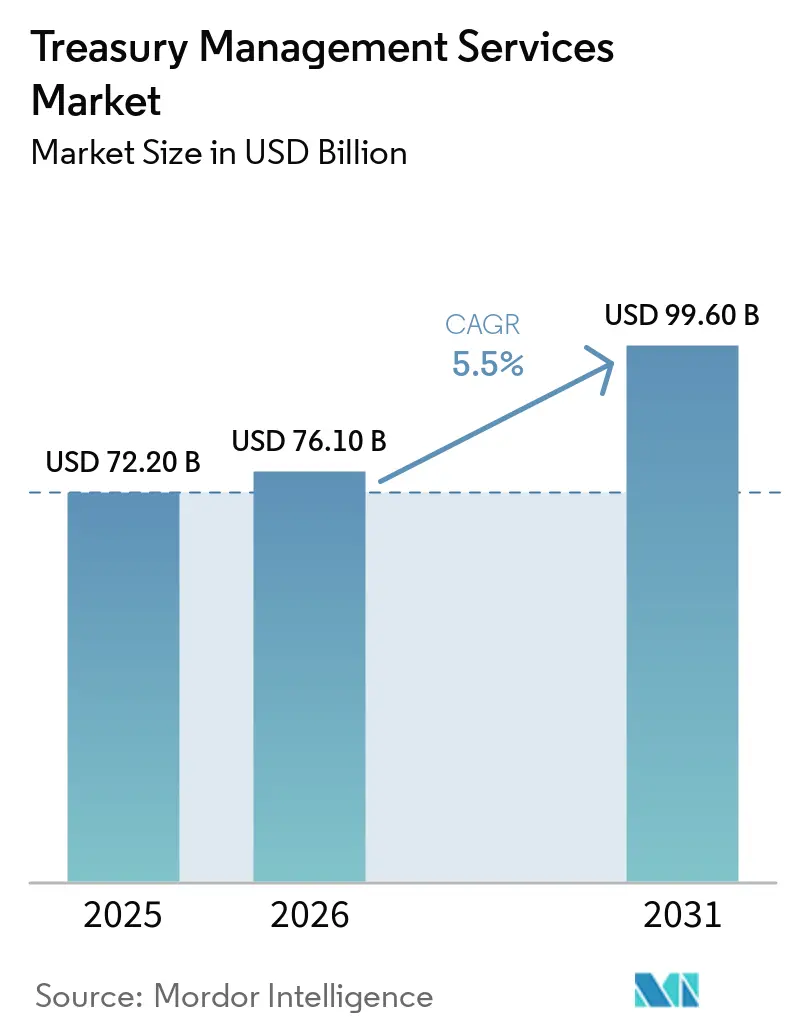
El tamaño del mercado de servicios de gestión de tesorería fue valorado en 72,2 mil millones de USD en 2025 y se estima que crecerá desde 76,1 mil millones de USD en 2026 hasta alcanzar los 99,6 mil millones de USD en 2031, a una CAGR del 5,5% durante el período de pronóstico (2026-2031).
El mercado de servicios de gestión de tesorería está siendo reformado por las redes de pagos en tiempo real, la migración a la mensajería ISO 20022 y el uso más amplio de la inteligencia artificial en la previsión de efectivo. Estos cambios orientan el trabajo de tesorería hacia una visibilidad continua del efectivo y decisiones más oportunas, en lugar de la conciliación nocturna. Los proveedores están respondiendo con plataformas en la nube, herramientas de conectividad de datos y controles automatizados que pueden respaldar requisitos complejos de pagos, liquidez y cumplimiento normativo. La demanda sigue siendo sólida, aunque los costos de implementación, los desafíos de integración, la exposición a la ciberseguridad y la escasez de personal de tesorería calificado pueden ralentizar el ritmo al que los usuarios adoptan capacidades avanzadas.
Conclusiones Clave del Informe
- Por tipo de servicio, los pagos y desembolsos capturaron el 33,8% de la participación del mercado de servicios de gestión de tesorería en 2025, mientras que se proyecta que los servicios de cuenta, la información de reportes y la conectividad bancaria crezcan a una CAGR del 7,1% hasta 2031.
- Por segmento de cliente, los grandes corporativos y multinacionales mantuvieron el 37,2% de la participación del mercado de servicios de gestión de tesorería en 2025, mientras que se proyecta que los clientes de banca comercial y de mercado medio crezcan a una CAGR del 6,6% hasta 2031.
- Por tipo de proveedor, los bancos comerciales regionales y nacionales mantuvieron el 54,1% de la participación del mercado de servicios de gestión de tesorería en 2025, mientras que se proyecta que los proveedores especializados no bancarios de tesorería operativa crezcan a una CAGR del 9,2% hasta 2031.
- Por vertical industrial, la manufactura e industria mantuvieron el 19,6% de la participación del mercado de servicios de gestión de tesorería en 2025, mientras que se proyecta que el comercio minorista, los bienes de consumo y el comercio electrónico crezcan a una CAGR del 7,3% hasta 2031.
- Por geografía, América del Norte mantuvo el 34,7% de la participación del mercado de servicios de gestión de tesorería en 2025, mientras que se proyecta que América del Sur crezca a una CAGR del 7,5% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Servicios de Gestión de Tesorería
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente demanda de visibilidad del efectivo y la liquidez en tiempo real | +1.2% | Global: la mayor intensidad en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Creciente complejidad en la gestión de pagos transfronterizos y divisas | +1.0% | Global; concentrado en los corredores de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2–4 años) |
| Automatización de tesorería habilitada por inteligencia artificial y previsión avanzada de efectivo | +0.9% | Global; implementación más madura en América del Norte | Corto a mediano plazo |
| Creciente necesidad de optimización del capital de trabajo y la liquidez | +0.8% | Global, liderado por América del Norte y Europa | Mediano plazo (2–4 años) |
| Expansión de plataformas de gestión de tesorería basadas en la nube | +0.7% | Global; acelerándose en Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Crecientes requisitos de cumplimiento normativo, prevención del fraude y ciberseguridad | +0.6% | Europa (PSD3/ISO 20022), América del Norte, Asia-Pacífico | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Visibilidad del Efectivo y la Liquidez en Tiempo Real
El mercado de servicios de gestión de tesorería se está beneficiando de la creciente necesidad de información actualizada sobre efectivo y liquidez. Esta necesidad está fortaleciendo la demanda en todo el mercado de servicios de gestión de tesorería. Las redes de pagos en tiempo real han eliminado gran parte del margen de procesamiento nocturno que los equipos de tesorería utilizaban anteriormente para las decisiones de liquidez. FedNow, SEPA Instant y redes comparables requieren que las empresas monitoreen sus posiciones a lo largo del día. La Asociación de Profesionales Financieros informó que el 68% de los departamentos de tesorería corporativa utilizaron inteligencia artificial o aprendizaje automático en la previsión en 2025, en comparación con el 41% en 2023. Una encuesta de gestión de efectivo de Asia Pacífico de 2025 encontró que todos los encuestados clasificaron la gestión del flujo de efectivo en tiempo real como una prioridad principal. Una mejor visibilidad puede reducir las tenencias de efectivo excedente y limitar el uso de crédito a corto plazo cuando las organizaciones pueden identificar las necesidades de financiamiento con mayor anticipación.
Creciente Complejidad en la Gestión de Pagos Transfronterizos y Divisas
La actividad transfronteriza está aumentando el número de corredores de pago, monedas y controles que los equipos de tesorería deben gestionar. Standard Chartered informó que los volúmenes de pagos transfronterizos alcanzaron los 194 billones de USD en 2024 y se prevé que lleguen a los 320 billones de USD en 2032. Su investigación también encontró que el 56% de las empresas clasificaron la gestión del riesgo cambiario como su principal prioridad de tesorería. El alejamiento de los formatos SWIFT MT103 y MT202 requiere que las empresas admitan información estructurada ISO 20022 en los sistemas de planificación de recursos empresariales, tesorería y conectividad bancaria. J.P. Morgan señaló en 2026 que el 30% del comercio global podría desplazarse hacia corredores alternativos para 2035, aumentando la necesidad de recalibrar las estrategias de cobertura y pago[1]https://www.jpmorgan.com/insights/payments/fx-cross-border/2026-trends-for-financial-institutions. El mercado de servicios de gestión de tesorería tiene, por tanto, oportunidades para plataformas que combinen redes de pagos instantáneos locales, SWIFT CBPR+ y opciones de liquidación emergentes dentro de un flujo de trabajo controlado.
Automatización de Tesorería Habilitada por Inteligencia Artificial y Previsión Avanzada de Efectivo
La inteligencia artificial se está convirtiendo en una herramienta habitual en el mercado de servicios de gestión de tesorería, más que en una prueba limitada. La Asociación de Profesionales Financieros encontró que el 68% de los departamentos de tesorería utilizaron inteligencia artificial o aprendizaje automático para la previsión en 2025, pero solo el 22% reportó alta confianza en la precisión de los pronósticos. Esta diferencia muestra que la adopción ha avanzado más rápido que la fiabilidad de los modelos y la gobernanza. J.P. Morgan declaró que los modelos de previsión de inteligencia artificial pueden reducir las tasas de error de pronóstico hasta en un 50%. Bank of America informó en diciembre de 2025 que más de 3.000 empresas utilizaron CashPro Forecasting y habían ahorrado más de 250.000 horas colectivas[2]https://newsroom.bankofamerica.com/content/newsroom/press-releases/2025/12/bofa-s-ai-solution-cashpro-forecasting--helps-clients-navigate-y.html. La tecnología puede reducir el trabajo manual al tiempo que orienta las necesidades de personal hacia personas que puedan gestionar el riesgo, los datos y las decisiones estratégicas.
Expansión de Plataformas de Gestión de Tesorería Basadas en la Nube
La entrega en la nube está ampliando la base de clientes potenciales para el mercado de servicios de gestión de tesorería. También respalda un acceso más amplio al mercado de servicios de gestión de tesorería entre organizaciones más pequeñas. Reduce la carga de infraestructura asociada con las implementaciones locales más antiguas y puede acortar el tiempo necesario para introducir los módulos de tesorería principales. FIS lanzó Treasury and Risk Manager, Quantum Cloud Edition, en abril de 2025 con un Liquidity Hub, conectores de SAP SE y Oracle Corporation, y análisis de efectivo en tiempo real. Frankfurt International Bank seleccionó la plataforma en julio de 2026 para establecer operaciones de tesorería y riesgo sin infraestructura heredada[3]https://www.fisglobal.com/about-us/media-room/press-release/2026/frankfurt-international-bank-selects-fis-to-bypass-legacy-infrastructure. Este enfoque puede hacer que los sistemas de tesorería formales sean más prácticos para los usuarios del mercado medio que anteriormente enfrentaban altas barreras de implementación. Las rutas de actualización automática también ayudan a las empresas a responder a los cambiantes requisitos de ISO 20022 y de la Directiva de Servicios de Pago en todas las jurisdicciones.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alta complejidad de implementación e integración | -0.5% | Global; más aguda en el mercado medio de Asia-Pacífico y América del Sur | Mediano plazo (2–4 años) |
| Altos costos de implementación, personalización y operación continua | -0.4% | Global; mayor restricción en los segmentos de pequeñas y medianas empresas y mercado medio | Mediano plazo (2–4 años) |
| Riesgos de seguridad de datos, privacidad y dependencia de terceros | -0.3% | Global; escalada regulatoria en América del Norte y Europa | Corto a mediano plazo |
| Escasez de experiencia en tecnología de tesorería y gestión de riesgos | -0.3% | América del Norte con mayor escasez; ampliándose en Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Complejidad de Implementación e Integración
La complejidad de implementación sigue siendo una restricción material en el mercado de servicios de gestión de tesorería. Puede retrasar las decisiones de compra en todo el mercado de servicios de gestión de tesorería. Muchas organizaciones trabajan con entornos de datos fragmentados que existían antes de la adopción de plataformas de tesorería modernas. NeuGroup informó en 2026 que más de 1 de cada 5 empresas miembro encuestadas operaba múltiples sistemas de planificación de recursos empresariales[4]https://connect.neugroup.com/public/blogs/treasury-technology-benchmark. Los sistemas múltiples pueden utilizar modelos de datos inconsistentes y requerir middleware antes de que una plataforma de tesorería pueda producir pronósticos consistentes. Cada entidad, moneda o conexión bancaria adicional amplía el trabajo necesario para integrar y probar la plataforma. El efecto es particularmente significativo para las empresas del mercado medio que tienen recursos limitados de tecnología de la información y menor capacidad para absorber una implementación fallida.
Riesgos de Seguridad de Datos, Privacidad y Dependencia de Terceros
La exposición a terceros puede retrasar las decisiones sobre plataformas de tesorería porque los sistemas conectan bancos, intermediarios de pago y aplicaciones empresariales. La Oficina del Inspector General del Departamento del Tesoro de los Estados Unidos describió cómo una clave de proveedor comprometida permitió a piratas informáticos patrocinados por el estado chino acceder a los sistemas del Tesoro durante el incidente de 2025. El incidente mostró cómo un punto de acceso de confianza puede eludir los controles directos del perímetro. El Banco de Pagos Internacionales publicó un documento de debate sobre riesgo de terceros para la infraestructura del mercado financiero en septiembre de 2026 que aborda el riesgo de concentración en los sistemas de pago, compensación y liquidación. Su enfoque indica que la supervisión de los ecosistemas de proveedores se está volviendo más estricta. Los compradores, por tanto, están otorgando mayor importancia a la seguridad, la privacidad, la resiliencia y la gobernanza antes de ampliar la conectividad de tesorería.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Los Pagos Lideran los Ingresos Mientras que la Conectividad Lidera el Crecimiento
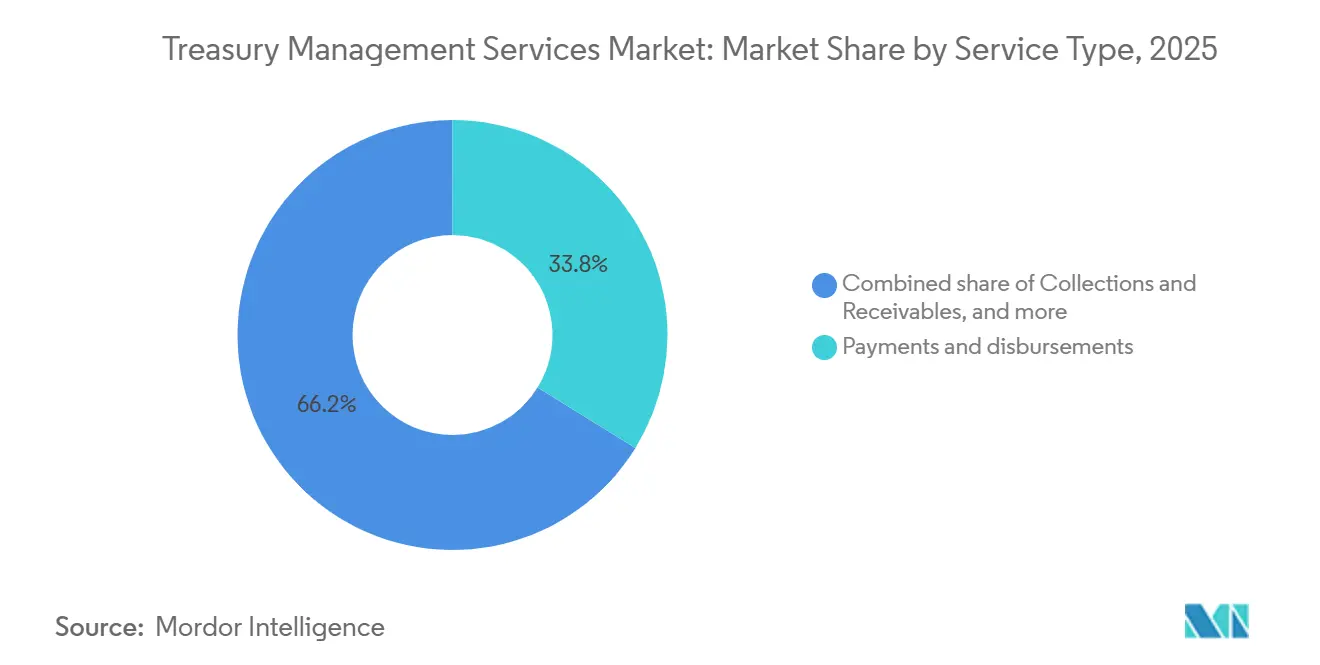
Los pagos y desembolsos mantuvieron el 33,8% del tamaño del mercado de servicios de gestión de tesorería en 2025, convirtiéndolo en la categoría de servicio más grande. Las empresas canalizan grandes volúmenes de transacciones a través de canales bancarios, lo que respalda esta posición. J.P. Morgan procesó 16,1 billones de USD en pagos en un solo día en 2025 y habitualmente movió casi 12 billones de USD diariamente en 120 monedas. Los cobros y cuentas por cobrar se están volviendo más complejos a medida que el comercio electrónico crea flujos de pago en múltiples monedas y múltiples rieles. Estos flujos requieren conciliación y correspondencia automatizadas a escala. Los servicios de liquidez y concentración de efectivo también siguen siendo relevantes para los grupos multinacionales que buscan centralizar el efectivo entre entidades. Las tarjetas de cuentas por pagar comerciales siguen siendo más pequeñas, pero J.P. Morgan Payments introdujo capacidades de tarjeta virtual de empresa a empresa en Europa con Mastercard durante 2025.
Se proyecta que los servicios de cuenta, la información de reportes y la conectividad bancaria crezcan a una CAGR del 7,1% hasta 2031. La industria de servicios de gestión de tesorería está viendo una mayor demanda de conectividad de datos a medida que ISO 20022 reemplaza los formatos de archivos bancarios heredados. El requisito de SWIFT de noviembre de 2026 para direcciones postales estructuradas en mensajes CBPR+ está acelerando las decisiones de actualización en Europa, Asia Pacífico y América del Norte. Los equipos de tesorería necesitan información que pueda moverse entre los sistemas empresariales y los socios bancarios en un formato estructurado. Kyriba informó que su red abarca más de 10.000 conexiones bancarias y procesa 51 billones de USD en pagos anuales para más de 4.000 clientes. Esta escala sitúa la conectividad más cerca de una capa operativa compartida que de una característica de producto independiente. La tasa de crecimiento más rápida refleja el valor de la información bancaria oportuna y completa para la previsión, los controles y la elaboración de informes.


Por Segmento de Cliente: Los Grandes Corporativos Establecen los Requisitos Mientras que los Clientes del Mercado Medio se Expanden
Los grandes corporativos y multinacionales mantuvieron el 37,2% de los ingresos en 2025, la mayor participación de clientes en el mercado de servicios de gestión de tesorería. Sus operaciones a menudo incluyen concentración de efectivo entre múltiples entidades, banca interna, cobertura de divisas e informes en varias jurisdicciones. Estas necesidades crean una dependencia sostenida de los servicios bancarios y tecnológicos premium. Las instituciones financieras forman un grupo de ingresos diferenciado a través de la banca corresponsal y los requisitos de liquidación interbancaria. Los usuarios del sector público y sin fines de lucro también necesitan funciones de cumplimiento e informes que se alineen con las normas contables y las reglas de adquisición. La complejidad operativa de estos clientes establece la línea de base funcional para las ofertas de tesorería de mayor valor.
Se proyecta que los clientes de banca comercial y de mercado medio crezcan a una CAGR del 6,6% hasta 2031. Las plataformas de Software como Servicio han hecho que las herramientas de tesorería estructuradas sean más viables para empresas con ingresos inferiores a 1.000 millones de USD. El comercio transfronterizo de empresas de comercio electrónico de tamaño mediano también está aumentando la necesidad de gestión en múltiples monedas. La industria de servicios de gestión de tesorería está ganando oportunidades a medida que los propietarios de capital privado buscan reemplazar los procesos informales basados en hojas de cálculo con plataformas estandarizadas. NeuGroup informó que Kyriba fue utilizado por casi el 30% de las 226 empresas encuestadas en 2026, seguido de FIS con el 20% e ION Group con el 17%. La Asociación de Profesionales Financieros encontró que el 57% de los encuestados identificó la automatización de procesos manuales como la segunda tarea de tesorería más desafiante en 2025. Los requisitos de ISO 20022, la Directiva de Servicios de Pago 3 y la Ley de Resiliencia Operativa Digital pueden añadir urgencia al gasto que algunas empresas de otro modo diferirían.
Por Tipo de Proveedor: Los Bancos Regionales Lideran los Ingresos Mientras que los Especialistas Crecen Más Rápido
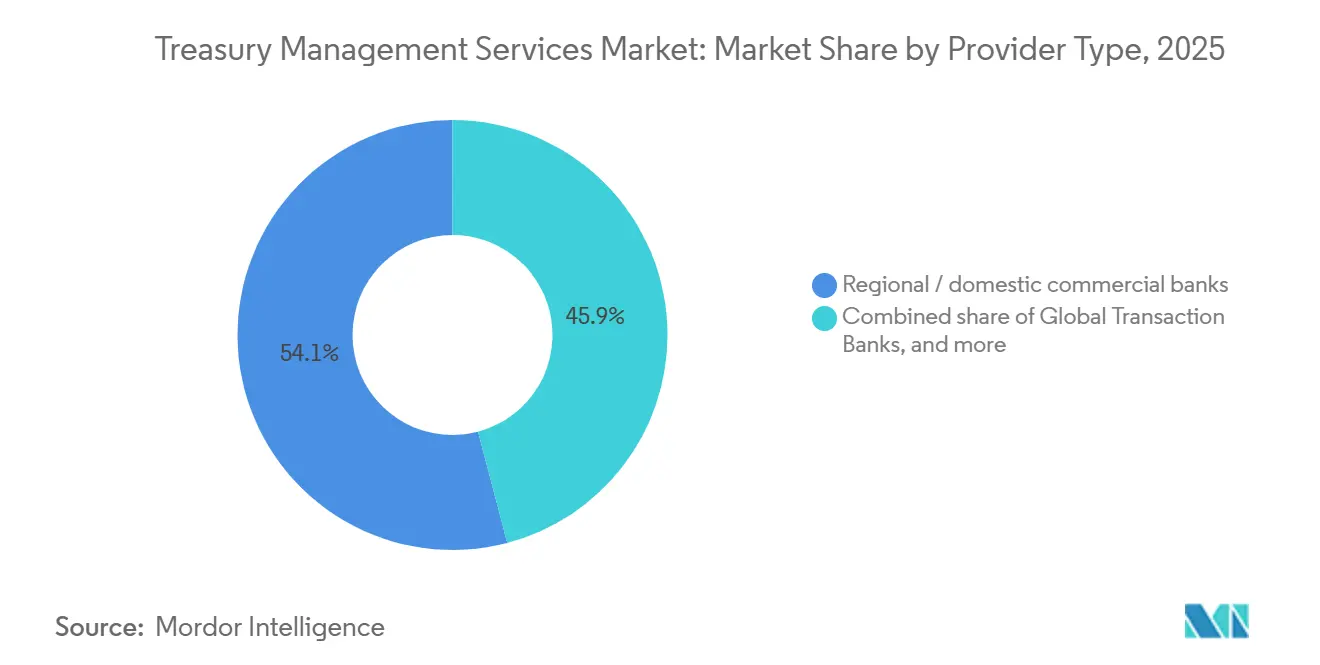
Los bancos comerciales regionales y nacionales mantuvieron el 54,1% de los ingresos en 2025, la mayor participación de proveedores en el mercado de servicios de gestión de tesorería. La banca relacional, el conocimiento regulatorio local y las facilidades de crédito integradas otorgan a estos bancos una ventaja establecida. Estas características pueden crear costos de cambio significativos para los clientes corporativos. Los bancos de transacciones globales, incluidos J.P. Morgan, Citi, HSBC, BNY y BNP Paribas, atienden a un segmento premium. Sus ofertas combinan banca corresponsal, pagos transfronterizos, gestión de efectivo, divisas, financiamiento comercial y capacidades de inversión. Esta amplitud es valiosa para las organizaciones que prefieren una relación institucional integrada.
Se proyecta que los proveedores especializados no bancarios de tesorería operativa crezcan a una CAGR del 9,2% hasta 2031. Su crecimiento refleja la disposición de las empresas del mercado medio y las grandes empresas a separar sus relaciones bancarias de su tecnología de tesorería. El software modular y los menores costos de implementación de Software como Servicio respaldan esta elección. Ripple adquirió GTreasury por 1.000 millones de USD en octubre de 2025, añadiendo una plataforma utilizada por más de 1.000 clientes en 160 países. La empresa luego lanzó una plataforma de tesorería y pagos en Brasil en marzo de 2026. El mercado de servicios de gestión de tesorería está, por tanto, creando espacio para proveedores que puedan coordinar múltiples rieles de pago sin depender de una infraestructura de propiedad bancaria única.
Por Vertical Industrial: La Manufactura Mantiene los Ingresos Mientras que el Comercio Minorista y el Comercio Electrónico se Modernizan
La manufactura e industria mantuvieron el 19,6% de los ingresos en 2025, la mayor participación vertical en el mercado de servicios de gestión de tesorería. Las operaciones intensivas en capital requieren una gestión estrecha del capital de trabajo, las cuentas por cobrar y la previsión de efectivo. Bottomline informó en 2025 que el 62% de las empresas manufactureras utilizaron inteligencia artificial en la previsión de efectivo, el 63% la utilizó en cuentas por pagar y el 51% la utilizó en la detección de fraudes. La Asociación Nacional de Fabricantes encontró en su encuesta de 2024 que el 67% de los fabricantes identificó el capital de trabajo como una preocupación financiera clave. Las corporaciones financieras, la tecnología de la información y las telecomunicaciones, la atención médica, la energía y los servicios públicos, el transporte y la logística, y los usuarios gubernamentales tienen necesidades regulatorias y de informes separadas. Estos requisitos respaldan la demanda de funciones y controles específicos por vertical.
Se proyecta que el comercio minorista, los bienes de consumo y el comercio electrónico crezcan a una CAGR del 7,3% hasta 2031. El comercio digital genera flujos de alta frecuencia, en múltiples monedas y múltiples rieles que los sistemas de tesorería más antiguos basados en lotes tienen dificultades para gestionar. Las grandes plataformas pueden procesar millones de transacciones cada día en docenas de rieles de pago y más de 50 monedas. El mercado de servicios de gestión de tesorería puede respaldar esta carga de trabajo a través de la conciliación automatizada y datos de cobro más actualizados. Standard Chartered encontró que Singapur, Malasia e Indonesia habían elevado los umbrales de transacción en los esquemas de pago en tiempo real, abriendo casos de uso adicionales de empresa a empresa en las cadenas de suministro minoristas. La Ley de Resiliencia Operativa Digital también está creando demanda en Europa de controles de resiliencia y riesgo de terceros entre los grupos minoristas con subsidiarias de servicios financieros. Estos factores respaldan la modernización de la infraestructura en un vertical donde la complejidad de los pagos está aumentando rápidamente.
Análisis Geográfico
América del Norte mantuvo el 34,7% de los ingresos en 2025, la mayor participación geográfica en el mercado de servicios de gestión de tesorería. Los Estados Unidos tienen 2 rieles de pago en tiempo real, FedNow y The Clearing House RTP, y una alta concentración de funciones de tesorería corporativa de gran tamaño. J.P. Morgan reportó 19,3 mil millones de USD en ingresos por Pagos durante 2025, un aumento del 7%, mientras que los depósitos crecieron un 13% y las comisiones aumentaron un 10%. Canadá contribuye a través de los requisitos del sector de recursos, donde los ingresos vinculados a materias primas crean una exposición continua en múltiples monedas. México se beneficia de la actividad de relocalización que añade necesidades de gestión de efectivo entre entidades y pagos transfronterizos para los fabricantes.
Europa sigue siendo moldeada por un intenso calendario regulatorio. Los textos de la Directiva de Servicios de Pago 3 y el Reglamento de Servicios de Pago fueron finalizados ante la Comisión de Asuntos Económicos y Monetarios del Parlamento Europeo en abril de 2026, con aplicación esperada en el primer semestre de 2028 tras un período de transposición de 21 meses. El mandato de dirección estructurada ISO 20022 de noviembre de 2026 está acelerando las actualizaciones de conectividad, especialmente en Alemania y los Países Bajos. El sistema CHAPS del Reino Unido había utilizado ISO 20022 desde junio de 2023, dejando a las empresas británicas relativamente avanzadas en la migración de datos estructurados. AFTE informó en enero de 2026 que el 36% de los tesoreros corporativos franceses encuestados esperaban mejoras durante 2026, mientras que el 35% esperaba estabilidad. Estas condiciones respaldan una inversión tecnológica constante y hacen que la liquidez programable y la conectividad mediante interfaces de programación de aplicaciones sean características competitivas importantes.
Se proyecta que América del Sur crezca a una CAGR del 7,5% hasta 2031, la tasa regional más rápida en el tamaño del mercado de servicios de gestión de tesorería. Esta expansión amplía el mercado de servicios de gestión de tesorería más allá de su base establecida en América del Norte. El sistema Pix de Brasil procesó 63,4 mil millones de transacciones en 2024, mientras que su marco de finanzas abiertas procesó más de 1.500 millones de llamadas a interfaces de programación de aplicaciones cada semana. Ripple lanzó una plataforma de infraestructura de banca digital de pila completa en Brasil y solicitó una licencia VASP en marzo de 2026. Asia Pacífico también está avanzando, ya que HSBC encontró que el 90% de los tesoreros regionales priorizaron la gestión de divisas y tasas de interés en 2025. Citi lanzó Financiamiento en Tiempo Real para clientes corporativos en Singapur en agosto de 2025, permitiendo transferencias automatizadas de liquidez transfronteriza las 24 horas del día. Oriente Medio y África son oportunidades emergentes a medida que Arabia Saudita y los Emiratos Árabes Unidos invierten en capacidades de banca digital y pagos.

Panorama Competitivo
El mercado de servicios de gestión de tesorería está fragmentado entre bancos de transacciones globales, bancos regionales y proveedores especializados de software. Los bancos de transacciones globales retienen grandes grupos de ingresos a través de redes de banca corresponsal y plataformas propietarias. Los proveedores especializados compiten a través de la implementación modular, precios más flexibles y características de inteligencia artificial que atraen a los usuarios del mercado medio. J.P. Morgan tuvo una participación en servicios de tesorería global superior al 10% en 2025, tras un aumento de 400 puntos básicos desde 2019. La empresa también integra herramientas de previsión de efectivo en sus operaciones de pagos. El rango de ingresos de clientes de 250 millones a 2.000 millones de USD sigue siendo importante porque la implementación en la nube puede reducir el tiempo de implementación a menos de 90 días.
Los proveedores especializados están fortaleciendo sus posiciones a través de asociaciones y adquisiciones. Kyriba se asoció con J.P. Morgan Asset Management en abril de 2026 para integrar Morgan Money en su plataforma. Esto permite a los equipos identificar efectivo invertible, revisar opciones de fondos del mercado monetario y ejecutar decisiones dentro de un flujo de trabajo gobernado. Kyriba también anunció una asociación con Merge en julio de 2026 para llevar la infraestructura de pagos con moneda estable regulada y autorizada por el Banco de Inglaterra a sus más de 4.000 clientes corporativos. La adquisición de GTreasury por parte de Ripple por 1.000 millones de USD combina la infraestructura de activos digitales con una plataforma de tesorería empresarial establecida. Estos movimientos muestran cómo los proveedores buscan incorporar nuevas opciones de liquidación en los flujos de trabajo de tesorería habituales.
FIS introdujo su suite Neural Treasury en septiembre de 2025 con Treasury GPT, previsión de efectivo, conciliación automatizada y capacidades de monitoreo de fraudes. El mercado de servicios de gestión de tesorería está recompensando a los proveedores que pueden demostrar una automatización confiable junto con controles establecidos. El cumplimiento de ISO 20022, los controles de la Ley de Resiliencia Operativa Digital y la automatización de la prevención del lavado de dinero y el conocimiento del cliente se están convirtiendo en consideraciones de adquisición para los compradores regulados. Los bancos continúan utilizando sus amplias relaciones de servicio como ventaja competitiva. Los especialistas continúan beneficiándose de la arquitectura neutral de rieles y la implementación más rápida. El equilibrio competitivo, por tanto, favorece una combinación de ofertas bancarias integradas y plataformas tecnológicas independientes en lugar de un modelo de proveedor único.
Líderes de la Industria de Servicios de Gestión de Tesorería
J.P. Morgan Chase & Co.
Citigroup Inc.
HSBC Holdings plc
Bank of America Corporation
FIS Global
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: El CPMI-IOSCO del Banco de Pagos Internacionales publicó su documento de debate sobre riesgo de terceros para la infraestructura del mercado financiero, abordando directamente el riesgo de concentración en los sistemas de pago, compensación y liquidación. Se espera que el documento dé forma a los futuros marcos de supervisión regulatoria para los proveedores de servicios de tesorería con dependencia significativa de terceros, incluidas las plataformas de conectividad bancaria y los proveedores de centros de pago.
- Julio de 2026: FIS anunció que Frankfurt International Bank AG seleccionó Treasury & Risk Manager, Quantum Cloud Edition, para impulsar sus operaciones de tesorería y riesgo desde el inicio, eligiendo una arquitectura nativa en la nube sobre la infraestructura local desde el primer día. La implementación demuestra que la tesorería basada en la nube es ahora la postura arquitectónica predeterminada para las entidades bancarias de nueva creación que buscan capacidad de grado institucional sin la carga de la infraestructura heredada.
- Julio de 2026: Kyriba y Merge anunciaron una asociación para llevar la infraestructura de pagos con moneda estable regulada y autorizada por el Banco de Inglaterra a los más de 4.000 clientes corporativos de Kyriba a nivel mundial, permitiendo una liquidación transfronteriza más rápida, económica y completamente trazable. La integración es la primera capacidad de moneda estable integrada de forma nativa dentro de un sistema de gestión de tesorería empresarial líder bajo un marco regulado y listo para producción.
- Junio de 2026: Kyriba y Fipto confirmaron que Ledger y Mantu han implementado flujos de pago con moneda estable en vivo directamente dentro del sistema de gestión de tesorería de Kyriba utilizando los rieles europeos regulados de Fipto, convirtiéndose en las primeras empresas en ejecutar operaciones de tesorería con moneda estable listas para producción integradas dentro de un sistema de gestión de tesorería empresarial en Europa. Los equipos de tesorería inician y monitorean los pagos con moneda estable dentro de Kyriba, con saldos conciliados en tiempo real.


Alcance del Informe Global del Mercado de Servicios de Gestión de Tesorería
| Pagos y Desembolsos |
| Cobros y Cuentas por Cobrar |
| Liquidez y Concentración de Efectivo |
| Servicios de Cuenta, Información de Reportes y Conectividad Bancaria |
| Tarjetas de Cuentas por Pagar Comerciales |
| Grandes Corporativos y Multinacionales |
| Clientes de Banca Comercial y de Mercado Medio |
| Clientes de Instituciones Financieras |
| Sector Público y Organizaciones sin Fines de Lucro |
| Bancos de Transacciones Globales |
| Bancos Comerciales Regionales y Nacionales |
| Proveedores Especializados No Bancarios de Tesorería Operativa |
| Corporaciones Financieras |
| Manufactura e Industrial |
| Comercio Minorista, Bienes de Consumo y Comercio Electrónico |
| Tecnología de la Información y Telecomunicaciones |
| Atención Médica y Ciencias de la Vida |
| Energía y Servicios Públicos |
| Transporte y Logística |
| Gobierno y Sector Público |
| Otros Verticales Industriales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Pagos y Desembolsos | |
| Cobros y Cuentas por Cobrar | ||
| Liquidez y Concentración de Efectivo | ||
| Servicios de Cuenta, Información de Reportes y Conectividad Bancaria | ||
| Tarjetas de Cuentas por Pagar Comerciales | ||
| Por Segmento de Cliente | Grandes Corporativos y Multinacionales | |
| Clientes de Banca Comercial y de Mercado Medio | ||
| Clientes de Instituciones Financieras | ||
| Sector Público y Organizaciones sin Fines de Lucro | ||
| Por Tipo de Proveedor | Bancos de Transacciones Globales | |
| Bancos Comerciales Regionales y Nacionales | ||
| Proveedores Especializados No Bancarios de Tesorería Operativa | ||
| Por Vertical Industrial | Corporaciones Financieras | |
| Manufactura e Industrial | ||
| Comercio Minorista, Bienes de Consumo y Comercio Electrónico | ||
| Tecnología de la Información y Telecomunicaciones | ||
| Atención Médica y Ciencias de la Vida | ||
| Energía y Servicios Públicos | ||
| Transporte y Logística | ||
| Gobierno y Sector Público | ||
| Otros Verticales Industriales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la adopción de servicios de gestión de tesorería?
Los rieles de pago en tiempo real, la migración a ISO 20022, las plataformas en la nube y la previsión basada en inteligencia artificial están aumentando la demanda de herramientas de tesorería conectadas.
¿Qué categoría de servicio tiene la mayor participación de ingresos en servicios de gestión de tesorería?
Los pagos y desembolsos mantuvieron una participación de ingresos del 33,8% en 2025.
¿Qué servicio de tesorería tiene el pronóstico de crecimiento más rápido?
Se proyecta que los servicios de cuenta, la información de reportes y la conectividad bancaria crezcan a una CAGR del 7,1% hasta 2031.
¿Qué grupo de clientes utiliza las plataformas de tesorería de manera más extensiva?
Los grandes corporativos y multinacionales mantuvieron una participación de ingresos del 37,2% en 2025 debido a sus necesidades de múltiples entidades, transfronterizas y de cobertura.
¿Qué región se está expandiendo más rápido en servicios de tesorería?
Se proyecta que América del Sur crezca a una CAGR del 7,5% hasta 2031, respaldada por la infraestructura de pagos y finanzas abiertas de Brasil.
¿Qué limita la adopción de tecnología de tesorería?
La complejidad de integración y los riesgos de seguridad de terceros pueden retrasar la implementación, particularmente para organizaciones con sistemas fragmentados.
Última actualización de la página el:



