
Tamaño y Participación del Mercado de Pagos Instantáneos de Cuenta a Cuenta (A2A)
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 125.30 Billones de dólares |
| Tamaño del Mercado (2031) | 188.60 Billones de dólares |
| Growth Rate (2026 - 2031) | 8.50 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pagos Instantáneos de Cuenta a Cuenta (A2A) por Mordor Intelligence
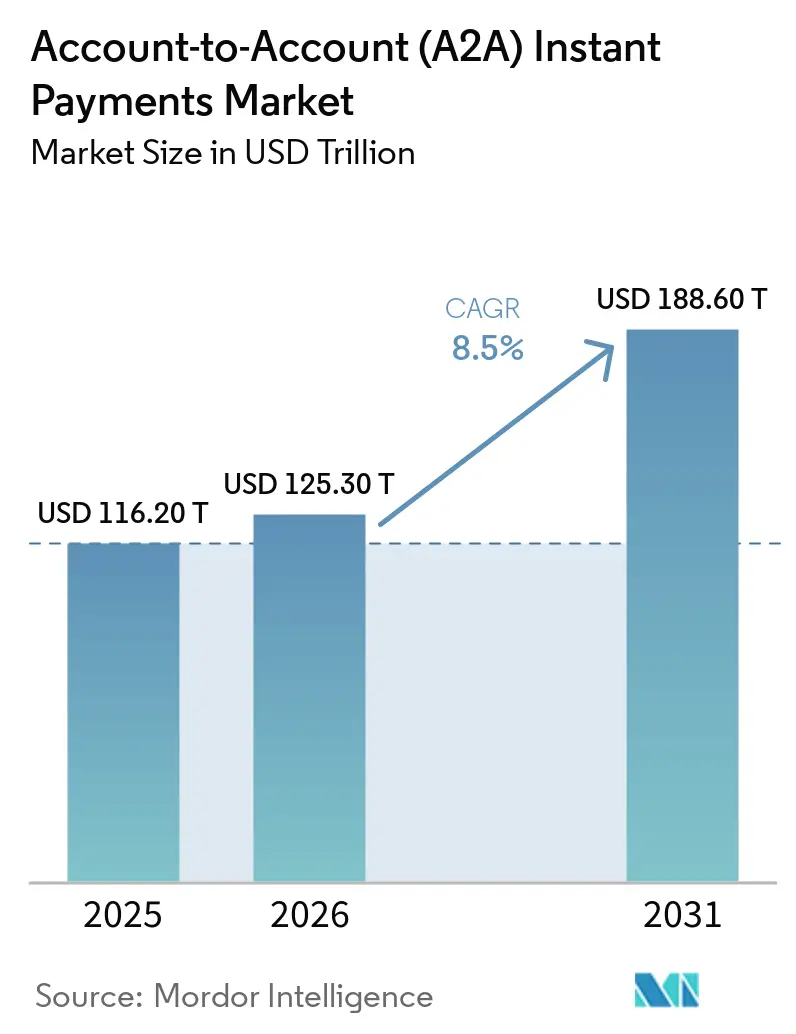
Se espera que el tamaño del Mercado de Pagos Instantáneos de Cuenta a Cuenta (A2A) crezca de 116,20 billones de USD en 2025 a 125,30 billones de USD en 2026 y se prevé que alcance 188,60 billones de USD en 2031 a una CAGR del 8,5% durante 2026-2031.
El mercado de pagos instantáneos de cuenta a cuenta se está alejando de la liquidación por lotes y de las rutas de pago que dependen de varios intermediarios. Los sistemas de pago en tiempo real domésticos proporcionan ahora una base de infraestructura que está madurando dentro de los mercados nacionales y comenzando a conectarse a través de fronteras. La regulación está acelerando esta transición al convertir las transferencias instantáneas y las capacidades de verificación en requisitos de servicio estándar en las principales jurisdicciones de pago. Los menores costos de transacción pueden crear margen para que los comerciantes apoyen los incentivos al consumidor y alteren las opciones en el proceso de pago. El mercado de pagos instantáneos de cuenta a cuenta también enfrenta una clara necesidad de fortalecer la prevención del fraude, la gestión de disputas y la protección al consumidor si ha de competir más directamente con los métodos de pago con tarjeta establecidos.
Conclusiones Clave del Informe
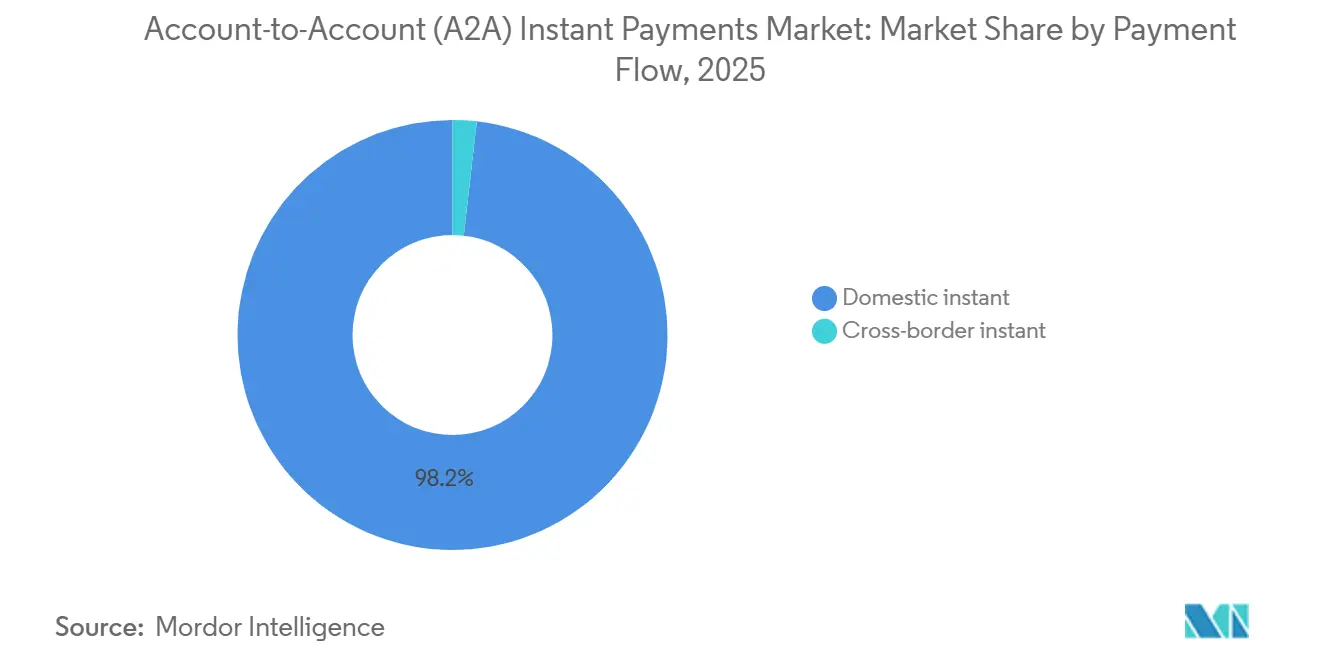
- Por flujo de pago, los pagos instantáneos domésticos capturaron el 98,2% de la participación del mercado de pagos instantáneos de cuenta a cuenta en 2025, mientras que se proyecta que los pagos instantáneos transfronterizos crezcan a una CAGR del 15,2% hasta 2031.
- Por tipo de transacción, los pagos B2B capturaron el 49,7% de la participación del mercado de pagos instantáneos de cuenta a cuenta en 2025, mientras que se proyecta que los pagos P2B crezcan a una CAGR del 12,3% hasta 2031.
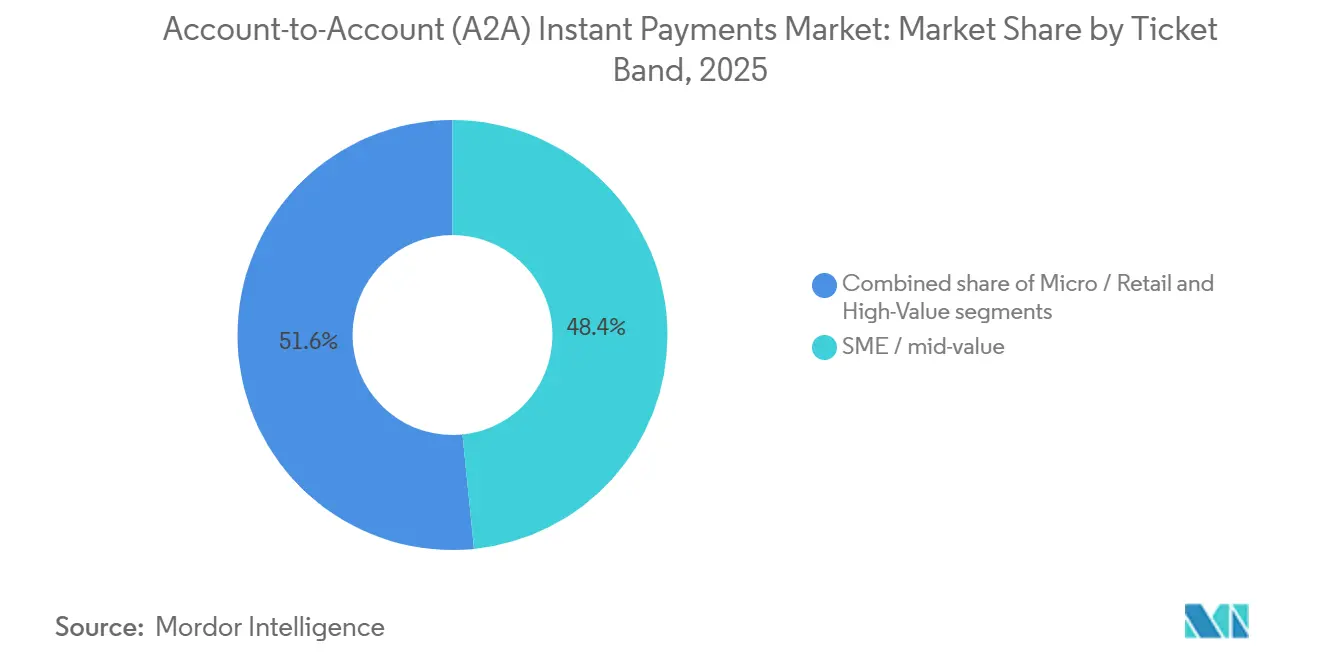
- Por banda de importe, las transacciones de PYME y valor medio capturaron el 48,4% de la participación del mercado de pagos instantáneos de cuenta a cuenta en 2025, mientras que se proyecta que las transacciones micro y minoristas crezcan a una CAGR del 13,6% hasta 2031.
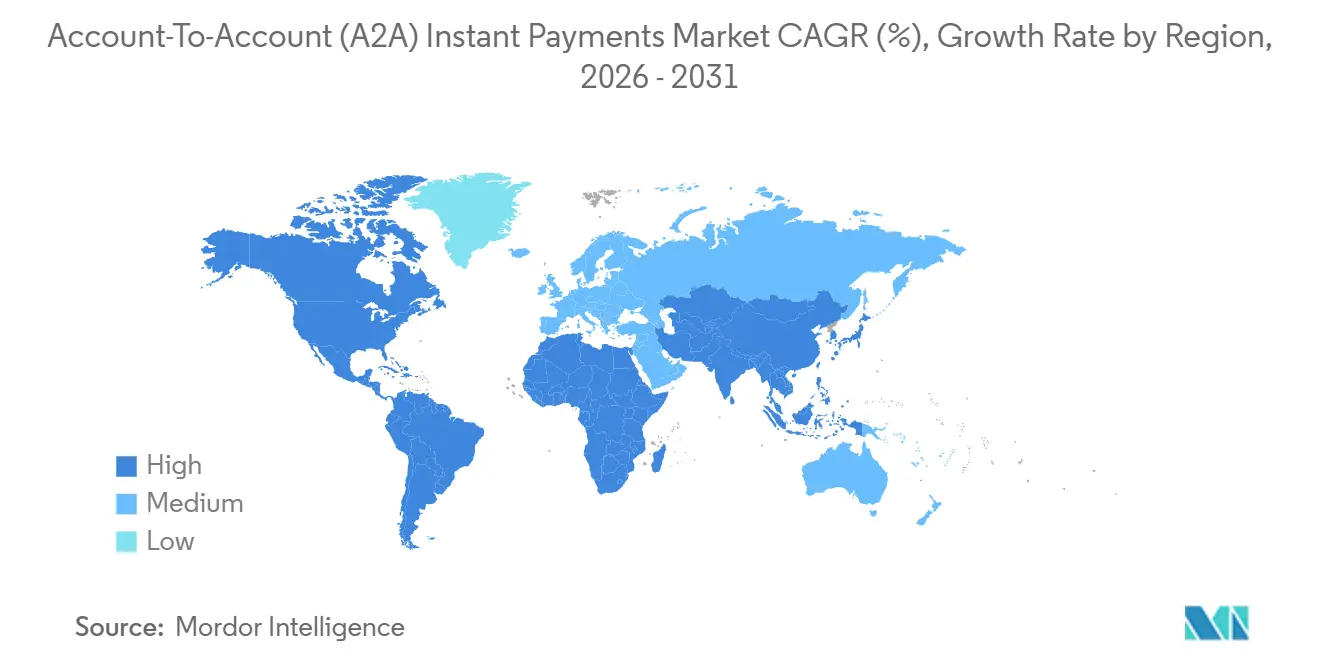
- Por geografía, Asia-Pacífico capturó el 67,5% de la participación del mercado de pagos instantáneos de cuenta a cuenta en 2025, mientras que se proyecta que Oriente Medio y África crezcan a una CAGR del 14,7% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Pagos Instantáneos de Cuenta a Cuenta (A2A)
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Mandatos Regulatorios y Apoyo del Sector Público | +2.3% | Global, Unión Europea, India, el Reino Unido, Brasil, Oriente Medio y África | Corto plazo (≤ 2 años) |
| Demanda de Consumidores y Comerciantes de Pagos Más Rápidos y de Menor Costo | +1.7% | Global, con énfasis en Europa, Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Banca Abierta e Iniciación de Pagos Basada en API | +1.5% | Unión Europea, Reino Unido, Brasil, Australia y actividad emergente en América del Norte | Mediano plazo (2-4 años) |
| Expansión de Casos de Uso para Consumidores, Comerciantes y Empresas | +1.1% | Global | Mediano plazo (2-4 años) |
| Mayor Participación de Proveedores de Servicios de Pago No Bancarios | +0.8% | Unión Europea, el Reino Unido y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Interoperabilidad Transfronteriza de Sistemas de Pago Instantáneo | +0.7% | Asociación de Naciones del Sudeste Asiático, Oriente Medio y África, Unión Europea y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos Regulatorios y Apoyo del Sector Público para los Pagos Instantáneos
El Reglamento de Pagos Instantáneos de la Unión Europea convirtió la capacidad voluntaria en una obligación de referencia para los proveedores de servicios de pago. El reglamento aplicó plazos de envío y de Verificación del Beneficiario a partir de octubre de 2025 para los proveedores de la zona euro y alinea los precios de las transferencias de crédito instantáneas con los precios de las transferencias convencionales[1]https://www.ecb.europa.eu/paym/retail/instant_payments/html/instant_payments_regulation.en.html. El Banco Central Europeo también permitió a los proveedores de servicios de pago no bancarios elegibles acceder directamente a TARGET en octubre de 2025, reduciendo la dependencia de los balances bancarios para la liquidación de pagos instantáneos en euros y ampliando la participación en el mercado de pagos instantáneos de cuenta a cuenta (A2A). Brasil e India muestran cómo las normas operativas y las políticas de precios pueden impulsar la adopción. El Pix de Brasil opera como un sistema de pago sin comisiones y alcanzó una participación del 86% de la población adulta. El UPI de India opera bajo un modelo de descuento cero para comerciantes y representó el 84% del volumen de pagos minoristas en junio de 2026. Estos modelos reducen las barreras de costo para consumidores y comerciantes, al tiempo que ofrecen a los proveedores una gran base instalada para servicios adicionales. El mercado de pagos instantáneos de cuenta a cuenta (A2A) depende tanto de las decisiones políticas que rigen el acceso, los precios y la participación como del despliegue tecnológico.
Banca Abierta e Iniciación de Pagos A2A Basada en API
La banca abierta conecta cada vez más las cuentas bancarias de los clientes directamente con los flujos de pago de los comerciantes. A partir del segundo trimestre de 2026, 247 de los 357 proveedores externos regulados por el Espacio Económico Europeo contaban con permisos de iniciación de pagos, lo que representa más del 69% del ecosistema. La actividad de iniciación de pagos también se está expandiendo, con un aumento del 53% interanual en la actividad de banca abierta relacionada con pagos en el Reino Unido. El 2 de junio de 2026, la Iniciativa de Pagos del Reino Unido lanzó su esquema comercial de Pagos Recurrentes Variables (cVRP), que permite pagos recurrentes a través de la infraestructura de banca abierta[2]https://www.fca.org.uk/news/statements/open-banking-launch-uk-payments-initiative-scheme. eBay introdujo Pago por Banco en su proceso de pago del Reino Unido a través de TrueLayer, mientras que Stripe y TrueLayer lanzaron Pago por Banco en Francia y Alemania, extendiendo los pagos de cuenta a cuenta (A2A) por todo el comercio europeo. Mientras tanto, el Proyecto Aperta del BIS, publicado el 29 de mayo de 2026, demostró la interoperabilidad de las finanzas abiertas transfronterizas entre el Reino Unido, los Emiratos Árabes Unidos, Brasil, Hong Kong RAE e India. El proyecto destacó el potencial de una infraestructura común basada en API para conectar redes domésticas. Estos desarrollos refuerzan las perspectivas de los pagos A2A a medida que mejoran la interoperabilidad, las capacidades de pago recurrente y la aceptación por parte de los comerciantes en todos los mercados.
Expansión de Casos de Uso de A2A Instantáneo en Pagos de Consumidores, Comerciantes y Empresas
La Reserva Federal aumentó el límite por transacción de FedNow a 10 millones de USD en noviembre de 2025, ampliando su uso para pagos de tesorería, grandes proveedores e inmuebles comerciales. FedNow liquidó 8.413.402 transacciones por valor de 853,4 mil millones de USD en 2025, con un volumen de transacciones que aumentó un 458,9% respecto a 2024[3]https://www.frbservices.org/resources/financial-services/fednow/volume-value-stats. En el segundo trimestre de 2026, el volumen aumentó un 83,2% hasta 4.997.811 transacciones, mientras que el valor medio de pago disminuyó a 54.957 USD, lo que indica un uso más amplio por parte de pequeñas y medianas empresas y consumidores. Las empresas también están evaluando los pagos instantáneos para la gestión de liquidez. Según Adaptive, 7 de cada 10 directores financieros utilizan el momento de los pagos instantáneos como una decisión de tesorería, lo que permite a las empresas retener liquidez hasta que vencen las obligaciones. El mercado de pagos instantáneos de cuenta a cuenta (A2A) puede, por tanto, apoyar las decisiones de capital de trabajo junto con una liquidación más rápida. RTP y FedNow juntos liquidaron más de 2 billones de USD en 2025, lo que pone de relieve por qué los bancos y los proveedores de pagos están extendiendo los servicios de pago instantáneo más allá de las transferencias entre personas.
Demanda de Consumidores y Comerciantes de Pagos Más Rápidos y de Menor Costo
La demanda de consumidores y comerciantes se está expandiendo a medida que los métodos basados en cuentas se vuelven disponibles dentro de los procesos de pago habituales. TrueLayer procesó más de 1.000 millones de USD en transacciones durante el fin de semana del Viernes Negro de 2025, demostrando que el Pago por Banco puede operar durante períodos de demanda concentrada de comercio electrónico. GoCardless atendió a más de 350.000 empresas a nivel mundial. Su expansión de julio de 2026 a Sage Business Cloud Accounting incorporó el Pago por Banco al flujo de trabajo utilizado por las pequeñas y medianas empresas en el Reino Unido e Irlanda, reduciendo el trabajo de implementación para las empresas más pequeñas. El patrón de pagos de India ilustra los diferentes roles del volumen y el valor de las transacciones. UPI procesó el 85,5% de las transacciones de pago indias por volumen, pero representó el 9,5% del valor total de los pagos[4]https://economictimes.indiatimes.com/industry/banking/finance/upi-processes-85-of-indias-payment-volumes-but-just-9-5-of-value-rtgs-dominates-at-68-6/articleshow/131179619.cms. Las transacciones de consumidores pueden generar altos volúmenes de pago incluso cuando las transacciones comerciales representan un mayor valor. El mercado de pagos instantáneos de cuenta a cuenta (A2A) puede apoyar ambos tipos de actividad. Los pagos de alta frecuencia y menor valor refuerzan el uso diario, mientras que los pagos de mayor importe apoyan la creación de valor comercial. La adopción por parte de los comerciantes dependerá de una confirmación de pago fiable, una integración sencilla y controles antifraude.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Fraude de Transferencia Autorizada y Costos de Responsabilidad | -0.6% | Reino Unido, Unión Europea y global | Corto plazo (≤ 2 años) |
| Ventajas del Pago con Tarjeta en Crédito, Recompensas y Protección al Consumidor | -0.8% | América del Norte, la Unión Europea y Australia | Largo plazo (≥ 4 años) |
| Fragmentación de Sistemas de Pago, Estándares y Gobernanza Transfronteriza | -0.5% | Corredores transfronterizos globales | Largo plazo (≥ 4 años) |
| Complejidad en la Gestión del Fraude en Tiempo Real, Liquidez y Excepciones | -0.4% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Fraude de Transferencia Autorizada y Costos de Responsabilidad Asociados
El fraude de transferencia autorizada sigue siendo una restricción material porque las transferencias instantáneas son difíciles de revertir tras la liquidación. En el primer año del régimen de reembolso obligatorio del Regulador de Sistemas de Pago del Reino Unido, se presentaron 269.000 reclamaciones por fraude de transferencia autorizada. De estas, 188.000 eran elegibles y el 88% fueron reembolsadas. Los reembolsos totalizaron 173 millones de GBP (220 millones de USD), con un límite de 85.000 GBP (108.000 USD) por reclamación. Los proveedores de servicios de pago emisores y receptores compartieron los costos por igual, fomentando la inversión en la supervisión de cuentas de beneficiarios y la detección de cuentas mula. El riesgo de fraude también está aumentando la necesidad de controles preventivos. Visa informó que las transferencias de crédito fraudulentas costaron a los consumidores y empresas de la Unión Europea 2.500 millones de EUR (2.700 millones de USD) en 2024. En 2025, el Consejo Europeo de Pagos advirtió que la inteligencia artificial generativa podría permitir a los defraudadores utilizar audio y vídeo deepfake a escala, reduciendo el tiempo disponible para la intervención humana. El mercado de pagos instantáneos de cuenta a cuenta (A2A) requiere un filtrado en tiempo real para identificar beneficiarios sospechosos antes de que los fondos abandonen una cuenta. Las normas de responsabilidad seguirán influyendo en el costo de implementar estos controles.
Ventajas Competitivas de los Pagos con Tarjeta en Crédito, Recompensas y Protección al Consumidor
Los pagos con tarjeta conservan ventajas en crédito, programas de fidelización y protección al comprador. Las tarjetas representaron el 84% del gasto minorista del Reino Unido por facturación en 2026. Los pagos de transferencia basados en cuentas no proporcionan derechos automáticos de contracargo una vez que se completa una transferencia. La recuperación puede requerir negociación directa con el destinatario. Esto preocupa a los consumidores que compran bienes defectuosos o no entregados. También hace que la protección al cliente sea central en la competencia entre métodos de pago. La Reserva Federal señaló en julio de 2025 que algunas implementaciones de pagos basados en cuentas carecían de rutas claras de escalada de disputas. La responsabilidad puede recaer entre el banco, el proveedor externo y el comerciante. Visa lanzó el A2A Protect mejorado el 1 de septiembre de 2026, integrando la inteligencia artificial de Featurespace para una puntuación de fraude unificada en tiempo real. El producto ayuda a los bancos a intervenir antes de que los fondos abandonen la cuenta de un cliente. El mercado de pagos instantáneos de cuenta a cuenta (A2A) puede, por tanto, incluir proveedores de redes de tarjetas que suministran capacidades de gestión de riesgos y protección en lugar de depender únicamente del intercambio. Esto podría limitar la compresión de comisiones que los comerciantes esperan de los pagos directos por cuenta.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Flujo de Pago: Los Sistemas Domésticos Sustentan el Volumen Actual, Mientras que los Pagos Transfronterizos Lideran el Crecimiento Previsto
Los pagos instantáneos domésticos representaron el 98,2% del tamaño del mercado de pagos instantáneos de cuenta a cuenta (A2A) en 2025. El UPI de India procesó 24.162 crore de transacciones en el año fiscal 2025-26. Estas transacciones tuvieron un valor de 3,7 billones de USD, y UPI representó el 84% de las transacciones de pago minoristas en junio de 2026. El Pix de Brasil procesó 79.800 millones de transacciones en 2025. Esto fue un 25,7% más que en 2024. Las transacciones de Pix tuvieron un valor de 35,36 billones de BRL (6,04 billones de USD) y representaron una participación del 54,7% de las transacciones minoristas brasileñas.
Los sistemas domésticos aún necesitan estándares comunes antes de poder conectarse eficientemente entre jurisdicciones. SWIFT hizo obligatorio el ISO 20022 para las instrucciones de pago transfronterizo en noviembre de 2025. Se proyecta que los pagos instantáneos transfronterizos crezcan a una CAGR del 15,2% de 2026 a 2031, convirtiéndolos en el flujo de pago de más rápido crecimiento. El Banco de Pagos Internacionales identificó la interconexión de sistemas de pago rápido como el mecanismo de mayor potencial para reducir los costos de los pagos minoristas transfronterizos. El Proyecto Aperta también demostró que una capa de API neutral puede apoyar la interoperabilidad en 5 jurisdicciones. Las divergentes normas contra el lavado de dinero, las normas de firmeza de la liquidación y los modelos de divisas seguirán afectando el ritmo del despliegue transfronterizo.


Por Tipo de Transacción: Los Pagos B2B Anclan el Valor, Mientras que los Pagos P2B Amplían la Adopción por Comerciantes
Los pagos B2B representaron el 49,7% del tamaño del mercado de pagos instantáneos de cuenta a cuenta (A2A) en 2025. El límite de 10 millones de USD de FedNow ofreció a los pagos de tesorería y proveedores de mayor envergadura una opción práctica de pago instantáneo. FedNow promedió 99.414 USD por transacción durante 2025. Este nivel de actividad respalda el papel de los pagos basados en cuentas en la liquidación corporativa. Una encuesta encontró que el 29% de las empresas de los Estados Unidos con ingresos superiores a 25 millones de USD consideró la integración con sistemas de planificación de recursos empresariales y tesorería como la mejora más importante necesaria para el rendimiento de los pagos en tiempo real. Esto muestra que la integración operativa sigue siendo una condición importante para la adopción.
Se proyecta que los pagos P2B se expandan a una CAGR del 12,3% de 2026 a 2031. El esquema comercial de Pagos Recurrentes Variables de la Iniciativa de Pagos del Reino Unido permite la facturación recurrente de Pago por Banco. El lanzamiento de eBay en el Reino Unido y el despliegue de Stripe en Francia y Alemania muestran un uso creciente por parte de los comerciantes. Los pagos de gobierno a persona y de persona a gobierno también se están expandiendo a través de programas de beneficios directos en India y Arabia Saudita. Los datos de remesas estructurados del ISO 20022 pueden ayudar a los pagos entre empresas y entre empresas y gobiernos al permitir la conciliación automatizada de facturas. La industria de pagos instantáneos de cuenta a cuenta (A2A) se está volviendo, por tanto, relevante para los procesos de comercio recurrente y pagos administrativos, no solo para las transferencias inmediatas de consumidores.
Por Banda de Importe: Los Pagos de PYME y Valor Medio Lideran el Valor, Mientras que los Pagos Micro y Minoristas Añaden Volumen
Las transacciones de PYME y valor medio representaron el 48,4% del tamaño del mercado de pagos instantáneos de cuenta a cuenta (A2A) en 2025. El aumento del límite de FedNow se orientó a pagos de tesorería, proveedores, nóminas e inmuebles. Su valor medio de transacción de 99.414 USD en 2025 indicó uso institucional antes de una adopción más amplia por parte de los consumidores. Los pagos instantáneos de alto valor pueden reducir la dependencia del crédito intradía para desembolsos urgentes. La adopción de RTP fue del 17% entre las empresas de los Estados Unidos con ingresos superiores a 25 millones de USD. La adopción fue del 3% entre las empresas más pequeñas, vinculando la adopción a la complejidad de la tesorería.
Se proyecta que las transacciones micro y minoristas crezcan a una CAGR del 13,6% de 2026 a 2031. FedNow gestionó 4.997.811 transacciones en el segundo trimestre de 2026, mientras que el valor agregado fue de 274.700 millones de USD. Su valor medio de pago cayó un 44,7% hasta 54.957 USD. Este patrón indica una mayor participación de instituciones más pequeñas y casos de uso de pago de consumidores. La alta participación en el volumen de transacciones de UPI y su menor participación en el valor total de los pagos demuestran igualmente el papel de los micropagos en el crecimiento del uso. Los campos de datos del ISO 20022 pueden reducir el trabajo de conciliación para los microcomerciantes que participan en cadenas de suministro empresariales.
Análisis Geográfico
Asia-Pacífico representó el 67,5% del mercado global de pagos instantáneos de cuenta a cuenta (A2A) en 2025. UPI procesó 24.162 crore de transacciones en el año fiscal 2025-26, y los volúmenes mensuales superaron los 2.300 crore por primera vez en mayo de 2026. UPI opera en 11 países y representa el 49% de los volúmenes globales de pagos en tiempo real. El Pix de Brasil registró 79.800 millones de transacciones durante 2025. Pix alcanzó más de 170 millones de usuarios individuales en 2026 y superó los 7.000 millones de transacciones mensuales. El PayNow de Singapur está activo con UPI, mientras que el DuitNow de Malasia, el PromptPay de Tailandia, el QRIS de Indonesia y el NAPAS de Vietnam avanzan a través de corredores de pago bilaterales.
Se proyecta que la región de Oriente Medio y África crezca a una CAGR del 14,7% de 2026 a 2031. La plataforma Buna del Fondo Monetario Árabe se extendió al Raast de Pakistán en octubre de 2025. Esta expansión refleja el interés de la región en vincular los sistemas de pago instantáneo domésticos a través de corredores. En América del Norte, FedNow y RTP juntos liquidaron más de 2 billones de USD en 2025. La norma de la Sección 1033 de la Oficina de Protección Financiera del Consumidor sigue siendo una variable para el desarrollo de la banca abierta en los Estados Unidos. Los proveedores de pagos en la región también deben abordar el acceso para las instituciones financieras más pequeñas a medida que amplían los servicios de pago basados en cuentas.
El entorno regulatorio de Europa aceleró la adopción estructural en 2025. El reglamento de la Unión Europea exigió a los proveedores de servicios de pago de la zona euro ofrecer transferencias instantáneas y Verificación del Beneficiario a partir de octubre de 2025. El reglamento se aplica a 3.000 proveedores de servicios de pago. La PSD3 y el Reglamento de Servicios de Pago superaron el COREPER en abril de 2026 y se espera que apoyen normas armonizadas de banca abierta para 2028. En América del Sur, Pix representó el 54,7% de los pagos minoristas en el segundo semestre de 2025. Argentina y otros países de América del Sur mantienen sistemas de pago instantáneo emergentes respaldados por mandatos de digitalización de los bancos centrales.

Panorama Competitivo
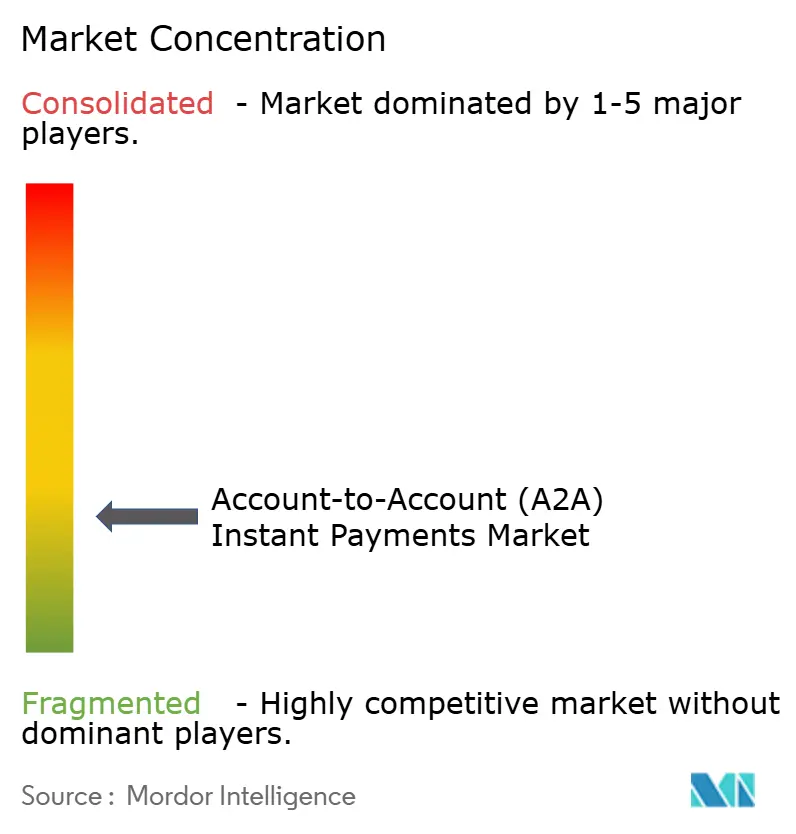
El mercado de pagos instantáneos de cuenta a cuenta (A2A) está fragmentado. Trustly, TrueLayer, GoCardless, Token.io, Yapily, Volt, Brite Payments, Plaid y Dwolla compiten a través de la cobertura de API, la fiabilidad y la profundidad en la gestión del fraude. Mollie adquirió GoCardless en agosto de 2026, formando una entidad combinada que atiende a más de 350.000 empresas en más de 30 mercados. TrueLayer completó la adquisición de Zimpler en mayo de 2026 tras la aprobación regulatoria. También adquirió la fintech holandesa de compra ahora y pago después in3 durante 2026. La consolidación puede ayudar a los proveedores a ampliar la cobertura geográfica, la capacidad de pago recurrente y las opciones de pago complementarias.
La diferenciación tecnológica se centra en la inteligencia antifraude en tiempo real y la verificación del beneficiario. Visa lanzó el A2A Protect mejorado el 1 de septiembre de 2026, combinando la inteligencia artificial de Featurespace con una puntuación de fraude unificada. ACI Worldwide integró la aplicación Confirm de Kinexys by J.P. Morgan en su plataforma antifraude en abril de 2026. La integración incorpora la verificación del beneficiario en todos los tipos de flujos de trabajo de pago. El IQ Score de Feedzai proporciona puntuación de riesgo de fraude en tiempo real utilizando inteligencia anónima y agregada derivada de su red de transacciones anuales globales de 9 billones de USD. La solución permite a las instituciones financieras evaluar las transacciones frente a señales de fraude de toda la red e identificar actividades de alto riesgo antes de que los fondos abandonen la cuenta, ayudando a los proveedores de pagos a fortalecer la prevención del fraude para los pagos en tiempo real y de cuenta a cuenta.
El mercado de pagos instantáneos de cuenta a cuenta (A2A) tiene oportunidades abiertas en la interoperabilidad transfronteriza para corredores de PYME. Los proveedores también pueden ofrecer conciliación B2B en tiempo real que conecte los datos de pago con los sistemas de planificación de recursos empresariales. La identidad digital y las credenciales de beneficiario verificado son relevantes para las transferencias de mayor valor. Las instituciones más pequeñas en Oriente Medio y África y el Sudeste Asiático pueden necesitar una conectividad de pago instantáneo más accesible. Los requisitos del ISO 20022 y de Verificación del Beneficiario favorecen a los proveedores con conexiones bancarias establecidas en varios mercados. La inversión estratégica de HSBC en Token.io en junio de 2025 ilustra cómo las relaciones bancarias pueden ayudar a desarrollar esta infraestructura.
Líderes de la Industria de Pagos Instantáneos de Cuenta a Cuenta (A2A)
National Payments Corporation of India
Banco Central do Brasil
Visa
The Clearing House Payments Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Visa lanzó el A2A Protect mejorado con integración de inteligencia artificial de Featurespace, proporcionando a los bancos una puntuación de fraude unificada en tiempo real para detener el fraude de transferencia autorizada antes de que el dinero abandone las cuentas.
- Agosto de 2026: Mollie completó la adquisición de GoCardless, formando una entidad combinada que atiende a más de 350.000 empresas en más de 30 mercados.
- Julio de 2026: GoCardless y Sage ampliaron su asociación para integrar el Pago por Banco directamente en Sage Business Cloud Accounting para las PYME en el Reino Unido e Irlanda.
- Junio de 2026: GoCardless lanzó la capacidad de Pago por Banco Recurrente junto con el esquema comercial de Pagos Recurrentes Variables de la Iniciativa de Pagos del Reino Unido.


Alcance del Informe Global del Mercado de Pagos Instantáneos de Cuenta a Cuenta (A2A)
| Pagos Instantáneos Domésticos |
| Pagos Instantáneos Transfronterizos |
| Persona a Persona (P2P) |
| Persona a Empresa (P2B) |
| Empresa a Persona (B2P) |
| Empresa a Empresa (B2B) |
| Persona a Gobierno (P2G) |
| Gobierno a Persona (G2P) |
| Empresa a Gobierno (B2G) |
| Otros |
| Micro / Minorista |
| PYME / Valor Medio |
| Alto Valor |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Flujo de Pago | Pagos Instantáneos Domésticos | |
| Pagos Instantáneos Transfronterizos | ||
| Por Tipo de Transacción | Persona a Persona (P2P) | |
| Persona a Empresa (P2B) | ||
| Empresa a Persona (B2P) | ||
| Empresa a Empresa (B2B) | ||
| Persona a Gobierno (P2G) | ||
| Gobierno a Persona (G2P) | ||
| Empresa a Gobierno (B2G) | ||
| Otros | ||
| Por Banda de Importe | Micro / Minorista | |
| PYME / Valor Medio | ||
| Alto Valor | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la adopción de los pagos instantáneos de cuenta a cuenta?
La regulación, la iniciación de pagos de banca abierta, la aceptación por parte de los comerciantes y la demanda de liquidación inmediata apoyan la adopción. El acceso directo para proveedores no bancarios elegibles y los estándares de datos comunes también pueden ampliar el rango de empresas que pueden ofrecer servicios de pago basados en cuentas.
¿Qué tamaño tienen los pagos instantáneos de cuenta a cuenta en 2026?
El sector se sitúa en 125,3 billones de USD en 2026 y se prevé que alcance 188,6 billones de USD en 2031. Este pronóstico refleja el creciente uso de los sistemas domésticos de pago en tiempo real y la expansión gradual de los acuerdos de pago transfronterizo interoperables.
¿Qué flujo de pago crece más rápido hasta 2031?
Se prevé que los pagos instantáneos transfronterizos crezcan a una CAGR del 15,2% de 2026 a 2031. El crecimiento depende de la interconexión de los sistemas de pago, la implementación del ISO 20022 y los enfoques viables para los requisitos de lucha contra el lavado de dinero, liquidación y divisas.
¿Qué tipo de transacción lidera por valor?
Los pagos B2B representaron el 49,7% del valor de las transacciones en 2025. Los límites de pago más elevados y los datos de pago que apoyan la conciliación de facturas pueden aumentar la relevancia de los pagos instantáneos para los procesos de pago de tesorería, proveedores, nóminas y otros pagos corporativos.
¿Por qué los pagos con tarjeta siguen siendo una opción competidora?
Las tarjetas conservan características establecidas de crédito, recompensas, contracargo y protección al consumidor. Los proveedores basados en cuentas necesitan una supervisión eficaz del fraude, rutas claras de resolución de disputas y protecciones creíbles para los clientes a fin de abordar las preocupaciones generadas por las transferencias de pago irrevocables.
¿Qué región tiene el crecimiento previsto más rápido?
Se proyecta que Oriente Medio y África crezcan a una CAGR del 14,7% de 2026 a 2031. Los esfuerzos de vinculación transfronteriza y un acceso más amplio a la infraestructura de pago instantáneo pueden apoyar el crecimiento en los corredores de pago domésticos y regionales.
Última actualización de la página el:



