
Tamaño y Participación del Mercado de Servicios Gestionados Basados en Ganancias Compartidas y Valor
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 21.34 Mil millones de dólares |
| Tamaño del Mercado (2032) | 46.24 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 16.73 % |
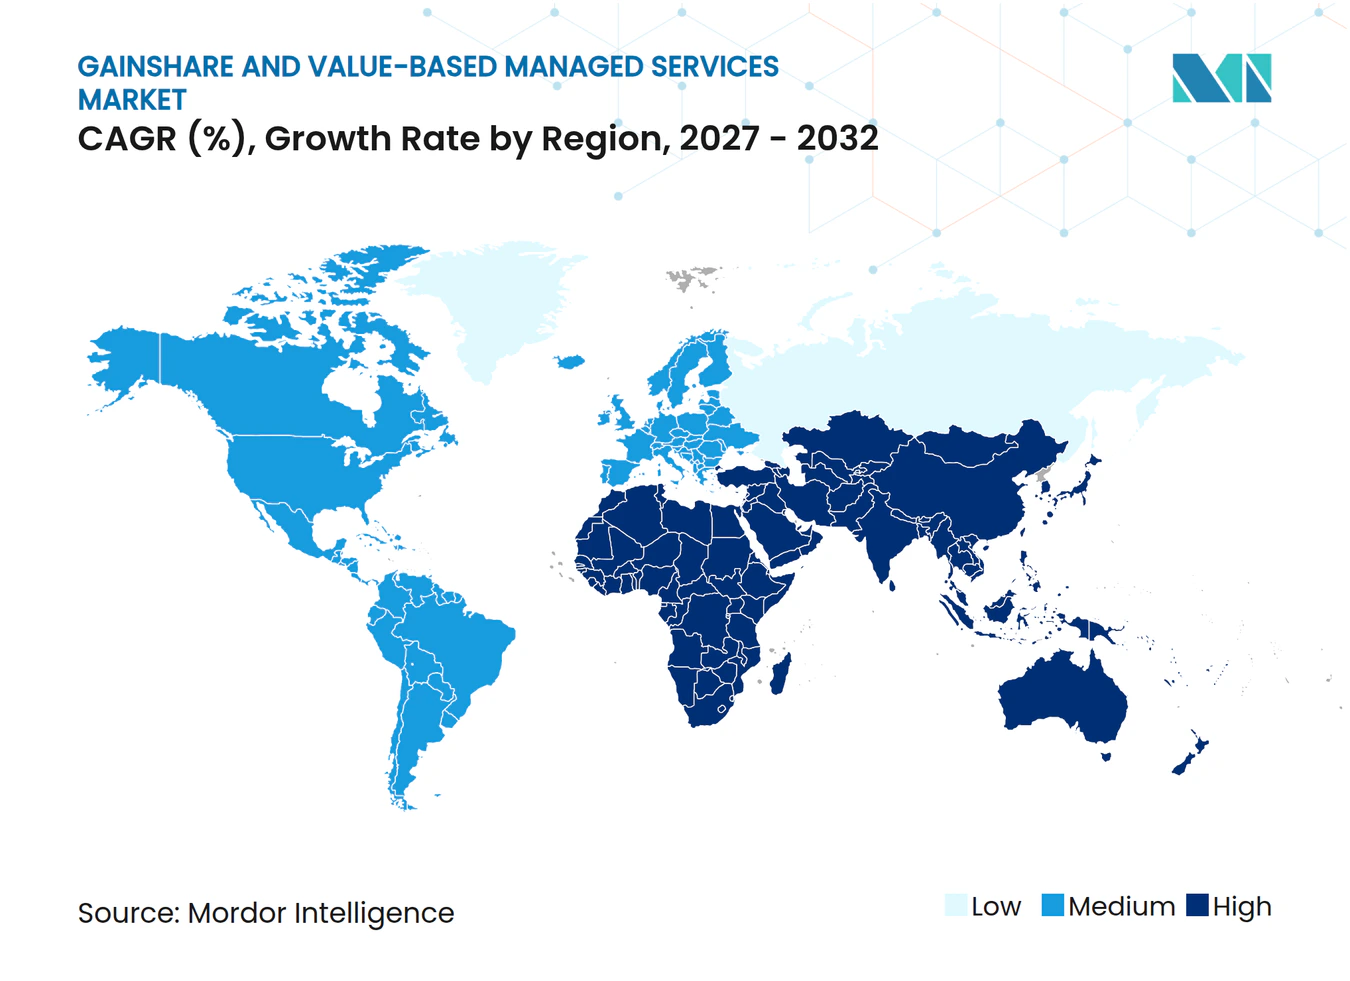
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
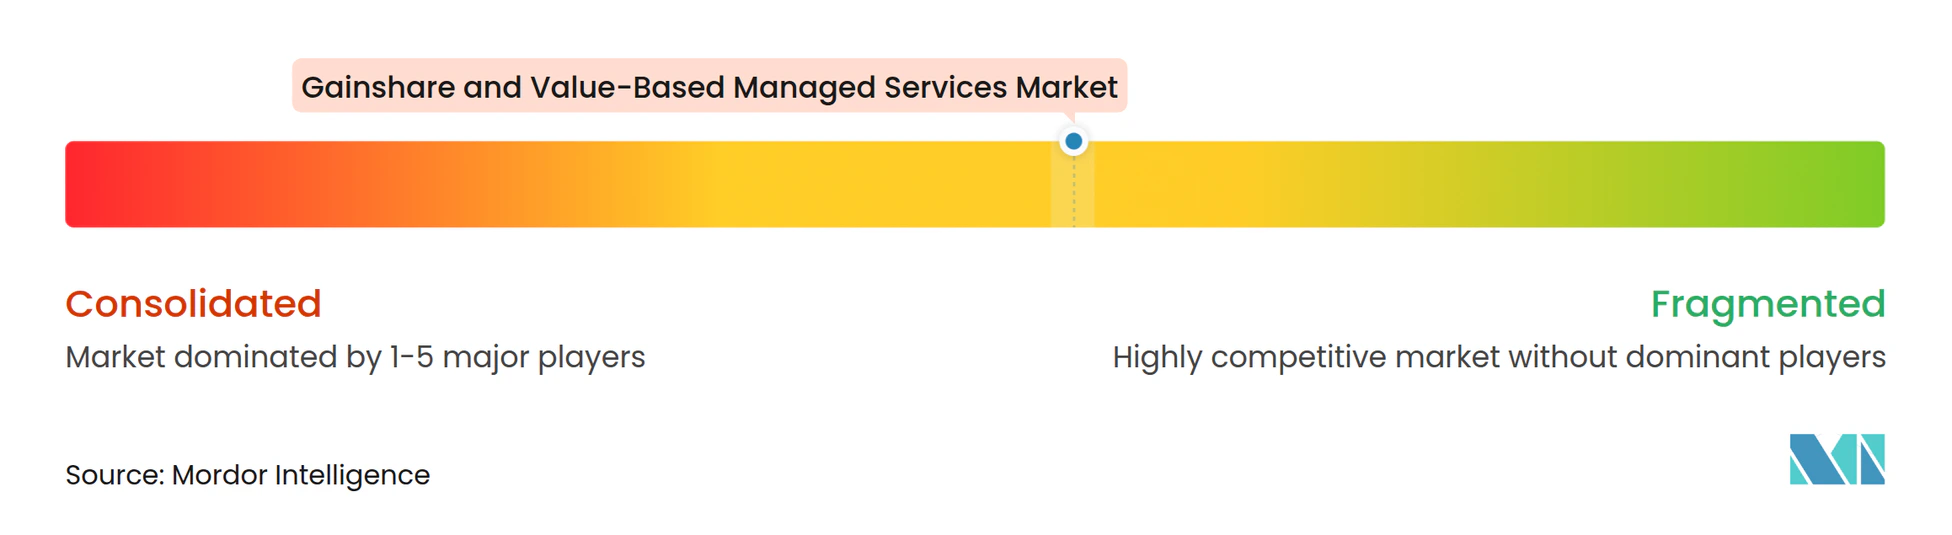
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados Basados en Ganancias Compartidas y Valor por Mordor Intelligence
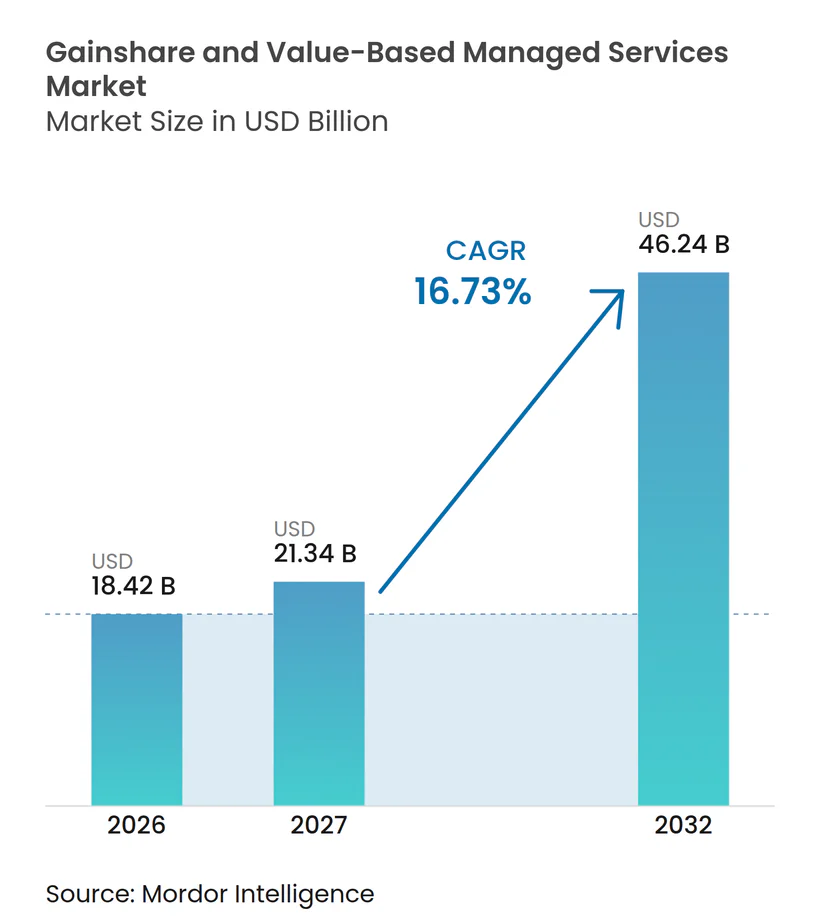
Se proyecta que el tamaño del mercado de servicios gestionados basados en ganancias compartidas y valor se expanda de 18,42 mil millones de USD en 2026 a 21,34 mil millones de USD en 2027, y a 46,24 mil millones de USD para 2032, registrando un CAGR del 16,73% entre 2027 y 2032. El mercado de servicios gestionados basados en ganancias compartidas y valor está creciendo porque los compradores vinculan cada vez más la compensación del proveedor a reducciones de costos verificadas, mejoras en la disponibilidad y mejoras operativas. Este enfoque cambia la relación comercial porque los proveedores aceptan una mayor parte del riesgo de entrega a cambio de una participación en el valor medible. Una mejor recopilación de datos y el monitoreo basado en IA facilitan el establecimiento de líneas de base y el seguimiento del rendimiento en sistemas conectados. Los proveedores con datos de activos establecidos, experiencia en entrega y plataformas de medición están mejor posicionados para ganar contratos más grandes. El mercado de servicios gestionados basados en ganancias compartidas y valor también se beneficia de los programas de adquisición que requieren resultados medibles en energía, servicio y resiliencia.
Conclusiones Clave del Informe
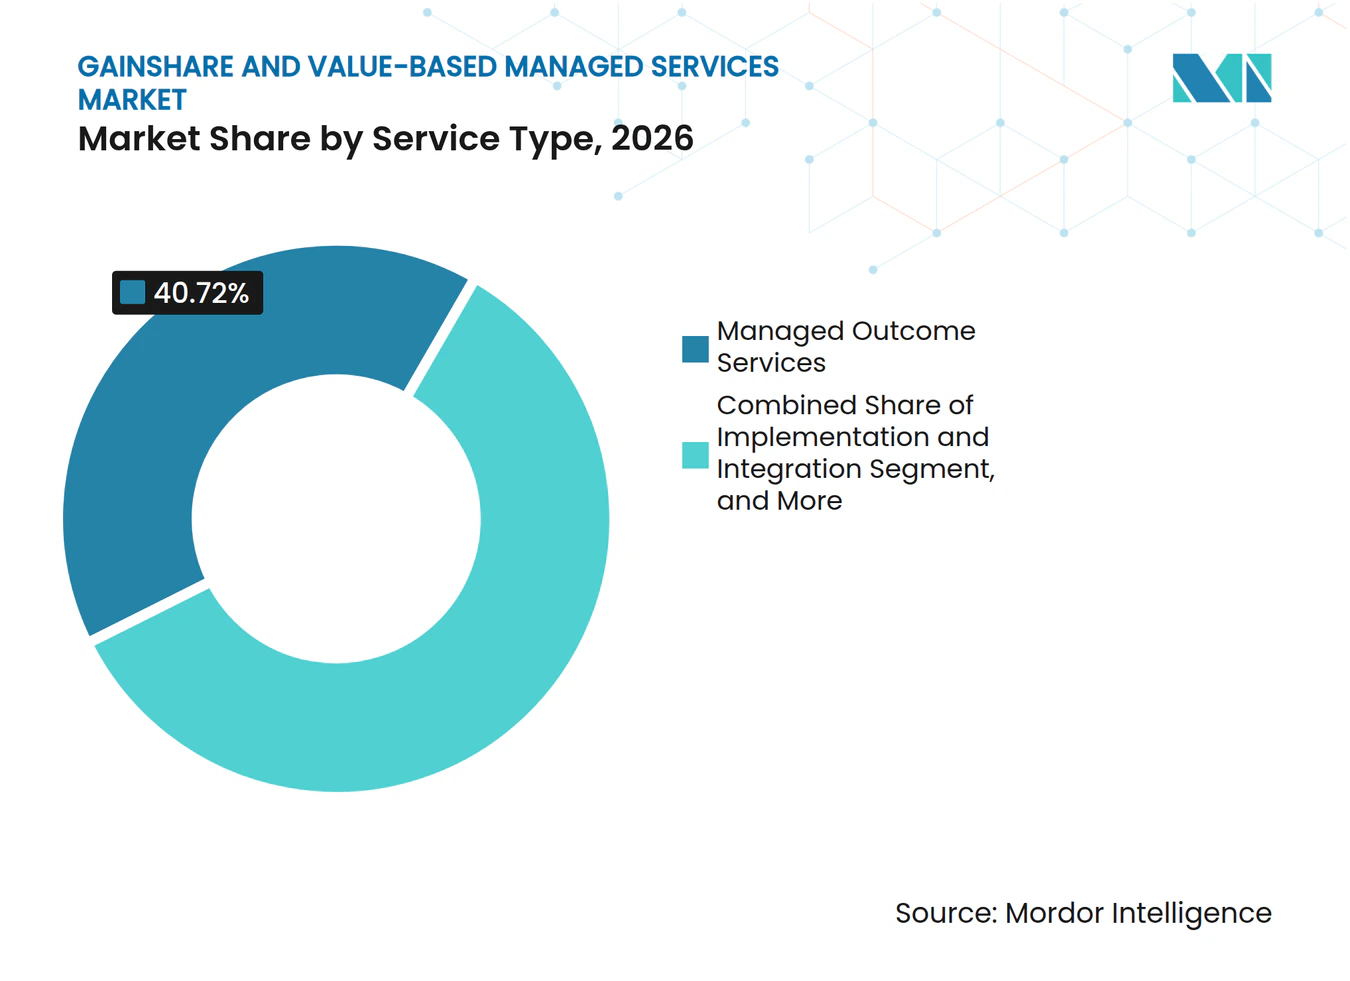
- Por tipo de servicio, los servicios de resultados gestionados representaron el 40,72% de la participación del mercado de servicios gestionados basados en ganancias compartidas y valor en 2026 y se proyecta que crezcan a un CAGR del 16,97% hasta 2032.
- Por tamaño de organización, las grandes empresas representaron el 77,83% de los ingresos en 2026, mientras que se proyecta que las pequeñas y medianas empresas se expandan a un CAGR del 17,59% hasta 2032.
- Por tecnología, las plataformas de IA y analítica representaron el 29,41% de los ingresos en 2026 y se proyecta que se expandan a un CAGR del 17,54% hasta 2032.
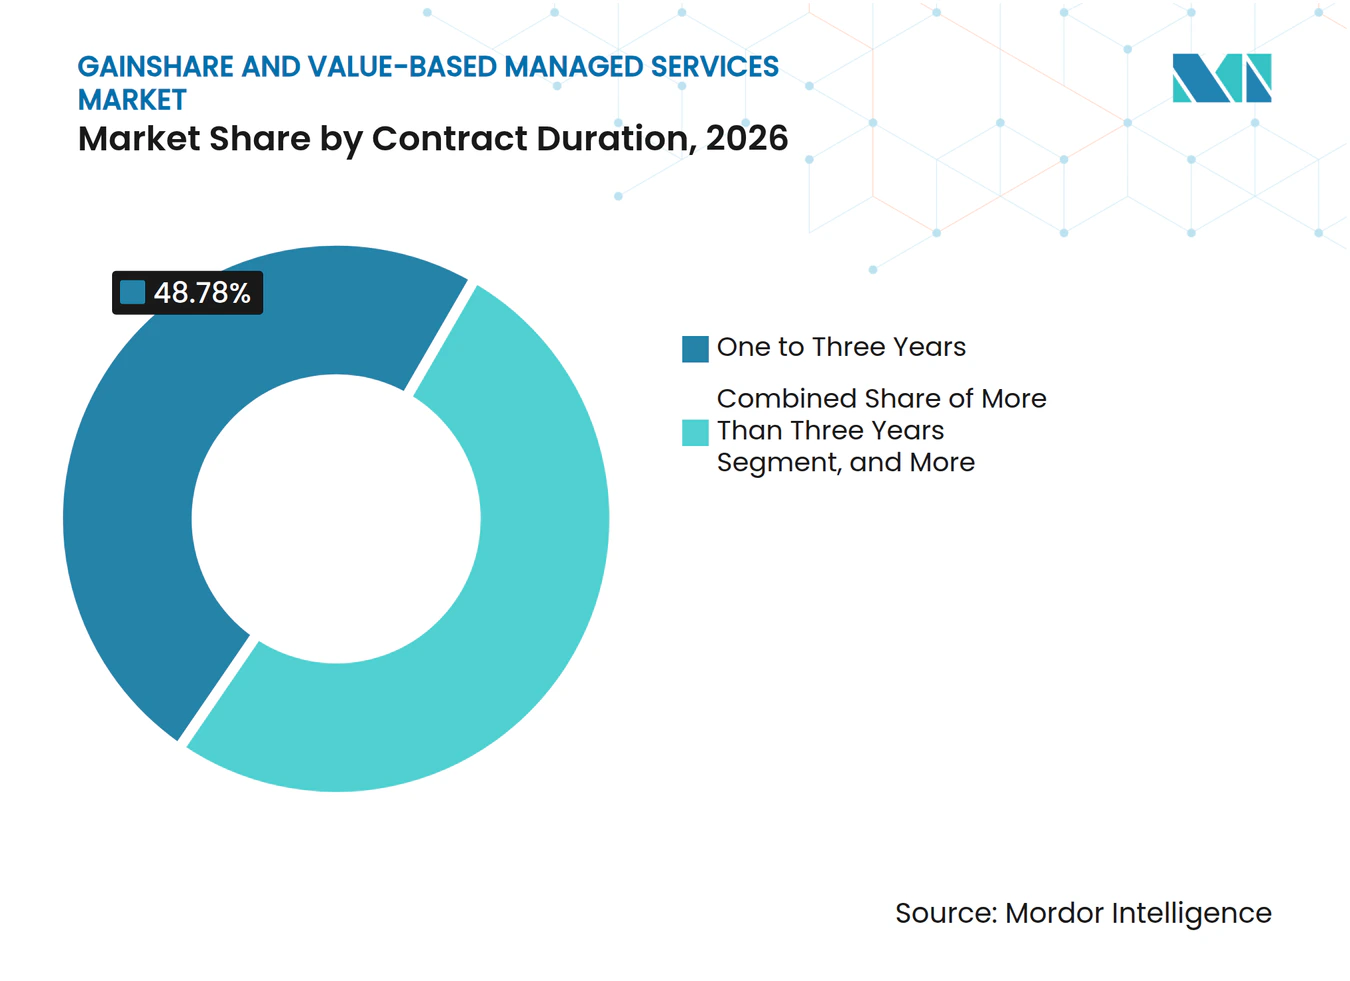
- Por duración del contrato, los contratos de uno a tres años representaron el 48,78% de los ingresos en 2026, mientras que se proyecta que los contratos de más de 3 años se expandan a un CAGR del 17,03% hasta 2032.
- Por aplicación, manufactura e industrial representaron el 22,04% de los ingresos en 2026, mientras que se proyecta que salud y ciencias de la vida se expandan a un CAGR del 17,21% hasta 2032.
- Por geografía, América del Norte representó el 41,93% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 17,43% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cambio Empresarial hacia el Gasto Operativo y la Certeza Presupuestaria | +4.5% | Global, más pronunciado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Medición Habilitada por IA de los Resultados Empresariales | +3.9% | Global, con concentración temprana en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Demanda Creciente de Resiliencia Operativa y Garantías de Disponibilidad | +3.3% | América del Norte, Europa, Oriente Medio | Corto plazo (≤ 2 años) |
| Adquisición Vinculada a la Sostenibilidad y Ahorros de Recursos Verificados | +2.2% | Europa, América del Norte, núcleo de Asia-Pacífico con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Complejidad de Activos en Múltiples Sitios y Escasez de Talento Especializado | +1.9% | Global, más agudo en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Monetización Contractual de Datos Operativos Propiedad del Proveedor | +1.4% | Global, con ganancias tempranas en América del Norte y el Noreste de Asia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cambio Empresarial hacia el Gasto Operativo y la Certeza Presupuestaria
Las empresas están trasladando más gasto tecnológico hacia gastos operativos recurrentes, lo que respalda contratos que evitan grandes costos iniciales de modernización. En el mercado de servicios gestionados basados en ganancias compartidas y valor, un proveedor puede financiar parte de un programa de mejora y recuperar valor a través de una participación definida en los ahorros verificados. Esta estructura ofrece a los compradores una visión más clara del compromiso financiero al tiempo que hace a los proveedores responsables de modelos de ahorro creíbles. También subraya la importancia de la gobernanza de datos, ya que ambas partes necesitan un método compartido para medir el punto de partida y el resultado. Los proveedores que pueden modelar ahorros, explicar supuestos y documentar el rendimiento pueden utilizar esta demanda para construir relaciones más duraderas con los clientes.
Medición Habilitada por IA de los Resultados Empresariales
Las herramientas de IA y analítica ayudan a los proveedores a conectar datos operativos de sistemas separados y monitorear resultados frente a umbrales acordados. El mercado de servicios gestionados basados en ganancias compartidas y valor depende de esta capacidad porque el modelo comercial depende de una medición defendible en lugar de promesas de servicio amplias. Kyndryl afirma que su plataforma Kyndryl Bridge integra información de más de 100 socios tecnológicos y produce 15 millones de perspectivas accionables cada mes, lo que demuestra la escala de inversión que los proveedores están realizando en visibilidad del servicio en tiempo real.[1] Estos sistemas pueden identificar una brecha en la entrega con mayor anticipación y respaldar una discusión sobre acciones correctivas antes de que se incumpla un resultado contractual. Su uso más amplio puede reducir los retrasos en la medición, aunque los contratos aún necesitan reglas claras sobre el acceso a los datos y la responsabilidad.
Demanda Creciente de Resiliencia Operativa y Garantías de Disponibilidad
Los acuerdos vinculados a resultados son particularmente relevantes cuando el tiempo de inactividad de equipos o sistemas crea un riesgo directo de seguridad, servicio o ingresos. Rolls-Royce utiliza acuerdos CorporateCare que vinculan su modelo de soporte a la disponibilidad del motor, y la empresa amplió la cobertura para motores adicionales de aviación ejecutiva en septiembre de 2025. El mercado de servicios gestionados basados en ganancias compartidas y valor tiene, por tanto, un fuerte encaje con la aeroespacial, la atención médica, la energía y otros entornos operativos donde el rendimiento puede verificarse. Dichos compradores son más propensos a valorar a un proveedor que asume una parte definida del riesgo de fiabilidad. El modelo también fomenta el mantenimiento preventivo, ya que menos fallos pueden mejorar directamente el retorno del proveedor.
Adquisición Vinculada a la Sostenibilidad y Ahorros de Recursos Verificados
Los grandes compradores están incorporando cada vez más objetivos de energía, emisiones y agua en los acuerdos de servicio. ENGIE Solutions describió un contrato de rendimiento ambiental francés que cubre 68 sitios públicos con reducciones garantizadas en el uso de energía, emisiones y agua que se monitorean a través de protocolos digitales. Johnson Controls también firmó un acuerdo de 10 años con la Universidad Concordia en septiembre de 2025 que garantiza hasta un 50% de reducción en el consumo de energía. Estos ejemplos muestran por qué los ahorros de recursos verificados pueden convertir los compromisos de sostenibilidad de objetivos generales en obligaciones comerciales. También brindan a los proveedores la oportunidad de combinar actualizaciones de equipos, monitoreo y operaciones continuas en un único acuerdo vinculado al rendimiento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Disputas de Atribución de Resultados y Líneas de Base | -5.1% | Global, más agudo en compromisos con múltiples proveedores | Corto plazo (≤ 2 años) |
| Exposición Legal, Contable y de Reconocimiento de Ingresos | -4.2% | Global, especialmente en América del Norte y Europa | Mediano plazo (2-4 años) |
| Riesgo de Capital de Trabajo y Balance del Proveedor | -3.3% | Global, más agudo en los mercados emergentes de Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Manipulación de Métricas y Desalineación de Incentivos entre Funciones | -2.4% | Global, concentrado en entornos empresariales con múltiples partes interesadas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Disputas de Atribución de Resultados y Líneas de Base
La atribución sigue siendo difícil cuando varios proveedores, equipos internos y decisiones del cliente influyen en el mismo resultado. Un contrato puede volverse contencioso si las partes no acuerdan la línea de base, la fuente de datos o el efecto de las condiciones externas. El mercado de servicios gestionados basados en ganancias compartidas y valor necesita reglas de medición claras antes de que comience el trabajo, especialmente en entornos con múltiples proveedores. Las partes están respondiendo con modelos de responsabilidad escalonada que distinguen la responsabilidad primaria de los factores contribuyentes. Incluso con una gobernanza más sólida, los cambios en los procesos y la toma de decisiones asistida por IA pueden dificultar el aislamiento de la contribución específica de un proveedor con el tiempo.
Exposición Legal, Contable y de Reconocimiento de Ingresos
Las tarifas variables pueden introducir incertidumbre contable y de presentación de informes para los proveedores, particularmente cuando el pago depende de resultados que se miden después de completar el trabajo. El problema puede afectar el momento en que se reconocen los ingresos y cómo los proveedores informan la contraprestación esperada durante el plazo de un contrato. Los proveedores suelen responder manteniendo una tarifa fija y añadiendo un componente basado en el rendimiento en lugar de depender únicamente de las ganancias compartidas. Esto reduce la incertidumbre en los beneficios, pero puede limitar la parte del valor del contrato vinculada a los resultados. Los proveedores más pequeños pueden enfrentar mayores desafíos porque tienen menos capacidad financiera para cubrir la inversión inicial o gestionar pagos irregulares.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Los Resultados Gestionados Respaldan la Responsabilidad de un Único ProveedorLos servicios de resultados gestionados representaron el 40,72% de la participación del mercado de servicios gestionados basados en ganancias compartidas y valor en 2026 y se proyecta que crezcan a un CAGR del 16,97% hasta 2032. Los compradores utilizan este tipo de servicio cuando desean que una sola parte coordine un alcance complejo y acepte la responsabilidad de los resultados acordados. El modelo se adapta a entornos con varios activos o sistemas conectados porque el proveedor puede vincular operaciones, monitoreo y trabajo de mejora. La observabilidad basada en IA respalda el enfoque al ayudar al proveedor a detectar problemas en todas las capas de servicio. También ofrece a los clientes una visión compartida del rendimiento frente al contrato.
Los servicios de asesoría y consultoría siguen siendo importantes para los compradores que están estableciendo su primera línea de base o decidiendo cómo estructurar un acuerdo basado en resultados. El trabajo de implementación e integración ayuda a los clientes a migrar activos heredados y datos a sistemas que generan información operativa confiable. Los servicios de soporte y optimización crean oportunidades recurrentes donde los proveedores ya comprenden una base instalada y su historial de rendimiento. Estos servicios pueden crear costos de cambio porque un nuevo proveedor debe reconstruir el contexto de datos y el conocimiento operativo. La industria de servicios gestionados basados en ganancias compartidas y valor recompensa en consecuencia a los proveedores de servicios que combinan el diseño comercial con la disciplina de entrega continua.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Organización:
Las Grandes Empresas Lideran Mientras los Compradores Más Pequeños Ganan AccesoLas grandes empresas representaron el 77,83% de los ingresos en 2026 porque generalmente cuentan con la gobernanza, la madurez de datos y los recursos de gestión de proveedores necesarios para contratos complejos. Su escala también les permite probar un programa en múltiples sitios y realizar la inversión de modernización requerida. Caterpillar tiene como objetivo alcanzar 28 mil millones de USD en ingresos por servicios a través de capacidades digitales para 2026, respaldado por capacidades de activos conectados y mantenimiento predictivo.[2] En febrero de 2026, la empresa anunció un trabajo con Geotab para integrar datos de vehículos en carretera en su plataforma VisionLink. Este tipo de entorno de datos integrado respalda la gestión de resultados en flotas mixtas.
Se proyecta que las pequeñas y medianas empresas se expandan a un CAGR del 17,59% hasta 2032. Las plataformas estandarizadas y las plantillas de medición reutilizables pueden hacer que los contratos de resultados sean más prácticos para valores de contrato más pequeños. Los proveedores de servicios gestionados pueden ofrecer compromisos definidos sobre costos, tiempo de resolución o servicio al cliente sin pedir a cada comprador que desarrolle una capacidad de medición interna completa. La oportunidad es más sólida donde un proveedor puede utilizar flujos de trabajo repetibles entre clientes similares. Los compradores aún necesitan evaluar si las métricas prometidas reflejan resultados que pueden influir y verificar.
Por Tecnología:
Las Plataformas de IA y Analítica Conectan la Entrega y la MediciónLas plataformas de IA y analítica representaron el 29,41% del tamaño del mercado de servicios gestionados basados en ganancias compartidas y valor en 2026 y se proyecta que crezcan a un CAGR del 17,54% hasta 2032. Estas herramientas respaldan tanto la prestación de servicios como la evidencia necesaria para demostrar que se ha logrado un resultado. Pueden combinar datos de aplicaciones, dispositivos, sistemas de flujo de trabajo y equipos de operaciones en una vista de rendimiento común. Los proveedores utilizan la información resultante para identificar posibles fallos, explicar causas raíz y proponer cambios antes de que se incumpla un umbral de servicio. Esto hace que las plataformas de IA sean centrales para los contratos basados en eficiencia, disponibilidad y uso de recursos.
Las redes de IoT y sensores proporcionan gran parte de los datos de máquinas y del entorno que necesitan los sistemas de analítica. Woodside Energy describió su implementación de tejido de datos industriales en julio de 2025, que conectó sensores de tecnología operativa a un gemelo digital central con flujo de información casi en tiempo real. La infraestructura en la nube y en el borde respalda la velocidad de procesamiento y la escala necesarias para el monitoreo en múltiples sitios. Los gemelos digitales pueden ayudar a definir el rendimiento esperado de los activos y probar una intervención propuesta antes de que se comprometa en un contrato. La minería de procesos y la automatización de flujos de trabajo también ayudan a los proveedores a identificar ineficiencias que pueden convertirse en un objetivo de mejora medible.
Por Duración del Contrato:
Los Acuerdos a Mediano Plazo Equilibran la Prueba y la FlexibilidadLos contratos de uno a tres años representaron el 48,78% de los ingresos en 2026. Esta duración da a los proveedores tiempo para realizar el trabajo de modernización y demostrar resultados sostenidos, mientras que los compradores mantienen un punto de renovación claro. También se adapta a muchos programas de transformación liderados por IA, donde los beneficios de productividad medibles pueden surgir en un plazo de 18 a 30 meses. Los proveedores pueden utilizar el plazo inicial para establecer confianza en la línea de base y el enfoque de presentación de informes. Los compradores pueden utilizarlo para evaluar si el modelo operativo del proveedor funciona en su entorno.
Se proyecta que los contratos de más de 3 años se expandan a un CAGR del 17,03% hasta 2032. Los acuerdos más largos se vuelven más prácticos después de que ambas partes tienen confianza en las métricas y en la capacidad del proveedor para gestionar el riesgo. Rolls-Royce ha construido modelos de soporte a largo plazo en torno a la disponibilidad del motor y las horas de vuelo, lo que le da un incentivo directo para mejorar el mantenimiento y el rendimiento de las piezas. Los contratos más cortos pueden servir como pilotos estructurados antes de que un cliente acepte un compromiso más amplio. El mercado de servicios gestionados basados en ganancias compartidas y valor puede, por tanto, utilizar la duración del contrato como una forma práctica de hacer coincidir la exposición comercial con la madurez de la medición.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Las Operaciones Industriales Lideran Mientras la Atención Médica se ExpandeManufactura e industrial representaron el 22,04% de la participación del mercado de servicios gestionados basados en ganancias compartidas y valor en 2026. Las empresas con activos intensivos poseen extensos datos operativos sobre disponibilidad, rendimiento, mantenimiento y uso de energía, lo que crea una base práctica para los servicios vinculados al rendimiento. Siemens, Caterpillar, Honeywell y proveedores similares pueden utilizar el conocimiento de los equipos y el historial de datos para definir compromisos medibles. Accenture y Siemens anunciaron un grupo empresarial en marzo de 2025, que estaba planificado para incluir a 7.000 profesionales trabajando en servicios de ingeniería, manufactura, seguridad y automatización basada en IA para clientes de manufactura e industrial bajo términos comerciales alineados con los resultados. La combinación de software industrial, prestación de servicios y soporte posventa puede hacer que las estructuras de resultados compartidos sean viables en entornos de fábrica.
Se proyecta que salud y ciencias de la vida se expandan a un CAGR del 17,21% hasta 2032. La aplicación se beneficia del creciente uso del reembolso basado en valor y la necesidad de demostrar resultados clínicos y financieros. Omada Health reportó 260 millones de USD en ingresos anuales completos de 2025 y 886.000 miembros en marzo de 2026, lo que refleja la escala a la que puede crecer la atención virtual basada en resultados. La energía y los servicios públicos también ofrecen un caso de uso activo, particularmente para contratos vinculados al rendimiento energético y la eficiencia de la infraestructura. La tecnología de la información, las telecomunicaciones, los servicios financieros, el transporte, el comercio minorista, la agricultura, los edificios, las instalaciones y los servicios públicos tienen diferentes niveles de preparación según la calidad de sus datos y los incentivos de pago.
Análisis Geográfico
Mercado de Servicios Gestionados Basados en Gainshare y en Valor en América del Norte
América del Norte concentró el 41,93% del tamaño del mercado de servicios gestionados basados en gainshare y en valor en 2026. Estados Unidos cuenta con una amplia base de compradores empresariales, proveedores experimentados y marcos contractuales consolidados que vinculan el pago al desempeño. La región también presenta una demanda sustancial proveniente de los sectores de atención médica, tecnología, energía y operaciones industriales. Canadá contribuye a través de contratos de rendimiento energético, mientras que México impulsa la demanda de gestión de activos industriales. Estas condiciones otorgan a los compradores y proveedores de América del Norte una base relativamente madura para los modelos de servicios vinculados al desempeño.
Mercado de Servicios Gestionados Basados en Gainshare y en Valor en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 17,43% hasta 2032. La región combina la demanda de modernización empresarial con capacidades crecientes en nube, IA y servicios gestionados. India contribuye tanto como una gran base de compradores como el hogar de importantes proveedores de servicios, entre ellos Tata Consultancy Services Limited, Infosys Limited, Wipro Limited y HCLTech Limited. Japón y Corea del Sur están aplicando enfoques vinculados a resultados para la modernización tecnológica empresarial. FPT Software Korea ofrece servicios gestionados centrados en resultados como la reducción de costos de TI y la mejora de la productividad, lo que ilustra el enfoque regional en resultados operativos medibles.
Mercado de Servicios Gestionados Basados en Gainshare y en Valor en EMEA y América del Sur
Europa presenta una adopción significativa en manufactura, servicios financieros y programas del sector público, con Alemania, el Reino Unido y Francia como mercados relevantes. El contrato de rendimiento ambiental de ENGIE SA en Francia muestra cómo la contratación pública puede extender los acuerdos basados en resultados más allá de los servicios de TI básicos.[3] América del Sur, Oriente Medio y África son áreas en etapas más tempranas donde las necesidades de rendimiento energético e infraestructura están creando puntos de entrada. Arabia Saudita y los Emiratos Árabes Unidos están utilizando servicios vinculados al desempeño en programas de infraestructura. Sudáfrica y Nigeria ofrecen una demanda potencial donde las brechas de habilidades y las necesidades de acceso a la energía hacen que los compromisos de desempeño verificado sean más relevantes.
Panorama Competitivo
Concentración del Mercado
El mercado de servicios gestionados basados en ganancias compartidas y valor reúne a grandes empresas de servicios de TI y especialistas industriales con datos de activos establecidos desde hace mucho tiempo. Accenture, TCS, Kyndryl, Capgemini e Infosys compiten por contratos de tecnología empresarial, mientras que Rolls-Royce, Siemens, Johnson Controls, Honeywell y Ameresco compiten en entornos con activos intensivos. El grupo de servicios de TI generalmente se centra en la observabilidad basada en IA, la transformación operativa y los modelos comerciales que conectan las tarifas de servicio con las métricas del cliente. Los especialistas industriales se basan en el conocimiento de los equipos, los registros de mantenimiento y los datos de la base instalada para respaldar los compromisos de disponibilidad y eficiencia. Esto crea dos caminos distintos pero superpuestos hacia una posición competitiva más sólida.
La estrategia de plataforma de Kyndryl ilustra un enfoque de servicios tecnológicos, ya que Kyndryl Bridge conecta datos de más de 100 socios y proporciona un gran volumen de perspectivas operativas. Rolls-Royce continúa ampliando su oferta CorporateCare para motores de aviación ejecutiva, reforzando un modelo de servicio vinculado a la disponibilidad de activos. Johnson Controls ha utilizado un acuerdo de 10 años con rendimiento garantizado con la Universidad Concordia para aplicar sus capacidades de instalaciones a la reducción del uso de energía.[4] Estos movimientos muestran que los proveedores líderes combinan datos, capacidad de implementación y disposición a aceptar riesgos operativos seleccionados. También demuestran por qué los compradores evaluarán el enfoque de medición de un proveedor con la misma atención que su capacidad técnica.
Las oportunidades permanecen entre los compradores del mercado medio que necesitan apoyo de asesoría antes de comprometerse con un acuerdo totalmente vinculado a resultados. La agricultura, el transporte y la infraestructura pública también ofrecen espacio para contratos de rendimiento centrados en la sostenibilidad a medida que mejora la recopilación de datos. La coordinación entre múltiples proveedores es otra apertura porque muchos parques tecnológicos empresariales son demasiado diversos para que un solo proveedor los gestione. Las empresas nativas de IA como DataRobot, C3.ai y UptimeAI buscan desarrollar capacidades de medición y predicción desde la capa de datos, mientras que ServiceMax respalda las operaciones de servicio de campo industrial. El mercado de servicios gestionados basados en ganancias compartidas y valor está moderadamente concentrado en el extremo superior, pero sigue siendo fragmentado entre especialistas y proveedores verticales.
Líderes de la Industria de Servicios Gestionados Basados en Ganancias Compartidas y Valor
-
Rolls-Royce plc
-
Schneider Electric SE
-
Siemens AG
-
International Business Machines Corporation
-
Signify N.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados Basados en Gainshare y en Valor Empresas cubiertas en este informe
- Rolls-Royce plc
- Schneider Electric SE
- Siemens AG
- International Business Machines Corporation
- Signify N.V.
- ValueLabs LLP
- Capgemini SE
- Accenture plc
- Tata Consultancy Services Limited
- Infosys Limited
- Wipro Limited
- Cognizant Technology Solutions Corporation
- HCLTech Limited
- Kyndryl Holdings, Inc.
- NTT DATA Group Corporation
- Fujitsu Limited
- Honeywell International Inc.
- Johnson Controls International plc
- Compagnie Générale des Établissements Michelin SCA
- Caterpillar Inc.
- GE Digital LLC
- ServiceMax, Inc.
- DataRobot, Inc.
- C3.ai, Inc.
- UptimeAI Inc.
- Omada Health, Inc.
- Indigo Ag, Inc.
- Zipline International Inc.
- Ameresco, Inc.
- ENGIE SA
- Veolia Environnement S.A.
Desarrollos recientes de la industria en Mercado de Servicios Gestionados Basados en Gainshare y en Valor
- Mayo de 2026: Omada Health se unió al programa Employer Connect de Eli Lilly como administrador de programa independiente, permitiendo a los empleadores acceder a la atención con GLP-1 con una estructura de costos predecible y soporte de estilo de vida coordinado, extendiendo el modelo de contratación de atención médica basado en resultados de Omada hacia un nuevo canal de distribución directo al empleador.
- Febrero de 2026: Caterpillar anunció una colaboración con Geotab Inc. para integrar datos de vehículos en carretera en su plataforma VisionLink, creando una interfaz unificada de gestión de resultados que cubre activos fuera de carretera de Cat y no Cat junto con vehículos en carretera, en apoyo de su objetivo de alcanzar 28 mil millones de USD en ingresos por servicios a través de capacidades digitales.
- Septiembre de 2026: Rolls-Royce amplió los términos de su acuerdo CorporateCare para operadores de motores de aviación ejecutiva, extendiendo la cobertura a una gama más amplia de turbofanes utilizados en nuevos modelos, incluidos el Gulfstream G700 y G800, profundizando su modelo de resultados de pago por hora de vuelo en toda la flota de aviación ejecutiva.
- Marzo de 2025: Accenture y Siemens anunciaron el Grupo Empresarial Accenture Siemens en Hannover Messe, una práctica empresarial dedicada planificada para abarcar a 7.000 profesionales que prestan servicios gestionados de seguridad, automatización de planta de producción impulsada por IA y servicio posventa para clientes de manufactura e industrial bajo términos comerciales alineados con los resultados.
Alcance del Informe Global del Mercado de Servicios Gestionados Basados en Ganancias Compartidas y Valor
El Mercado de Servicios Gestionados Basados en Ganancias Compartidas y Valor se refiere al mercado de acuerdos de servicios externalizados en los que los proveedores y los clientes comparten los beneficios financieros generados a través de mejoras medibles en el rendimiento operativo, la eficiencia de costos, el crecimiento de los ingresos o los resultados empresariales.
El Informe del Mercado de Servicios Gestionados Basados en Ganancias Compartidas y Valor está segmentado por Tipo de Servicio (Asesoría y Consultoría, Implementación e Integración, Servicios de Resultados Gestionados, y Soporte y Optimización), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Tecnología (Plataformas de IA y Analítica, Redes de IoT y Sensores, Infraestructura en la Nube y en el Borde, Plataformas de Gemelo Digital y Simulación, y Minería de Procesos y Automatización de Flujos de Trabajo), Duración del Contrato (Menos de un Año, De Uno a Tres Años, y Más de Tres Años), Aplicación (Tecnología de la Información y Telecomunicaciones, Salud y Ciencias de la Vida, Manufactura e Industrial, Energía y Servicios Públicos, BFSI, Comercio Minorista y Comercio Electrónico, y Otras Aplicaciones), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Asesoría y Consultoría |
| Implementación e Integración |
| Servicios de Resultados Gestionados |
| Soporte y Optimización |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Plataformas de IA y Analítica |
| Redes de IoT y Sensores |
| Infraestructura en la Nube y en el Borde |
| Plataformas de Gemelo Digital y Simulación |
| Minería de Procesos y Automatización de Flujos de Trabajo |
| Menos de un Año |
| De Uno a Tres Años |
| Más de Tres Años |
| Tecnología de la Información y Telecomunicaciones |
| Salud y Ciencias de la Vida |
| Manufactura e Industrial |
| Energía y Servicios Públicos |
| BFSI |
| Comercio Minorista y Comercio Electrónico |
| Otras Aplicaciones |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Asesoría y Consultoría | |
| Implementación e Integración | ||
| Servicios de Resultados Gestionados | ||
| Soporte y Optimización | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Tecnología | Plataformas de IA y Analítica | |
| Redes de IoT y Sensores | ||
| Infraestructura en la Nube y en el Borde | ||
| Plataformas de Gemelo Digital y Simulación | ||
| Minería de Procesos y Automatización de Flujos de Trabajo | ||
| Por Duración del Contrato | Menos de un Año | |
| De Uno a Tres Años | ||
| Más de Tres Años | ||
| Por Aplicación | Tecnología de la Información y Telecomunicaciones | |
| Salud y Ciencias de la Vida | ||
| Manufactura e Industrial | ||
| Energía y Servicios Públicos | ||
| BFSI | ||
| Comercio Minorista y Comercio Electrónico | ||
| Otras Aplicaciones | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados basados en ganancias compartidas y valor?
El tamaño del mercado de servicios gestionados basados en ganancias compartidas y valor es de 18,42 mil millones de USD en 2026 y se proyecta que alcance los 46,24 mil millones de USD para 2032 a un CAGR del 16,73%. La expansión refleja la demanda de los compradores de modelos de pago que conectan las tarifas de servicio con ahorros medibles, disponibilidad y mejoras operativas.
¿Qué está impulsando la demanda de servicios gestionados basados en ganancias compartidas y valor?
El mercado de servicios gestionados basados en ganancias compartidas y valor está respaldado por la disciplina del presupuesto operativo, la medición habilitada por IA, los requisitos de resiliencia y los ahorros de recursos verificados. Los compradores utilizan estas estructuras para compartir el riesgo de rendimiento con los proveedores cuando el resultado y los datos necesarios para verificarlo pueden definirse de antemano.
¿Qué tipo de servicio lidera la demanda?
Los servicios de resultados gestionados lideran con una participación del 40,72% en 2026 y se proyecta que crezcan a un CAGR del 16,97% hasta 2032. Atraen a los compradores que buscan un único proveedor que pueda coordinar operaciones, monitoreo, acciones de mejora y responsabilidad por el resultado de servicio acordado.
¿Qué tecnología respalda los servicios gestionados basados en resultados?
Las plataformas de IA y analítica respaldan la medición, predicción y presentación de informes de rendimiento. Representaron una participación del 29,41% en 2026 porque el mercado de servicios gestionados basados en ganancias compartidas y valor requiere evidencia que vincule las acciones del proveedor con los resultados documentados en aplicaciones, flujos de trabajo y activos conectados.
¿Qué región está creciendo más rápido?
Se proyecta que Asia-Pacífico crezca a un CAGR del 17,43% hasta 2032, respaldado por la modernización y la adopción de IA. El mercado de servicios gestionados basados en ganancias compartidas y valor en la región también se beneficia de una gran base de servicios tecnológicos, el creciente uso de la nube y la demanda empresarial de modelos de gestión repetibles.
¿Cuál es el principal desafío en los contratos vinculados a resultados?
Las partes deben acordar las líneas de base, la atribución y las fuentes de datos antes de que el pago pueda vincularse a los resultados medidos. Esto es más difícil cuando los equipos internos, los proveedores separados, las decisiones del cliente y las condiciones operativas externas afectan al mismo objetivo.