
Tamaño y Participación del Mercado de Gestión de Identidades de Máquinas
Visión General del Mercado
| Período de Estudio | 2027 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.16 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.43 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 18.65 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de Identidades de Máquinas por Mordor Intelligence
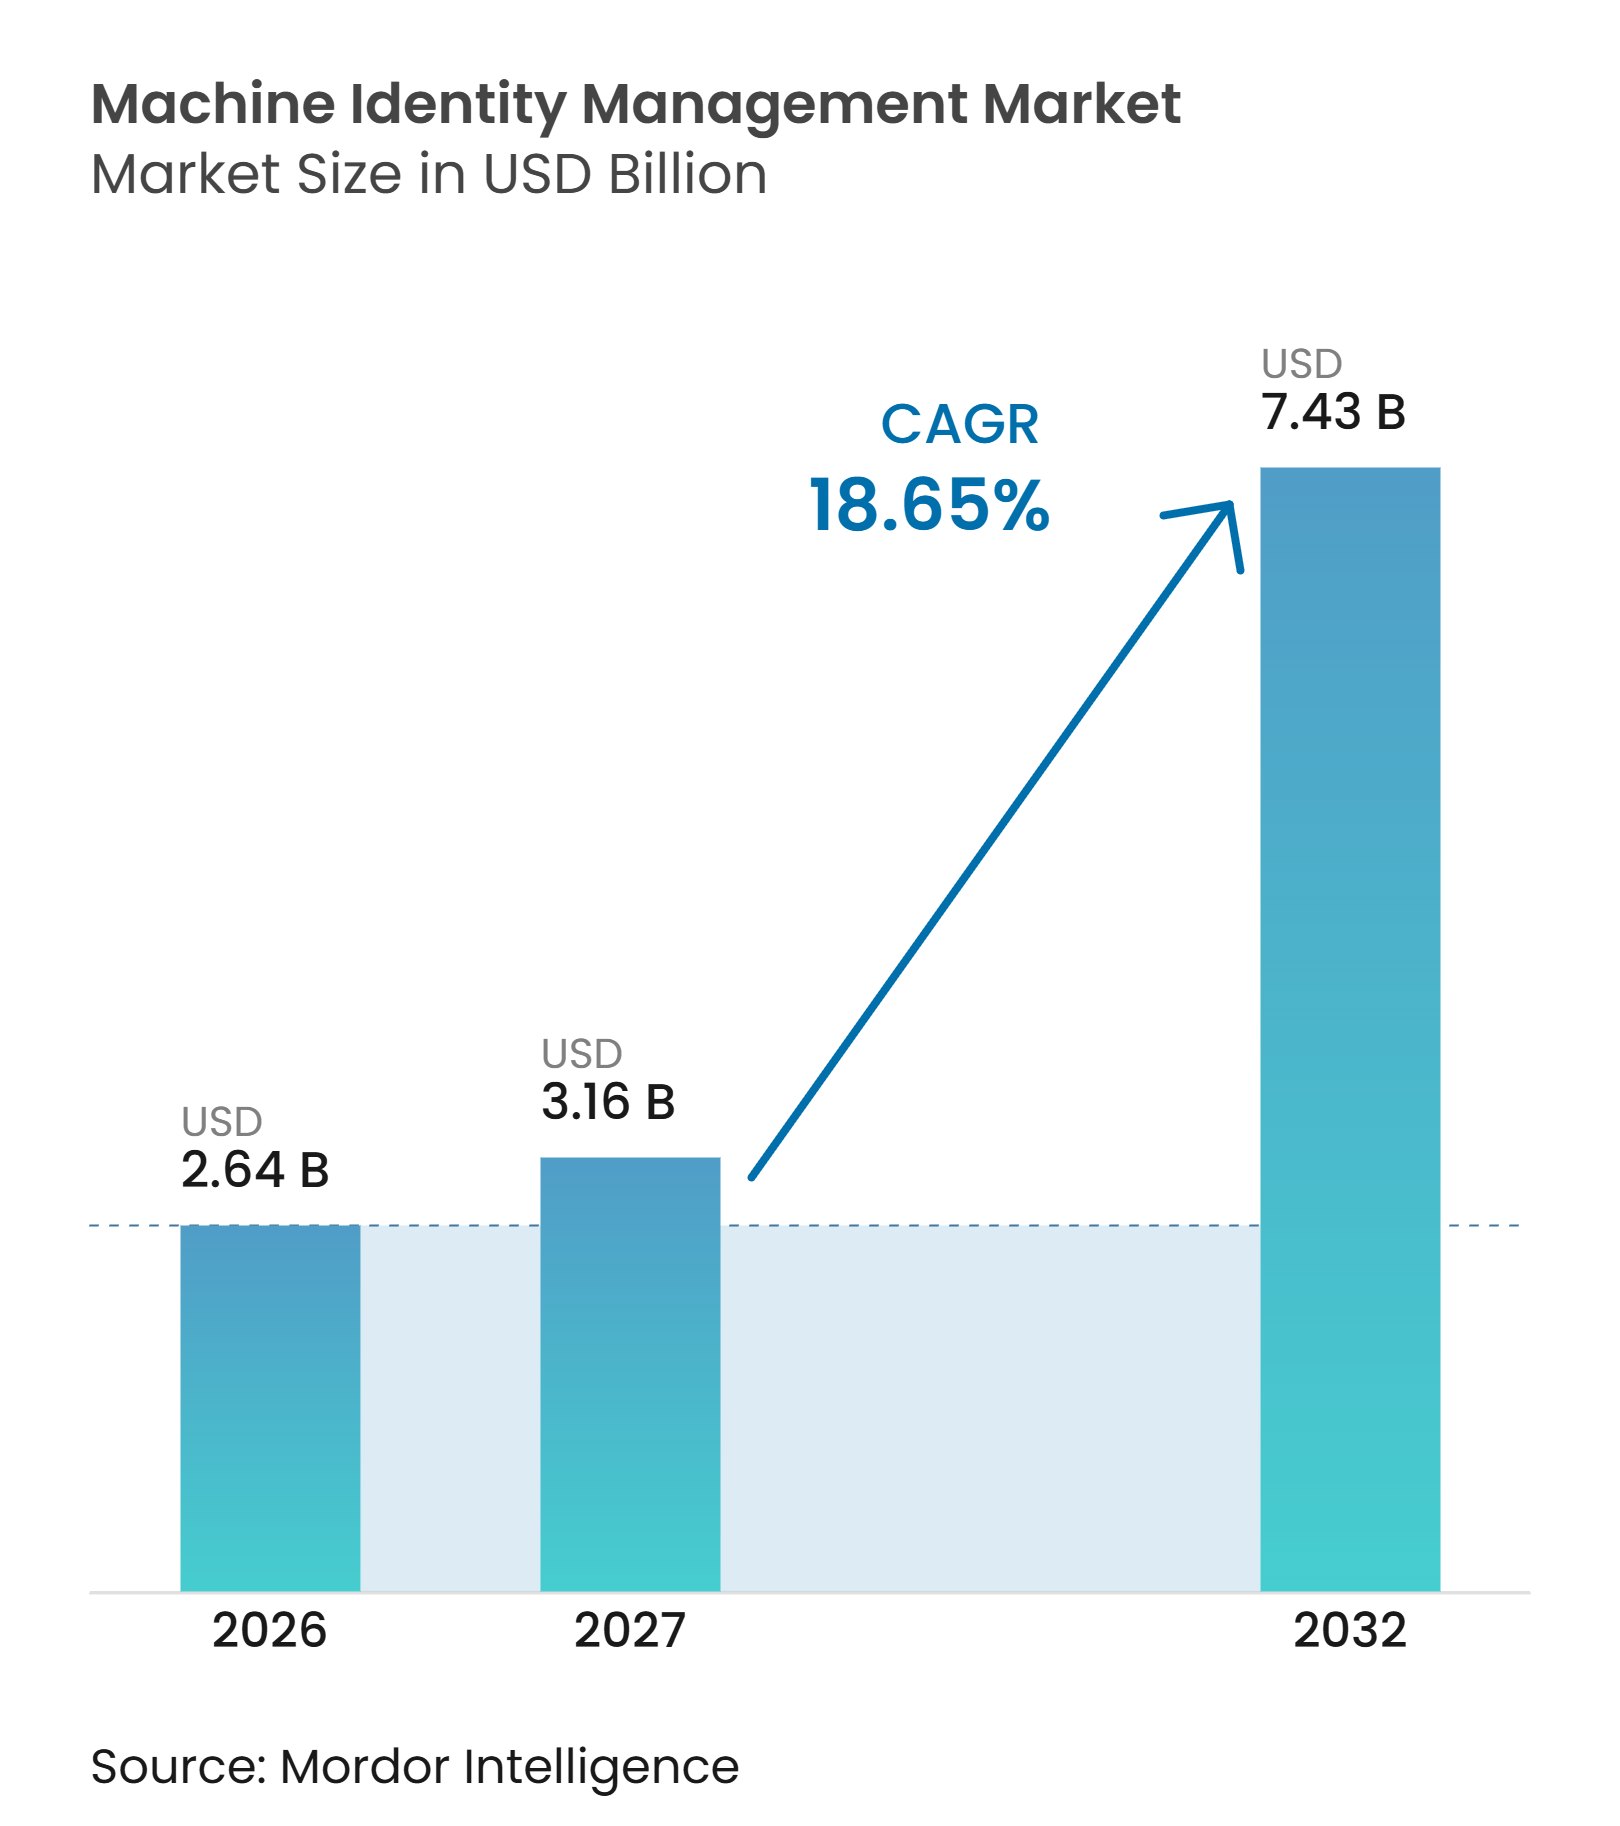
Se proyecta que el tamaño del Mercado de Gestión de Identidades de Máquinas se expanda desde 2,64 mil millones de USD en 2026 y 3,16 mil millones de USD en 2027 hasta 7,43 mil millones de USD para 2032, registrando un CAGR del 18,65% entre 2027 y 2032. El mercado de gestión de identidades de máquinas está respaldado por el creciente número de identidades no humanas en aplicaciones nativas de la nube, APIs, flujos de trabajo de agentes de IA y entornos en contenedores. Los procesos manuales para la renovación de certificados, el manejo de secretos y la gobernanza de claves SSH son cada vez más difíciles de utilizar cuando las cargas de trabajo se crean y retiran rápidamente. Los requisitos de confianza cero, los períodos de vida más cortos de los certificados TLS y los programas de criptografía poscuántica están convirtiendo los controles de identidad automatizados en una prioridad de cumplimiento recurrente para las organizaciones reguladas. El mercado de gestión de identidades de máquinas también se beneficia de la demanda norteamericana en sectores regulados y de una adopción más rápida en Asia-Pacífico, donde las finanzas digitales, la infraestructura de IA y los planes de confianza cero están aumentando el volumen de credenciales que deben ser gestionadas.
Conclusiones Clave del Informe
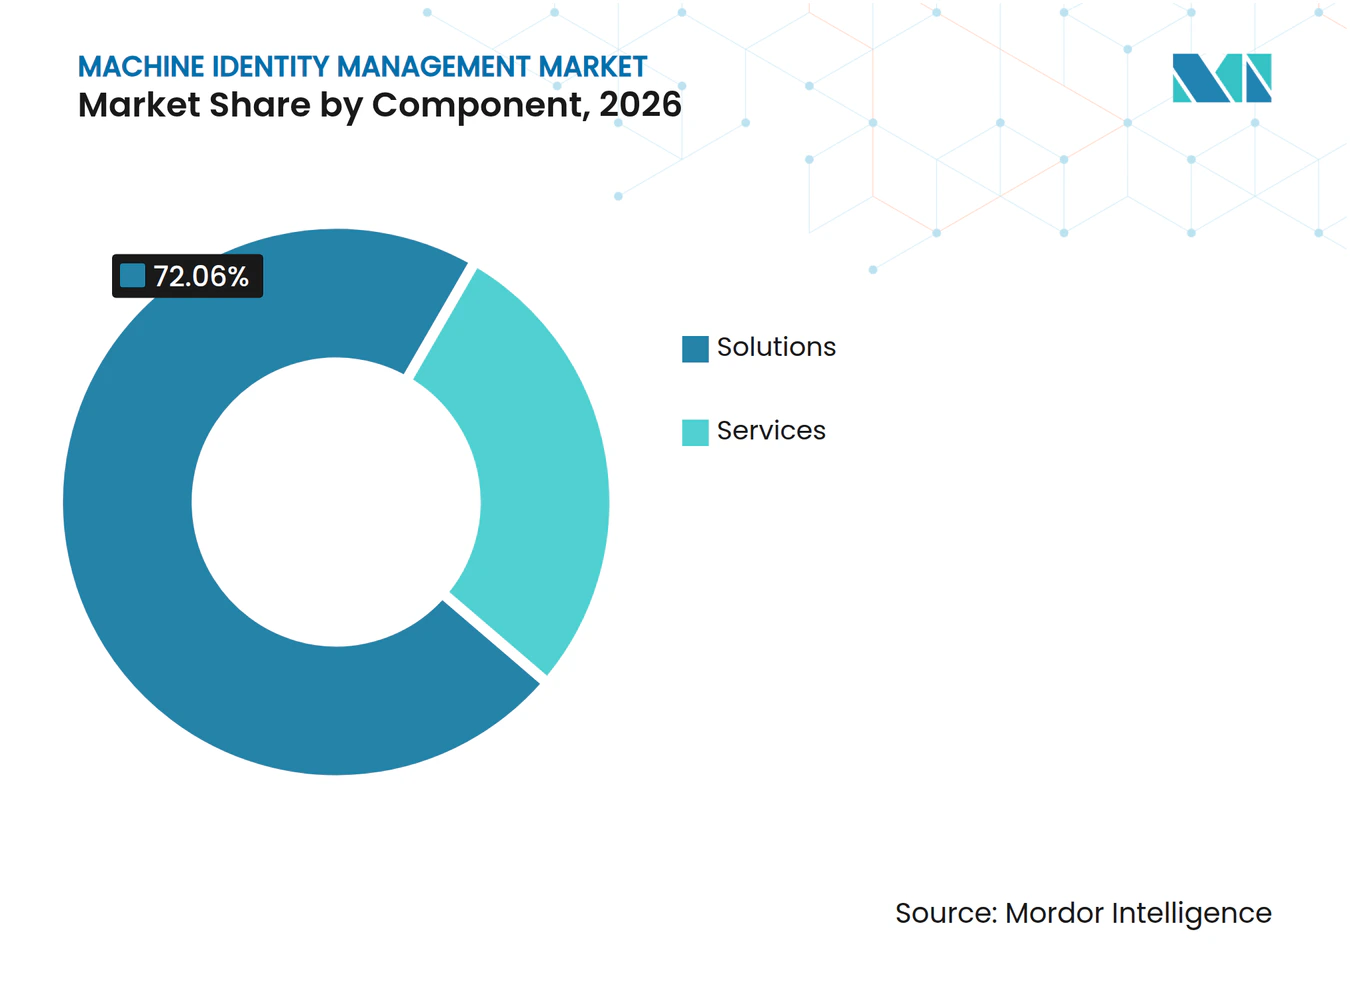
- Por componente, las Soluciones representaron el 72,06% de la participación del mercado de gestión de identidades de máquinas en 2026, mientras que se proyecta que el segmento de Soluciones se expanda a un CAGR del 19,71% hasta 2032.
- Por tipo de identidad, los Certificados de Máquinas representaron el 26,54% de la participación del mercado de gestión de identidades de máquinas en 2026, mientras que se proyecta que las Identidades de Agentes de IA se expandan a un CAGR del 19,63% hasta 2032.
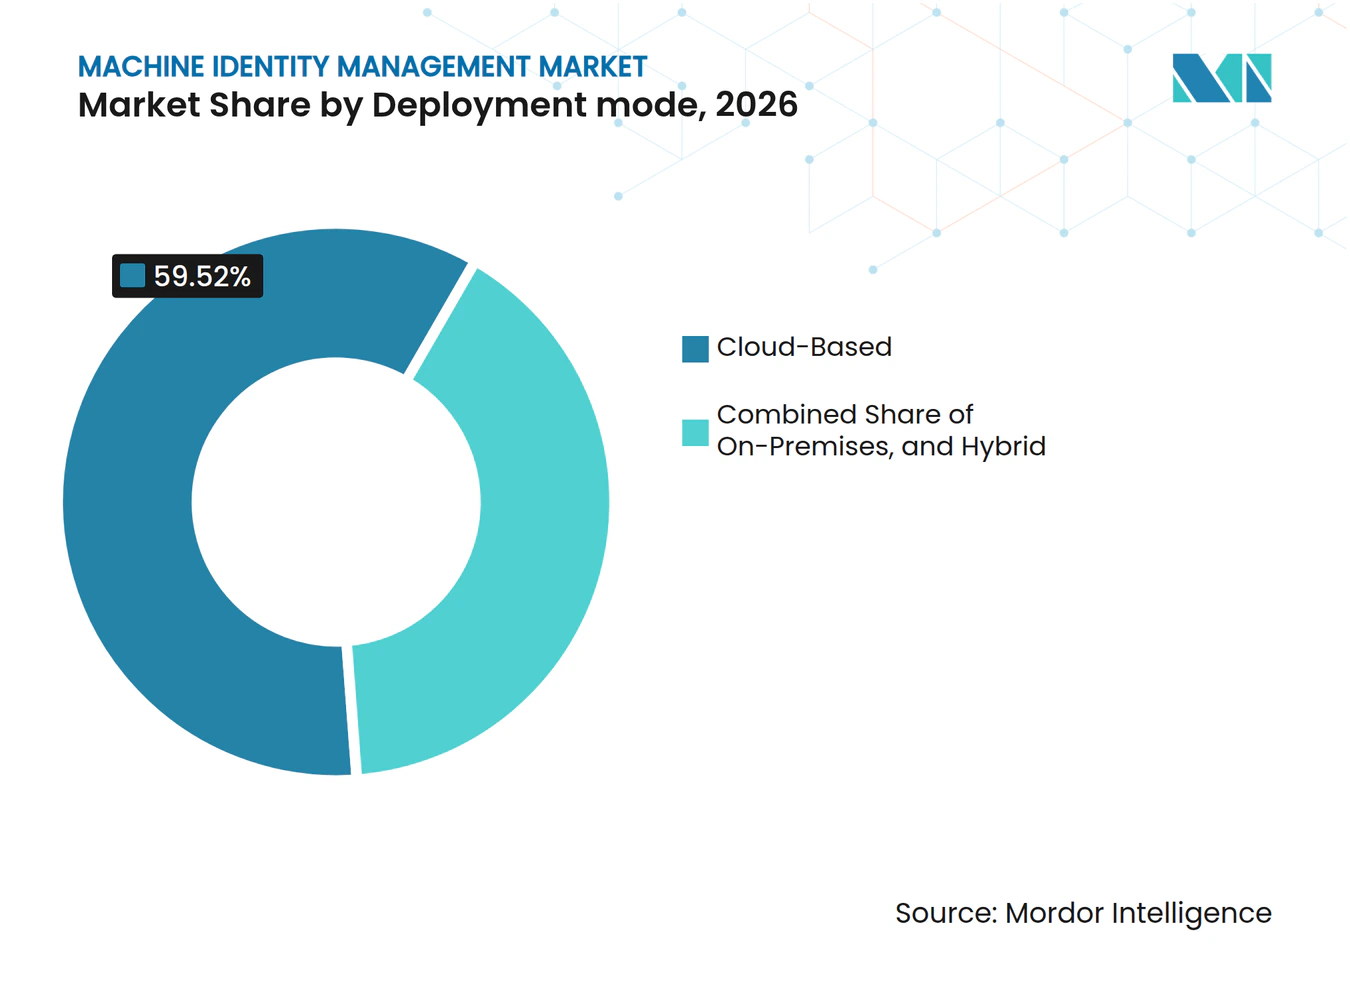
- Por modo de implementación, la implementación Basada en la Nube representó el 59,52% de la participación del mercado de gestión de identidades de máquinas en 2026, mientras que se proyecta que la implementación Híbrida se expanda a un CAGR del 19,39% hasta 2032.
- Por tamaño de organización, las Grandes Empresas representaron el 70,92% de la participación del mercado de gestión de identidades de máquinas en 2026, mientras que se proyecta que las pymes se expandan a un CAGR del 19,71% hasta 2032.
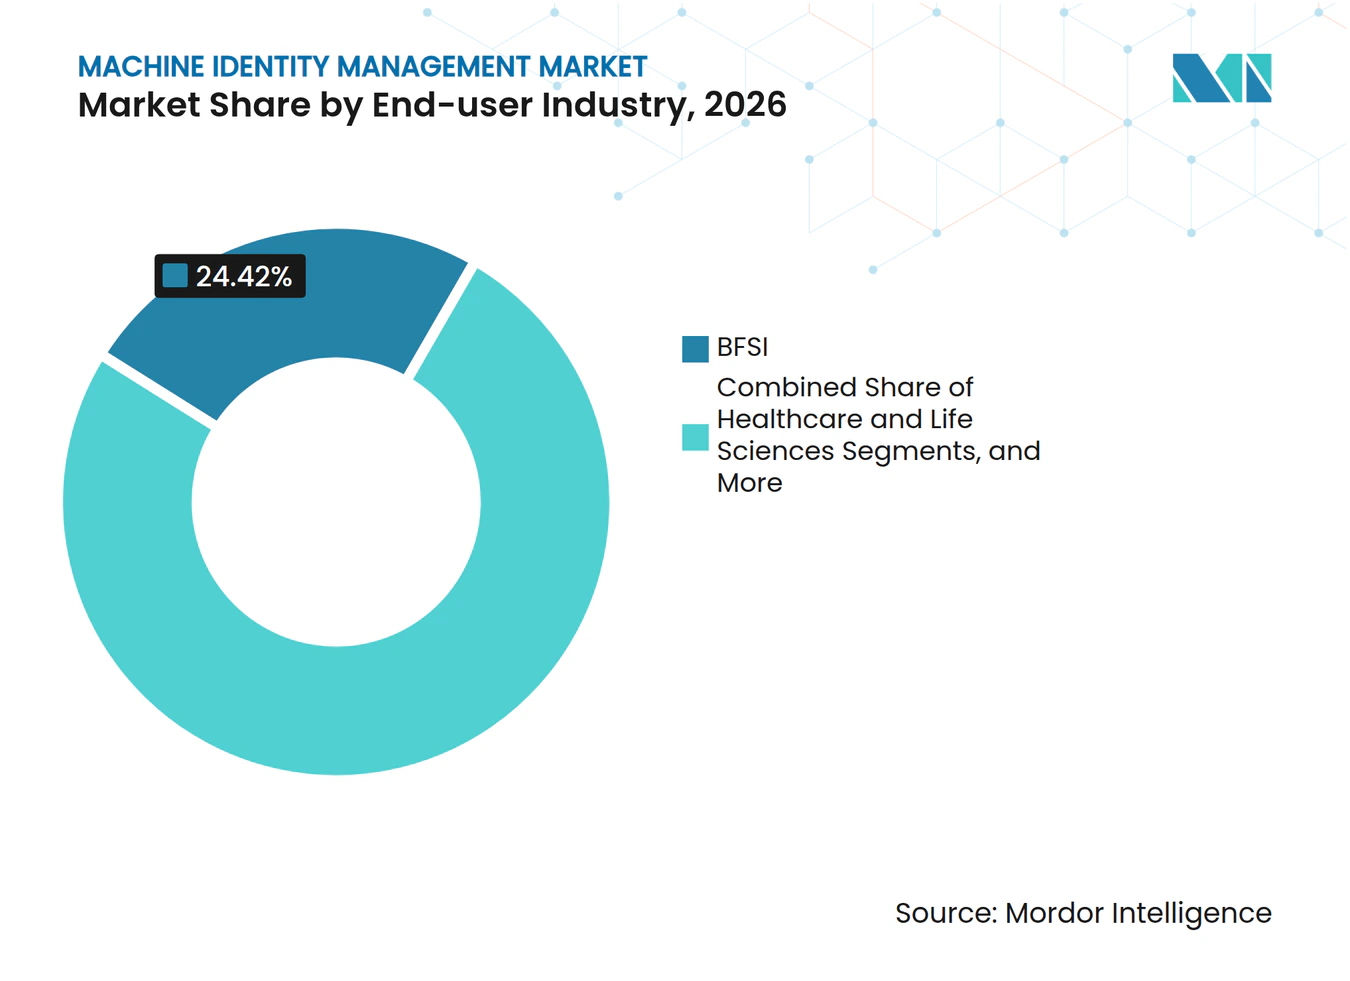
- Por industria de usuario final, BFSI representó el 24,42% de la participación del mercado de gestión de identidades de máquinas en 2026, mientras que se proyecta que Salud y Ciencias de la Vida se expandan a un CAGR del 19,01% hasta 2032.
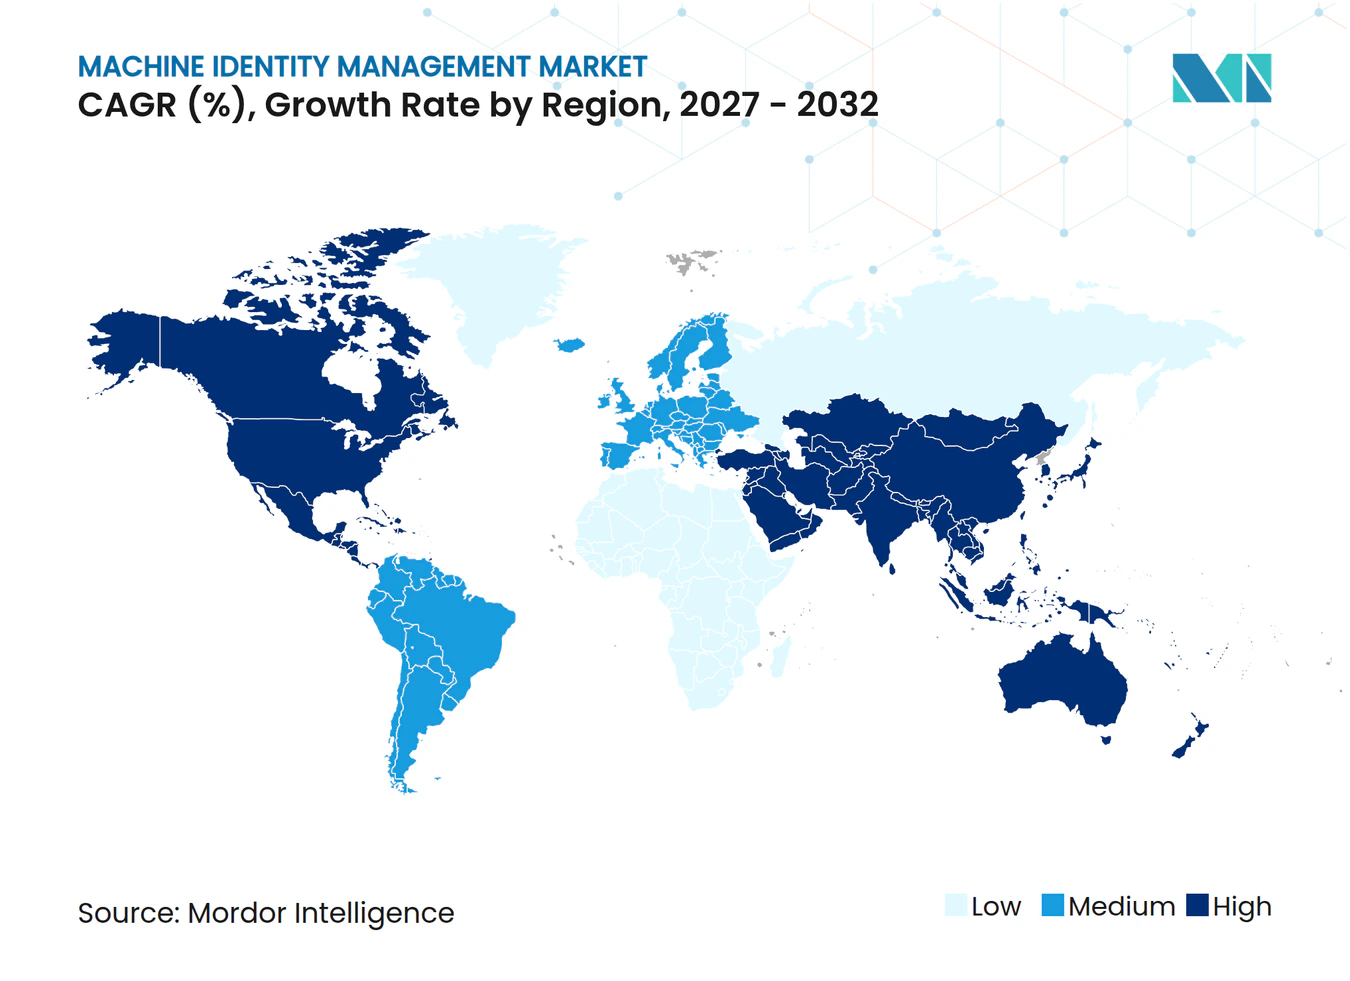
- Por geografía, América del Norte representó el 45,51% de la participación del mercado de gestión de identidades de máquinas en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 19,58% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Cargas de Trabajo Nativas de la Nube y APIs | +4.0% | Global | Corto plazo (≤ 2 años) |
| Proliferación de Agentes de IA y Flujos de Trabajo Autónomos | +3.5% | América del Norte, Europa, núcleo de Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de Confianza Cero para el Acceso Máquina a Máquina | +3.2% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Reducción de la Vida Útil de los Certificados y Requisitos de Renovación Automatizada | +2.8% | Global | Corto plazo (≤ 2 años) |
| Gobernanza de la Cadena de Suministro de Software para Identidades No Humanas | +2.1% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Preparación para la Criptografía Poscuántica y Programas de Agilidad Criptográfica | +1.8% | América del Norte y Europa, con extensión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Cargas de Trabajo Nativas de la Nube y APIs
El paso a microservicios, pasarelas de API y aplicaciones en contenedores ha cambiado la forma en que las empresas crean y retiran identidades de máquinas. La Cloud Native Computing Foundation informó en 2025 que el 50% de los desarrolladores de backend utilizaban pasarelas de API y el 46% operaba microservicios, mientras que el 77% utilizaba al menos 1 tecnología asociada con el desarrollo nativo de la nube.[1] Cada límite de servicio puede requerir una credencial separada, lo que aumenta la carga administrativa de los equipos de seguridad. El mercado de gestión de identidades de máquinas está respondiendo a esta demanda con plataformas que pueden descubrir y gestionar identidades en clústeres de Kubernetes, funciones sin servidor y sistemas de identidad multinube. Las revisiones manuales de inventario no pueden mantener el ritmo cuando los servicios son temporales y las credenciales se emiten a velocidad de producción. Los proveedores que ofrecen descubrimiento continuo y controles basados en API están mejor posicionados para reemplazar herramientas desconectadas con una vista operativa única.
Proliferación de Agentes de IA y Flujos de Trabajo Autónomos
Los agentes de IA crean una nueva fuente de demanda porque sus credenciales pueden cambiar con la tarea, el contexto del sistema y el alcance del acceso. Palo Alto Networks declaró en 2025 que los agentes de IA introducen identidades de máquinas privilegiadas a una escala sin precedentes y requieren controles sobre las credenciales utilizadas por dichos agentes.[2] Cada agente puede utilizar tokens de API, concesiones OAuth y certificados de servicio que necesitan la misma disciplina de ciclo de vida que otras identidades privilegiadas. El mercado de gestión de identidades de máquinas tiene, por tanto, la oportunidad de respaldar las credenciales de agentes que requieren emisión dinámica, monitoreo, rotación y revocación. Esta necesidad difiere de la gestión de cuentas de servicio estáticas porque las acciones de los agentes pueden ser autónomas y abarcar múltiples sistemas. Los proveedores están adaptando sus plataformas para cubrir la gobernanza de identidades de agentes de IA junto con certificados, secretos e identidades de cargas de trabajo.
Adopción de Confianza Cero para el Acceso Máquina a Máquina
Los programas de confianza cero están trasladando la autenticación de máquinas de una tarea de cumplimiento periódica a un requisito de seguridad continuo. La Agencia de Seguridad Nacional emitió orientaciones para la protección de confianza cero de los sistemas de tecnología operativa en octubre de 2026, extendiendo estos controles a entornos industriales que históricamente dependían de la seguridad perimetral.[3]La Agencia de Seguridad de Infraestructura y Ciberseguridad identificó los tokens de API y las aserciones de acceso mal gestionados como rutas clave para el movimiento lateral en entornos híbridos multinube en septiembre de 2026. El mercado de gestión de identidades de máquinas se beneficia cuando las organizaciones necesitan identidades verificadas en cada límite de carga de trabajo. La gestión del ciclo de vida de los certificados y la gestión de secretos se consideran a menudo de forma conjunta porque ambas son necesarias para controlar el acceso de las máquinas. Este requisito es especialmente relevante para los operadores de infraestructuras críticas y los contratistas que deben actualizar los controles en los sistemas industriales y empresariales.
Reducción de la Vida Útil de los Certificados y Requisitos de Renovación Automatizada
Los períodos de vida más cortos de los certificados TLS están aumentando la necesidad operativa de renovación automatizada. El Foro CA/Browser estableció la validez máxima de los certificados TLS públicos en 200 días a partir del 15 de marzo de 2026, con reducciones adicionales a 100 días en marzo de 2027 y 47 días en marzo de 2029. Sectigo informó que el cambio de norma establece un plazo máximo de 47 días como punto final del calendario de reducción por fases. CyberArk informó en 2025 que el 72% de los líderes de seguridad habían experimentado interrupciones relacionadas con certificados. El mercado de gestión de identidades de máquinas gana urgencia a medida que los intervalos de renovación se vuelven demasiado cortos para los flujos de trabajo dirigidos por personas. Las organizaciones también necesitan una propiedad clara, inventarios fiables y rutas de aprobación automatizadas si quieren evitar interrupciones causadas por certificados vencidos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fragmentación de la PKI Heredada y las Herramientas de Secretos | -3.5% | Global | Corto plazo (≤ 2 años) |
| Escasez de Especialistas en PKI e Identidades de Máquinas | -2.8% | Global | Mediano plazo (2-4 años) |
| Ambigüedad de Propiedad entre los Equipos de Ingeniería de Plataformas y Seguridad | -2.0% | Global | Mediano plazo (2-4 años) |
| Falsos Positivos de Identidades de Máquinas Efímeras y en la Sombra | -1.5% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Fragmentación de la PKI Heredada y las Herramientas de Secretos
Los almacenes de certificados desconectados, las instancias de bóveda y las herramientas de secretos pueden retrasar los beneficios tras la adquisición de una plataforma. Muchas organizaciones mantienen varias jerarquías de PKI, cada una con diferentes interfaces de automatización, registros de auditoría y procesos de renovación. El mercado de gestión de identidades de máquinas enfrenta implementaciones más lentas donde los equipos deben conectar herramientas de autoridad de certificación, gestores de claves SSH, motores de secretos en la nube y bóvedas existentes antes de que una política central pueda operar. Este trabajo puede retrasar la realización del valor entre 12 y 24 meses después de la adquisición. Los inventarios incompletos también debilitan la renovación y revocación automatizadas porque los certificados emitidos a través de canales no estándar pueden permanecer sin descubrir. Los proveedores que ofrecen un descubrimiento amplio y una integración más sencilla pueden reducir esta barrera, pero los clientes aún necesitan conciliar la propiedad y las dependencias técnicas.
Escasez de Especialistas en PKI e Identidades de Máquinas
La escasez de especialistas en PKI y operaciones criptográficas puede limitar el valor que las organizaciones obtienen de las plataformas de identidades de máquinas. Las organizaciones necesitan profesionales que puedan diseñar arquitecturas multi-CA, implementar sistemas de identidad de cargas de trabajo conformes con SPIFFE y preparar bibliotecas criptográficas para la migración poscuántica. Keyfactor informó en enero de 2026 que el 86% de los profesionales de ciberseguridad consideraban que los agentes de IA y los sistemas autónomos no eran confiables sin identidades digitales únicas y dinámicas. El mercado de gestión de identidades de máquinas debe abordar esta brecha de capacidades a través de servicios gestionados, soporte de implementación y flujos de trabajo operativos más sencillos. Las organizaciones sin conocimientos internos de PKI pueden posponer los programas de renovación o utilizar políticas de certificados excesivamente permisivas. Estas decisiones pueden aumentar el riesgo de interrupción del servicio y permitir el movimiento no autorizado a través de credenciales comprometidas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Las Soluciones de Plataforma se Consolidan por Delante de los ServiciosLas Soluciones representaron el 72,06% del tamaño del mercado de gestión de identidades de máquinas en 2026. Esta posición refleja la consolidación de la gestión del ciclo de vida de los certificados, la gestión de secretos, la identidad de cargas de trabajo y el descubrimiento criptográfico dentro de plataformas más amplias. Los clientes prefieren cada vez más un menor número de sistemas que puedan proporcionar un marco de políticas coherente en estas funciones. Los proveedores también están añadiendo gobernanza de identidades de agentes de IA, gestión de claves SSH e inventario criptográfico a sus conjuntos de productos existentes. Estas adiciones pueden aumentar el valor del contrato y hacer que una plataforma sea más central para las operaciones de seguridad del cliente.
Se proyecta que el segmento de Soluciones se expanda a un CAGR del 19,71% de 2027 a 2032. El mercado de gestión de identidades de máquinas está viendo cómo los modelos de entrega de software reducen las barreras de implementación para los compradores empresariales y del mercado medio. Los Servicios siguen siendo importantes para el soporte profesional, la PKI gestionada y el trabajo de asesoría. Son especialmente relevantes para las pymes que no cuentan con personal criptográfico dedicado. Keyfactor informó en septiembre de 2026 que su plataforma Command admite certificados automatizados a escala, lo que demuestra el valor operativo de la automatización entregada por software.


Por Tipo de Identidad:
Los Certificados de Máquinas como Base, las Identidades de Agentes de IA en AugeLos Certificados de Máquinas representaron el 26,54% de la participación del mercado de gestión de identidades de máquinas en 2026. Su posición está respaldada por su papel en la autenticación basada en TLS en todos los sectores y entornos operativos. El calendario de validez del Foro CA/Browser aumenta el número de operaciones de certificados que las organizaciones deben gestionar cada año. Esto otorga a las herramientas de renovación automatizada una relevancia continua incluso a medida que las prácticas de gestión de certificados maduran. Los certificados de máquinas siguen siendo un control básico para la autenticación de servicio a servicio, las aplicaciones de cara al público y los sistemas internos.
Se proyecta que las Identidades de Agentes de IA se expandan a un CAGR del 19,63% de 2027 a 2032. La Cloud Security Alliance declaró en 2025 que las organizaciones pueden necesitar gobernar decenas de miles de identidades de agentes donde anteriormente gestionaban cientos de usuarios humanos. El mercado de gestión de identidades de máquinas incluye otras clases de identidad, como identidades de aplicaciones y servicios, claves de API e identidades de tokens OAuth, identidades de cargas de trabajo y contenedores, secretos y tokens de acceso, y claves SSH. Cada una aborda un área diferente del patrimonio de identidades no humanas. Su requisito común es el descubrimiento, la aplicación de políticas, la rotación de credenciales y el control de acceso que funcionen en toda la infraestructura dinámica.
Por Modo de Implementación:
La Nube Escala, el Híbrido Gana Terreno más RápidoLa implementación Basada en la Nube representó el 59,52% del tamaño del mercado de gestión de identidades de máquinas en 2026. Las plataformas PKI entregadas como SaaS pueden asumir la responsabilidad de la gestión de la infraestructura y el mantenimiento del conector de la autoridad de certificación. Este modelo se vuelve más útil a medida que los inventarios de certificados se expanden y los clientes necesitan aplicar prácticas de renovación coherentes. La entrega en la nube también puede simplificar el acceso a nuevas funciones para el descubrimiento de identidades, el inventario criptográfico y la automatización. El modelo no elimina la necesidad de integrarse con los entornos del cliente, pero reduce la carga operativa de ejecutar la plataforma.
Se proyecta que la implementación Híbrida se expanda a un CAGR del 19,39% de 2027 a 2032. La Cloud Native Computing Foundation informó en 2025 que el 30% de los desarrolladores de backend utilizaban implementaciones híbridas y el 23% utilizaba implementaciones multinube. El mercado de gestión de identidades de máquinas debe admitir controles que se extiendan desde los sistemas locales hasta los entornos en la nube. La implementación local sigue siendo relevante para las agencias gubernamentales y los contratistas de defensa que enfrentan límites de residencia de datos. Keyfactor informó en 2026 que obtuvo la certificación FedRAMP y la certificación CMMC Nivel 2, lo que demuestra la postura de cumplimiento que los proveedores necesitan para abordar esos entornos.


Por Tamaño de Organización:
Las Grandes Empresas como Base, las pymes se AceleranLas Grandes Empresas representaron el 70,92% de la participación del mercado de gestión de identidades de máquinas en 2026. Sus grandes inventarios de certificados, responsabilidades regulatorias y equipos de seguridad establecidos crean un sólido argumento para una gobernanza integral. Los bancos, las aseguradoras y las empresas tecnológicas pueden gestionar cientos de miles de certificados en sistemas multinube. Para estas organizaciones, la gobernanza automatizada es un requisito operativo más que una mejora de seguridad discrecional. Su escala también hace más práctico consolidar varias funciones de identidad en una sola plataforma.
Se proyecta que las pymes se expandan a un CAGR del 19,71% de 2027 a 2032. La PKI gestionada como servicio y la automatización SaaS pueden reducir las barreras de entrada que anteriormente requerían experiencia criptográfica dedicada. El mercado de gestión de identidades de máquinas puede llegar a estas organizaciones a través de modelos de implementación que requieren menos administración interna. Keyfactor puso a disposición su Command MCP Server a través de AWS Marketplace en diciembre de 2025, proporcionando escalabilidad multiusuario y un soporte más amplio para clientes de IA para las organizaciones que utilizan ese canal de adquisición. Los compradores más pequeños aún necesitan una propiedad clara y procesos operativos, pero la entrega gestionada puede reducir la carga de recursos.
Por Industria de Usuario Final:
BFSI Lidera mientras Salud y Ciencias de la Vida se AceleraBFSI representó el 24,42% de la participación del mercado de gestión de identidades de máquinas en 2026. El sector enfrenta obligaciones de gobernanza de certificados bajo PCI DSS y SOX, mientras que sus cargas de trabajo de alto valor hacen que la disponibilidad del servicio y el control de acceso sean especialmente importantes. Thales informó en 2025 que el 89% de los encuestados de BFSI expresaron un deseo urgente o moderado de consolidar las pilas de proveedores de identidad. Esto refleja los costos operativos y las brechas de control que pueden resultar de herramientas de identidad fragmentadas. El mercado de gestión de identidades de máquinas tiene un papel claro en ayudar a estas organizaciones a integrar credenciales, controles del ciclo de vida y registros de auditoría en un modelo operativo más coherente.
Se proyecta que Salud y Ciencias de la Vida se expanda a un CAGR del 19,01% de 2027 a 2032. La digitalización de las operaciones clínicas, el tráfico de API de telesalud y los diagnósticos asistidos por IA están introduciendo nuevos tipos de identidades en entornos sensibles. Tecnología de la Información y Telecomunicaciones y Gobierno y Sector Público también representan grupos de demanda sustanciales debido a la implementación nativa de la nube y los requisitos de confianza cero. Manufactura e Industrial, Comercio Minorista y Electrónico, Energía y Servicios Públicos, y Transporte y Logística añaden demanda a través del uso de IoT, la convergencia de tecnología operativa y la automatización logística. El mercado de gestión de identidades de máquinas debe servir a cada uno de estos sectores sin imponer un único modelo de implementación o tipo de credencial.
Análisis Geográfico
Mercado de Gestión de Identidad de Máquinas en América del Norte
América del Norte concentró el 45,51% de la cuota del mercado de gestión de identidad de máquinas en 2026. La región combina industrias reguladas, una madurez consolidada en la adquisición de ciberseguridad y una orientación federal recurrente en materia de seguridad. El Instituto Nacional de Estándares y Tecnología publicó en 2025 su guía de transición hacia la criptografía poscuántica, estableciendo la necesidad de reemplazar los algoritmos vulnerables a la computación cuántica antes de 2035. Canadá aporta demanda a través de la digitalización de los servicios financieros y la modernización de la nube gubernamental, mientras que México ofrece una oportunidad emergente a medida que la inversión manufacturera relacionada con el nearshoring incrementa la necesidad de automatización estructurada de identidades.
Mercado de Gestión de Identidad de Máquinas en Europa
Europa ocupó la segunda posición regional en términos de ingresos en 2026. El Reino Unido y Alemania son los mayores contribuyentes de la región, respaldados por los requisitos de cumplimiento de NIS2 para operadores y proveedores de infraestructuras críticas. Francia, Italia y España también están avanzando en procesos de adquisición alineados con los plazos de NIS2 y que refuerzan la gobernanza de identidades en infraestructuras conectadas y entornos de nube. Rusia opera bajo un marco regulatorio diferenciado, configurado por requisitos de abastecimiento nacional que pueden limitar el acceso de proveedores internacionales de plataformas.
Mercado de Gestión de Identidad de Máquinas en Asia-Pacífico, Oriente Medio y África, y América del Sur
Se proyecta que Asia-Pacífico se expanda a una tasa de crecimiento anual compuesto (CAGR) del 19,58% entre 2027 y 2032, lo que le otorga la tasa regional más alta en el mercado de gestión de identidad de máquinas. La región presenta una amplia brecha de gobernanza, dado que los activos de identidad pueden expandirse con mayor rapidez que los programas de control existentes. India es el país de mayor crecimiento en la región, impulsado por la expansión del fintech, el desarrollo intensivo en interfaces de programación de aplicaciones (API) y el trabajo de software externalizado. China está generando volúmenes de identidades a través de la expansión de la infraestructura en la nube y los programas de inteligencia artificial (IA) liderados por el Estado, mientras que las normas de localización de datos condicionan el acceso de los proveedores. Japón, Corea del Sur, Australia y Singapur están avanzando en programas de confianza cero e identidad que requieren una gobernanza más amplia de las credenciales de máquinas. Oriente Medio está respaldado por la digitalización del sector financiero en Arabia Saudita y los Emiratos Árabes Unidos, mientras que América del Sur está liderada por la actividad fintech y nativa en la nube de Brasil, y África se encuentra en una etapa de adopción más temprana vinculada a los servicios financieros móviles.
Panorama Competitivo
Concentración del Mercado
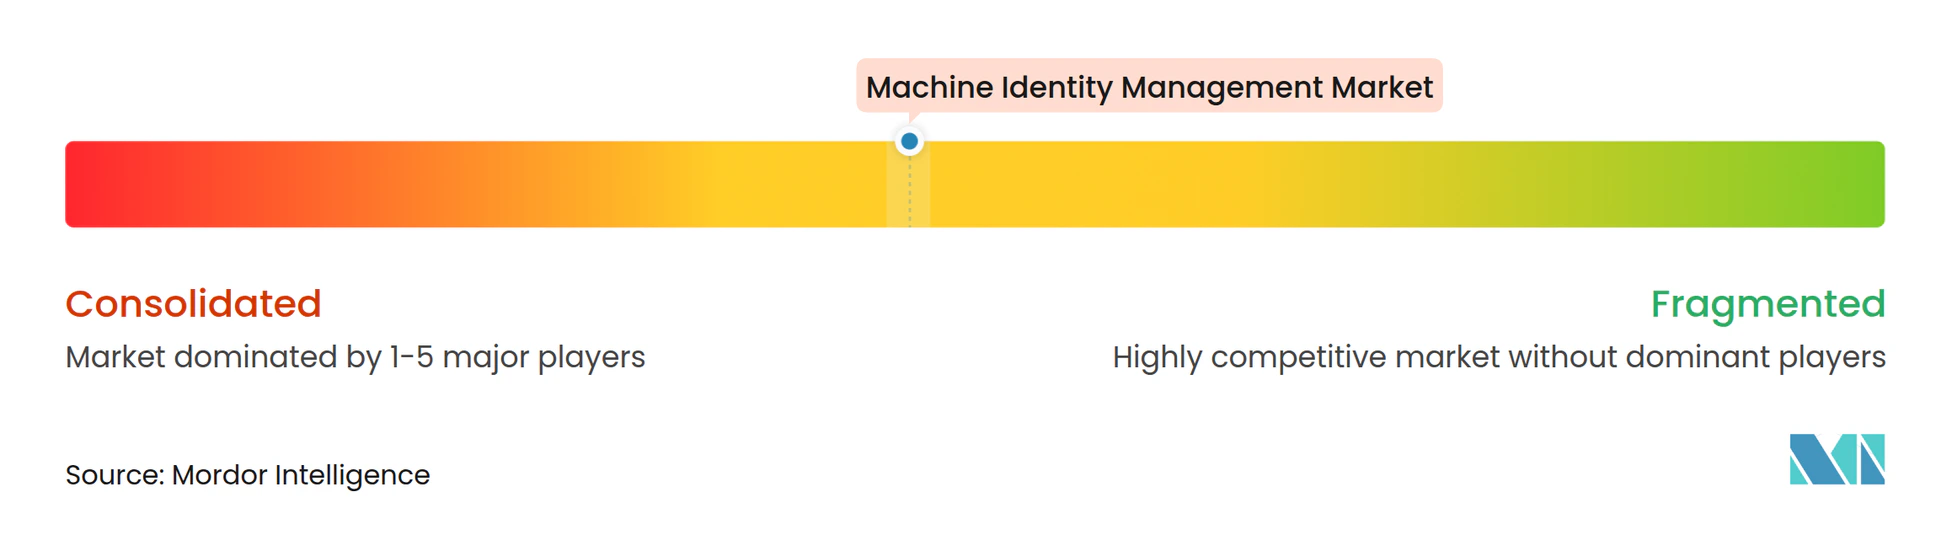
El mercado de gestión de identidades de máquinas está moderadamente fragmentado e incluye 3 niveles competitivos distintos. Las grandes plataformas de seguridad, los hiperescaladores en la nube y los proveedores de seguridad empresarial compiten en la amplitud del ecosistema y en su capacidad para incluir controles de identidades de máquinas dentro de contratos más amplios. Los especialistas enfocados compiten a través de la profundidad criptográfica, el cumplimiento de estándares y la integración con entornos Kubernetes y cadenas de herramientas de CI/CD. Palo Alto Networks anunció un acuerdo definitivo para adquirir CyberArk por 25 mil millones de USD en julio de 2025, una transacción que posicionó la seguridad de identidades como una parte central de las plataformas amplias de ciberseguridad.
El posicionamiento competitivo depende de la amplitud del descubrimiento de activos criptográficos en entornos híbridos. Los proveedores también necesitan planes creíbles de migración poscuántica que se alineen con las orientaciones de transición del NIST y una integración práctica con los flujos de trabajo de los desarrolladores. Keyfactor lanzó su Trust Control Plane en junio de 2026 para combinar PKI, gestión del ciclo de vida de certificados, descubrimiento criptográfico, gestión de secretos y gobernanza de identidades de agentes de IA en 1 sistema. Keyfactor también anunció una inversión estratégica de crecimiento de más de 1 mil millones de USD en julio de 2026 para respaldar el desarrollo de productos, la expansión geográfica y su adquisición planificada de Cofide. Estos movimientos muestran que el alcance de la plataforma y la capacidad de admitir requisitos de IA y poscuánticos se están convirtiendo en puntos importantes de competencia.
Los proveedores de servicios gestionados tienen margen para empaquetar PKI como servicio y gobernanza de identidades de agentes de IA en ofertas basadas en consumo para las pymes sin equipos de PKI dedicados. Teleport, Smallstep Labs y Akeyless Security compiten en identidad de cargas de trabajo a través de estándares abiertos como SPIFFE, OAuth y OIDC en lugar de formatos de certificados propietarios. Este enfoque puede reducir las barreras de cambio para los equipos de DevSecOps que valoran la interoperabilidad. CyberArk amplió su cartera de Seguridad de Identidades de Máquinas en octubre de 2025 con capacidades de descubrimiento y contexto, incluido un panel de control para el calendario de certificados de 47 días del Foro CA/Browser. El mercado de gestión de identidades de máquinas seguirá recompensando a los proveedores que puedan combinar soporte de estándares, flexibilidad de implementación y procesos operativos más sencillos.
Líderes de la Industria de Gestión de Identidades de Máquinas
-
Keyfactor, Inc.
-
DigiCert, Inc.
-
Palo Alto Networks, Inc.
-
Sectigo Limited
-
Entrust Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión de Identidad de Máquinas Empresas cubiertas en este informe
- Keyfactor, Inc.
- DigiCert, Inc.
- Palo Alto Networks, Inc.
- Sectigo Limited
- Entrust Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- IBM Corporation
- Thales Group
- GlobalSign Ltd.
- AppViewX, Inc.
- Akeyless Security Ltd.
- GitGuardian SAS
- BeyondTrust Corporation
- Delinea Inc.
- Fortanix, Inc.
- Teleport, Inc.
- Smallstep Labs, Inc.
- Aembit, Inc.
Desarrollos recientes de la industria en Mercado de Gestión de Identidad de Máquinas
- Septiembre de 2026: Keyfactor superó los 200 millones de USD en ARR al inicio del tercer trimestre de 2026, con certificados emitidos a través de EJBCA SaaS creciendo un 168% desde principios de 2025, lo que refleja una demanda sostenida de empresas y gobiernos para una gobernanza unificada de identidades de máquinas.
- Julio de 2026: Keyfactor anunció una inversión estratégica de crecimiento de más de 1 mil millones de USD liderada por Summit Partners, asignando capital hacia la innovación de productos, la expansión geográfica y la adquisición planificada de Cofide para extender las capacidades de identidad de cargas de trabajo verificadas y agentes de IA a la plataforma Keyfactor Trust Control Plane.
- Junio de 2026: Keyfactor lanzó el Trust Control Plane, consolidando PKI, gestión del ciclo de vida de certificados, descubrimiento criptográfico, gestión de secretos y gobernanza de identidades de agentes de IA en un único sistema unificado, y obtuvo el estado de certificación FedRAMP para servir a las agencias federales de los Estados Unidos con automatización de certificados basada en la nube.
- Marzo de 2026: La votación SC-081v3 del Foro CA/Browser entró en vigor operativo, reduciendo la validez máxima de los certificados TLS a 200 días, la primera fase operativa de la reducción gradual a 47 días para marzo de 2029, ampliando de inmediato los requisitos de renovación automatizada para todas las organizaciones que gestionan certificados de confianza pública.
Alcance del Informe Global del Mercado de Gestión de Identidades de Máquinas
El Mercado de Gestión de Identidades de Máquinas abarca soluciones y servicios para proteger, autenticar, gobernar y gestionar identidades no humanas, credenciales, certificados y claves criptográficas en entornos empresariales en la nube, locales e híbridos en todo el mundo. El Mercado está Segmentado por Componente (Soluciones y Servicios), Tipo de Identidad (Identidades de Aplicaciones y Servicios, Claves de API e Identidades de Tokens OAuth, Identidades de Cargas de Trabajo y Contenedores, Certificados de Máquinas, Secretos, Contraseñas y Tokens de Acceso, Claves SSH y Claves Criptográficas, Identidades de Agentes de IA, Otros Tipos de Identidad), Modo de Implementación (Basado en la Nube, Local e Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final (BFSI, Tecnología de la Información y Telecomunicaciones, Salud y Ciencias de la Vida, Gobierno y Sector Público, Manufactura e Industrial, Comercio Minorista y Electrónico, Energía y Servicios Públicos, Transporte y Logística), y Geografía (América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio, África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Soluciones |
| Servicios |
| Identidades de Aplicaciones y Servicios |
| Claves de API e Identidades de Tokens OAuth |
| Identidades de Cargas de Trabajo y Contenedores |
| Certificados de Máquinas |
| Secretos, Contraseñas y Tokens de Acceso |
| Claves SSH y Claves Criptográficas |
| Identidades de Agentes de IA |
| Otros Tipos de Identidad |
| Basado en la Nube |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| BFSI |
| Tecnología de la Información y Telecomunicaciones |
| Salud y Ciencias de la Vida |
| Gobierno y Sector Público |
| Manufactura e Industrial |
| Comercio Minorista y Electrónico |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Componente | Soluciones | |
| Servicios | ||
| Por Tipo de Identidad | Identidades de Aplicaciones y Servicios | |
| Claves de API e Identidades de Tokens OAuth | ||
| Identidades de Cargas de Trabajo y Contenedores | ||
| Certificados de Máquinas | ||
| Secretos, Contraseñas y Tokens de Acceso | ||
| Claves SSH y Claves Criptográficas | ||
| Identidades de Agentes de IA | ||
| Otros Tipos de Identidad | ||
| Por Modo de Implementación | Basado en la Nube | |
| Local | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | BFSI | |
| Tecnología de la Información y Telecomunicaciones | ||
| Salud y Ciencias de la Vida | ||
| Gobierno y Sector Público | ||
| Manufactura e Industrial | ||
| Comercio Minorista y Electrónico | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de gestión de identidades de máquinas?
Se proyecta que el Mercado de Gestión de Identidades de Máquinas aumente desde 2,64 mil millones de USD en 2026 y 3,16 mil millones de USD en 2027 hasta 7,43 mil millones de USD para 2032, a un CAGR del 18,65% de 2027 a 2032.
¿Qué está impulsando la demanda de gestión de identidades de máquinas?
Las cargas de trabajo nativas de la nube, los agentes de IA, los controles de confianza cero y los períodos de validez más cortos de los certificados TLS están aumentando la necesidad de gobernanza automatizada de credenciales.
¿Qué componente lidera la demanda de gestión de identidades de máquinas?
Las Soluciones lideraron con una participación del 72,06% en 2026 porque las organizaciones están consolidando la gestión del ciclo de vida de los certificados, los secretos, la identidad de cargas de trabajo y el descubrimiento criptográfico.
¿Qué tipo de identidad se está expandiendo más rápido?
Se proyecta que las Identidades de Agentes de IA se expandan a un CAGR del 19,63% hasta 2032 a medida que los flujos de trabajo autónomos requieren credenciales gestionadas dinámicamente.
¿Qué región se espera que se expanda más rápido?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 19,58% hasta 2032, respaldado por las fintech, la infraestructura de IA y la adopción de confianza cero.
¿Qué sector de usuario final se está expandiendo más rápido?
Se proyecta que Salud y Ciencias de la Vida se expanda a un CAGR del 19,01% hasta 2032 a medida que las operaciones clínicas digitales, la telesalud y los diagnósticos asistidos por IA aumentan los requisitos de identidad.