
Tamaño y Participación del Mercado de Finanzas Verdes
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
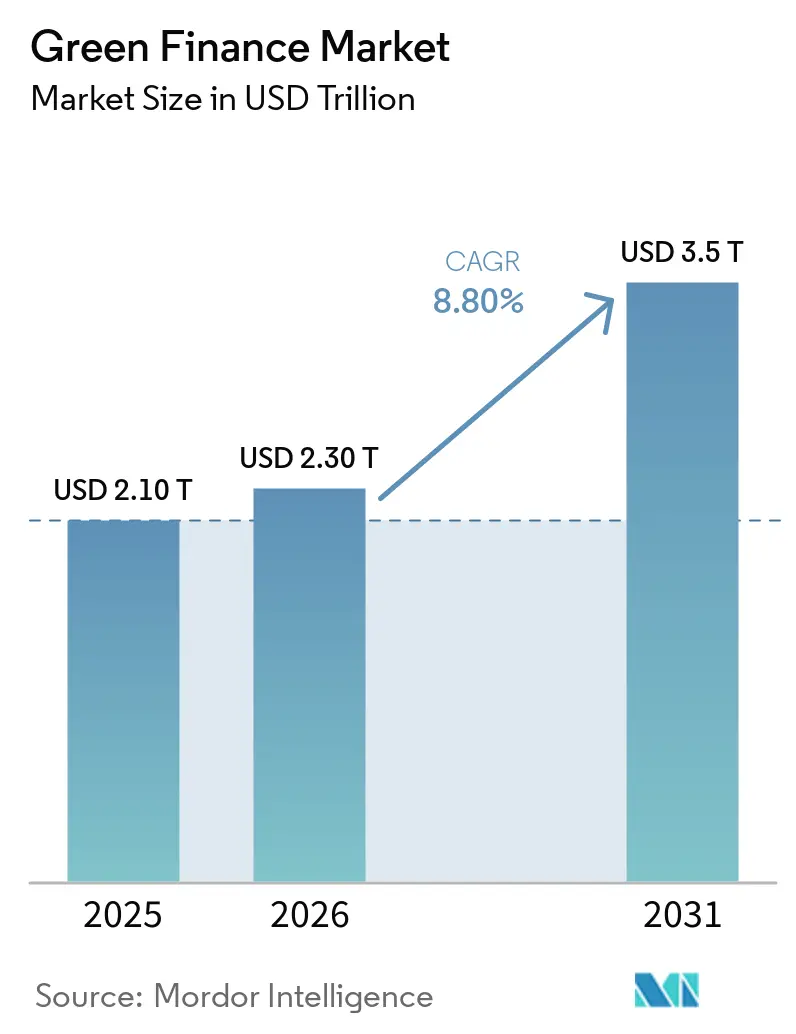
| Tamaño del Mercado (2026) | 2.30 Billones de dólares |
| Tamaño del Mercado (2031) | 3.5 Billones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.80 % |
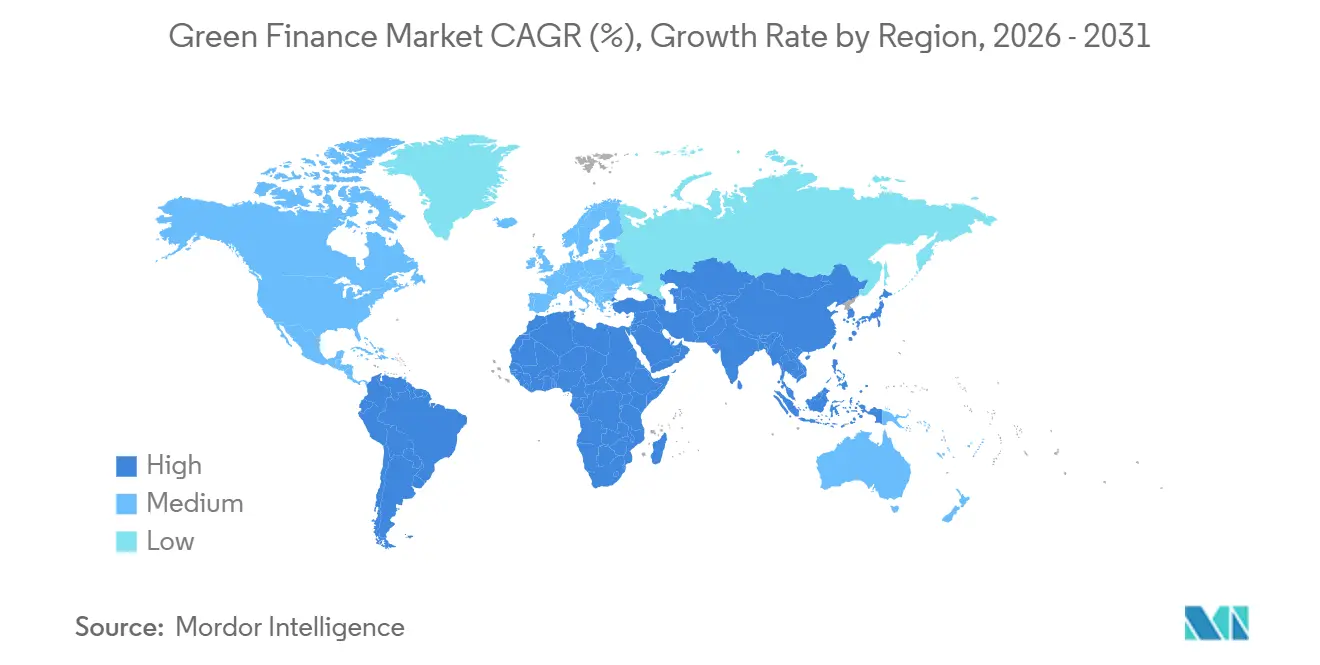
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
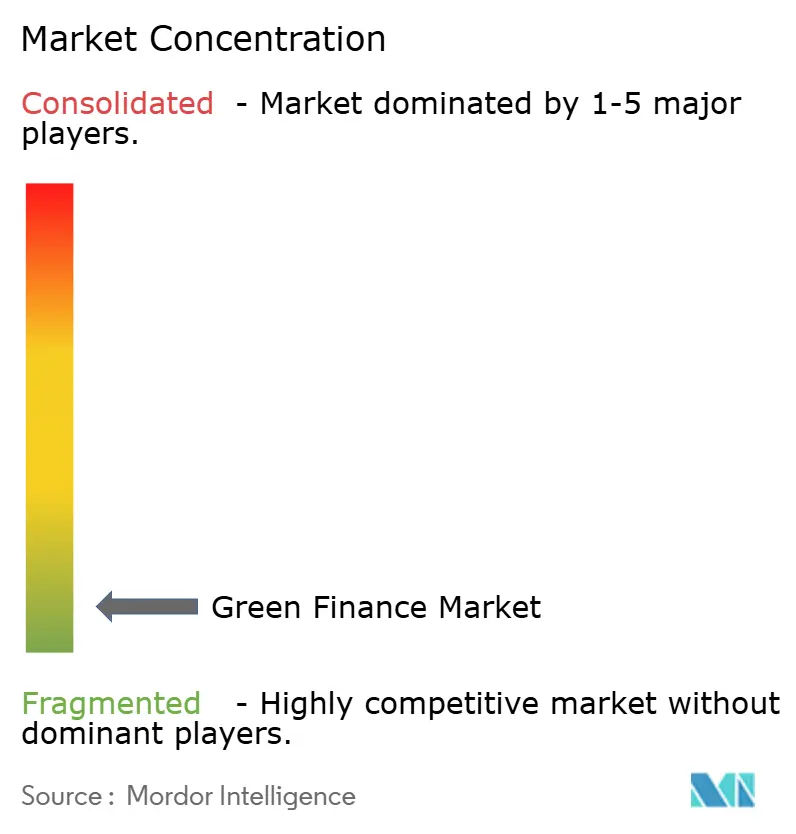
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Finanzas Verdes por Mordor Intelligence
Se proyecta que el mercado de finanzas verdes crecerá de 2,1 billones de USD en 2025 a 3,5 billones de USD en 2031, a una CAGR del 8,8% durante 2026-2031. El mercado está respaldado por un cambio en la asignación de capital hacia instrumentos etiquetados, con un volumen acumulado de bonos sostenibles etiquetados que alcanzó los 7,52 billones de USD en junio de 2026. Los requisitos anuales de financiamiento para mitigación se estiman en 7,8 billones de USD para 2025-2030, lo que genera necesidades de financiamiento sustanciales en proyectos de energía, transporte, edificios y resiliencia. La regulación está aumentando la importancia de los informes creíbles y la revisión externa, mientras que los prestamistas e inversores están ampliando los productos que apoyan los activos bajos en carbono. Este entorno favorece a las instituciones que pueden combinar capacidades de estructuración, datos confiables y acceso a grandes carteras de proyectos. También crea oportunidades para el financiamiento combinado, donde los inversores comerciales requieren apoyo público o concesional para participar en proyectos en etapas más tempranas.
Conclusiones Clave del Informe
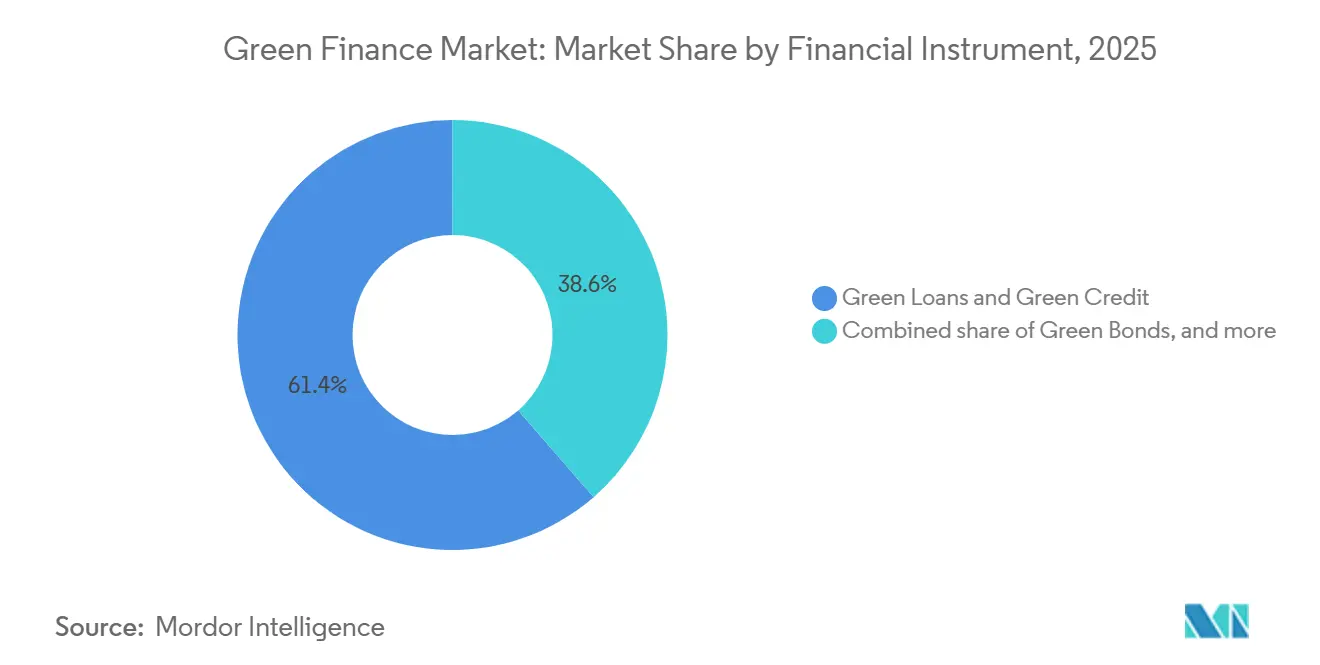
- Por instrumento financiero, los préstamos verdes y el crédito verde representaron el 61,4% del mercado de finanzas verdes en 2025, mientras que otros instrumentos de deuda y financiamiento verde se proyecta que crecerán a una CAGR del 11,5% hasta 2031.
- Por tema ambiental, la eficiencia energética, el almacenamiento, las redes y los edificios verdes representaron el 29,8% del mercado de finanzas verdes en 2025, mientras que la adaptación al cambio climático y la resiliencia se proyecta que crecerán a una CAGR del 12,6% hasta 2031.
- Por emisor o prestatario, las grandes empresas no financieras representaron el 39,3% del mercado de finanzas verdes en 2025, mientras que los hogares y las personas físicas se proyecta que crecerán a una CAGR del 12,1% hasta 2031.
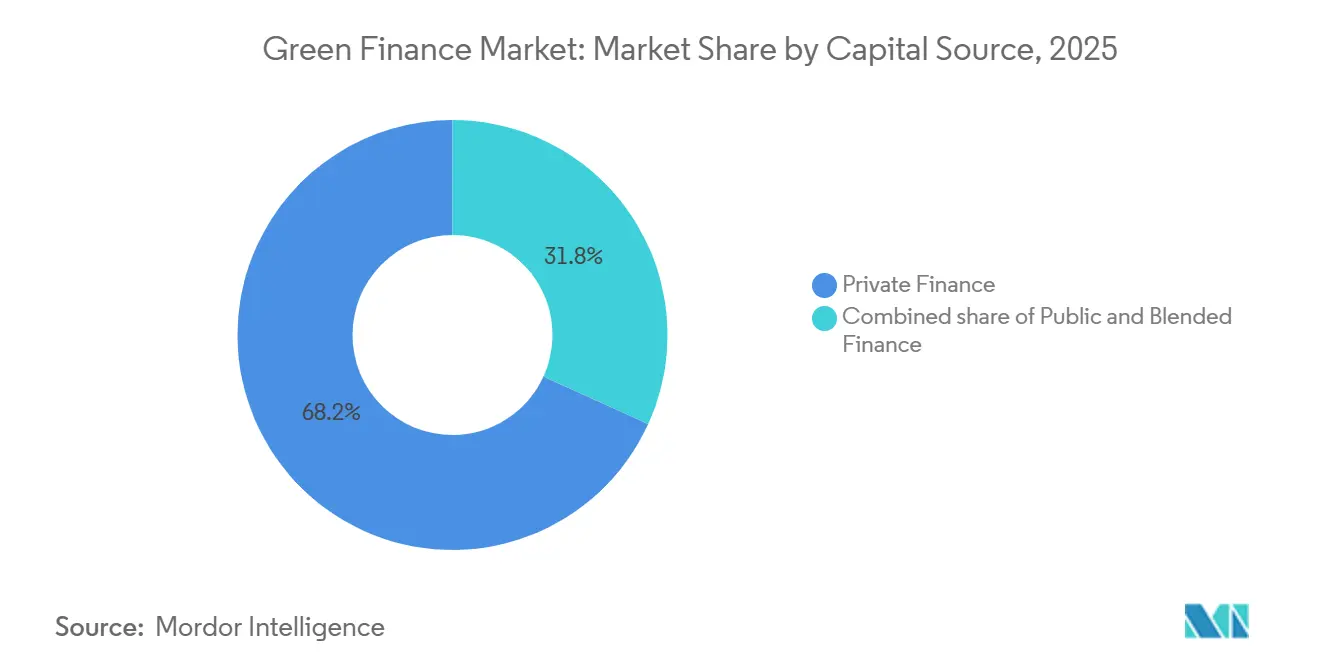
- Por fuente de capital, el financiamiento privado representó el 68,2% del mercado de finanzas verdes en 2025, mientras que el financiamiento público-privado y combinado se proyecta que crecerán a una CAGR del 13,0% hasta 2031.
- Por propósito de financiamiento, el nuevo financiamiento representó el 52,8% del mercado de finanzas verdes en 2025, mientras que el refinanciamiento se proyecta que crecerá a una CAGR del 10,5% hasta 2031.
- Por geografía, Asia-Pacífico representó el 54,1% del mercado de finanzas verdes en 2025, mientras que Oriente Medio y África se proyecta que crecerán a una CAGR del 11,0% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Finanzas Verdes
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Expansión de las Taxonomías Verdes y las Regulaciones de Finanzas Sostenibles | +1.8% | Global, con ganancias tempranas en Europa, China y la Asociación de Naciones del Sudeste Asiático | Corto plazo (≤ 2 años) |
| Demanda Institucional de Productos de Inversión Verde | +1.5% | Global, concentrada en América del Norte y Europa | Mediano plazo (2-4 años) |
| Crecientes Requisitos de Financiamiento para Infraestructura Baja en Carbono | +2.0% | Global | Largo plazo (≥ 4 años) |
| Crecimiento y Estandarización de los Mercados de Bonos Verdes y Préstamos Verdes | +1.4% | Global, más fuerte en Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Integración del Riesgo Climático en la Asignación de Capital de las Instituciones Financieras | +1.0% | Global, con ganancias tempranas en Europa y América del Norte | Mediano plazo (2-4 años) |
| Expansión de los Instrumentos de Finanzas Verdes en los Mercados Emergentes | +1.2% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de las Taxonomías Verdes y las Regulaciones de Finanzas Sostenibles
La Norma Europea de Bonos Verdes de la Unión Europea se convirtió en una infraestructura activa para el mercado de finanzas verdes en 2026. El registro de revisores externos de la Autoridad Europea de Valores y Mercados entró en funcionamiento el 22 de junio de 2026, en virtud del Reglamento (UE) 2023/2631. El Reglamento Delegado de la Comisión (UE) 2026/73 también simplificó los criterios técnicos de selección para las actividades alineadas con la taxonomía. La revisión externa obligatoria está elevando los requisitos de verificación para los emisores y aumentando el valor de los proveedores con capacidad de revisión establecida. El Catálogo de Proyectos de Apoyo a las Finanzas Verdes de China, versión 2025, entró en vigor en octubre de 2025 y creó un estándar de identificación único en 9 dominios con campos de elegibilidad a nivel de actividad y de reducción de gases de efecto invernadero[1]. Estos marcos paralelos apoyan el reconocimiento de productos transfronterizos, incluida la emisión de bonos Panda y Dim Sum, aunque los emisores aún deben cumplir con los requisitos locales por separado.
Demanda Institucional de Productos de Inversión Verde
La demanda institucional está extendiendo el mercado de finanzas verdes más allá de la emisión tradicional de bonos. La Asociación de Gestión de Activos de China emitió directrices en junio de 2026 que exigen que los fondos de inversión sostenible inviertan al menos el 80% de los activos en línea con los objetivos de sostenibilidad declarados[2]. Este requisito otorga a los objetivos de sostenibilidad un papel más formal en la construcción de fondos y el seguimiento de carteras. El gasto de capital en energía limpia a nivel global alcanzó los 2,2 billones de USD en 2025, equivalente al 65% del gasto total de capital en energía. Goldman Sachs Asset Management lanzó un fondo de bonos de biodiversidad dedicado en febrero de 2025, estructurado como un producto del Artículo 9 del Reglamento de Divulgación de Finanzas Sostenibles alineado con los Objetivos de Desarrollo Sostenible 6, 12, 14 y 15 de las Naciones Unidas. Dichos productos amplían la base de inversores para activos temáticos y respaldan la demanda de nuevas formas de financiamiento ambiental.
Crecientes Requisitos de Financiamiento para Infraestructura Baja en Carbono
Las crecientes necesidades de infraestructura son un impulsor a largo plazo del mercado de finanzas verdes. Alcanzar los objetivos del Acuerdo de París en los mercados emergentes y las economías en desarrollo requiere una inversión climática de más de 2,4 billones de USD anuales para 2030[3]. De esta cantidad, se requieren 250 mil millones de USD para adaptación y resiliencia, donde las estructuras de proyectos comerciales escalables siguen siendo limitadas. Esta brecha de financiamiento respalda la CAGR proyectada del 12,6% para el financiamiento de adaptación y resiliencia. La adaptación es una aplicación clave para el capital concesional, ya que la reducción del riesgo público a menudo debe preceder a la inversión comercial. Este requisito sitúa las estructuras de financiamiento combinado y las carteras de proyectos verificadas en el centro del crecimiento del financiamiento en áreas con escaso financiamiento.
Crecimiento y Estandarización de los Mercados de Bonos Verdes y Préstamos Verdes
Los bonos verdes y los préstamos verdes se están estandarizando cada vez más en el mercado de finanzas verdes. Se proyecta que los bonos verdes y los préstamos verdes representen el 60% de la emisión total de deuda sostenible en 2026, en comparación con el 50% en 2024 y el 40% en 2021[4]. El segundo trimestre de 2026 registró 210,8 mil millones de USD en emisión de bonos verdes, mientras que el volumen verde alineado alcanzó los 364,1 mil millones de USD en el primer semestre. La estandarización hace que la emisión sea más eficiente para los prestatarios recurrentes que pueden aplicar marcos establecidos en grandes programas de transacciones. Los prestatarios más pequeños en los mercados emergentes y las economías en desarrollo aún enfrentan costos de verificación que pueden reducir el beneficio de precio de una etiqueta verde. La misma brecha alienta a los bancos, las instituciones de desarrollo y los emisores a utilizar prácticas de presentación de informes comunes que puedan reducir los costos de transacción con el tiempo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Riesgo de Lavado Verde y Mayores Requisitos de Verificación | -0.8% | Global, concentrado en Europa | Corto plazo (≤ 2 años) |
| Fragmentación de las Taxonomías Verdes y los Estándares de Datos Ambientales, Sociales y de Gobernanza | -0.7% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Cartera Limitada de Proyectos Verdes Listos para la Inversión | -0.6% | Oriente Medio, África y América del Sur | Largo plazo (≥ 4 años) |
| Alto Riesgo y Largos Períodos de Recuperación de los Proyectos de Infraestructura Verde | -0.5% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Riesgo de Lavado Verde y Mayores Requisitos de Verificación
El riesgo de lavado verde restringe el mercado de finanzas verdes porque los emisores deben demostrar que el uso de los fondos, las prácticas de presentación de informes y las declaraciones de sostenibilidad se alinean con el marco aplicable. Los requisitos de revisión externa aumentan los costos de cumplimiento para los emisores sin sistemas de presentación de informes establecidos. También aumentan la importancia de la presentación de informes confiable sobre el uso de los fondos y la medición del impacto. Las responsabilidades regulatorias pueden dividirse entre la supervisión de los revisores externos y la aplicación a nivel del emisor por parte de las autoridades nacionales. Las diferencias en la aplicación nacional pueden generar resultados desiguales entre jurisdicciones y añadir complejidad para los emisores transfronterizos.
Fragmentación de las Taxonomías Verdes y los Estándares de Datos Ambientales, Sociales y de Gobernanza
La fragmentación de los estándares de taxonomía y divulgación crea desafíos para el mercado de finanzas verdes, particularmente en las transacciones transfronterizas. Los emisores deben navegar por criterios de elegibilidad y requisitos de presentación de informes diferentes en Europa, China, la Asociación de Naciones del Sudeste Asiático e India. Los marcos diseñados para mercados maduros pueden no alinearse con la tecnología, la capacidad regulatoria y las condiciones de financiamiento en las economías emergentes. Los bancos multilaterales de desarrollo a menudo pueden gestionar los costos de estructuración asociados de manera más efectiva que los prestatarios privados. Las carteras limitadas de proyectos listos para la inversión y los largos períodos de recuperación restringen aún más el financiamiento en los mercados de menor capacidad. Como resultado, los emisores grandes y sofisticados pueden acceder al financiamiento verde con mayor facilidad que los prestatarios más pequeños en los mercados emergentes y las economías en desarrollo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Instrumento Financiero: El Crédito Bancario Ancla el Volumen mientras las Alternativas del Mercado de Capitales se Aceleran
Los préstamos verdes y el crédito verde representaron el 61,4% del mercado de finanzas verdes en 2025, lo que convierte al crédito bancario en la categoría de instrumento financiero más grande. El saldo de préstamos verdes de China alcanzó los 43,51 billones de RMB (6,2 billones de USD) en el tercer trimestre de 2025, con un aumento del 17,5% interanual. Esta base de préstamos otorga a los canales bancarios una plataforma de volumen sustancialmente mayor que el mercado de bonos. Los bancos europeos y norteamericanos también utilizan el crédito verde para financiar programas de energía, edificios, transporte y transición corporativa. Los bonos verdes siguieron siendo el principal instrumento del mercado de capitales en el segundo trimestre de 2026, representando el 69% de la emisión de bonos sostenibles etiquetados durante el trimestre.
Se prevé que otros instrumentos de deuda y financiamiento verde crezcan a una CAGR del 11,5% hasta 2031, lo que representa el crecimiento más rápido entre los instrumentos financieros. Esta categoría incluye bonos vinculados a la sostenibilidad, bonos de transición y titulizaciones verdes. Se espera que la deuda vinculada a la sostenibilidad se estabilice por encima del 10% de la emisión total a medida que los marcos para los sectores de difícil reducción de emisiones maduren. El crecimiento de los bonos de transición se está expandiendo más allá de su concentración anterior en Asia. Estos instrumentos ofrecen opciones adicionales para los prestatarios cuyos activos o planes de transición no se alinean con las estructuras convencionales de uso de fondos de bonos verdes. Su expansión también destaca la importancia de estándares claros, ya que la confianza de los inversores depende de objetivos creíbles y una presentación de informes transparente.


Por Tema Ambiental: El Capital del Entorno Construido Domina, el Financiamiento de Resiliencia Gana Impulso
La eficiencia energética, el almacenamiento, las redes y los edificios verdes representaron el 29,8% del tamaño del mercado de finanzas verdes por tema ambiental en 2025. Los mandatos de descarbonización de edificios, las renovaciones profundas y los programas de modernización de redes respaldan esta posición. Estos usos tienen activos identificables y necesidades de financiamiento claras en las economías avanzadas y en desarrollo. Las energías renovables y la energía baja en carbono son los segundos temas ambientales más grandes. El transporte y los edificios aún requieren entre 3 y 4 veces los flujos de financiamiento anuales actuales para cerrar la brecha de mitigación. Esta brecha de financiamiento mantiene la demanda de programas de préstamos y bonos vinculados a la infraestructura física.
Se prevé que la adaptación al cambio climático y la resiliencia crezcan a una CAGR del 12,6% hasta 2031, la tasa más rápida entre los temas ambientales. Su ritmo refleja la diferencia entre las altas necesidades de adaptación y una oferta limitada de proyectos invertibles. La industria de finanzas verdes también se está expandiendo hacia la biodiversidad, la captura de carbono, la economía circular, la agricultura sostenible, el agua, la prevención de la contaminación y el transporte limpio. Goldman Sachs Asset Management introdujo un fondo de bonos de biodiversidad en febrero de 2025 para respaldar un producto temático ambiental dedicado. La Organización de las Naciones Unidas para la Alimentación y la Agricultura publicó orientaciones en mayo de 2026 sobre la movilización de capital privado para los sistemas agroalimentarios a través de bonos verdes. El lanzamiento del fondo y las orientaciones apoyan una cobertura temática más amplia, manteniendo al mismo tiempo la necesidad de una selección de proyectos y una presentación de informes creíbles.
Por Emisor/Prestatario: Los Prestatarios del Sector Hogares Emergen como el Segmento de Más Rápido Crecimiento
Las grandes empresas no financieras representaron el 39,3% del tamaño del mercado de finanzas verdes por emisor y prestatario en 2025. La demanda corporativa está respaldada por las normas de divulgación y los objetivos de reducción de emisiones de Alcance 1 y Alcance 2. Estos requisitos fomentan grandes programas de bonos verdes y préstamos verdes. Los soberanos también están aumentando su participación, representando el 45% de la emisión total de deuda soberana en el primer trimestre de 2026. Su actividad puede respaldar las taxonomías nacionales, las curvas de referencia y la visibilidad del mercado. La agregación de pequeñas y medianas empresas sigue siendo poco desarrollada, lo que deja la necesidad de estructuras que combinen transacciones más pequeñas.
Se prevé que los hogares y las personas físicas crezcan a una CAGR del 12,1% hasta 2031, la tasa más rápida entre los grupos de prestatarios. Las hipotecas verdes minoristas y los préstamos de eficiencia energética para consumidores se están expandiendo en Europa, América del Norte y Australia. Santander Reino Unido y Octopus Energy lanzaron una hipoteca para viviendas de Cero Facturas en julio de 2026. Los compradores de vivienda elegibles pueden pedir prestado hasta 30.000 GBP (38.700 USD), más que con un producto estándar comparable. La estructura elimina las facturas mensuales de energía de las evaluaciones de asequibilidad para las propiedades elegibles. Este tipo de producto muestra cómo el financiamiento de hogares puede conectar el rendimiento energético con la suscripción hipotecaria.
Por Fuente de Capital: El Financiamiento Privado Lidera, las Estructuras Combinadas Remodelan la Arquitectura de Riesgo
El financiamiento privado representó el 68,2% del mercado de finanzas verdes en 2025. El uso creciente de productos de inversión verde en las carteras institucionales respalda su papel de liderazgo. El capital comercial desempeña un papel central en el financiamiento de energías renovables, energía baja en carbono, edificios y otras clases de activos maduros. La inversión institucional está cada vez más alineada con los requisitos de transición de la economía real. El gasto de capital en energía limpia alcanzó los 2,2 billones de USD en 2025. Los inversores privados siguen siendo más activos en proyectos con flujos de ingresos predecibles, escala suficiente y prácticas de presentación de informes establecidas.
Se proyecta que el financiamiento público-privado y combinado se expanda a una CAGR del 13,0% hasta 2031, lo que lo convierte en la fuente de capital de más rápido crecimiento. Estas estructuras son particularmente importantes para los proyectos en etapas tempranas y de adaptación que requieren financiamiento concesional antes de atraer capital comercial. El Programa de las Naciones Unidas para el Desarrollo identifica el financiamiento combinado como un mecanismo importante para los proyectos de adaptación, donde los riesgos del proyecto y los antecedentes limitados pueden restringir la inversión privada. La participación del sector público puede absorber riesgos específicos, proporcionar garantías o apoyar la preparación de proyectos. Estas medidas pueden mejorar la bancabilidad de los proyectos en los mercados emergentes y las economías en desarrollo. El financiamiento combinado complementa el financiamiento privado al permitir la inversión en proyectos que de otro modo podrían quedar sin financiamiento.
Por Propósito de Financiamiento: Aceleración del Refinanciamiento Impulsada por el Muro de Vencimientos de Bonos Verdes, Sociales y de Sostenibilidad
El nuevo financiamiento representó el 52,8% de la actividad de finanzas verdes por propósito de financiamiento en 2025. Las energías renovables, la infraestructura de vehículos eléctricos y los edificios sostenibles respaldaron las nuevas carteras de proyectos. El nuevo financiamiento sigue siendo esencial porque la transición requiere activos físicos adicionales y mejoras de infraestructura. Proporciona capital para la construcción, el equipamiento y otros requisitos en la etapa del proyecto. El Catálogo de Proyectos Respaldados por Bonos Verdes de China también ayuda a identificar actividades elegibles. Los criterios de elegibilidad claros pueden ayudar a los prestamistas y prestatarios a dirigir el nuevo capital hacia usos verdes reconocidos.
Se prevé que el refinanciamiento crezca a una CAGR del 10,5% hasta 2031, la tasa más rápida entre los propósitos de financiamiento. Este crecimiento está vinculado al vencimiento del mercado de bonos verdes, sociales y de sostenibilidad. Crédit Agricole Corporate and Investment Bank proyecta un aumento del 37% en el volumen de refinanciamiento de bonos sostenibles en 2026, a medida que 425 mil millones de EUR (463,3 mil millones de USD) de bonos verdes, sociales y de sostenibilidad emitidos entre 2019 y 2022 alcanzan su vencimiento. Las decisiones de refinanciamiento determinarán si la deuda que vence conserva una estructura etiquetada e influirán en el volumen de deuda sostenible en circulación. El ciclo de renovación permite a los emisores actualizar los informes, revisar los marcos y alinearse con los estándares más recientes.
Análisis Geográfico
Asia-Pacífico representó el 54,1% del mercado de finanzas verdes en 2025, lo que lo convierte en el mercado regional líder. China fue el principal contribuyente, respaldado por su gran sistema de préstamos verdes y la expansión de la actividad de deuda sostenible. China emitió 111,1 mil millones de USD en bonos verdes, sociales, de sostenibilidad y vinculados a la sostenibilidad en 2025, lo que representa un aumento del 56,5% respecto a 2024. Al final del primer semestre de 2026, China había acumulado 729 mil millones de USD en emisiones de bonos verdes, sociales y vinculados a la sostenibilidad alineados. Hong Kong representó el 40% del volumen regional de organización de bonos verdes y sostenibles, mientras que sus instrumentos de deuda sostenible superaron los 76 mil millones de USD en 2025.
Se prevé que Oriente Medio y África crezcan a una CAGR del 11,0% hasta 2031, la tasa más rápida entre las regiones. Europa sigue siendo un centro regulatorio, ya que la Norma Europea de Bonos Verdes de la Unión Europea ha establecido un marco formal para los emisores y los revisores externos. Se proyecta que la emisión global de bonos sostenibles alcance los 870 mil millones de EUR (948,3 mil millones de USD) en 2026, respaldada por el refinanciamiento de 425 mil millones de EUR (463,3 mil millones de USD) en bonos verdes, sociales y de sostenibilidad que vencen. Estados Unidos sigue siendo un importante mercado de originación, con Goldman Sachs, JPMorgan Chase y Bank of America suscribiendo importantes emisiones de bonos verdes. El programa GreenCHOICE Mortgages de Freddie Mac también apoya el financiamiento a nivel de hogares a través de canales de agencias.
Egipto emitió 80 mil millones de JPY (500 millones de USD) en bonos samurái de sostenibilidad con una garantía crediticia parcial del Banco Africano de Desarrollo en 2026. El país también emitió su primer bono social soberano de 1 mil millones de USD en mayo de 2026, que recibió un libro de órdenes final de 3,9 mil millones de USD. El Fondo Internacional de Desarrollo Agrícola y Equity Group lanzaron un mecanismo de financiamiento para la adaptación de 200 millones de USD en septiembre de 2026. El mecanismo está diseñado para proporcionar financiamiento a micro, pequeñas y medianas empresas y agricultores de pequeña escala en África Oriental. Nasdaq Dubai también apoya la emisión transfronteriza al conectar a los emisores del Consejo de Cooperación del Golfo con inversores internacionales.

Panorama Competitivo
El mercado de finanzas verdes sigue fragmentado en las actividades de organización y suscripción, aunque un pequeño grupo de bancos globales lidera la originación de bonos sostenibles y la estructuración de préstamos verdes. BNP Paribas mantuvo su posición de liderazgo en bonos y préstamos sostenibles por tercer año consecutivo hasta 2025, con volúmenes de financiamiento sostenible que alcanzaron los 69 mil millones de USD, incluidos 26,2 mil millones de USD en bonos verdes. La tecnología también está desempeñando un papel cada vez más importante a través de plataformas de emisión digital, análisis de criterios ambientales, sociales y de gobernanza, y sistemas de contabilidad de carbono, lo que permite a los bancos fortalecer las capacidades de sostenibilidad internas y potencialmente reducir su dependencia de proveedores externos de opinión de segunda parte.
Las instituciones multilaterales de desarrollo, incluido el Banco Europeo de Inversiones, la Corporación Financiera Internacional y el Grupo del Banco Mundial, actúan como creadores de mercado, establecedores de estándares e inversores ancla. Su papel es especialmente significativo en las transacciones pioneras y en los mercados emergentes que los bancos comerciales pueden replicar posteriormente. Las oportunidades de espacio en blanco incluyen la agregación de pequeñas y medianas empresas, los instrumentos en moneda local en los mercados emergentes y las economías en desarrollo, y el financiamiento de biodiversidad y naturaleza positiva. BlackRock y Amundi están expandiendo los activos verdes bajo gestión a través de estructuras de fondos estandarizadas y distribución minorista. Las plataformas especializadas de financiamiento climático y los proveedores de contabilidad digital de carbono pueden reducir los costos de verificación para los emisores y aumentar la presión sobre las instituciones establecidas para que desarrollen estas funciones internamente.
En septiembre de 2026, el Banco Industrial y Comercial de China listó bonos verdes de doble moneda por 713 millones de USD con temática de Cooperación en Energía Renovable China-Estados Árabes en Nasdaq Dubai. En enero de 2026, Emirates NBD completó una inaugural emisión de doble tramo de un Bono Azul-Verde de 1 mil millones de USD bajo su Marco de Financiamiento Sostenible actualizado. En julio de 2026, la Corporación Financiera Internacional invirtió hasta 100 millones de USD como inversor ancla en el segundo bono verde de Jordan Kuwait Bank. Estas acciones muestran la competencia en la emisión, la distribución y el desarrollo de carteras de activos verdes. La concentración del mercado es mayor en la organización global que en el conjunto más amplio de emisores, proyectos y productos de inversión.
Líderes de la Industria de Finanzas Verdes
-
BNP Paribas
-
HSBC Holdings plc
-
JPMorgan Chase & Co.
-
BlackRock, Inc.
-
Crédit Agricole S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: ICBC listó bonos verdes de doble moneda por 713 millones de USD con temática "Cooperación en Energía Renovable China-Estados Árabes" en Nasdaq Dubai. El tramo en USD fue suscrito 3,8 veces en exceso, llevando el total de bonos en circulación de ICBC en Nasdaq Dubai a 4,24 mil millones de USD e institucionalizando los flujos de capital verde transfronterizos entre China y el Consejo de Cooperación del Golfo a través de la infraestructura del mercado de los Emiratos Árabes Unidos.
- Septiembre de 2026: El Banco Mundial, Banco Internacional de Reconstrucción y Fomento, emitió un Bono de Desarrollo Sostenible a 10 años por 3 mil millones de EUR (3,27 mil millones de USD) con Goldman Sachs, Crédit Agricole, Citigroup y JPMorgan como gestores principales. Fue listado en la Bolsa de Valores de Luxemburgo con un cupón anual del 3,45%.
- Agosto de 2026: La Iniciativa de Bonos Climáticos publicó su Informe del Mercado de Bonos Panda y Dim Sum Verdes, Sociales, de Sostenibilidad y Vinculados a la Sostenibilidad. El informe confirmó que el mercado alineado de China alcanzó los 4,6 billones de CNY (682,2 mil millones de USD) en volumen acumulado al cierre de 2025.
- Julio de 2026: Santander Reino Unido y Octopus Energy lanzaron la primera hipoteca de banco de calle del Reino Unido para viviendas de Cero Facturas. Los compradores elegibles pueden pedir prestado hasta 30.000 GBP (38.700 USD) más que con un producto estándar.


Alcance del Informe Global del Mercado de Finanzas Verdes
| Bonos Verdes |
| Préstamos Verdes y Crédito Verde |
| Otros Instrumentos de Deuda y Financiamiento Verde |
| Energía Renovable y Energía Baja en Carbono |
| Eficiencia Energética, Almacenamiento, Redes y Edificios Verdes |
| Transporte Limpio |
| Gestión Sostenible del Agua, Aguas Residuales e Inundaciones |
| Prevención y Control de la Contaminación |
| Economía Circular, Eficiencia de Recursos y Productos/Procesos Ecoeficientes |
| Agricultura, Silvicultura, Pesca y Uso del Suelo Sostenibles |
| Conservación de la Biodiversidad Terrestre y Acuática y los Ecosistemas |
| Adaptación al Cambio Climático y Resiliencia |
| Captura, Utilización, Eliminación y Almacenamiento de Carbono |
| Soberanos, Sub-Soberanos y Agencias Públicas |
| Bancos de Desarrollo y Otras Instituciones Financieras Oficiales |
| Instituciones Financieras Comerciales |
| Grandes Empresas No Financieras |
| Pequeñas y Medianas Empresas |
| Hogares y Personas Físicas |
| Financiamiento Público |
| Financiamiento Privado |
| Financiamiento Público-Privado / Combinado |
| Nuevo Financiamiento |
| Refinanciamiento |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Instrumento Financiero | Bonos Verdes | |
| Préstamos Verdes y Crédito Verde | ||
| Otros Instrumentos de Deuda y Financiamiento Verde | ||
| Por Tema Ambiental | Energía Renovable y Energía Baja en Carbono | |
| Eficiencia Energética, Almacenamiento, Redes y Edificios Verdes | ||
| Transporte Limpio | ||
| Gestión Sostenible del Agua, Aguas Residuales e Inundaciones | ||
| Prevención y Control de la Contaminación | ||
| Economía Circular, Eficiencia de Recursos y Productos/Procesos Ecoeficientes | ||
| Agricultura, Silvicultura, Pesca y Uso del Suelo Sostenibles | ||
| Conservación de la Biodiversidad Terrestre y Acuática y los Ecosistemas | ||
| Adaptación al Cambio Climático y Resiliencia | ||
| Captura, Utilización, Eliminación y Almacenamiento de Carbono | ||
| Por Emisor / Prestatario | Soberanos, Sub-Soberanos y Agencias Públicas | |
| Bancos de Desarrollo y Otras Instituciones Financieras Oficiales | ||
| Instituciones Financieras Comerciales | ||
| Grandes Empresas No Financieras | ||
| Pequeñas y Medianas Empresas | ||
| Hogares y Personas Físicas | ||
| Por Fuente de Capital | Financiamiento Público | |
| Financiamiento Privado | ||
| Financiamiento Público-Privado / Combinado | ||
| Por Propósito de Financiamiento | Nuevo Financiamiento | |
| Refinanciamiento | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el crecimiento en las finanzas verdes?
La expansión está respaldada por estándares regulatorios, demanda de inversión institucional y necesidades de financiamiento para infraestructura baja en carbono y adaptación. Se prevé que el mercado crezca a una CAGR del 8,8% de 2026 a 2031.
¿Qué instrumento financiero lidera las finanzas verdes?
Los Préstamos Verdes y el Crédito Verde lideraron con una participación del 61,4% en 2025, respaldados por grandes programas de préstamos bancarios, particularmente en China.
¿Qué tema de finanzas verdes está creciendo más rápido?
Se prevé que la Adaptación al Cambio Climático y la Resiliencia crezcan a una CAGR del 12,6% hasta 2031 porque las necesidades de adaptación son grandes y la cartera de proyectos sigue siendo poco desarrollada.
¿Por qué es importante Asia-Pacífico para las finanzas verdes?
Asia-Pacífico tuvo una participación del 54,1% en 2025. El sistema de préstamos de China y la actividad de bonos sostenibles son los principales contribuyentes a la posición de la región.
¿Cómo apoya el financiamiento combinado a los proyectos climáticos?
Las estructuras combinadas pueden utilizar financiamiento público o concesional para reducir el riesgo y atraer capital comercial a proyectos en etapas tempranas y de adaptación.
¿Cuáles son los principales riesgos para los emisores?
El escrutinio del lavado verde, los requisitos de verificación, las diferentes taxonomías y los estándares inconsistentes de datos ambientales, sociales y de gobernanza pueden aumentar los costos de transacción.


 Sus datos están seguros y nunca se venden ni se comparten.
