
Tamaño y Participación del Mercado de Parafinas Cloradas
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.16 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.58 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.67 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Parafinas Cloradas por Mordor Intelligence
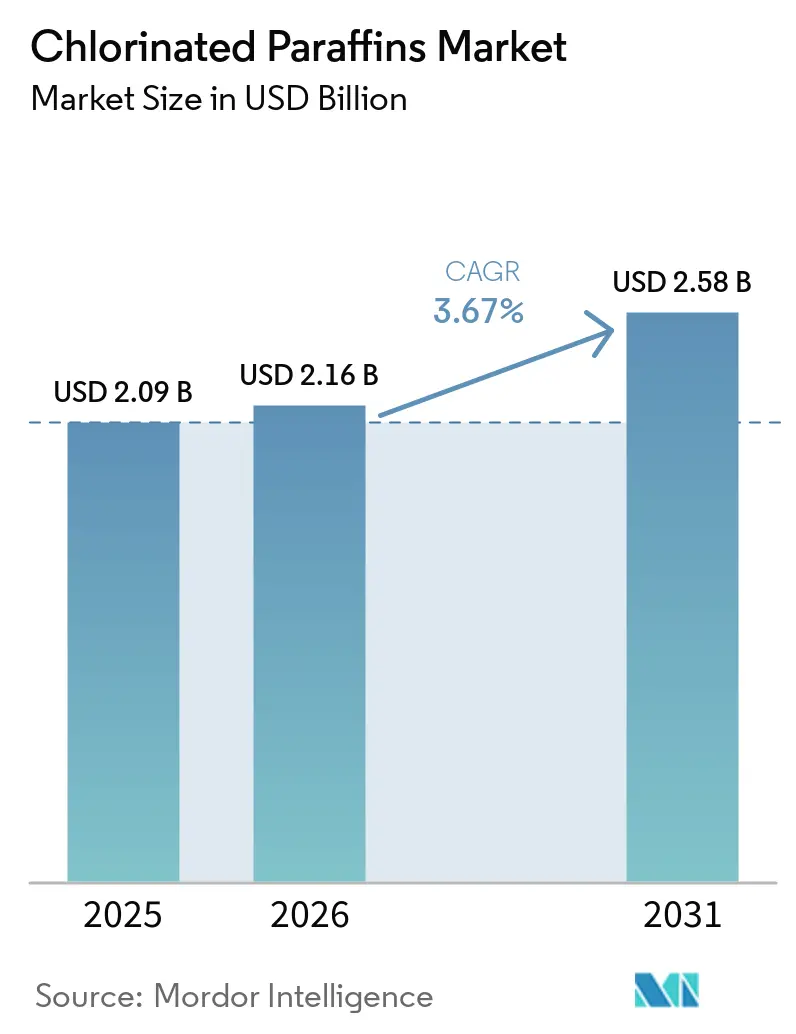
El tamaño del Mercado de Parafinas Cloradas se situó en 2,09 mil millones de USD en 2025, y se proyecta que crezca desde 2,16 mil millones de USD en 2026 hasta 2,58 mil millones de USD en 2031, a una CAGR del 3,67% durante el período de pronóstico (2026–2031). La producción de PVC flexible, las formulaciones de fluidos de metalurgia y las aplicaciones ignífugas en polímeros respaldan el crecimiento del mercado. La inclusión en mayo de 2025 de las parafinas cloradas de cadena media en el Convenio de Estocolmo está desplazando la demanda hacia los grados de cadena larga y de menor cloración, en lugar de eliminar la demanda por completo. Este desarrollo perturba las regiones reguladas al tiempo que apoya las inversiones en grados que cumplen con los requisitos de registro y documentación en evolución. Los productores integrados pueden asegurar la disponibilidad de materias primas cuando el cloro y el parafín se obtienen dentro del mismo sistema de producción. En operaciones de metalurgia exigentes, las consideraciones de costo-rendimiento también sostienen la relevancia de las parafinas cloradas, donde las alternativas no pueden proporcionar una lubricación de frontera comparable.[1]Programa de las Naciones Unidas para el Medio Ambiente, "Los Nuevos COPs, Parafinas Cloradas de Cadena Media Incluidas en la COP12," Convenio de Estocolmo, pops.int.
Conclusiones Clave del Informe
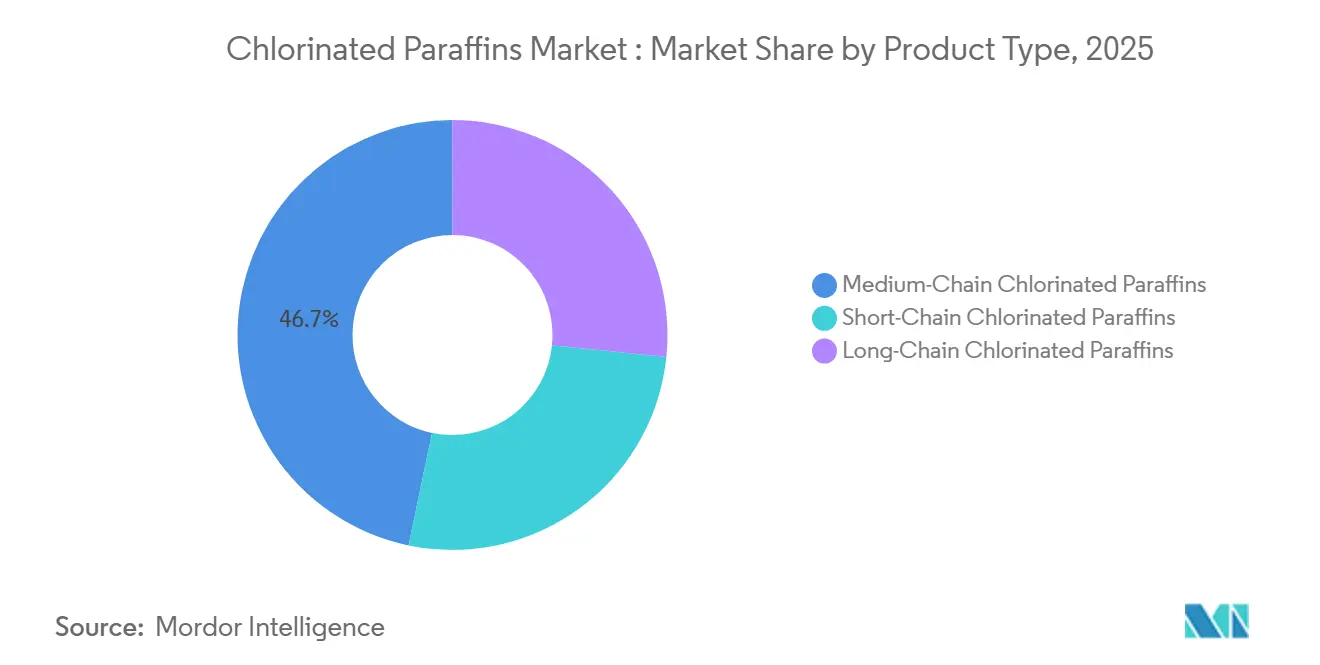
- Por tipo de producto, las parafinas cloradas de cadena media representaron el 46,72% de la participación del mercado de parafinas cloradas en 2025, mientras que se espera que las parafinas cloradas de cadena larga sean el tipo de producto de más rápido crecimiento con una CAGR del 4,23% hasta 2031.
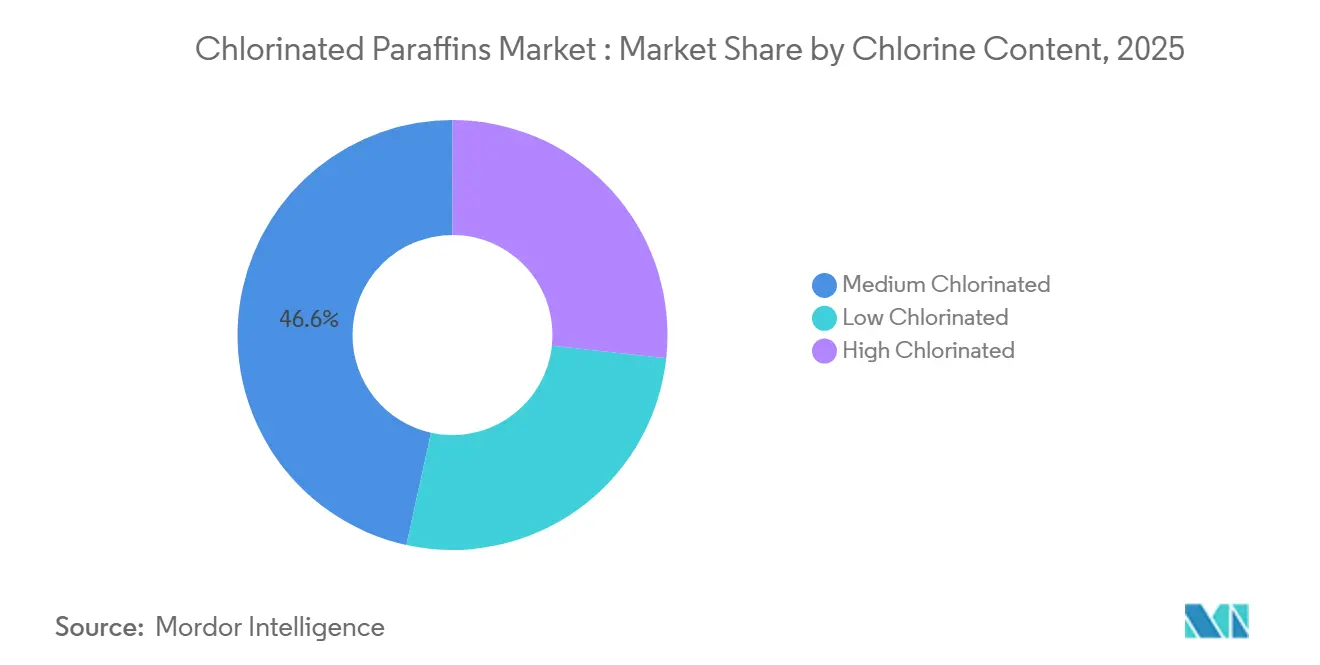
- Por contenido de cloro, se espera que los grados de bajo contenido de cloro registren la CAGR proyectada más alta del 4,31% hasta 2031, mientras que los grados de contenido medio de cloro representaron el 46,56% de la participación del mercado de parafinas cloradas en 2025.
- Por aplicación, los fluidos de metalurgia fueron la aplicación más grande en 2025, mientras que se espera que los aditivos lubricantes registren la CAGR proyectada más alta del 4,78% hasta 2031.
- Por geografía, Asia-Pacífico representó el 31,27% de la participación del mercado de parafinas cloradas en 2025 y se espera que sea la región de expansión más rápida con una CAGR del 4,18% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Parafinas Cloradas
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de PVC Flexible | +0.8% | Global, concentrada en Asia-Pacífico y América Latina | Largo plazo (≥ 4 años) |
| Consumo de Fluidos de Metalurgia | +0.7% | Asia-Pacífico, América del Norte, Europa | Mediano plazo (2-4 años) |
| Requisitos de Seguridad contra Incendios para Polímeros y Textiles | +0.4% | América del Norte, Europa, Corea del Sur, Japón | Mediano plazo (2-4 años) |
| Expansión de la Construcción y la Manufactura en Economías Emergentes | +0.6% | Asia-Pacífico, Oriente Medio y África, América del Sur | Largo plazo (≥ 4 años) |
| Seguridad en el Suministro Integrado de Cloro y Parafina | +0.3% | Asia-Pacífico, América del Norte | Mediano plazo (2-4 años) |
| Migración de Grados hacia Formulaciones de MCCP y LCCP Conformes | +0.4% | Europa, América del Norte y cambios en el lado de la oferta en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Demanda de PVC Flexible
El PVC flexible sigue siendo el mayor canal de consumo global de parafinas cloradas. Los fabricantes utilizan las parafinas cloradas como plastificantes secundarios y coagentes ignífugos junto con ftalatos primarios, como el DINP y el DEHP. La demanda de aislamiento de cables, interiores de automóviles, pisos y láminas protectoras sigue estrechamente vinculada a la actividad de construcción y electrificación. Los precios más altos de los plastificantes primarios pueden alentar a los formuladores a utilizar plastificantes secundarios de menor costo, lo que respalda la demanda durante períodos de volatilidad en los precios de las materias primas. Se espera que el crecimiento proyectado de la población urbana del Sudeste Asiático hasta 2035 respalde la demanda futura de viviendas, tuberías, perfiles y aislamiento de cables. En agosto de 2024, Reliance Industries anunció planes para expandir su capacidad integrada de PVC, reforzando el papel del PVC en el mercado de parafinas cloradas.
Consumo de Fluidos de Metalurgia
Las parafinas cloradas sirven como aditivos de alta presión en fluidos de corte, rectificado, conformado y embutición profunda. Proporcionan lubricación de frontera en aplicaciones donde las presiones de contacto superan las capacidades de muchas químicas alternativas. En consecuencia, la fabricación de componentes automotrices, la fabricación aeroespacial y la ingeniería de precisión siguen siendo fuentes clave de demanda para el mercado de parafinas cloradas. La relocalización de la manufactura en América del Norte, junto con la expansión de la capacidad CNC en India y el Sudeste Asiático, respalda la demanda en estas aplicaciones. El Convenio de Estocolmo establece una exención por tiempo limitado para el uso de MCCPs en fluidos de metalurgia pesada profesional e industrial hasta el 31 de diciembre de 2036. Esta exención refleja la falta de alternativas técnicamente equivalentes para las aplicaciones de corte y conformado más exigentes.
Requisitos de Seguridad contra Incendios para Polímeros y Textiles
Los códigos de incendio en la construcción, el transporte y la electrónica continúan respaldando la demanda de parafinas cloradas en polímeros, compuestos de caucho y textiles técnicos. Los grados de alto contenido de cloro proporcionan rendimiento ignífugo en aplicaciones que requieren mayor resistencia al fuego. La base de fabricación de electrónica de Corea del Sur respalda la demanda de retardantes de llama en el revestimiento de cables, cintas transportadoras y recubrimientos de textiles. Aunque las restricciones se aplican a los textiles de vestimenta, no afectan significativamente los mayores volúmenes utilizados en polímeros de construcción, cables eléctricos y componentes automotrices. La prohibición de Canadá sobre los SCCPs, vigente a partir del 30 de junio de 2026, está orientando el desarrollo de formulaciones en el mercado de parafinas cloradas hacia grados de MCCP y LCCP conformes. Los requisitos de rendimiento contra incendios de cables continúan respaldando la demanda de retardantes de llama a base de halógenos en proyectos de infraestructura.
Expansión de la Construcción y la Manufactura en Economías Emergentes
La inversión en infraestructura en el sur y el Sudeste Asiático respalda la demanda en el mercado de parafinas cloradas, particularmente para plastificantes de PVC y fluidos de metalurgia. El plan de desarrollo nacional de Indonesia, la actividad de vivienda de Vietnam, el programa de infraestructura de Filipinas y la Misión de Ciudades Inteligentes de India están aumentando los requisitos de tuberías, perfiles y aislamiento de cables.
La expansión manufacturera en Vietnam, Tailandia y Bangladesh también está generando demanda adicional de fluidos de corte y conformado. El ensamblaje de electrónica, la fabricación de maquinaria para prendas de vestir y la producción de piezas automotrices respaldan el mercado de parafinas cloradas en aplicaciones que requieren aditivos de alta presión. Gran parte del Sudeste Asiático sigue dependiendo de las importaciones de productores chinos, lo que refuerza el sistema de producción orientado a la exportación de China. La expansión petroquímica de Brasil y la diversificación industrial de Arabia Saudita están extendiendo aún más la base de demanda hacia América del Sur y Oriente Medio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones Regulatorias de SCCP y MCCP | -0.9% | Global, más agudas en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Sustitución por Aditivos No Clorados | -0.5% | Europa, América del Norte, Corea del Sur, con efectos secundarios en Asia-Pacífico | Mediano plazo (2-4 años) |
| Ambigüedad Analítica y Costos de Pruebas | -0.3% | Global, particularmente en las regiones de cumplimiento de la UE y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones Regulatorias de Parafinas Cloradas de Cadena Corta y Parafinas Cloradas de Cadena Media
La propuesta de inclusión en el Anexo A de las Parafinas Cloradas de Cadena Media (MCCPs) en mayo de 2025 marca una escalada regulatoria significativa para el mercado de parafinas cloradas. La decisión extendería las medidas de control más allá de las Parafinas Cloradas de Cadena Corta (SCCPs) a las MCCPs, que representaron el 46,72% de los ingresos globales en 2025. Las exenciones por tiempo limitado permitirían el uso de MCCPs en fluidos de metalurgia hasta el 31 de diciembre de 2036, y en aplicaciones de defensa y aeroespacial hasta el 31 de diciembre de 2041. Sin embargo, estas exenciones establecen una eliminación gradual planificada del uso más amplio de MCCPs en las jurisdicciones signatarias. Los formuladores europeos que operan en el mercado de parafinas cloradas deben prepararse para un límite de concentración propuesto del 0,1% p/p para sustancias, mezclas y artículos. Es probable que la demanda se fragmente cada vez más geográficamente a medida que los mercados no signatarios conserven una ventana más amplia para el uso de MCCPs.[2]Consejo de la Unión Europea, "Decisión del Consejo UE 2025/868 de 23 de abril de 2025, sobre la Posición a Adoptar en Nombre de la Unión Europea en la Duodécima Reunión de la Conferencia de las Partes del Convenio de Estocolmo," EUR-Lex, eur-lex.europa.eu.
Sustitución por Aditivos No Clorados
La sustitución es más viable en aplicaciones de carga moderada que en operaciones de metalurgia pesada. Las químicas alternativas a menudo no pueden igualar el costo y el rendimiento de las parafinas cloradas en embutición profunda, brochado y aplicaciones de conformado exigentes. Los formuladores están evaluando ésteres poliméricos, poliisobutileno sulfurado, ésteres de fosfato y vLCCPs como posibles sustitutos. Ciertas formulaciones de ésteres poliméricos han demostrado propiedades efectivas de alta presión y estabilidad térmica en aplicaciones de corte y estampado. CONDAT ha reformulado aceites de embutición y grasas seleccionados sin SCCPs ni MCCPs para aplicaciones de estampado de alambre y bobinas de acero inoxidable. Por lo tanto, se espera que el mercado de parafinas cloradas experimente una erosión gradual en las regiones reguladas en lugar de una sustitución inmediata en todas las aplicaciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: La Divergencia Regulatoria Impulsa las Actualizaciones de la Cartera de LCCP
Las parafinas cloradas de cadena media representaron el 46,72% de los ingresos globales en 2025. Su posición significativa en el mercado de parafinas cloradas se debe a su uso como plastificantes secundarios de PVC, aditivos de alta presión en fluidos de metalurgia y aditivos ignífugos en formulaciones de polímeros. Sus características equilibradas de viscosidad y compatibilidad respaldan su uso en estas aplicaciones. Su ventaja de costo-rendimiento sigue siendo particularmente importante en los mercados de construcción y cables sensibles al precio en Asia-Pacífico. La demanda de parafinas cloradas de cadena corta (SCCPs) está disminuyendo en los mercados regulados, ya que han sido catalogadas como contaminantes orgánicos persistentes desde 2017. La demanda residual de SCCPs se concentra en jurisdicciones que no han implementado restricciones equivalentes.
Se espera que las parafinas cloradas de cadena larga sean el tipo de producto de más rápido crecimiento durante 2026-2031 con una CAGR del 4,23%. Están ganando participación de mercado a medida que los formuladores en Europa y América del Norte actualizan los registros de productos y reducen la exposición a las restricciones sobre las parafinas cloradas de cadena media (MCCPs). Se espera que el tamaño del mercado de parafinas cloradas para los grados de cadena larga se beneficie del cambio hacia formulaciones especiales conformes. Vantage Leuna ofrece grados de MCCP que van de C14 a C17 y grados de LCCP que van de C17 a C30, con diferentes configuraciones de estabilizadores. Caffaro Industrie fabrica grados de MCCP y LCCP en su instalación de Torviscosa, donde los LCCPs representan una participación creciente de la cartera de productos. En los mercados de Asia-Pacífico menos regulados, el costo y el rendimiento de la aplicación continúan influyendo en la selección de grados más fuertemente que la clasificación regulatoria.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Contenido de Cloro: Los Grados de Bajo Contenido de Cloro Superan al Mercado Impulsados por el Cumplimiento Normativo
Se proyecta que los grados de bajo contenido de cloro registren la CAGR más alta del 4,31% durante 2026–2031. Este crecimiento refleja su posición por debajo de los umbrales de cloración objetivo de los marcos regulatorios restrictivos. Estos productos continúan sirviendo como plastificantes secundarios y aditivos para lubricantes de menor exigencia en el mercado de parafinas cloradas. Las propuestas regulatorias europeas definen las restricciones basándose en fórmulas moleculares específicas en lugar de únicamente en el contenido promedio de cloro. Como resultado, la composición de congéneres y la documentación técnica son fundamentales para los proveedores. Los grados de bajo contenido de cloro pueden proporcionar a los compradores intermedios mayor flexibilidad de adquisición en los mercados regulados.
Los grados de contenido medio de cloro siguieron siendo la columna vertebral comercial del mercado de parafinas cloradas en 2025, con la mayor participación de ingresos del 46,56% en 2025. Los grados CP-52 son particularmente importantes en las industrias de plastificantes de PVC y metalurgia de China. Los grados de alto contenido de cloro sirven para aplicaciones ignífugas y de caucho especial, donde los requisitos de rendimiento contra incendios siguen siendo críticos. La demanda de productos de alto contenido de cloro continúa en jurisdicciones con restricciones menos desarrolladas y donde las alternativas no halogenadas siguen siendo costosas. Los requisitos de seguridad contra incendios de Corea del Sur también respaldan la demanda especializada de grados de contenido medio de cloro en componentes electrónicos y de transporte. Los productores que exportan a la Unión Europea deben demostrar que los perfiles de congéneres de los productos cumplen con los umbrales de fórmula relevantes, lo que aumenta los requisitos de pruebas y documentación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Aplicación: Los Fluidos de Metalurgia Anclan el Volumen, los Aditivos Lubricantes Lideran el Crecimiento
Los fluidos de metalurgia representaron la mayor participación de aplicación del 35,21% en 2025. El mercado de parafinas cloradas depende de estos fluidos para operaciones de corte, rectificado, perforación y conformado. Aplicaciones como la embutición profunda de acero inoxidable, el mecanizado de aleaciones aeroespaciales y el conformado de roscas de precisión requieren una lubricación de frontera confiable en la interfaz metal-herramienta. Las alternativas de ésteres sintéticos no igualan de manera consistente el rendimiento de las formulaciones basadas en CP bajo condiciones comparables de viscosidad y costo. La exención de metalurgia, vigente hasta el 31 de diciembre de 2036, respalda la demanda europea más allá del cronograma de prohibición más amplio. Los plastificantes de PVC representaron la segunda aplicación más grande por valor y permanecieron estrechamente vinculados a la actividad de construcción en Asia.
Se proyecta que los aditivos lubricantes registren la CAGR más alta del 4,78% hasta 2031. La expansión de la capacidad de mecanizado en India, Vietnam e Indonesia está respaldando el crecimiento en el mercado de parafinas cloradas. Las aplicaciones automotrices y de mantenimiento industrial general en estos centros manufactureros están adoptando cada vez más formulaciones de lubricantes mejoradas con CP. Los retardantes de llama, el caucho y los elastómeros siguen siendo aplicaciones significativas, pero enfrentan mayor presión de sustitución en Europa. La categoría "otros" incluye el procesamiento de cuero, adhesivos y recubrimientos especiales, respaldados por la demanda de las industrias del cuero en el sur y el Sudeste Asiático. Los requisitos del Estándar OEKO-TEX 100 también están influyendo en las decisiones de adquisición para el acabado de cuero y los recubrimientos de textiles entre los fabricantes orientados a la exportación.
Análisis Geográfico
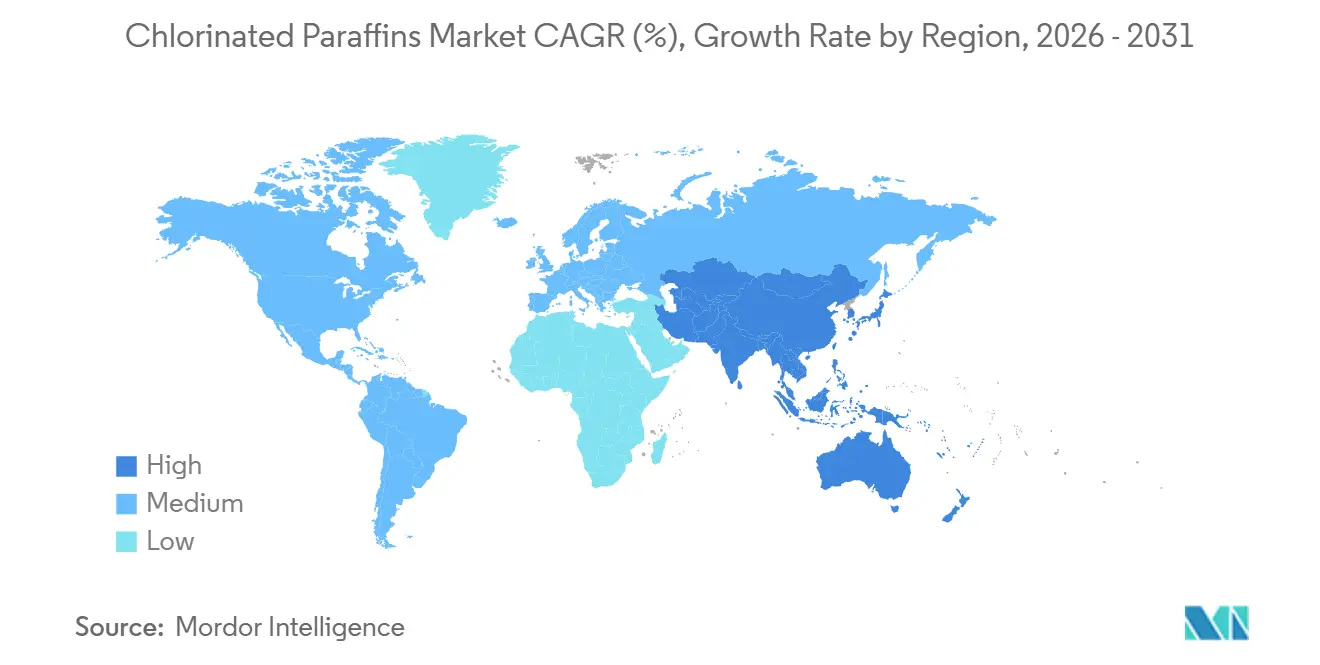
Asia-Pacífico representó el 31,27% de los ingresos globales en 2025 y se espera que siga siendo la región de más rápido crecimiento hasta 2031 con una CAGR del 4,18%. China ancla la producción y el consumo regional a través de clústeres manufactureros en Shandong, Jiangsu y Zhejiang. Sin embargo, los costos de cumplimiento ambiental y las limitaciones de materias primas reducen las tasas de utilización en algunas instalaciones en el centro y oeste de China. India es el segundo mayor consumidor regional y el país productor importante de más rápido crecimiento en Asia-Pacífico. La producción de cables de PVC, los componentes automotrices, el procesamiento de cuero y las aplicaciones de metalurgia respaldan la demanda en India. Lords Chloro Alkali planea expandir su capacidad de CPW de 20 a 50 TPD en diciembre de 2024, seguido de una expansión adicional a 100 TPD en junio de 2025, respaldada por un gasto de capital de INR 300 millones (USD 3,6 millones).
Los países del Sudeste Asiático, incluidos Vietnam, Tailandia e Indonesia, siguen siendo importadores netos significativos de productos de productores chinos. Este patrón comercial refuerza el papel de China en la formación de precios dentro del mercado de parafinas cloradas. Los fluidos de metalurgia y las aplicaciones de PVC sostienen la demanda en América del Norte. Los Estados Unidos han aprobado vLCCPs con cadenas de carbono C21+ para la fabricación nacional, proporcionando una vía de cumplimiento para ciertas aplicaciones industriales. Europa enfrenta un entorno operativo más restrictivo a medida que avanzan los controles sobre las MCCPs. En agosto de 2026, se espera que INEOS Inovyn adquiera el 50% restante de las acciones de Runcorn MCP Limited y los activos relacionados de EDC, fortaleciendo su cadena de suministro integrada en el Reino Unido.
América del Sur, Oriente Medio y África ofrecen salidas de demanda donde los marcos regulatorios se encuentran en etapas más tempranas de desarrollo. El procesamiento de PVC y las actividades de construcción de Brasil respaldan la demanda de plastificantes secundarios en el mercado de parafinas cloradas. Arabia Saudita y Sudáfrica representan centros de demanda significativos en Oriente Medio y África. NCP Chlorchem fabrica productos de parafinas cloradas Plasticlor en Gauteng para aplicaciones mineras, plásticas y de productos químicos industriales. Se espera que Nuberg EPC reciba un contrato en noviembre de 2025 para un proyecto de expansión de cloro-álcali en Omán que incluye capacidad de producción de cera de parafina clorada aguas abajo. Estas regiones pueden absorber aplicaciones que enfrentan restricciones crecientes en Europa y América del Norte.

Panorama Competitivo
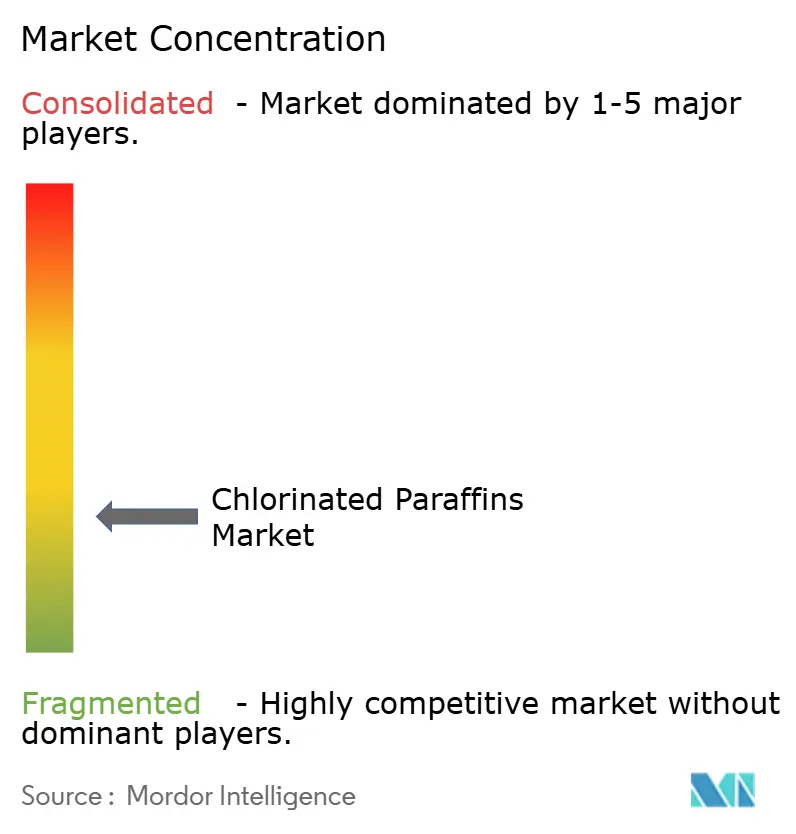
El mercado global de parafinas cloradas está moderadamente fragmentado, aunque la concentración varía según las regiones. China cuenta con cientos de productores que operan en diferentes niveles de integración y cumplimiento ambiental. La competencia en productos de grado básico es particularmente intensa en las aplicaciones asiáticas de PVC y metalurgia, impulsada por la capacidad de producción y la economía orientada a la exportación. INEOS Inovyn y KLJ Group son productores con posicionamiento global con integración de cloro-álcali y amplias carteras de productos. KLJ Group opera instalaciones en India, Tailandia y Catar, lo que proporciona una huella manufacturera más amplia que la de muchos competidores. Los productores con acceso integrado a materias primas de cloro y parafina pueden reducir la exposición a las materias primas y mejorar la confiabilidad del suministro.
En Europa y América del Norte, la competencia en productos de grado especial se centra en los registros, las capacidades de formulación y la documentación de la cadena de suministro. El catálogo de productos de 2026 de Vantage Leuna identifica las certificaciones ISO 9001:2015 e ISO 50001 en su sitio de Leuna. Estas certificaciones respaldan su posicionamiento en gestión de calidad y energía en licitaciones especiales europeas. El borrador también hace referencia a una inversión de 5 millones de EUR (5,82 millones de USD) recibida por Caffaro Industrie en julio de 2025 para mejoras de instalaciones y desarrollo de intermedios farmacéuticos. Esta inversión reduce la dependencia de la empresa en las parafinas cloradas al tiempo que aprovecha sus capacidades de cloración. Los proveedores con registros de cumplimiento establecidos están mejor posicionados para atender las aplicaciones de defensa y aeroespacial, que conservan un período de exención más largo para las MCCPs.
Los productores chinos que invierten en procesos de producción más limpios y registros REACH podrían competir más directamente en los segmentos premium de LCCP. Los proveedores europeos establecidos están respondiendo a través de carteras de productos más amplias, capacidades de registro y soporte al cliente. El borrador hace referencia a la transacción de Runcorn de INEOS Inovyn en agosto de 2026 como ejemplo de una estrategia de seguridad de suministro. El complejo de cloro-álcali de 125 millones de USD de KLJ Group en Catar proporciona otro ejemplo de integración hacia atrás que respalda la resiliencia de costos. Las mejoras de instalaciones de Caffaro representan una tercera iniciativa estratégica centrada en fortalecer la diversidad de la cartera y las capacidades de producción. La puntuación de concentración del mercado es 3 sobre 10, lo que refleja una fragmentación moderada y la presencia de cientos de productores chinos. La evidencia disponible no indica que las empresas líderes tengan las participaciones de mercado combinadas necesarias para respaldar una puntuación más alta.
Líderes de la Industria de Parafinas Cloradas
-
INEOS
-
Dover Chemical Corporation
-
Aditya Birla Chemicals Limited
-
KLJ Group
-
NCP Chlorchem (Pty) Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: INEOS Inovyn acordó adquirir el 50% restante de las acciones de Runcorn MCP Limited, junto con los activos de producción de dicloruro de etileno (EDC), de Vynova Runcorn Limited, que entró en administración en 2025. La transacción integra completamente la cadena de valor de cloro-álcali y EDC del Reino Unido bajo INEOS Inovyn y asegura el sitio de Runcorn, que suministra el 98% del cloro utilizado en el tratamiento de agua potable del Reino Unido. Esta adquisición es fundamental para mantener la continuidad de la producción de derivados clorados aguas abajo.
- Junio de 2025: Lords Chloro Alkali Limited anunció planes para expandir su capacidad de fabricación de cera de parafina clorada en su instalación de Rajastán de 50 TPD a 100 TPD. La empresa asignó INR 300 millones (USD 3,6 millones) en gastos de capital, financiados a través de acumulaciones internas y líneas de crédito existentes. Su objetivo es poner en marcha la expansión para finales del ejercicio fiscal 2026–27 con el fin de mejorar la utilización de cloro cautivo y satisfacer la demanda industrial nacional.


Alcance del Informe Global del Mercado de Parafinas Cloradas
La parafina clorada es una mezcla compleja de hidrocarburos clorados ampliamente utilizada como plastificante secundario, retardante de llama y aditivo lubricante de alta presión.
El mercado de parafinas cloradas está segmentado por tipo de producto, contenido de cloro, aplicación y geografía. Por tipo de producto, el mercado está segmentado en parafinas cloradas de cadena corta, parafinas cloradas de cadena media y parafinas cloradas de cadena larga. Por contenido de cloro, el mercado está segmentado en bajo contenido de cloro, contenido medio de cloro y alto contenido de cloro. Por aplicación, el mercado está segmentado en fluidos de metalurgia, aditivos lubricantes, plastificantes de PVC, retardantes de llama, caucho y elastómeros, y otros. Por geografía, el mercado está segmentado en Asia-Pacífico, América del Norte, Europa, América del Sur, Oriente Medio y África. El informe también cubre el tamaño y los pronósticos del mercado de parafinas cloradas en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Parafinas Cloradas de Cadena Corta |
| Parafinas Cloradas de Cadena Media |
| Parafinas Cloradas de Cadena Larga |
| Bajo Contenido de Cloro |
| Contenido Medio de Cloro |
| Alto Contenido de Cloro |
| Fluidos de Metalurgia |
| Aditivos Lubricantes |
| Plastificantes de PVC |
| Retardantes de Llama |
| Caucho y Elastómeros |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Parafinas Cloradas de Cadena Corta | |
| Parafinas Cloradas de Cadena Media | ||
| Parafinas Cloradas de Cadena Larga | ||
| Por Contenido de Cloro | Bajo Contenido de Cloro | |
| Contenido Medio de Cloro | ||
| Alto Contenido de Cloro | ||
| Por Aplicación | Fluidos de Metalurgia | |
| Aditivos Lubricantes | ||
| Plastificantes de PVC | ||
| Retardantes de Llama | ||
| Caucho y Elastómeros | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de las parafinas cloradas para 2031?
Se proyecta que el valor alcance 2,58 mil millones de USD en 2031, aumentando desde 2,16 mil millones de USD en 2026 a una CAGR del 3,67%.
¿Qué tipo de producto de parafinas cloradas tuvo la mayor participación en 2025?
Las parafinas cloradas de cadena media representaron el 46,72% de los ingresos globales en 2025.
¿Qué grado de contenido de cloro está creciendo más rápido?
Se prevé que el grado de bajo contenido de cloro crezca a una CAGR del 4,31% de 2026 a 2031.
¿Qué región lidera la demanda y el crecimiento?
Asia-Pacífico representó el 31,27% de los ingresos globales en 2025 y se prevé que sea la región de expansión más rápida hasta 2031.
Última actualización de la página el:



