
Taille et part du marché des paraffines chlorées
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.16 Milliards de dollars |
| Taille du Marché (2031) | 2.58 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.67 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des paraffines chlores par Mordor Intelligence
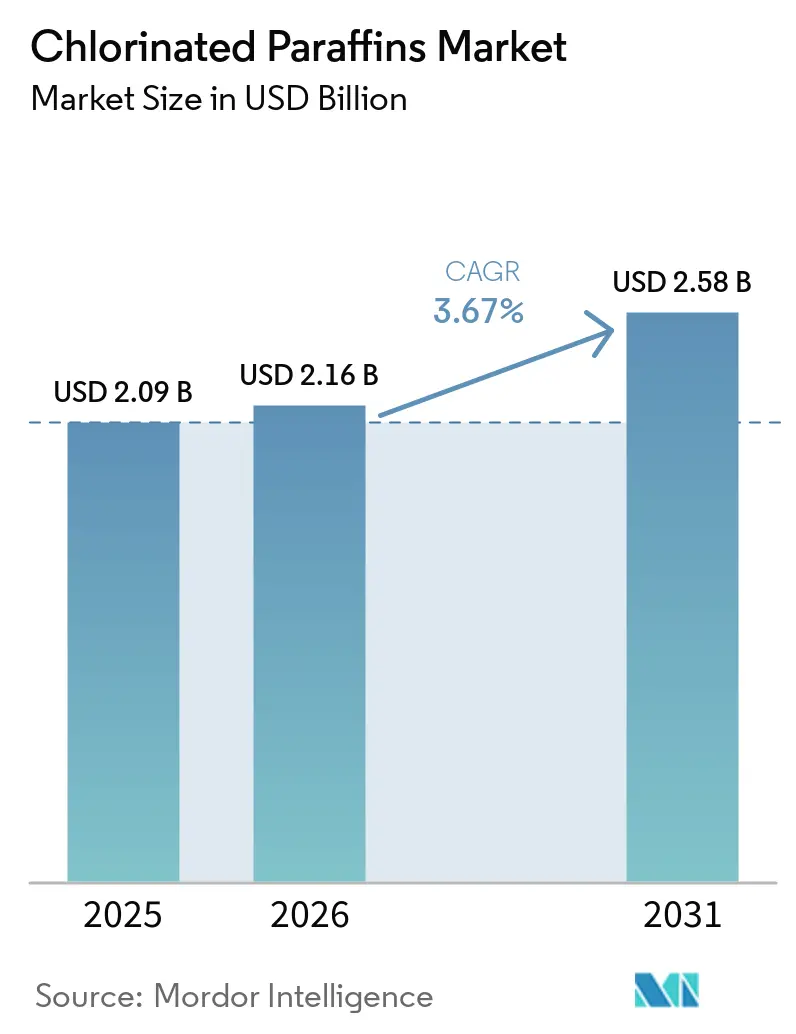
La taille du marché des paraffines chlorées s'élevait à 2,09 milliards USD en 2025, et devrait croître de 2,16 milliards USD en 2026 à 2,58 milliards USD d'ici 2031, à un CAGR de 3,67 % durant la période de prévision (2026–2031). La production de PVC flexible, les formulations de fluides de travail des métaux et les applications ignifuges dans les polymères soutiennent la croissance du marché. L'inscription en mai 2025 des paraffines chlorées à chaîne moyenne à la Convention de Stockholm déplace la demande vers les grades à chaîne longue et à faible teneur en chlore, plutôt que d'éliminer entièrement la demande. Cette évolution perturbe les régions réglementées tout en soutenant les investissements dans les grades conformes aux exigences d'enregistrement et de documentation en constante évolution. Les producteurs intégrés peuvent sécuriser la disponibilité des matières premières lorsque les approvisionnements en chlore et en paraffine sont issus du même système de production. Dans les opérations d'usinage exigeantes, les considérations coût-performance maintiennent également la pertinence des paraffines chlorées, là où les alternatives ne peuvent pas offrir une lubrification limite comparable.[1]Programme des Nations Unies pour l'environnement, « Les nouveaux POP, paraffines chlorées à chaîne moyenne inscrites à la COP12 », Convention de Stockholm, pops.int.
Principaux enseignements du rapport
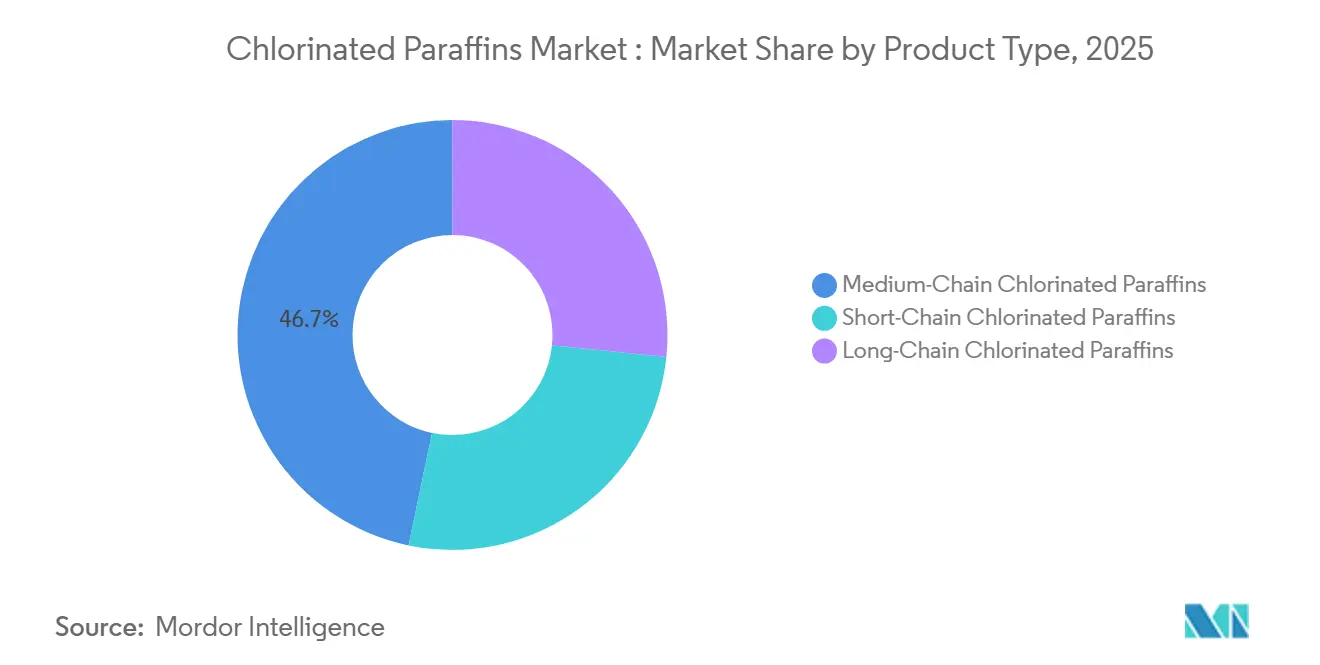
- Par type de produit, les paraffines chlorées à chaîne moyenne détenaient 46,72 % de la part du marché des paraffines chlorées en 2025, tandis que les paraffines chlorées à chaîne longue devraient être le type de produit à la croissance la plus rapide avec un CAGR de 4,23 % jusqu'en 2031.
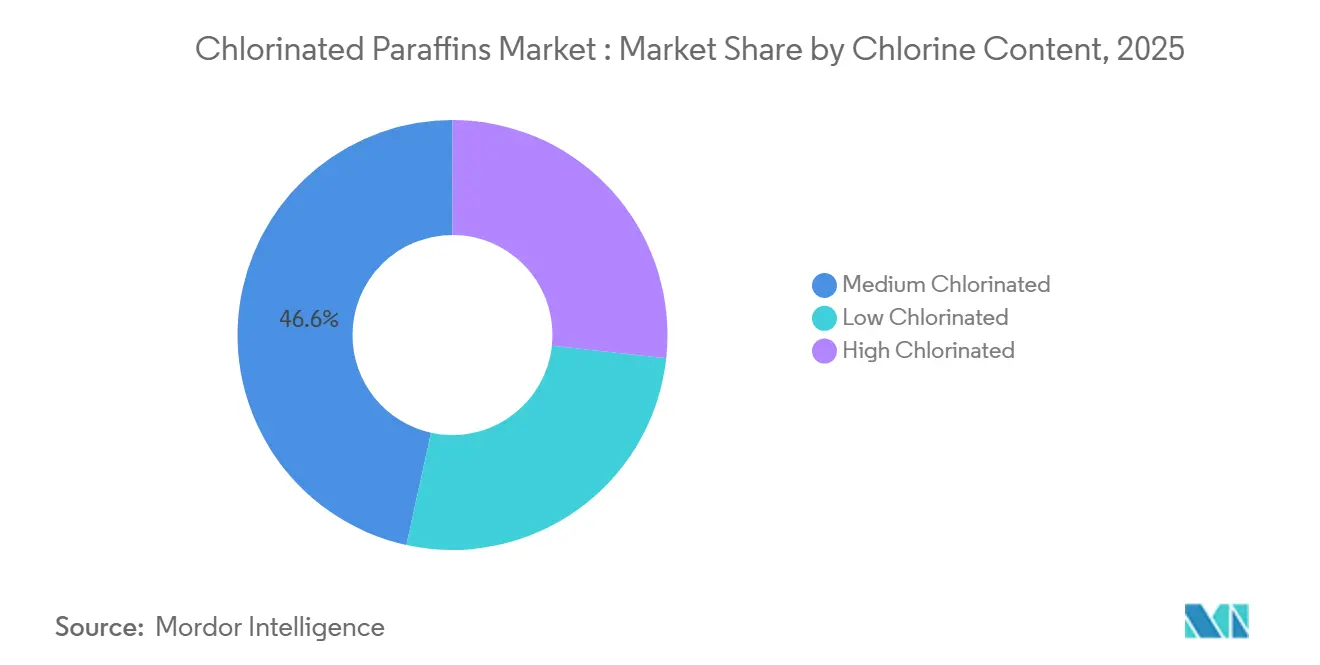
- Par teneur en chlore, les grades faiblement chlorés devraient enregistrer le CAGR projeté le plus élevé à 4,31 % jusqu'en 2031, tandis que les grades moyennement chlorés détenaient 46,56 % de la part du marché des paraffines chlorées en 2025.
- Par application, les fluides de travail des métaux représentaient la plus grande application en 2025, tandis que les additifs lubrifiants devraient enregistrer le CAGR projeté le plus élevé à 4,78 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 31,27 % de la part du marché des paraffines chlorées en 2025 et devrait être la région à l'expansion la plus rapide avec un CAGR de 4,18 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des paraffines chlorées
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande en PVC flexible | +0.8% | Mondiale, concentrée en Asie-Pacifique et en Amérique latine | Long terme (≥ 4 ans) |
| Consommation de fluides de travail des métaux | +0.7% | Asie-Pacifique, Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Exigences de sécurité incendie pour les polymères et les textiles | +0.4% | Amérique du Nord, Europe, Corée du Sud, Japon | Moyen terme (2-4 ans) |
| Expansion de la construction et de la fabrication dans les économies émergentes | +0.6% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud | Long terme (≥ 4 ans) |
| Sécurité d'approvisionnement intégrée en chlore et en paraffine | +0.3% | Asie-Pacifique, Amérique du Nord | Moyen terme (2-4 ans) |
| Migration vers des formulations MCCP et LCCP conformes | +0.4% | Europe, Amérique du Nord, et évolutions côté offre en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande en PVC flexible
Le PVC flexible reste le principal canal de consommation mondial des paraffines chlorées. Les fabricants utilisent les paraffines chlorées comme plastifiants secondaires et co-agents ignifuges aux côtés des phtalates primaires, tels que le DINP et le DEHP. La demande provenant de l'isolation des câbles, des intérieurs automobiles, des revêtements de sol et des feuilles de protection reste étroitement liée à l'activité de construction et d'électrification. Des prix plus élevés pour les plastifiants primaires peuvent inciter les formulateurs à utiliser des plastifiants secondaires moins coûteux, soutenant ainsi la demande durant les périodes de volatilité des prix des matières premières. La croissance projetée de la population urbaine en Asie du Sud-Est jusqu'en 2035 devrait soutenir la demande future en logements, tuyaux, profilés et isolation de câbles. En août 2024, Reliance Industries a annoncé des plans d'expansion de sa capacité PVC intégrée, renforçant le rôle du PVC sur le marché des paraffines chlorées.
Consommation de fluides de travail des métaux
Les paraffines chlorées servent d'additifs à haute pression dans les fluides de coupe, de meulage, de formage et d'emboutissage profond. Elles assurent une lubrification limite dans les applications où les pressions de contact dépassent les capacités de nombreuses autres chimies alternatives. Par conséquent, la fabrication de composants automobiles, la fabrication aérospatiale et l'ingénierie de précision restent des sources de demande clés pour le marché des paraffines chlorées. La relocalisation de la fabrication en Amérique du Nord, ainsi que l'expansion des capacités CNC en Inde et en Asie du Sud-Est, soutiennent la demande dans ces applications. La Convention de Stockholm prévoit une exemption à durée limitée pour l'utilisation des MCCP dans les fluides de travail des métaux professionnels et industriels lourds jusqu'au 31 décembre 2036. Cette exemption reflète l'absence d'alternatives techniquement équivalentes pour les applications de coupe et de formage les plus exigeantes.
Exigences de sécurité incendie pour les polymères et les textiles
Les codes de sécurité incendie dans la construction, les transports et l'électronique continuent de soutenir la demande de paraffines chlorées dans les polymères, les composés caoutchouteux et les textiles techniques. Les grades à haute teneur en chlore offrent des performances ignifuges dans les applications nécessitant une résistance accrue au feu. La base de fabrication électronique de la Corée du Sud soutient la demande d'ignifugeants dans les gaines de fils et câbles, les courroies transporteuses et les enductions de textiles. Bien que des restrictions s'appliquent aux textiles d'habillement, elles n'affectent pas significativement les volumes plus importants utilisés dans les polymères de construction, les câbles électriques et les composants automobiles. L'interdiction canadienne des SCCP, effective au 30 juin 2026, oriente le développement des formulations sur le marché des paraffines chlorées vers des grades MCCP et LCCP conformes. Les exigences de performance au feu des câbles continuent de soutenir la demande d'ignifugeants halogénés dans les projets d'infrastructure.
Expansion de la construction et de la fabrication dans les économies émergentes
Les investissements en infrastructure en Asie du Sud et du Sud-Est soutiennent la demande sur le marché des paraffines chlorées, notamment pour les plastifiants PVC et les fluides de travail des métaux. Le plan de développement national de l'Indonésie, l'activité de construction de logements au Vietnam, le programme d'infrastructure des Philippines et la Mission Villes Intelligentes de l'Inde accroissent les besoins en tuyaux, profilés et isolation de câbles.
L'expansion manufacturière au Vietnam, en Thaïlande et au Bangladesh génère également une demande supplémentaire pour les fluides de coupe et de formage. L'assemblage électronique, la fabrication de machines pour l'industrie textile et la production de pièces automobiles soutiennent le marché des paraffines chlorées dans des applications nécessitant des additifs à haute pression. Une grande partie de l'Asie du Sud-Est reste dépendante des importations en provenance de producteurs chinois, renforçant le système de production orienté vers l'exportation de la Chine. L'expansion pétrochimique du Brésil et la diversification industrielle de l'Arabie Saoudite étendent davantage la base de demande vers l'Amérique du Sud et le Moyen-Orient.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Restrictions réglementaires sur les SCCP et les MCCP | -0.9% | Mondiale, plus aiguë en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Substitution par des additifs non chlorés | -0.5% | Europe, Amérique du Nord, Corée du Sud, avec des répercussions en Asie-Pacifique | Moyen terme (2-4 ans) |
| Ambiguïté analytique et coûts de test | -0.3% | Mondiale, particulièrement dans les régions de conformité de l'UE et de l'Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Restrictions réglementaires sur les paraffines chlorées à chaîne courte et les paraffines chlorées à chaîne moyenne
L'inscription proposée en mai 2025 à l'Annexe A des paraffines chlorées à chaîne moyenne (MCCP) marque une escalade réglementaire significative pour le marché des paraffines chlorées. La décision étendrait les mesures de contrôle au-delà des paraffines chlorées à chaîne courte (SCCP) aux MCCP, qui représentaient 46,72 % du chiffre d'affaires mondial en 2025. Des exemptions à durée limitée permettraient l'utilisation des MCCP dans les fluides de travail des métaux jusqu'au 31 décembre 2036, et dans les applications de défense et d'aérospatiale jusqu'au 31 décembre 2041. Cependant, ces exemptions établissent une élimination progressive planifiée de l'utilisation plus large des MCCP dans les juridictions signataires. Les formulateurs européens opérant sur le marché des paraffines chlorées doivent se préparer à une limite de concentration proposée de 0,1 % m/m pour les substances, mélanges et articles. La demande est susceptible de devenir de plus en plus fragmentée géographiquement, les marchés non signataires conservant une fenêtre plus large pour l'utilisation des MCCP.[2]Conseil de l'Union européenne, « Décision du Conseil UE 2025/868 du 23 avril 2025, relative à la position à prendre au nom de l'Union européenne lors de la douzième réunion de la Conférence des Parties à la Convention de Stockholm », EUR-Lex, eur-lex.europa.eu.
Substitution par des additifs non chlorés
La substitution est plus viable dans les applications à sollicitations modérées que dans les opérations d'usinage lourd. Les chimies alternatives ne peuvent souvent pas égaler le rapport coût-performance des paraffines chlorées dans l'emboutissage profond, le brochage et les applications de formage exigeantes. Les formulateurs évaluent les esters polymériques, le polyisobutylène sulfuré, les esters phosphatés et les vLCCP comme substituts potentiels. Certaines formulations à base d'esters polymériques ont démontré des propriétés efficaces à haute pression et une stabilité thermique dans les applications de coupe et d'emboutissage. CONDAT a reformulé certaines huiles d'emboutissage et graisses sans SCCP ni MCCP pour les applications d'emboutissage de fil et de bobine en acier inoxydable. Par conséquent, le marché des paraffines chlorées devrait connaître une érosion progressive dans les régions réglementées plutôt qu'un remplacement immédiat dans toutes les applications.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : la divergence réglementaire stimule les mises à niveau du portefeuille LCCP
Les paraffines chlorées à chaîne moyenne représentaient 46,72 % du chiffre d'affaires mondial en 2025. Leur position significative sur le marché des paraffines chlorées découle de leur utilisation comme plastifiants secondaires pour le PVC, additifs à haute pression dans les fluides de travail des métaux et additifs ignifuges dans les formulations de polymères. Leurs caractéristiques équilibrées de viscosité et de compatibilité soutiennent leur utilisation dans ces applications. Leur avantage coût-performance reste particulièrement important dans les marchés de la construction et des câbles sensibles aux prix en Asie-Pacifique. La demande de paraffines chlorées à chaîne courte (SCCP) est en déclin sur les marchés réglementés, car elles sont inscrites comme polluants organiques persistants depuis 2017. La demande résiduelle de SCCP reste concentrée dans les juridictions qui n'ont pas mis en œuvre de restrictions équivalentes.
Les paraffines chlorées à chaîne longue devraient être le type de produit à la croissance la plus rapide durant 2026-2031 avec un CAGR de 4,23 %. Elles gagnent des parts de marché à mesure que les formulateurs en Europe et en Amérique du Nord mettent à jour les enregistrements de produits et réduisent leur exposition aux restrictions sur les paraffines chlorées à chaîne moyenne (MCCP). La taille du marché des paraffines chlorées pour les grades à chaîne longue devrait bénéficier du passage vers des formulations spécialisées conformes. Vantage Leuna propose des grades MCCP allant de C14 à C17 et des grades LCCP allant de C17 à C30, avec différentes configurations de stabilisants. Caffaro Industrie fabrique des grades MCCP et LCCP dans son installation de Torviscosa, où les LCCP représentent une part croissante du portefeuille de produits. Sur les marchés Asie-Pacifique moins réglementés, le coût et les performances applicatives continuent d'influencer le choix des grades plus fortement que la classification réglementaire.


Par teneur en chlore : les grades faiblement chlorés surpassent le marché grâce aux vents favorables de la conformité
Les grades faiblement chlorés devraient enregistrer le CAGR le plus élevé de 4,31 % durant 2026–2031. Cette croissance reflète leur positionnement en dessous des seuils de chloration ciblés par les cadres réglementaires restrictifs. Ces produits continuent de servir de plastifiants secondaires et d'additifs pour les lubrifiants à faibles sollicitations sur le marché des paraffines chlorées. Les propositions réglementaires européennes définissent les restrictions sur la base de formules moléculaires spécifiques plutôt que sur la seule teneur moyenne en chlore. Par conséquent, la composition en congénères et la documentation technique sont essentielles pour les fournisseurs. Les grades faiblement chlorés peuvent offrir aux acheteurs en aval une plus grande flexibilité d'approvisionnement sur les marchés réglementés.
Les grades moyennement chlorés sont restés l'épine dorsale commerciale du marché des paraffines chlorées en 2025, avec la plus grande part de chiffre d'affaires de 46,56 % en 2025. Les grades CP-52 sont particulièrement importants dans les industries chinoises des plastifiants PVC et de l'usinage. Les grades hautement chlorés servent les applications ignifuges et les caoutchoucs spéciaux, où les exigences de performance au feu restent critiques. La demande de produits à haute teneur en chlore se maintient dans les juridictions où les restrictions sont moins développées et où les alternatives non halogénées restent coûteuses. Les exigences de sécurité incendie sud-coréennes soutiennent également une demande spécialisée pour les grades moyennement chlorés dans les composants électroniques et de transport. Les producteurs exportant vers l'Union européenne doivent démontrer que les profils de congénères de leurs produits sont conformes aux seuils de formule pertinents, ce qui accroît les exigences en matière de tests et de documentation.
Par application : les fluides de travail des métaux ancrent les volumes, les additifs lubrifiants mènent la croissance
Les fluides de travail des métaux représentaient la plus grande part d'application de 35,21 % en 2025. Le marché des paraffines chlorées s'appuie sur ces fluides pour les opérations de coupe, de meulage, de perçage et de formage. Des applications telles que l'emboutissage profond de l'acier inoxydable, l'usinage d'alliages aérospatiaux et le filetage de précision nécessitent une lubrification limite fiable à l'interface métal-outil. Les alternatives à base d'esters synthétiques n'égalent pas systématiquement les performances des formulations à base de paraffines chlorées dans des conditions comparables de viscosité et de coût. L'exemption pour l'usinage, effective jusqu'au 31 décembre 2036, soutient la demande européenne au-delà du calendrier d'interdiction général. Les plastifiants PVC représentaient la deuxième application par valeur et restaient étroitement liés à l'activité de construction en Asie.
Les additifs lubrifiants devraient enregistrer le CAGR le plus élevé de 4,78 % jusqu'en 2031. L'expansion des capacités d'usinage en Inde, au Vietnam et en Indonésie soutient la croissance sur le marché des paraffines chlorées. Les applications automobiles et de maintenance industrielle générale dans ces pôles manufacturiers adoptent de plus en plus des formulations de lubrifiants enrichies en paraffines chlorées. Les ignifugeants, le caoutchouc et les élastomères restent des applications significatives mais font face à une pression de substitution plus importante en Europe. La catégorie « autres » comprend le traitement du cuir, les adhésifs et les revêtements spéciaux, soutenus par la demande des industries du cuir en Asie du Sud et du Sud-Est. Les exigences de la norme OEKO-TEX Standard 100 influencent également les décisions d'approvisionnement pour la finition du cuir et les enductions textiles parmi les fabricants orientés vers l'exportation.
Analyse géographique
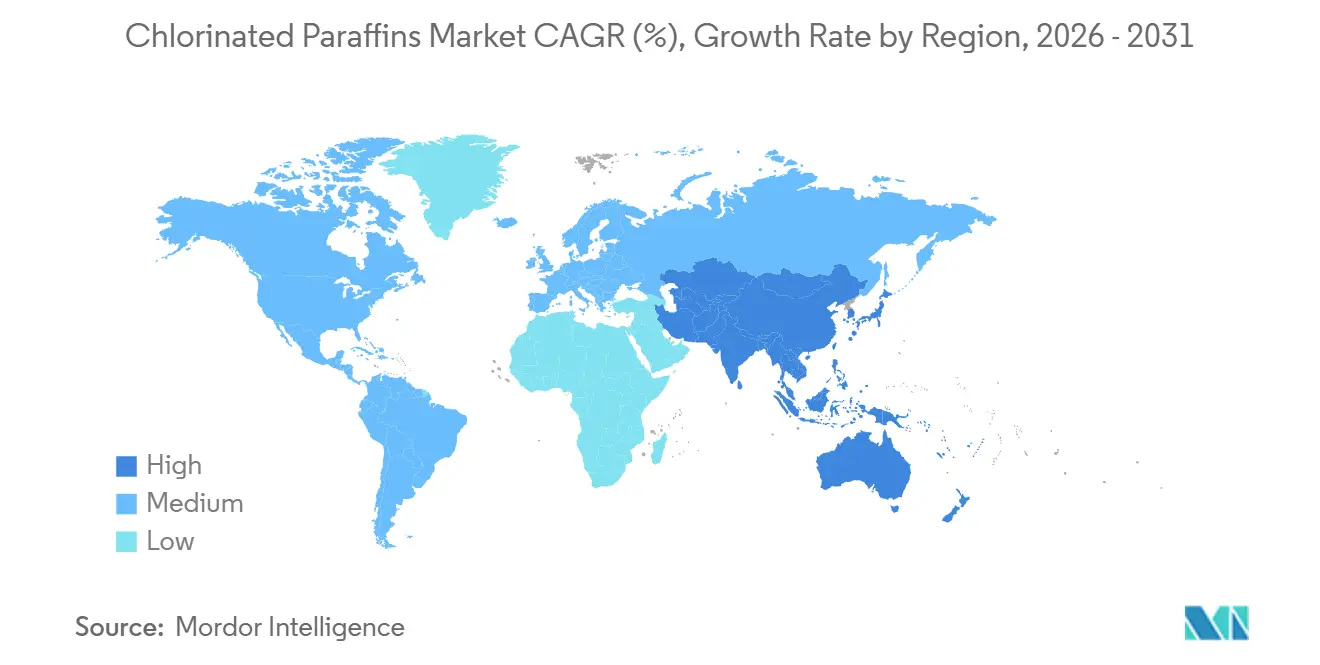
L'Asie-Pacifique représentait 31,27 % du chiffre d'affaires mondial en 2025 et devrait rester la région à la croissance la plus rapide jusqu'en 2031 avec un CAGR de 4,18 %. La Chine ancre la production et la consommation régionales à travers des clusters manufacturiers dans le Shandong, le Jiangsu et le Zhejiang. Cependant, les coûts de conformité environnementale et les contraintes d'approvisionnement en matières premières réduisent les taux d'utilisation dans certaines installations du centre et de l'ouest de la Chine. L'Inde est le deuxième consommateur régional et le pays producteur majeur à la croissance la plus rapide en Asie-Pacifique. La production de câbles PVC, les composants automobiles, le traitement du cuir et les applications d'usinage soutiennent la demande en Inde. Lords Chloro Alkali prévoit d'étendre sa capacité CPW de 20 à 50 TPD en décembre 2024, suivie d'une nouvelle expansion à 100 TPD en juin 2025, soutenue par des dépenses d'investissement de 300 millions INR (3,6 millions USD).
Les pays d'Asie du Sud-Est, notamment le Vietnam, la Thaïlande et l'Indonésie, restent des importateurs nets significatifs de produits en provenance de producteurs chinois. Ce schéma commercial renforce le rôle de la Chine dans la formation des prix sur le marché des paraffines chlorées. Les applications de fluides de travail des métaux et de PVC soutiennent la demande en Amérique du Nord. Les États-Unis ont approuvé les vLCCP avec des chaînes carbonées C21+ pour la fabrication nationale, offrant une voie de conformité pour certaines applications industrielles. L'Europe fait face à un environnement opérationnel plus restrictif à mesure que les contrôles sur les MCCP progressent. En août 2026, INEOS Inovyn devrait acquérir les 50 % restants du capital de Runcorn MCP Limited et les actifs EDC associés, renforçant sa chaîne d'approvisionnement intégrée au Royaume-Uni.
L'Amérique du Sud, le Moyen-Orient et l'Afrique offrent des débouchés de demande où les cadres réglementaires en sont à des stades de développement plus précoces. La transformation du PVC et les activités de construction au Brésil soutiennent la demande de plastifiants secondaires sur le marché des paraffines chlorées. L'Arabie Saoudite et l'Afrique du Sud représentent des centres de demande significatifs au Moyen-Orient et en Afrique. NCP Chlorchem fabrique des produits de paraffines chlorées Plasticlor au Gauteng pour les applications minières, plastiques et chimiques industrielles. Nuberg EPC devrait recevoir un contrat en novembre 2025 pour un projet d'expansion chlore-alcali en Oman incluant une capacité de production de cire de paraffine chlorée en aval. Ces régions peuvent absorber des applications qui font face à des restrictions croissantes en Europe et en Amérique du Nord.

Paysage concurrentiel
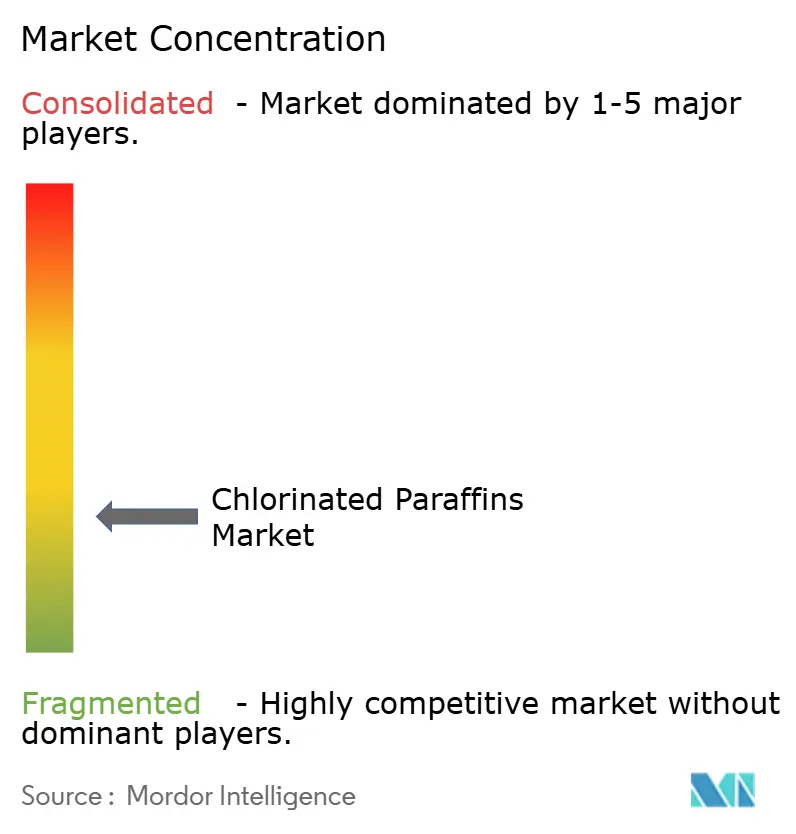
Le marché mondial des paraffines chlorées est modérément fragmenté, bien que la concentration varie selon les régions. La Chine compte des centaines de producteurs opérant à différents niveaux d'intégration et de conformité environnementale. La concurrence dans les produits de qualité standard est particulièrement intense dans les applications PVC et d'usinage asiatiques, portée par les capacités de production et une économie orientée vers l'exportation. INEOS Inovyn et KLJ Group sont des producteurs positionnés à l'échelle mondiale avec une intégration chlore-alcali et de larges portefeuilles de produits. KLJ Group exploite des installations en Inde, en Thaïlande et au Qatar, offrant une empreinte manufacturière plus large que de nombreux concurrents. Les producteurs disposant d'un accès intégré au chlore et aux matières premières de paraffine peuvent réduire leur exposition aux matières premières et améliorer la fiabilité de l'approvisionnement.
En Europe et en Amérique du Nord, la concurrence dans les produits de qualité spécialisée se concentre sur les enregistrements, les capacités de formulation et la documentation de la chaîne d'approvisionnement. Le catalogue de produits 2026 de Vantage Leuna identifie les certifications ISO 9001:2015 et ISO 50001 sur son site de Leuna. Ces certifications soutiennent son positionnement en matière de qualité et de gestion de l'énergie dans les appels d'offres spécialisés européens. Le projet mentionne également un investissement de 5 millions EUR (5,82 millions USD) reçu par Caffaro Industrie en juillet 2025 pour des mises à niveau d'installations et le développement d'intermédiaires pharmaceutiques. Cet investissement réduit la dépendance de l'entreprise aux paraffines chlorées tout en tirant parti de ses capacités de chloration. Les fournisseurs disposant d'antécédents établis en matière de conformité sont mieux positionnés pour servir les applications de défense et d'aérospatiale, qui conservent une période d'exemption plus longue pour les MCCP.
Les producteurs chinois qui investissent dans des procédés de production plus propres et des enregistrements REACH pourraient concurrencer plus directement dans les segments LCCP premium. Les fournisseurs européens établis répondent par des portefeuilles de produits plus larges, des capacités d'enregistrement et un soutien client. Le projet fait référence à la transaction Runcorn d'INEOS Inovyn en août 2026 comme exemple de stratégie de sécurité d'approvisionnement. Le complexe chlore-alcali de 125 millions USD de KLJ Group au Qatar constitue un autre exemple d'intégration en amont qui soutient la résilience des coûts. Les mises à niveau des installations de Caffaro représentent une troisième initiative stratégique axée sur le renforcement de la diversité du portefeuille et des capacités de production. Le score de concentration du marché est de 3 sur 10, reflétant une fragmentation modérée et la présence de centaines de producteurs chinois. Les éléments disponibles n'indiquent pas que les entreprises leaders détiennent les parts de marché combinées nécessaires pour justifier un score plus élevé.
Leaders du secteur des paraffines chlorées
INEOS
Dover Chemical Corporation
Aditya Birla Chemicals Limited
KLJ Group
NCP Chlorchem (Pty) Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : INEOS Inovyn a accepté d'acquérir les 50 % restants du capital de Runcorn MCP Limited, ainsi que les actifs de production de dichloroéthane (EDC), auprès de Vynova Runcorn Limited, qui est entrée en administration en 2025. La transaction intègre entièrement la chaîne de valeur chlore-alcali et EDC du Royaume-Uni sous INEOS Inovyn et sécurise le site de Runcorn, qui fournit 98 % du chlore utilisé dans le traitement de l'eau potable au Royaume-Uni. Cette acquisition est essentielle au maintien de la continuité de la production de dérivés chlorés en aval.
- Juin 2025 : Lords Chloro Alkali Limited a annoncé des plans d'expansion de sa capacité de fabrication de cire de paraffine chlorée dans son installation du Rajasthan, de 50 TPD à 100 TPD. La société a alloué 300 millions INR (3,6 millions USD) en dépenses d'investissement, financées par des accumulations internes et des lignes de crédit existantes. Elle vise à mettre en service l'expansion d'ici la fin de l'exercice 2026-27 afin d'améliorer l'utilisation du chlore captif et de répondre à la demande industrielle nationale.


Périmètre du rapport mondial sur le marché des paraffines chlorées
La paraffine chlorée est un mélange complexe d'hydrocarbures chlorés largement utilisé comme plastifiant secondaire, ignifugeant et additif lubrifiant à haute pression.
Le marché des paraffines chlorées est segmenté par type de produit, teneur en chlore, application et géographie. Par type de produit, le marché est segmenté en paraffines chlorées à chaîne courte, paraffines chlorées à chaîne moyenne et paraffines chlorées à chaîne longue. Par teneur en chlore, le marché est segmenté en faiblement chlorées, moyennement chlorées et hautement chlorées. Par application, le marché est segmenté en fluides de travail des métaux, additifs lubrifiants, plastifiants PVC, ignifugeants, caoutchoucs et élastomères, et autres. Par géographie, le marché est segmenté en Asie-Pacifique, Amérique du Nord, Europe, Amérique du Sud, Moyen-Orient et Afrique. Le rapport couvre également la taille et les prévisions du marché des paraffines chlorées dans 15 pays à travers les principales régions. Pour chaque segment, la taille et les prévisions du marché ont été établies sur la base de la valeur (USD).
| Paraffines chlorées à chaîne courte |
| Paraffines chlorées à chaîne moyenne |
| Paraffines chlorées à chaîne longue |
| Faiblement chlorées |
| Moyennement chlorées |
| Hautement chlorées |
| Fluides de travail des métaux |
| Additifs lubrifiants |
| Plastifiants PVC |
| Ignifugeants |
| Caoutchoucs et élastomères |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Paraffines chlorées à chaîne courte | |
| Paraffines chlorées à chaîne moyenne | ||
| Paraffines chlorées à chaîne longue | ||
| Par teneur en chlore | Faiblement chlorées | |
| Moyennement chlorées | ||
| Hautement chlorées | ||
| Par application | Fluides de travail des métaux | |
| Additifs lubrifiants | ||
| Plastifiants PVC | ||
| Ignifugeants | ||
| Caoutchoucs et élastomères | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des paraffines chlorées d'ici 2031 ?
La valeur devrait atteindre 2,58 milliards USD d'ici 2031, en hausse par rapport à 2,16 milliards USD en 2026, à un CAGR de 3,67 %.
Quel type de produit de paraffines chlorées détenait la plus grande part en 2025 ?
Les paraffines chlorées à chaîne moyenne détenaient 46,72 % du chiffre d'affaires mondial en 2025.
Quel grade par teneur en chlore connaît la croissance la plus rapide ?
Le grade faiblement chloré devrait croître à un CAGR de 4,31 % de 2026 à 2031.
Quelle région mène la demande et la croissance ?
L'Asie-Pacifique détenait 31,27 % du chiffre d'affaires mondial en 2025 et devrait être la région à l'expansion la plus rapide jusqu'en 2031.
Dernière mise à jour de la page le:



